
Analisa Volume & Harga
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 19 daripada 252 halaman.
KandunganHalaman 4 Kandungan Penafian Risiko 5 Prakata 6 Pengenalan: Cara Menggunakan Buku Ini 8 BAHAGIAN I · MEMAHAMI BAHASA PASARAN 1 Harga Bukan Segala-galanya 11 2 Memahami Volume di Bursa Malaysia 19 3 Membaca Candlestick dengan Betul 28 4 Supply, Demand dan Falsafah Wyckoff 37 5 Bila Harga dan Volume Bercerita Perkara Berbeza 45 BAHAGIAN II · MEMBACA CORAK DAN STRUKTUR 6 Volume Spike: Peluang atau Perangkap? 55 7 Absorption, Exhaustion dan Stopping Volume 64 8 Membaca Tanda-tanda Accumulation 74 9 Distribution dan Tanda-tanda Kelemahan 82 10 Support, Resistance dan Volume 90 11 Breakout Yang Sah dan False Breakout 99 12 Trend, Pullback dan Dynamic Structure 109 13 Volume Profile dan Volume at Price 119 14 Multi-Timeframe Volume Analysis 128 BAHAGIAN III · APLIKASI KHUSUS BURSA MALAYSIA 15 Cara Bursa Malaysia Berfungsi 139 16 Blue Chips, Small Caps dan Saham Spekulatif 150 17 News, Corporate Actions dan Unusual Volume 158 18 Kajian Kes Sebenar Saham Bursa Malaysia 167 BAHAGIAN IV · DARI ANALISIS KEPADA KEPUTUSAN 19 Membina Trading Playbook Berasaskan VPA 205 20 Menjadi Pembaca Volume Yang Lebih Baik 217 Lampiran A — Glosari Trading 226 Lampiran B — Formula Volume dan Harga 230 Lampiran C — Checklist Sebelum Membeli Saham 234 Lampiran D — Template Trading Journal 237 Lampiran E — Pelan Pembelajaran VPA 30 Hari 239 Lampiran F — Senarai Rujukan 241 Lampiran G — Metodologi Kajian Kes 248 Tentang Pengarang 250 Senarai Rajah 251
Halaman 10 B A H A G I A N I Memahami Bahasa Pasaran Harga Bukan Segala-galanya Memahami Volume di Bursa Malaysia Membaca Candlestick dengan Betul Supply, Demand dan Falsafah Wyckoff Bila Harga dan Volume Bercerita Perkara Berbeza
Bab 1 — Harga Bukan Segala-galanyaHalaman 11 Bab 1 · Harga Bukan Segala-galanya 11 B A H AG I A N I · M E M A H A M I B A H A S A PA S A R A N 01 Harga Bukan Segala-galanya Pembukaan Dua rakan berbual di kedai mamak selepas waktu pasaran. Seorang memegang GAMUDA, seorang lagi YTLPOWR. Kedua-duanya gembira kerana dalam tempoh kira-kira tujuh minggu, saham masing- masing naik sekitar 23%. Jika anda hanya melihat harga tutup pada awal dan akhir tempoh itu, kedua- dua kenaikan kelihatan seperti kembar: arah sama, jarak hampir sama, masa sama. Namun, apabila kita membuka carta penuh dan melihat bar volume di bawahnya, ceritanya berbeza. Pada satu kaunter, dagangan semakin aktif apabila harga semakin tinggi. Pada kaunter yang satu lagi, sebahagian besar dagangan berlaku pada beberapa hari pertama, harga mencapai puncak di pertengahan jalan, dan selepas itu penyertaan pasaran semakin menyusut. Harga berkata “sama”. Volume berkata “tidak sama”. Bab ini ialah titik permulaan buku. Kita akan bertanya soalan yang kelihatan mudah: apa sebenarnya yang harga beritahu kita, dan apa yang tidak? Mengapa saham yang naik tidak semestinya kuat? Mengapa aktiviti dagangan penting? Kita juga akan memperkenalkan Volume Price Analysis (VPA) secara ringkas, serta dua disiplin yang akan anda temui di setiap bab: urutan Pemerhatian → Tafsiran → Pengesahan → Hasil, dan Rangka Tiga Senario. Objektif Pembelajaran Selepas bab ini, anda sepatutnya boleh: Menerangkan maklumat yang terkandung dalam harga, dan had maklumat tersebut. Menjelaskan mengapa kenaikan harga yang sama boleh disertai tingkah laku volume yang sangat berbeza. Membezakan volume sebagai bukti penyertaan daripada volume sebagai bukti niat. Mengenal pasti perbezaan asas tingkah laku antara kaunter cair dan kaunter tidak cair. Menghuraikan empat langkah disiplin analisis buku ini dan tiga senario yang perlu ditulis pada setiap titik keputusan. Konsep Utama Apa yang harga beritahu kita Harga ialah rekod persetujuan terakhir antara seorang pembeli dan seorang penjual. Apabila kaunter ABC (contoh hipotetikal) ditutup pada RM2.35, maksudnya harga yang diiktiraf sebagai harga tutup — di Bursa, lazimnya hasil lelongan penutupan — berada pada paras itu. Dalam satu sesi, kita mendapat empat harga penting — harga buka, tertinggi, terendah dan tutup (OHLC) — dan daripada urutan harga tutup dari hari ke hari, kita melihat arah, jarak dan kelajuan pergerakan. Maklumat ini sangat berharga. Harga memberitahu kita di mana pasaran bersetuju, sejauh mana ia bergerak, dan sama ada struktur pergerakan sedang membentuk puncak dan lembah yang semakin tinggi atau semakin rendah. Kebanyakan analisis teknikal dibina di atas maklumat ini. Tetapi harga tidak memberitahu berapa ramai atau berapa besar penglibatan yang diperlukan untuk menghasilkan pergerakan itu. Kenaikan 10 sen boleh berlaku kerana ribuan peserta berebut membeli, atau kerana hanya beberapa dagangan kecil berlaku dalam keadaan tawaran jual yang sangat nipis.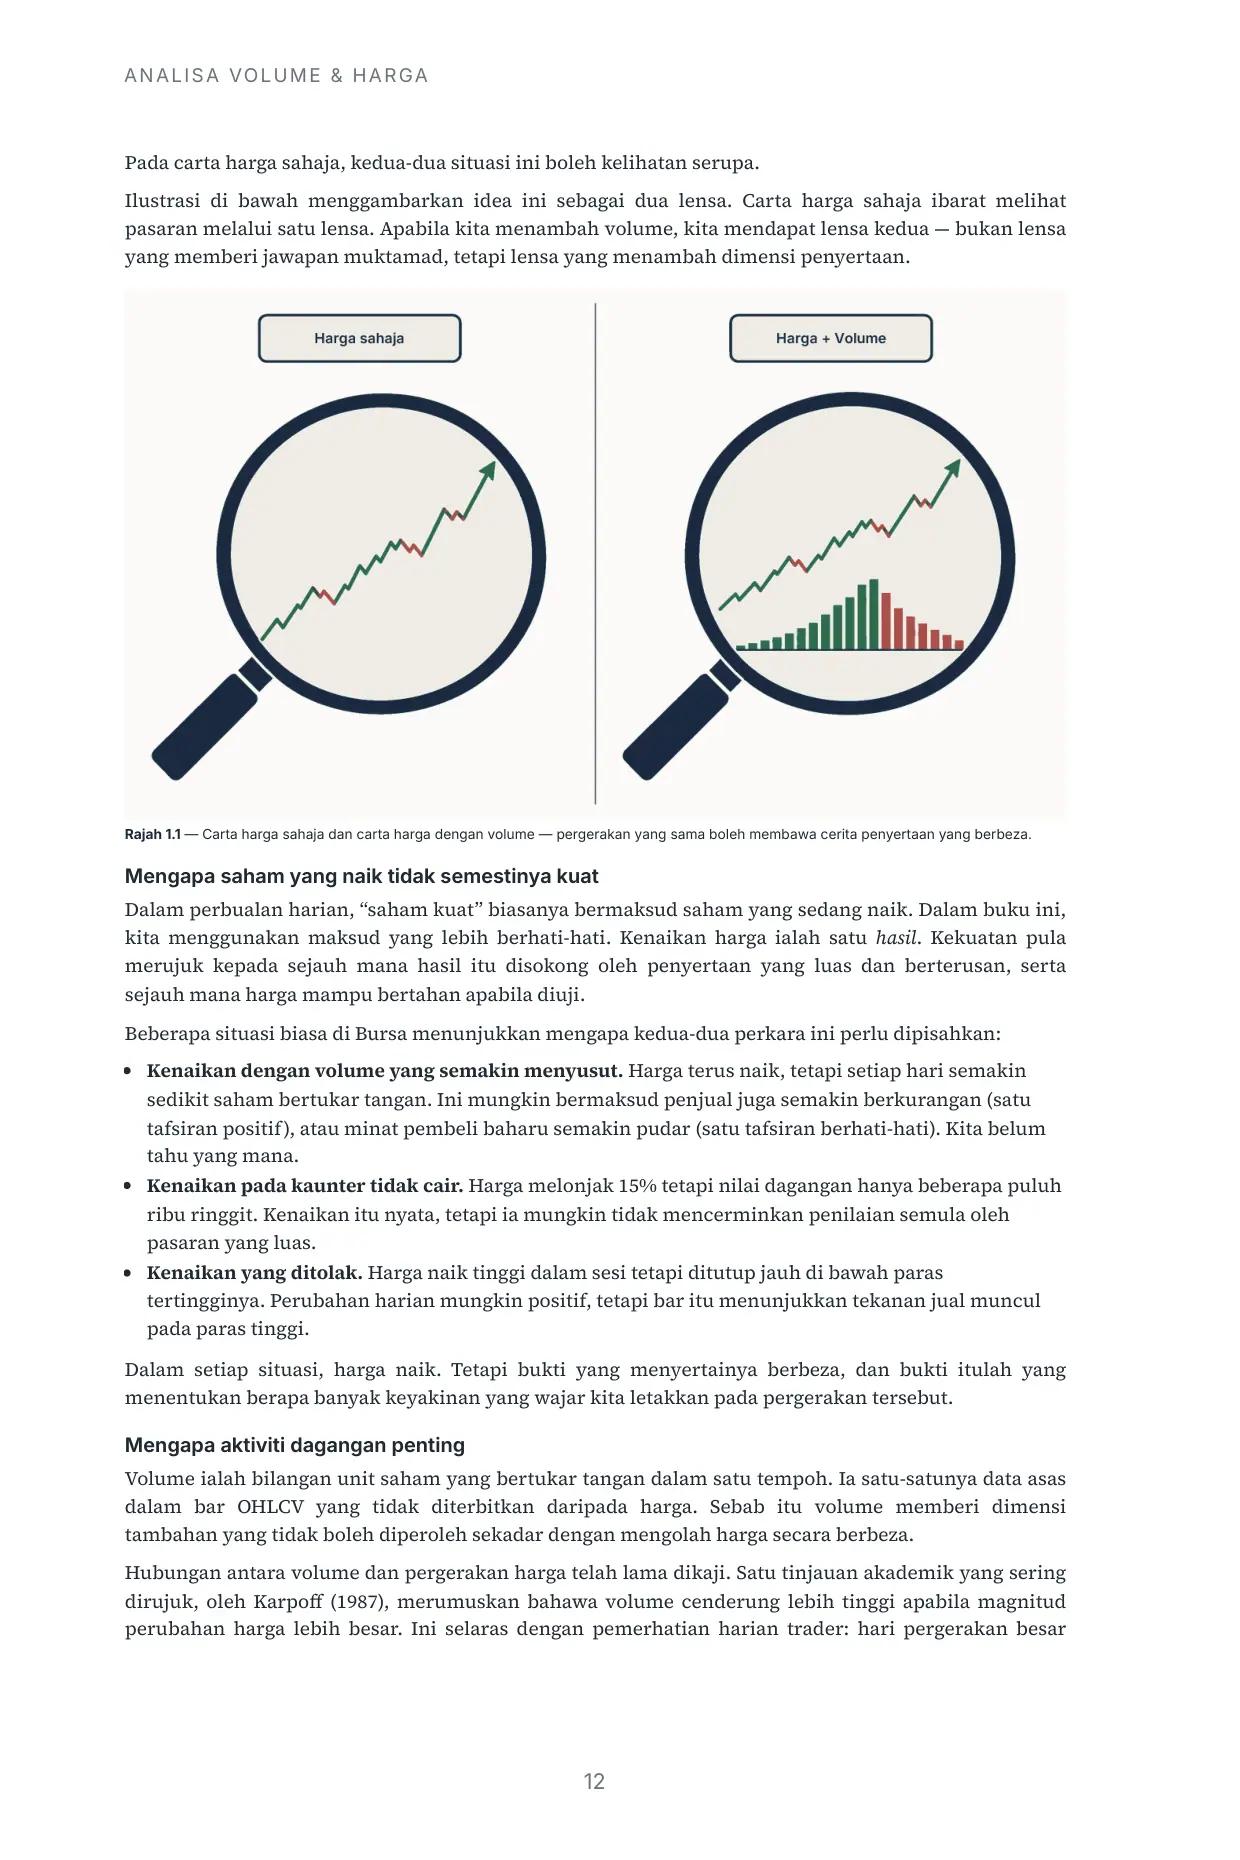
Halaman 12 ANALISA VOLUME & HARGA 12 Pada carta harga sahaja, kedua-dua situasi ini boleh kelihatan serupa. Ilustrasi di bawah menggambarkan idea ini sebagai dua lensa. Carta harga sahaja ibarat melihat pasaran melalui satu lensa. Apabila kita menambah volume, kita mendapat lensa kedua — bukan lensa yang memberi jawapan muktamad, tetapi lensa yang menambah dimensi penyertaan. Rajah 1.1 — Carta harga sahaja dan carta harga dengan volume — pergerakan yang sama boleh membawa cerita penyertaan yang berbeza. Mengapa saham yang naik tidak semestinya kuat Dalam perbualan harian, “saham kuat” biasanya bermaksud saham yang sedang naik. Dalam buku ini, kita menggunakan maksud yang lebih berhati-hati. Kenaikan harga ialah satu hasil. Kekuatan pula merujuk kepada sejauh mana hasil itu disokong oleh penyertaan yang luas dan berterusan, serta sejauh mana harga mampu bertahan apabila diuji. Beberapa situasi biasa di Bursa menunjukkan mengapa kedua-dua perkara ini perlu dipisahkan: Kenaikan dengan volume yang semakin menyusut. Harga terus naik, tetapi setiap hari semakin sedikit saham bertukar tangan. Ini mungkin bermaksud penjual juga semakin berkurangan (satu tafsiran positif), atau minat pembeli baharu semakin pudar (satu tafsiran berhati-hati). Kita belum tahu yang mana. Kenaikan pada kaunter tidak cair. Harga melonjak 15% tetapi nilai dagangan hanya beberapa puluh ribu ringgit. Kenaikan itu nyata, tetapi ia mungkin tidak mencerminkan penilaian semula oleh pasaran yang luas. Kenaikan yang ditolak. Harga naik tinggi dalam sesi tetapi ditutup jauh di bawah paras tertingginya. Perubahan harian mungkin positif, tetapi bar itu menunjukkan tekanan jual muncul pada paras tinggi. Dalam setiap situasi, harga naik. Tetapi bukti yang menyertainya berbeza, dan bukti itulah yang menentukan berapa banyak keyakinan yang wajar kita letakkan pada pergerakan tersebut. Mengapa aktiviti dagangan penting Volume ialah bilangan unit saham yang bertukar tangan dalam satu tempoh. Ia satu-satunya data asas dalam bar OHLCV yang tidak diterbitkan daripada harga. Sebab itu volume memberi dimensi tambahan yang tidak boleh diperoleh sekadar dengan mengolah harga secara berbeza. Hubungan antara volume dan pergerakan harga telah lama dikaji. Satu tinjauan akademik yang sering dirujuk, oleh Karpoff (1987), merumuskan bahawa volume cenderung lebih tinggi apabila magnitud perubahan harga lebih besar. Ini selaras dengan pemerhatian harian trader: hari pergerakan besar
Halaman 13 Bab 1 · Harga Bukan Segala-galanya 13 biasanya hari dagangan aktif. Tetapi kajian yang sama juga menunjukkan bahawa hubungan antara volume dan arah harga jauh lebih rumit. Volume besar boleh berlaku pada hari naik, pada hari turun, dan pada hari harga hampir tidak berubah. Implikasinya jelas: volume tidak menggantikan harga. Volume membantu kita menilai kualiti pergerakan harga. Volume ialah penyertaan, bukan niat Prinsip ini akan berulang di seluruh buku kerana ia mudah dilupakan. Setiap unit volume mempunyai seorang pembeli dan seorang penjual. Jika 20 juta unit bertukar tangan, 20 juta unit dibeli dan 20 juta unit yang sama dijual. Bab 4 membincangkan perkara ini dengan lebih mendalam melalui kerangka supply dan demand. Maka volume yang tinggi bermaksud penyertaan yang tinggi — lebih banyak saham bertukar tangan berbanding biasa. Ia tidak memberitahu siapa yang membeli, siapa yang menjual, atau mengapa. Ayat seperti “volume besar, maknanya dana besar sedang kumpul” mencampurkan pemerhatian (volume besar) dengan cerita tentang peserta yang tidak dapat dibuktikan oleh carta. NOTA TRADER Biasakan diri menulis pemerhatian volume dalam bentuk yang boleh disemak oleh orang lain: “Volume hari ini 2.5× purata 20 sesi sebelumnya.” Simpan perkataan seperti “kumpul”, “buang” atau “jerung” untuk bahagian tafsiran, dan tandakan ia sebagai hipotesis. Kaunter cair dan kaunter tidak cair Kecairan ialah kemudahan untuk membeli atau menjual saham dalam saiz yang bermakna tanpa menggerakkan harga terlalu jauh. Kaunter cair, seperti kebanyakan konstituen FBM KLCI, berdagang berjuta-juta unit setiap hari. Kaunter tidak cair mungkin hanya berdagang beberapa puluh ribu unit, dan ada hari tanpa sebarang dagangan. Perbezaan ini mengubah cara kita membaca volume. Sebagai gambaran awal, dalam tempoh Januari hingga Jun 2024, median volume harian TASHIN (kaunter Pasaran ACE) ialah 81,200 unit, dan terdapat tiga sesi tanpa sebarang dagangan. Pada kaunter seperti ini, satu pesanan bersaiz sederhana sudah cukup untuk melonjakkan volume hari itu berlipat kali ganda, dan harga boleh bergerak satu atau dua tick tanpa banyak “usaha”. Pada kaunter cair, lonjakan volume memerlukan penglibatan yang jauh lebih besar. Bab 2 meneliti perbandingan ini dengan angka penuh, dan Bab 16 membina klasifikasi kecairan untuk Bursa (ringkasannya dalam Lampiran C §C.2). Peraturan ringkas yang wajar dipegang dari sekarang: semakin nipis kecairan, semakin bising bacaan volume. Isyarat yang bermakna pada kaunter blue chip mungkin tidak bermakna langsung pada kaunter yang jarang berdagang. Gambaran ringkas Volume Price Analysis Volume Price Analysis (VPA) ialah amalan membaca harga dan volume bersama-sama untuk menilai keseimbangan antara tekanan beli dan tekanan jual. Akarnya terletak pada amalan membaca pita dagangan (tape reading) pada awal abad ke-20, dan ia dirumuskan secara sistematik oleh Richard D. Wyckoff, yang prinsipnya kita bincang dalam Bab 4. Volume Spread Analysis (VSA) ialah pendekatan moden yang berkembang daripada tradisi yang sama. Volume Profile pula datang daripada aliran yang berbeza — ia menyusun volume mengikut paras harga, bukan mengikut masa — dan dibincangkan dalam Bab 13. Soalan teras VPA boleh diringkaskan kepada tiga: 1. Adakah effort selaras dengan result? Volume ialah effort (usaha); pergerakan harga ialah result (hasil). Apabila kedua-duanya sepadan, pergerakan itu lebih mudah dipercayai. Apabila tidak sepadan, ada soalan yang perlu dijawab. Bab 4 memperkenalkan prinsip ini dan Bab 5 menjadikannya boleh diukur. 2. Di mana perkara ini berlaku? Volume tinggi di tengah julat sideways tidak sama maknanya dengan volume tinggi tepat di resistance, atau selepas penurunan panjang.
Halaman 14 ANALISA VOLUME & HARGA 14 3. Apa yang berlaku selepas itu? Satu bar jarang membuktikan apa-apa. Bar-bar seterusnya mengesahkan atau membatalkan tafsiran kita. VPA bukan sistem ramalan. Ia ialah cara menyusun bukti supaya kita boleh menilai senario mana yang lebih munasabah, dan bila kita patut berdiam diri. Disiplin teras: Pemerhatian → Tafsiran → Pengesahan → Hasil Setiap analisis dalam buku ini — sama ada satu bar atau satu kajian kes penuh — mengikut empat langkah yang sama: Langkah Soalan Contoh ayat Pemerhatian Apa yang benar-benar ada dalam data? “Volume 3.4× purata 20 sesi; harga turun 8.0%.” Tafsiran Apa penjelasan yang munasabah — dan apa alternatifnya? “Konsisten dengan tekanan jual mendesak; alternatif: reaksi kepada berita atau aliran indeks.” Pengesahan Bukti apa, dalam berapa sesi, akan menyokong atau membatalkan tafsiran? Ditulis sebelum melihat hasil. “Jika dalam 5 sesi harga ditutup di bawah paras terendah hari ini dengan volume tinggi, tafsiran tekanan jual diperkukuh.” Hasil Apa yang sebenarnya berlaku? “Harga bergerak sideways; tiada pengesahan. Hasil: tidak muktamad.” Langkah keempat paling sukar secara emosi. Ia memerlukan kita merekod hasil dengan jujur, termasuk apabila tafsiran awal salah atau keputusannya tidak jelas. Tanpa langkah ini, kita hanya mengumpul cerita yang mengesahkan diri sendiri. Rangka Tiga Senario secara ringkas Pada setiap titik keputusan, kita menulis tiga senario: bullish, bearish, dan tiada dagangan. Setiap senario mempunyai bukti semasa, pencetus yang akan mengaktifkannya, dan paras yang membatalkannya. Senario ketiga bukan tanda kelemahan analisis; dalam banyak situasi, ia ialah keputusan yang paling munasabah. Bab 5 membangunkan rangka ini sepenuhnya dengan contoh carta sebenar. Analogi Mudah Bayangkan dua gerai durian di sebuah pasar borong pada awal pagi musim buah. Kedua-dua gerai menaikkan harga Musang King sebanyak 10% berbanding semalam. Jika anda hanya membaca papan harga, kedua-dua gerai kelihatan sama “panas”. Tetapi lihat suasana di hadapan kedua-dua gerai dalam ilustrasi di bawah. Gerai A dikerumuni puluhan pemborong yang berebut-rebut, dan buah habis dijual sebelum matahari naik. Gerai B pula hanya dikunjungi dua orang; seorang membeli dua biji pada harga baharu, dan selebihnya buah masih bertimbun. Harga di kedua-dua gerai naik 10%, tetapi kenaikan di gerai A disokong oleh penyertaan yang luas, manakala kenaikan di gerai B bergantung pada satu atau dua transaksi sahaja. Jika esok gerai B perlu menjual baki stoknya, harga baharu itu mungkin tidak bertahan. Analogi ini ada hadnya. Di pasar, kita boleh nampak siapa yang datang dan berapa ramai. Di Bursa, kita hanya nampak jumlah unit yang bertukar tangan, bukan bilangan atau identiti peserta. Satu dagangan 5 juta unit oleh satu dana dan 5,000 dagangan kecil oleh peserta runcit boleh menghasilkan angka volume yang sama.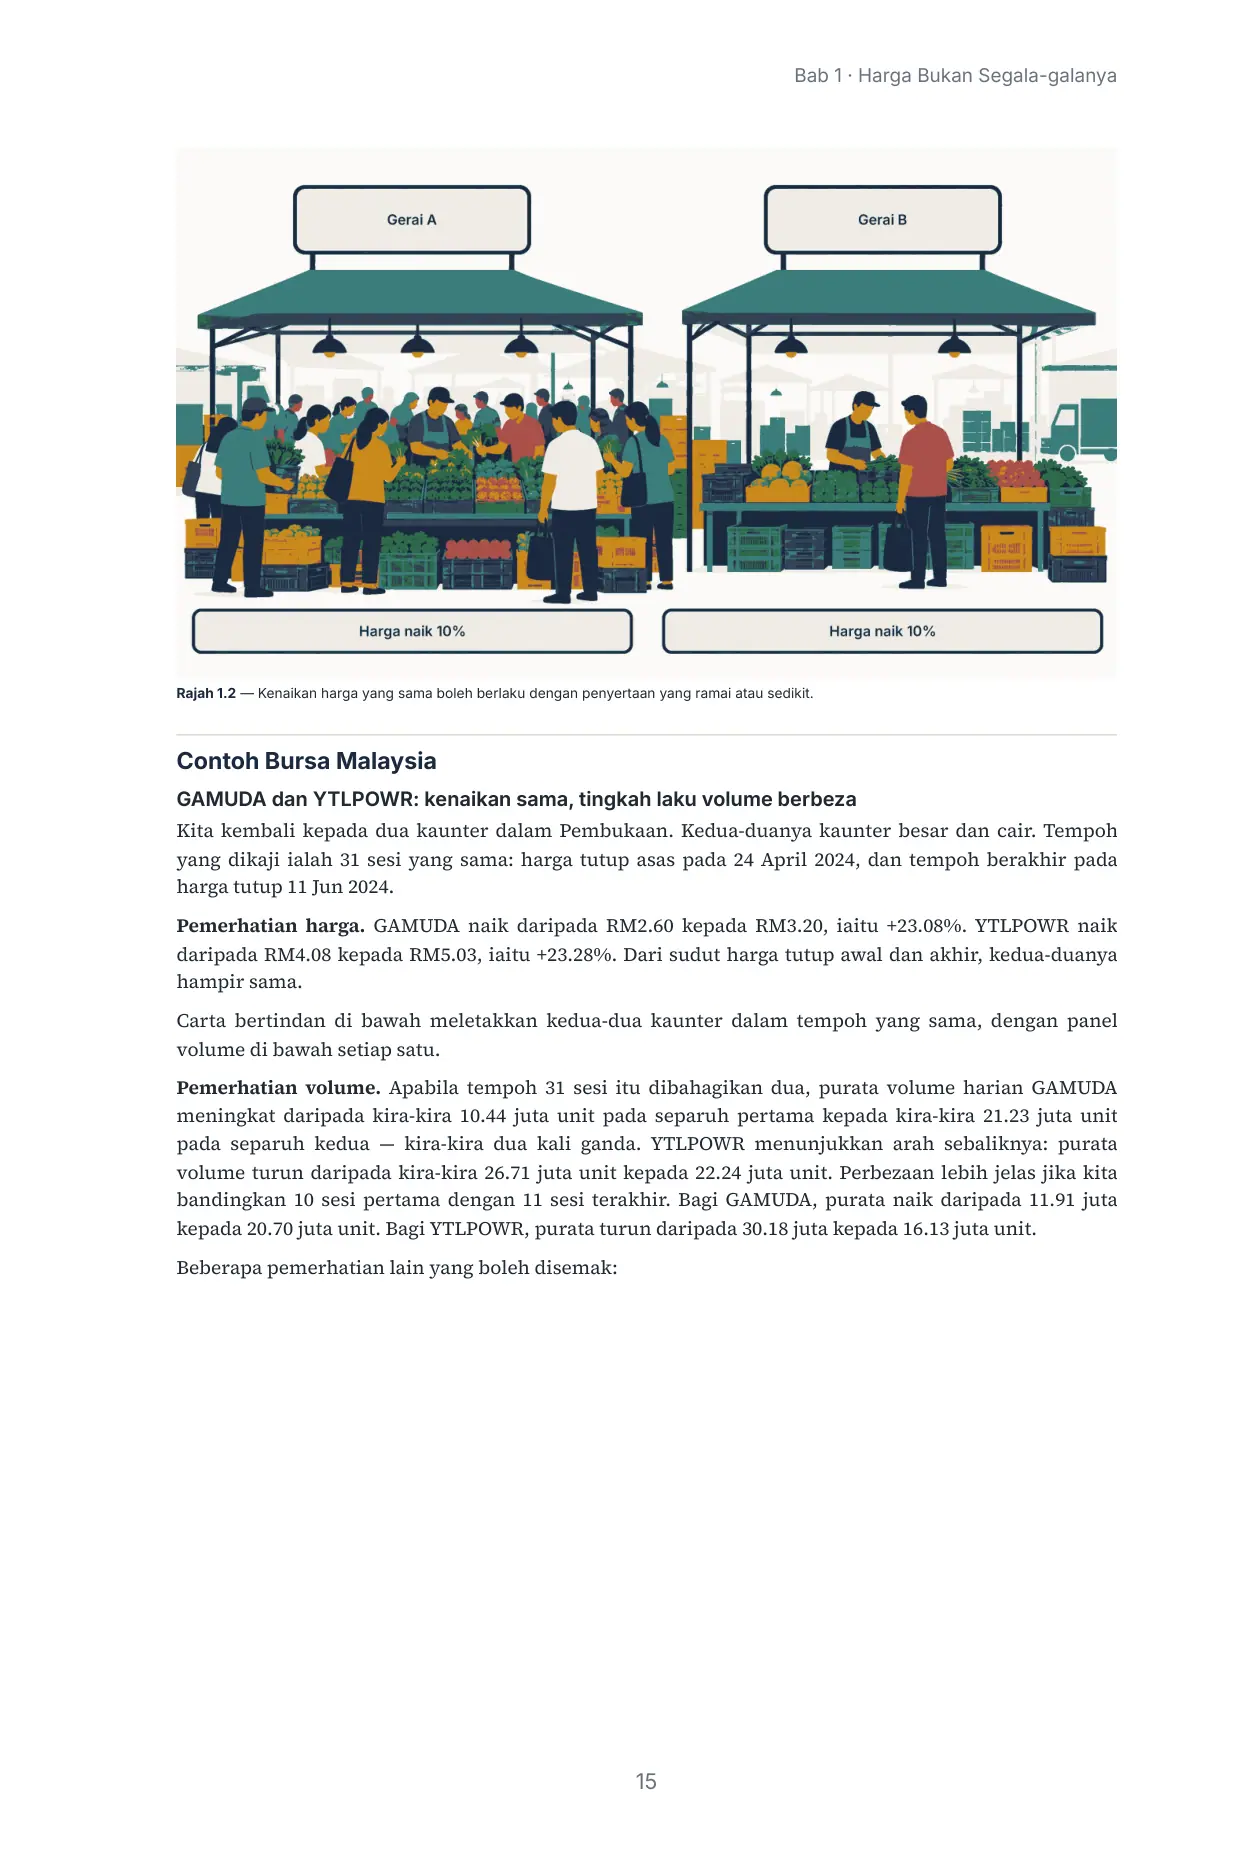
Halaman 15 Bab 1 · Harga Bukan Segala-galanya 15 Rajah 1.2 — Kenaikan harga yang sama boleh berlaku dengan penyertaan yang ramai atau sedikit. Contoh Bursa Malaysia GAMUDA dan YTLPOWR: kenaikan sama, tingkah laku volume berbeza Kita kembali kepada dua kaunter dalam Pembukaan. Kedua-duanya kaunter besar dan cair. Tempoh yang dikaji ialah 31 sesi yang sama: harga tutup asas pada 24 April 2024, dan tempoh berakhir pada harga tutup 11 Jun 2024. Pemerhatian harga. GAMUDA naik daripada RM2.60 kepada RM3.20, iaitu +23.08%. YTLPOWR naik daripada RM4.08 kepada RM5.03, iaitu +23.28%. Dari sudut harga tutup awal dan akhir, kedua-duanya hampir sama. Carta bertindan di bawah meletakkan kedua-dua kaunter dalam tempoh yang sama, dengan panel volume di bawah setiap satu. Pemerhatian volume. Apabila tempoh 31 sesi itu dibahagikan dua, purata volume harian GAMUDA meningkat daripada kira-kira 10.44 juta unit pada separuh pertama kepada kira-kira 21.23 juta unit pada separuh kedua — kira-kira dua kali ganda. YTLPOWR menunjukkan arah sebaliknya: purata volume turun daripada kira-kira 26.71 juta unit kepada 22.24 juta unit. Perbezaan lebih jelas jika kita bandingkan 10 sesi pertama dengan 11 sesi terakhir. Bagi GAMUDA, purata naik daripada 11.91 juta kepada 20.70 juta unit. Bagi YTLPOWR, purata turun daripada 30.18 juta kepada 16.13 juta unit. Beberapa pemerhatian lain yang boleh disemak: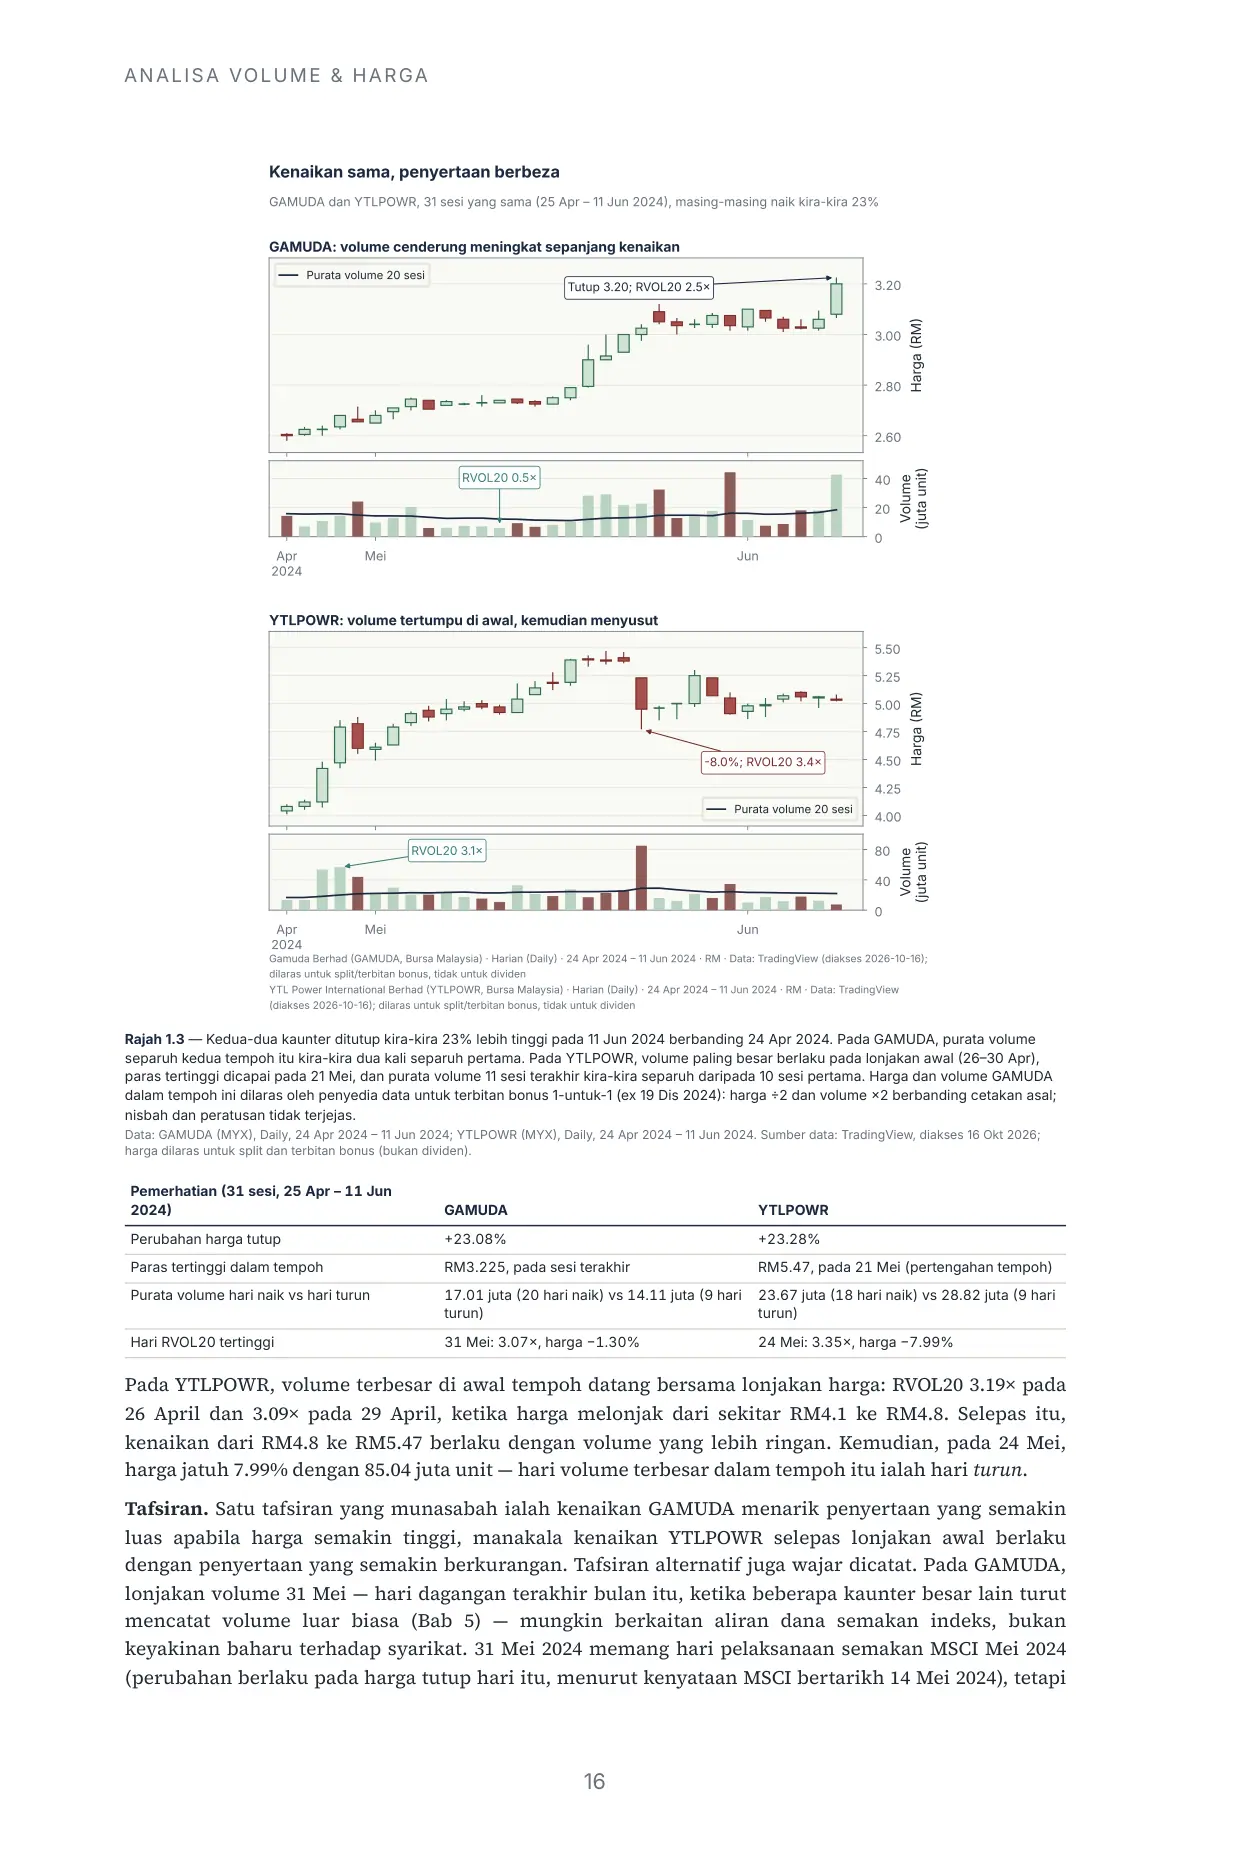
Halaman 16 ANALISA VOLUME & HARGA 16 Rajah 1.3 — Kedua-dua kaunter ditutup kira-kira 23% lebih tinggi pada 11 Jun 2024 berbanding 24 Apr 2024. Pada GAMUDA, purata volume separuh kedua tempoh itu kira-kira dua kali separuh pertama. Pada YTLPOWR, volume paling besar berlaku pada lonjakan awal (26–30 Apr), paras tertinggi dicapai pada 21 Mei, dan purata volume 11 sesi terakhir kira-kira separuh daripada 10 sesi pertama. Harga dan volume GAMUDA dalam tempoh ini dilaras oleh penyedia data untuk terbitan bonus 1-untuk-1 (ex 19 Dis 2024): harga ÷2 dan volume ×2 berbanding cetakan asal; nisbah dan peratusan tidak terjejas. Data: GAMUDA (MYX), Daily, 24 Apr 2024 – 11 Jun 2024; YTLPOWR (MYX), Daily, 24 Apr 2024 – 11 Jun 2024. Sumber data: TradingView, diakses 16 Okt 2026; harga dilaras untuk split dan terbitan bonus (bukan dividen). Pemerhatian (31 sesi, 25 Apr – 11 Jun 2024) GAMUDA YTLPOWR Perubahan harga tutup +23.08% +23.28% Paras tertinggi dalam tempoh RM3.225, pada sesi terakhir RM5.47, pada 21 Mei (pertengahan tempoh) Purata volume hari naik vs hari turun 17.01 juta (20 hari naik) vs 14.11 juta (9 hari turun) 23.67 juta (18 hari naik) vs 28.82 juta (9 hari turun) Hari RVOL20 tertinggi 31 Mei: 3.07×, harga −1.30% 24 Mei: 3.35×, harga −7.99% Pada YTLPOWR, volume terbesar di awal tempoh datang bersama lonjakan harga: RVOL20 3.19× pada 26 April dan 3.09× pada 29 April, ketika harga melonjak dari sekitar RM4.1 ke RM4.8. Selepas itu, kenaikan dari RM4.8 ke RM5.47 berlaku dengan volume yang lebih ringan. Kemudian, pada 24 Mei, harga jatuh 7.99% dengan 85.04 juta unit — hari volume terbesar dalam tempoh itu ialah hari turun. Tafsiran. Satu tafsiran yang munasabah ialah kenaikan GAMUDA menarik penyertaan yang semakin luas apabila harga semakin tinggi, manakala kenaikan YTLPOWR selepas lonjakan awal berlaku dengan penyertaan yang semakin berkurangan. Tafsiran alternatif juga wajar dicatat. Pada GAMUDA, lonjakan volume 31 Mei — hari dagangan terakhir bulan itu, ketika beberapa kaunter besar lain turut mencatat volume luar biasa (Bab 5) — mungkin berkaitan aliran dana semakan indeks, bukan keyakinan baharu terhadap syarikat. 31 Mei 2024 memang hari pelaksanaan semakan MSCI Mei 2024 (perubahan berlaku pada harga tutup hari itu, menurut kenyataan MSCI bertarikh 14 Mei 2024), tetapi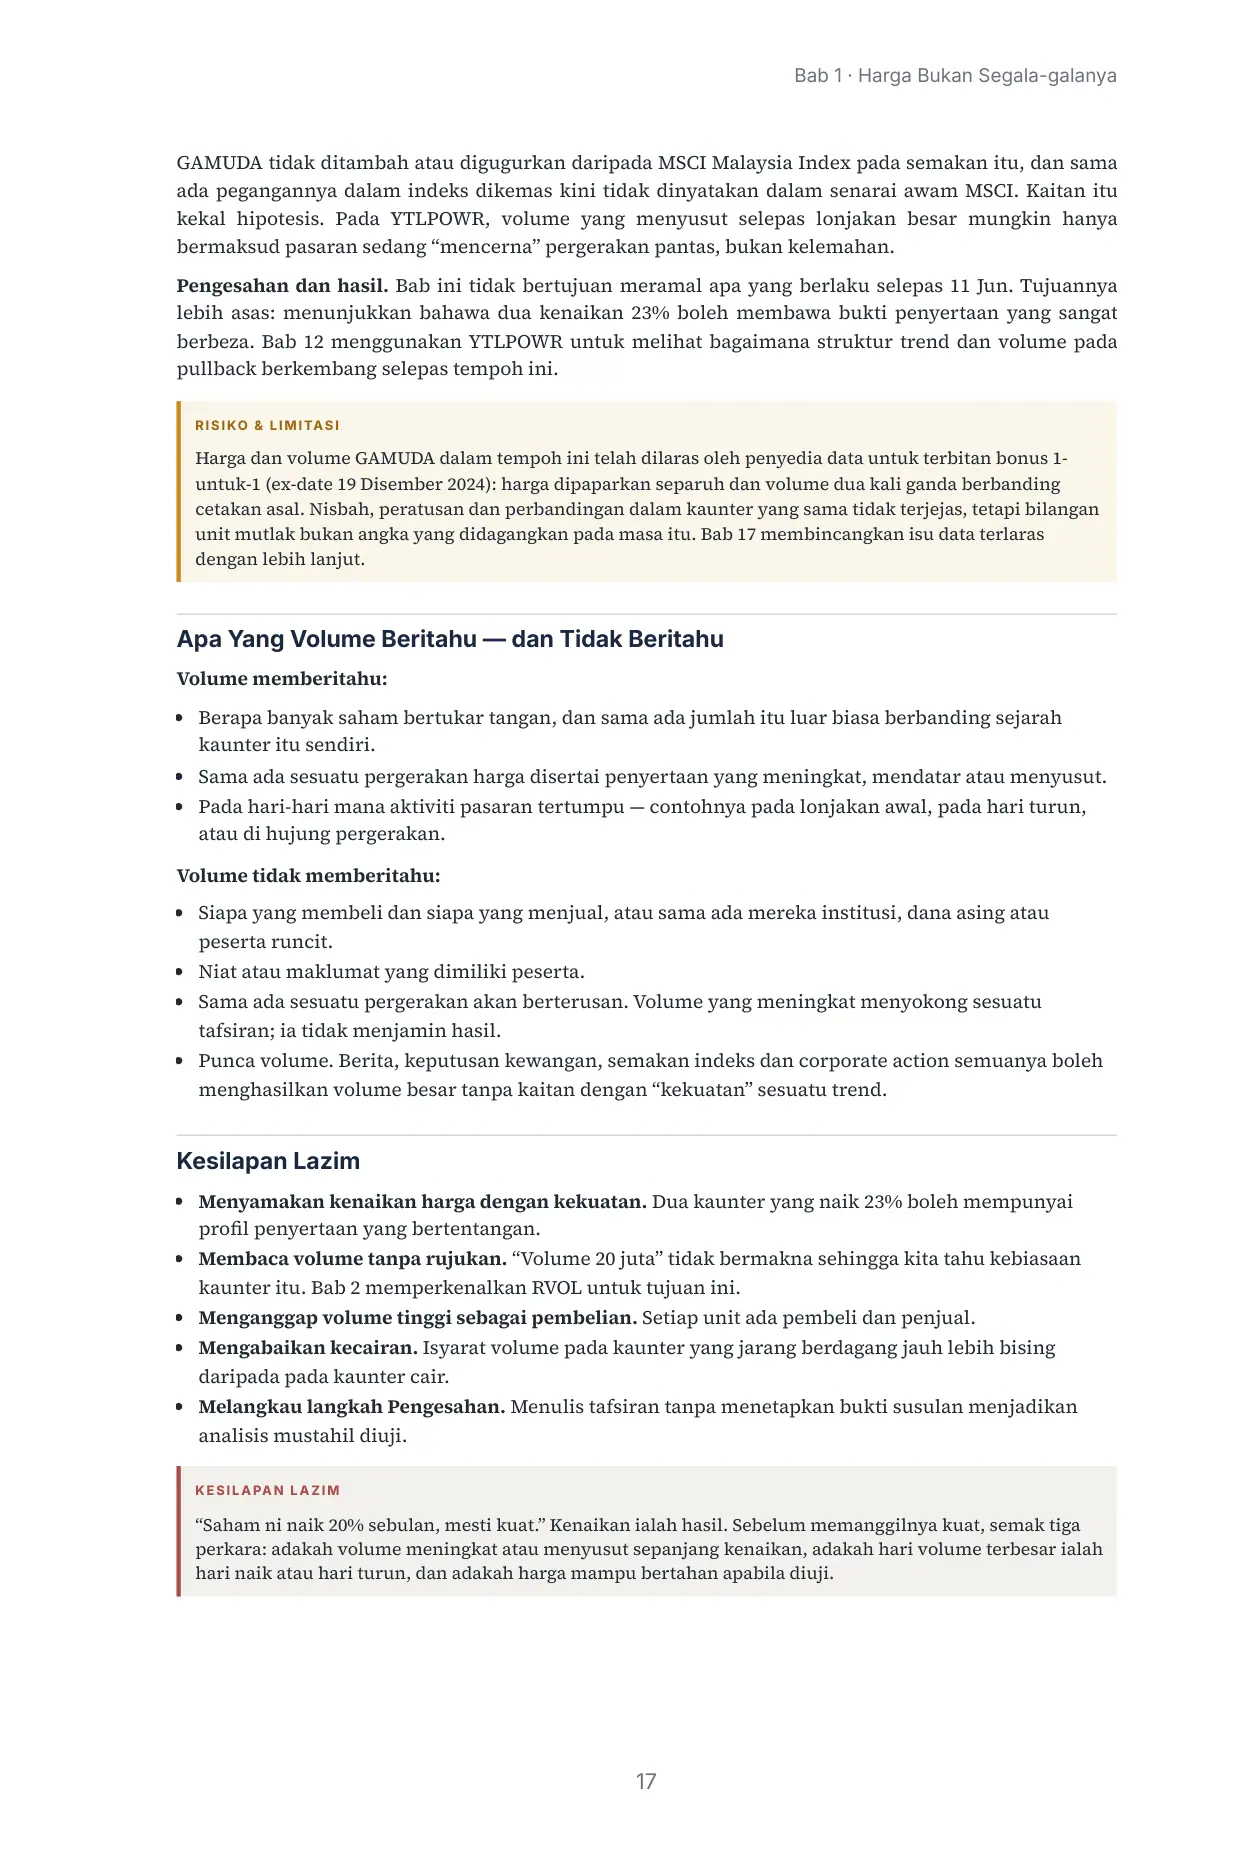
Halaman 17 Bab 1 · Harga Bukan Segala-galanya 17 GAMUDA tidak ditambah atau digugurkan daripada MSCI Malaysia Index pada semakan itu, dan sama ada pegangannya dalam indeks dikemas kini tidak dinyatakan dalam senarai awam MSCI. Kaitan itu kekal hipotesis. Pada YTLPOWR, volume yang menyusut selepas lonjakan besar mungkin hanya bermaksud pasaran sedang “mencerna” pergerakan pantas, bukan kelemahan. Pengesahan dan hasil. Bab ini tidak bertujuan meramal apa yang berlaku selepas 11 Jun. Tujuannya lebih asas: menunjukkan bahawa dua kenaikan 23% boleh membawa bukti penyertaan yang sangat berbeza. Bab 12 menggunakan YTLPOWR untuk melihat bagaimana struktur trend dan volume pada pullback berkembang selepas tempoh ini. RISIKO & LIMITASI Harga dan volume GAMUDA dalam tempoh ini telah dilaras oleh penyedia data untuk terbitan bonus 1- untuk-1 (ex-date 19 Disember 2024): harga dipaparkan separuh dan volume dua kali ganda berbanding cetakan asal. Nisbah, peratusan dan perbandingan dalam kaunter yang sama tidak terjejas, tetapi bilangan unit mutlak bukan angka yang didagangkan pada masa itu. Bab 17 membincangkan isu data terlaras dengan lebih lanjut. Apa Yang Volume Beritahu — dan Tidak Beritahu Volume memberitahu: Berapa banyak saham bertukar tangan, dan sama ada jumlah itu luar biasa berbanding sejarah kaunter itu sendiri. Sama ada sesuatu pergerakan harga disertai penyertaan yang meningkat, mendatar atau menyusut. Pada hari-hari mana aktiviti pasaran tertumpu — contohnya pada lonjakan awal, pada hari turun, atau di hujung pergerakan. Volume tidak memberitahu: Siapa yang membeli dan siapa yang menjual, atau sama ada mereka institusi, dana asing atau peserta runcit. Niat atau maklumat yang dimiliki peserta. Sama ada sesuatu pergerakan akan berterusan. Volume yang meningkat menyokong sesuatu tafsiran; ia tidak menjamin hasil. Punca volume. Berita, keputusan kewangan, semakan indeks dan corporate action semuanya boleh menghasilkan volume besar tanpa kaitan dengan “kekuatan” sesuatu trend. Kesilapan Lazim Menyamakan kenaikan harga dengan kekuatan. Dua kaunter yang naik 23% boleh mempunyai profil penyertaan yang bertentangan. Membaca volume tanpa rujukan. “Volume 20 juta” tidak bermakna sehingga kita tahu kebiasaan kaunter itu. Bab 2 memperkenalkan RVOL untuk tujuan ini. Menganggap volume tinggi sebagai pembelian. Setiap unit ada pembeli dan penjual. Mengabaikan kecairan. Isyarat volume pada kaunter yang jarang berdagang jauh lebih bising daripada pada kaunter cair. Melangkau langkah Pengesahan. Menulis tafsiran tanpa menetapkan bukti susulan menjadikan analisis mustahil diuji. KESILAPAN LAZIM “Saham ni naik 20% sebulan, mesti kuat.” Kenaikan ialah hasil. Sebelum memanggilnya kuat, semak tiga perkara: adakah volume meningkat atau menyusut sepanjang kenaikan, adakah hari volume terbesar ialah hari naik atau hari turun, dan adakah harga mampu bertahan apabila diuji.
Halaman 18 ANALISA VOLUME & HARGA 18 Checklist Analisis Latihan Pembaca 1. Lihat semula carta GAMUDA dan YTLPOWR dalam bab ini. Tanpa merujuk teks, tulis tiga pemerhatian volume bagi setiap kaunter dalam bentuk yang boleh disemak (angka, tarikh). Kemudian tulis satu tafsiran dan satu tafsiran alternatif bagi setiap kaunter. 2. Pilih dua kaunter Bursa yang naik pada kadar hampir sama dalam tempoh yang sama. Bahagikan tempoh itu kepada dua dan kira purata volume harian bagi setiap separuh. Kaunter mana yang menunjukkan penyertaan meningkat? 3. Tulis semula ayat ini mengikut disiplin empat langkah: “Kaunter XYZ breakout dengan volume besar, institusi dah masuk, mesti naik lagi.” 4. Senaraikan tiga sebab bukan tingkah laku yang boleh menyebabkan volume luar biasa tinggi pada satu hari. Panduan ringkas: (3) Contoh: Pemerhatian — “Harga ditutup di atas paras resistance dengan volume X kali purata 20 sesi.” Tafsiran — “Konsisten dengan penyertaan yang meningkat; alternatif: reaksi sementara kepada berita.” Pengesahan — “Dalam 3 sesi, ada harga tutup lebih tinggi dengan volume sekurang-kurangnya pada paras purata.” Hasil — direkod kemudian. (4) Contoh: semakan indeks, tarikh ex-dividen, dagangan blok yang dirundingkan. Rumusan Bab Harga memberitahu di mana pasaran bersetuju dan sejauh mana ia bergerak; ia tidak memberitahu berapa luas penyertaan di sebalik pergerakan itu. Kenaikan harga ialah hasil. Kekuatan dinilai melalui penyertaan yang menyokong hasil itu dan keupayaan harga bertahan apabila diuji. Volume ialah bukti penyertaan, bukan bukti niat atau identiti peserta. Dua kenaikan yang sama besar boleh membawa profil penyertaan yang bertentangan; soalan bila volume terbesar berlaku — di awal, di hujung, pada hari naik atau hari turun — sering lebih bermaklumat daripada saiz kenaikan itu sendiri. Kecairan menentukan sejauh mana bacaan volume boleh dipercayai. Setiap analisis dalam buku ini mengikut urutan Pemerhatian → Tafsiran → Pengesahan → Hasil, dan setiap titik keputusan dinilai melalui tiga senario: bullish, bearish dan tiada dagangan. Apakah perubahan harga dalam tempoh yang saya kaji, dan di mana paras tertinggi serta terendahnya berlaku? ☐ Adakah purata volume meningkat, mendatar atau menyusut sepanjang pergerakan? ☐ Adakah volume lebih tinggi pada hari naik atau pada hari turun? ☐ Adakah kaunter ini cukup cair untuk bacaan volume dipercayai? ☐ Adakah terdapat peristiwa luar (berita, keputusan kewangan, semakan indeks, corporate action) yang menjelaskan volume luar biasa? ☐ Sudahkah saya menulis pemerhatian, tafsiran (dengan alternatif) dan bukti pengesahan secara berasingan? ☐
Bab 2 — Memahami Volume di Bursa MalaysiaHalaman 19 Bab 2 · Memahami Volume di Bursa Malaysia 19 B A H AG I A N I · M E M A H A M I B A H A S A PA S A R A N 02 Memahami Volume di Bursa Malaysia Pembukaan “Hari ini dah 10 juta unit bertukar tangan!” Ayat seperti ini kerap muncul dalam kumpulan sembang pelabur. Bunyinya besar. Tetapi 10 juta unit bagi sebuah bank besar dan 10 juta unit bagi sebuah kaunter kecil di Pasaran ACE ialah dua perkara yang sangat berbeza — dari segi nilai ringgit, dari segi kebiasaan kaunter itu, dan dari segi apa yang boleh kita simpulkan. Bab 1 menetapkan bahawa volume ialah bukti penyertaan. Bab ini menjawab soalan seterusnya: bagaimana kita mengukur penyertaan itu dengan betul? Kita akan membezakan unit dan lot, volume dan nilai dagangan, purata dan median, serta memperkenalkan ukuran yang akan digunakan di seluruh buku: RVOL20. Kita juga akan melihat mengapa harga saham semata-mata tidak memberitahu apa-apa tentang kecairan, dan mengapa membandingkan volume antara dua kaunter memerlukan langkah tambahan. Objektif Pembelajaran Selepas bab ini, anda sepatutnya boleh: Menukar volume antara unit dan lot, serta mengira anggaran nilai dagangan dalam RM. Membezakan volume, nilai dagangan, turnover dan purata volume harian (ADV), termasuk bila median lebih sesuai daripada purata. Mengira dan mentafsir RVOL20 mengikut definisi buku ini. Mengenal pasti volume spike dan volume dry-up, serta menerangkan mengapa kedua-duanya memerlukan konteks. Menerangkan peranan free float, perbezaan volume intraday dan volume harian penuh, dan mengapa harga saham tidak menunjukkan kecairan. Konsep Utama Unit dan lot Volume dalam data harian ialah bilangan unit saham yang bertukar tangan dalam sesi itu. Di Bursa, unit dagangan standard ialah board lot = 100 unit (Bursa Malaysia, “Board Lot”; Trading Manual v39, berkuat kuasa 28 Ogos 2026). Kuantiti 1 hingga 99 unit ialah odd lot dan didagangkan dalam pasaran berasingan; Bab 15 menerangkan mekanismenya. Masalah praktikal timbul kerana platform berbeza memaparkan volume dalam unit yang berbeza. Sesetengah platform broker memaparkan volume dalam lot, manakala penyedia carta seperti yang digunakan dalam buku ini memaparkan unit. Penukarannya mudah: Volume (lot) = Volume (unit) ÷ 100 1,200 lot = 120,000 unit Jika anda membandingkan angka dari dua sumber dan jawapannya berbeza tepat 100 kali ganda, hampir pasti satu dalam unit dan satu lagi dalam lot. Semua angka volume dalam buku ini dinyatakan dalam unit, kecuali dinyatakan sebaliknya.
Halaman 20 ANALISA VOLUME & HARGA 20 Volume berbanding nilai dagangan Volume mengira saham. Nilai dagangan mengira ringgit. Kedua-duanya penting, tetapi untuk soalan yang berbeza. Volume sesuai untuk membandingkan sesuatu kaunter dengan dirinya sendiri dari hari ke hari. Nilai dagangan lebih sesuai untuk membandingkan antara kaunter, kerana ia mengambil kira harga. Ilustrasi di bawah menunjukkan idea asasnya: 10 juta unit pada RM0.10 dan 1 juta unit pada RM1.00 kedua-duanya bernilai RM1 juta. Timbunan saham kaunter murah kelihatan jauh lebih tinggi, tetapi jumlah wang yang berpusing sama. Rajah 2.1 — Bilangan unit yang besar tidak semestinya bermaksud nilai dagangan yang besar. Data OHLCV harian tidak mengandungi nilai dagangan sebenar setiap transaksi. Dalam buku ini, kita menggunakan anggaran: Anggaran nilai dagangan (RM) = Volume × (High + Low + Close) ÷ 3 Ini ialah anggaran. Nilai sebenar yang dilaporkan oleh bursa boleh berbeza kerana dagangan tidak berlaku sekata pada harga purata tersebut. Turnover dan ADV Perkataan turnover digunakan dengan lebih daripada satu maksud. Dalam laporan pasaran harian, ia kadangkala merujuk kepada bilangan unit yang didagangkan dan kadangkala kepada nilai dagangan dalam RM — sering kedua-duanya muncul dalam ayat yang sama. Dalam sesetengah buku teks pula, turnover bermaksud nisbah — volume dibahagi bilangan saham diterbitkan — yang mengukur berapa kerap saham sesebuah syarikat bertukar tangan. Apabila anda menemui istilah ini, semak maksud yang digunakan. ADV (average daily volume atau average daily value) ialah purata harian dalam sesuatu tempoh. Di peringkat pasaran, Bursa melaporkan ADV dalam bentuk nilai. Contohnya, ADV dagangan atas pasaran (on-market trades) bagi FY2024 ialah kira-kira RM3,150 juta, naik 52.9% berbanding FY2023 (Bursa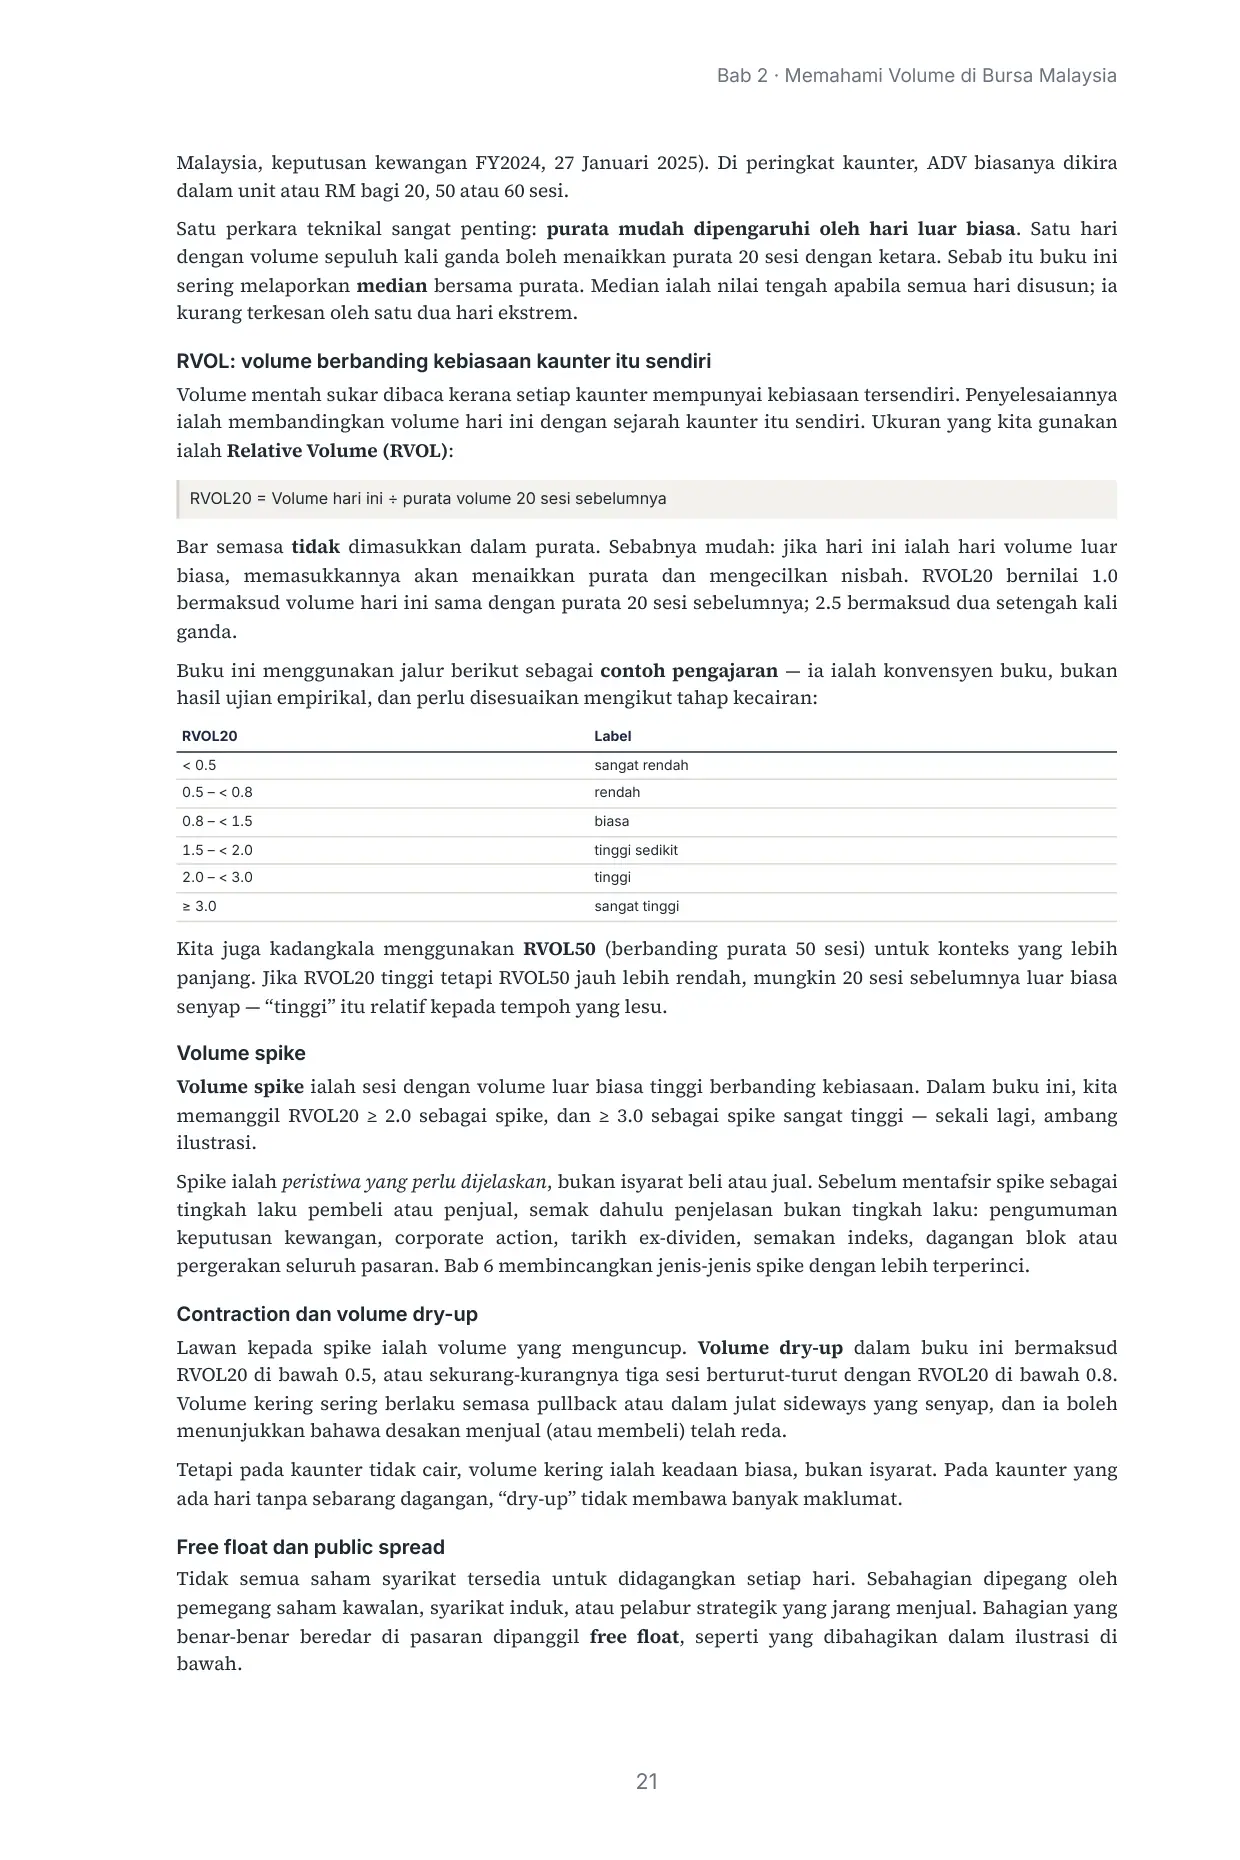
Halaman 21 Bab 2 · Memahami Volume di Bursa Malaysia 21 Malaysia, keputusan kewangan FY2024, 27 Januari 2025). Di peringkat kaunter, ADV biasanya dikira dalam unit atau RM bagi 20, 50 atau 60 sesi. Satu perkara teknikal sangat penting: purata mudah dipengaruhi oleh hari luar biasa. Satu hari dengan volume sepuluh kali ganda boleh menaikkan purata 20 sesi dengan ketara. Sebab itu buku ini sering melaporkan median bersama purata. Median ialah nilai tengah apabila semua hari disusun; ia kurang terkesan oleh satu dua hari ekstrem. RVOL: volume berbanding kebiasaan kaunter itu sendiri Volume mentah sukar dibaca kerana setiap kaunter mempunyai kebiasaan tersendiri. Penyelesaiannya ialah membandingkan volume hari ini dengan sejarah kaunter itu sendiri. Ukuran yang kita gunakan ialah Relative Volume (RVOL): RVOL20 = Volume hari ini ÷ purata volume 20 sesi sebelumnya Bar semasa tidak dimasukkan dalam purata. Sebabnya mudah: jika hari ini ialah hari volume luar biasa, memasukkannya akan menaikkan purata dan mengecilkan nisbah. RVOL20 bernilai 1.0 bermaksud volume hari ini sama dengan purata 20 sesi sebelumnya; 2.5 bermaksud dua setengah kali ganda. Buku ini menggunakan jalur berikut sebagai contoh pengajaran — ia ialah konvensyen buku, bukan hasil ujian empirikal, dan perlu disesuaikan mengikut tahap kecairan: RVOL20 Label < 0.5 sangat rendah 0.5 – < 0.8 rendah 0.8 – < 1.5 biasa 1.5 – < 2.0 tinggi sedikit 2.0 – < 3.0 tinggi ≥ 3.0 sangat tinggi Kita juga kadangkala menggunakan RVOL50 (berbanding purata 50 sesi) untuk konteks yang lebih panjang. Jika RVOL20 tinggi tetapi RVOL50 jauh lebih rendah, mungkin 20 sesi sebelumnya luar biasa senyap — “tinggi” itu relatif kepada tempoh yang lesu. Volume spike Volume spike ialah sesi dengan volume luar biasa tinggi berbanding kebiasaan. Dalam buku ini, kita memanggil RVOL20 ≥ 2.0 sebagai spike, dan ≥ 3.0 sebagai spike sangat tinggi — sekali lagi, ambang ilustrasi. Spike ialah peristiwa yang perlu dijelaskan, bukan isyarat beli atau jual. Sebelum mentafsir spike sebagai tingkah laku pembeli atau penjual, semak dahulu penjelasan bukan tingkah laku: pengumuman keputusan kewangan, corporate action, tarikh ex-dividen, semakan indeks, dagangan blok atau pergerakan seluruh pasaran. Bab 6 membincangkan jenis-jenis spike dengan lebih terperinci. Contraction dan volume dry-up Lawan kepada spike ialah volume yang menguncup. Volume dry-up dalam buku ini bermaksud RVOL20 di bawah 0.5, atau sekurang-kurangnya tiga sesi berturut-turut dengan RVOL20 di bawah 0.8. Volume kering sering berlaku semasa pullback atau dalam julat sideways yang senyap, dan ia boleh menunjukkan bahawa desakan menjual (atau membeli) telah reda. Tetapi pada kaunter tidak cair, volume kering ialah keadaan biasa, bukan isyarat. Pada kaunter yang ada hari tanpa sebarang dagangan, “dry-up” tidak membawa banyak maklumat. Free float dan public spread Tidak semua saham syarikat tersedia untuk didagangkan setiap hari. Sebahagian dipegang oleh pemegang saham kawalan, syarikat induk, atau pelabur strategik yang jarang menjual. Bahagian yang benar-benar beredar di pasaran dipanggil free float, seperti yang dibahagikan dalam ilustrasi di bawah.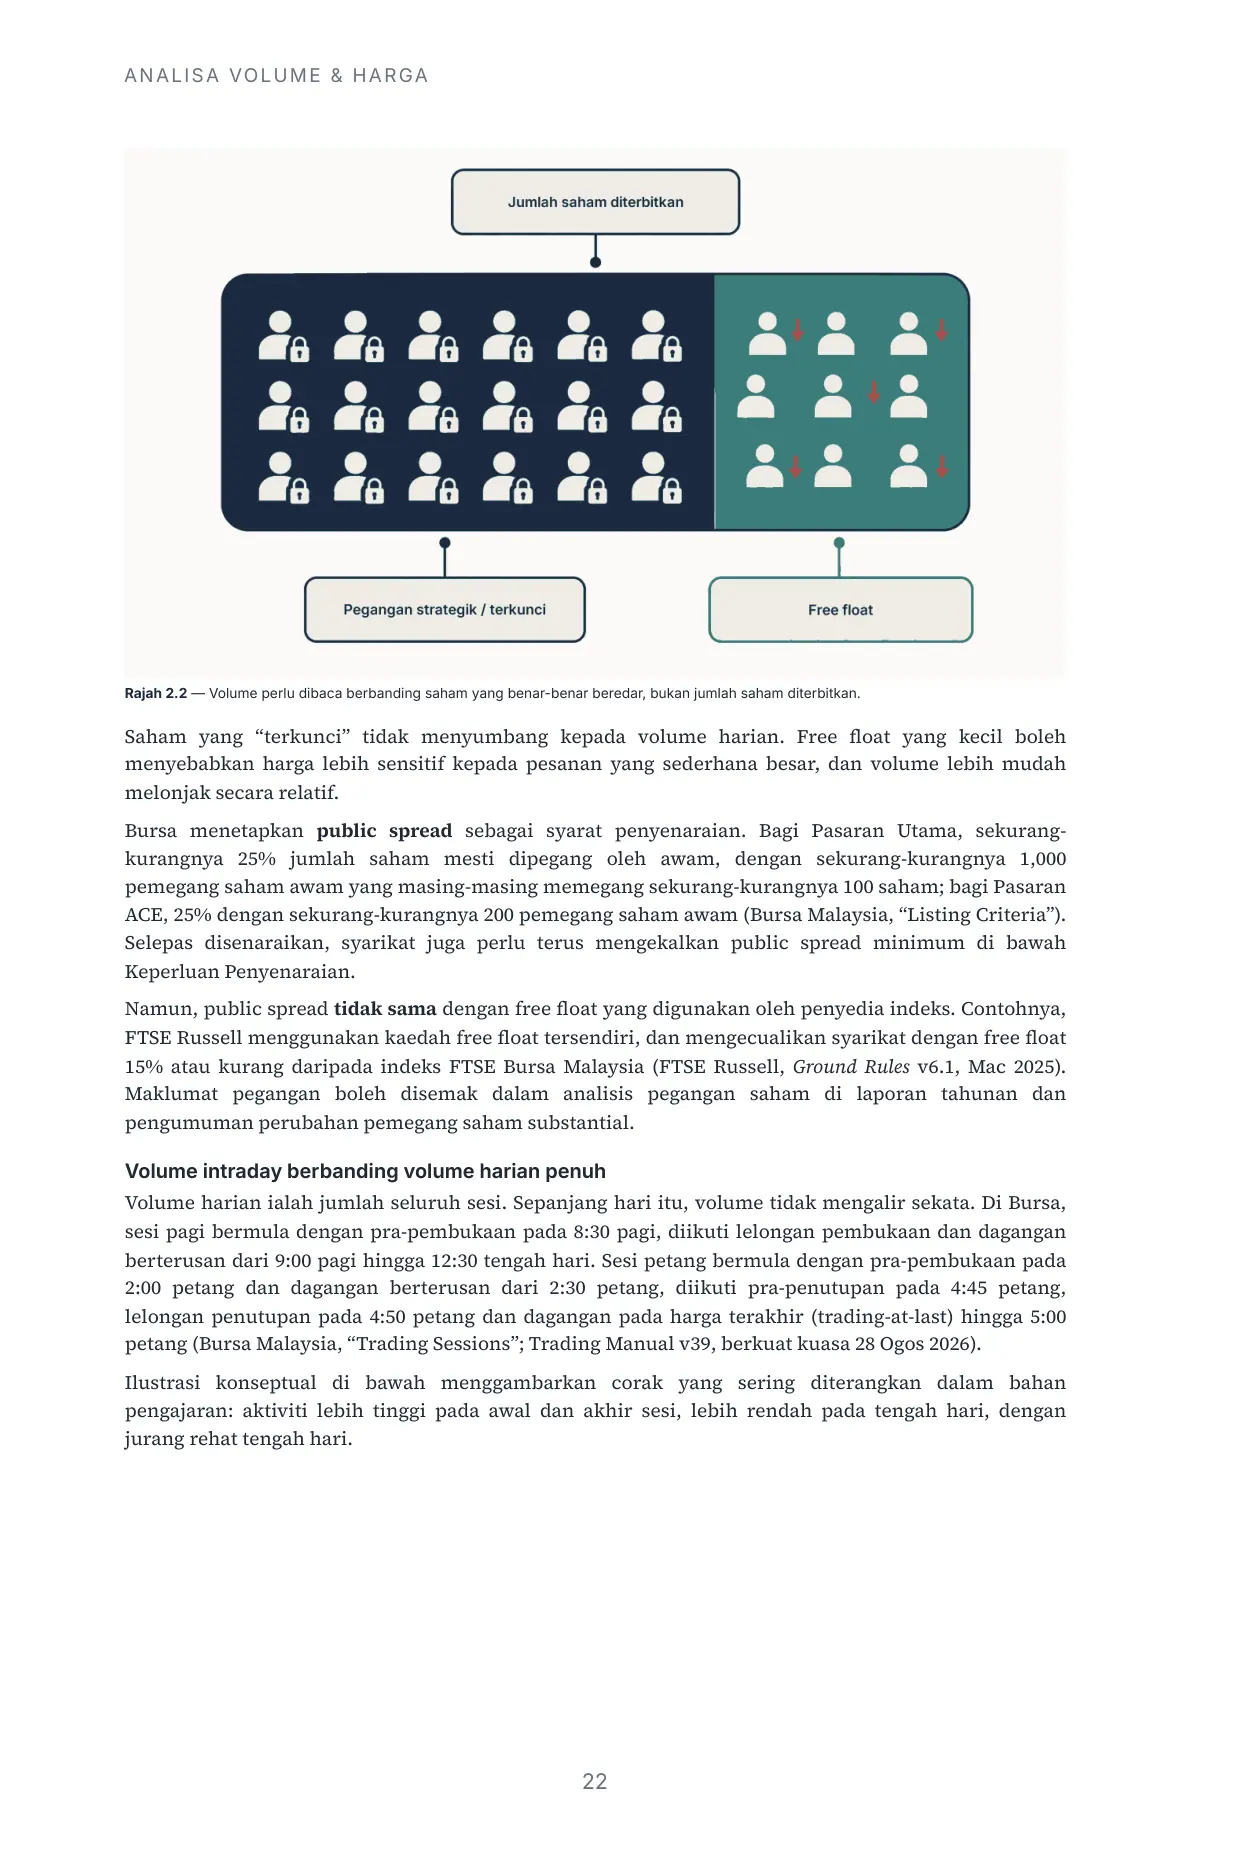
Halaman 22 ANALISA VOLUME & HARGA 22 Rajah 2.2 — Volume perlu dibaca berbanding saham yang benar-benar beredar, bukan jumlah saham diterbitkan. Saham yang “terkunci” tidak menyumbang kepada volume harian. Free float yang kecil boleh menyebabkan harga lebih sensitif kepada pesanan yang sederhana besar, dan volume lebih mudah melonjak secara relatif. Bursa menetapkan public spread sebagai syarat penyenaraian. Bagi Pasaran Utama, sekurang- kurangnya 25% jumlah saham mesti dipegang oleh awam, dengan sekurang-kurangnya 1,000 pemegang saham awam yang masing-masing memegang sekurang-kurangnya 100 saham; bagi Pasaran ACE, 25% dengan sekurang-kurangnya 200 pemegang saham awam (Bursa Malaysia, “Listing Criteria”). Selepas disenaraikan, syarikat juga perlu terus mengekalkan public spread minimum di bawah Keperluan Penyenaraian. Namun, public spread tidak sama dengan free float yang digunakan oleh penyedia indeks. Contohnya, FTSE Russell menggunakan kaedah free float tersendiri, dan mengecualikan syarikat dengan free float 15% atau kurang daripada indeks FTSE Bursa Malaysia (FTSE Russell, Ground Rules v6.1, Mac 2025). Maklumat pegangan boleh disemak dalam analisis pegangan saham di laporan tahunan dan pengumuman perubahan pemegang saham substantial. Volume intraday berbanding volume harian penuh Volume harian ialah jumlah seluruh sesi. Sepanjang hari itu, volume tidak mengalir sekata. Di Bursa, sesi pagi bermula dengan pra-pembukaan pada 8:30 pagi, diikuti lelongan pembukaan dan dagangan berterusan dari 9:00 pagi hingga 12:30 tengah hari. Sesi petang bermula dengan pra-pembukaan pada 2:00 petang dan dagangan berterusan dari 2:30 petang, diikuti pra-penutupan pada 4:45 petang, lelongan penutupan pada 4:50 petang dan dagangan pada harga terakhir (trading-at-last) hingga 5:00 petang (Bursa Malaysia, “Trading Sessions”; Trading Manual v39, berkuat kuasa 28 Ogos 2026). Ilustrasi konseptual di bawah menggambarkan corak yang sering diterangkan dalam bahan pengajaran: aktiviti lebih tinggi pada awal dan akhir sesi, lebih rendah pada tengah hari, dengan jurang rehat tengah hari.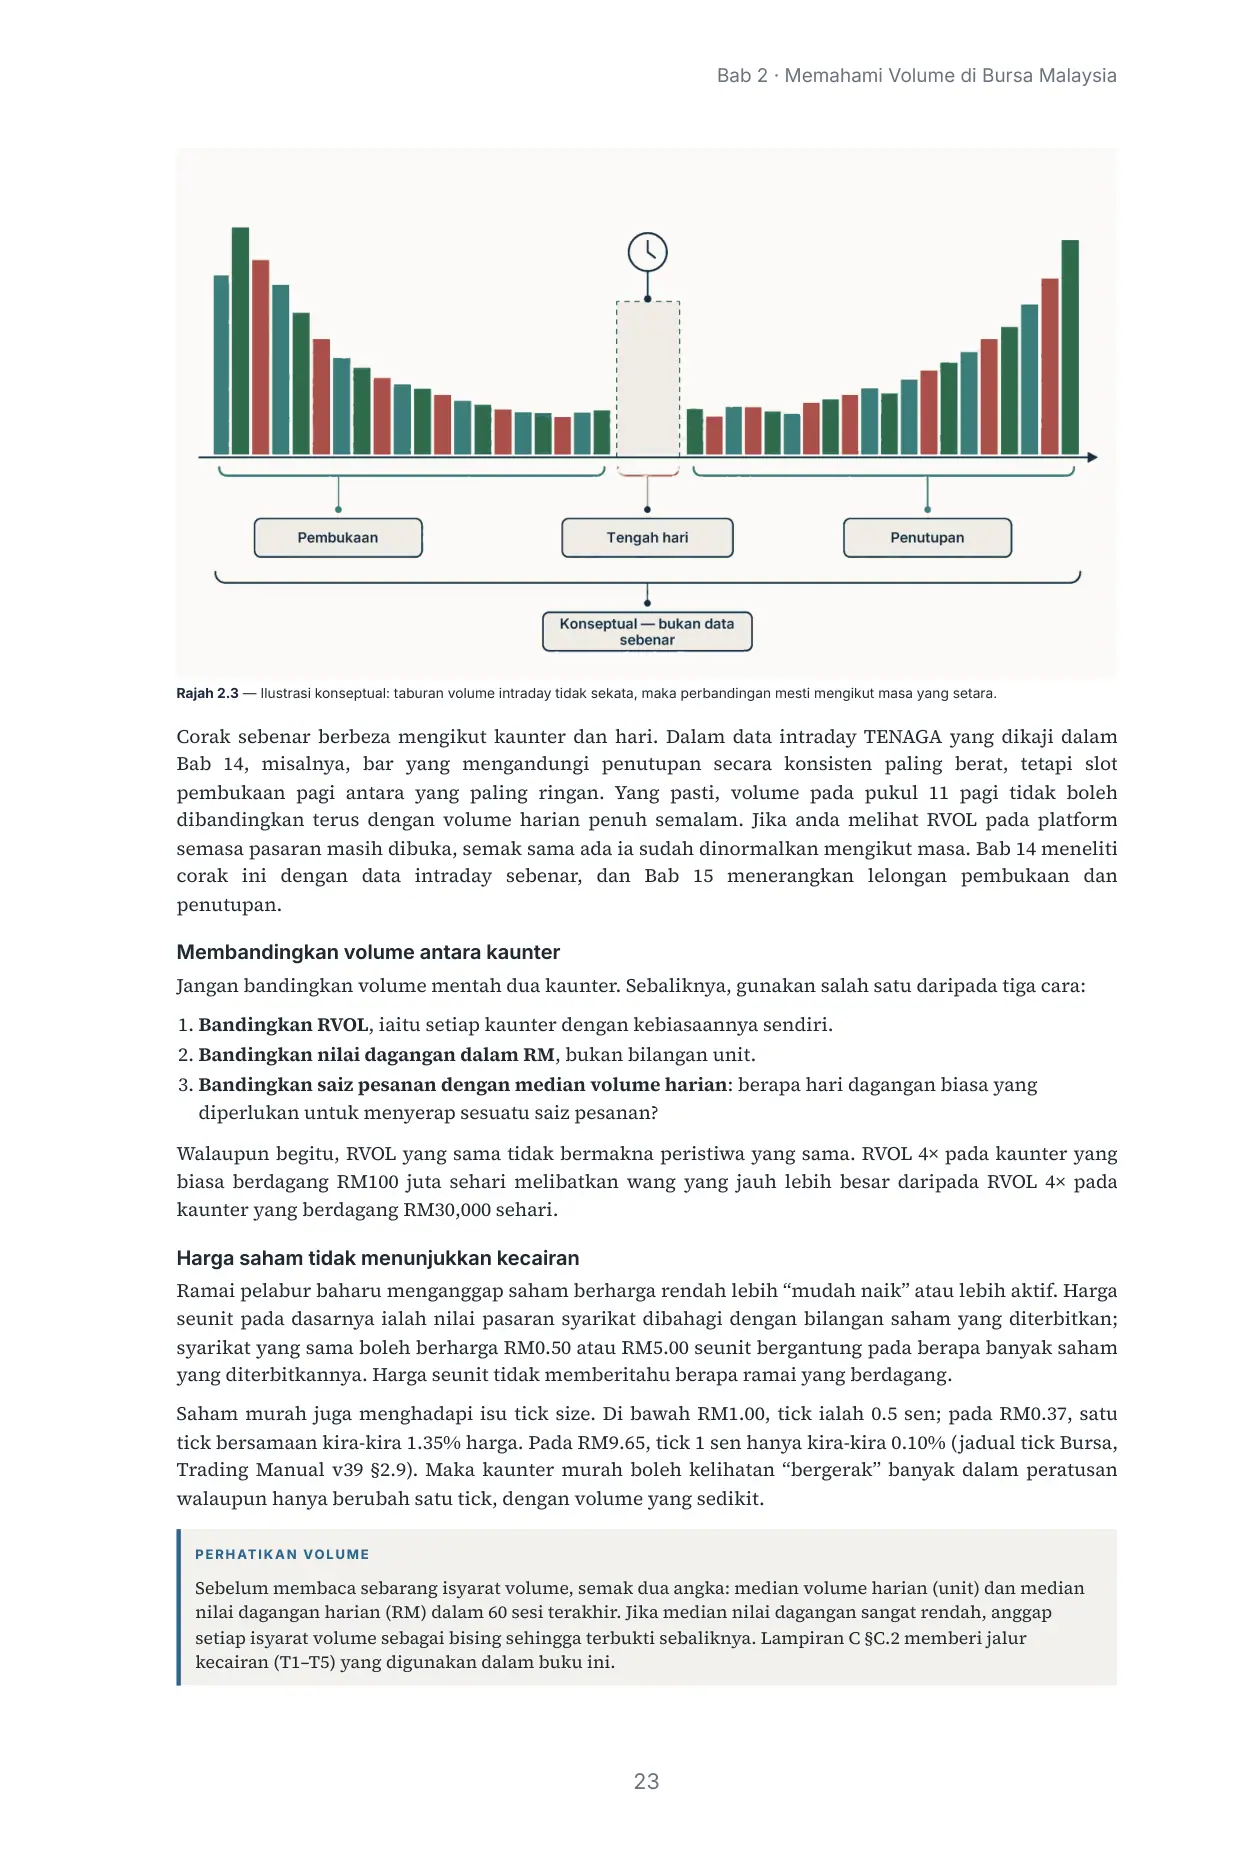
Halaman 23 Bab 2 · Memahami Volume di Bursa Malaysia 23 Rajah 2.3 — Ilustrasi konseptual: taburan volume intraday tidak sekata, maka perbandingan mesti mengikut masa yang setara. Corak sebenar berbeza mengikut kaunter dan hari. Dalam data intraday TENAGA yang dikaji dalam Bab 14, misalnya, bar yang mengandungi penutupan secara konsisten paling berat, tetapi slot pembukaan pagi antara yang paling ringan. Yang pasti, volume pada pukul 11 pagi tidak boleh dibandingkan terus dengan volume harian penuh semalam. Jika anda melihat RVOL pada platform semasa pasaran masih dibuka, semak sama ada ia sudah dinormalkan mengikut masa. Bab 14 meneliti corak ini dengan data intraday sebenar, dan Bab 15 menerangkan lelongan pembukaan dan penutupan. Membandingkan volume antara kaunter Jangan bandingkan volume mentah dua kaunter. Sebaliknya, gunakan salah satu daripada tiga cara: 1. Bandingkan RVOL, iaitu setiap kaunter dengan kebiasaannya sendiri. 2. Bandingkan nilai dagangan dalam RM, bukan bilangan unit. 3. Bandingkan saiz pesanan dengan median volume harian: berapa hari dagangan biasa yang diperlukan untuk menyerap sesuatu saiz pesanan? Walaupun begitu, RVOL yang sama tidak bermakna peristiwa yang sama. RVOL 4× pada kaunter yang biasa berdagang RM100 juta sehari melibatkan wang yang jauh lebih besar daripada RVOL 4× pada kaunter yang berdagang RM30,000 sehari. Harga saham tidak menunjukkan kecairan Ramai pelabur baharu menganggap saham berharga rendah lebih “mudah naik” atau lebih aktif. Harga seunit pada dasarnya ialah nilai pasaran syarikat dibahagi dengan bilangan saham yang diterbitkan; syarikat yang sama boleh berharga RM0.50 atau RM5.00 seunit bergantung pada berapa banyak saham yang diterbitkannya. Harga seunit tidak memberitahu berapa ramai yang berdagang. Saham murah juga menghadapi isu tick size. Di bawah RM1.00, tick ialah 0.5 sen; pada RM0.37, satu tick bersamaan kira-kira 1.35% harga. Pada RM9.65, tick 1 sen hanya kira-kira 0.10% (jadual tick Bursa, Trading Manual v39 §2.9). Maka kaunter murah boleh kelihatan “bergerak” banyak dalam peratusan walaupun hanya berubah satu tick, dengan volume yang sedikit. PERHATIKAN VOLUME Sebelum membaca sebarang isyarat volume, semak dua angka: median volume harian (unit) dan median nilai dagangan harian (RM) dalam 60 sesi terakhir. Jika median nilai dagangan sangat rendah, anggap setiap isyarat volume sebagai bising sehingga terbukti sebaliknya. Lampiran C §C.2 memberi jalur kecairan (T1–T5) yang digunakan dalam buku ini.
Halaman 24 ANALISA VOLUME & HARGA 24 Analogi Mudah Bayangkan dua gerai di pasar malam yang sama. Gerai pertama menjual nasi lemak pada RM5 sebungkus dan melayan 600 pelanggan semalam. Gerai kedua menjual gelang manik pada RM0.50 seutas dan menjual 2,000 utas — kebanyakannya kepada seorang pemborong yang datang sekali sebulan. Jika anda hanya mengira “unit”, gerai gelang kelihatan lebih sibuk. Jika anda mengira ringgit, gerai nasi lemak memutarkan RM3,000 berbanding RM1,000. Dan jika anda bertanya “adakah ini malam biasa?”, jawapannya berbeza lagi: 600 bungkus mungkin biasa bagi gerai nasi lemak, tetapi 2,000 utas ialah luar biasa bagi gerai gelang — dan hampir semuanya datang daripada seorang pembeli. Tiga soalan ini — berapa unit, berapa ringgit, dan berbanding kebiasaan — ialah tiga lensa yang kita gunakan untuk volume. Analogi ini ada had: di pasar malam kita nampak pembeli; di Bursa, kita tidak tahu sama ada lonjakan volume datang daripada seorang atau seribu orang. Contoh Bursa Malaysia MAYBANK dan TASHIN: dua dunia kecairan Kita bandingkan dua kaunter dalam tempoh yang sama, 2 Januari hingga 28 Jun 2024 (119 sesi). MAYBANK ialah kaunter perbankan berpermodalan besar yang berdagang aktif setiap hari. TASHIN ialah kaunter keluli kecil yang mula didagangkan di Pasaran ACE pada 1 Ogos 2019 menurut laporan media ketika itu. Carta bertindan di bawah memaparkan kedua-dua kaunter dengan panel volume masing-masing. Perhatikan skala paksi volume sebelum membandingkan ketinggian bar. Pemerhatian. Ukuran (2 Jan – 28 Jun 2024) MAYBANK TASHIN Median harga tutup RM9.65 RM0.37 Median volume harian 10,354,100 unit (103,541 lot) 81,200 unit (812 lot) Purata volume harian 11,399,927 unit 120,057 unit Median anggaran nilai dagangan harian kira-kira RM98.83 juta kira-kira RM30,018 Hari tanpa dagangan 0 3 Hari dengan julat sifar (High = Low) 0 14 Median julat harian (÷ harga tutup sebelumnya) 0.664% 2.532% Satu tick pada median harga 1 sen, kira-kira 0.10% 0.5 sen, kira-kira 1.35% Beberapa perkara menonjol. Pertama, purata volume TASHIN kira-kira 48% lebih tinggi daripada mediannya, berbanding kira-kira 10% bagi MAYBANK. Ini tanda bahawa volume TASHIN didominasi oleh beberapa hari yang jauh lebih aktif daripada biasa — purata menjadi kurang mewakili hari “biasa”. Kedua, julat harian TASHIN dalam peratusan hampir empat kali MAYBANK, sebahagiannya kerana saiz tick yang kasar. Ketiga, pada hari tanpa dagangan, penyedia data memaparkan candle rata pada harga tutup sebelumnya. Itu bukan dagangan; ia ruang kosong yang diisi.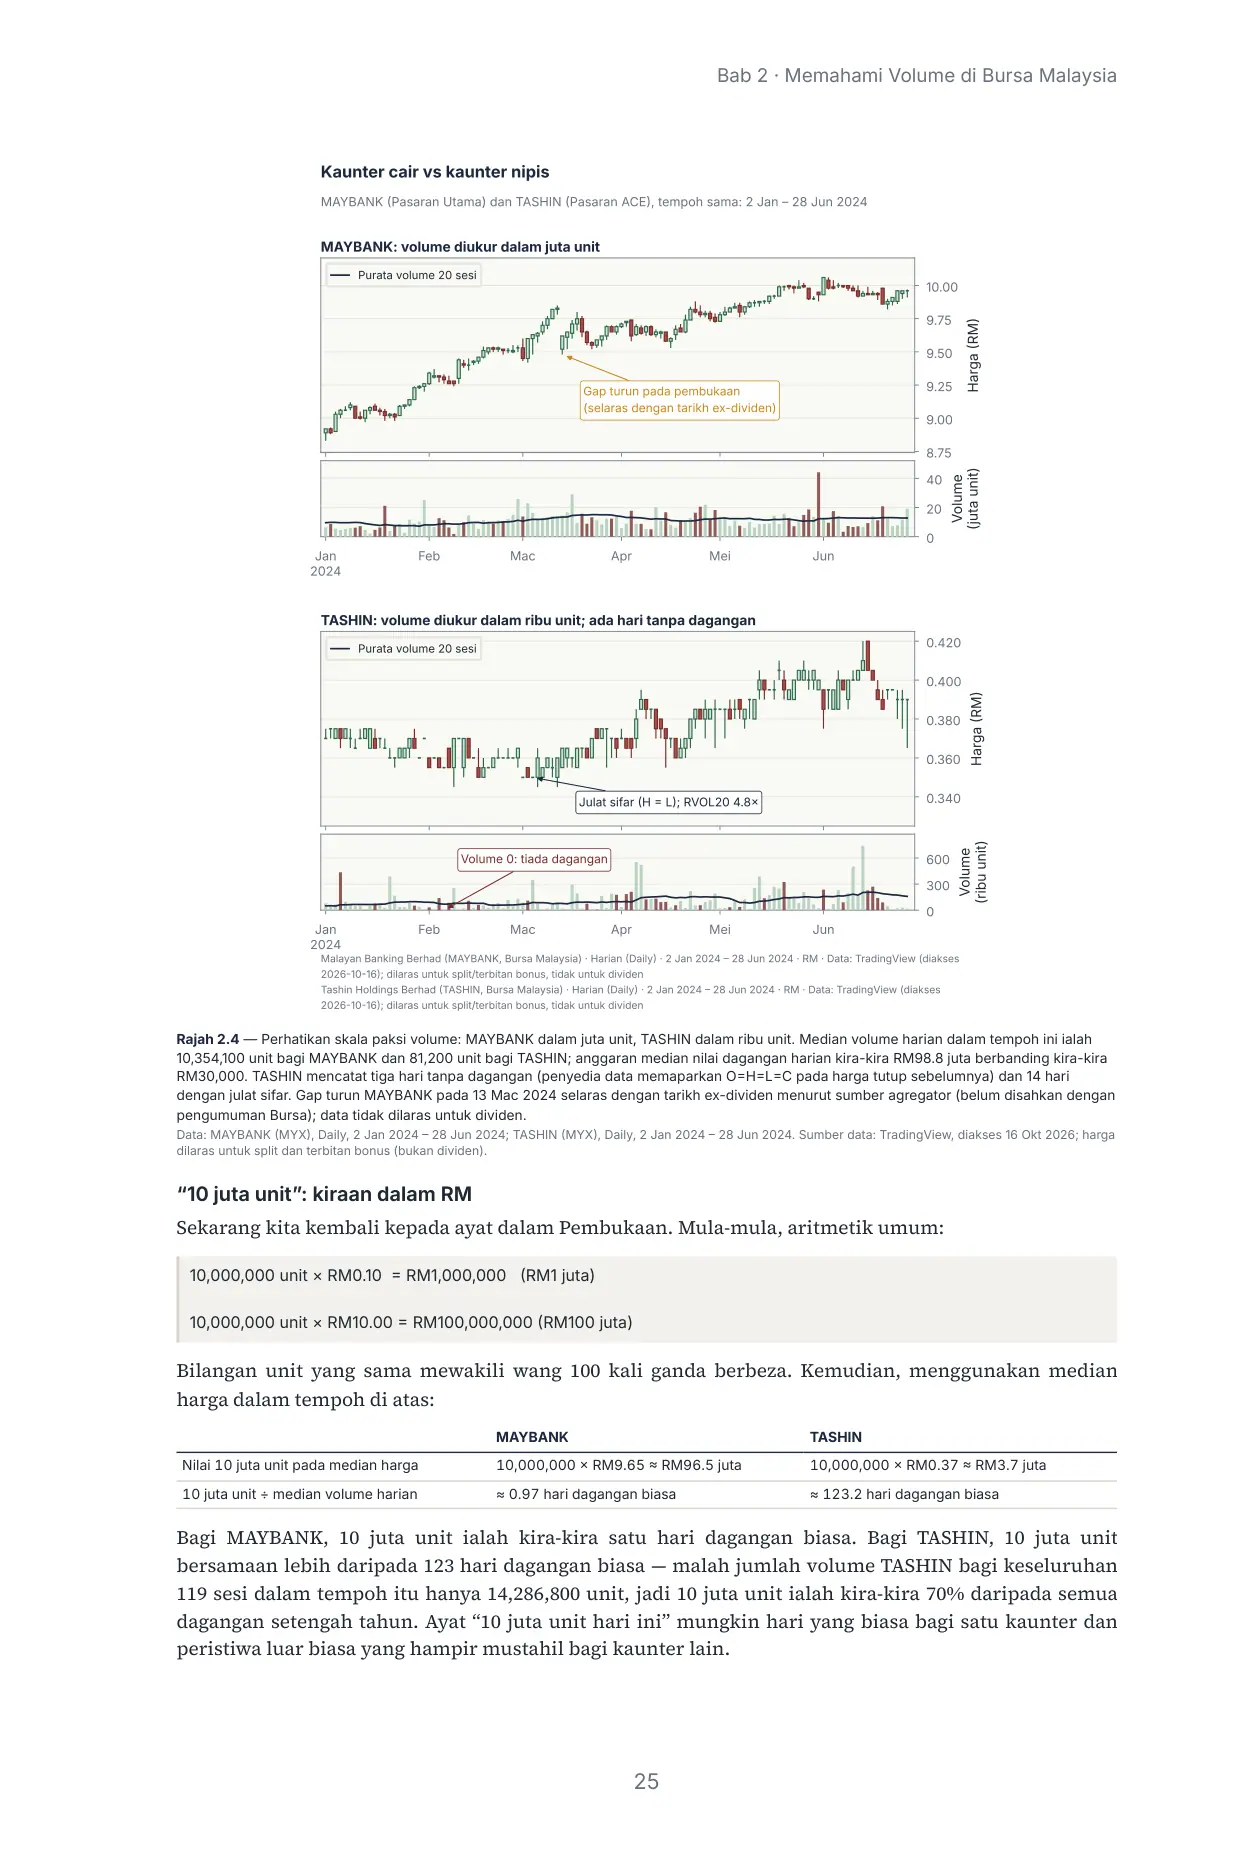
Halaman 25 Bab 2 · Memahami Volume di Bursa Malaysia 25 Rajah 2.4 — Perhatikan skala paksi volume: MAYBANK dalam juta unit, TASHIN dalam ribu unit. Median volume harian dalam tempoh ini ialah 10,354,100 unit bagi MAYBANK dan 81,200 unit bagi TASHIN; anggaran median nilai dagangan harian kira-kira RM98.8 juta berbanding kira-kira RM30,000. TASHIN mencatat tiga hari tanpa dagangan (penyedia data memaparkan O=H=L=C pada harga tutup sebelumnya) dan 14 hari dengan julat sifar. Gap turun MAYBANK pada 13 Mac 2024 selaras dengan tarikh ex-dividen menurut sumber agregator (belum disahkan dengan pengumuman Bursa); data tidak dilaras untuk dividen. Data: MAYBANK (MYX), Daily, 2 Jan 2024 – 28 Jun 2024; TASHIN (MYX), Daily, 2 Jan 2024 – 28 Jun 2024. Sumber data: TradingView, diakses 16 Okt 2026; harga dilaras untuk split dan terbitan bonus (bukan dividen). “10 juta unit”: kiraan dalam RM Sekarang kita kembali kepada ayat dalam Pembukaan. Mula-mula, aritmetik umum: 10,000,000 unit × RM0.10 = RM1,000,000 (RM1 juta) 10,000,000 unit × RM10.00 = RM100,000,000 (RM100 juta) Bilangan unit yang sama mewakili wang 100 kali ganda berbeza. Kemudian, menggunakan median harga dalam tempoh di atas: MAYBANK TASHIN Nilai 10 juta unit pada median harga 10,000,000 × RM9.65 ≈ RM96.5 juta 10,000,000 × RM0.37 ≈ RM3.7 juta 10 juta unit ÷ median volume harian ≈ 0.97 hari dagangan biasa ≈ 123.2 hari dagangan biasa Bagi MAYBANK, 10 juta unit ialah kira-kira satu hari dagangan biasa. Bagi TASHIN, 10 juta unit bersamaan lebih daripada 123 hari dagangan biasa — malah jumlah volume TASHIN bagi keseluruhan 119 sesi dalam tempoh itu hanya 14,286,800 unit, jadi 10 juta unit ialah kira-kira 70% daripada semua dagangan setengah tahun. Ayat “10 juta unit hari ini” mungkin hari yang biasa bagi satu kaunter dan peristiwa luar biasa yang hampir mustahil bagi kaunter lain.
Halaman 26 ANALISA VOLUME & HARGA 26 RVOL yang sama, wang yang berbeza Dalam tempoh yang sama, kedua-dua kaunter mempunyai hari dengan RVOL20 melebihi 4: MAYBANK, 31 Mei 2024: 44,154,100 unit, RVOL20 4.11×, harga +0.30%, anggaran nilai kira-kira RM438 juta. TASHIN, 5 Mac 2024: 349,300 unit, RVOL20 4.79×, anggaran nilai kira-kira RM122,000. Pada hari itu, harga buka, tertinggi, terendah dan tutup semuanya RM0.350 — julat sifar. Kedua-duanya “spike sangat tinggi” mengikut jalur RVOL kita. Tetapi spike MAYBANK melibatkan wang kira-kira 3,600 kali ganda lebih besar. Spike TASHIN pula berlaku tanpa sebarang pergerakan harga dalam sesi. Penjelasan bagi kedua-dua hari itu juga perlu dicari secara berasingan. Bagi MAYBANK, 31 Mei ialah hari dagangan terakhir bulan itu, dan beberapa kaunter besar lain turut mencatat volume luar biasa pada hari yang sama — satu petunjuk awal bahawa aliran dana berkaitan indeks wajar disemak (Bab 5 dan Bab 15). Bagi TASHIN, kita tidak menyiasat puncanya; yang boleh kita katakan hanyalah bahawa 349,300 unit bertukar tangan pada satu harga. Untuk volume dry-up, bandingkan pula MAYBANK pada 10 Jun 2024: 3,362,700 unit, RVOL20 0.26× — sesi yang sangat senyap bagi kaunter itu, tetapi masih kira-kira 41 kali median volume harian TASHIN. RISIKO & LIMITASI Data harian dalam bab ini dilaras untuk split sahaja (notis penyedia), tidak untuk dividen. Gap turun MAYBANK pada 13 Mac 2024 (harga tutup 12 Mac RM9.83, harga buka 13 Mac RM9.52) selaras dengan ex- date dividen interim kedua 31 sen pada 13 Mac 2024, menurut notis kelayakan Maybank bertarikh 29 Februari 2024. Nilai dagangan dalam bab ini ialah anggaran daripada harga tipikal, bukan nilai yang dilaporkan bursa. TASHIN mula didagangkan di Pasaran ACE pada 1 Ogos 2019 menurut laporan media ketika itu; kami tidak menemui sebarang rekod pemindahannya ke Pasaran Utama sehingga Oktober 2026, tetapi tidak dapat membuka profil syarikat di laman Bursa untuk pengesahan akhir. Apa Yang Volume Beritahu — dan Tidak Beritahu Volume memberitahu: Berapa banyak unit bertukar tangan, dan — apabila didarab dengan harga — anggaran berapa banyak wang yang terlibat. Sama ada hari ini luar biasa berbanding kebiasaan kaunter itu (RVOL). Sama ada sesebuah kaunter cukup cair untuk saiz dagangan anda. Volume tidak memberitahu: Sama ada lonjakan datang daripada satu pesanan besar atau ribuan pesanan kecil. Sama ada dagangan berlaku dalam pasaran terbuka atau sebagai dagangan langsung (DBT) yang dilaporkan; ini bergantung pada sumber data (Bab 15). Berapa banyak saham “sebenarnya” tersedia untuk dijual — free float perlu disemak daripada pendedahan syarikat. Corak dagangan dalam sesi, jika anda hanya melihat bar harian. Kesilapan Lazim Mencampurkan unit dan lot. Perbezaan 100 kali ganda boleh menukar “spike” menjadi hari biasa. Membandingkan volume mentah antara kaunter. Gunakan RVOL dan nilai dagangan. Bergantung pada purata sahaja. Satu hari ekstrem boleh memesongkan purata; semak median. Membaca RVOL intraday seperti RVOL harian penuh. Volume pagi belum lengkap dan tidak sekata sepanjang hari. Menyamakan harga murah dengan kecairan. Kaunter RM0.37 boleh jauh lebih tidak cair daripada kaunter RM9.65. Menganggap setiap spike sebagai isyarat. Spike ialah soalan, bukan jawapan.
Halaman 27 Bab 2 · Memahami Volume di Bursa Malaysia 27 KESILAPAN LAZIM “RVOL dia 4 kali, sama macam blue chip tadi.” Nisbah yang sama tidak bermakna penyertaan yang sama. Sentiasa terjemahkan spike kepada ringgit dan bandingkan dengan median nilai dagangan kaunter itu. Checklist Analisis Latihan Pembaca 1. Kaunter ABC (hipotetikal) berdagang 2,400 lot hari ini pada harga purata RM1.25. Berapakah volume dalam unit dan anggaran nilai dagangan dalam RM? 2. Volume 20 sesi sebelumnya bagi kaunter XYZ (hipotetikal) berjumlah 30,000,000 unit. Volume hari ini 4,500,000 unit. Kira RVOL20. Dalam jalur buku ini, apakah labelnya? 3. Berdasarkan carta MAYBANK dan TASHIN dalam bab ini, kenal pasti satu hari tanpa dagangan pada TASHIN. Bagaimanakah ia kelihatan pada panel harga, dan mengapa ia bukan “candle doji” biasa? 4. Pilih satu kaunter Pasaran Utama dan satu kaunter Pasaran ACE. Kira median volume harian dan median nilai dagangan harian dalam 60 sesi terakhir. Jika anda mahu membeli RM50,000, berapa peratus median nilai harian yang diwakili oleh pesanan itu bagi setiap kaunter? Panduan ringkas: (1) 240,000 unit; kira-kira RM300,000. (2) Purata 20 sesi = 1,500,000 unit; RVOL20 = 3.0 — “sangat tinggi”. (3) Candle rata (O = H = L = C) pada harga tutup sebelumnya dengan volume sifar; tiada dagangan berlaku, jadi tiada maklumat tentang keseimbangan pembeli dan penjual. Rumusan Bab Semua volume dalam buku ini dalam unit; 1 lot = 100 unit. Semak unit setiap kali menukar sumber data. Volume sesuai untuk membandingkan kaunter dengan dirinya sendiri; nilai dagangan (RM) sesuai untuk membandingkan antara kaunter. RVOL20 = volume hari ini ÷ purata 20 sesi sebelumnya, tanpa hari ini. Jalurnya ialah contoh pengajaran, bukan hukum. Median lebih tahan terhadap hari ekstrem berbanding purata, terutama pada kaunter tidak cair. Spike dan dry-up ialah peristiwa yang memerlukan konteks dan penjelasan, bukan isyarat automatik. Angka volume yang sama boleh bermaksud hari biasa bagi satu kaunter dan peristiwa hampir mustahil bagi kaunter lain; terjemahkan setiap angka kepada RM dan kepada “berapa hari dagangan biasa” sebelum membuat kesimpulan. Harga seunit tidak menunjukkan kecairan; tick size yang kasar menjadikan kaunter murah lebih bising dalam peratusan. Adakah sumber data saya memaparkan volume dalam unit atau lot? ☐ Berapakah median volume harian dan median nilai dagangan harian (RM) dalam 60 sesi terakhir? ☐ Berapakah RVOL20 hari ini, dan bagaimana dengan RVOL50? ☐ Jika ada spike, sudahkah saya menyemak berita, corporate action, tarikh ex dan semakan indeks? ☐ Jika volume kering, adakah kaunter ini cukup cair untuk dry-up itu bermakna? ☐ Berapa hari dagangan biasa yang diperlukan untuk menyerap saiz pesanan saya? ☐ Adakah saya sedang melihat volume intraday yang belum lengkap? ☐
Bab 3 dan seterusnya ada dalam ebook penuh — 252 halaman.
Harga promosi RM49Harga biasa RM59
Kembali ke halaman buku