
ezy6E+6J
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 14 daripada 355 halaman.
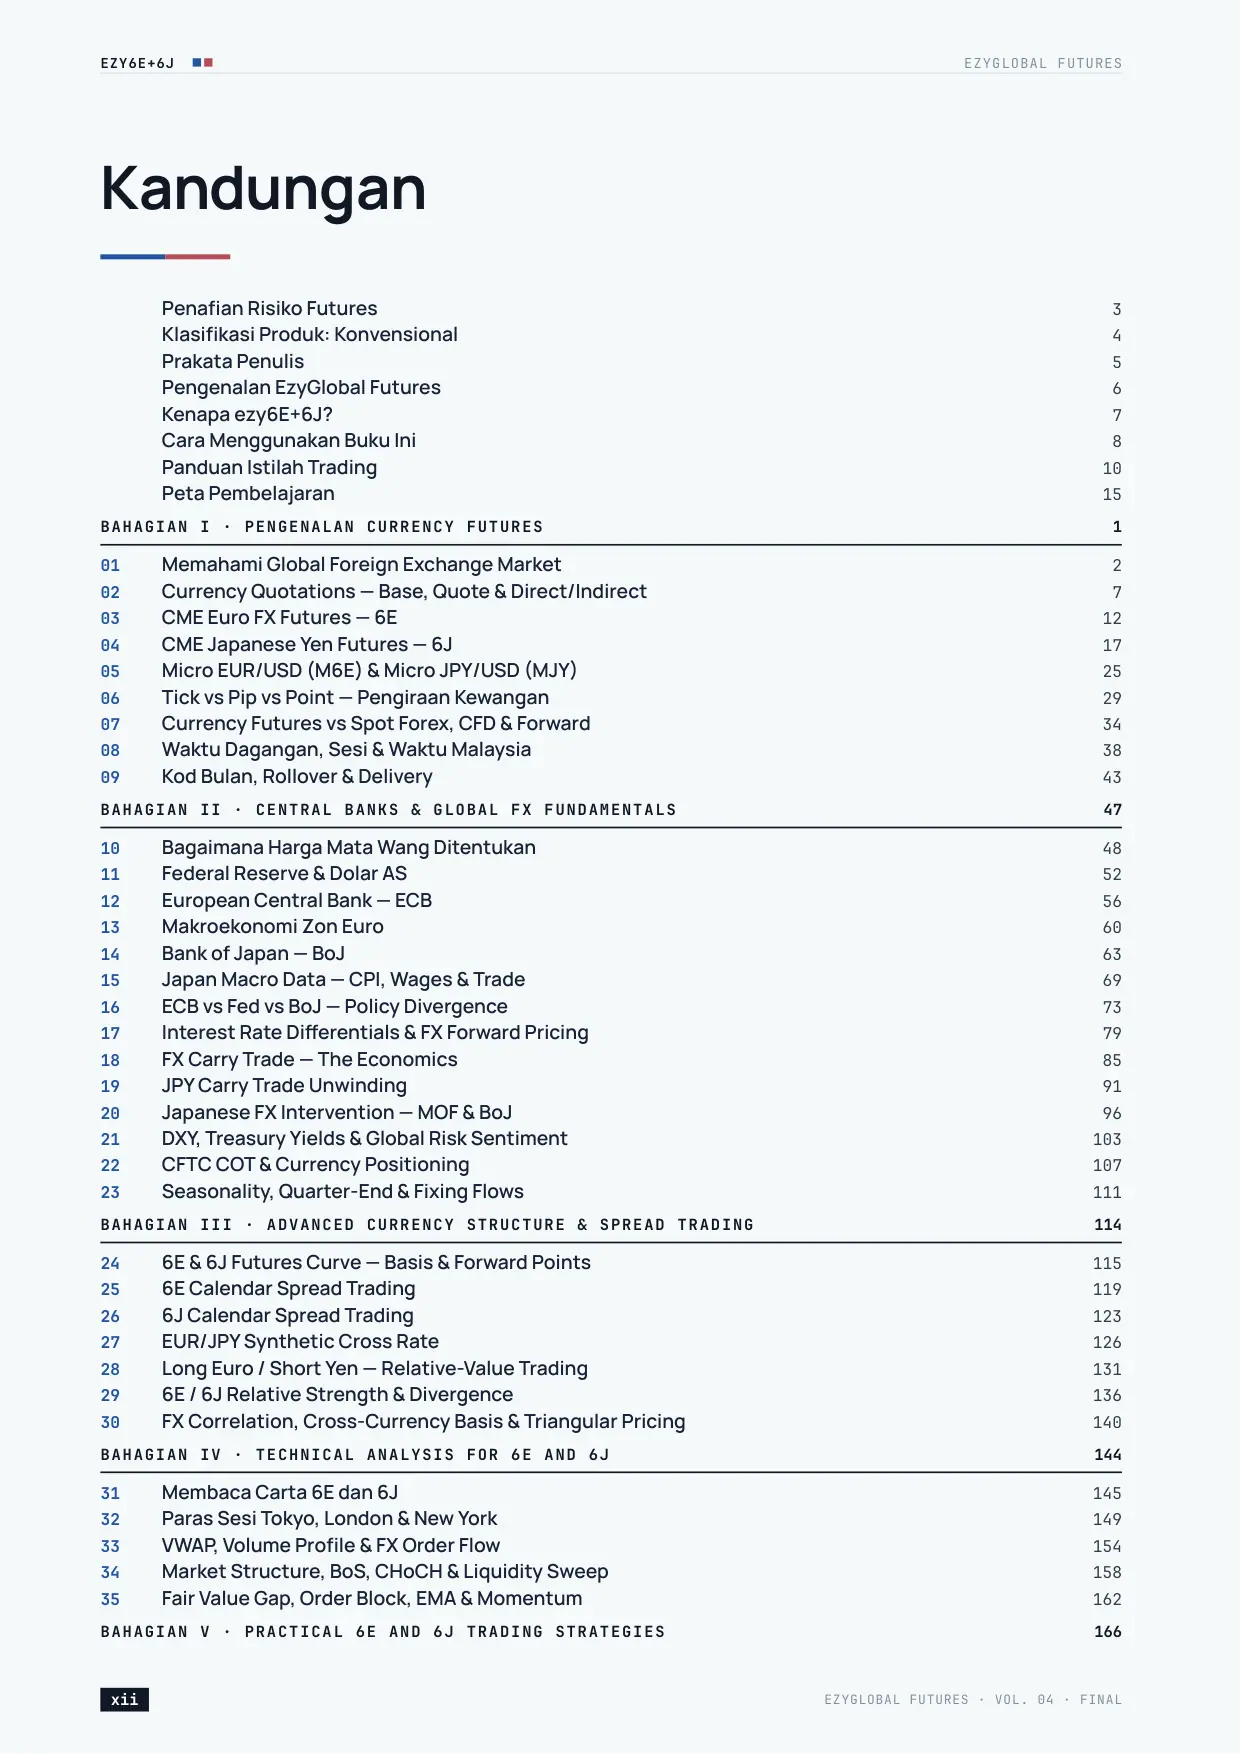
KandunganHalaman 12 EZY6E+6J EZYGLOBAL FUTURES Kandungan Penafian Risiko Futures 3 Klasifikasi Produk: Konvensional 4 Prakata Penulis 5 Pengenalan EzyGlobal Futures 6 Kenapa ezy6E+6J? 7 Cara Menggunakan Buku Ini 8 Panduan Istilah Trading 10 Peta Pembelajaran 15 BAHAGIAN I · PENGENALAN CURRENCY FUTURES 1 01 Memahami Global Foreign Exchange Market 2 02 Currency Quotations — Base, Quote & Direct/Indirect 7 03 CME Euro FX Futures — 6E 12 04 CME Japanese Yen Futures — 6J 17 05 Micro EUR/USD (M6E) & Micro JPY/USD (MJY) 25 06 Tick vs Pip vs Point — Pengiraan Kewangan 29 07 Currency Futures vs Spot Forex, CFD & Forward 34 08 Waktu Dagangan, Sesi & Waktu Malaysia 38 09 Kod Bulan, Rollover & Delivery 43 BAHAGIAN II · CENTRAL BANKS & GLOBAL FX FUNDAMENTALS 47 10 Bagaimana Harga Mata Wang Ditentukan 48 11 Federal Reserve & Dolar AS 52 12 European Central Bank — ECB 56 13 Makroekonomi Zon Euro 60 14 Bank of Japan — BoJ 63 15 Japan Macro Data — CPI, Wages & Trade 69 16 ECB vs Fed vs BoJ — Policy Divergence 73 17 Interest Rate Differentials & FX Forward Pricing 79 18 FX Carry Trade — The Economics 85 19 JPY Carry Trade Unwinding 91 20 Japanese FX Intervention — MOF & BoJ 96 21 DXY, Treasury Yields & Global Risk Sentiment 103 22 CFTC COT & Currency Positioning 107 23 Seasonality, Quarter-End & Fixing Flows 111 BAHAGIAN III · ADVANCED CURRENCY STRUCTURE & SPREAD TRADING 114 24 6E & 6J Futures Curve — Basis & Forward Points 115 25 6E Calendar Spread Trading 119 26 6J Calendar Spread Trading 123 27 EUR/JPY Synthetic Cross Rate 126 28 Long Euro / Short Yen — Relative-Value Trading 131 29 6E / 6J Relative Strength & Divergence 136 30 FX Correlation, Cross-Currency Basis & Triangular Pricing 140 BAHAGIAN IV · TECHNICAL ANALYSIS FOR 6E AND 6J 144 31 Membaca Carta 6E dan 6J 145 32 Paras Sesi Tokyo, London & New York 149 33 VWAP, Volume Profile & FX Order Flow 154 34 Market Structure, BoS, CHoCH & Liquidity Sweep 158 35 Fair Value Gap, Order Block, EMA & Momentum 162 BAHAGIAN V · PRACTICAL 6E AND 6J TRADING STRATEGIES 166 xii EZYGLOBAL FUTURES · VOL. 04 · FINAL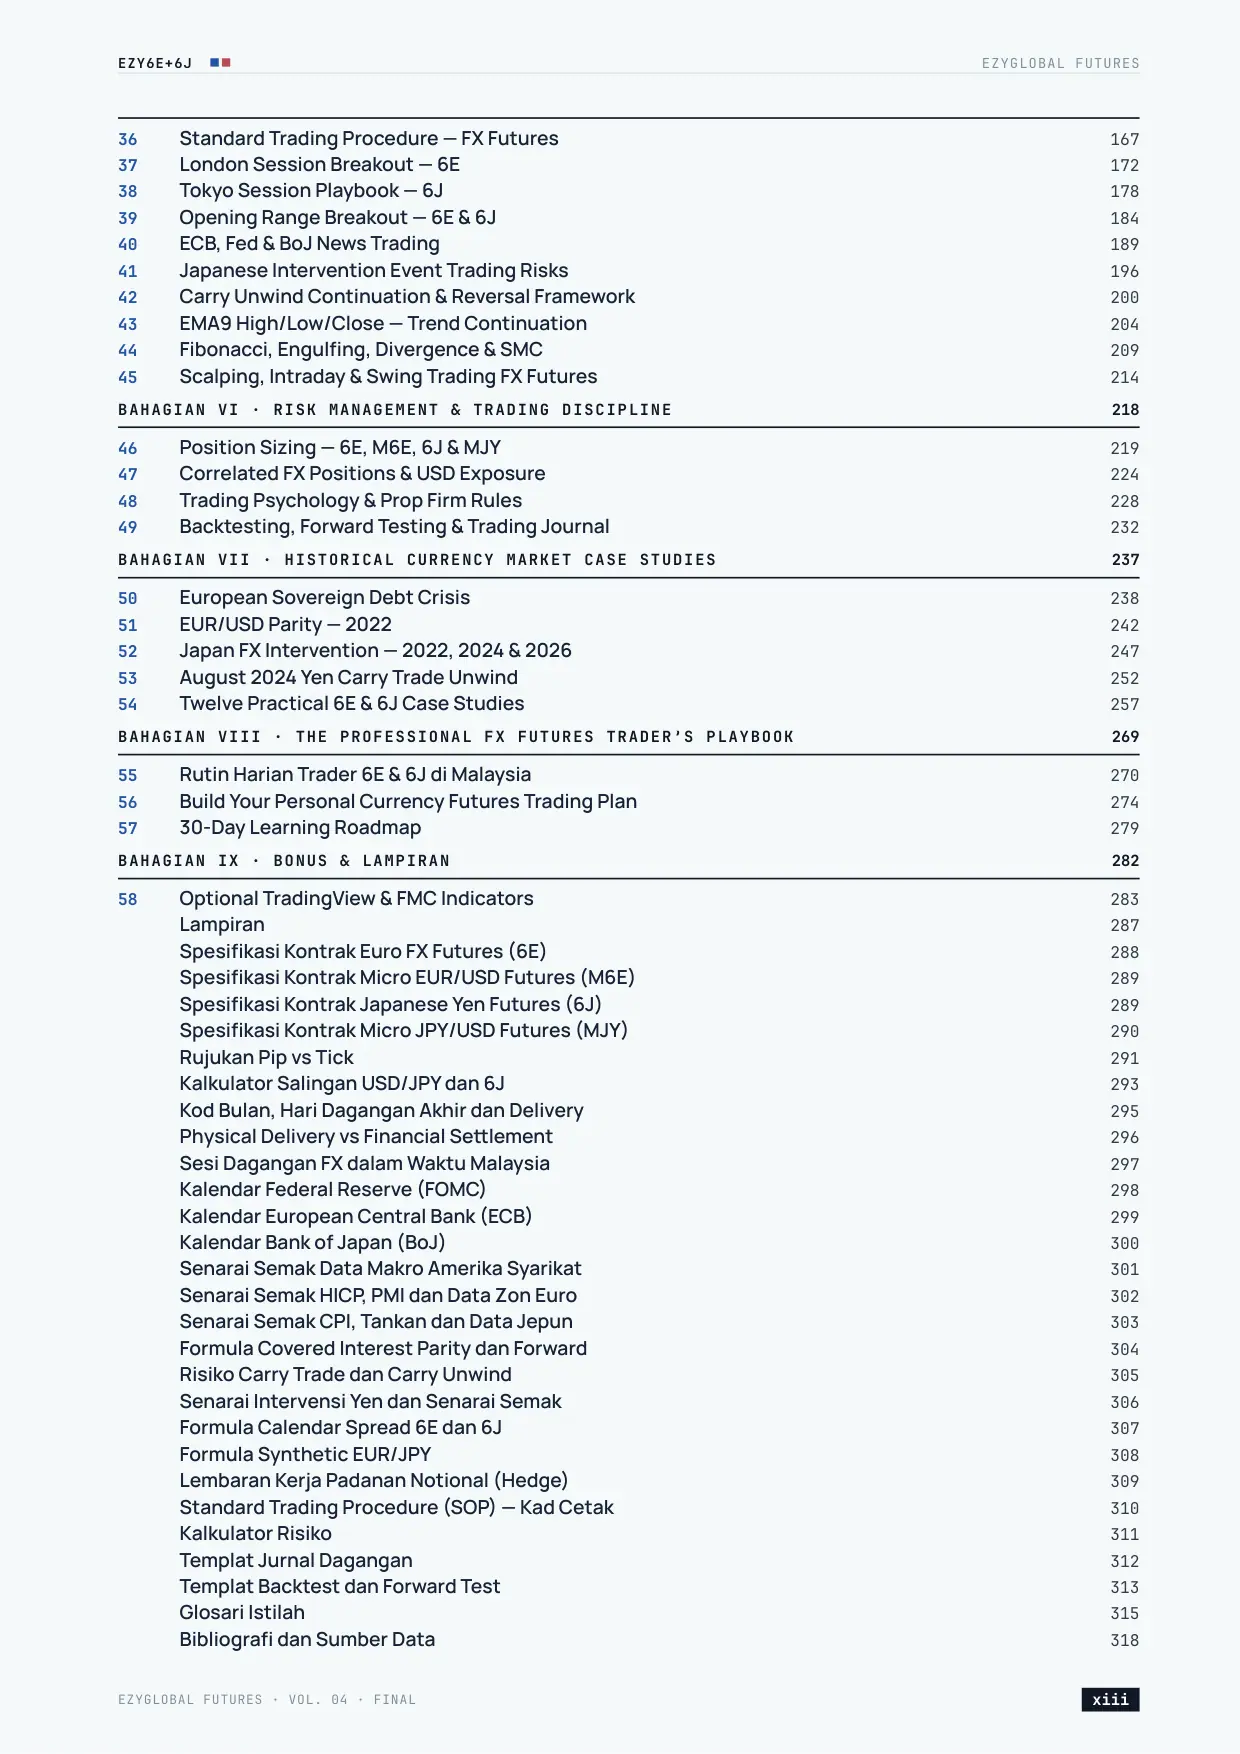
Halaman 13 EZY6E+6J EZYGLOBAL FUTURES 36 Standard Trading Procedure — FX Futures 167 37 London Session Breakout — 6E 172 38 Tokyo Session Playbook — 6J 178 39 Opening Range Breakout — 6E & 6J 184 40 ECB, Fed & BoJ News Trading 189 41 Japanese Intervention Event Trading Risks 196 42 Carry Unwind Continuation & Reversal Framework 200 43 EMA9 High/Low/Close — Trend Continuation 204 44 Fibonacci, Engulfing, Divergence & SMC 209 45 Scalping, Intraday & Swing Trading FX Futures 214 BAHAGIAN VI · RISK MANAGEMENT & TRADING DISCIPLINE 218 46 Position Sizing — 6E, M6E, 6J & MJY 219 47 Correlated FX Positions & USD Exposure 224 48 Trading Psychology & Prop Firm Rules 228 49 Backtesting, Forward Testing & Trading Journal 232 BAHAGIAN VII · HISTORICAL CURRENCY MARKET CASE STUDIES 237 50 European Sovereign Debt Crisis 238 51 EUR/USD Parity — 2022 242 52 Japan FX Intervention — 2022, 2024 & 2026 247 53 August 2024 Yen Carry Trade Unwind 252 54 Twelve Practical 6E & 6J Case Studies 257 BAHAGIAN VIII · THE PROFESSIONAL FX FUTURES TRADER’S PLAYBOOK 269 55 Rutin Harian Trader 6E & 6J di Malaysia 270 56 Build Your Personal Currency Futures Trading Plan 274 57 30-Day Learning Roadmap 279 BAHAGIAN IX · BONUS & LAMPIRAN 282 58 Optional TradingView & FMC Indicators 283 Lampiran 287 Spesifikasi Kontrak Euro FX Futures (6E) 288 Spesifikasi Kontrak Micro EUR/USD Futures (M6E) 289 Spesifikasi Kontrak Japanese Yen Futures (6J) 289 Spesifikasi Kontrak Micro JPY/USD Futures (MJY) 290 Rujukan Pip vs Tick 291 Kalkulator Salingan USD/JPY dan 6J 293 Kod Bulan, Hari Dagangan Akhir dan Delivery 295 Physical Delivery vs Financial Settlement 296 Sesi Dagangan FX dalam Waktu Malaysia 297 Kalendar Federal Reserve (FOMC) 298 Kalendar European Central Bank (ECB) 299 Kalendar Bank of Japan (BoJ) 300 Senarai Semak Data Makro Amerika Syarikat 301 Senarai Semak HICP, PMI dan Data Zon Euro 302 Senarai Semak CPI, Tankan dan Data Jepun 303 Formula Covered Interest Parity dan Forward 304 Risiko Carry Trade dan Carry Unwind 305 Senarai Intervensi Yen dan Senarai Semak 306 Formula Calendar Spread 6E dan 6J 307 Formula Synthetic EUR/JPY 308 Lembaran Kerja Padanan Notional (Hedge) 309 Standard Trading Procedure (SOP) — Kad Cetak 310 Kalkulator Risiko 311 Templat Jurnal Dagangan 312 Templat Backtest dan Forward Test 313 Glosari Istilah 315 Bibliografi dan Sumber Data 318 EZYGLOBAL FUTURES · VOL. 04 · FINAL xiii
Halaman 14 EZY6E+6J EZYGLOBAL FUTURES Penafian Risiko Penuh 323 Tentang Penulis 324 Koleksi EzyGlobal Futures 324 Jawapan Latihan 325 xiv EZYGLOBAL FUTURES · VOL. 04 · FINAL
Halaman 17 I BAHAGIAN I Pengenalan Currency Futures Asas yang mesti betul sebelum sebarang strategi: struktur pasaran FX global, cara membaca quotation, mekanik kontrak 6E, 6J, M6E dan MJY, nilai tick berbanding pip, waktu dagangan dalam Waktu Malaysia, serta rollover dan delivery. KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZY6E+6J “Saya faham Currency Futures yang didagangkan di bursa, saiz kontrak, tick, pip dan inversi 6J.” BAB 01 Memahami Global Foreign Exchange Market BAB 02 Currency Quotations — Base, Quote & Direct/Indirect BAB 03 CME Euro FX Futures — 6E BAB 04 CME Japanese Yen Futures — 6J BAB 05 Micro EUR/USD (M6E) & Micro JPY/USD (MJY) BAB 06 Tick vs Pip vs Point — Financial Calculations BAB 07 Currency Futures vs Spot Forex, CFD & Forward BAB 08 Trading Hours, Sessions & Malaysia Time BAB 09 Month Codes, Rollover & Delivery
Bab 1 — Memahami Global Foreign Exchange MarketHalaman 18 01 B A B 0 1 BAHAGIAN I · ASAS PASARAN Memahami Global Foreign Exchange Market KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZY6E+6J Pasaran mata wang dunia tiada bangunan, tiada loceng pembukaan dan tiada satu harga rasmi. Ia rangkaian bank dan platform yang berdagang terus antara satu sama lain. CME 6E dan 6J pula hidup di sudut yang berbeza: kontrak seragam, satu buku pesanan, satu pihak lawan pusat. Bab ini memetakan kedua-dua dunia supaya anda tahu di mana kontrak yang anda dagangkan sebenarnya berada. OBJEKTIF PEMBELAJARAN 01 Membezakan pasaran FX OTC dengan pasaran futures di bursa 02 Mengenal enam instrumen FX utama dan kegunaannya 03 Membaca angka BIS Triennial 2025 dengan vintage dan asas kiraan yang betul 04 Menjelaskan kenapa volume CME tidak boleh dibandingkan terus dengan turnover OTC 05 Mengenal peserta pasaran dan kedudukan pelabur Malaysia SUMBER UTAMA: BIS Triennial Central Bank Survey 2025 — annex akhir (Jun 2026) dan awal (Sep 2025); CME Group — halaman volume/ OI Euro FX & Japanese Yen (data awal, 19 Okt 2026); SC Malaysia (kenyataan media 14 Feb 2011; Garis Panduan CFD R3-2024); Bursa Malaysia (disemak 2026-10-20) 1.1 Pasaran tanpa lokasi: rangkaian OTC Foreign Exchange (FX) ialah pertukaran satu mata wang dengan mata wang lain. Sebahagian besar dagangan ini berlaku over-the-counter (OTC): dua pihak berunding terus, sama ada melalui telefon, sistem dagangan bank atau platform padanan antara dealer seperti EBS dan LSEG Matching. Tiada satu bursa yang memiliki pasaran ini. Bank dealer besar di London, New York, Singapura, Hong Kong dan Tokyo membentuk tulang belakangnya, dan harga “pasaran” ialah himpunan sebut harga mereka pada sesuatu saat. Struktur ini menjelaskan tiga ciri yang akan anda temui sepanjang buku. Pertama, pasaran OTC hampir tidak pernah tidur; ia mengikut matahari dari Asia ke Eropah ke Amerika (Bab 08). Kedua, setiap dagangan OTC ialah hubungan dua hala, jadi setiap pihak menanggung counterparty risk: risiko pihak lawan gagal menunaikan kewajipan. Ketiga, tiada pita dagangan pusat yang lengkap. Volume sebenar hanya diketahui melalui tinjauan berkala seperti BIS.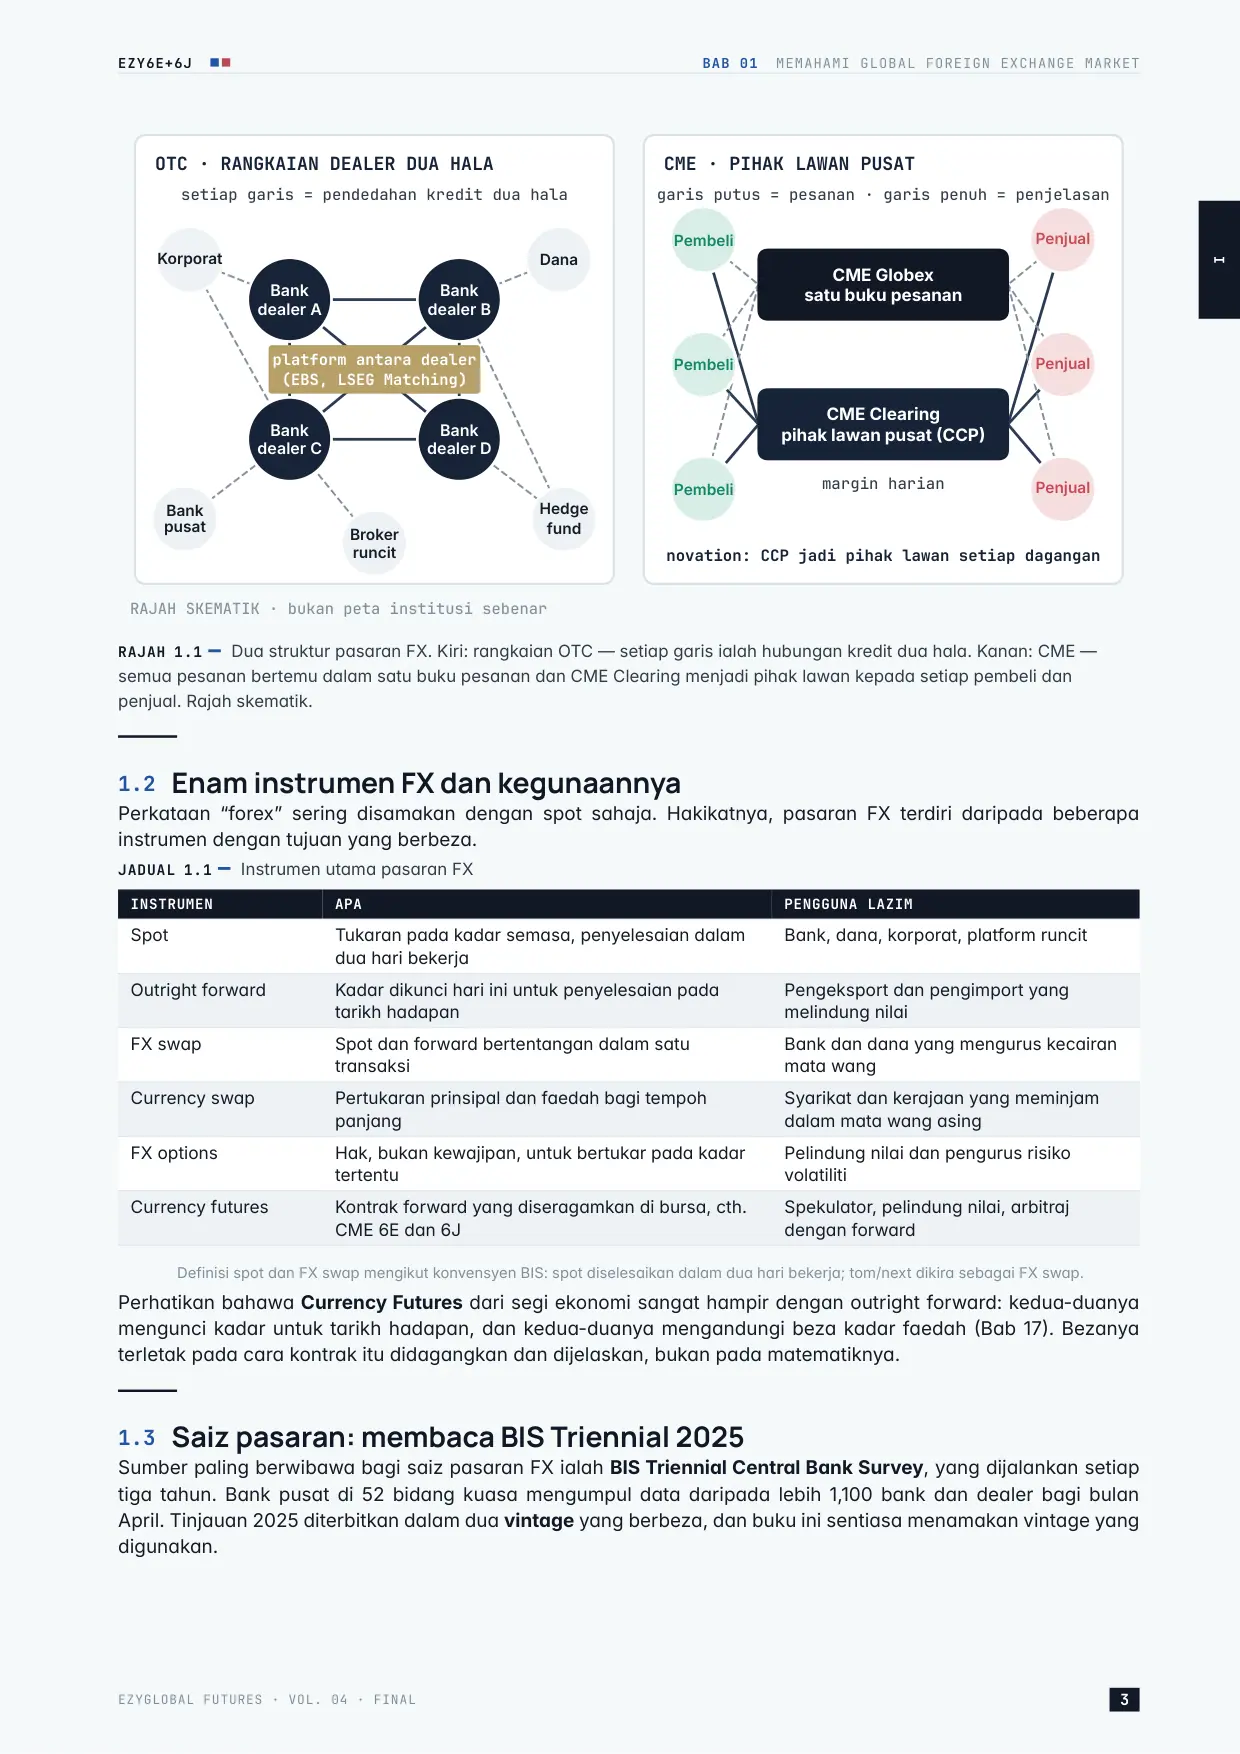
Halaman 19 I EZY6E+6J BAB 01 MEMAHAMI GLOBAL FOREIGN EXCHANGE MARKET OTC · RANGKAIAN DEALER DUA HALA CME · PIHAK LAWAN PUSAT setiap garis = pendedahan kredit dua hala margin harian garis putus = pesanan · garis penuh = penjelasan novation: CCP jadi pihak lawan setiap dagangan RAJAH SKEMATIK · bukan peta institusi sebenar Korporat Dana Bank pusat Hedge fund Broker runcit Bank dealer A Bank dealer B Bank dealer C Bank dealer D CME Globex satu buku pesanan CME Clearing pihak lawan pusat (CCP) Pembeli Pembeli Pembeli Penjual Penjual Penjual platform antara dealer (EBS, LSEG Matching) RAJAH 1.1 Dua struktur pasaran FX. Kiri: rangkaian OTC — setiap garis ialah hubungan kredit dua hala. Kanan: CME — semua pesanan bertemu dalam satu buku pesanan dan CME Clearing menjadi pihak lawan kepada setiap pembeli dan penjual. Rajah skematik. 1.2 Enam instrumen FX dan kegunaannya Perkataan “forex” sering disamakan dengan spot sahaja. Hakikatnya, pasaran FX terdiri daripada beberapa instrumen dengan tujuan yang berbeza. JADUAL 1.1 Instrumen utama pasaran FX INSTRUMEN APA PENGGUNA LAZIM Spot Tukaran pada kadar semasa, penyelesaian dalam dua hari bekerja Bank, dana, korporat, platform runcit Outright forward Kadar dikunci hari ini untuk penyelesaian pada tarikh hadapan Pengeksport dan pengimport yang melindung nilai FX swap Spot dan forward bertentangan dalam satu transaksi Bank dan dana yang mengurus kecairan mata wang Currency swap Pertukaran prinsipal dan faedah bagi tempoh panjang Syarikat dan kerajaan yang meminjam dalam mata wang asing FX options Hak, bukan kewajipan, untuk bertukar pada kadar tertentu Pelindung nilai dan pengurus risiko volatiliti Currency futures Kontrak forward yang diseragamkan di bursa, cth. CME 6E dan 6J Spekulator, pelindung nilai, arbitraj dengan forward Definisi spot dan FX swap mengikut konvensyen BIS: spot diselesaikan dalam dua hari bekerja; tom/next dikira sebagai FX swap. Perhatikan bahawa Currency Futures dari segi ekonomi sangat hampir dengan outright forward: kedua-duanya mengunci kadar untuk tarikh hadapan, dan kedua-duanya mengandungi beza kadar faedah (Bab 17). Bezanya terletak pada cara kontrak itu didagangkan dan dijelaskan, bukan pada matematiknya. 1.3 Saiz pasaran: membaca BIS Triennial 2025 Sumber paling berwibawa bagi saiz pasaran FX ialah BIS Triennial Central Bank Survey, yang dijalankan setiap tiga tahun. Bank pusat di 52 bidang kuasa mengumpul data daripada lebih 1,100 bank dan dealer bagi bulan April. Tinjauan 2025 diterbitkan dalam dua vintage yang berbeza, dan buku ini sentiasa menamakan vintage yang digunakan. EZYGLOBAL FUTURES · VOL. 04 · FINAL 3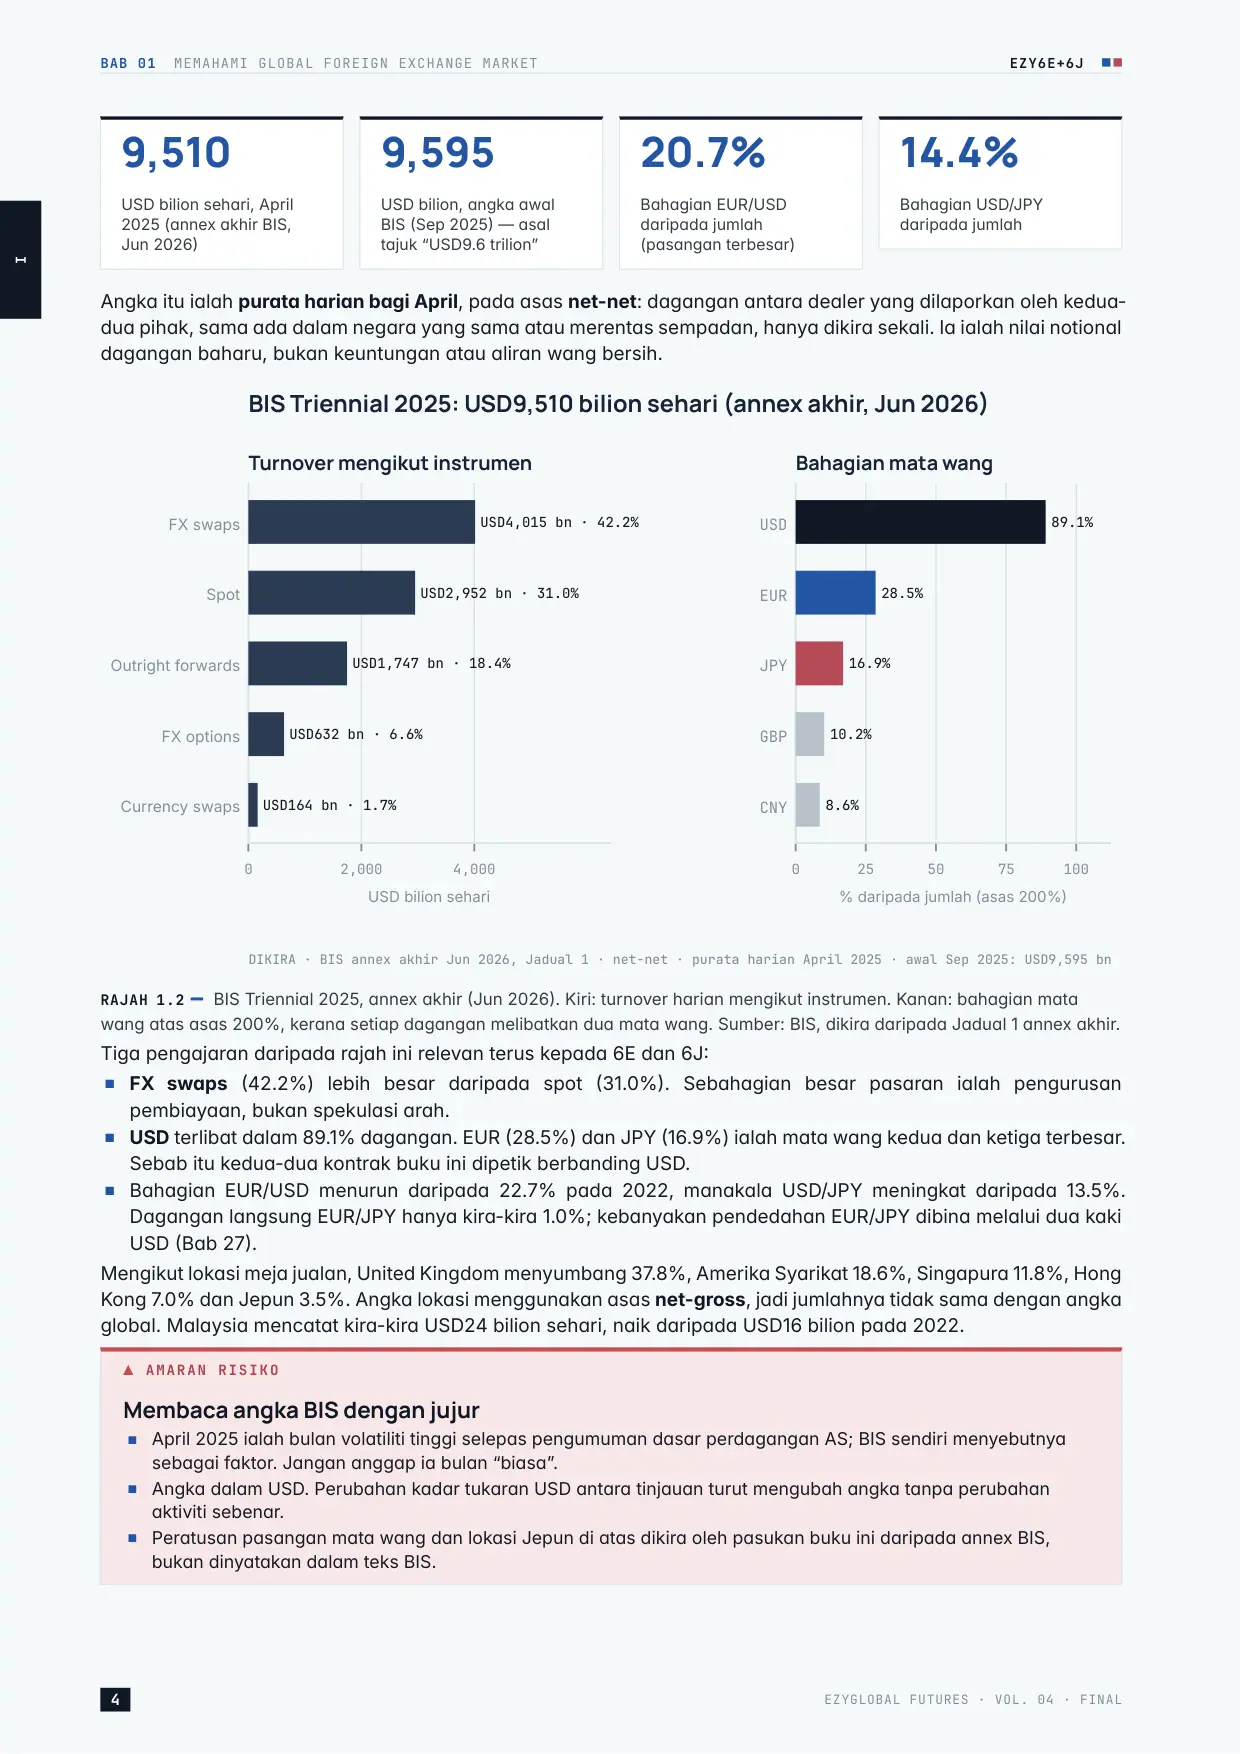
Halaman 20 I BAB 01 MEMAHAMI GLOBAL FOREIGN EXCHANGE MARKET EZY6E+6J 9,510 USD bilion sehari, April 2025 (annex akhir BIS, Jun 2026) 9,595 USD bilion, angka awal BIS (Sep 2025) — asal tajuk “USD9.6 trilion” 20.7% Bahagian EUR/USD daripada jumlah (pasangan terbesar) 14.4% Bahagian USD/JPY daripada jumlah Angka itu ialah purata harian bagi April, pada asas net-net: dagangan antara dealer yang dilaporkan oleh kedua- dua pihak, sama ada dalam negara yang sama atau merentas sempadan, hanya dikira sekali. Ia ialah nilai notional dagangan baharu, bukan keuntungan atau aliran wang bersih. 0 2,000 4,000 USD bilion sehari Currency swaps FX options Outright forwards Spot FX swaps USD164 bn · 1.7% USD632 bn · 6.6% USD1,747 bn · 18.4% USD2,952 bn · 31.0% USD4,015 bn · 42.2% DIKIRA · BIS annex akhir Jun 2026, Jadual 1 · net-net · purata harian April 2025 · awal Sep 2025: USD9,595 bn Turnover mengikut instrumen 0 25 50 75 100 % daripada jumlah (asas 200%) CNY GBP JPY EUR USD 8.6% 10.2% 16.9% 28.5% 89.1% Bahagian mata wang BIS Triennial 2025: USD9,510 bilion sehari (annex akhir, Jun 2026) RAJAH 1.2 BIS Triennial 2025, annex akhir (Jun 2026). Kiri: turnover harian mengikut instrumen. Kanan: bahagian mata wang atas asas 200%, kerana setiap dagangan melibatkan dua mata wang. Sumber: BIS, dikira daripada Jadual 1 annex akhir. Tiga pengajaran daripada rajah ini relevan terus kepada 6E dan 6J: ■FX swaps (42.2%) lebih besar daripada spot (31.0%). Sebahagian besar pasaran ialah pengurusan pembiayaan, bukan spekulasi arah. ■USD terlibat dalam 89.1% dagangan. EUR (28.5%) dan JPY (16.9%) ialah mata wang kedua dan ketiga terbesar. Sebab itu kedua-dua kontrak buku ini dipetik berbanding USD. ■Bahagian EUR/USD menurun daripada 22.7% pada 2022, manakala USD/JPY meningkat daripada 13.5%. Dagangan langsung EUR/JPY hanya kira-kira 1.0%; kebanyakan pendedahan EUR/JPY dibina melalui dua kaki USD (Bab 27). Mengikut lokasi meja jualan, United Kingdom menyumbang 37.8%, Amerika Syarikat 18.6%, Singapura 11.8%, Hong Kong 7.0% dan Jepun 3.5%. Angka lokasi menggunakan asas net-gross, jadi jumlahnya tidak sama dengan angka global. Malaysia mencatat kira-kira USD24 bilion sehari, naik daripada USD16 bilion pada 2022. ▲ AMARAN RISIKO Membaca angka BIS dengan jujur ■ April 2025 ialah bulan volatiliti tinggi selepas pengumuman dasar perdagangan AS; BIS sendiri menyebutnya sebagai faktor. Jangan anggap ia bulan “biasa”. ■ Angka dalam USD. Perubahan kadar tukaran USD antara tinjauan turut mengubah angka tanpa perubahan aktiviti sebenar. ■ Peratusan pasangan mata wang dan lokasi Jepun di atas dikira oleh pasukan buku ini daripada annex BIS, bukan dinyatakan dalam teks BIS. 4 EZYGLOBAL FUTURES · VOL. 04 · FINAL
Halaman 21 I EZY6E+6J BAB 01 MEMAHAMI GLOBAL FOREIGN EXCHANGE MARKET 1.4 Siapa yang berdagang Data awal BIS 2025 membahagikan turnover kepada tiga kumpulan: dagangan antara dealer kira-kira 46%, institusi kewangan lain kira-kira 50% (dana pelaburan, hedge fund, firma dagangan prinsipal, bank kecil), dan pelanggan bukan kewangan kira-kira 5%. Peratusan dibundarkan oleh BIS. Di sebalik kategori itu ada motif yang berbeza. Hedgers seperti syarikat multinasional melindung nilai hasil eksport atau kos import. Institutional investors melindung nilai portfolio bon dan saham asing. Central banks mengurus rizab, dan kadangkala campur tangan secara langsung seperti Kementerian Kewangan Jepun (Bab 20). Speculators mengambil risiko arah untuk keuntungan. Bank dealer pula menyediakan kecairan kepada semua pihak lain. Trader 6E dan 6J runcit berada dalam kumpulan spekulator yang kecil; harga yang anda lihat terutamanya dibentuk oleh aliran besar yang lain. 1.5 OTC lawan CME: perbezaan struktur CME 6E dan 6J ialah futures yang didagangkan di bursa dan dijelaskan secara berpusat. Setiap kontrak mempunyai saiz, tick dan tarikh tamat yang sama untuk semua peserta. Selepas pesanan berpadan di CME Globex, CME Clearing menjadi pembeli kepada setiap penjual dan penjual kepada setiap pembeli. Risiko pihak lawan anda bertukar daripada bank tertentu kepada pihak lawan pusat, yang dilindungi oleh margin harian. JADUAL 1.2 FX OTC berbanding futures CME CIRI OTC (SPOT, FORWARD, SWAP) CME 6E / 6J Penjelasan Dua hala, ikut perjanjian kredit Pihak lawan pusat (CME Clearing) Saiz dan tarikh Bebas dirunding Seragam: EUR125,000 / JPY12,500,000, bulan suku tahunan Waktu Hampir 24 jam, lima hari Ahad–Jumaat 17:00–16:00 CT, rehat 60 minit Ketelusan harga Sebut harga dealer, tiada pita pusat Harga, volume dan open interest diterbitkan bursa Kecairan Sangat dalam pada spot dan swap Tertumpu pada kontrak bulan hadapan Margin Ikut had kredit atau broker Margin bursa, mark-to-market setiap hari Spesifikasi CME disemak 2026-10-20; butiran penuh dalam Bab 03 (6E) dan Bab 04 (6J). Struktur bursa berguna apabila anda mahukan harga yang telus, kos yang boleh disemak, dan pihak lawan yang tidak bergantung kepada satu broker. Ia tidak sesuai jika anda memerlukan saiz atau tarikh tersuai, seperti pengeksport yang mahu melindung nilai tepat USD317,000 pada 9 Mac; itu kerja forward OTC. Risikonya juga berbeza: kontrak bursa dinilai semula setiap hari, jadi kerugian mesti dibayar segera melalui margin, bukan pada tarikh tamat. 1.6 Kenapa volume CME tidak boleh dibandingkan terus dengan BIS Pada 19 Oktober 2026, data awal CME mencatat jumlah volume 6E sebanyak 195,877 kontrak dengan open interest 881,290, manakala 6J mencatat 130,703 kontrak dengan open interest 371,484. Jika volume 6E ditukar kepada notional pada harga penutup 6E1! hari itu (settlement CME), 1.1238, hasilnya kira-kira USD27.5 bilion. Godaan seterusnya ialah membandingkan USD27.5 bilion itu dengan USD1,970 bilion dagangan EUR/USD dalam BIS, lalu menyimpulkan CME “hanya 1.4%” daripada pasaran. Kesimpulan itu salah kerana empat sebab: 1. Unit berbeza. CME melaporkan bilangan kontrak; BIS melaporkan nilai notional USD. 2. Tempoh berbeza. Satu hari dagangan pada Oktober 2026 berbanding purata harian April 2025. 3. Kaedah kiraan berbeza. BIS melaraskan pelaporan berganda antara dealer; bursa melaporkan kontrak yang berpadan mengikut kaedahnya sendiri, dan angka 19 Oktober masih awal. 4. Liputan berbeza. Angka utama BIS ialah OTC sahaja; futures bursa tidak termasuk. BIS menyediakan item memo berasingan bagi dagangan di bursa, kira-kira USD201 bilion sehari bagi semua mata wang pada April 2025, juga dengan definisinya sendiri. Gunakan setiap angka untuk soalan yang betul. BIS menjawab “berapa besar pasaran FX dan siapa yang berdagang”. Volume dan open interest CME menjawab “berapa aktif kontrak yang saya dagangkan hari ini” — soalan yang lebih penting untuk Entry dan Exit anda (Bab 09 dan 33). EZYGLOBAL FUTURES · VOL. 04 · FINAL 5
Halaman 22 I BAB 01 MEMAHAMI GLOBAL FOREIGN EXCHANGE MARKET EZY6E+6J 1.7 Konteks pelabur Malaysia Bagi pembaca di Malaysia, perbezaan struktur ini juga perbezaan kawal selia. Suruhanjaya Sekuriti (SC) menyatakan dalam kenyataan media 14 Februari 2011 bahawa aktiviti dagangan forex terletak di bawah bidang kuasa Bank Negara Malaysia. Garis Panduan CFD SC (semakan Jun 2024) membenarkan CFD ditawarkan kepada pelabur canggih sahaja, dan mata wang bukan aset dasar yang dibenarkan. Bursa Malaysia Derivatives pula tidak menyenaraikan futures EUR atau JPY; kontrak mata wang yang ada ialah Mini USD/CNH. Maksudnya praktikal: pendedahan EUR dan JPY melalui futures bermakna kontrak bursa asing seperti CME, melalui broker yang berlesen. Semak status broker dalam daftar SC dan Senarai Amaran Pelabur sebelum membuka akaun. Bab 07 membandingkan futures dengan platform forex dan CFD runcit secara terperinci. Buku ini bukan nasihat undang-undang. ● RUMUSAN BAB ■ FX ialah pasaran OTC tanpa pusat; CME 6E dan 6J ialah kontrak seragam yang dijelaskan oleh pihak lawan pusat. ■ BIS Triennial 2025: USD9,510 bilion sehari (annex akhir, Jun 2026; awal USD9,595 bilion), asas net-net, purata April. Sentiasa nyatakan vintage. ■ EUR/USD (20.7%) dan USD/JPY (14.4%) ialah dua pasangan terbesar; FX swaps, bukan spot, ialah instrumen terbesar. ■ Volume CME (kontrak, satu hari) dan turnover BIS (notional, purata April, OTC) mengukur perkara berbeza — jangan dibandingkan terus. ■ Di Malaysia, semak kerangka SC dan BNM; Bursa tidak menyenaraikan futures EUR atau JPY. ▸ LATIHAN BAB 1. Terangkan dengan ayat anda sendiri kenapa setiap dagangan FX OTC membawa counterparty risk, dan bagaimana CME Clearing mengubah risiko itu. 2. Bahagian mata wang BIS dijumlahkan kepada 200%. Kenapa? Jika USD 89.1% dan EUR 28.5%, apakah maksud angka EUR itu? 3. Seorang rakan menulis: “Pasaran FX bernilai USD9.6 trilion sehari menurut BIS 2025.” Apakah dua maklumat yang perlu ditambah supaya kenyataan itu tepat? 4. Volume 6J pada 19 Oktober 2026 ialah 130,703 kontrak. Kira notional kasarnya pada harga 6J1! 0.0063375, kemudian beri dua sebab angka itu tidak boleh dibahagi dengan turnover USD/JPY BIS. 5. Sebuah syarikat Malaysia perlu membayar EUR410,000 tepat pada 23 Februari. Instrumen manakah lebih sesuai: 6E atau outright forward? Jelaskan. 6 EZYGLOBAL FUTURES · VOL. 04 · FINAL
Bab 2 — Currency Quotations — Base, Quote & Direct/IndirectHalaman 23 02 B A B 0 2 BAHAGIAN I · BAHASA HARGA Currency Quotations — Base, Quote & Direct/ Indirect KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZY6E+6J Setiap harga mata wang ialah nisbah dua mata wang, dan setiap nisbah boleh ditulis dua cara. Trader yang tidak pasti mata wang mana di atas dan mana di bawah akan membaca kekuatan sebagai kelemahan. Bab ini mengajar tatabahasa quotation: base dan quote, direct dan indirect, salingan, dan satu jadual semakan arah yang patut anda rujuk sebelum setiap dagangan 6E atau 6J. OBJEKTIF PEMBELAJARAN 01 Mengenal base currency dan quote currency dalam sesuatu pasangan 02 Membezakan direct quote dan indirect quote dari sudut Malaysia dan AS 03 Menukar sebut harga kepada salingannya dengan ketepatan yang betul 04 Menentukan mata wang yang menguat apabila sesuatu harga naik 05 Menggunakan jadual semakan arah bagi EUR/USD, 6E, USD/JPY, 6J, EUR/JPY dan DXY SUMBER UTAMA: Konvensyen pasaran (kod ISO 4217); CME Group — price quotation 6E/6J/M6E/MJY (disemak 2026-10-20); semua angka MYR dan contoh harga dalam bab ini ialah hipotetikal 2.1 Base dan quote: dua mata wang dalam satu harga Pasangan mata wang ditulis dengan dua kod ISO tiga huruf, contohnya EUR/USD atau USD/JPY. Mata wang pertama ialah base currency; mata wang kedua ialah quote currency. Harga menyatakan berapa unit quote currency diperlukan untuk membeli satu unit base currency. ◆ DEFINISI Base dan quote currency Dalam BASE/QUOTE = x, satu unit base bernilai x unit quote. EUR/USD 1.1000 bermaksud 1 EUR = 1.1000 USD. USD/ JPY 150.00 bermaksud 1 USD = 150.00 JPY. Apabila harga naik, base currency menguat dan quote currency melemah.
Halaman 24 I BAB 02 CURRENCY QUOTATIONS — BASE, QUOTE & DIRECT/INDIRECT EZY6E+6J EUR / USD 1.1000 BASE QUOTE HARGA 1 EUR = 1.1000 USD Harga naik → EUR menguat 6E 1.10000 · USD per EUR susunan sama dengan spot → arah SAMA USD / JPY 150.00 BASE QUOTE HARGA 1 USD = 150.00 JPY Harga naik → USD menguat, JPY melemah 6J 0.0066667 · USD per JPY = 1 ÷ 150.00 → arah BERTENTANGAN ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR RAJAH 2.1 Anatomi dua sebut harga. Kiri: EUR/USD — EUR ialah base, USD ialah quote; kontrak 6E dipetik dengan susunan yang sama. Kanan: USD/JPY — USD ialah base; kontrak 6J menyusun semula harga sebagai USD per JPY. Harga hipotetikal. Susunan pasangan ialah konvensyen pasaran antara bank, bukan hukum matematik. EUR biasanya diletakkan di depan USD, dan USD di depan JPY. Sebab itu dua pasangan terbesar dunia ditulis dengan arah yang berlawanan: USD menjadi quote dalam EUR/USD tetapi menjadi base dalam USD/JPY. Bagi kontrak futures, jangan bergantung pada nama produk. Kontrak mikro yen CME dinamakan “Micro JPY/USD”, manakala kontrak standardnya hanya “Japanese Yen futures”. Medan yang menentukan ialah price quotation dalam spesifikasi CME: keempat-empat kontrak buku ini dipetik dalam USD bagi setiap unit mata wang asing — USD per EUR bagi 6E dan M6E, USD per JPY bagi 6J dan MJY (Bab 03–05). 2.2 Direct dan indirect quote Direct quote menyatakan harga satu unit mata wang asing dalam mata wang tempatan anda. Indirect quote ialah sebaliknya: berapa unit mata wang asing bagi satu unit mata wang tempatan. Sama ada sesuatu sebut harga itu direct atau indirect bergantung pada siapa yang membacanya. Bagi pelabur di Malaysia, sebut harga USD/MYR 4.2000 (hipotetikal) ialah direct quote: satu dolar AS berharga MYR4.2000. Bentuk indirectnya ialah salingan, 1 ÷ 4.2000 ≈ 0.2381, iaitu USD0.2381 bagi setiap ringgit. Bagi pelabur di Amerika Syarikat, kedudukannya terbalik. JADUAL 2.1 Sebut harga yang sama dibaca dari dua negara SEBUT HARGA MAKSUD PELABUR MALAYSIA (MYR) PELABUR AS (USD) USD/MYR 4.2000 (hipo.) MYR per USD Direct Indirect MYR/USD 0.2381 (hipo.) USD per MYR Indirect Direct EUR/USD 1.1000 USD per EUR Kadar silang (tiada MYR) Direct (“American terms”) USD/JPY 150.00 JPY per USD Kadar silang Indirect (“European terms”) 6J 0.0066667 USD per JPY Kadar silang Direct (“American terms”) Semua angka hipotetikal untuk tujuan pengajaran. “American terms” = USD per unit mata wang asing; “European terms” = mata wang asing per USD. Jadual ini menjelaskan satu misteri yang mengelirukan ramai trader Forex. CME ialah bursa Amerika, dan keempat- empat kontrak buku ini dipetik dalam American terms. Bagi EUR, ini kebetulan sama dengan konvensyen spot, jadi 6E dan EUR/USD kelihatan serupa. Bagi JPY, konvensyen spot ialah European terms, jadi 6J kelihatan “terbalik”. Tiada yang terbalik; kedua-duanya sebut harga yang sah bagi nilai yang sama. Konsep direct/indirect paling berguna apabila anda menukar keputusan dagangan kepada ringgit. Akaun futures CME diselesaikan dalam USD. Jika satu dagangan 6E memberi keuntungan USD250 dan USD/MYR (hipotetikal) ialah 4.2000, nilainya dalam ringgit ialah 250 × 4.2000 = 1,050, iaitu MYR1,050. Kadar USD/MYR pada hari anda menukar wang ialah lapisan risiko yang berasingan daripada dagangan 6E itu sendiri. 8 EZYGLOBAL FUTURES · VOL. 04 · FINAL
Halaman 25 I EZY6E+6J BAB 02 CURRENCY QUOTATIONS — BASE, QUOTE & DIRECT/INDIRECT 2.3 Salingan: menukar arah sebut harga Setiap sebut harga boleh diterbalikkan dengan mengambil salingannya. Formulanya mudah, tetapi ketepatan perpuluhan sangat penting. FORMULA SALINGAN SEBUT HARGA JPY/USD = 1 ÷ (USD/JPY) 1 ÷ 150.00 = 0.0066666667 (USD per JPY) 1 ÷ 148.00 = 0.0067567568 EUR per USD = 1 ÷ (EUR/USD) 1 ÷ 1.1000 = 0.9090909 Paparkan sekurang-kurangnya tujuh tempat perpuluhan bagi nilai setara 6J; tick 6J ialah 0.0000005. 100 110 120 130 140 150 160 170 180 USD/JPY · JPY per USD 0.0060 0.0070 0.0080 0.0090 0.0100 JPY/USD · USD per JPY 150 → 148: USD/JPY −1.33% · salingan +1.35% perubahan peratus tidak simetri (150 ÷ 148 − 1) 110 → 0.0090909 170 → 0.0058824 Setiap paras USD/JPY mempunyai satu nilai salingan; arahnya sentiasa bertentangan dan lengkungnya tidak linear PENGIRAAN · 1/x tepat, tanpa forward points · paras ilustrasi Lengkung salingan: y = 1 / x 150.00 → 0.0066667 148.00 → 0.0067568 RAJAH 2.2 Lengkung salingan y = 1/x. Paksi X: USD/JPY (JPY per USD). Paksi Y: JPY/USD (USD per JPY). Pergerakan dari 150 ke 148 menaikkan salingan dari 0.0066667 ke 0.0067568. Pengiraan. Lengkung itu mengandungi dua pengajaran. Pertama, arahnya sentiasa bertentangan: apabila x turun, 1/x naik. Kedua, perubahan peratus tidak simetri. USD/JPY turun dari 150 ke 148 ialah −1.33%, tetapi salingannya naik +1.35%, kerana 150 ÷ 148 = 1.0135. Bagi pergerakan kecil perbezaannya hampir boleh diabaikan; bagi pergerakan besar seperti peristiwa intervensi, ia ketara. Kesan lengkung terhadap bilangan tick 6J diterangkan dalam Bab 04, dan jadual penukaran penuh dalam Bab 06. Sebut harga dua hala: bid dan ask juga bertukar tempat Harga pasaran sebenar datang dalam dua angka. Bid ialah harga dealer sanggup membeli base currency; Ask (atau offer) ialah harga dealer sanggup menjualnya. Sebut harga USD/JPY 150.00 / 150.02 bermaksud dealer membeli USD pada 150.00 yen dan menjualnya pada 150.02 yen. Apabila sebut harga ini disalingkan, bid dan ask bertukar tempat. Menjual JPY bersamaan dengan membeli USD, jadi bid bagi JPY/USD datang daripada ask USD/JPY, dan sebaliknya. FORMULA MENYALINGKAN SEBUT HARGA DUA HALA USD/JPY Bid 150.00 Ask 150.02 JPY/USD Bid = 1 ÷ Ask USD/JPY = 1 ÷ 150.02 = 0.0066658 JPY/USD Ask = 1 ÷ Bid USD/JPY = 1 ÷ 150.00 = 0.0066667 Jika anda salingkan bid kepada bid, spread menjadi negatif: tanda pengiraan yang salah, bukan peluang arbitraj. EZYGLOBAL FUTURES · VOL. 04 · FINAL 9
Halaman 26 I BAB 02 CURRENCY QUOTATIONS — BASE, QUOTE & DIRECT/INDIRECT EZY6E+6J Spread dua pip pada USD/JPY di paras 150 bersamaan kira-kira 1.8 tick 6J. Angka ini berguna apabila anda membandingkan kos dagangan spot dengan kos futures, tetapi ingat bahawa buku pesanan 6J mempunyai bid dan ask sendiri dalam USD per JPY; ia bukan salinan buku pesanan spot. Kadar silang melalui USD Kebanyakan mata wang didagangkan berbanding USD, jadi kadar antara dua mata wang bukan USD lazimnya dibina melalui USD. Bagi pelabur Malaysia, contoh hipotetikal EUR/USD 1.1000 dan USD/MYR 4.2000 memberi EUR/ MYR = 1.1000 × 4.2000 = 4.6200, iaitu satu euro bernilai MYR4.6200. Bagi yen, MYR per JPY = 4.2000 ÷ 150.00 = 0.0280, iaitu kira-kira 2.8 sen bagi setiap yen. Peraturan praktikalnya: darab apabila USD muncul sebagai quote dalam satu pasangan dan base dalam pasangan yang lain (EUR/USD × USD/MYR); bahagi apabila USD berada di kedudukan yang sama dalam kedua-dua pasangan (USD/MYR ÷ USD/JPY). Semak dengan membatalkan kod mata wang seperti pecahan: (MYR/USD) ÷ (JPY/USD) = MYR/JPY. Teknik ini menjadi asas EUR/JPY sintetik dalam Bab 27. Membandingkan pergerakan: gunakan peratus, bukan angka mentah Kerana 6E dan 6J dipetik pada skala yang sangat berbeza, perubahan harga mentah tidak boleh dibandingkan. Kenaikan 6E sebanyak 0.0020 dari 1.1000 ialah +0.18%. Kenaikan 6J sebanyak 0.0000500 dari 0.0067000 kelihatan jauh lebih kecil di skrin, tetapi ialah +0.75% — lebih empat kali ganda pergerakan relatif. Peratus juga cara paling selamat untuk menghubungkan 6J dengan USD/JPY. Jika USD/JPY naik dari 150 ke 152 (+1.33%), salingannya turun kira-kira 1.32%, dikira sebagai 150 ÷ 152 − 1. Bagi pergerakan harian biasa, peraturan ringkas “6J bergerak lebih kurang sama peratus, arah bertentangan” sudah memadai; bagi pergerakan besar, kira dengan salingan tepat. Bab 29 menggunakan prinsip ini untuk mengukur kekuatan relatif EUR dan JPY. 2.4 Siapa yang menguat? Jadual semakan arah Peraturan asas cuma satu: harga naik = base menguat berbanding quote. Kesukaran timbul kerana dalam setiap pasangan, USD berada di kedudukan berbeza, dan kontrak futures menambah satu lagi lapisan. JADUAL 2.2 Jadual semakan arah — apabila harga ini NAIK JIKA INI NAIK DIPETIK SEBAGAI MATA WANG MENGUAT MATA WANG MELEMAH EUR/USD USD per EUR EUR USD 6E USD per EUR EUR USD USD/JPY JPY per USD USD JPY 6J USD per JPY JPY USD EUR/JPY JPY per EUR EUR JPY DXY Indeks USD lawan bakul USD Bakul (termasuk EUR, JPY) DXY ialah indeks USD berbanding bakul enam mata wang utama; komponennya dan pemberatnya dibincangkan dalam Bab 21. Arah EUR dan JPY secara individu apabila DXY naik ialah kecenderungan, bukan kepastian. ↕ SEMAKAN ARAH QUOTATION Semakan arah dalam tiga saat 6E naik = EUR menguat. 6J naik = JPY menguat. USD/JPY naik = JPY melemah. Jika analisis anda dibuat pada USD/JPY tetapi pesanan dihantar pada 6J, terbalikkan arah. Jika DXY naik, 6E dan 6J lazimnya kedua-duanya turun, kerana kedua-duanya dipetik dalam USD. Jadual ini juga mengingatkan apa yang tidak boleh disimpulkan. EUR/USD naik memberitahu anda tentang EUR dan USD, tetapi tidak tentang JPY; maka arah 6J tidak ditentukan. EUR/JPY naik bermakna EUR mengatasi JPY, tetapi kedua-duanya boleh naik atau turun berbanding USD. Dengan harga hipotetikal EUR/USD 1.1000 dan USD/ JPY 150.00, EUR/JPY = 1.1000 × 150.00 = 165.00. Dalam bentuk futures, nisbah 6E ÷ 6J memberi kadar silang forward yang setara; Bab 27 membinanya dengan dua kaki futures. 10 EZYGLOBAL FUTURES · VOL. 04 · FINAL
Halaman 27 I EZY6E+6J BAB 02 CURRENCY QUOTATIONS — BASE, QUOTE & DIRECT/INDIRECT ◇ ANALISIS SENARIO Satu berita, empat carta Andaikan BoJ memberi isyarat lebih hawkish daripada jangkaan, dan pada masa yang sama ECB kekal neutral. Rantaian bacaannya: JPY menguat → USD/JPY turun → 6J naik → EUR/JPY turun kerana JPY mengatasi EUR → 6E tidak ditentukan oleh berita ini. Trader yang hanya melihat carta USD/JPY yang jatuh dan menjual 6J sedang berdagang menentang pandangannya sendiri. Bab 14 dan 40 membincangkan bagaimana pasaran sebenar bertindak balas terhadap kejutan BoJ. ✕ KESILAPAN LAZIM Kesilapan lazim dengan quotation ■ Membaca 6J seperti USD/JPY dan menekan Buy kerana carta spot naik. ■ Menganggap perubahan peratus USD/JPY sama tepat dengan perubahan peratus 6J; ia hampir, tetapi tidak simetri. ■ Membundarkan salingan terlalu awal: 0.00667 dan 0.0066667 berbeza 6.6 tick 6J. ■ Menyangka nama produk (“JPY/USD”) menentukan quotation; semak medan price quotation. ■ Menukar keuntungan USD kepada MYR tanpa menyedari kadar USD/MYR juga berubah. ● RUMUSAN BAB ■ BASE/QUOTE = x: satu unit base bernilai x quote; harga naik bermakna base menguat. ■ Direct atau indirect bergantung pada negara pembaca. Kontrak CME dipetik dalam American terms: USD per unit mata wang asing. ■ 6E sehala dengan EUR/USD; 6J ialah salingan USD/JPY, jadi arahnya bertentangan. ■ Salingan memerlukan ketepatan perpuluhan yang cukup, dan perubahan peratusnya tidak simetri. ■ Rujuk jadual semakan arah sebelum setiap dagangan, terutamanya apabila carta analisis berbeza daripada instrumen pesanan. ▸ LATIHAN BAB 1. EUR/USD berada pada 1.0850. Tulis maksudnya dalam ayat, kemudian kira EUR per USD hingga tujuh tempat perpuluhan. 2. Bagi pelabur di Malaysia, adakah EUR/MYR 4.9500 (hipotetikal) direct atau indirect? Bagaimana pula bagi pelabur di Jerman? 3. USD/JPY naik dari 152.00 ke 155.00. Kira nilai salingan pada kedua-dua paras dan nyatakan arah 6J, dengan andaian tanpa forward points. 4. Pada satu hari DXY naik 0.8%, EUR/USD turun dan USD/JPY naik. Isikan arah lazim 6E dan 6J, dan terangkan kenapa kedua-dua kontrak bergerak sehala walaupun carta spotnya bergerak bertentangan. 5. Satu dagangan 6J memberi keuntungan USD625. Jika USD/MYR (hipotetikal) ialah 4.1500 semasa penukaran, berapakah nilainya dalam ringgit? Apakah risiko tambahan yang wujud di sini? EZYGLOBAL FUTURES · VOL. 04 · FINAL 11
Bab 3 dan seterusnya ada dalam ebook penuh — 355 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku