
ezyCrudeOil
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 19 daripada 333 halaman.
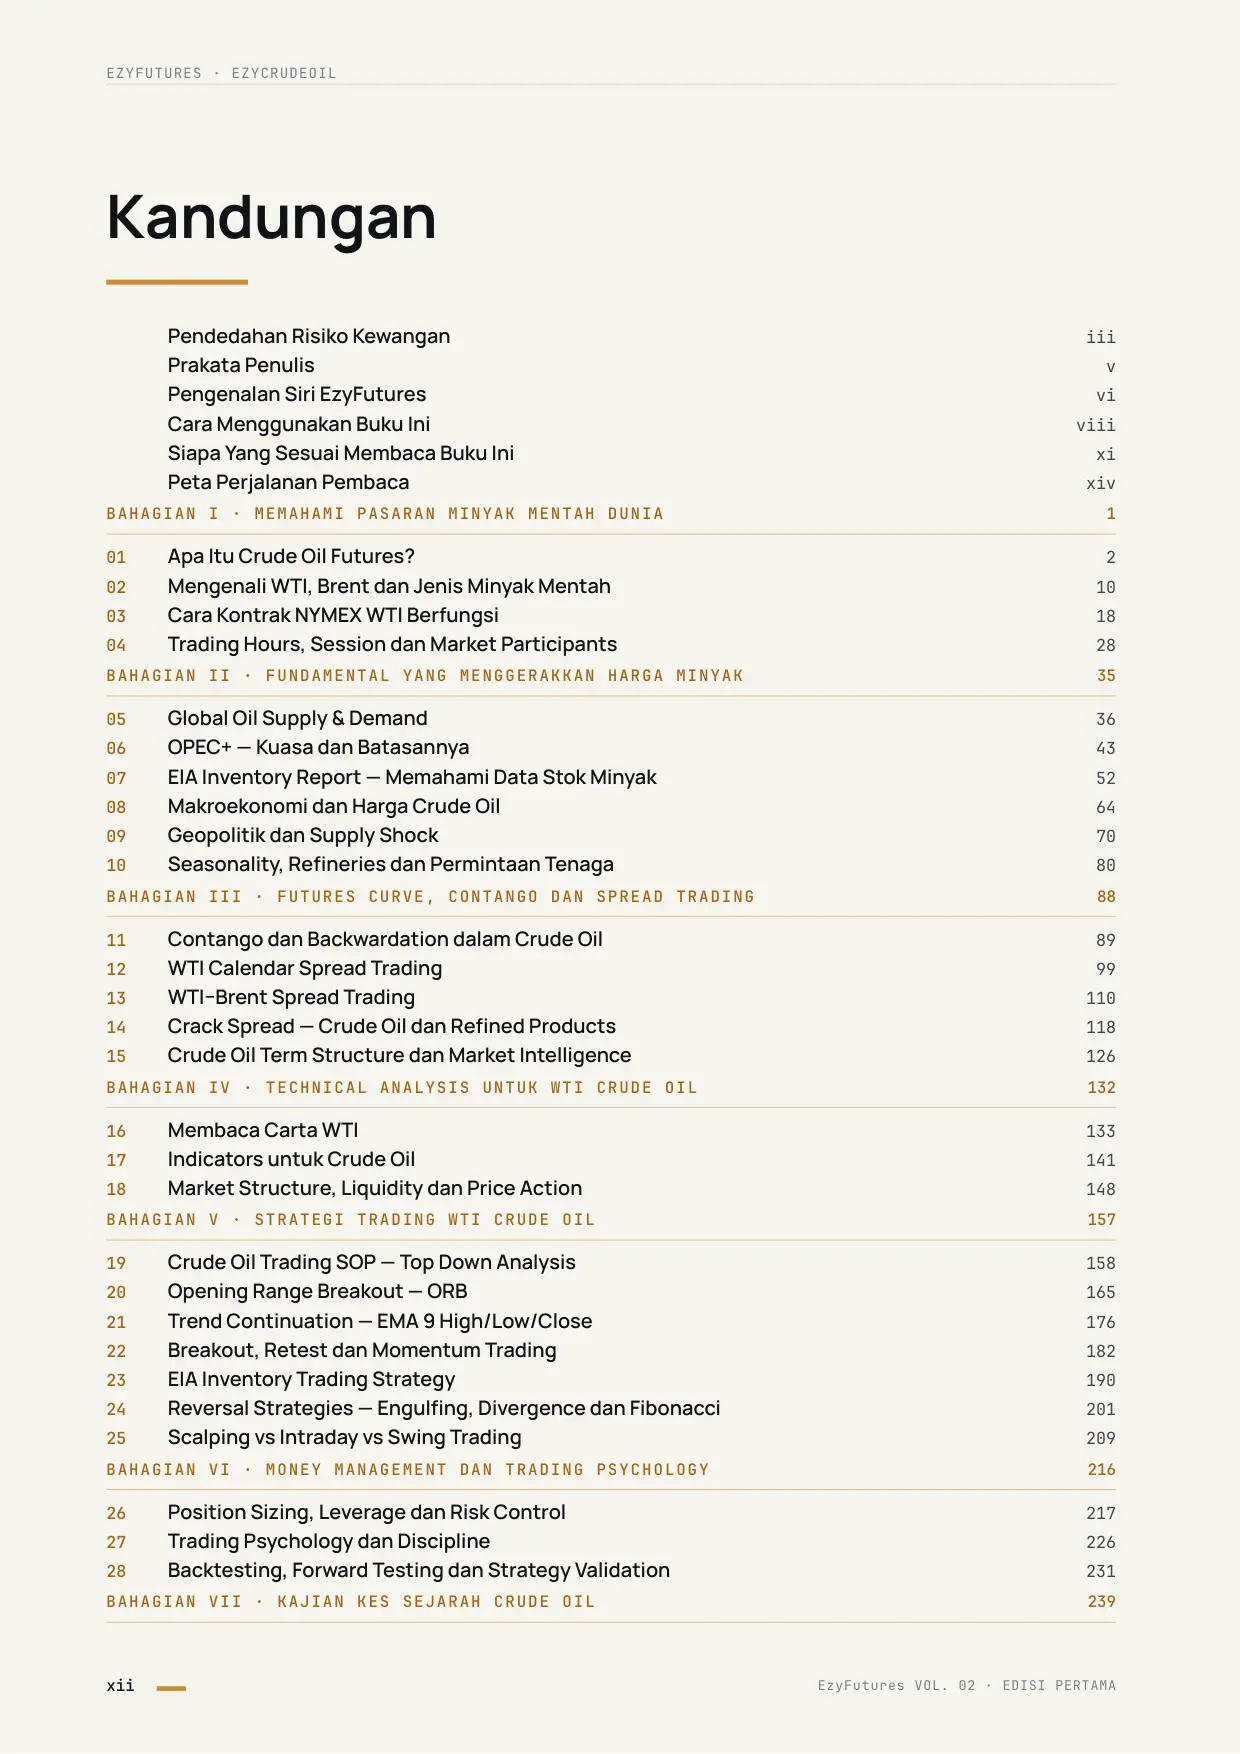
KandunganHalaman 12 EZYFUTURES · EZYCRUDEOIL Kandungan Pendedahan Risiko Kewangan iii Prakata Penulis v Pengenalan Siri EzyFutures vi Cara Menggunakan Buku Ini viii Siapa Yang Sesuai Membaca Buku Ini xi Peta Perjalanan Pembaca xiv BAHAGIAN I · MEMAHAMI PASARAN MINYAK MENTAH DUNIA 1 01 Apa Itu Crude Oil Futures? 2 02 Mengenali WTI, Brent dan Jenis Minyak Mentah 10 03 Cara Kontrak NYMEX WTI Berfungsi 18 04 Trading Hours, Session dan Market Participants 28 BAHAGIAN II · FUNDAMENTAL YANG MENGGERAKKAN HARGA MINYAK 35 05 Global Oil Supply & Demand 36 06 OPEC+ — Kuasa dan Batasannya 43 07 EIA Inventory Report — Memahami Data Stok Minyak 52 08 Makroekonomi dan Harga Crude Oil 64 09 Geopolitik dan Supply Shock 70 10 Seasonality, Refineries dan Permintaan Tenaga 80 BAHAGIAN III · FUTURES CURVE, CONTANGO DAN SPREAD TRADING 88 11 Contango dan Backwardation dalam Crude Oil 89 12 WTI Calendar Spread Trading 99 13 WTI–Brent Spread Trading 110 14 Crack Spread — Crude Oil dan Refined Products 118 15 Crude Oil Term Structure dan Market Intelligence 126 BAHAGIAN IV · TECHNICAL ANALYSIS UNTUK WTI CRUDE OIL 132 16 Membaca Carta WTI 133 17 Indicators untuk Crude Oil 141 18 Market Structure, Liquidity dan Price Action 148 BAHAGIAN V · STRATEGI TRADING WTI CRUDE OIL 157 19 Crude Oil Trading SOP — Top Down Analysis 158 20 Opening Range Breakout — ORB 165 21 Trend Continuation — EMA 9 High/Low/Close 176 22 Breakout, Retest dan Momentum Trading 182 23 EIA Inventory Trading Strategy 190 24 Reversal Strategies — Engulfing, Divergence dan Fibonacci 201 25 Scalping vs Intraday vs Swing Trading 209 BAHAGIAN VI · MONEY MANAGEMENT DAN TRADING PSYCHOLOGY 216 26 Position Sizing, Leverage dan Risk Control 217 27 Trading Psychology dan Discipline 226 28 Backtesting, Forward Testing dan Strategy Validation 231 BAHAGIAN VII · KAJIAN KES SEJARAH CRUDE OIL 239 xii EzyFutures VOL. 02 · EDISI PERTAMA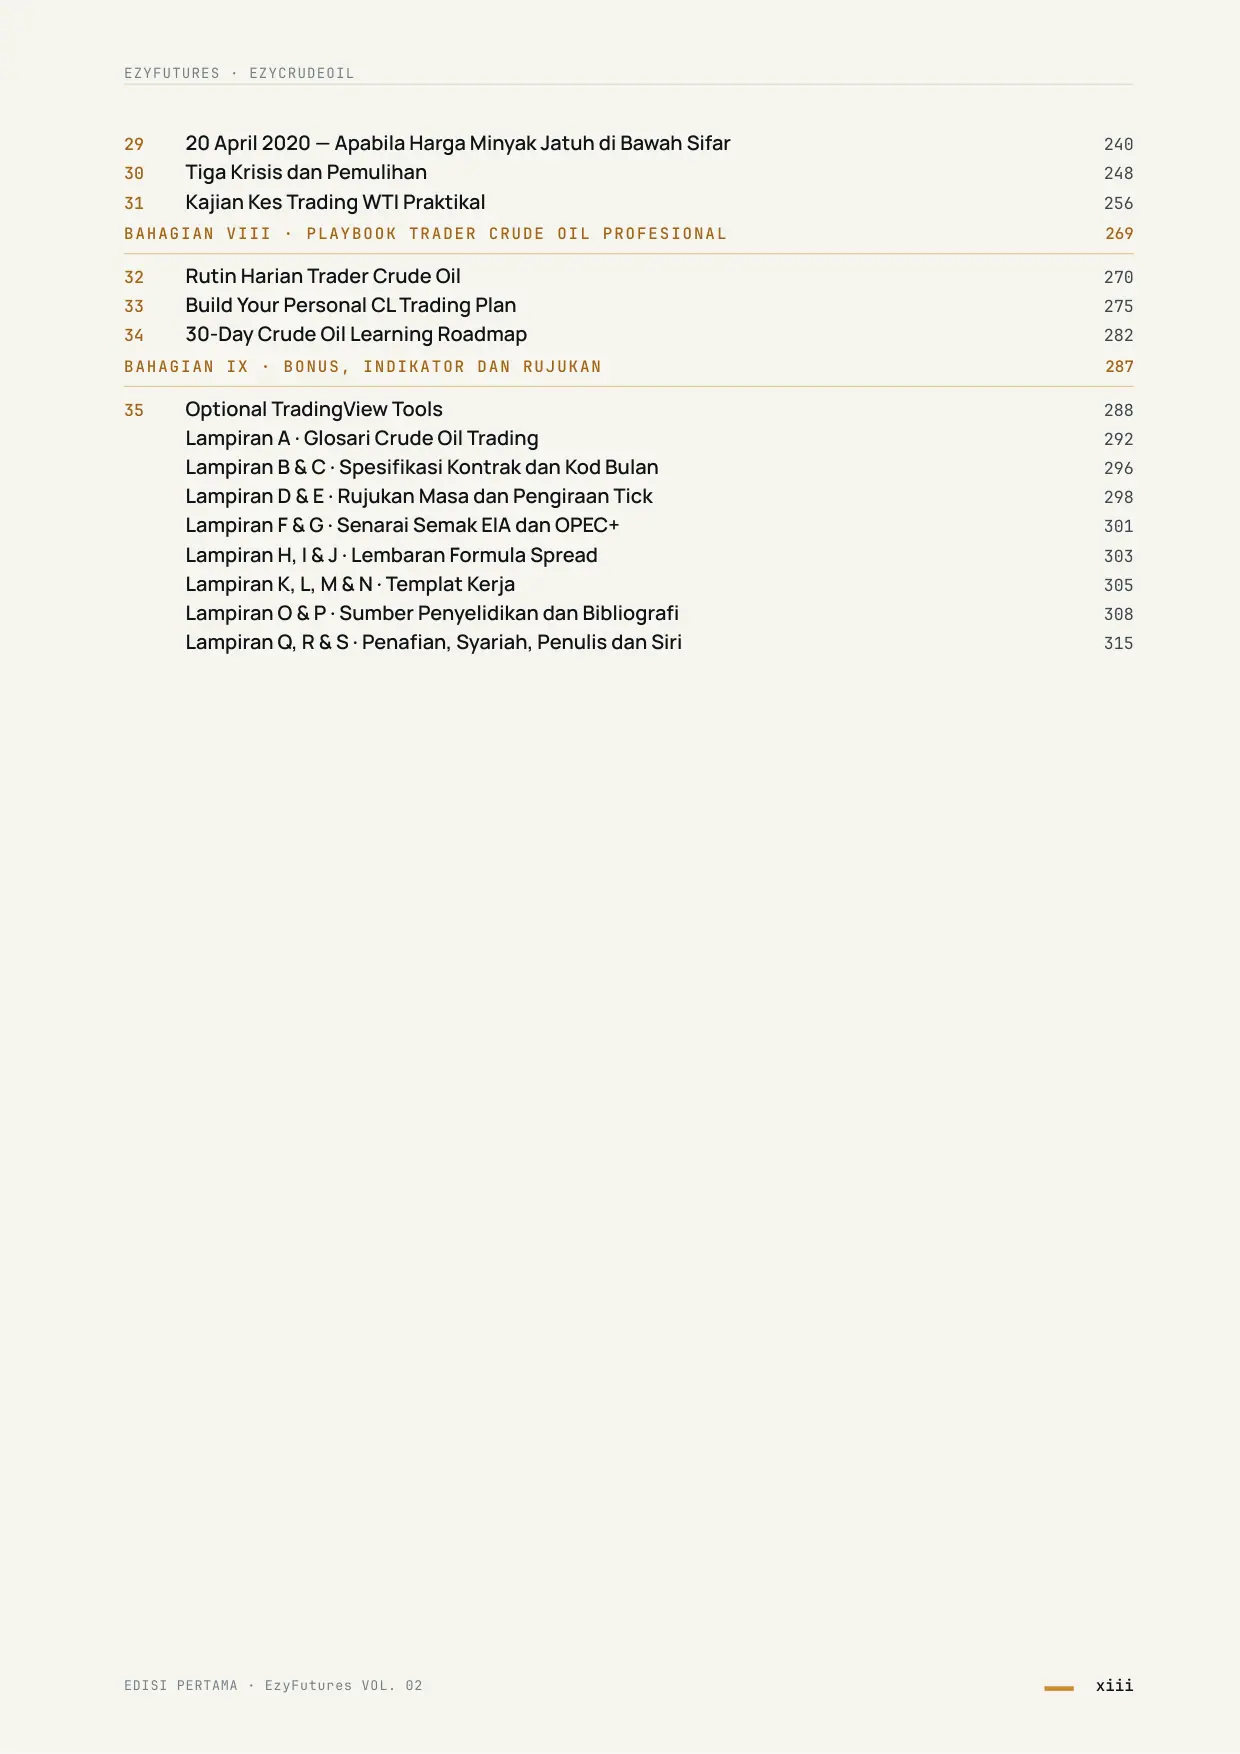
Halaman 13 EZYFUTURES · EZYCRUDEOIL 29 20 April 2020 — Apabila Harga Minyak Jatuh di Bawah Sifar 240 30 Tiga Krisis dan Pemulihan 248 31 Kajian Kes Trading WTI Praktikal 256 BAHAGIAN VIII · PLAYBOOK TRADER CRUDE OIL PROFESIONAL 269 32 Rutin Harian Trader Crude Oil 270 33 Build Your Personal CL Trading Plan 275 34 30-Day Crude Oil Learning Roadmap 282 BAHAGIAN IX · BONUS, INDIKATOR DAN RUJUKAN 287 35 Optional TradingView Tools 288 Lampiran A · Glosari Crude Oil Trading 292 Lampiran B & C · Spesifikasi Kontrak dan Kod Bulan 296 Lampiran D & E · Rujukan Masa dan Pengiraan Tick 298 Lampiran F & G · Senarai Semak EIA dan OPEC+ 301 Lampiran H, I & J · Lembaran Formula Spread 303 Lampiran K, L, M & N · Templat Kerja 305 Lampiran O & P · Sumber Penyelidikan dan Bibliografi 308 Lampiran Q, R & S · Penafian, Syariah, Penulis dan Siri 315 EDISI PERTAMA · EzyFutures VOL. 02 xiii
Halaman 16 I BAHAGIAN I Memahami Pasaran Minyak Mentah Dunia Sebelum menekan butang Buy atau Sell, fahami apa sebenarnya yang anda dagangkan: siapa peserta pasaran, bagaimana WTI berbeza daripada Brent, bagaimana kontrak NYMEX berfungsi dan bila pasaran bergerak dalam waktu Malaysia. KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYCRUDEOIL BAB 01 Apa Itu Crude Oil Futures? BAB 02 Mengenali WTI, Brent dan Jenis Minyak Mentah BAB 03 Cara Kontrak NYMEX WTI Berfungsi BAB 04 Trading Hours, Session dan Market Participants
Bab 1 — Apa Itu Crude Oil Futures?Halaman 17 EZYCRUDEOIL / BAHAGIAN I BAB 00 01 B A B 0 1 BAHAGIAN I · MEMAHAMI PASARAN MINYAK MENTAH DUNIA Apa Itu Crude Oil Futures? KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYCRUDEOIL Setiap tong minyak mentah yang bergerak dari telaga ke kilang penapisan membawa risiko yang sama: harga boleh berubah sebelum minyak itu dijual. Kontrak futures memindahkan risiko itu daripada pihak yang tidak mahu menanggungnya kepada pihak yang sanggup. Bab ini menerangkan asal-usulnya, bezanya dengan pasaran fizikal, cara hedger menggunakannya dan kedudukan trader Malaysia. OBJEKTIF PEMBELAJARAN 1 Menerangkan evolusi penetapan harga minyak dan membezakan pasaran fizikal dengan pasaran futures. 2 Mengira hasil short hedge pengeluar dan long hedge kilang penapisan dalam senario harga naik dan turun. 3 Menerangkan basis risk dan risiko aliran tunai margin dalam hedging, dengan contoh angka. 4 Mengenal pasti kategori peserta pasaran CL, peranan spekulator dan penanda aras utama dunia. SUMBER: Workbook FMC hlm. 4; EIA; CME Group; CFTC; OPEC; Federal Reserve History; Suruhanjaya Sekuriti Malaysia (diakses 20 Okt 2026). Lihat Lampiran P. § SUMBER & KATEGORI Status kandungan bab ini Kategori A: definisi dan tujuan asal pasaran hadapan (Eworkbook FMC #9, hlm. 4). Kategori B: penerangan diperluas tentang hedging. Kategori C: sejarah pasaran minyak, contoh hedging bernombor, basis risk dan peta peserta. Contoh hedging menggunakan harga hipotetikal dan syarikat rekaan; satu tarikh sejarah ditanda untuk semakan. 1.1 Dari Telaga ke Skrin Minyak mentah dipam dari telaga di Texas, Laut Utara atau Teluk Parsi, disalurkan melalui paip atau kapal tangki, disimpan, dan diproses di kilang penapisan menjadi petrol, diesel dan bahan api jet — proses yang mengambil masa berminggu-minggu hingga berbulan-bulan. Sepanjang tempoh itu harga boleh bergerak dengan ganas: pengeluar tidak tahu harga jualannya tiga bulan lagi, kilang penapisan tidak tahu kos bahan mentahnya, dan syarikat penerbangan tidak tahu kos bahan api bagi tiket yang sudah dijual. Ramai lebih rela membayar sedikit kos untuk mengunci harga. EDISI PERTAMA · EzyFutures VOL. 02 2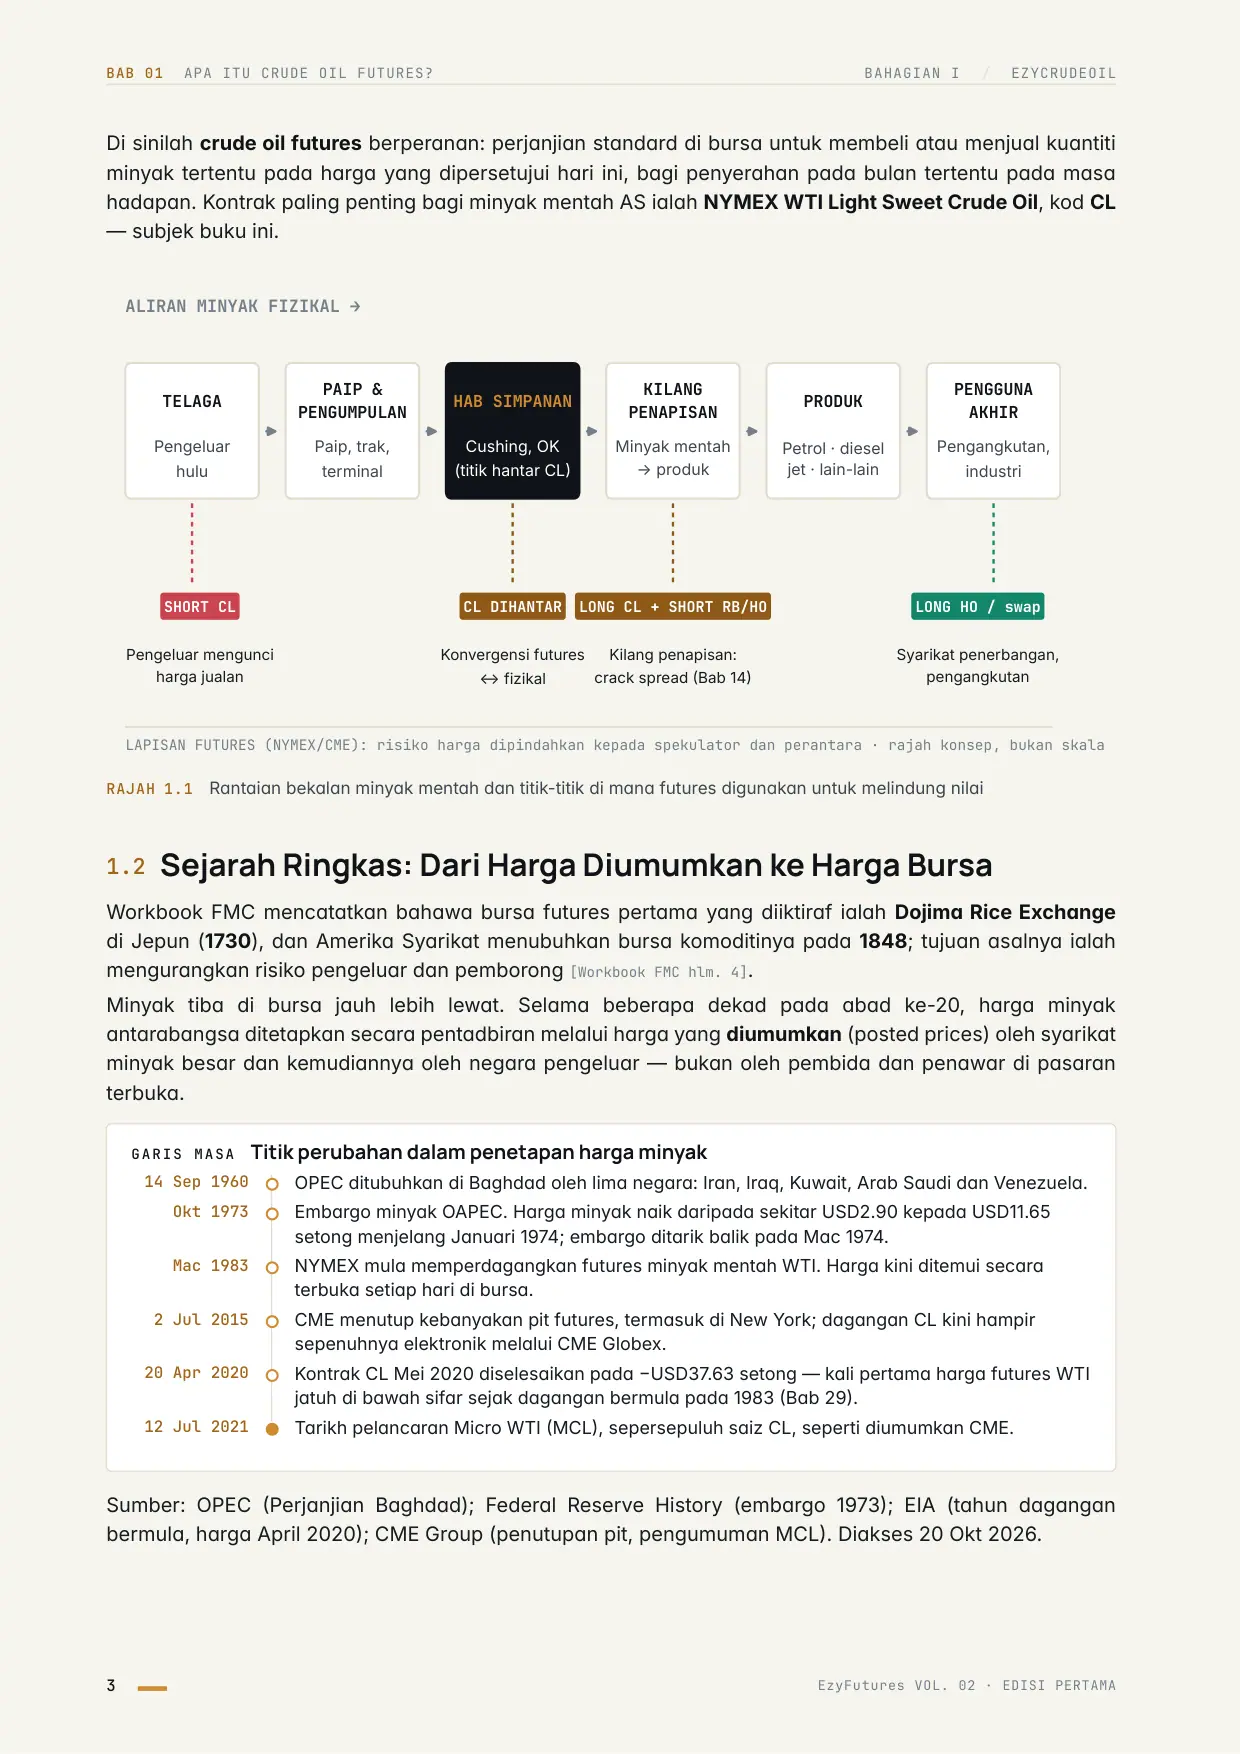
Halaman 18 BAB 01 APA ITU CRUDE OIL FUTURES? BAHAGIAN I / EZYCRUDEOIL Di sinilah crude oil futures berperanan: perjanjian standard di bursa untuk membeli atau menjual kuantiti minyak tertentu pada harga yang dipersetujui hari ini, bagi penyerahan pada bulan tertentu pada masa hadapan. Kontrak paling penting bagi minyak mentah AS ialah NYMEX WTI Light Sweet Crude Oil, kod CL — subjek buku ini. TELAGA Pengeluar hulu PAIP & PENGUMPULAN Paip, trak, terminal HAB SIMPANAN Cushing, OK (titik hantar CL) KILANG PENAPISAN Minyak mentah → produk PRODUK Petrol · diesel jet · lain-lain PENGGUNA AKHIR Pengangkutan, industri ALIRAN MINYAK FIZIKAL → SHORT CL Pengeluar mengunci harga jualan CL DIHANTAR Konvergensi futures ↔ fizikal LONG CL + SHORT RB/HO Kilang penapisan: crack spread (Bab 14) LONG HO / swap Syarikat penerbangan, pengangkutan LAPISAN FUTURES (NYMEX/CME): risiko harga dipindahkan kepada spekulator dan perantara · rajah konsep, bukan skala RAJAH 1.1 Rantaian bekalan minyak mentah dan titik-titik di mana futures digunakan untuk melindung nilai 1.2 Sejarah Ringkas: Dari Harga Diumumkan ke Harga Bursa Workbook FMC mencatatkan bahawa bursa futures pertama yang diiktiraf ialah Dojima Rice Exchange di Jepun (1730), dan Amerika Syarikat menubuhkan bursa komoditinya pada 1848; tujuan asalnya ialah mengurangkan risiko pengeluar dan pemborong [Workbook FMC hlm. 4]. Minyak tiba di bursa jauh lebih lewat. Selama beberapa dekad pada abad ke-20, harga minyak antarabangsa ditetapkan secara pentadbiran melalui harga yang diumumkan (posted prices) oleh syarikat minyak besar dan kemudiannya oleh negara pengeluar — bukan oleh pembida dan penawar di pasaran terbuka. GARIS MASA Titik perubahan dalam penetapan harga minyak 14 Sep 1960 OPEC ditubuhkan di Baghdad oleh lima negara: Iran, Iraq, Kuwait, Arab Saudi dan Venezuela. Okt 1973 Embargo minyak OAPEC. Harga minyak naik daripada sekitar USD2.90 kepada USD11.65 setong menjelang Januari 1974; embargo ditarik balik pada Mac 1974. Mac 1983 NYMEX mula memperdagangkan futures minyak mentah WTI. Harga kini ditemui secara terbuka setiap hari di bursa. 2 Jul 2015 CME menutup kebanyakan pit futures, termasuk di New York; dagangan CL kini hampir sepenuhnya elektronik melalui CME Globex. 20 Apr 2020 Kontrak CL Mei 2020 diselesaikan pada −USD37.63 setong — kali pertama harga futures WTI jatuh di bawah sifar sejak dagangan bermula pada 1983 (Bab 29). 12 Jul 2021 Tarikh pelancaran Micro WTI (MCL), sepersepuluh saiz CL, seperti diumumkan CME. Sumber: OPEC (Perjanjian Baghdad); Federal Reserve History (embargo 1973); EIA (tahun dagangan bermula, harga April 2020); CME Group (penutupan pit, pengumuman MCL). Diakses 20 Okt 2026. 3 EzyFutures VOL. 02 · EDISI PERTAMA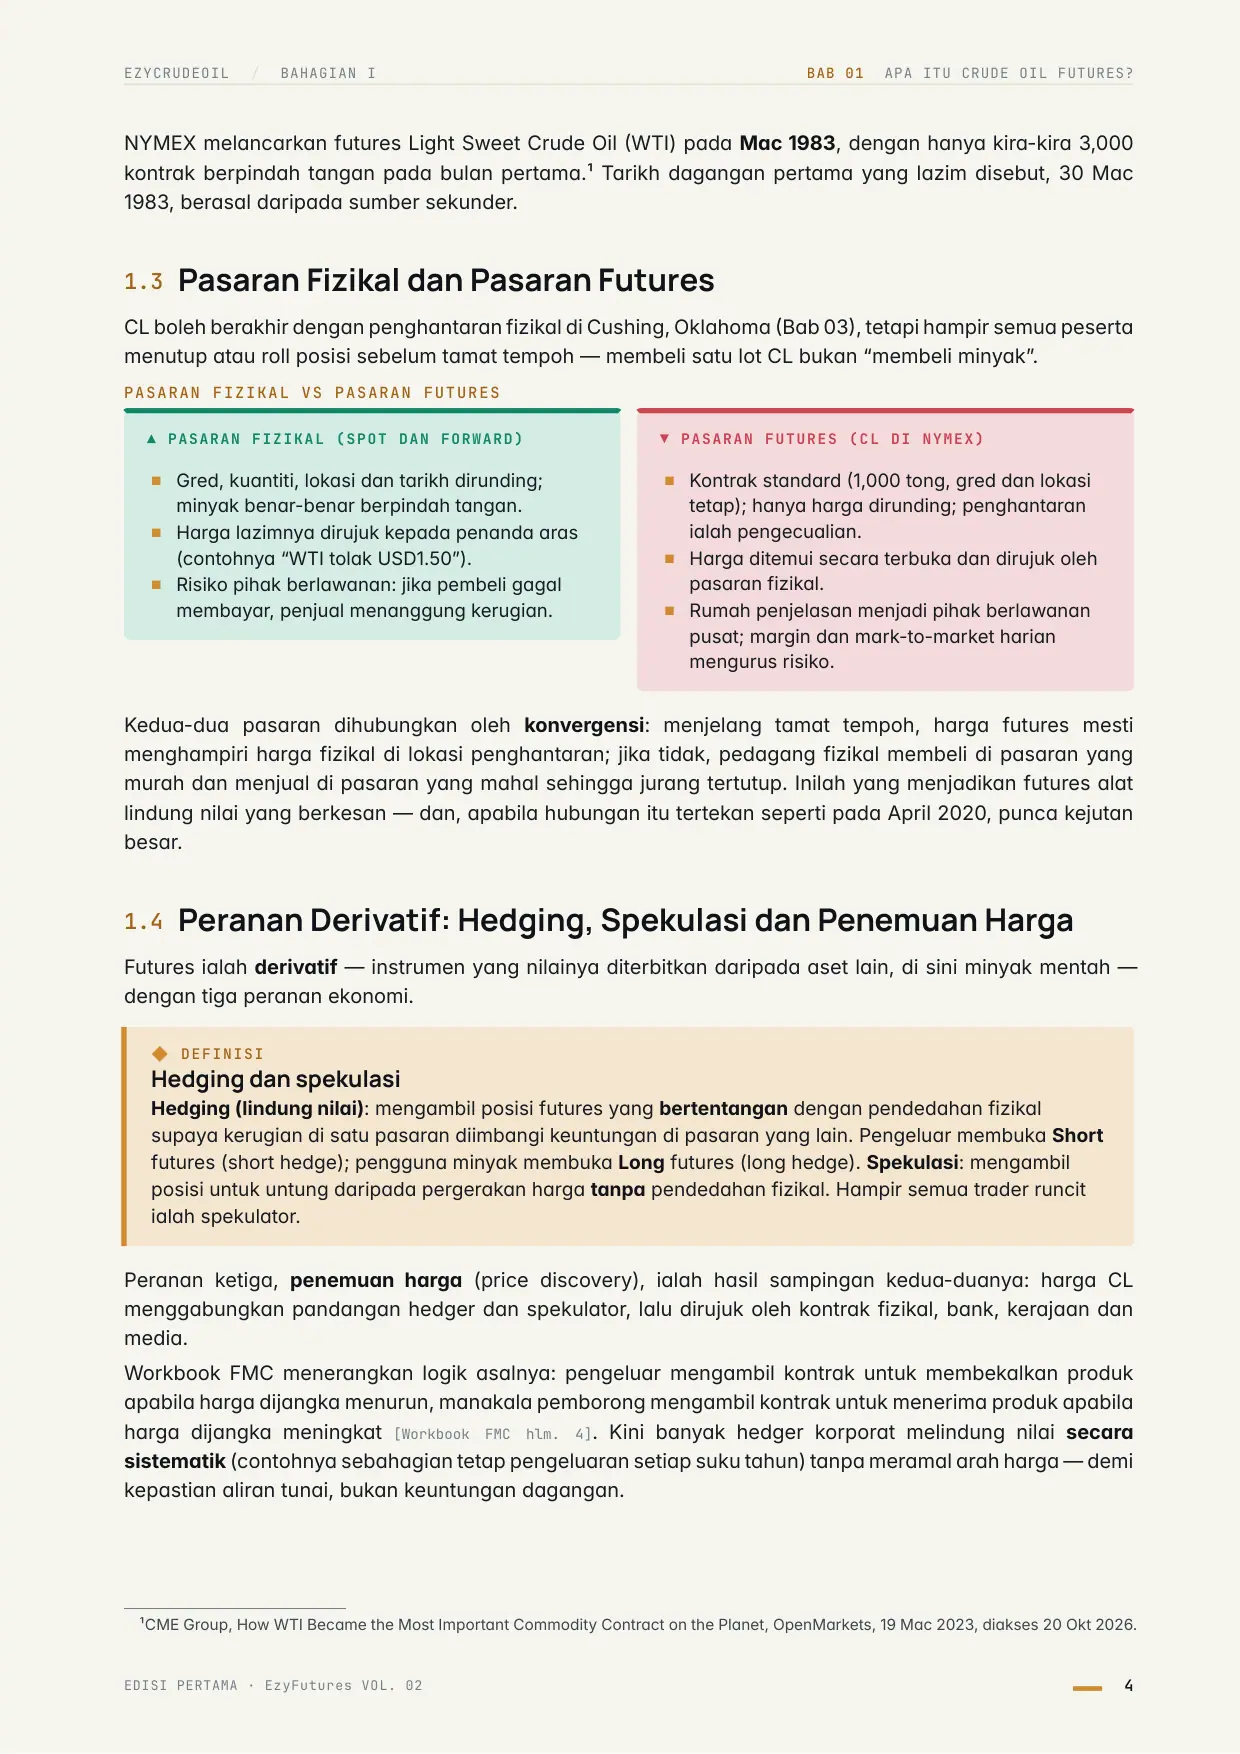
Halaman 19 EZYCRUDEOIL / BAHAGIAN I BAB 01 APA ITU CRUDE OIL FUTURES? NYMEX melancarkan futures Light Sweet Crude Oil (WTI) pada Mac 1983, dengan hanya kira-kira 3,000 kontrak berpindah tangan pada bulan pertama.1 Tarikh dagangan pertama yang lazim disebut, 30 Mac 1983, berasal daripada sumber sekunder. 1.3 Pasaran Fizikal dan Pasaran Futures CL boleh berakhir dengan penghantaran fizikal di Cushing, Oklahoma (Bab 03), tetapi hampir semua peserta menutup atau roll posisi sebelum tamat tempoh — membeli satu lot CL bukan “membeli minyak”. PASARAN FIZIKAL VS PASARAN FUTURES ▲ PASARAN FIZIKAL (SPOT DAN FORWARD) ■Gred, kuantiti, lokasi dan tarikh dirunding; minyak benar-benar berpindah tangan. ■Harga lazimnya dirujuk kepada penanda aras (contohnya “WTI tolak USD1.50”). ■Risiko pihak berlawanan: jika pembeli gagal membayar, penjual menanggung kerugian. ▼ PASARAN FUTURES (CL DI NYMEX) ■Kontrak standard (1,000 tong, gred dan lokasi tetap); hanya harga dirunding; penghantaran ialah pengecualian. ■Harga ditemui secara terbuka dan dirujuk oleh pasaran fizikal. ■Rumah penjelasan menjadi pihak berlawanan pusat; margin dan mark-to-market harian mengurus risiko. Kedua-dua pasaran dihubungkan oleh konvergensi: menjelang tamat tempoh, harga futures mesti menghampiri harga fizikal di lokasi penghantaran; jika tidak, pedagang fizikal membeli di pasaran yang murah dan menjual di pasaran yang mahal sehingga jurang tertutup. Inilah yang menjadikan futures alat lindung nilai yang berkesan — dan, apabila hubungan itu tertekan seperti pada April 2020, punca kejutan besar. 1.4 Peranan Derivatif: Hedging, Spekulasi dan Penemuan Harga Futures ialah derivatif — instrumen yang nilainya diterbitkan daripada aset lain, di sini minyak mentah — dengan tiga peranan ekonomi. ◆ DEFINISI Hedging dan spekulasi Hedging (lindung nilai): mengambil posisi futures yang bertentangan dengan pendedahan fizikal supaya kerugian di satu pasaran diimbangi keuntungan di pasaran yang lain. Pengeluar membuka Short futures (short hedge); pengguna minyak membuka Long futures (long hedge). Spekulasi: mengambil posisi untuk untung daripada pergerakan harga tanpa pendedahan fizikal. Hampir semua trader runcit ialah spekulator. Peranan ketiga, penemuan harga (price discovery), ialah hasil sampingan kedua-duanya: harga CL menggabungkan pandangan hedger dan spekulator, lalu dirujuk oleh kontrak fizikal, bank, kerajaan dan media. Workbook FMC menerangkan logik asalnya: pengeluar mengambil kontrak untuk membekalkan produk apabila harga dijangka menurun, manakala pemborong mengambil kontrak untuk menerima produk apabila harga dijangka meningkat [Workbook FMC hlm. 4]. Kini banyak hedger korporat melindung nilai secara sistematik (contohnya sebahagian tetap pengeluaran setiap suku tahun) tanpa meramal arah harga — demi kepastian aliran tunai, bukan keuntungan dagangan. 1CME Group, How WTI Became the Most Important Commodity Contract on the Planet, OpenMarkets, 19 Mac 2023, diakses 20 Okt 2026. EDISI PERTAMA · EzyFutures VOL. 02 4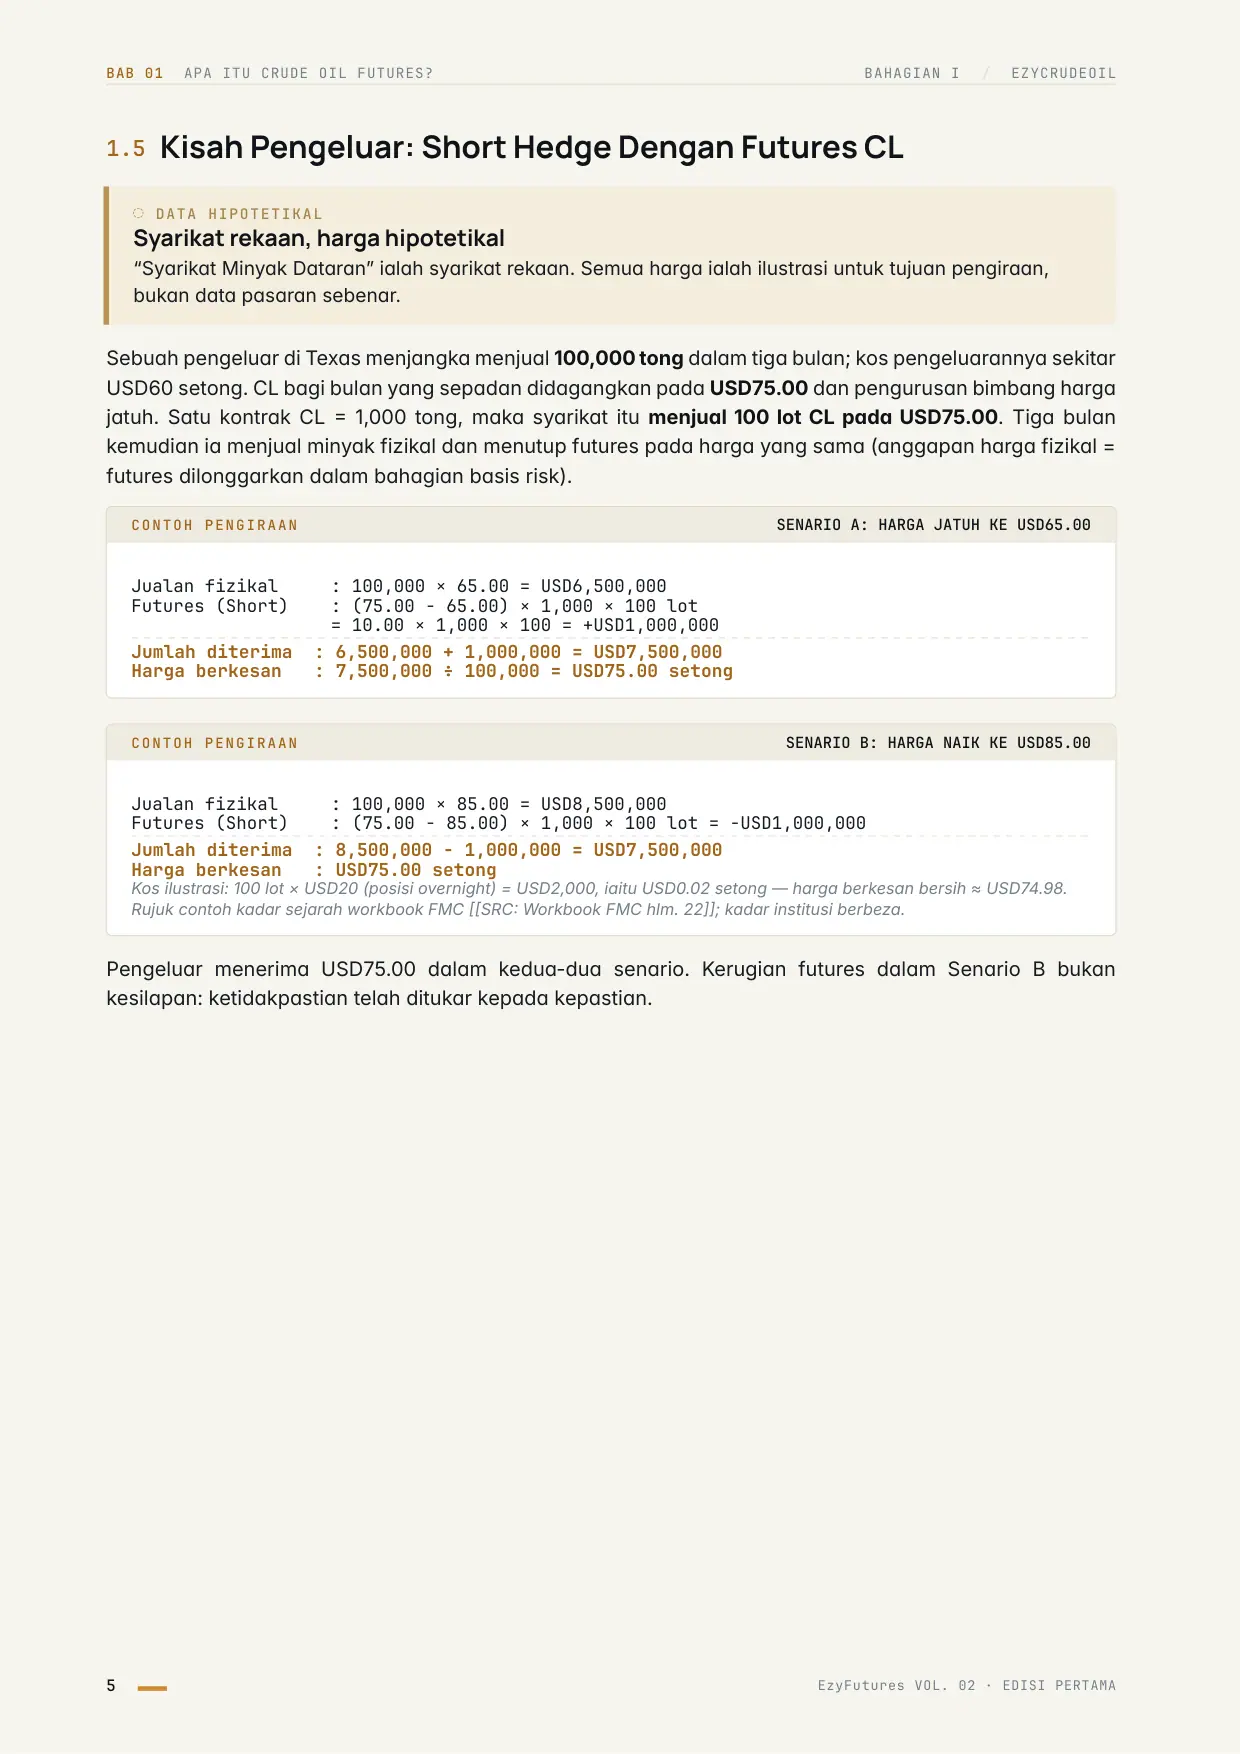
Halaman 20 BAB 01 APA ITU CRUDE OIL FUTURES? BAHAGIAN I / EZYCRUDEOIL 1.5 Kisah Pengeluar: Short Hedge Dengan Futures CL ◌ DATA HIPOTETIKAL Syarikat rekaan, harga hipotetikal “Syarikat Minyak Dataran” ialah syarikat rekaan. Semua harga ialah ilustrasi untuk tujuan pengiraan, bukan data pasaran sebenar. Sebuah pengeluar di Texas menjangka menjual 100,000 tong dalam tiga bulan; kos pengeluarannya sekitar USD60 setong. CL bagi bulan yang sepadan didagangkan pada USD75.00 dan pengurusan bimbang harga jatuh. Satu kontrak CL = 1,000 tong, maka syarikat itu menjual 100 lot CL pada USD75.00. Tiga bulan kemudian ia menjual minyak fizikal dan menutup futures pada harga yang sama (anggapan harga fizikal = futures dilonggarkan dalam bahagian basis risk). CONTOH PENGIRAAN SENARIO A: HARGA JATUH KE USD65.00 Jualan fizikal : 100,000 × 65.00 = USD6,500,000 Futures (Short) : (75.00 − 65.00) × 1,000 × 100 lot = 10.00 × 1,000 × 100 = +USD1,000,000 Jumlah diterima : 6,500,000 + 1,000,000 = USD7,500,000 Harga berkesan : 7,500,000 ÷ 100,000 = USD75.00 setong CONTOH PENGIRAAN SENARIO B: HARGA NAIK KE USD85.00 Jualan fizikal : 100,000 × 85.00 = USD8,500,000 Futures (Short) : (75.00 − 85.00) × 1,000 × 100 lot = −USD1,000,000 Jumlah diterima : 8,500,000 − 1,000,000 = USD7,500,000 Harga berkesan : USD75.00 setong Kos ilustrasi: 100 lot × USD20 (posisi overnight) = USD2,000, iaitu USD0.02 setong — harga berkesan bersih ≈ USD74.98. Rujuk contoh kadar sejarah workbook FMC [[SRC: Workbook FMC hlm. 22]]; kadar institusi berbeza. Pengeluar menerima USD75.00 dalam kedua-dua senario. Kerugian futures dalam Senario B bukan kesilapan: ketidakpastian telah ditukar kepada kepastian. 5 EzyFutures VOL. 02 · EDISI PERTAMA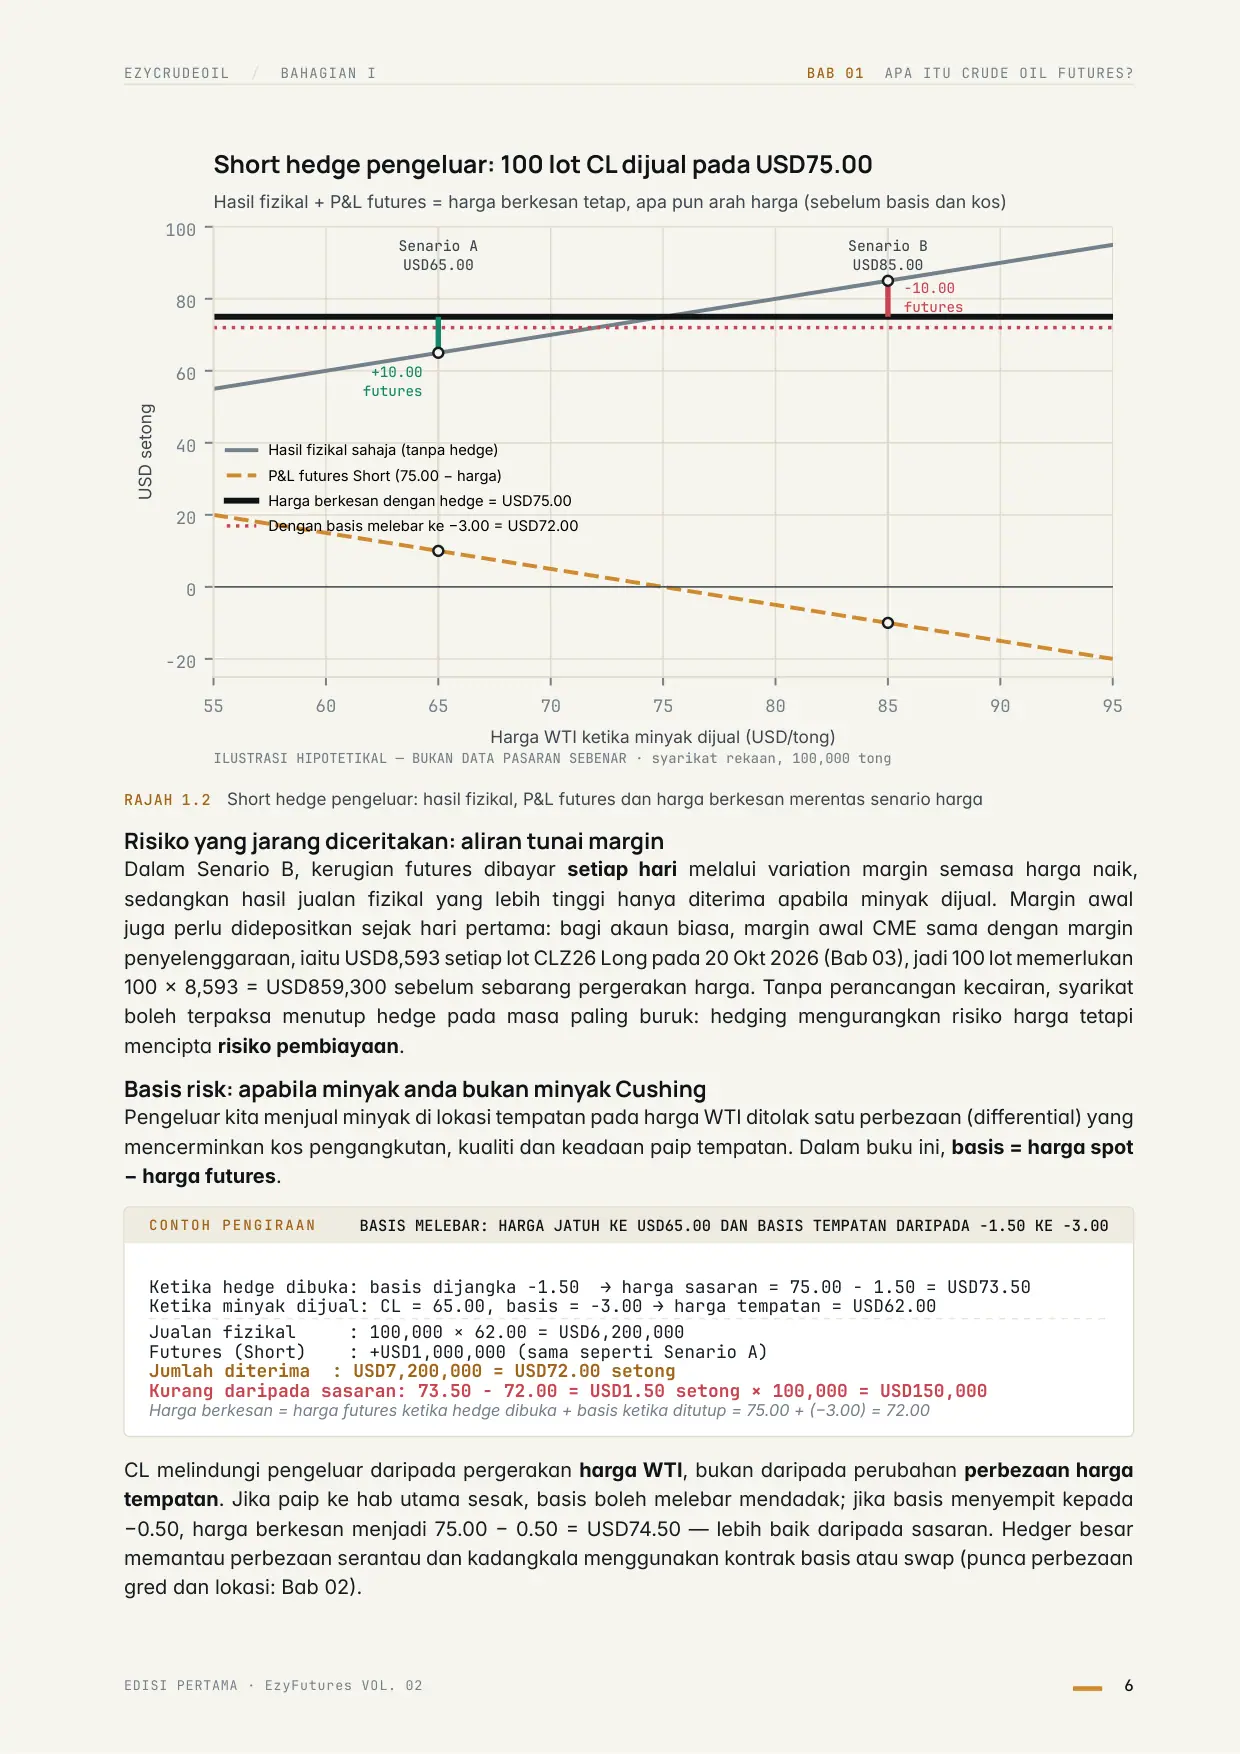
Halaman 21 EZYCRUDEOIL / BAHAGIAN I BAB 01 APA ITU CRUDE OIL FUTURES? 55 60 65 70 75 80 85 90 95 Harga WTI ketika minyak dijual (USD/tong) −20 0 20 40 60 80 100 USD setong Senario A USD65.00 Senario B USD85.00 +10.00 futures −10.00 futures Hasil fizikal + P&L futures = harga berkesan tetap, apa pun arah harga (sebelum basis dan kos) ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR · syarikat rekaan, 100,000 tong Short hedge pengeluar: 100 lot CL dijual pada USD75.00 Hasil fizikal sahaja (tanpa hedge) P&L futures Short (75.00 − harga) Harga berkesan dengan hedge = USD75.00 Dengan basis melebar ke −3.00 = USD72.00 RAJAH 1.2 Short hedge pengeluar: hasil fizikal, P&L futures dan harga berkesan merentas senario harga Risiko yang jarang diceritakan: aliran tunai margin Dalam Senario B, kerugian futures dibayar setiap hari melalui variation margin semasa harga naik, sedangkan hasil jualan fizikal yang lebih tinggi hanya diterima apabila minyak dijual. Margin awal juga perlu didepositkan sejak hari pertama: bagi akaun biasa, margin awal CME sama dengan margin penyelenggaraan, iaitu USD8,593 setiap lot CLZ26 Long pada 20 Okt 2026 (Bab 03), jadi 100 lot memerlukan 100 × 8,593 = USD859,300 sebelum sebarang pergerakan harga. Tanpa perancangan kecairan, syarikat boleh terpaksa menutup hedge pada masa paling buruk: hedging mengurangkan risiko harga tetapi mencipta risiko pembiayaan. Basis risk: apabila minyak anda bukan minyak Cushing Pengeluar kita menjual minyak di lokasi tempatan pada harga WTI ditolak satu perbezaan (differential) yang mencerminkan kos pengangkutan, kualiti dan keadaan paip tempatan. Dalam buku ini, basis = harga spot − harga futures. CONTOH PENGIRAAN BASIS MELEBAR: HARGA JATUH KE USD65.00 DAN BASIS TEMPATAN DARIPADA −1.50 KE −3.00 Ketika hedge dibuka: basis dijangka −1.50 → harga sasaran = 75.00 − 1.50 = USD73.50 Ketika minyak dijual: CL = 65.00, basis = −3.00 → harga tempatan = USD62.00 Jualan fizikal : 100,000 × 62.00 = USD6,200,000 Futures (Short) : +USD1,000,000 (sama seperti Senario A) Jumlah diterima : USD7,200,000 = USD72.00 setong Kurang daripada sasaran: 73.50 − 72.00 = USD1.50 setong × 100,000 = USD150,000 Harga berkesan = harga futures ketika hedge dibuka + basis ketika ditutup = 75.00 + (−3.00) = 72.00 CL melindungi pengeluar daripada pergerakan harga WTI, bukan daripada perubahan perbezaan harga tempatan. Jika paip ke hab utama sesak, basis boleh melebar mendadak; jika basis menyempit kepada −0.50, harga berkesan menjadi 75.00 − 0.50 = USD74.50 — lebih baik daripada sasaran. Hedger besar memantau perbezaan serantau dan kadangkala menggunakan kontrak basis atau swap (punca perbezaan gred dan lokasi: Bab 02). EDISI PERTAMA · EzyFutures VOL. 02 6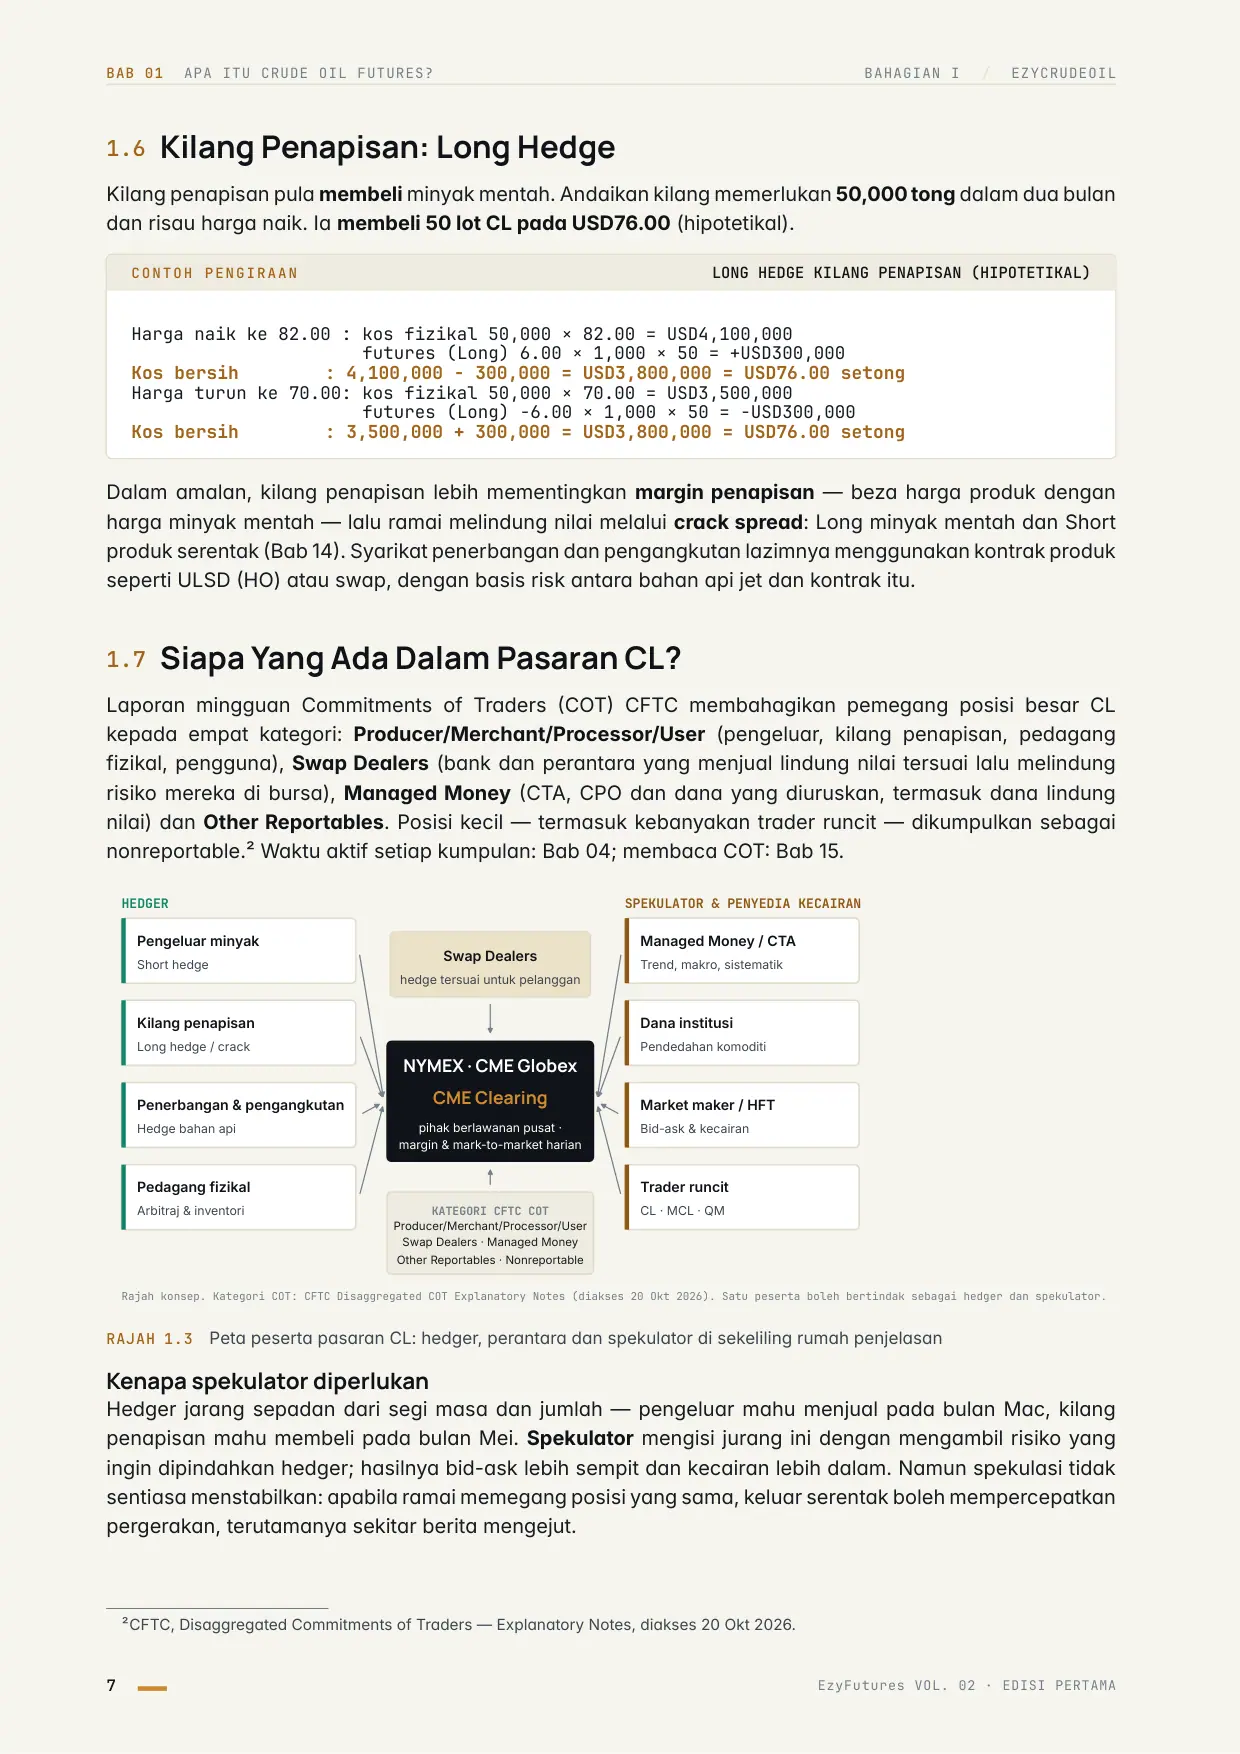
Halaman 22 BAB 01 APA ITU CRUDE OIL FUTURES? BAHAGIAN I / EZYCRUDEOIL 1.6 Kilang Penapisan: Long Hedge Kilang penapisan pula membeli minyak mentah. Andaikan kilang memerlukan 50,000 tong dalam dua bulan dan risau harga naik. Ia membeli 50 lot CL pada USD76.00 (hipotetikal). CONTOH PENGIRAAN LONG HEDGE KILANG PENAPISAN (HIPOTETIKAL) Harga naik ke 82.00 : kos fizikal 50,000 × 82.00 = USD4,100,000 futures (Long) 6.00 × 1,000 × 50 = +USD300,000 Kos bersih : 4,100,000 − 300,000 = USD3,800,000 = USD76.00 setong Harga turun ke 70.00: kos fizikal 50,000 × 70.00 = USD3,500,000 futures (Long) −6.00 × 1,000 × 50 = −USD300,000 Kos bersih : 3,500,000 + 300,000 = USD3,800,000 = USD76.00 setong Dalam amalan, kilang penapisan lebih mementingkan margin penapisan — beza harga produk dengan harga minyak mentah — lalu ramai melindung nilai melalui crack spread: Long minyak mentah dan Short produk serentak (Bab 14). Syarikat penerbangan dan pengangkutan lazimnya menggunakan kontrak produk seperti ULSD (HO) atau swap, dengan basis risk antara bahan api jet dan kontrak itu. 1.7 Siapa Yang Ada Dalam Pasaran CL? Laporan mingguan Commitments of Traders (COT) CFTC membahagikan pemegang posisi besar CL kepada empat kategori: Producer/Merchant/Processor/User (pengeluar, kilang penapisan, pedagang fizikal, pengguna), Swap Dealers (bank dan perantara yang menjual lindung nilai tersuai lalu melindung risiko mereka di bursa), Managed Money (CTA, CPO dan dana yang diuruskan, termasuk dana lindung nilai) dan Other Reportables. Posisi kecil — termasuk kebanyakan trader runcit — dikumpulkan sebagai nonreportable.2 Waktu aktif setiap kumpulan: Bab 04; membaca COT: Bab 15. NYMEX · CME Globex CME Clearing pihak berlawanan pusat · margin & mark-to-market harian HEDGER Pengeluar minyak Short hedge Kilang penapisan Long hedge / crack Penerbangan & pengangkutan Hedge bahan api Pedagang fizikal Arbitraj & inventori SPEKULATOR & PENYEDIA KECAIRAN Managed Money / CTA Trend, makro, sistematik Dana institusi Pendedahan komoditi Market maker / HFT Bid-ask & kecairan Trader runcit CL · MCL · QM Swap Dealers hedge tersuai untuk pelanggan KATEGORI CFTC COT Producer/Merchant/Processor/User Swap Dealers · Managed Money Other Reportables · Nonreportable Rajah konsep. Kategori COT: CFTC Disaggregated COT Explanatory Notes (diakses 20 Okt 2026). Satu peserta boleh bertindak sebagai hedger dan spekulator. RAJAH 1.3 Peta peserta pasaran CL: hedger, perantara dan spekulator di sekeliling rumah penjelasan Kenapa spekulator diperlukan Hedger jarang sepadan dari segi masa dan jumlah — pengeluar mahu menjual pada bulan Mac, kilang penapisan mahu membeli pada bulan Mei. Spekulator mengisi jurang ini dengan mengambil risiko yang ingin dipindahkan hedger; hasilnya bid-ask lebih sempit dan kecairan lebih dalam. Namun spekulasi tidak sentiasa menstabilkan: apabila ramai memegang posisi yang sama, keluar serentak boleh mempercepatkan pergerakan, terutamanya sekitar berita mengejut. 2CFTC, Disaggregated Commitments of Traders — Explanatory Notes, diakses 20 Okt 2026. 7 EzyFutures VOL. 02 · EDISI PERTAMA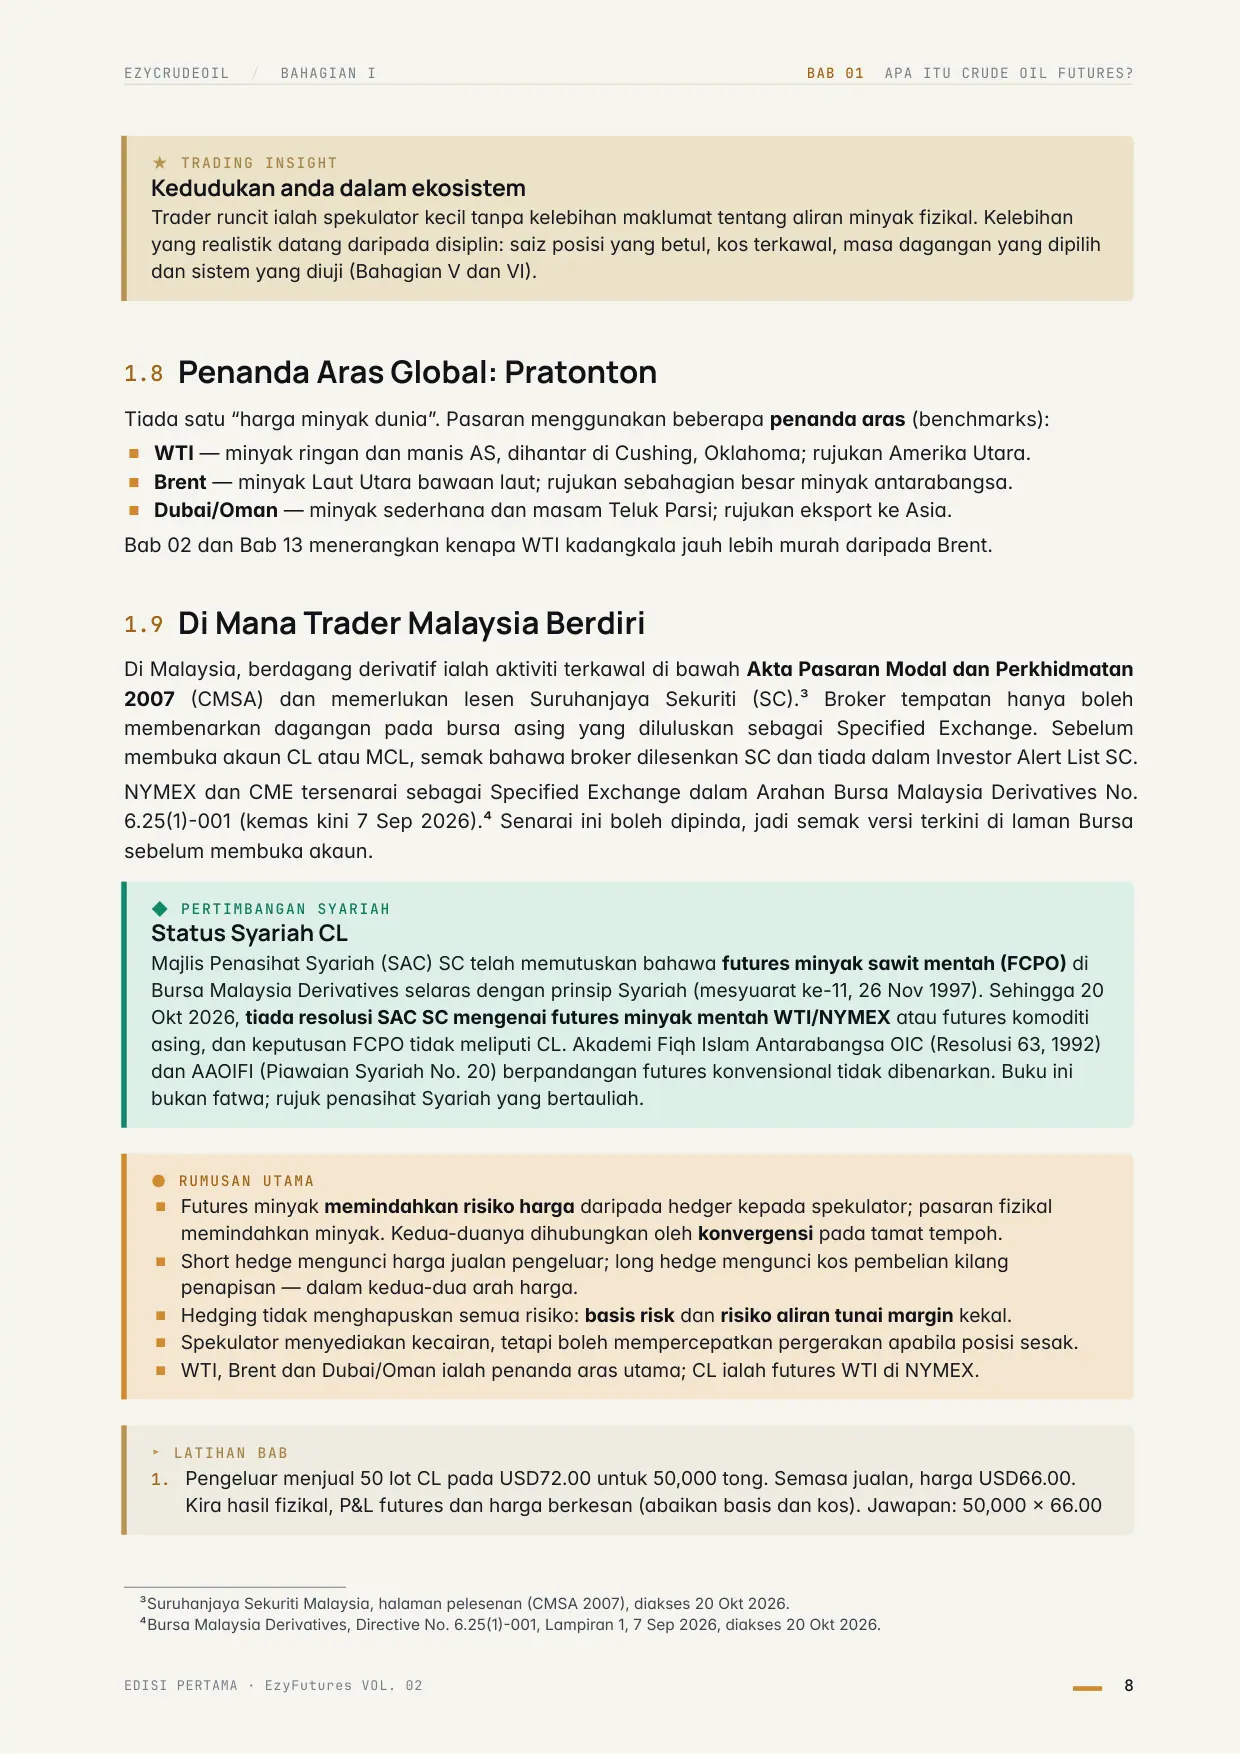
Halaman 23 EZYCRUDEOIL / BAHAGIAN I BAB 01 APA ITU CRUDE OIL FUTURES? ★ TRADING INSIGHT Kedudukan anda dalam ekosistem Trader runcit ialah spekulator kecil tanpa kelebihan maklumat tentang aliran minyak fizikal. Kelebihan yang realistik datang daripada disiplin: saiz posisi yang betul, kos terkawal, masa dagangan yang dipilih dan sistem yang diuji (Bahagian V dan VI). 1.8 Penanda Aras Global: Pratonton Tiada satu “harga minyak dunia”. Pasaran menggunakan beberapa penanda aras (benchmarks): ■WTI — minyak ringan dan manis AS, dihantar di Cushing, Oklahoma; rujukan Amerika Utara. ■Brent — minyak Laut Utara bawaan laut; rujukan sebahagian besar minyak antarabangsa. ■Dubai/Oman — minyak sederhana dan masam Teluk Parsi; rujukan eksport ke Asia. Bab 02 dan Bab 13 menerangkan kenapa WTI kadangkala jauh lebih murah daripada Brent. 1.9 Di Mana Trader Malaysia Berdiri Di Malaysia, berdagang derivatif ialah aktiviti terkawal di bawah Akta Pasaran Modal dan Perkhidmatan 2007 (CMSA) dan memerlukan lesen Suruhanjaya Sekuriti (SC).3 Broker tempatan hanya boleh membenarkan dagangan pada bursa asing yang diluluskan sebagai Specified Exchange. Sebelum membuka akaun CL atau MCL, semak bahawa broker dilesenkan SC dan tiada dalam Investor Alert List SC. NYMEX dan CME tersenarai sebagai Specified Exchange dalam Arahan Bursa Malaysia Derivatives No. 6.25(1)-001 (kemas kini 7 Sep 2026).4 Senarai ini boleh dipinda, jadi semak versi terkini di laman Bursa sebelum membuka akaun. ◆ PERTIMBANGAN SYARIAH Status Syariah CL Majlis Penasihat Syariah (SAC) SC telah memutuskan bahawa futures minyak sawit mentah (FCPO) di Bursa Malaysia Derivatives selaras dengan prinsip Syariah (mesyuarat ke-11, 26 Nov 1997). Sehingga 20 Okt 2026, tiada resolusi SAC SC mengenai futures minyak mentah WTI/NYMEX atau futures komoditi asing, dan keputusan FCPO tidak meliputi CL. Akademi Fiqh Islam Antarabangsa OIC (Resolusi 63, 1992) dan AAOIFI (Piawaian Syariah No. 20) berpandangan futures konvensional tidak dibenarkan. Buku ini bukan fatwa; rujuk penasihat Syariah yang bertauliah. ● RUMUSAN UTAMA ■Futures minyak memindahkan risiko harga daripada hedger kepada spekulator; pasaran fizikal memindahkan minyak. Kedua-duanya dihubungkan oleh konvergensi pada tamat tempoh. ■Short hedge mengunci harga jualan pengeluar; long hedge mengunci kos pembelian kilang penapisan — dalam kedua-dua arah harga. ■Hedging tidak menghapuskan semua risiko: basis risk dan risiko aliran tunai margin kekal. ■Spekulator menyediakan kecairan, tetapi boleh mempercepatkan pergerakan apabila posisi sesak. ■WTI, Brent dan Dubai/Oman ialah penanda aras utama; CL ialah futures WTI di NYMEX. ▸ LATIHAN BAB 1. Pengeluar menjual 50 lot CL pada USD72.00 untuk 50,000 tong. Semasa jualan, harga USD66.00. Kira hasil fizikal, P&L futures dan harga berkesan (abaikan basis dan kos). Jawapan: 50,000 × 66.00 3Suruhanjaya Sekuriti Malaysia, halaman pelesenan (CMSA 2007), diakses 20 Okt 2026. 4Bursa Malaysia Derivatives, Directive No. 6.25(1)-001, Lampiran 1, 7 Sep 2026, diakses 20 Okt 2026. EDISI PERTAMA · EzyFutures VOL. 02 8
Halaman 24 BAB 01 APA ITU CRUDE OIL FUTURES? BAHAGIAN I / EZYCRUDEOIL = USD3,300,000; futures 6.00 × 1,000 × 50 = +USD300,000; jumlah USD3,600,000 = USD72.00 setong. 2. Ulang soalan 1 jika basis berubah daripada −1.00 (dijangka) kepada −2.50. Jawapan: harga berkesan 72.00 − 2.50 = USD69.50; sasaran 71.00; kurang USD1.50 setong = USD75,000. 3. Kenapa pengeluar yang melindung nilai mungkin menghadapi masalah tunai walaupun hedge-nya “berfungsi”? Jawapan: kerugian futures dibayar harian melalui variation margin sebelum hasil fizikal diterima. 4. Kilang penapisan membeli 20 lot CL pada USD74.50; harga naik ke USD79.00 semasa minyak dibeli. Kos bersih setong? Jawapan: fizikal 79.00 tolak futures +4.50 = USD74.50 setong. 5. Senaraikan empat kategori peserta dalam laporan COT CFTC dengan satu contoh bagi setiap satu. 9 EzyFutures VOL. 02 · EDISI PERTAMA
Bab 2 — Mengenali WTI, Brent dan Jenis Minyak MentahHalaman 25 EZYCRUDEOIL / BAHAGIAN I BAB 01 APA ITU CRUDE OIL FUTURES? 02 B A B 0 2 BAHAGIAN I · MEMAHAMI PASARAN MINYAK MENTAH DUNIA Mengenali WTI, Brent dan Jenis Minyak Mentah KATEGORI C · BAHAN BAHARU EZYCRUDEOIL Minyak dari Texas, Laut Utara dan Teluk Parsi berbeza dari segi berat, sulfur, lokasi dan laluan ke kilang penapisan — sebab itu dunia memerlukan beberapa harga rujukan. Bab ini menerangkan cara kualiti minyak diukur, kenapa kilang penapisan membayar lebih untuk minyak tertentu, dan kenapa WTI yang berkualiti tinggi kadangkala jauh lebih murah daripada Brent. OBJEKTIF PEMBELAJARAN 1 Mengira graviti API daripada graviti tentu dan mengelaskan minyak sebagai ringan/berat dan manis/masam. 2 Menerangkan bagaimana konfigurasi kilang penapisan mempengaruhi nilai sesuatu gred minyak. 3 Membezakan penanda aras WTI, Brent dan Dubai/ Oman dari segi lokasi, kualiti dan mekanisme penyelesaian. 4 Menjelaskan faktor geografi, simpanan, paip dan eksport yang menentukan jurang WTI − Brent. 5 Membaca carta sejarah WTI − Brent dengan memahami had data siri berterusan. SUMBER: EIA (glosari, Today in Energy, data harga spot), CME Group / NYMEX Rulebook Bab 200, ICE Futures Europe, S&P Global Platts, CRS; data TradingView NYMEX:CL1! dan NYMEX:BZ1! (diambil 20 Okt 2026). Lihat Lampiran I dan P. § SUMBER & KATEGORI Status kandungan bab ini Kategori C sepenuhnya; workbook FMC tidak membincangkan gred minyak atau jurang WTI–Brent. Spesifikasi CL dan sejarah jurang disahkan daripada CME, EIA dan S&P Global; nilai kualiti Brent, Dubai dan Oman ialah anggaran julat sumber sekunder. Rajah 2.3 menggunakan data pasaran sebenar (TradingView, harian, Jan 2010–Okt 2026). 2.1 Satu Nama, Banyak Jenis Minyak “Harga minyak naik 3%” dalam berita hampir selalu merujuk kepada WTI atau Brent. Namun dunia mengeluarkan beratus-ratus gred minyak mentah, dan kebanyakannya dijual pada harga penanda aras ditambah atau ditolak satu perbezaan (differential). Perbezaan itu ditentukan oleh dua perkara: kualiti dan lokasi. EDISI PERTAMA · EzyFutures VOL. 02 10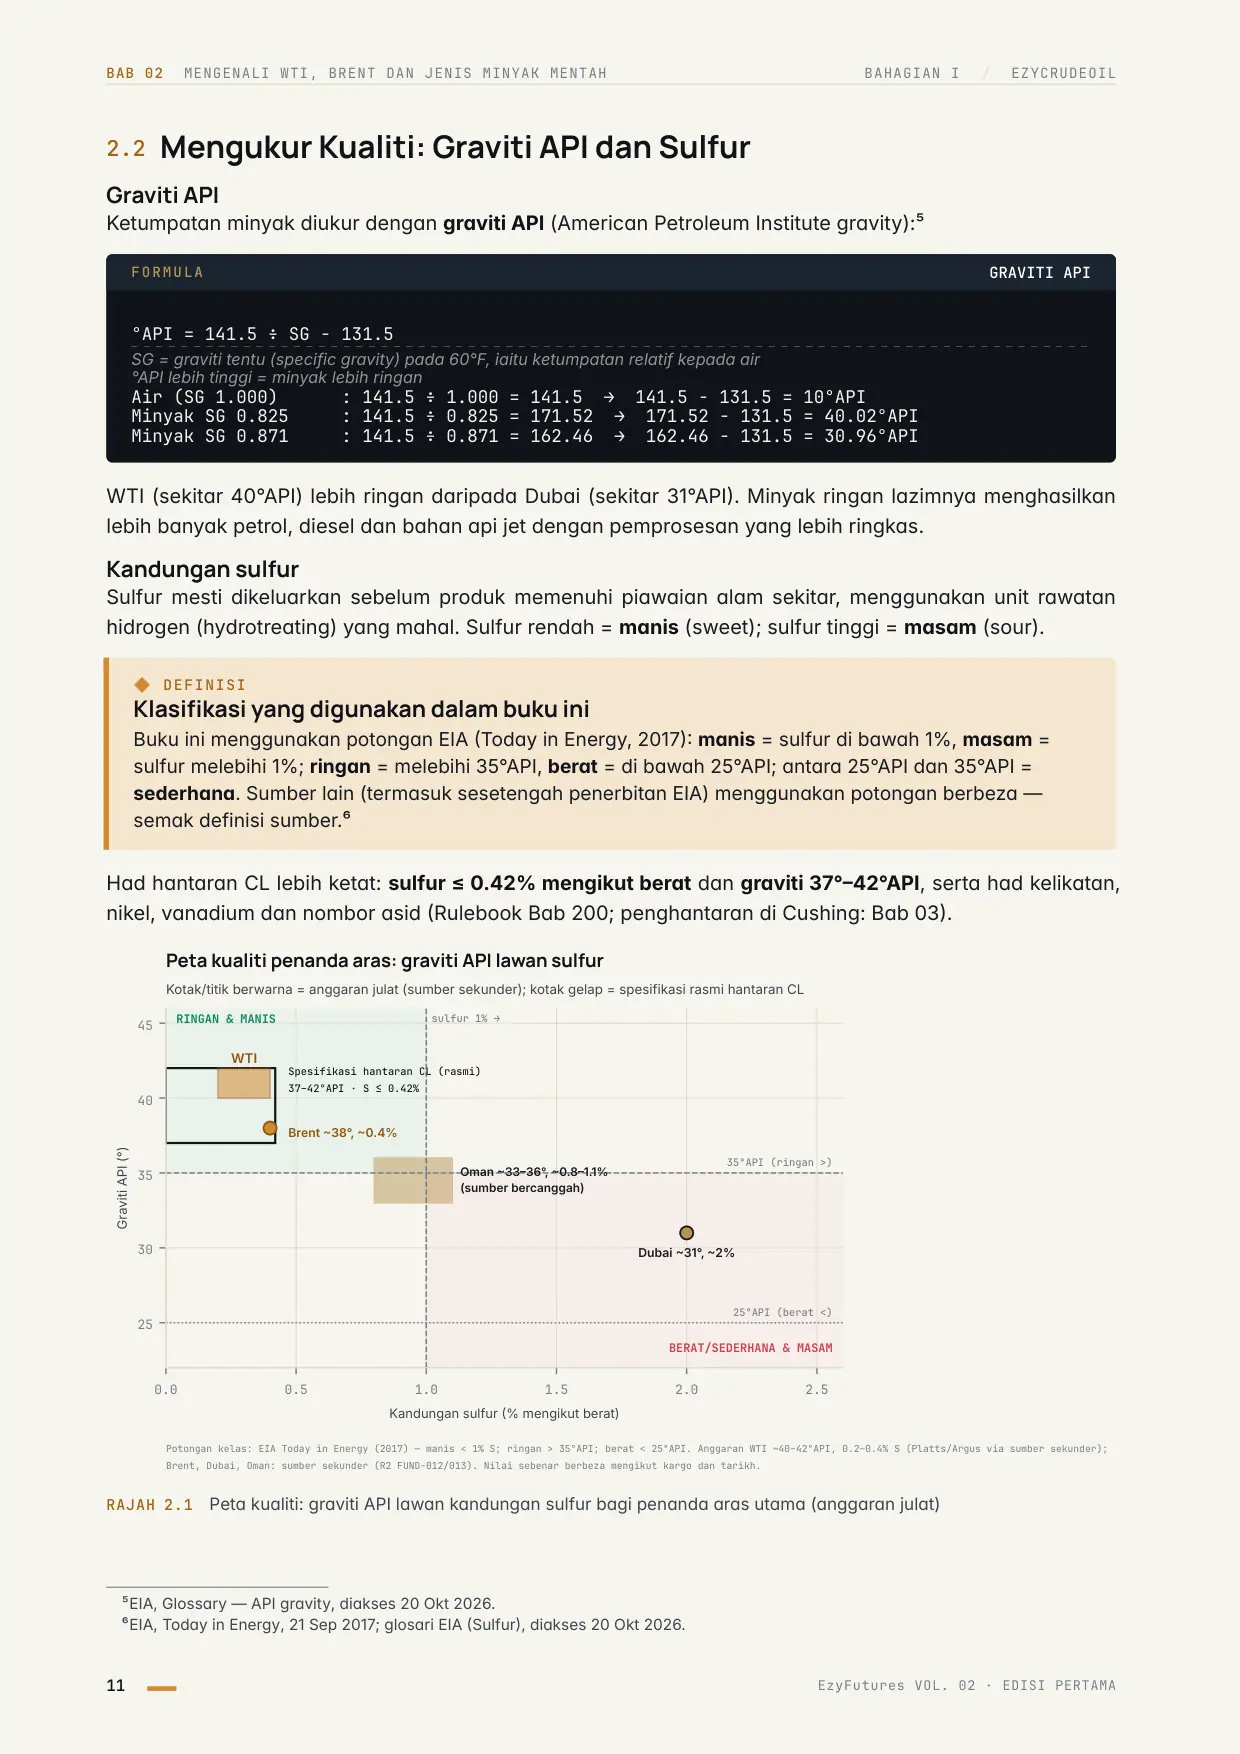
Halaman 26 BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH BAHAGIAN I / EZYCRUDEOIL 2.2 Mengukur Kualiti: Graviti API dan Sulfur Graviti API Ketumpatan minyak diukur dengan graviti API (American Petroleum Institute gravity):5 FORMULA GRAVITI API °API = 141.5 ÷ SG − 131.5 SG = graviti tentu (specific gravity) pada 60°F, iaitu ketumpatan relatif kepada air °API lebih tinggi = minyak lebih ringan Air (SG 1.000) : 141.5 ÷ 1.000 = 141.5 → 141.5 − 131.5 = 10°API Minyak SG 0.825 : 141.5 ÷ 0.825 = 171.52 → 171.52 − 131.5 = 40.02°API Minyak SG 0.871 : 141.5 ÷ 0.871 = 162.46 → 162.46 − 131.5 = 30.96°API WTI (sekitar 40°API) lebih ringan daripada Dubai (sekitar 31°API). Minyak ringan lazimnya menghasilkan lebih banyak petrol, diesel dan bahan api jet dengan pemprosesan yang lebih ringkas. Kandungan sulfur Sulfur mesti dikeluarkan sebelum produk memenuhi piawaian alam sekitar, menggunakan unit rawatan hidrogen (hydrotreating) yang mahal. Sulfur rendah = manis (sweet); sulfur tinggi = masam (sour). ◆ DEFINISI Klasifikasi yang digunakan dalam buku ini Buku ini menggunakan potongan EIA (Today in Energy, 2017): manis = sulfur di bawah 1%, masam = sulfur melebihi 1%; ringan = melebihi 35°API, berat = di bawah 25°API; antara 25°API dan 35°API = sederhana. Sumber lain (termasuk sesetengah penerbitan EIA) menggunakan potongan berbeza — semak definisi sumber.6 Had hantaran CL lebih ketat: sulfur ≤ 0.42% mengikut berat dan graviti 37°–42°API, serta had kelikatan, nikel, vanadium dan nombor asid (Rulebook Bab 200; penghantaran di Cushing: Bab 03). 0.0 0.5 1.0 1.5 2.0 2.5 Kandungan sulfur (% mengikut berat) 25 30 35 40 45 Graviti API (°) RINGAN & MANIS BERAT/SEDERHANA & MASAM sulfur 1% → 35°API (ringan >) 25°API (berat <) Spesifikasi hantaran CL (rasmi) 37–42°API · S ≤ 0.42% WTI Brent ~38°, ~0.4% Oman ~33–36°, ~0.8–1.1% (sumber bercanggah) Dubai ~31°, ~2% Kotak/titik berwarna = anggaran julat (sumber sekunder); kotak gelap = spesifikasi rasmi hantaran CL Potongan kelas: EIA Today in Energy (2017) — manis < 1% S; ringan > 35°API; berat < 25°API. Anggaran WTI ~40–42°API, 0.2–0.4% S (Platts/Argus via sumber sekunder); Brent, Dubai, Oman: sumber sekunder (R2 FUND-012/013). Nilai sebenar berbeza mengikut kargo dan tarikh. Peta kualiti penanda aras: graviti API lawan sulfur RAJAH 2.1 Peta kualiti: graviti API lawan kandungan sulfur bagi penanda aras utama (anggaran julat) 5EIA, Glossary — API gravity, diakses 20 Okt 2026. 6EIA, Today in Energy, 21 Sep 2017; glosari EIA (Sulfur), diakses 20 Okt 2026. 11 EzyFutures VOL. 02 · EDISI PERTAMA
Halaman 27 EZYCRUDEOIL / BAHAGIAN I BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH 2.3 Kenapa Kualiti Mempengaruhi Harga: Konfigurasi Kilang Penapisan Nilai sesuatu gred bergantung kepada apa yang boleh dihasilkan daripadanya oleh kilang yang membelinya. Pada 2023, kilang AS menghasilkan purata kira-kira 19.57 gelen petrol dan 12.47 gelen distilat daripada setiap tong 42 gelen, dengan jumlah keluaran 44.65 gelen (processing gain: produk ringan mengambil isipadu lebih besar).7 ■Kilang ringkas (simple / hydroskimming): penyulingan dan rawatan asas; paling berkesan dengan minyak ringan dan manis. ■Kilang kompleks: unit penukaran seperti catalytic cracking, hydrocracking dan coking yang “memecahkan” bahagian berat menjadi produk ringan. Ia boleh memproses minyak berat masam yang lebih murah; keuntungannya sering bergantung kepada diskaun minyak berat. Maka perbezaan harga antara gred tidak tetap: jika banyak kilang kompleks beroperasi, diskaun minyak berat menyempit; jika unit coking ditutup, minyak ringan manis lebih bernilai. Lokasi juga penting — minyak berkualiti tinggi yang terperangkap boleh didagangkan pada diskaun besar, seperti WTI pada 2011–2013. 2.4 Lokasi, Kos Pengangkutan dan Rangkaian Paip Kos untuk sampai ke kilang — paip, kapal tangki, insurans, masa — menjadi sebahagian daripada harga. 1. Freight. Kadar sewa kapal tangki melonjak semasa krisis; EIA melaporkan kadar rekod pada September 2026 apabila laluan bekalan Timur Tengah terganggu (Bab 09). 2. Kapasiti paip. Jika pengeluaran pedalaman meningkat lebih cepat daripada kapasiti paip, minyak “terperangkap” dan harganya jatuh berbanding pasaran pantai. 3. Hab simpanan. Paras stok di hab seperti Cushing mempengaruhi harga bulan hadapan dan struktur lengkung futures (Bab 11). 7EIA, Refining crude oil — inputs and outputs (dikemas kini 20 Jun 2024), diakses 20 Okt 2026. EDISI PERTAMA · EzyFutures VOL. 02 12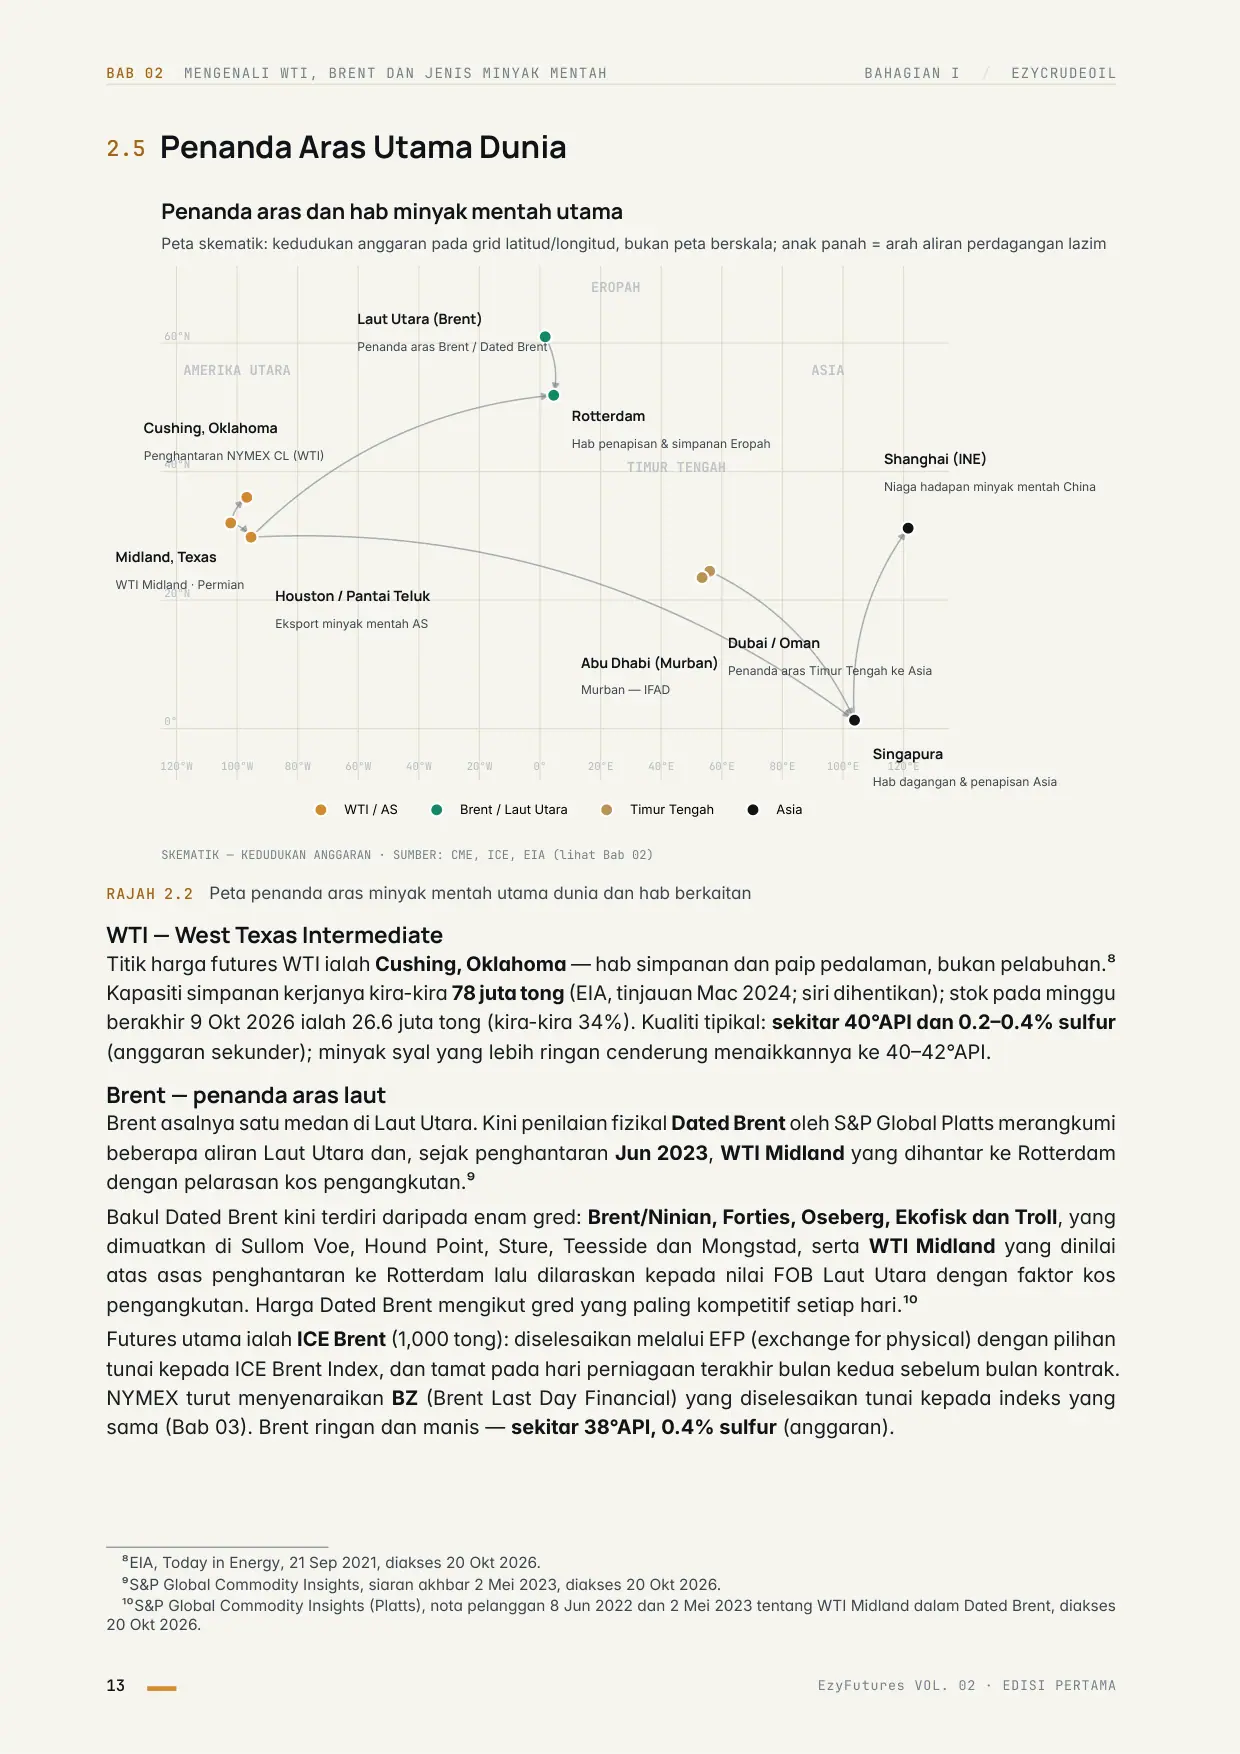
Halaman 28 BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH BAHAGIAN I / EZYCRUDEOIL 2.5 Penanda Aras Utama Dunia 120°W 100°W 80°W 60°W 40°W 20°W 0° 20°E 40°E 60°E 80°E 100°E 120°E 0° 20°N 40°N 60°N AMERIKA UTARA EROPAH TIMUR TENGAH ASIA Peta skematik: kedudukan anggaran pada grid latitud/longitud, bukan peta berskala; anak panah = arah aliran perdagangan lazim SKEMATIK — KEDUDUKAN ANGGARAN · SUMBER: CME, ICE, EIA (lihat Bab 02) Penanda aras dan hab minyak mentah utama WTI / AS Brent / Laut Utara Timur Tengah Asia Cushing, Oklahoma Penghantaran NYMEX CL (WTI) Midland, Texas WTI Midland · Permian Houston / Pantai Teluk Eksport minyak mentah AS Laut Utara (Brent) Penanda aras Brent / Dated Brent Rotterdam Hab penapisan & simpanan Eropah Dubai / Oman Penanda aras Timur Tengah ke Asia Abu Dhabi (Murban) Murban — IFAD Singapura Hab dagangan & penapisan Asia Shanghai (INE) Niaga hadapan minyak mentah China RAJAH 2.2 Peta penanda aras minyak mentah utama dunia dan hab berkaitan WTI — West Texas Intermediate Titik harga futures WTI ialah Cushing, Oklahoma — hab simpanan dan paip pedalaman, bukan pelabuhan.8 Kapasiti simpanan kerjanya kira-kira 78 juta tong (EIA, tinjauan Mac 2024; siri dihentikan); stok pada minggu berakhir 9 Okt 2026 ialah 26.6 juta tong (kira-kira 34%). Kualiti tipikal: sekitar 40°API dan 0.2–0.4% sulfur (anggaran sekunder); minyak syal yang lebih ringan cenderung menaikkannya ke 40–42°API. Brent — penanda aras laut Brent asalnya satu medan di Laut Utara. Kini penilaian fizikal Dated Brent oleh S&P Global Platts merangkumi beberapa aliran Laut Utara dan, sejak penghantaran Jun 2023, WTI Midland yang dihantar ke Rotterdam dengan pelarasan kos pengangkutan.9 Bakul Dated Brent kini terdiri daripada enam gred: Brent/Ninian, Forties, Oseberg, Ekofisk dan Troll, yang dimuatkan di Sullom Voe, Hound Point, Sture, Teesside dan Mongstad, serta WTI Midland yang dinilai atas asas penghantaran ke Rotterdam lalu dilaraskan kepada nilai FOB Laut Utara dengan faktor kos pengangkutan. Harga Dated Brent mengikut gred yang paling kompetitif setiap hari.10 Futures utama ialah ICE Brent (1,000 tong): diselesaikan melalui EFP (exchange for physical) dengan pilihan tunai kepada ICE Brent Index, dan tamat pada hari perniagaan terakhir bulan kedua sebelum bulan kontrak. NYMEX turut menyenaraikan BZ (Brent Last Day Financial) yang diselesaikan tunai kepada indeks yang sama (Bab 03). Brent ringan dan manis — sekitar 38°API, 0.4% sulfur (anggaran). 8EIA, Today in Energy, 21 Sep 2021, diakses 20 Okt 2026. 9S&P Global Commodity Insights, siaran akhbar 2 Mei 2023, diakses 20 Okt 2026. 10S&P Global Commodity Insights (Platts), nota pelanggan 8 Jun 2022 dan 2 Mei 2023 tentang WTI Midland dalam Dated Brent, diakses 20 Okt 2026. 13 EzyFutures VOL. 02 · EDISI PERTAMA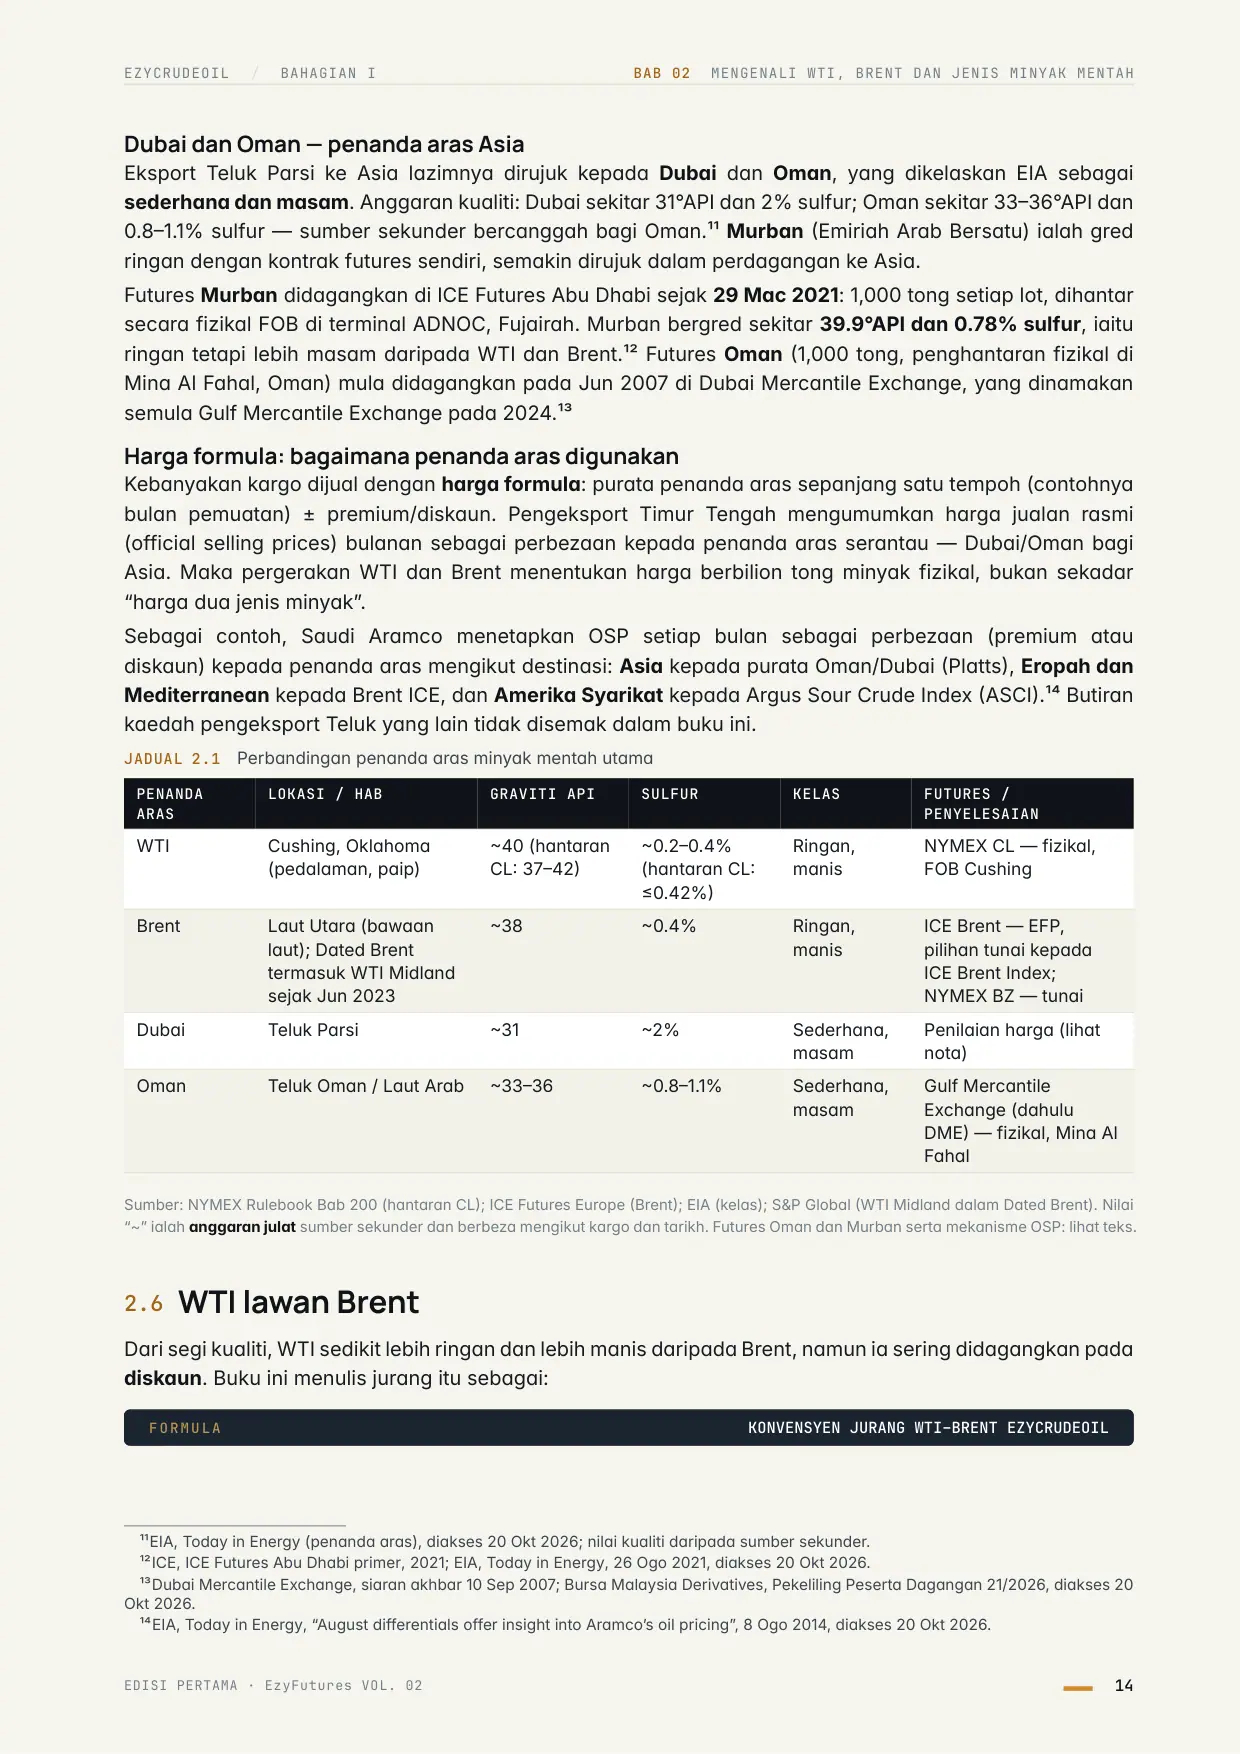
Halaman 29 EZYCRUDEOIL / BAHAGIAN I BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH Dubai dan Oman — penanda aras Asia Eksport Teluk Parsi ke Asia lazimnya dirujuk kepada Dubai dan Oman, yang dikelaskan EIA sebagai sederhana dan masam. Anggaran kualiti: Dubai sekitar 31°API dan 2% sulfur; Oman sekitar 33–36°API dan 0.8–1.1% sulfur — sumber sekunder bercanggah bagi Oman.11 Murban (Emiriah Arab Bersatu) ialah gred ringan dengan kontrak futures sendiri, semakin dirujuk dalam perdagangan ke Asia. Futures Murban didagangkan di ICE Futures Abu Dhabi sejak 29 Mac 2021: 1,000 tong setiap lot, dihantar secara fizikal FOB di terminal ADNOC, Fujairah. Murban bergred sekitar 39.9°API dan 0.78% sulfur, iaitu ringan tetapi lebih masam daripada WTI dan Brent.12 Futures Oman (1,000 tong, penghantaran fizikal di Mina Al Fahal, Oman) mula didagangkan pada Jun 2007 di Dubai Mercantile Exchange, yang dinamakan semula Gulf Mercantile Exchange pada 2024.13 Harga formula: bagaimana penanda aras digunakan Kebanyakan kargo dijual dengan harga formula: purata penanda aras sepanjang satu tempoh (contohnya bulan pemuatan) ± premium/diskaun. Pengeksport Timur Tengah mengumumkan harga jualan rasmi (official selling prices) bulanan sebagai perbezaan kepada penanda aras serantau — Dubai/Oman bagi Asia. Maka pergerakan WTI dan Brent menentukan harga berbilion tong minyak fizikal, bukan sekadar “harga dua jenis minyak”. Sebagai contoh, Saudi Aramco menetapkan OSP setiap bulan sebagai perbezaan (premium atau diskaun) kepada penanda aras mengikut destinasi: Asia kepada purata Oman/Dubai (Platts), Eropah dan Mediterranean kepada Brent ICE, dan Amerika Syarikat kepada Argus Sour Crude Index (ASCI).14 Butiran kaedah pengeksport Teluk yang lain tidak disemak dalam buku ini. JADUAL 2.1 Perbandingan penanda aras minyak mentah utama PENANDA ARAS LOKASI / HAB GRAVITI API SULFUR KELAS FUTURES / PENYELESAIAN WTI Cushing, Oklahoma (pedalaman, paip) ~40 (hantaran CL: 37–42) ~0.2–0.4% (hantaran CL: ≤0.42%) Ringan, manis NYMEX CL — fizikal, FOB Cushing Brent Laut Utara (bawaan laut); Dated Brent termasuk WTI Midland sejak Jun 2023 ~38 ~0.4% Ringan, manis ICE Brent — EFP, pilihan tunai kepada ICE Brent Index; NYMEX BZ — tunai Dubai Teluk Parsi ~31 ~2% Sederhana, masam Penilaian harga (lihat nota) Oman Teluk Oman / Laut Arab ~33–36 ~0.8–1.1% Sederhana, masam Gulf Mercantile Exchange (dahulu DME) — fizikal, Mina Al Fahal Sumber: NYMEX Rulebook Bab 200 (hantaran CL); ICE Futures Europe (Brent); EIA (kelas); S&P Global (WTI Midland dalam Dated Brent). Nilai “~” ialah anggaran julat sumber sekunder dan berbeza mengikut kargo dan tarikh. Futures Oman dan Murban serta mekanisme OSP: lihat teks. 2.6 WTI lawan Brent Dari segi kualiti, WTI sedikit lebih ringan dan lebih manis daripada Brent, namun ia sering didagangkan pada diskaun. Buku ini menulis jurang itu sebagai: FORMULA KONVENSYEN JURANG WTI–BRENT EZYCRUDEOIL 11EIA, Today in Energy (penanda aras), diakses 20 Okt 2026; nilai kualiti daripada sumber sekunder. 12ICE, ICE Futures Abu Dhabi primer, 2021; EIA, Today in Energy, 26 Ogo 2021, diakses 20 Okt 2026. 13Dubai Mercantile Exchange, siaran akhbar 10 Sep 2007; Bursa Malaysia Derivatives, Pekeliling Peserta Dagangan 21/2026, diakses 20 Okt 2026. 14EIA, Today in Energy, “August differentials offer insight into Aramco’s oil pricing”, 8 Ogo 2014, diakses 20 Okt 2026. EDISI PERTAMA · EzyFutures VOL. 02 14
Halaman 30 BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH BAHAGIAN I / EZYCRUDEOIL Jurang WTI−Brent = Harga WTI − Harga Brent Negatif : WTI lebih murah daripada Brent (keadaan lazim sejak 2011) Positif : WTI lebih mahal daripada Brent Jika sumber menyebut "Brent−WTI spread USD5", dalam konvensyen buku ini jurangnya ialah −USD5. Enam faktor yang menentukan jurang 1. Geografi. WTI diharga di Cushing (pedalaman) dan menanggung kos paip ke pantai; Brent diharga di laut dan boleh dihantar ke mana-mana pelabuhan. 2. Infrastruktur simpanan. Stok Cushing yang tinggi menekan WTI bulan hadapan; stok hampir paras operasi minimum menyokongnya. 3. Kualiti. Sepatutnya memberi WTI premium kecil, tetapi lokasi biasanya lebih dominan. 4. Bekalan dan permintaan serantau. Pengeluaran syal AS menambah bekalan pedalaman; kadar operasi kilang AS (Bab 07) menentukan berapa banyak diserap di dalam negara. 5. Kapasiti eksport. Larangan eksport minyak mentah AS sejak 1975 ditarik balik pada 18 Disember 2015 (Consolidated Appropriations Act 2016);15 sejak itu WTI yang dieksport melalui Gulf Coast bersaing secara langsung dengan Brent. 6. Arbitraj. Apabila diskaun WTI melebihi kos mengangkut minyak AS ke luar negara (paip, kapal tangki, insurans), pedagang membeli WTI dan mengeksportnya — mengehadkan jurang selagi infrastruktur membenarkan. Pelajaran 2011–2013: minyak berkualiti tinggi yang terperangkap Pada 2011, minyak Kanada dan Bakken membanjiri Midwest dan Cushing, tetapi kapasiti paip ke Gulf Coast sangat terhad; sebahagiannya diangkut dengan kereta api atau trak. Menurut EIA, jurang spot Brent– WTI mencecah rekod USD29.70 setong pada 22 Sep 2011 — dalam konvensyen buku ini, WTI−Brent = −USD29.70.16 Selepas paip Seaway diumumkan akan diterbalikkan untuk mengalirkan minyak dari Cushing ke Gulf Coast (November 2011; aliran pertama pertengahan 2012), jurang menyempit: purata 2012 masih −USD17.58, tetapi menjelang Julai 2013 sekitar −USD3. Pengajarannya: harga minyak ialah harga di satu lokasi, dan infrastruktur boleh mengatasi kualiti. Jurang tahunan dan peristiwa 2026 JADUAL 2.2 Purata tahunan jurang WTI−Brent, harga spot EIA (USD setong) 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 −16.38 −17.58 −10.58 −5.80 −3.66 −0.35 −3.33 −6.11 −7.31 −2.80 −2.73 −6.03 −4.91 −3.89 −3.75 Dikira daripada siri purata tahunan harga spot EIA (Brent − WTI), tanda diterbalikkan mengikut konvensyen buku ini; diakses 20 Okt 2026. Harga spot EIA tidak sama dengan harga penyelesaian futures. Dari 2017 hingga 2025, purata tahunan jurang berada sekitar −USD3 hingga −USD7. Tahun 2026 menyimpang: selepas konflik Timur Tengah bermula pada 28 Feb 2026 dan aliran Selat Hormuz terganggu, minyak bawaan laut melonjak — WTI−Brent purata sekitar −USD12 pada Mac 2026 (Februari: sekitar −USD6). Apabila stok Cushing jatuh di bawah 20 juta tong (minggu berakhir 19 Jun hingga 10 Jul 2026), hampir paras operasi minimum, purata lima hari jurang Brent–WTI menjadi negatif (18–24 Jun dan 2–8 Jul 2026): WTI seketika lebih mahal daripada Brent.17 Inilah faktor 2 dalam bentuk paling jelas: apabila simpanan di titik penghantaran hampir kosong, harga Cushing perlu naik untuk menarik minyak masuk. 15Congressional Research Service, IN10472/IN10536, diakses 20 Okt 2026. 16EIA, Today in Energy (id 4170), 5 Dis 2011, diakses 20 Okt 2026. 17EIA, Short-Term Energy Outlook (Apr 2026) dan Today in Energy (id 67866, 16 Jul 2026), diakses 20 Okt 2026. 15 EzyFutures VOL. 02 · EDISI PERTAMA
Halaman 31 EZYCRUDEOIL / BAHAGIAN I BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH −40 −20 0 20 40 60 80 100 120 USD/tong 20 Apr 2020: CL1! −37.63 Jurang WTI − Brent (panel bawah) negatif hampir sepanjang masa sejak 2011 WTI dan Brent bulan hadapan, 2010–2026 Brent (NYMEX:BZ1!) WTI (NYMEX:CL1!) 2010 2012 2014 2016 2018 2020 2022 2024 2026 −30 −20 −10 0 WTI − Brent (USD/tong) 2011–13: minyak terperangkap di Cushing 18 Dis 2015: larangan eksport ditarik balik Apr 2020: −63.20 (luar paksi) Jun 2023: Midland dalam Dated Brent 2026: konflik Timur Tengah Sumber data: TradingView (NYMEX:CL1!, NYMEX:BZ1!, harian, harga tutup), 4 Jan 2010–19 Okt 2026, diambil 20 Okt 2026; n = 4,217 hari sepadan. Siri berterusan, tidak dilaras roll; bulan kontrak CL1! dan BZ1! tidak sentiasa sama (lihat kotak risiko). Panel bawah dipotong pada −32: 20 Apr 2020 (−63.20) di luar paksi. RAJAH 2.3 WTI dan Brent bulan hadapan, 2010–2026, dengan jurang WTI−Brent (data sebenar) ▲ AMARAN RISIKO Berhati-hati membaca jurang daripada siri bulan hadapan Siri berterusan CL1! dan BZ1! tidak sentiasa merujuk kepada bulan penghantaran yang sama: Brent tamat pada akhir bulan kedua sebelum bulan kontrak, CL sekitar 20hb bulan sebelumnya, jadi untuk sebahagian setiap bulan CL1! ialah M+1 manakala BZ1! sudah M+2. Dalam backwardation curam seperti 2026, perbezaan ini sahaja boleh mengubah jurang beberapa dolar; beberapa hari “WTI lebih mahal daripada Brent” pada awal April 2026 dalam siri ini kemungkinan besar artifak bulan kontrak, bukan isyarat pasaran fizikal. Bagi analisis atau dagangan jurang, gunakan bulan kontrak yang sepadan (Bab 13). Sebagai semakan, purata tahunan CL1! − BZ1! berbanding purata spot EIA: 2012 (−17.42 lawan −17.58), 2013 (−10.56 lawan −10.58), 2019 (−7.00 lawan −7.31), 2025 (−3.37 lawan −3.75) — perbezaan kecil dalam tahun biasa, tetapi besar apabila lengkung curam. ✕ KESILAPAN LAZIM Kesilapan lazim berkaitan penanda aras 1. Menganggap WTI dan Brent sepatutnya sama harga, atau minyak berkualiti tinggi sentiasa lebih mahal — mengabaikan lokasi dan logistik (2011). 2. Mencampur konvensyen tanda — membaca “Brent–WTI spread +USD5” sebagai WTI lebih mahal. 3. Membandingkan bulan kontrak yang berbeza dan menyangka jurang telah berubah. ● RUMUSAN UTAMA ■Kualiti diukur dengan graviti API (°API = 141.5 ÷ SG − 131.5) dan sulfur; nilai sesuatu gred bergantung kepada konfigurasi kilang yang membelinya. ■WTI = ringan, manis, pedalaman (Cushing). Brent = ringan, manis, bawaan laut (termasuk WTI Midland sejak Jun 2023). Dubai/Oman = sederhana, masam, rujukan Asia. ■Konvensyen buku: jurang = WTI − Brent; negatif bermaksud WTI lebih murah. ■Lokasi boleh mengatasi kualiti: rekod −USD29.70 (22 Sep 2011); pada 2026 jurang sekitar −USD12 (Mac), kemudian seketika positif apabila stok Cushing hampir minimum (Jun–Jul). EDISI PERTAMA · EzyFutures VOL. 02 16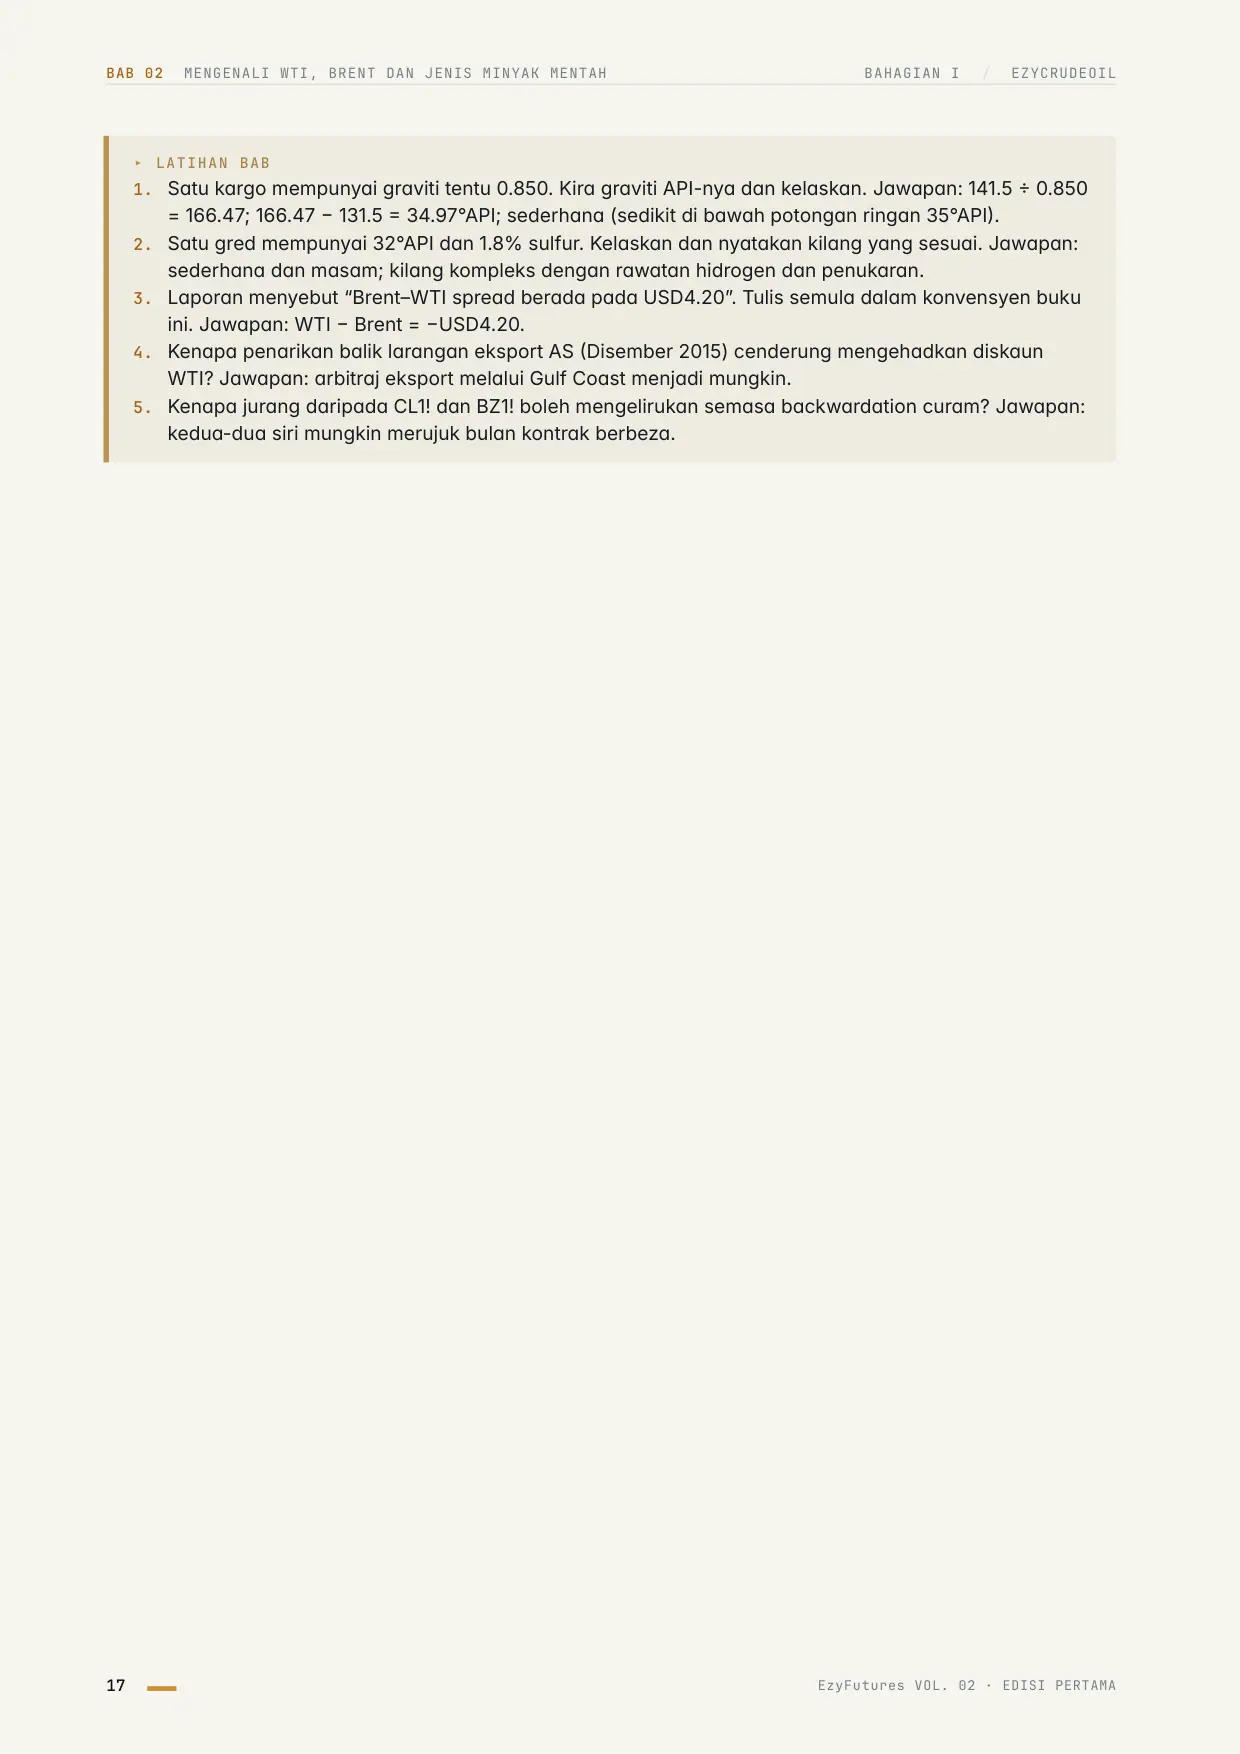
Halaman 32 BAB 02 MENGENALI WTI, BRENT DAN JENIS MINYAK MENTAH BAHAGIAN I / EZYCRUDEOIL ▸ LATIHAN BAB 1. Satu kargo mempunyai graviti tentu 0.850. Kira graviti API-nya dan kelaskan. Jawapan: 141.5 ÷ 0.850 = 166.47; 166.47 − 131.5 = 34.97°API; sederhana (sedikit di bawah potongan ringan 35°API). 2. Satu gred mempunyai 32°API dan 1.8% sulfur. Kelaskan dan nyatakan kilang yang sesuai. Jawapan: sederhana dan masam; kilang kompleks dengan rawatan hidrogen dan penukaran. 3. Laporan menyebut “Brent–WTI spread berada pada USD4.20”. Tulis semula dalam konvensyen buku ini. Jawapan: WTI − Brent = −USD4.20. 4. Kenapa penarikan balik larangan eksport AS (Disember 2015) cenderung mengehadkan diskaun WTI? Jawapan: arbitraj eksport melalui Gulf Coast menjadi mungkin. 5. Kenapa jurang daripada CL1! dan BZ1! boleh mengelirukan semasa backwardation curam? Jawapan: kedua-dua siri mungkin merujuk bulan kontrak berbeza. 17 EzyFutures VOL. 02 · EDISI PERTAMA
Bab 3 dan seterusnya ada dalam ebook penuh — 333 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku