
ezyFCPO
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 31 daripada 291 halaman.
KandunganHalaman 8 EZYFUTURES · EZYFCPO Kandungan Penafian Risiko Kewangan 3 Nota Penulis 4 Prakata 5 Siapa Patut Membaca dan Cara Menggunakan Buku Ini 6 Pengenalan Siri EzyFutures 9 BAHAGIAN I · MEMAHAMI DUNIA FCPO 1 01 Pengenalan kepada Futures Trading 2 02 Mengenali Kontrak FCPO 16 03 Memulakan Dagangan FCPO 31 04 Fundamental yang Menggerakkan FCPO 46 BAHAGIAN II · FUTURES CURVE DAN SPREAD TRADING 64 05 Contango, Backwardation dan Futures Curve 65 06 Spread Trading FCPO — Strategi Dua Kontrak 79 BAHAGIAN III · MEMBINA SISTEM TRADING 99 07 3M dalam Trading: Method, Money, Mindset 100 08 Membaca Carta FCPO 114 BAHAGIAN IV · STRATEGI FCPO FMC 125 09 Standard Trading Procedure 126 10 Setup 5–10 Ticks: Scalping 134 11 Setup 20 Ticks++: Gap Trading 143 12 Setup 20 Ticks++: Fibonacci Projection 153 13 Setup 20 Ticks++: Engulfing Candlestick 164 14 Setup 20 Ticks++: Chart Patterns 171 15 Setup 20 Ticks++: Divergence 187 16 Setup 20 Ticks++: Smart Money Concept I 195 17 Setup 100 Ticks++: Trend Continuation 204 18 Setup 100 Ticks++: Smart Money Concept II 213 BAHAGIAN V · MENJADI TRADER YANG BERDISIPLIN 224 19 Backtest, Forward Test dan Trading Journal 225 20 Kajian Kes FCPO dan Pelan Tindakan 237 BAHAGIAN VI · LAMPIRAN DAN BONUS 249 21 FMC TradingView Indicators 250 Glosari Istilah Trading 253 Rujukan Kod Bulan Futures 257 Rujukan Pengiraan FCPO 258 Senarai Semak Trading dan Risiko 261 Jawapan Latihan 263 Bibliografi dan Rujukan Sumber 273 Kredit Rajah 275 Penafian Pendidikan 280 Tentang Penulis 281 Siri EzyFutures — Jilid Akan Datang 282 viii EzyFutures VOL. 01 · EDISI PERTAMA
Halaman 10 I BAHAGIAN I Memahami Dunia FCPO Apa sebenarnya kontrak niaga hadapan, bagaimana kontrak FCPO distrukturkan, apa yang berlaku apabila anda membuka akaun dan menekan butang Buy atau Sell — serta faktor fundamental yang menggerakkan harga minyak sawit. KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS BAB 01 Pengenalan kepada Futures Trading BAB 02 Mengenali Kontrak FCPO BAB 03 Memulakan Dagangan FCPO BAB 04 Fundamental yang Menggerakkan FCPO
Bab 1 — Pengenalan kepada Futures TradingHalaman 11 01 B A B 0 1 BAHAGIAN I · MEMAHAMI DUNIA FCPO Pengenalan kepada Futures Trading KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS Sebelum membaca carta atau membina setup, anda perlu tahu apa sebenarnya yang anda beli atau jual apabila menekan butang BUY pada FCPO. Bab ini menerangkan kontrak futures dari asas — kenapa ia wujud, siapa yang menggunakannya, bagaimana untung rugi diselesaikan setiap hari, siapa yang menjamin kontrak itu, dan apa status Syariahnya. OBJEKTIF PEMBELAJARAN 1 Menerangkan maksud kontrak futures dan enam elemen yang menjadikannya standard. 2 Membezakan hedger, spekulator dan arbitrageur, serta mengira hasil hedging pengeluar sawit termasuk basis risk. 3 Mengira untung rugi posisi long dan short dalam tick dan Ringgit, selepas kos. 4 Membandingkan futures dengan saham dan CFD dari segi pemilikan, pihak berlawanan, leverage dan tempoh. 5 Menjejak mark-to-market harian dan memahami peranan Bursa Malaysia Derivatives dan BMDC. 6 Menjelaskan status Syariah FCPO dengan sumber yang tepat dan membezakannya daripada pendapat panel Syariah broker. SUMBER WORKBOOK: Workbook FMC hlm. 4–5, 10–12; Bursa Malaysia (laman produk FCPO, disemak 20 Okt 2026); BMDC Pekeliling Penjelasan 19/2026; Resolutions of the SC Shariah Advisory Council (Edisi Kedua). § SUMBER & KATEGORI Status kandungan bab ini Konsep asas futures, sejarah ringkas, pasaran dua hala, contoh short RM3,500 → RM3,450 dan bahagian Status Syariah berasal daripada Eworkbook FMC #9 (Kategori A). Contoh hedging pengeluar, jadual perbandingan, lejar mark-to-market, aliran clearing dan perbincangan risiko ialah penerangan diperluas (Kategori B) untuk pendidikan umum. Semua harga dalam contoh ialah hipotetikal kecuali dinyatakan. Fakta yang berubah mengikut masa (margin, waktu dagangan, keputusan Syariah) dinyatakan bersama sumber dan tarikh semakan. 1.1 Apa Itu Kontrak Futures? Futures — atau pasaran hadapan — ialah satu jenis produk derivatif: nilainya diterbitkan daripada harga sesuatu aset lain. Produk ini dikawal selia dan didagangkan di bursa di seluruh dunia [Workbook FMC hlm. 4].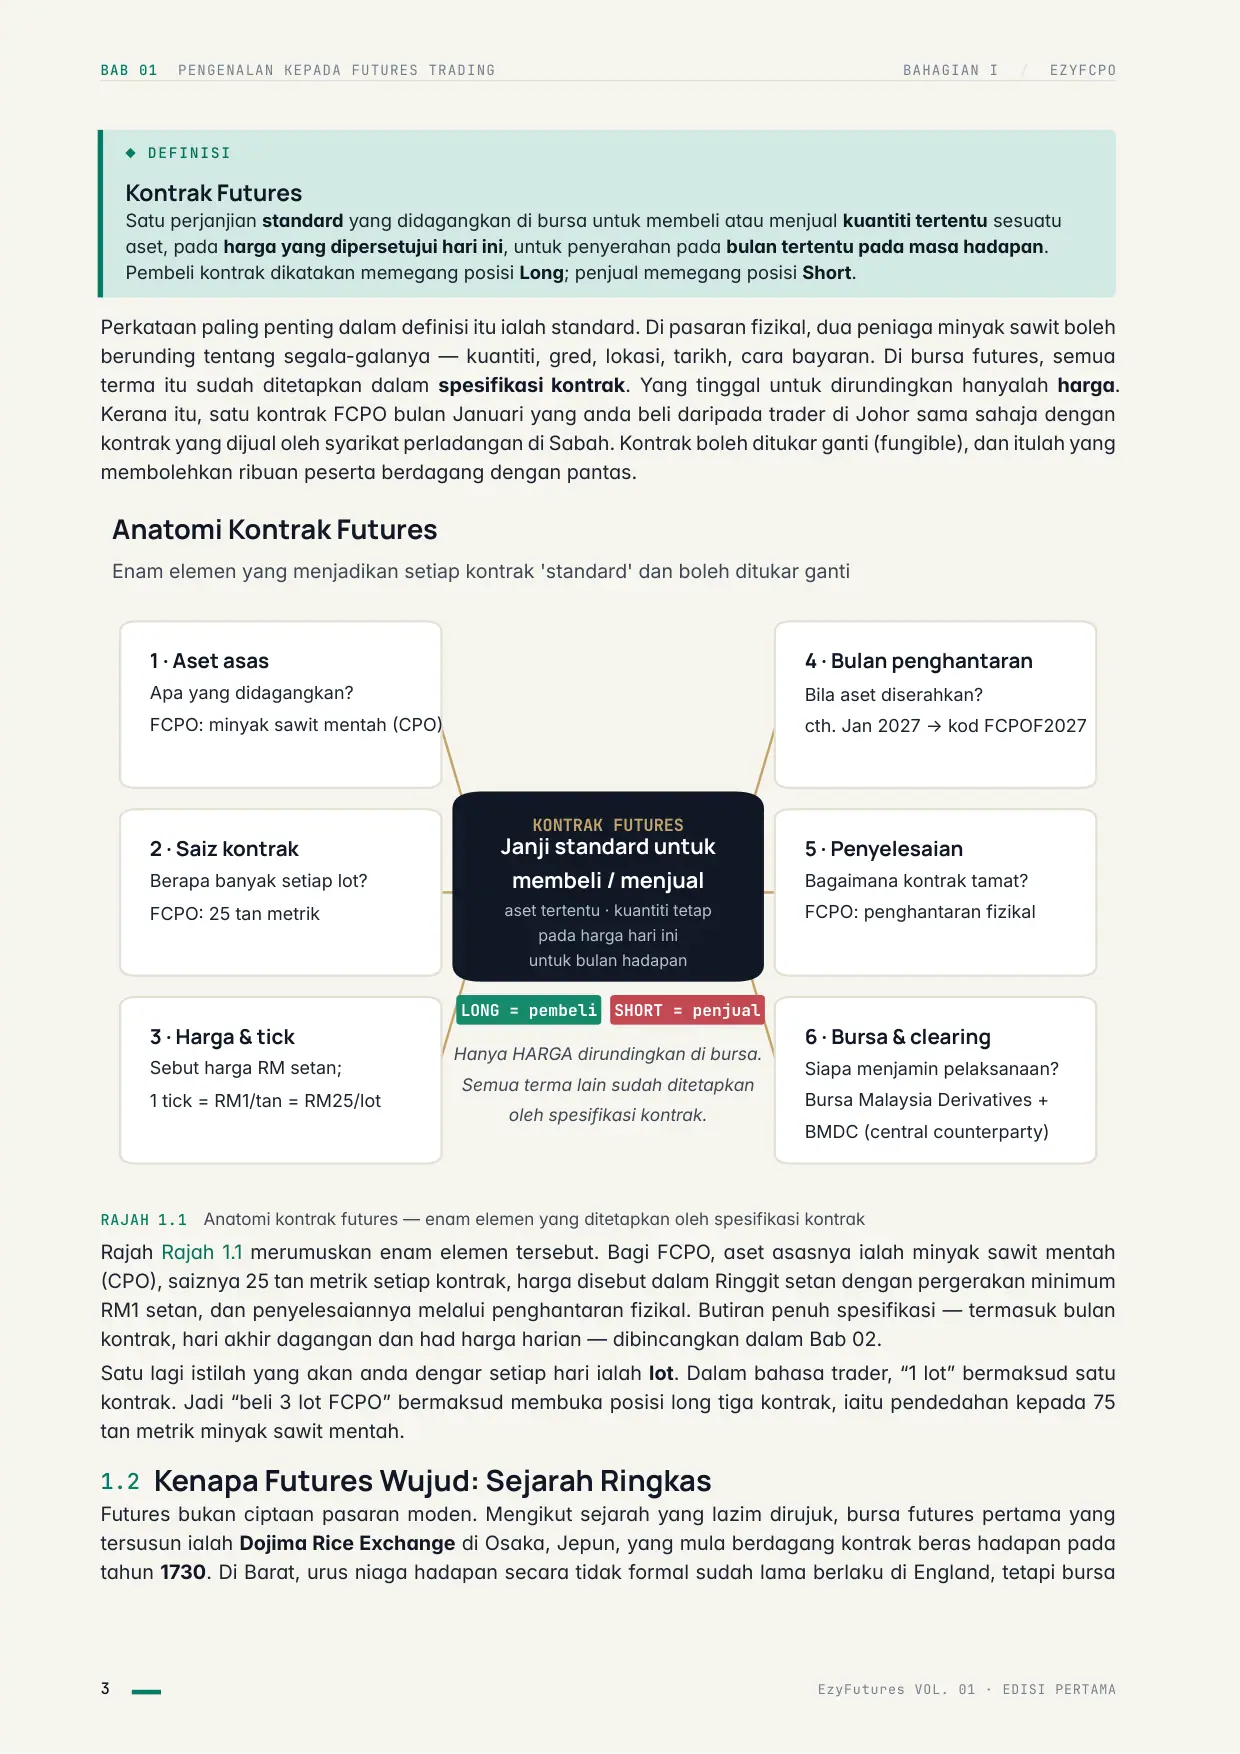
Halaman 12 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO ◆ DEFINISI Kontrak Futures Satu perjanjian standard yang didagangkan di bursa untuk membeli atau menjual kuantiti tertentu sesuatu aset, pada harga yang dipersetujui hari ini, untuk penyerahan pada bulan tertentu pada masa hadapan. Pembeli kontrak dikatakan memegang posisi Long; penjual memegang posisi Short. Perkataan paling penting dalam definisi itu ialah standard. Di pasaran fizikal, dua peniaga minyak sawit boleh berunding tentang segala-galanya — kuantiti, gred, lokasi, tarikh, cara bayaran. Di bursa futures, semua terma itu sudah ditetapkan dalam spesifikasi kontrak. Yang tinggal untuk dirundingkan hanyalah harga. Kerana itu, satu kontrak FCPO bulan Januari yang anda beli daripada trader di Johor sama sahaja dengan kontrak yang dijual oleh syarikat perladangan di Sabah. Kontrak boleh ditukar ganti (fungible), dan itulah yang membolehkan ribuan peserta berdagang dengan pantas. LONG = pembeli SHORT = penjual Hanya HARGA dirundingkan di bursa. Semua terma lain sudah ditetapkan oleh spesifikasi kontrak. Enam elemen yang menjadikan setiap kontrak 'standard' dan boleh ditukar ganti Anatomi Kontrak Futures KONTRAK FUTURES Janji standard untuk membeli / menjual aset tertentu · kuantiti tetap pada harga hari ini untuk bulan hadapan 1 · Aset asas Apa yang didagangkan? FCPO: minyak sawit mentah (CPO) 2 · Saiz kontrak Berapa banyak setiap lot? FCPO: 25 tan metrik 3 · Harga & tick Sebut harga RM setan; 1 tick = RM1/tan = RM25/lot 4 · Bulan penghantaran Bila aset diserahkan? cth. Jan 2027 → kod FCPOF2027 5 · Penyelesaian Bagaimana kontrak tamat? FCPO: penghantaran fizikal 6 · Bursa & clearing Siapa menjamin pelaksanaan? Bursa Malaysia Derivatives + BMDC (central counterparty) RAJAH 1.1 Anatomi kontrak futures — enam elemen yang ditetapkan oleh spesifikasi kontrak Rajah Rajah 1.1 merumuskan enam elemen tersebut. Bagi FCPO, aset asasnya ialah minyak sawit mentah (CPO), saiznya 25 tan metrik setiap kontrak, harga disebut dalam Ringgit setan dengan pergerakan minimum RM1 setan, dan penyelesaiannya melalui penghantaran fizikal. Butiran penuh spesifikasi — termasuk bulan kontrak, hari akhir dagangan dan had harga harian — dibincangkan dalam Bab 02. Satu lagi istilah yang akan anda dengar setiap hari ialah lot. Dalam bahasa trader, “1 lot” bermaksud satu kontrak. Jadi “beli 3 lot FCPO” bermaksud membuka posisi long tiga kontrak, iaitu pendedahan kepada 75 tan metrik minyak sawit mentah. 1.2 Kenapa Futures Wujud: Sejarah Ringkas Futures bukan ciptaan pasaran moden. Mengikut sejarah yang lazim dirujuk, bursa futures pertama yang tersusun ialah Dojima Rice Exchange di Osaka, Jepun, yang mula berdagang kontrak beras hadapan pada tahun 1730. Di Barat, urus niaga hadapan secara tidak formal sudah lama berlaku di England, tetapi bursa 3 EzyFutures VOL. 01 · EDISI PERTAMA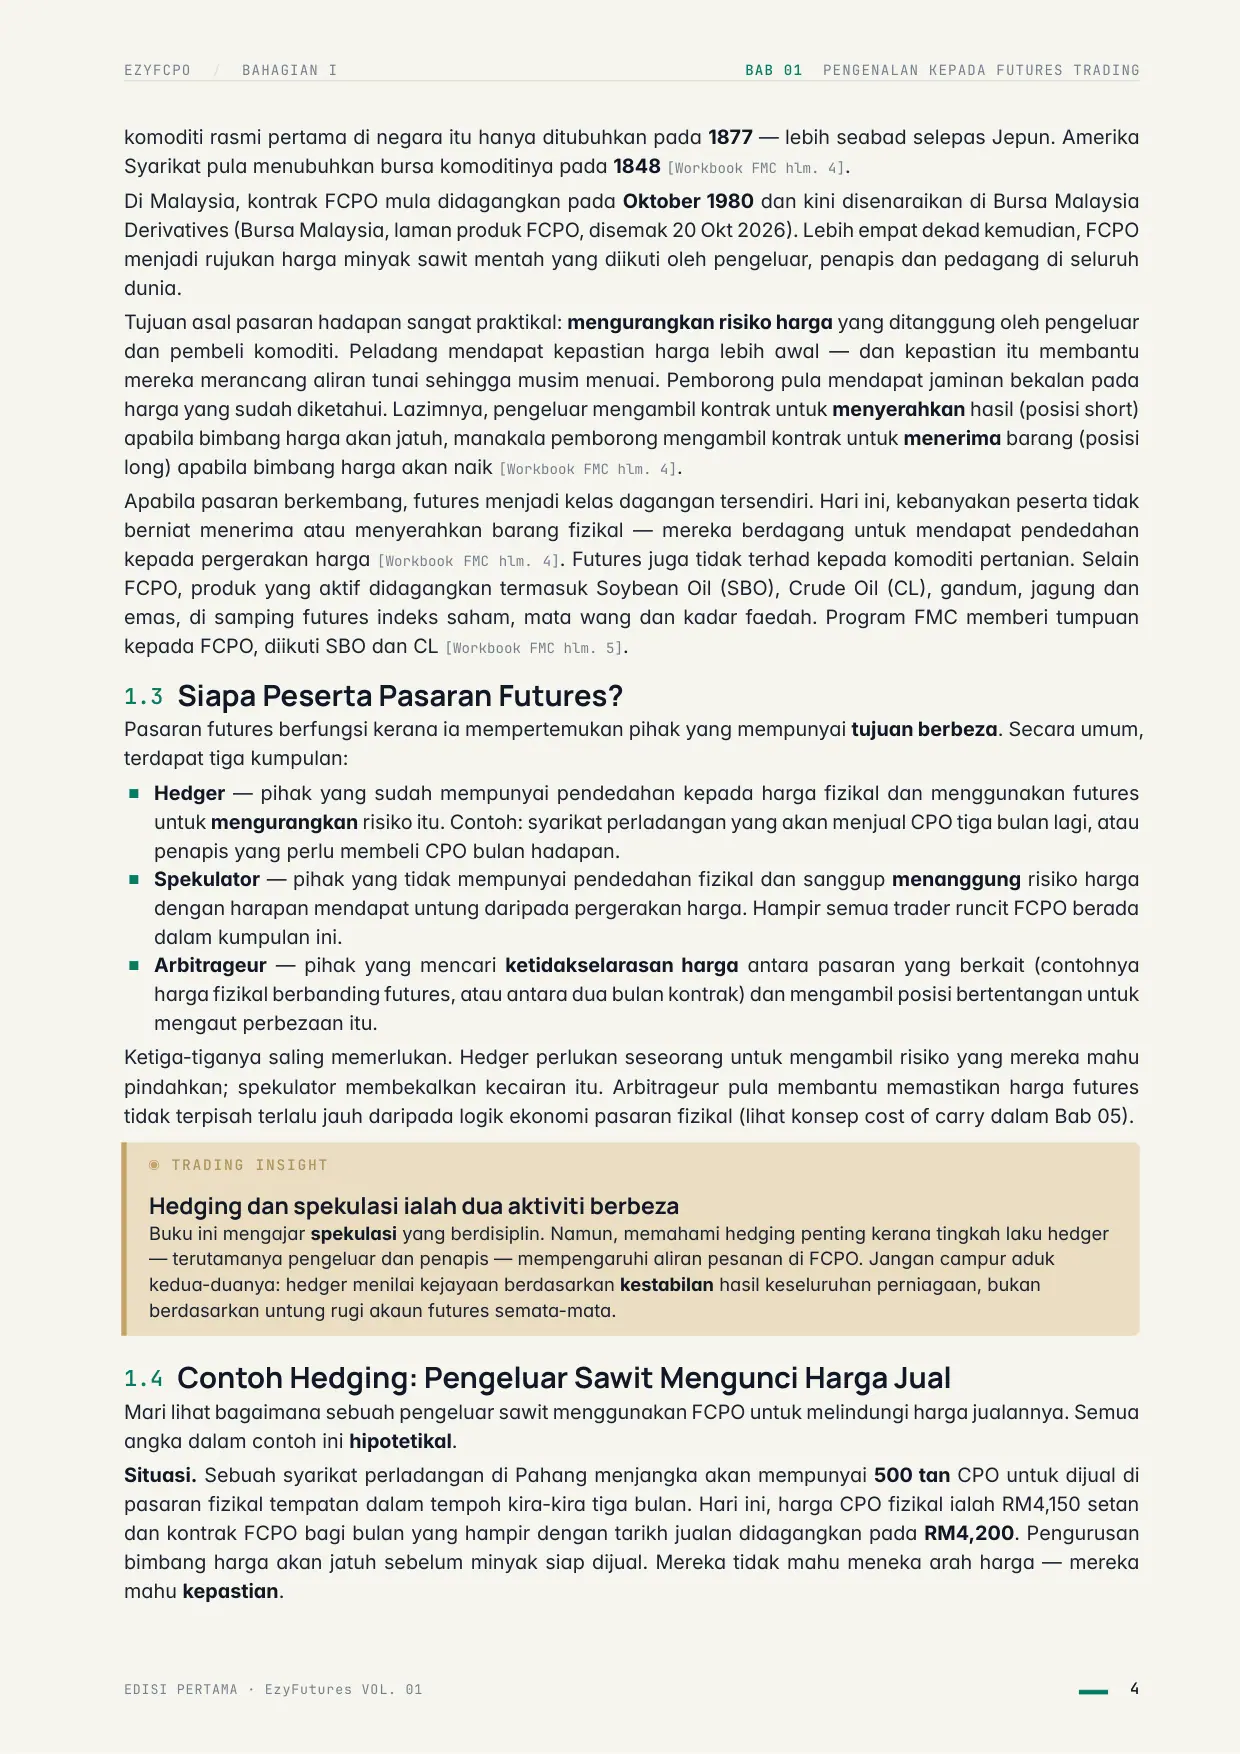
Halaman 13 EZYFCPO / BAHAGIAN I BAB 01 PENGENALAN KEPADA FUTURES TRADING komoditi rasmi pertama di negara itu hanya ditubuhkan pada 1877 — lebih seabad selepas Jepun. Amerika Syarikat pula menubuhkan bursa komoditinya pada 1848 [Workbook FMC hlm. 4]. Di Malaysia, kontrak FCPO mula didagangkan pada Oktober 1980 dan kini disenaraikan di Bursa Malaysia Derivatives (Bursa Malaysia, laman produk FCPO, disemak 20 Okt 2026). Lebih empat dekad kemudian, FCPO menjadi rujukan harga minyak sawit mentah yang diikuti oleh pengeluar, penapis dan pedagang di seluruh dunia. Tujuan asal pasaran hadapan sangat praktikal: mengurangkan risiko harga yang ditanggung oleh pengeluar dan pembeli komoditi. Peladang mendapat kepastian harga lebih awal — dan kepastian itu membantu mereka merancang aliran tunai sehingga musim menuai. Pemborong pula mendapat jaminan bekalan pada harga yang sudah diketahui. Lazimnya, pengeluar mengambil kontrak untuk menyerahkan hasil (posisi short) apabila bimbang harga akan jatuh, manakala pemborong mengambil kontrak untuk menerima barang (posisi long) apabila bimbang harga akan naik [Workbook FMC hlm. 4]. Apabila pasaran berkembang, futures menjadi kelas dagangan tersendiri. Hari ini, kebanyakan peserta tidak berniat menerima atau menyerahkan barang fizikal — mereka berdagang untuk mendapat pendedahan kepada pergerakan harga [Workbook FMC hlm. 4]. Futures juga tidak terhad kepada komoditi pertanian. Selain FCPO, produk yang aktif didagangkan termasuk Soybean Oil (SBO), Crude Oil (CL), gandum, jagung dan emas, di samping futures indeks saham, mata wang dan kadar faedah. Program FMC memberi tumpuan kepada FCPO, diikuti SBO dan CL [Workbook FMC hlm. 5]. 1.3 Siapa Peserta Pasaran Futures? Pasaran futures berfungsi kerana ia mempertemukan pihak yang mempunyai tujuan berbeza. Secara umum, terdapat tiga kumpulan: ■Hedger — pihak yang sudah mempunyai pendedahan kepada harga fizikal dan menggunakan futures untuk mengurangkan risiko itu. Contoh: syarikat perladangan yang akan menjual CPO tiga bulan lagi, atau penapis yang perlu membeli CPO bulan hadapan. ■Spekulator — pihak yang tidak mempunyai pendedahan fizikal dan sanggup menanggung risiko harga dengan harapan mendapat untung daripada pergerakan harga. Hampir semua trader runcit FCPO berada dalam kumpulan ini. ■Arbitrageur — pihak yang mencari ketidakselarasan harga antara pasaran yang berkait (contohnya harga fizikal berbanding futures, atau antara dua bulan kontrak) dan mengambil posisi bertentangan untuk mengaut perbezaan itu. Ketiga-tiganya saling memerlukan. Hedger perlukan seseorang untuk mengambil risiko yang mereka mahu pindahkan; spekulator membekalkan kecairan itu. Arbitrageur pula membantu memastikan harga futures tidak terpisah terlalu jauh daripada logik ekonomi pasaran fizikal (lihat konsep cost of carry dalam Bab 05). ◉ TRADING INSIGHT Hedging dan spekulasi ialah dua aktiviti berbeza Buku ini mengajar spekulasi yang berdisiplin. Namun, memahami hedging penting kerana tingkah laku hedger — terutamanya pengeluar dan penapis — mempengaruhi aliran pesanan di FCPO. Jangan campur aduk kedua-duanya: hedger menilai kejayaan berdasarkan kestabilan hasil keseluruhan perniagaan, bukan berdasarkan untung rugi akaun futures semata-mata. 1.4 Contoh Hedging: Pengeluar Sawit Mengunci Harga Jual Mari lihat bagaimana sebuah pengeluar sawit menggunakan FCPO untuk melindungi harga jualannya. Semua angka dalam contoh ini hipotetikal. Situasi. Sebuah syarikat perladangan di Pahang menjangka akan mempunyai 500 tan CPO untuk dijual di pasaran fizikal tempatan dalam tempoh kira-kira tiga bulan. Hari ini, harga CPO fizikal ialah RM4,150 setan dan kontrak FCPO bagi bulan yang hampir dengan tarikh jualan didagangkan pada RM4,200. Pengurusan bimbang harga akan jatuh sebelum minyak siap dijual. Mereka tidak mahu meneka arah harga — mereka mahu kepastian. EDISI PERTAMA · EzyFutures VOL. 01 4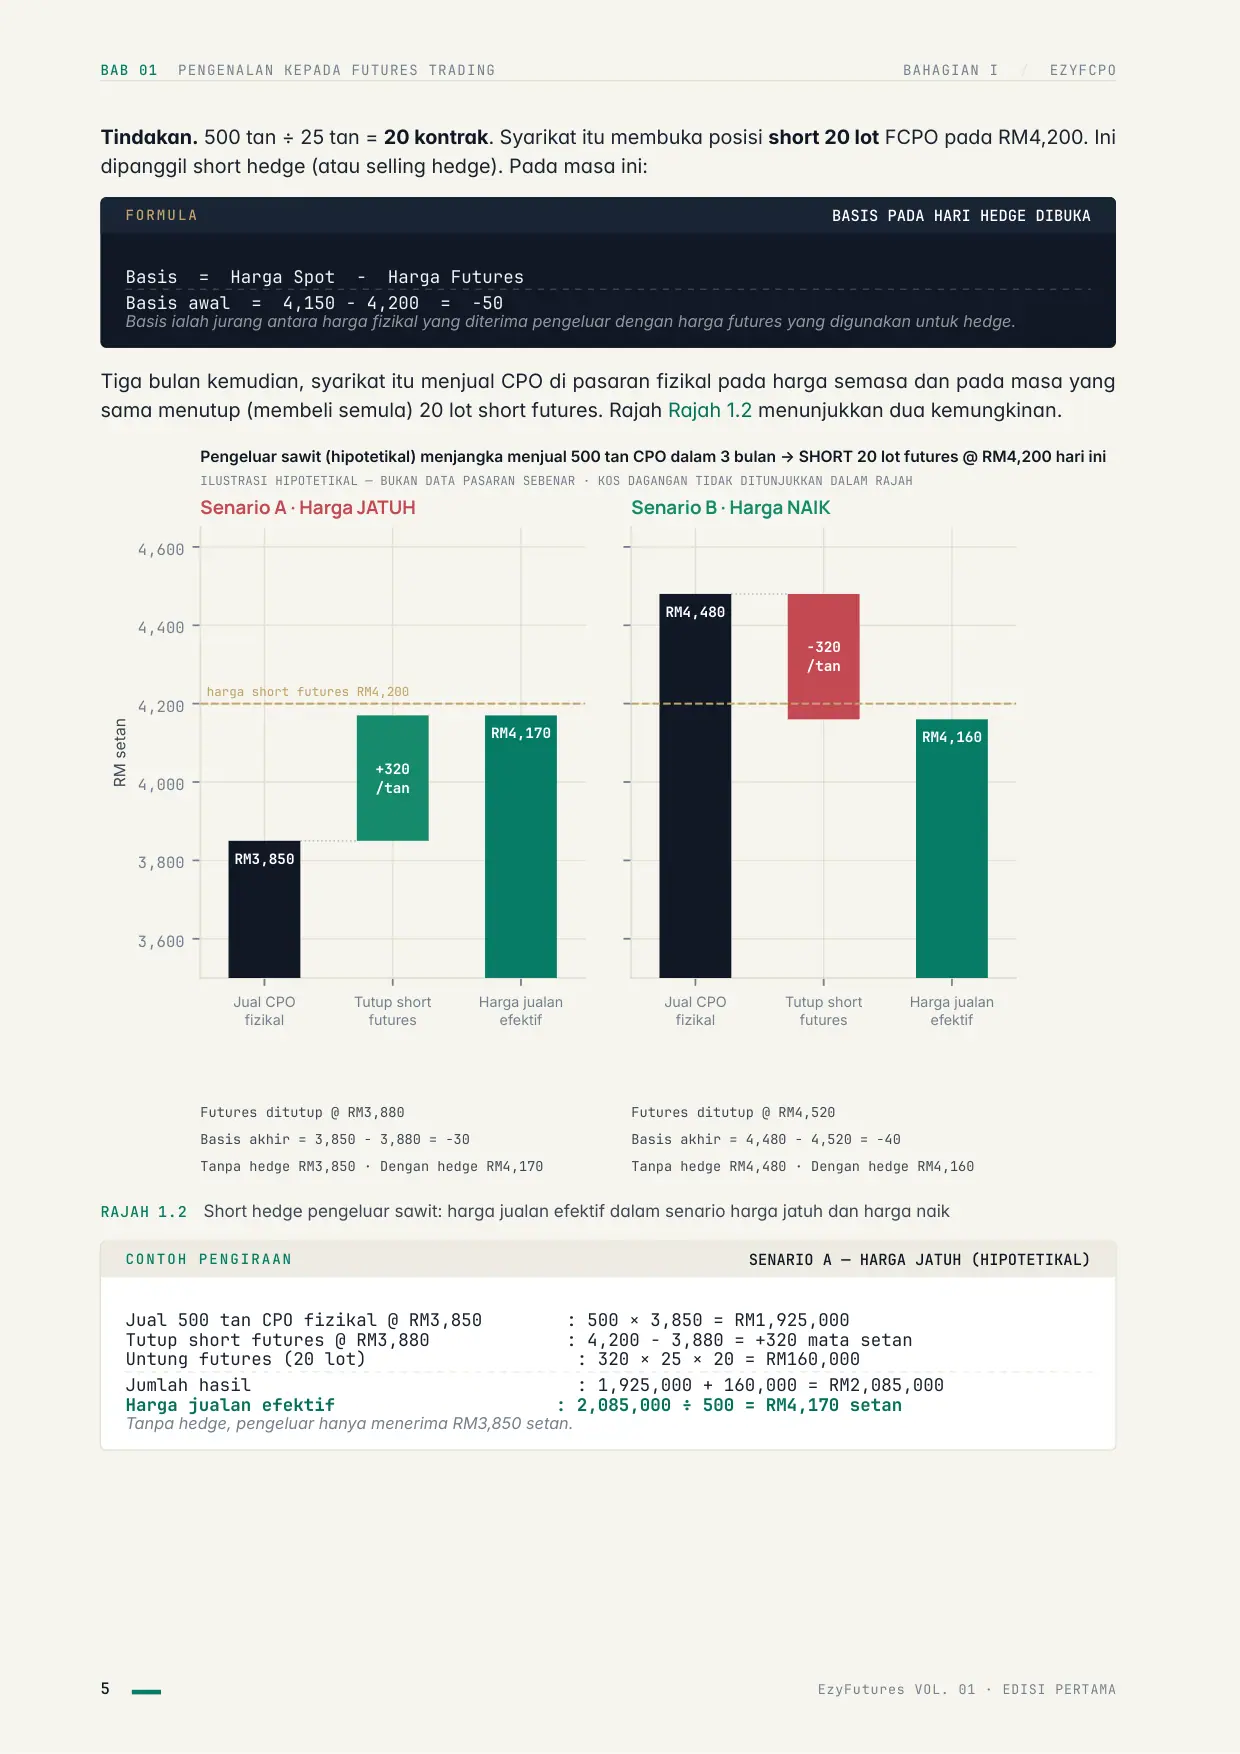
Halaman 14 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO Tindakan. 500 tan ÷ 25 tan = 20 kontrak. Syarikat itu membuka posisi short 20 lot FCPO pada RM4,200. Ini dipanggil short hedge (atau selling hedge). Pada masa ini: FORMULA BASIS PADA HARI HEDGE DIBUKA Basis = Harga Spot − Harga Futures Basis awal = 4,150 − 4,200 = −50 Basis ialah jurang antara harga fizikal yang diterima pengeluar dengan harga futures yang digunakan untuk hedge. Tiga bulan kemudian, syarikat itu menjual CPO di pasaran fizikal pada harga semasa dan pada masa yang sama menutup (membeli semula) 20 lot short futures. Rajah Rajah 1.2 menunjukkan dua kemungkinan. Jual CPO fizikal Tutup short futures Harga jualan efektif 3,600 3,800 4,000 4,200 4,400 4,600 RM setan harga short futures RM4,200 Futures ditutup @ RM3,880 Basis akhir = 3,850 − 3,880 = -30 Tanpa hedge RM3,850 · Dengan hedge RM4,170 Senario A · Harga JATUH RM3,850 +320 /tan RM4,170 Jual CPO fizikal Tutup short futures Harga jualan efektif Futures ditutup @ RM4,520 Basis akhir = 4,480 − 4,520 = -40 Tanpa hedge RM4,480 · Dengan hedge RM4,160 Senario B · Harga NAIK RM4,480 -320 /tan RM4,160 Pengeluar sawit (hipotetikal) menjangka menjual 500 tan CPO dalam 3 bulan → SHORT 20 lot futures @ RM4,200 hari ini ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR · KOS DAGANGAN TIDAK DITUNJUKKAN DALAM RAJAH RAJAH 1.2 Short hedge pengeluar sawit: harga jualan efektif dalam senario harga jatuh dan harga naik CONTOH PENGIRAAN SENARIO A — HARGA JATUH (HIPOTETIKAL) Jual 500 tan CPO fizikal @ RM3,850 : 500 × 3,850 = RM1,925,000 Tutup short futures @ RM3,880 : 4,200 − 3,880 = +320 mata setan Untung futures (20 lot) : 320 × 25 × 20 = RM160,000 Jumlah hasil : 1,925,000 + 160,000 = RM2,085,000 Harga jualan efektif : 2,085,000 ÷ 500 = RM4,170 setan Tanpa hedge, pengeluar hanya menerima RM3,850 setan. 5 EzyFutures VOL. 01 · EDISI PERTAMA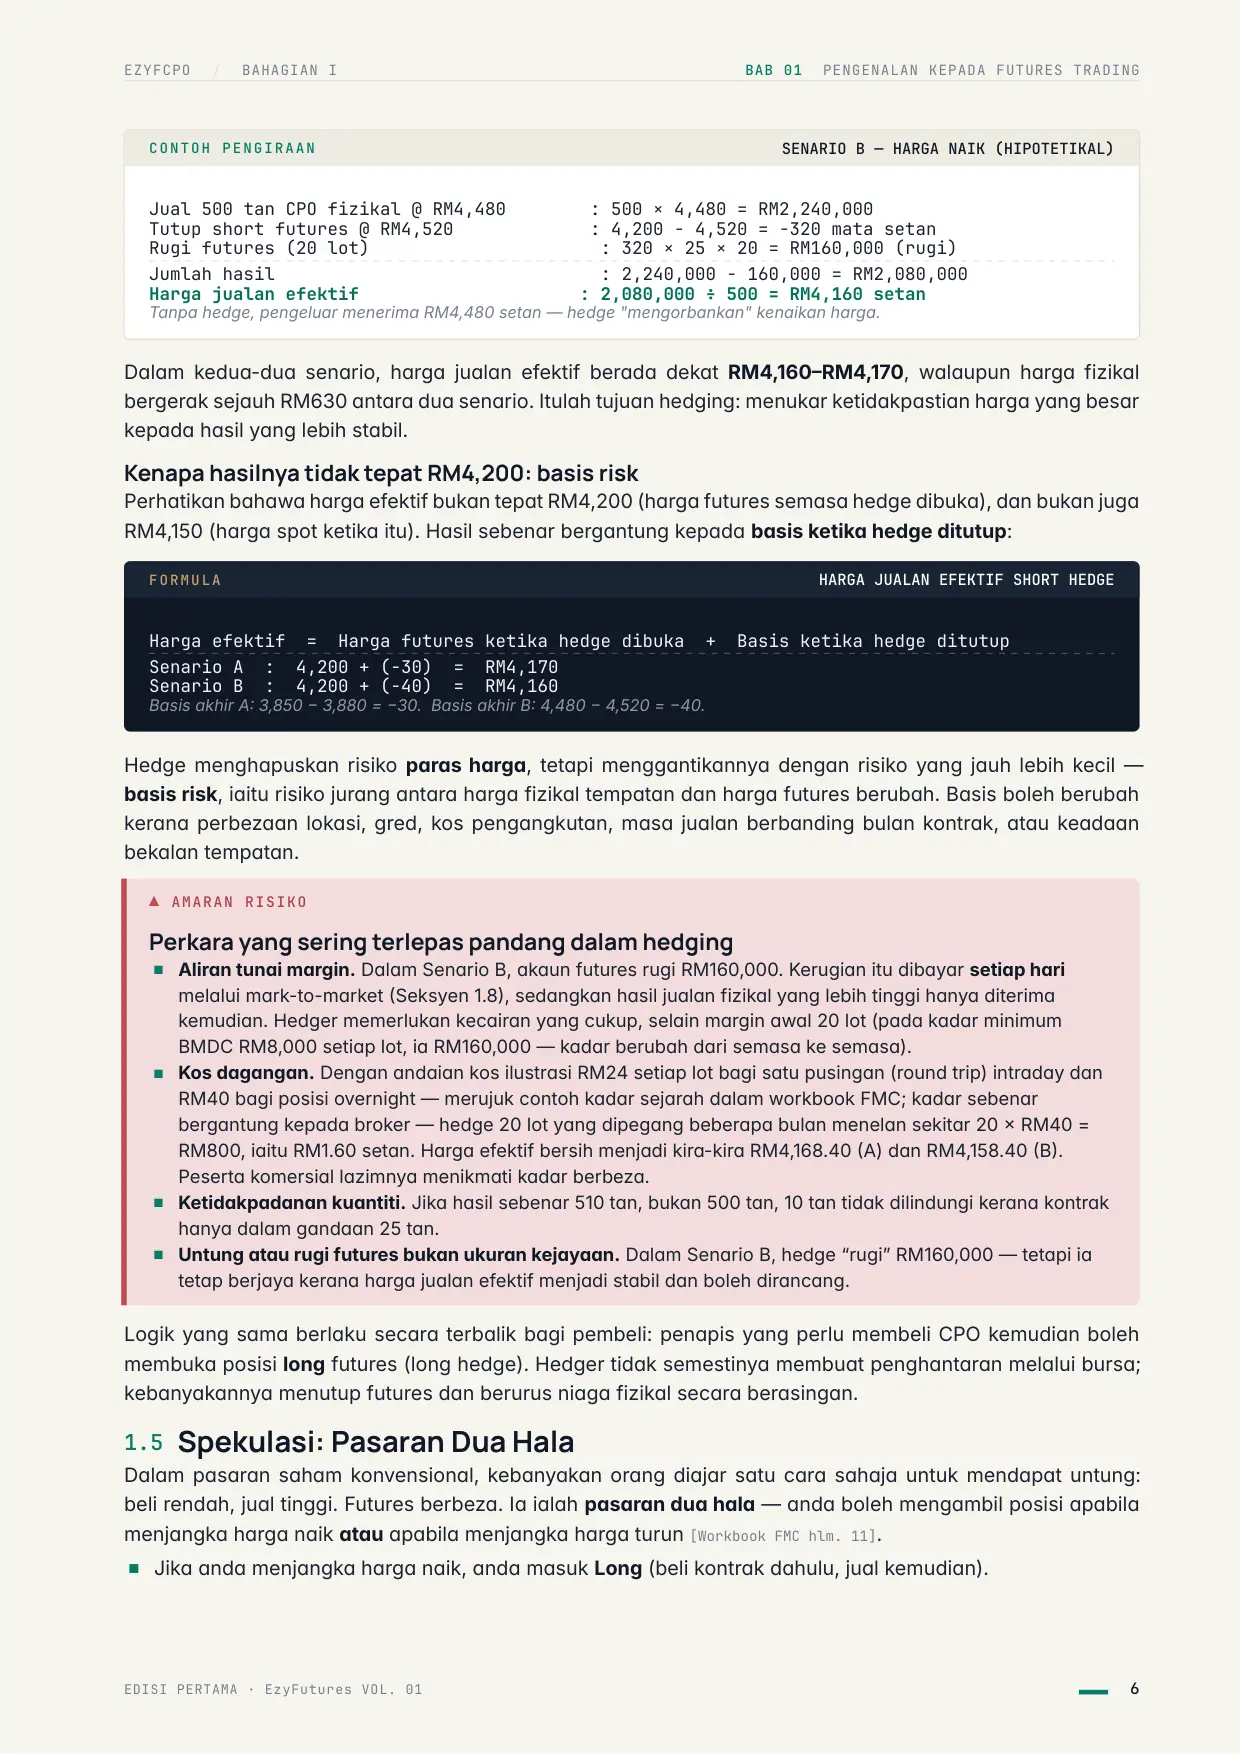
Halaman 15 EZYFCPO / BAHAGIAN I BAB 01 PENGENALAN KEPADA FUTURES TRADING CONTOH PENGIRAAN SENARIO B — HARGA NAIK (HIPOTETIKAL) Jual 500 tan CPO fizikal @ RM4,480 : 500 × 4,480 = RM2,240,000 Tutup short futures @ RM4,520 : 4,200 − 4,520 = −320 mata setan Rugi futures (20 lot) : 320 × 25 × 20 = RM160,000 (rugi) Jumlah hasil : 2,240,000 − 160,000 = RM2,080,000 Harga jualan efektif : 2,080,000 ÷ 500 = RM4,160 setan Tanpa hedge, pengeluar menerima RM4,480 setan — hedge "mengorbankan" kenaikan harga. Dalam kedua-dua senario, harga jualan efektif berada dekat RM4,160–RM4,170, walaupun harga fizikal bergerak sejauh RM630 antara dua senario. Itulah tujuan hedging: menukar ketidakpastian harga yang besar kepada hasil yang lebih stabil. Kenapa hasilnya tidak tepat RM4,200: basis risk Perhatikan bahawa harga efektif bukan tepat RM4,200 (harga futures semasa hedge dibuka), dan bukan juga RM4,150 (harga spot ketika itu). Hasil sebenar bergantung kepada basis ketika hedge ditutup: FORMULA HARGA JUALAN EFEKTIF SHORT HEDGE Harga efektif = Harga futures ketika hedge dibuka + Basis ketika hedge ditutup Senario A : 4,200 + (−30) = RM4,170 Senario B : 4,200 + (−40) = RM4,160 Basis akhir A: 3,850 − 3,880 = −30. Basis akhir B: 4,480 − 4,520 = −40. Hedge menghapuskan risiko paras harga, tetapi menggantikannya dengan risiko yang jauh lebih kecil — basis risk, iaitu risiko jurang antara harga fizikal tempatan dan harga futures berubah. Basis boleh berubah kerana perbezaan lokasi, gred, kos pengangkutan, masa jualan berbanding bulan kontrak, atau keadaan bekalan tempatan. ▲ AMARAN RISIKO Perkara yang sering terlepas pandang dalam hedging ■Aliran tunai margin. Dalam Senario B, akaun futures rugi RM160,000. Kerugian itu dibayar setiap hari melalui mark-to-market (Seksyen 1.8), sedangkan hasil jualan fizikal yang lebih tinggi hanya diterima kemudian. Hedger memerlukan kecairan yang cukup, selain margin awal 20 lot (pada kadar minimum BMDC RM8,000 setiap lot, ia RM160,000 — kadar berubah dari semasa ke semasa). ■Kos dagangan. Dengan andaian kos ilustrasi RM24 setiap lot bagi satu pusingan (round trip) intraday dan RM40 bagi posisi overnight — merujuk contoh kadar sejarah dalam workbook FMC; kadar sebenar bergantung kepada broker — hedge 20 lot yang dipegang beberapa bulan menelan sekitar 20 × RM40 = RM800, iaitu RM1.60 setan. Harga efektif bersih menjadi kira-kira RM4,168.40 (A) dan RM4,158.40 (B). Peserta komersial lazimnya menikmati kadar berbeza. ■Ketidakpadanan kuantiti. Jika hasil sebenar 510 tan, bukan 500 tan, 10 tan tidak dilindungi kerana kontrak hanya dalam gandaan 25 tan. ■Untung atau rugi futures bukan ukuran kejayaan. Dalam Senario B, hedge “rugi” RM160,000 — tetapi ia tetap berjaya kerana harga jualan efektif menjadi stabil dan boleh dirancang. Logik yang sama berlaku secara terbalik bagi pembeli: penapis yang perlu membeli CPO kemudian boleh membuka posisi long futures (long hedge). Hedger tidak semestinya membuat penghantaran melalui bursa; kebanyakannya menutup futures dan berurus niaga fizikal secara berasingan. 1.5 Spekulasi: Pasaran Dua Hala Dalam pasaran saham konvensional, kebanyakan orang diajar satu cara sahaja untuk mendapat untung: beli rendah, jual tinggi. Futures berbeza. Ia ialah pasaran dua hala — anda boleh mengambil posisi apabila menjangka harga naik atau apabila menjangka harga turun [Workbook FMC hlm. 11]. ■Jika anda menjangka harga naik, anda masuk Long (beli kontrak dahulu, jual kemudian). EDISI PERTAMA · EzyFutures VOL. 01 6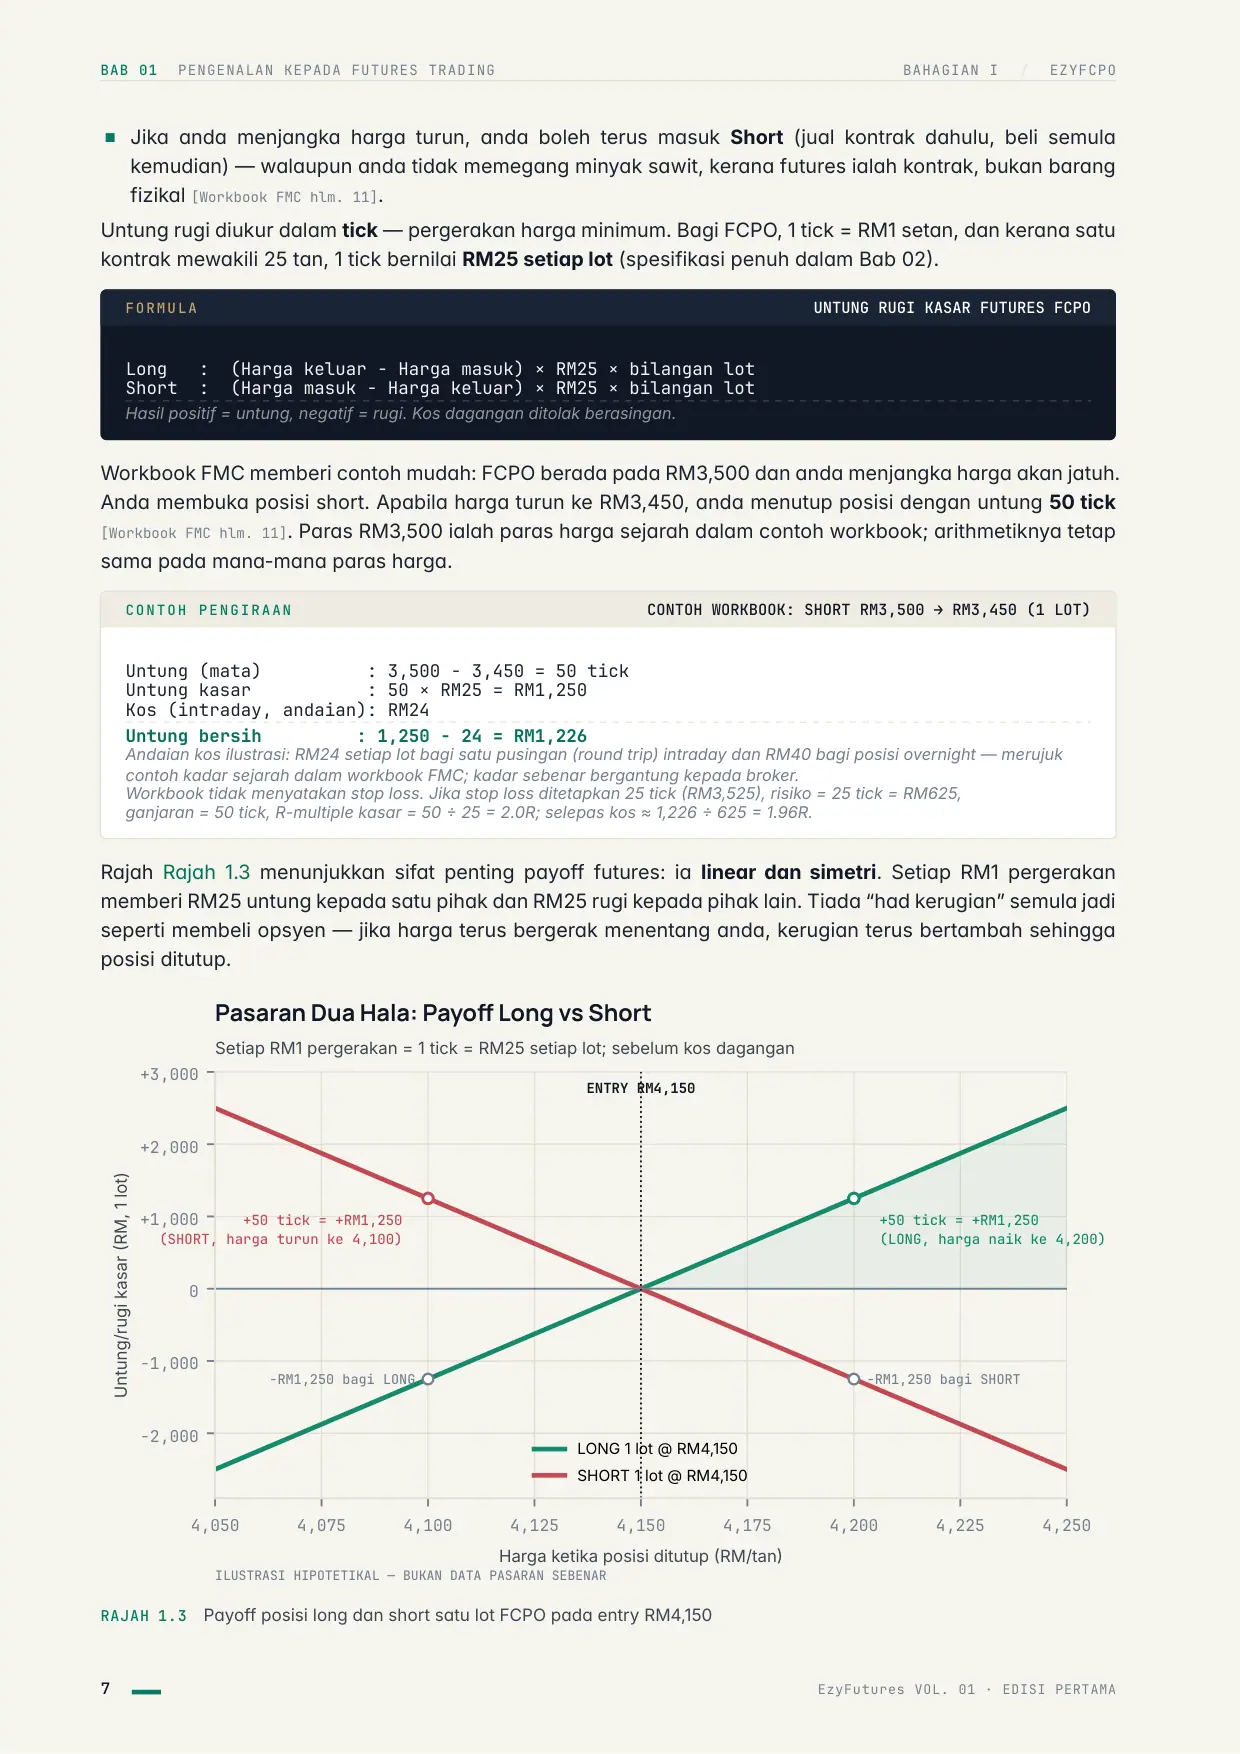
Halaman 16 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO ■Jika anda menjangka harga turun, anda boleh terus masuk Short (jual kontrak dahulu, beli semula kemudian) — walaupun anda tidak memegang minyak sawit, kerana futures ialah kontrak, bukan barang fizikal [Workbook FMC hlm. 11]. Untung rugi diukur dalam tick — pergerakan harga minimum. Bagi FCPO, 1 tick = RM1 setan, dan kerana satu kontrak mewakili 25 tan, 1 tick bernilai RM25 setiap lot (spesifikasi penuh dalam Bab 02). FORMULA UNTUNG RUGI KASAR FUTURES FCPO Long : (Harga keluar − Harga masuk) × RM25 × bilangan lot Short : (Harga masuk − Harga keluar) × RM25 × bilangan lot Hasil positif = untung, negatif = rugi. Kos dagangan ditolak berasingan. Workbook FMC memberi contoh mudah: FCPO berada pada RM3,500 dan anda menjangka harga akan jatuh. Anda membuka posisi short. Apabila harga turun ke RM3,450, anda menutup posisi dengan untung 50 tick [Workbook FMC hlm. 11]. Paras RM3,500 ialah paras harga sejarah dalam contoh workbook; arithmetiknya tetap sama pada mana-mana paras harga. CONTOH PENGIRAAN CONTOH WORKBOOK: SHORT RM3,500 → RM3,450 (1 LOT) Untung (mata) : 3,500 − 3,450 = 50 tick Untung kasar : 50 × RM25 = RM1,250 Kos (intraday, andaian): RM24 Untung bersih : 1,250 − 24 = RM1,226 Andaian kos ilustrasi: RM24 setiap lot bagi satu pusingan (round trip) intraday dan RM40 bagi posisi overnight — merujuk contoh kadar sejarah dalam workbook FMC; kadar sebenar bergantung kepada broker. Workbook tidak menyatakan stop loss. Jika stop loss ditetapkan 25 tick (RM3,525), risiko = 25 tick = RM625, ganjaran = 50 tick, R-multiple kasar = 50 ÷ 25 = 2.0R; selepas kos ≈ 1,226 ÷ 625 = 1.96R. Rajah Rajah 1.3 menunjukkan sifat penting payoff futures: ia linear dan simetri. Setiap RM1 pergerakan memberi RM25 untung kepada satu pihak dan RM25 rugi kepada pihak lain. Tiada “had kerugian” semula jadi seperti membeli opsyen — jika harga terus bergerak menentang anda, kerugian terus bertambah sehingga posisi ditutup. 4,050 4,075 4,100 4,125 4,150 4,175 4,200 4,225 4,250 Harga ketika posisi ditutup (RM/tan) -2,000 -1,000 0 +1,000 +2,000 +3,000 Untung/rugi kasar (RM, 1 lot) ENTRY RM4,150 +50 tick = +RM1,250 (LONG, harga naik ke 4,200) +50 tick = +RM1,250 (SHORT, harga turun ke 4,100) −RM1,250 bagi SHORT −RM1,250 bagi LONG Setiap RM1 pergerakan = 1 tick = RM25 setiap lot; sebelum kos dagangan ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Pasaran Dua Hala: Payoff Long vs Short LONG 1 lot @ RM4,150 SHORT 1 lot @ RM4,150 RAJAH 1.3 Payoff posisi long dan short satu lot FCPO pada entry RM4,150 7 EzyFutures VOL. 01 · EDISI PERTAMA
Halaman 17 EZYFCPO / BAHAGIAN I BAB 01 PENGENALAN KEPADA FUTURES TRADING Berikut contoh long dengan pelan dagangan lengkap. Perhatikan cara buku ini sentiasa menulis risiko, ganjaran dan kos sebelum keputusan. ENTRY · STOP LOSS · TAKE PROFIT Contoh Long FCPO — Hipotetikal ARAH Long 1 lot ENTRY RM4,120 STOP LOSS RM4,100 (risiko 20 tick = RM500) TAKE PROFIT RM4,160 (ganjaran 40 tick = RM1,000) RRR 1 : 2 KEPUTUSAN Take Profit tercapai — untung kasar 40 × RM25 = RM1,000 KOS RM24 (andaian round trip intraday; kadar sebenar bergantung kepada broker) UNTUNG BERSIH 1,000 − 24 = RM976 R-MULTIPLE kasar 40 ÷ 20 = 2.0R; bersih 976 ÷ 500 = 1.95R INVALIDATION Harga menembusi RM4,100 — idea dagangan dianggap salah dan posisi ditutup ▲ AMARAN RISIKO Short bukan “lebih berbahaya” — tetapi kedua-duanya tiada had semula jadi Sesetengah trader baharu takut short kerana “rugi tidak terhad”. Dalam futures, risiko long dan short adalah simetri dari segi mekanik: kedua-duanya rugi RM25 setiap tick yang bergerak menentang posisi. Yang membezakan ialah disiplin stop loss dan saiz posisi, bukan arah dagangan. 1.6 Penghantaran Fizikal vs Penyelesaian Tunai Setiap kontrak futures mesti “selesai” dengan satu cara apabila tamat tempoh. Terdapat dua kaedah utama: ■Penghantaran fizikal (physical delivery) — penjual yang masih memegang short pada tamat tempoh menyerahkan barang sebenar, dan pembeli yang masih memegang long menerimanya, mengikut peraturan bursa. Contoh: FCPO, SBO, CL dan banyak futures komoditi lain yang mempunyai produk fizikal yang boleh dihantar [Workbook FMC hlm. 5]. ■Penyelesaian tunai (cash settlement) — tiada barang bertukar tangan. Posisi diselesaikan dengan membayar perbezaan antara harga kontrak dan harga penyelesaian akhir. Kebanyakan futures indeks saham dan kadar faedah diselesaikan dengan cara ini [Workbook FMC hlm. 5]. Bagi FCPO, penyelesaian akhir ialah penghantaran fizikal melalui pusat tangki pelabuhan (Port Tank Installations, PTI) yang berdaftar dengan Bursa di Port Klang, Butterworth dan Pasir Gudang, mengikut pilihan penjual (Bursa Malaysia, FAQ Penghantaran Fizikal FCPO, disemak 20 Okt 2026). Butiran tempoh tender dan penghantaran diterangkan dalam Bab 02. • NOTA Pembetulan: CPO tidak dihantar ke “alamat berdaftar” trader Workbook FMC menyebut bahawa jika kontrak tidak ditutup sehingga hari penyelesaian, minyak sawit mentah “akan dihantar ke alamat berdaftar” trader [Workbook FMC hlm. 12]. Mesej utamanya betul — FCPO boleh berakhir dengan penghantaran fizikal — tetapi penghantaran dibuat melalui PTI berdaftar di pelabuhan mengikut proses Bursa, bukan ke alamat trader. Kebanyakan broker meminta pelanggan runcit menutup atau roll posisi sebelum tempoh penghantaran. EDISI PERTAMA · EzyFutures VOL. 01 8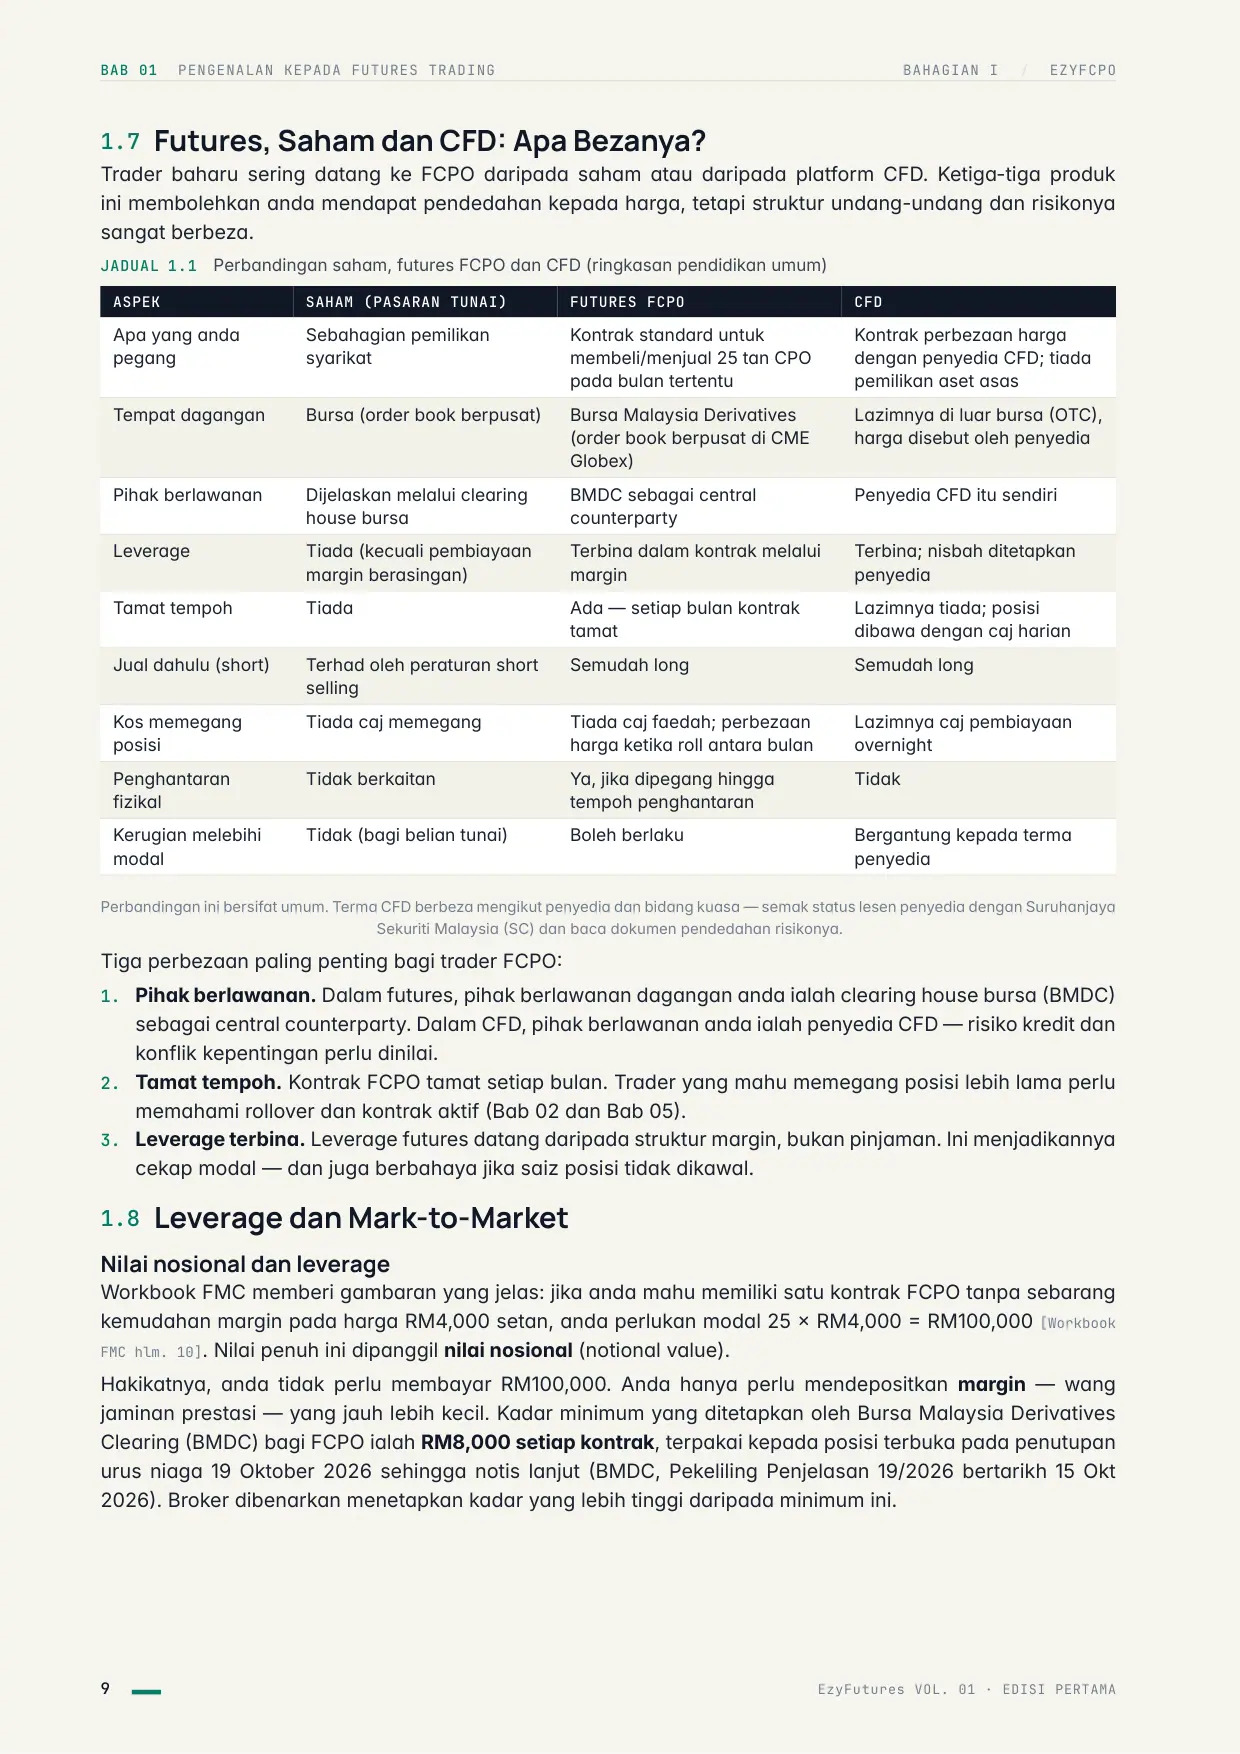
Halaman 18 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO 1.7 Futures, Saham dan CFD: Apa Bezanya? Trader baharu sering datang ke FCPO daripada saham atau daripada platform CFD. Ketiga-tiga produk ini membolehkan anda mendapat pendedahan kepada harga, tetapi struktur undang-undang dan risikonya sangat berbeza. JADUAL 1.1 Perbandingan saham, futures FCPO dan CFD (ringkasan pendidikan umum) ASPEK SAHAM (PASARAN TUNAI) FUTURES FCPO CFD Apa yang anda pegang Sebahagian pemilikan syarikat Kontrak standard untuk membeli/menjual 25 tan CPO pada bulan tertentu Kontrak perbezaan harga dengan penyedia CFD; tiada pemilikan aset asas Tempat dagangan Bursa (order book berpusat) Bursa Malaysia Derivatives (order book berpusat di CME Globex) Lazimnya di luar bursa (OTC), harga disebut oleh penyedia Pihak berlawanan Dijelaskan melalui clearing house bursa BMDC sebagai central counterparty Penyedia CFD itu sendiri Leverage Tiada (kecuali pembiayaan margin berasingan) Terbina dalam kontrak melalui margin Terbina; nisbah ditetapkan penyedia Tamat tempoh Tiada Ada — setiap bulan kontrak tamat Lazimnya tiada; posisi dibawa dengan caj harian Jual dahulu (short) Terhad oleh peraturan short selling Semudah long Semudah long Kos memegang posisi Tiada caj memegang Tiada caj faedah; perbezaan harga ketika roll antara bulan Lazimnya caj pembiayaan overnight Penghantaran fizikal Tidak berkaitan Ya, jika dipegang hingga tempoh penghantaran Tidak Kerugian melebihi modal Tidak (bagi belian tunai) Boleh berlaku Bergantung kepada terma penyedia Perbandingan ini bersifat umum. Terma CFD berbeza mengikut penyedia dan bidang kuasa — semak status lesen penyedia dengan Suruhanjaya Sekuriti Malaysia (SC) dan baca dokumen pendedahan risikonya. Tiga perbezaan paling penting bagi trader FCPO: 1. Pihak berlawanan. Dalam futures, pihak berlawanan dagangan anda ialah clearing house bursa (BMDC) sebagai central counterparty. Dalam CFD, pihak berlawanan anda ialah penyedia CFD — risiko kredit dan konflik kepentingan perlu dinilai. 2. Tamat tempoh. Kontrak FCPO tamat setiap bulan. Trader yang mahu memegang posisi lebih lama perlu memahami rollover dan kontrak aktif (Bab 02 dan Bab 05). 3. Leverage terbina. Leverage futures datang daripada struktur margin, bukan pinjaman. Ini menjadikannya cekap modal — dan juga berbahaya jika saiz posisi tidak dikawal. 1.8 Leverage dan Mark-to-Market Nilai nosional dan leverage Workbook FMC memberi gambaran yang jelas: jika anda mahu memiliki satu kontrak FCPO tanpa sebarang kemudahan margin pada harga RM4,000 setan, anda perlukan modal 25 × RM4,000 = RM100,000 [Workbook FMC hlm. 10]. Nilai penuh ini dipanggil nilai nosional (notional value). Hakikatnya, anda tidak perlu membayar RM100,000. Anda hanya perlu mendepositkan margin — wang jaminan prestasi — yang jauh lebih kecil. Kadar minimum yang ditetapkan oleh Bursa Malaysia Derivatives Clearing (BMDC) bagi FCPO ialah RM8,000 setiap kontrak, terpakai kepada posisi terbuka pada penutupan urus niaga 19 Oktober 2026 sehingga notis lanjut (BMDC, Pekeliling Penjelasan 19/2026 bertarikh 15 Okt 2026). Broker dibenarkan menetapkan kadar yang lebih tinggi daripada minimum ini. 9 EzyFutures VOL. 01 · EDISI PERTAMA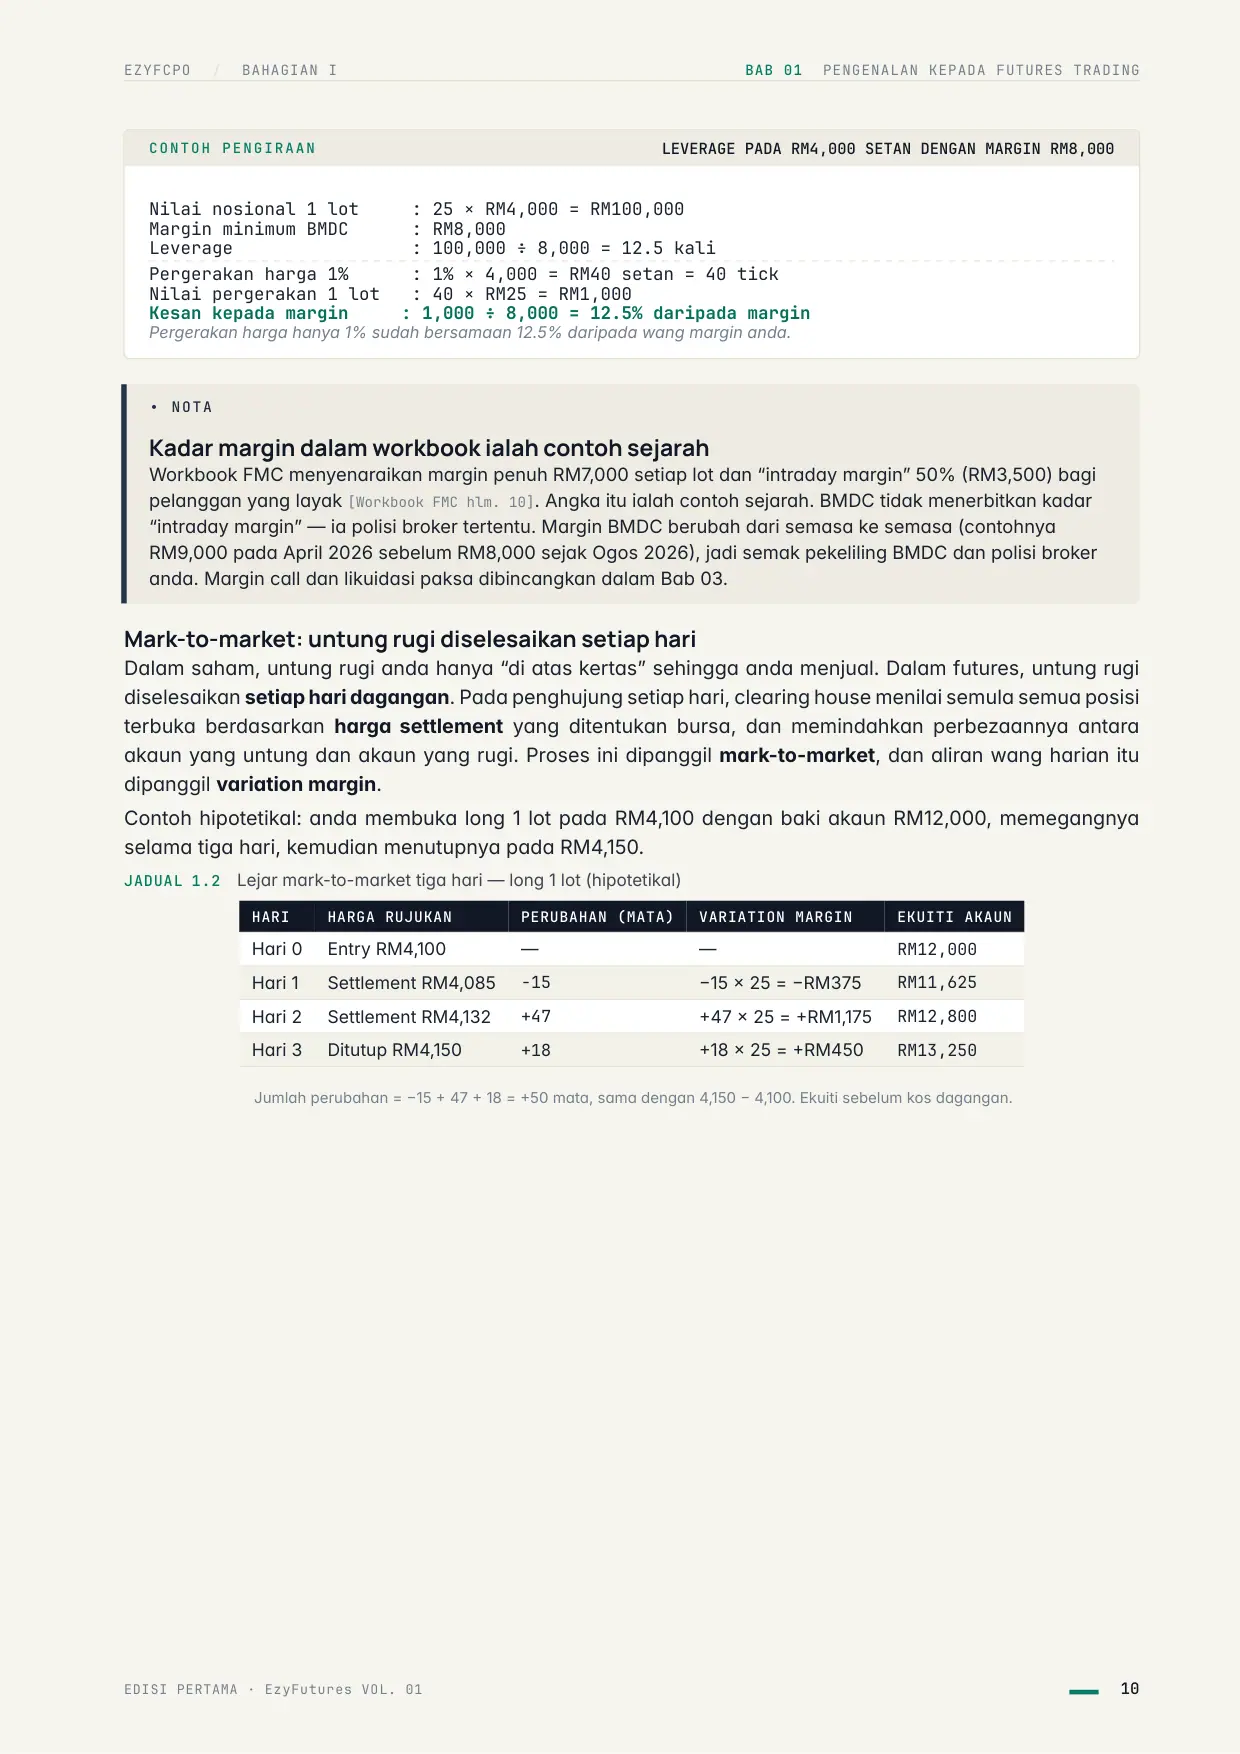
Halaman 19 EZYFCPO / BAHAGIAN I BAB 01 PENGENALAN KEPADA FUTURES TRADING CONTOH PENGIRAAN LEVERAGE PADA RM4,000 SETAN DENGAN MARGIN RM8,000 Nilai nosional 1 lot : 25 × RM4,000 = RM100,000 Margin minimum BMDC : RM8,000 Leverage : 100,000 ÷ 8,000 = 12.5 kali Pergerakan harga 1% : 1% × 4,000 = RM40 setan = 40 tick Nilai pergerakan 1 lot : 40 × RM25 = RM1,000 Kesan kepada margin : 1,000 ÷ 8,000 = 12.5% daripada margin Pergerakan harga hanya 1% sudah bersamaan 12.5% daripada wang margin anda. • NOTA Kadar margin dalam workbook ialah contoh sejarah Workbook FMC menyenaraikan margin penuh RM7,000 setiap lot dan “intraday margin” 50% (RM3,500) bagi pelanggan yang layak [Workbook FMC hlm. 10]. Angka itu ialah contoh sejarah. BMDC tidak menerbitkan kadar “intraday margin” — ia polisi broker tertentu. Margin BMDC berubah dari semasa ke semasa (contohnya RM9,000 pada April 2026 sebelum RM8,000 sejak Ogos 2026), jadi semak pekeliling BMDC dan polisi broker anda. Margin call dan likuidasi paksa dibincangkan dalam Bab 03. Mark-to-market: untung rugi diselesaikan setiap hari Dalam saham, untung rugi anda hanya “di atas kertas” sehingga anda menjual. Dalam futures, untung rugi diselesaikan setiap hari dagangan. Pada penghujung setiap hari, clearing house menilai semula semua posisi terbuka berdasarkan harga settlement yang ditentukan bursa, dan memindahkan perbezaannya antara akaun yang untung dan akaun yang rugi. Proses ini dipanggil mark-to-market, dan aliran wang harian itu dipanggil variation margin. Contoh hipotetikal: anda membuka long 1 lot pada RM4,100 dengan baki akaun RM12,000, memegangnya selama tiga hari, kemudian menutupnya pada RM4,150. JADUAL 1.2 Lejar mark-to-market tiga hari — long 1 lot (hipotetikal) HARI HARGA RUJUKAN PERUBAHAN (MATA) VARIATION MARGIN EKUITI AKAUN Hari 0 Entry RM4,100 — — RM12,000 Hari 1 Settlement RM4,085 −15 −15 × 25 = −RM375 RM11,625 Hari 2 Settlement RM4,132 +47 +47 × 25 = +RM1,175 RM12,800 Hari 3 Ditutup RM4,150 +18 +18 × 25 = +RM450 RM13,250 Jumlah perubahan = −15 + 47 + 18 = +50 mata, sama dengan 4,150 − 4,100. Ekuiti sebelum kos dagangan. EDISI PERTAMA · EzyFutures VOL. 01 10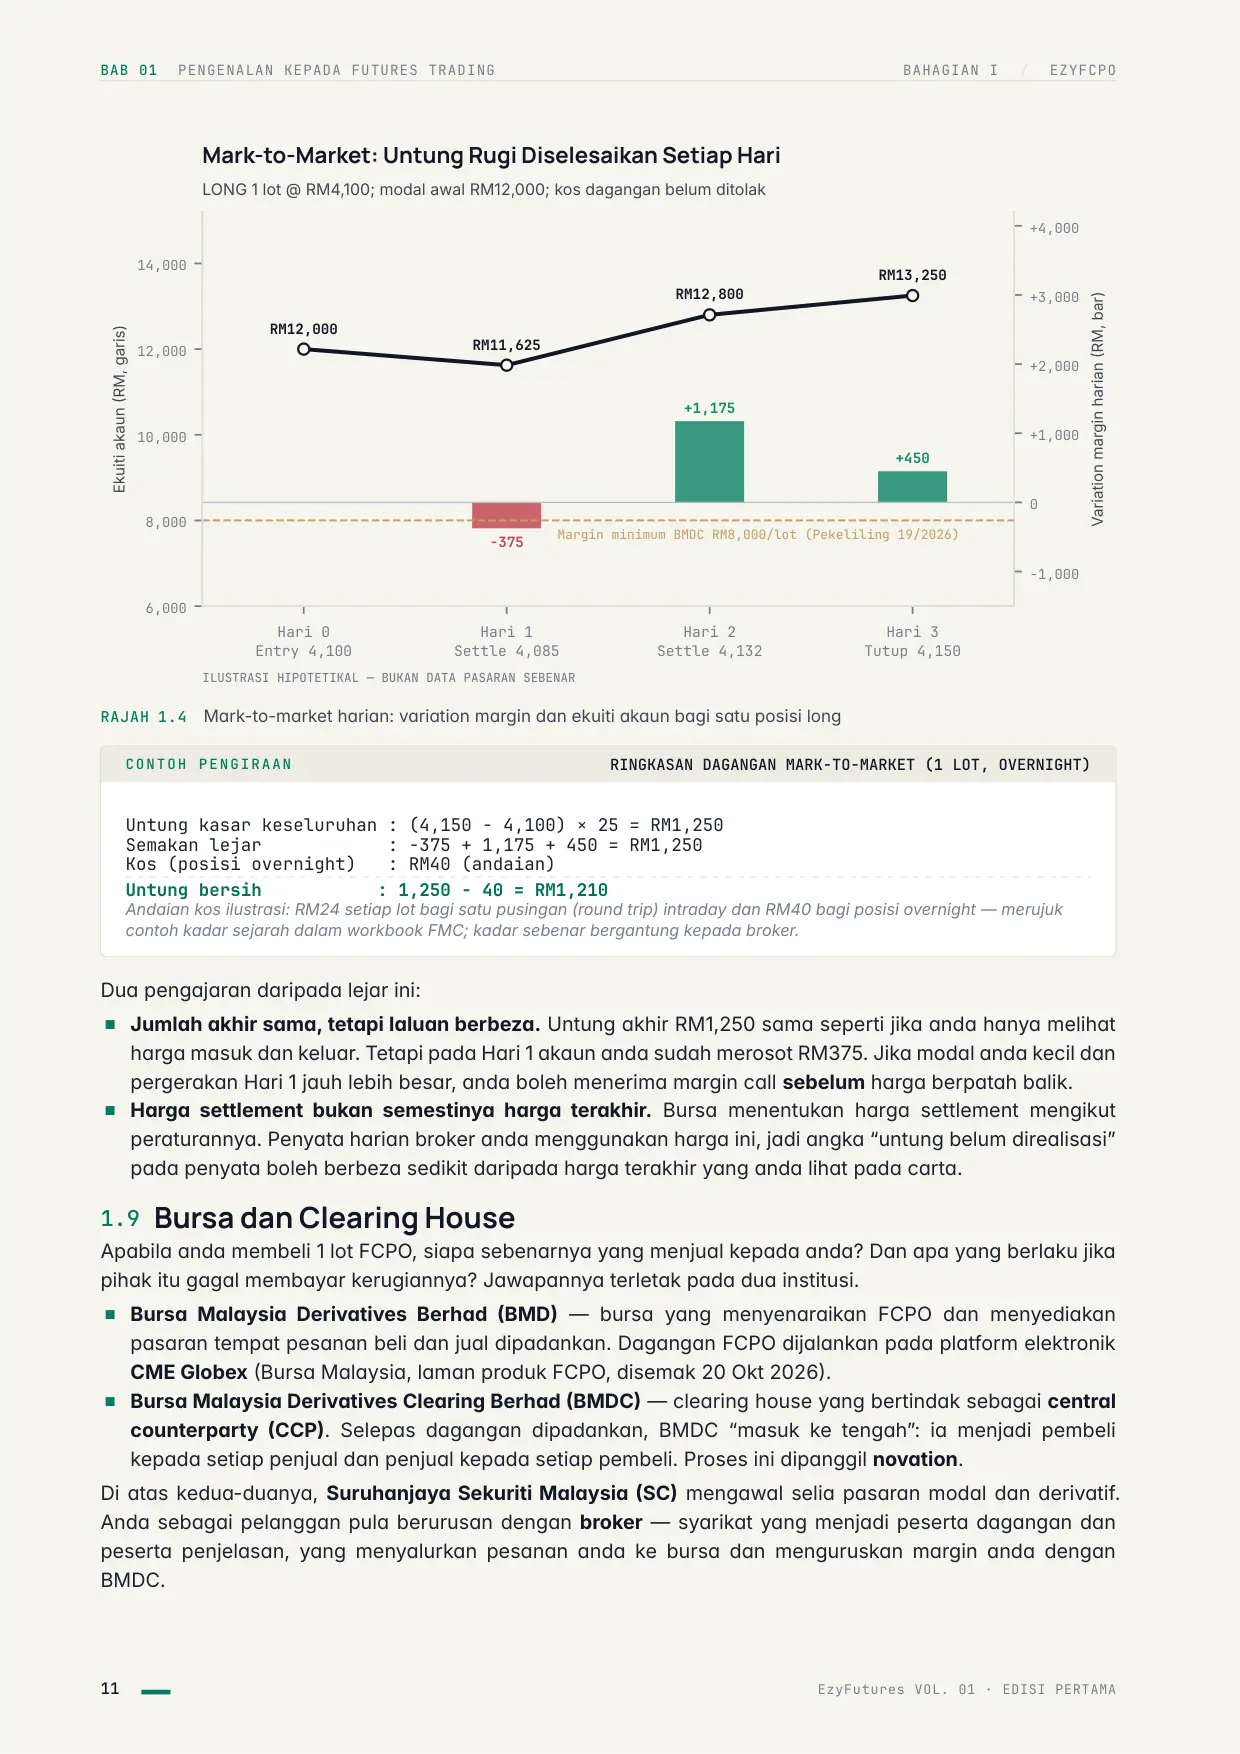
Halaman 20 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO -1,000 0 +1,000 +2,000 +3,000 +4,000 Variation margin harian (RM, bar) -375 +1,175 +450 Hari 0 Entry 4,100 Hari 1 Settle 4,085 Hari 2 Settle 4,132 Hari 3 Tutup 4,150 6,000 8,000 10,000 12,000 14,000 Ekuiti akaun (RM, garis) RM12,000 RM11,625 RM12,800 RM13,250 Margin minimum BMDC RM8,000/lot (Pekeliling 19/2026) LONG 1 lot @ RM4,100; modal awal RM12,000; kos dagangan belum ditolak ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Mark-to-Market: Untung Rugi Diselesaikan Setiap Hari RAJAH 1.4 Mark-to-market harian: variation margin dan ekuiti akaun bagi satu posisi long CONTOH PENGIRAAN RINGKASAN DAGANGAN MARK-TO-MARKET (1 LOT, OVERNIGHT) Untung kasar keseluruhan : (4,150 − 4,100) × 25 = RM1,250 Semakan lejar : −375 + 1,175 + 450 = RM1,250 Kos (posisi overnight) : RM40 (andaian) Untung bersih : 1,250 − 40 = RM1,210 Andaian kos ilustrasi: RM24 setiap lot bagi satu pusingan (round trip) intraday dan RM40 bagi posisi overnight — merujuk contoh kadar sejarah dalam workbook FMC; kadar sebenar bergantung kepada broker. Dua pengajaran daripada lejar ini: ■Jumlah akhir sama, tetapi laluan berbeza. Untung akhir RM1,250 sama seperti jika anda hanya melihat harga masuk dan keluar. Tetapi pada Hari 1 akaun anda sudah merosot RM375. Jika modal anda kecil dan pergerakan Hari 1 jauh lebih besar, anda boleh menerima margin call sebelum harga berpatah balik. ■Harga settlement bukan semestinya harga terakhir. Bursa menentukan harga settlement mengikut peraturannya. Penyata harian broker anda menggunakan harga ini, jadi angka “untung belum direalisasi” pada penyata boleh berbeza sedikit daripada harga terakhir yang anda lihat pada carta. 1.9 Bursa dan Clearing House Apabila anda membeli 1 lot FCPO, siapa sebenarnya yang menjual kepada anda? Dan apa yang berlaku jika pihak itu gagal membayar kerugiannya? Jawapannya terletak pada dua institusi. ■Bursa Malaysia Derivatives Berhad (BMD) — bursa yang menyenaraikan FCPO dan menyediakan pasaran tempat pesanan beli dan jual dipadankan. Dagangan FCPO dijalankan pada platform elektronik CME Globex (Bursa Malaysia, laman produk FCPO, disemak 20 Okt 2026). ■Bursa Malaysia Derivatives Clearing Berhad (BMDC) — clearing house yang bertindak sebagai central counterparty (CCP). Selepas dagangan dipadankan, BMDC “masuk ke tengah”: ia menjadi pembeli kepada setiap penjual dan penjual kepada setiap pembeli. Proses ini dipanggil novation. Di atas kedua-duanya, Suruhanjaya Sekuriti Malaysia (SC) mengawal selia pasaran modal dan derivatif. Anda sebagai pelanggan pula berurusan dengan broker — syarikat yang menjadi peserta dagangan dan peserta penjelasan, yang menyalurkan pesanan anda ke bursa dan menguruskan margin anda dengan BMDC. 11 EzyFutures VOL. 01 · EDISI PERTAMA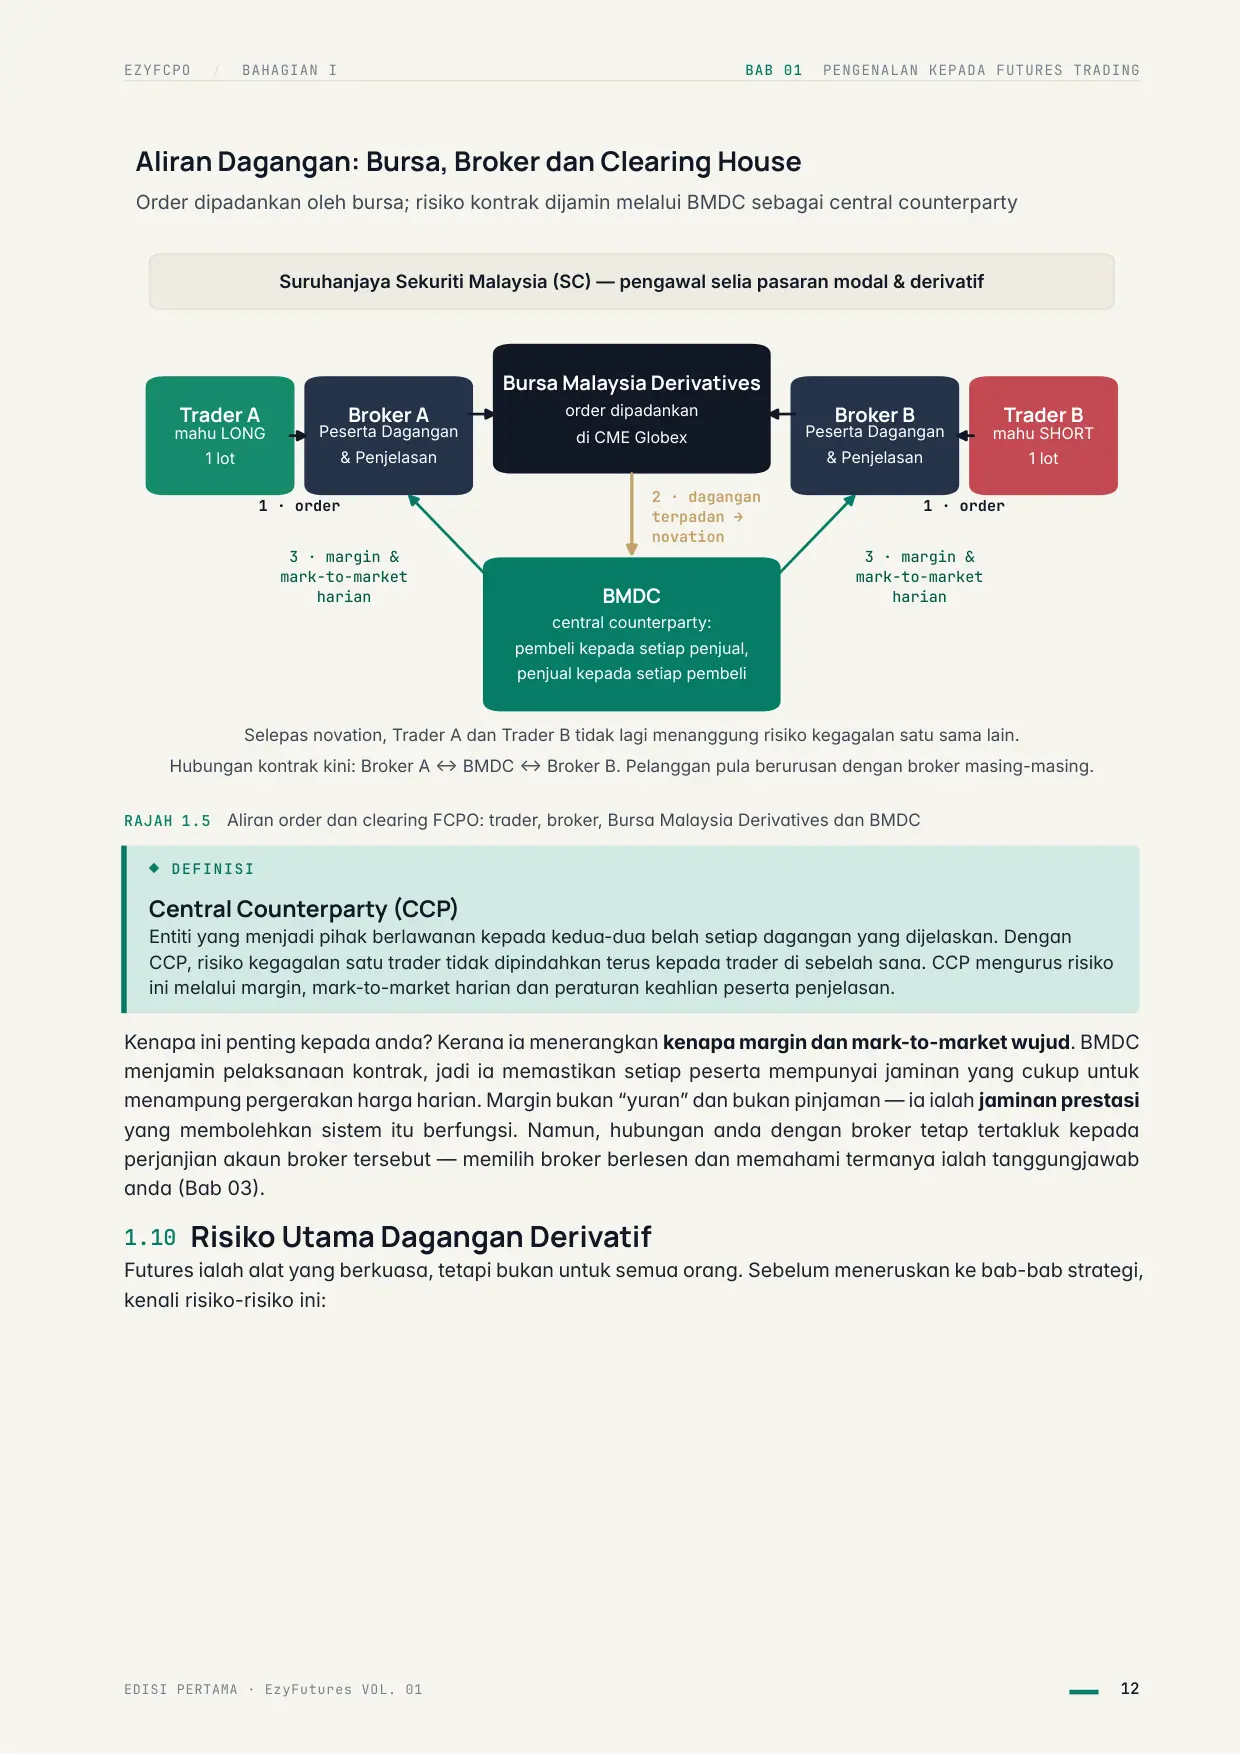
Halaman 21 EZYFCPO / BAHAGIAN I BAB 01 PENGENALAN KEPADA FUTURES TRADING Suruhanjaya Sekuriti Malaysia (SC) — pengawal selia pasaran modal & derivatif 1 · order 1 · order 2 · dagangan terpadan → novation 3 · margin & mark-to-market harian 3 · margin & mark-to-market harian Selepas novation, Trader A dan Trader B tidak lagi menanggung risiko kegagalan satu sama lain. Hubungan kontrak kini: Broker A ↔ BMDC ↔ Broker B. Pelanggan pula berurusan dengan broker masing-masing. Order dipadankan oleh bursa; risiko kontrak dijamin melalui BMDC sebagai central counterparty Aliran Dagangan: Bursa, Broker dan Clearing House Trader A mahu LONG 1 lot Trader B mahu SHORT 1 lot Broker A Peserta Dagangan & Penjelasan Broker B Peserta Dagangan & Penjelasan Bursa Malaysia Derivatives order dipadankan di CME Globex BMDC central counterparty: pembeli kepada setiap penjual, penjual kepada setiap pembeli RAJAH 1.5 Aliran order dan clearing FCPO: trader, broker, Bursa Malaysia Derivatives dan BMDC ◆ DEFINISI Central Counterparty (CCP) Entiti yang menjadi pihak berlawanan kepada kedua-dua belah setiap dagangan yang dijelaskan. Dengan CCP, risiko kegagalan satu trader tidak dipindahkan terus kepada trader di sebelah sana. CCP mengurus risiko ini melalui margin, mark-to-market harian dan peraturan keahlian peserta penjelasan. Kenapa ini penting kepada anda? Kerana ia menerangkan kenapa margin dan mark-to-market wujud. BMDC menjamin pelaksanaan kontrak, jadi ia memastikan setiap peserta mempunyai jaminan yang cukup untuk menampung pergerakan harga harian. Margin bukan “yuran” dan bukan pinjaman — ia ialah jaminan prestasi yang membolehkan sistem itu berfungsi. Namun, hubungan anda dengan broker tetap tertakluk kepada perjanjian akaun broker tersebut — memilih broker berlesen dan memahami termanya ialah tanggungjawab anda (Bab 03). 1.10 Risiko Utama Dagangan Derivatif Futures ialah alat yang berkuasa, tetapi bukan untuk semua orang. Sebelum meneruskan ke bab-bab strategi, kenali risiko-risiko ini: EDISI PERTAMA · EzyFutures VOL. 01 12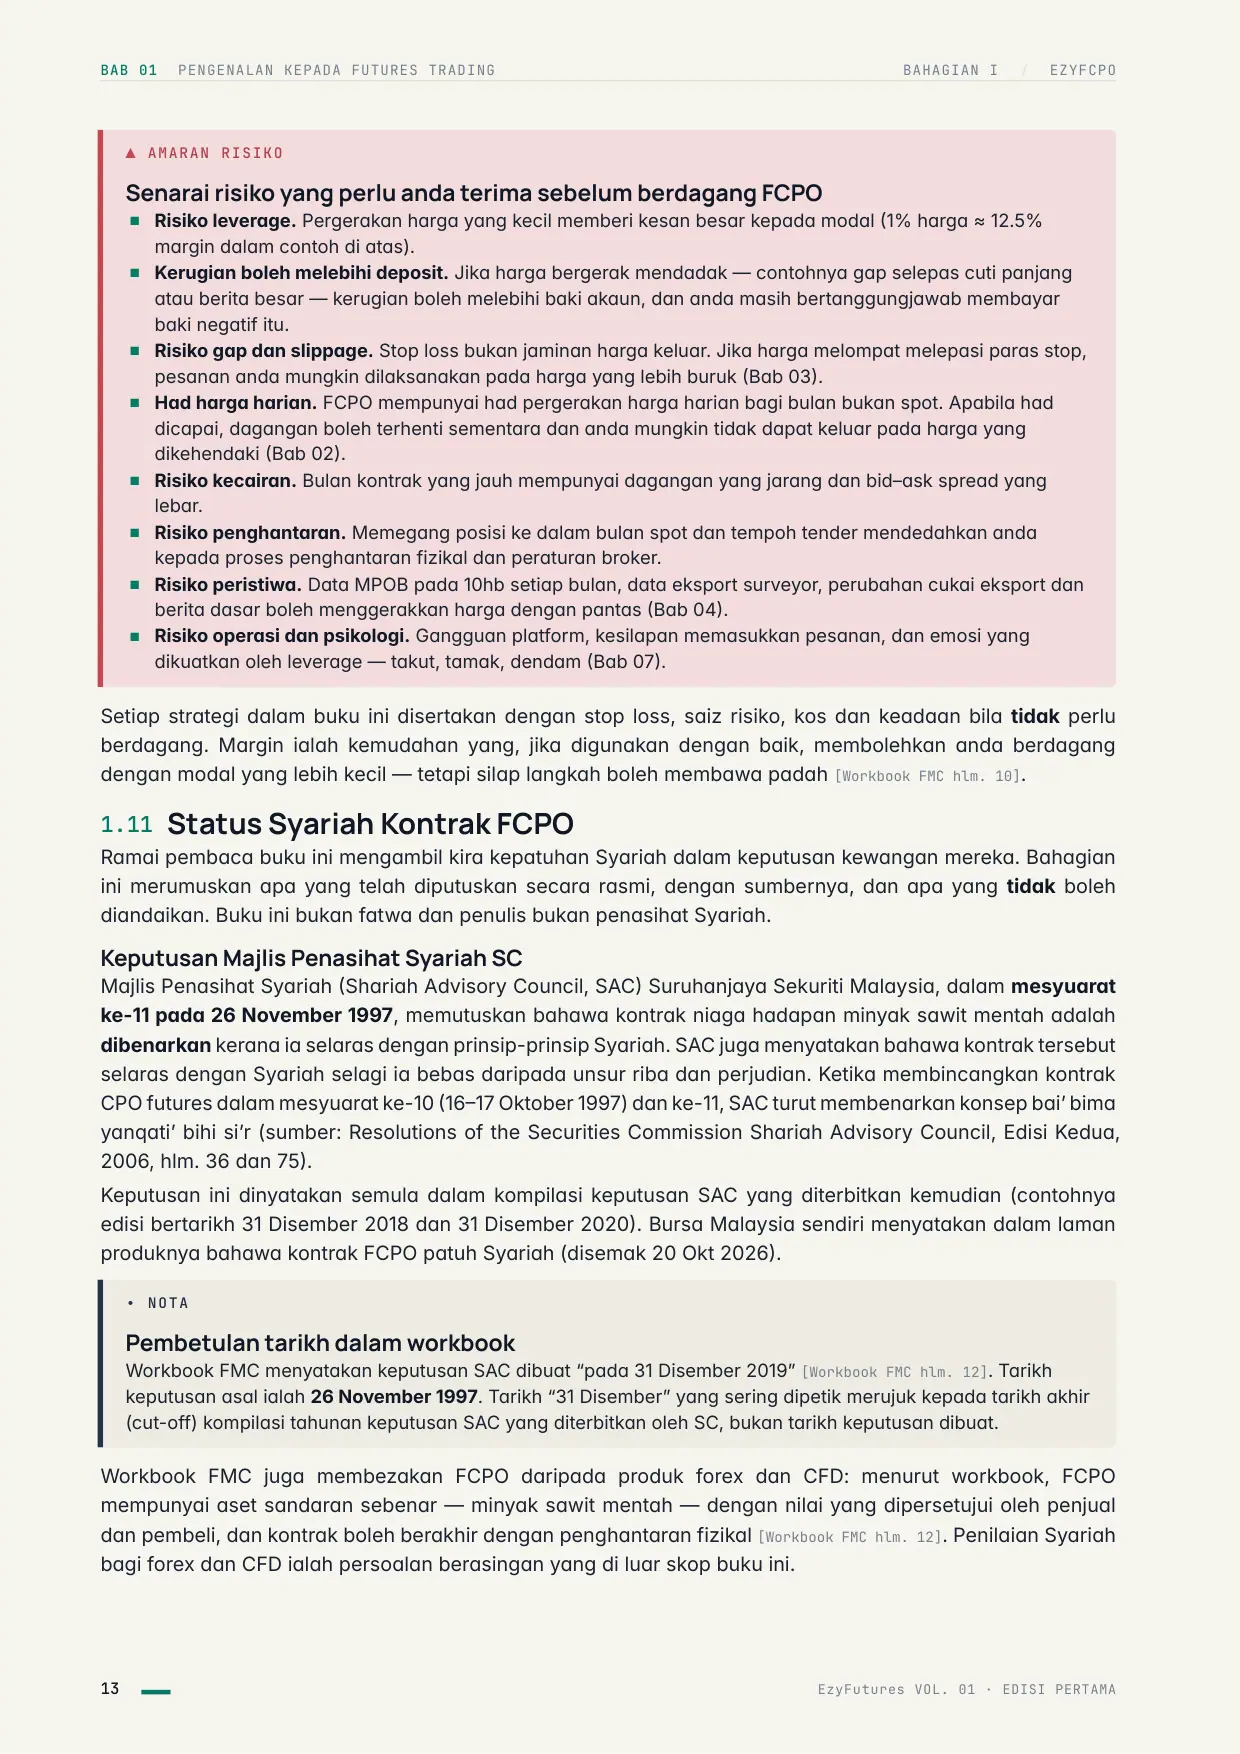
Halaman 22 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO ▲ AMARAN RISIKO Senarai risiko yang perlu anda terima sebelum berdagang FCPO ■Risiko leverage. Pergerakan harga yang kecil memberi kesan besar kepada modal (1% harga ≈ 12.5% margin dalam contoh di atas). ■Kerugian boleh melebihi deposit. Jika harga bergerak mendadak — contohnya gap selepas cuti panjang atau berita besar — kerugian boleh melebihi baki akaun, dan anda masih bertanggungjawab membayar baki negatif itu. ■Risiko gap dan slippage. Stop loss bukan jaminan harga keluar. Jika harga melompat melepasi paras stop, pesanan anda mungkin dilaksanakan pada harga yang lebih buruk (Bab 03). ■Had harga harian. FCPO mempunyai had pergerakan harga harian bagi bulan bukan spot. Apabila had dicapai, dagangan boleh terhenti sementara dan anda mungkin tidak dapat keluar pada harga yang dikehendaki (Bab 02). ■Risiko kecairan. Bulan kontrak yang jauh mempunyai dagangan yang jarang dan bid–ask spread yang lebar. ■Risiko penghantaran. Memegang posisi ke dalam bulan spot dan tempoh tender mendedahkan anda kepada proses penghantaran fizikal dan peraturan broker. ■Risiko peristiwa. Data MPOB pada 10hb setiap bulan, data eksport surveyor, perubahan cukai eksport dan berita dasar boleh menggerakkan harga dengan pantas (Bab 04). ■Risiko operasi dan psikologi. Gangguan platform, kesilapan memasukkan pesanan, dan emosi yang dikuatkan oleh leverage — takut, tamak, dendam (Bab 07). Setiap strategi dalam buku ini disertakan dengan stop loss, saiz risiko, kos dan keadaan bila tidak perlu berdagang. Margin ialah kemudahan yang, jika digunakan dengan baik, membolehkan anda berdagang dengan modal yang lebih kecil — tetapi silap langkah boleh membawa padah [Workbook FMC hlm. 10]. 1.11 Status Syariah Kontrak FCPO Ramai pembaca buku ini mengambil kira kepatuhan Syariah dalam keputusan kewangan mereka. Bahagian ini merumuskan apa yang telah diputuskan secara rasmi, dengan sumbernya, dan apa yang tidak boleh diandaikan. Buku ini bukan fatwa dan penulis bukan penasihat Syariah. Keputusan Majlis Penasihat Syariah SC Majlis Penasihat Syariah (Shariah Advisory Council, SAC) Suruhanjaya Sekuriti Malaysia, dalam mesyuarat ke-11 pada 26 November 1997, memutuskan bahawa kontrak niaga hadapan minyak sawit mentah adalah dibenarkan kerana ia selaras dengan prinsip-prinsip Syariah. SAC juga menyatakan bahawa kontrak tersebut selaras dengan Syariah selagi ia bebas daripada unsur riba dan perjudian. Ketika membincangkan kontrak CPO futures dalam mesyuarat ke-10 (16–17 Oktober 1997) dan ke-11, SAC turut membenarkan konsep bai’ bima yanqati’ bihi si’r (sumber: Resolutions of the Securities Commission Shariah Advisory Council, Edisi Kedua, 2006, hlm. 36 dan 75). Keputusan ini dinyatakan semula dalam kompilasi keputusan SAC yang diterbitkan kemudian (contohnya edisi bertarikh 31 Disember 2018 dan 31 Disember 2020). Bursa Malaysia sendiri menyatakan dalam laman produknya bahawa kontrak FCPO patuh Syariah (disemak 20 Okt 2026). • NOTA Pembetulan tarikh dalam workbook Workbook FMC menyatakan keputusan SAC dibuat “pada 31 Disember 2019” [Workbook FMC hlm. 12]. Tarikh keputusan asal ialah 26 November 1997. Tarikh “31 Disember” yang sering dipetik merujuk kepada tarikh akhir (cut-off) kompilasi tahunan keputusan SAC yang diterbitkan oleh SC, bukan tarikh keputusan dibuat. Workbook FMC juga membezakan FCPO daripada produk forex dan CFD: menurut workbook, FCPO mempunyai aset sandaran sebenar — minyak sawit mentah — dengan nilai yang dipersetujui oleh penjual dan pembeli, dan kontrak boleh berakhir dengan penghantaran fizikal [Workbook FMC hlm. 12]. Penilaian Syariah bagi forex dan CFD ialah persoalan berasingan yang di luar skop buku ini. 13 EzyFutures VOL. 01 · EDISI PERTAMA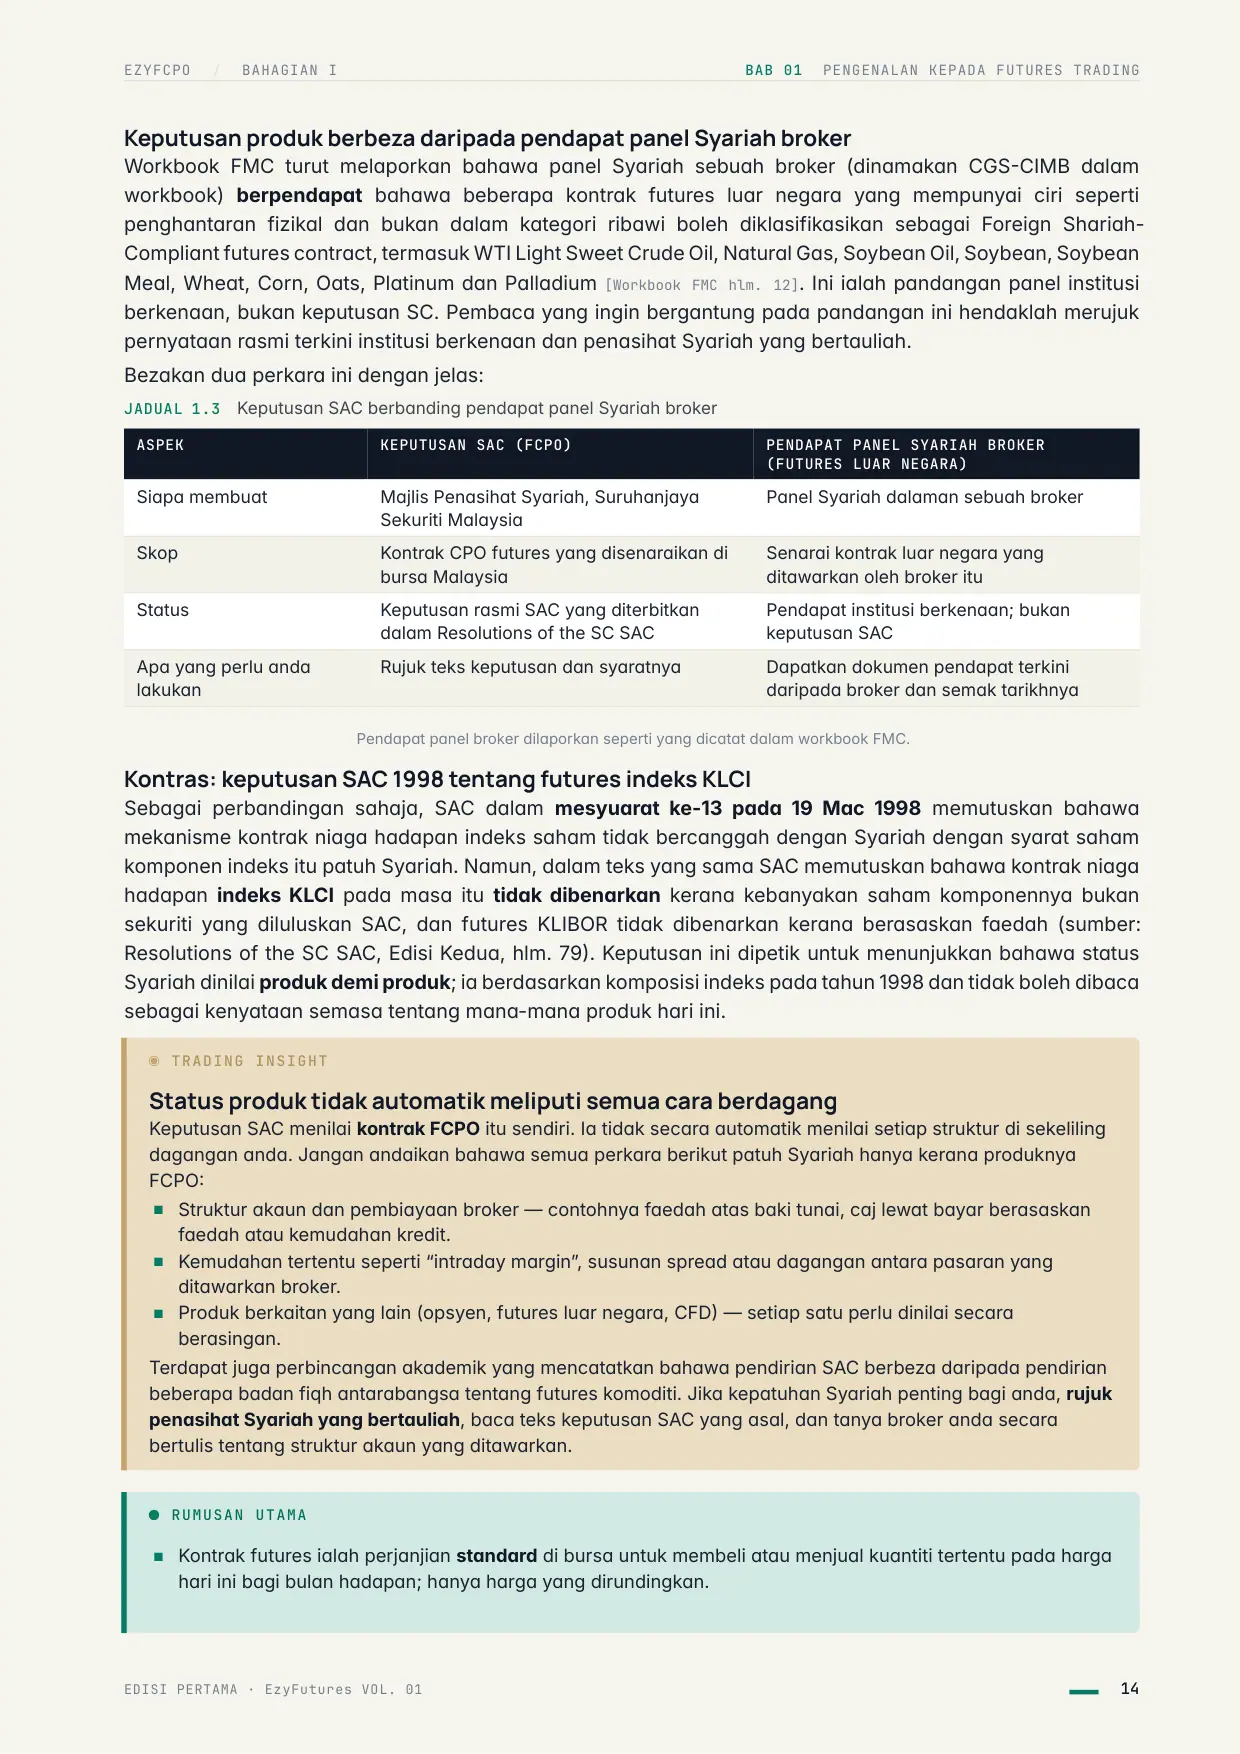
Halaman 23 EZYFCPO / BAHAGIAN I BAB 01 PENGENALAN KEPADA FUTURES TRADING Keputusan produk berbeza daripada pendapat panel Syariah broker Workbook FMC turut melaporkan bahawa panel Syariah sebuah broker (dinamakan CGS-CIMB dalam workbook) berpendapat bahawa beberapa kontrak futures luar negara yang mempunyai ciri seperti penghantaran fizikal dan bukan dalam kategori ribawi boleh diklasifikasikan sebagai Foreign Shariah- Compliant futures contract, termasuk WTI Light Sweet Crude Oil, Natural Gas, Soybean Oil, Soybean, Soybean Meal, Wheat, Corn, Oats, Platinum dan Palladium [Workbook FMC hlm. 12]. Ini ialah pandangan panel institusi berkenaan, bukan keputusan SC. Pembaca yang ingin bergantung pada pandangan ini hendaklah merujuk pernyataan rasmi terkini institusi berkenaan dan penasihat Syariah yang bertauliah. Bezakan dua perkara ini dengan jelas: JADUAL 1.3 Keputusan SAC berbanding pendapat panel Syariah broker ASPEK KEPUTUSAN SAC (FCPO) PENDAPAT PANEL SYARIAH BROKER (FUTURES LUAR NEGARA) Siapa membuat Majlis Penasihat Syariah, Suruhanjaya Sekuriti Malaysia Panel Syariah dalaman sebuah broker Skop Kontrak CPO futures yang disenaraikan di bursa Malaysia Senarai kontrak luar negara yang ditawarkan oleh broker itu Status Keputusan rasmi SAC yang diterbitkan dalam Resolutions of the SC SAC Pendapat institusi berkenaan; bukan keputusan SAC Apa yang perlu anda lakukan Rujuk teks keputusan dan syaratnya Dapatkan dokumen pendapat terkini daripada broker dan semak tarikhnya Pendapat panel broker dilaporkan seperti yang dicatat dalam workbook FMC. Kontras: keputusan SAC 1998 tentang futures indeks KLCI Sebagai perbandingan sahaja, SAC dalam mesyuarat ke-13 pada 19 Mac 1998 memutuskan bahawa mekanisme kontrak niaga hadapan indeks saham tidak bercanggah dengan Syariah dengan syarat saham komponen indeks itu patuh Syariah. Namun, dalam teks yang sama SAC memutuskan bahawa kontrak niaga hadapan indeks KLCI pada masa itu tidak dibenarkan kerana kebanyakan saham komponennya bukan sekuriti yang diluluskan SAC, dan futures KLIBOR tidak dibenarkan kerana berasaskan faedah (sumber: Resolutions of the SC SAC, Edisi Kedua, hlm. 79). Keputusan ini dipetik untuk menunjukkan bahawa status Syariah dinilai produk demi produk; ia berdasarkan komposisi indeks pada tahun 1998 dan tidak boleh dibaca sebagai kenyataan semasa tentang mana-mana produk hari ini. ◉ TRADING INSIGHT Status produk tidak automatik meliputi semua cara berdagang Keputusan SAC menilai kontrak FCPO itu sendiri. Ia tidak secara automatik menilai setiap struktur di sekeliling dagangan anda. Jangan andaikan bahawa semua perkara berikut patuh Syariah hanya kerana produknya FCPO: ■Struktur akaun dan pembiayaan broker — contohnya faedah atas baki tunai, caj lewat bayar berasaskan faedah atau kemudahan kredit. ■Kemudahan tertentu seperti “intraday margin”, susunan spread atau dagangan antara pasaran yang ditawarkan broker. ■Produk berkaitan yang lain (opsyen, futures luar negara, CFD) — setiap satu perlu dinilai secara berasingan. Terdapat juga perbincangan akademik yang mencatatkan bahawa pendirian SAC berbeza daripada pendirian beberapa badan fiqh antarabangsa tentang futures komoditi. Jika kepatuhan Syariah penting bagi anda, rujuk penasihat Syariah yang bertauliah, baca teks keputusan SAC yang asal, dan tanya broker anda secara bertulis tentang struktur akaun yang ditawarkan. ● RUMUSAN UTAMA ■Kontrak futures ialah perjanjian standard di bursa untuk membeli atau menjual kuantiti tertentu pada harga hari ini bagi bulan hadapan; hanya harga yang dirundingkan. EDISI PERTAMA · EzyFutures VOL. 01 14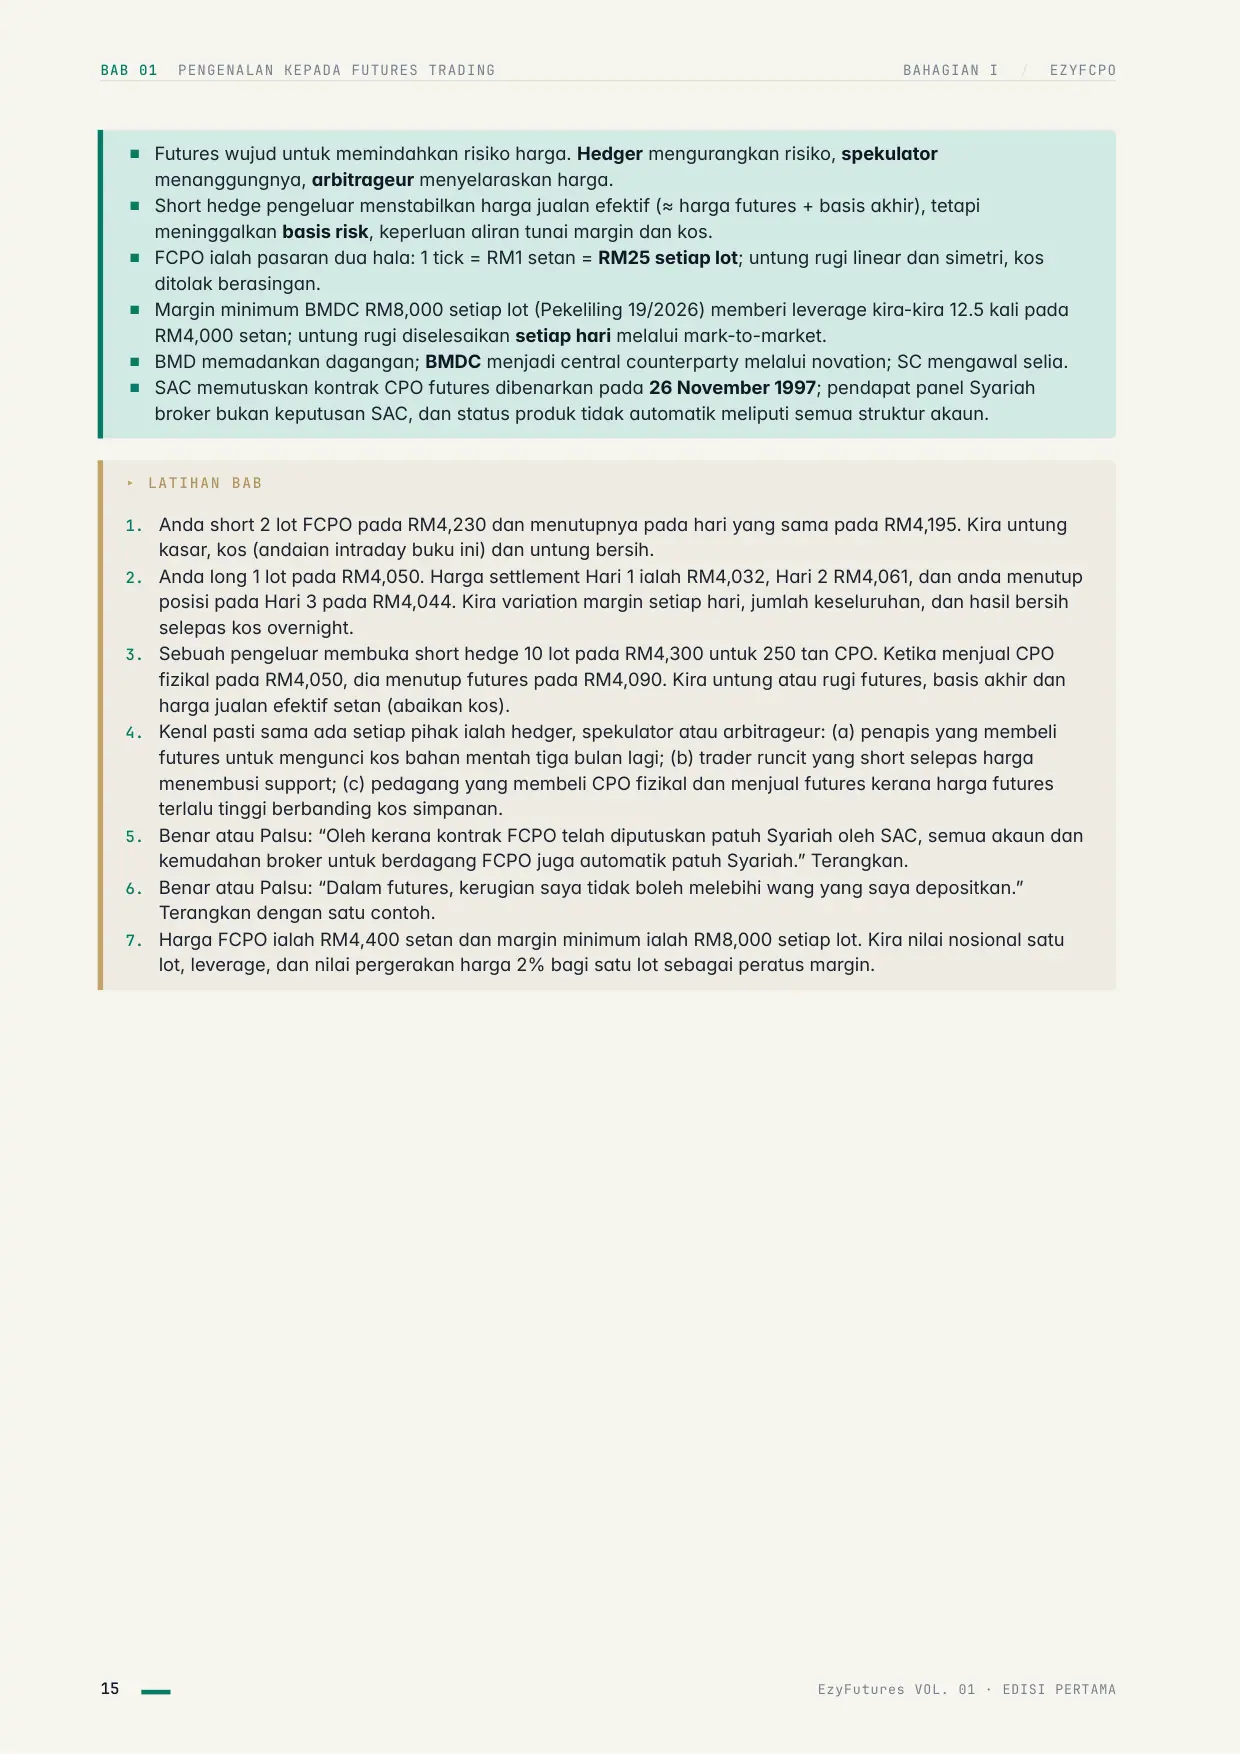
Halaman 24 BAB 01 PENGENALAN KEPADA FUTURES TRADING BAHAGIAN I / EZYFCPO ■Futures wujud untuk memindahkan risiko harga. Hedger mengurangkan risiko, spekulator menanggungnya, arbitrageur menyelaraskan harga. ■Short hedge pengeluar menstabilkan harga jualan efektif (≈ harga futures + basis akhir), tetapi meninggalkan basis risk, keperluan aliran tunai margin dan kos. ■FCPO ialah pasaran dua hala: 1 tick = RM1 setan = RM25 setiap lot; untung rugi linear dan simetri, kos ditolak berasingan. ■Margin minimum BMDC RM8,000 setiap lot (Pekeliling 19/2026) memberi leverage kira-kira 12.5 kali pada RM4,000 setan; untung rugi diselesaikan setiap hari melalui mark-to-market. ■BMD memadankan dagangan; BMDC menjadi central counterparty melalui novation; SC mengawal selia. ■SAC memutuskan kontrak CPO futures dibenarkan pada 26 November 1997; pendapat panel Syariah broker bukan keputusan SAC, dan status produk tidak automatik meliputi semua struktur akaun. ▸ LATIHAN BAB 1. Anda short 2 lot FCPO pada RM4,230 dan menutupnya pada hari yang sama pada RM4,195. Kira untung kasar, kos (andaian intraday buku ini) dan untung bersih. 2. Anda long 1 lot pada RM4,050. Harga settlement Hari 1 ialah RM4,032, Hari 2 RM4,061, dan anda menutup posisi pada Hari 3 pada RM4,044. Kira variation margin setiap hari, jumlah keseluruhan, dan hasil bersih selepas kos overnight. 3. Sebuah pengeluar membuka short hedge 10 lot pada RM4,300 untuk 250 tan CPO. Ketika menjual CPO fizikal pada RM4,050, dia menutup futures pada RM4,090. Kira untung atau rugi futures, basis akhir dan harga jualan efektif setan (abaikan kos). 4. Kenal pasti sama ada setiap pihak ialah hedger, spekulator atau arbitrageur: (a) penapis yang membeli futures untuk mengunci kos bahan mentah tiga bulan lagi; (b) trader runcit yang short selepas harga menembusi support; (c) pedagang yang membeli CPO fizikal dan menjual futures kerana harga futures terlalu tinggi berbanding kos simpanan. 5. Benar atau Palsu: “Oleh kerana kontrak FCPO telah diputuskan patuh Syariah oleh SAC, semua akaun dan kemudahan broker untuk berdagang FCPO juga automatik patuh Syariah.” Terangkan. 6. Benar atau Palsu: “Dalam futures, kerugian saya tidak boleh melebihi wang yang saya depositkan.” Terangkan dengan satu contoh. 7. Harga FCPO ialah RM4,400 setan dan margin minimum ialah RM8,000 setiap lot. Kira nilai nosional satu lot, leverage, dan nilai pergerakan harga 2% bagi satu lot sebagai peratus margin. 15 EzyFutures VOL. 01 · EDISI PERTAMA
Bab 2 — Mengenali Kontrak FCPOHalaman 25 02 B A B 0 2 BAHAGIAN I · MEMAHAMI DUNIA FCPO Mengenali Kontrak FCPO KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYFCPO Setiap angka pada skrin dagangan FCPO mempunyai maksud yang tepat — 25 tan, RM1, RM25, 12:00 tengah hari pada 15hb, 23:00 malam. Bab ini membedah kontrak FCPO baris demi baris menggunakan spesifikasi rasmi Bursa Malaysia, menunjukkan cara memilih kontrak yang betul, membaca simbol platform, dan mengira untung rugi dengan tepat sebelum anda menekan butang pertama. OBJEKTIF PEMBELAJARAN 1 Membaca spesifikasi kontrak FCPO yang disahkan dan memahami implikasi setiap baris kepada trader runcit. 2 Mengenal pasti sesi dagangan FCPO dalam waktu Malaysia, termasuk peraturan sesi T+1. 3 Menyahkod kod bulan kontrak, menyenaraikan bulan yang didagangkan dan mengenal pasti kontrak benchmark bulan ketiga. 4 Menerangkan hari akhir dagangan, tempoh tender, penghantaran fizikal, had harga harian dan had posisi. 5 Mengira untung rugi bagi 5 hingga 100 tick, long dan short, dengan kos ditolak secara berasingan. 6 Mengenal pasti dan membetulkan kesilapan pengiraan SBO dan CL dalam workbook. SUMBER WORKBOOK: Workbook FMC hlm. 6–9; Bursa Malaysia (laman produk FCPO, buku kecil FCPO Feb 2024, FAQ Penghantaran Fizikal, halaman Trading Session), disemak 20 Okt 2026; data TradingView dalam data/ohlc (diambil 20 Okt 2026). § SUMBER & KATEGORI Status kandungan bab ini Nilai tick, contoh pengiraan 3,800 → 3,820, kod bulan, peraturan kontrak aktif bulan ketiga, simbol 1! dan waktu volatil berasal daripada Eworkbook FMC #9 (Kategori A). Spesifikasi kontrak, waktu dagangan, had harga dan had posisi telah disemak semula dengan sumber rasmi Bursa Malaysia pada 20 Oktober 2026, dan beberapa kesilapan workbook diperbetulkan (lihat Nota Pembetulan). Rajah Rajah 2.4 menggunakan data pasaran sebenar daripada TradingView (Kategori C). Contoh dagangan lain ialah hipotetikal. 2.1 Aset Asas: Minyak Sawit Mentah FCPO ialah singkatan Crude Palm Oil Futures — kontrak niaga hadapan minyak sawit mentah yang disenaraikan di Bursa Malaysia Derivatives dan didagangkan sejak Oktober 1980. Aset asasnya ialah minyak sawit mentah (CPO), iaitu minyak yang diperah daripada buah tandan segar di kilang sawit sebelum ditapis menjadi minyak masak, marjerin, bahan oleokimia atau biodiesel. Dua perkara tentang aset asas ini penting kepada trader:
Halaman 26 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO ■Gred ditetapkan. CPO yang boleh diserahkan melalui bursa mesti memenuhi had kualiti tertentu — antaranya kandungan asid lemak bebas (FFA), kelembapan dan kekotoran (M&I), serta indeks DOBI. Ini memastikan setiap kontrak mewakili barang yang setara. ■Kelestarian diwajibkan. Sejak 1 April 2021, semua minyak yang diserahkan melalui kontrak FCPO mesti diperakui MSPO (Malaysian Sustainable Palm Oil) (Bursa Malaysia, laman produk FCPO, disemak 20 Okt 2026). Trader runcit jarang berurusan dengan minyak fizikal. Namun, kerana kontrak boleh berakhir dengan penghantaran sebenar, harga FCPO kekal “tertambat” kepada pasaran fizikal — dan itulah yang menjadikan data stok, pengeluaran dan eksport (Bab 04) begitu berpengaruh. 2.2 Spesifikasi Kontrak FCPO Jadual di bawah menyenaraikan spesifikasi utama FCPO. Setiap baris telah disemak dengan dokumen rasmi Bursa Malaysia pada 20 Oktober 2026. Spesifikasi boleh dipinda oleh bursa; semak semula laman rasmi sebelum bergantung kepada mana-mana angka. JADUAL 2.1 Spesifikasi kontrak FCPO (disahkan dengan sumber rasmi) PERKARA SPESIFIKASI Kod kontrak FCPO Aset asas Minyak sawit mentah; semua penghantaran mesti diperakui MSPO sejak 1 April 2021 Saiz kontrak 25 tan metrik; unit serahan 25 tan, tidak lebih ±2% Unit sebut harga Ringgit Malaysia (RM) setan metrik Turun naik minimum RM1 setan = RM25 setiap kontrak Bulan kontrak Bulan spot dan 11 bulan berikutnya, kemudian bulan ganjil (Jan, Mac, Mei, Jul, Sep, Nov) hingga 36 bulan ke hadapan Hari akhir dagangan Kontrak tamat pada 12:00 tengah hari, 15hb bulan spot; jika 15hb bukan hari pasaran, hari bisnes sebelumnya Tempoh tender Hari bisnes pertama hingga 20hb bulan spot (hari bisnes sebelumnya jika 20hb bukan hari bisnes); penjual memilih hari penghantaran Penyelesaian Penghantaran fizikal Lokasi penghantaran Pusat tangki pelabuhan (PTI) berdaftar di Port Klang, Butterworth dan Pasir Gudang, mengikut pilihan penjual Gred kontrak FFA hingga 4% (dalam tangki) / 5% (keluar tangki); M&I hingga 0.25%; DOBI minimum 2.5 (dalam tangki) / 2.31 (keluar tangki) Had harga harian 10% di atas/bawah harga settlement hari bisnes sebelumnya, melebar ke 15% selepas tempoh bertenang; tiada had bagi bulan spot Had posisi spekulatif Bersih long atau short: 1,500 kontrak (bulan spot); 20,000 (mana-mana satu bulan lain); 30,000 (semua bulan) — gabungan FCPO dan OCPO Platform dagangan CME Globex Waktu dagangan Lihat Seksyen 2.3 Sumber semua baris: Bursa Malaysia — laman produk Crude Palm Oil Futures, FCPO Booklet (Feb 2024; tidak digunakan untuk waktu sesi T+1) dan FCPO Physical Delivery FAQ; disemak 20 Oktober 2026. Nilai RM25 ialah aritmetik: RM1 × 25 tan. 17 EzyFutures VOL. 01 · EDISI PERTAMA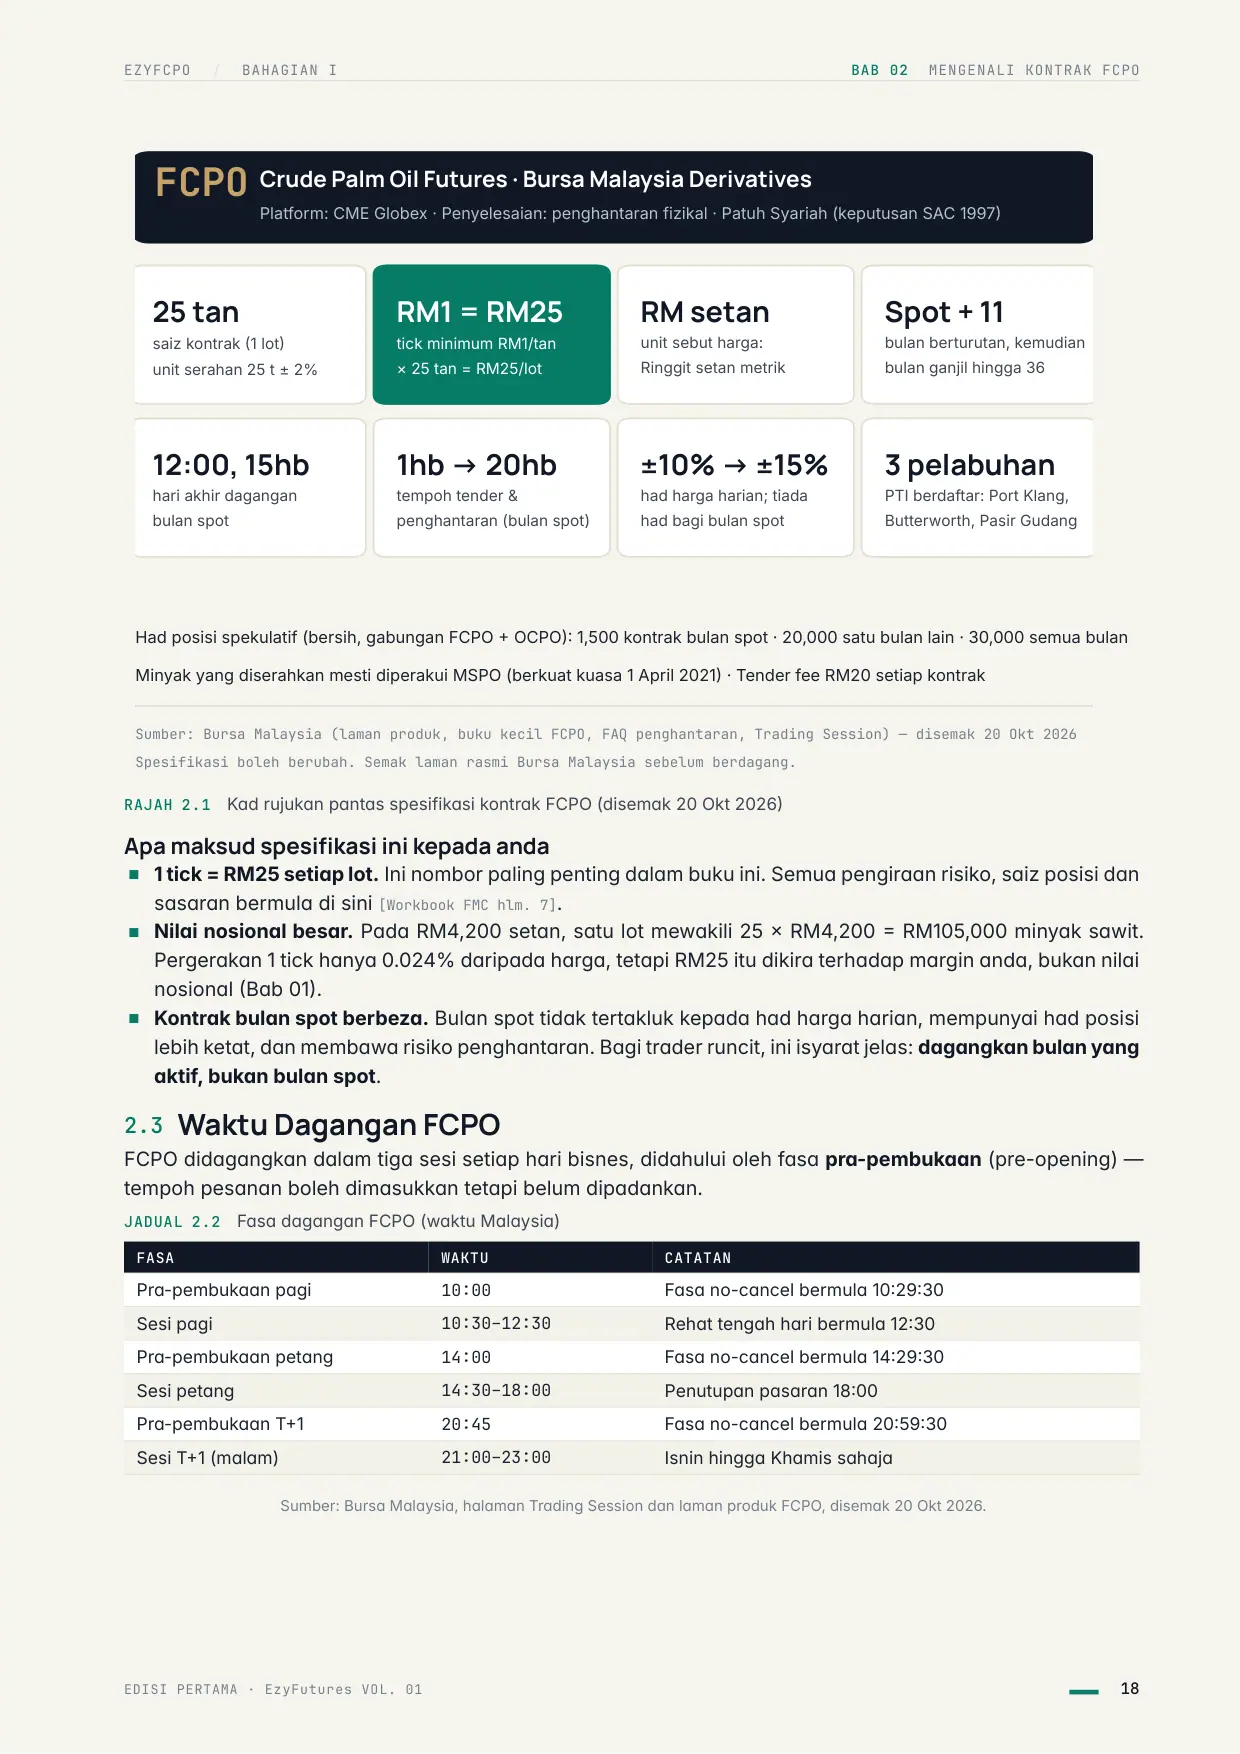
Halaman 27 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO FCPO Crude Palm Oil Futures · Bursa Malaysia Derivatives Platform: CME Globex · Penyelesaian: penghantaran fizikal · Patuh Syariah (keputusan SAC 1997) 25 tan saiz kontrak (1 lot) unit serahan 25 t ± 2% RM1 = RM25 tick minimum RM1/tan × 25 tan = RM25/lot RM setan unit sebut harga: Ringgit setan metrik Spot + 11 bulan berturutan, kemudian bulan ganjil hingga 36 12:00, 15hb hari akhir dagangan bulan spot 1hb → 20hb tempoh tender & penghantaran (bulan spot) ±10% → ±15% had harga harian; tiada had bagi bulan spot 3 pelabuhan PTI berdaftar: Port Klang, Butterworth, Pasir Gudang Had posisi spekulatif (bersih, gabungan FCPO + OCPO): 1,500 kontrak bulan spot · 20,000 satu bulan lain · 30,000 semua bulan Minyak yang diserahkan mesti diperakui MSPO (berkuat kuasa 1 April 2021) · Tender fee RM20 setiap kontrak Sumber: Bursa Malaysia (laman produk, buku kecil FCPO, FAQ penghantaran, Trading Session) — disemak 20 Okt 2026 Spesifikasi boleh berubah. Semak laman rasmi Bursa Malaysia sebelum berdagang. RAJAH 2.1 Kad rujukan pantas spesifikasi kontrak FCPO (disemak 20 Okt 2026) Apa maksud spesifikasi ini kepada anda ■1 tick = RM25 setiap lot. Ini nombor paling penting dalam buku ini. Semua pengiraan risiko, saiz posisi dan sasaran bermula di sini [Workbook FMC hlm. 7]. ■Nilai nosional besar. Pada RM4,200 setan, satu lot mewakili 25 × RM4,200 = RM105,000 minyak sawit. Pergerakan 1 tick hanya 0.024% daripada harga, tetapi RM25 itu dikira terhadap margin anda, bukan nilai nosional (Bab 01). ■Kontrak bulan spot berbeza. Bulan spot tidak tertakluk kepada had harga harian, mempunyai had posisi lebih ketat, dan membawa risiko penghantaran. Bagi trader runcit, ini isyarat jelas: dagangkan bulan yang aktif, bukan bulan spot. 2.3 Waktu Dagangan FCPO FCPO didagangkan dalam tiga sesi setiap hari bisnes, didahului oleh fasa pra-pembukaan (pre-opening) — tempoh pesanan boleh dimasukkan tetapi belum dipadankan. JADUAL 2.2 Fasa dagangan FCPO (waktu Malaysia) FASA WAKTU CATATAN Pra-pembukaan pagi 10:00 Fasa no-cancel bermula 10:29:30 Sesi pagi 10:30–12:30 Rehat tengah hari bermula 12:30 Pra-pembukaan petang 14:00 Fasa no-cancel bermula 14:29:30 Sesi petang 14:30–18:00 Penutupan pasaran 18:00 Pra-pembukaan T+1 20:45 Fasa no-cancel bermula 20:59:30 Sesi T+1 (malam) 21:00–23:00 Isnin hingga Khamis sahaja Sumber: Bursa Malaysia, halaman Trading Session dan laman produk FCPO, disemak 20 Okt 2026. EDISI PERTAMA · EzyFutures VOL. 01 18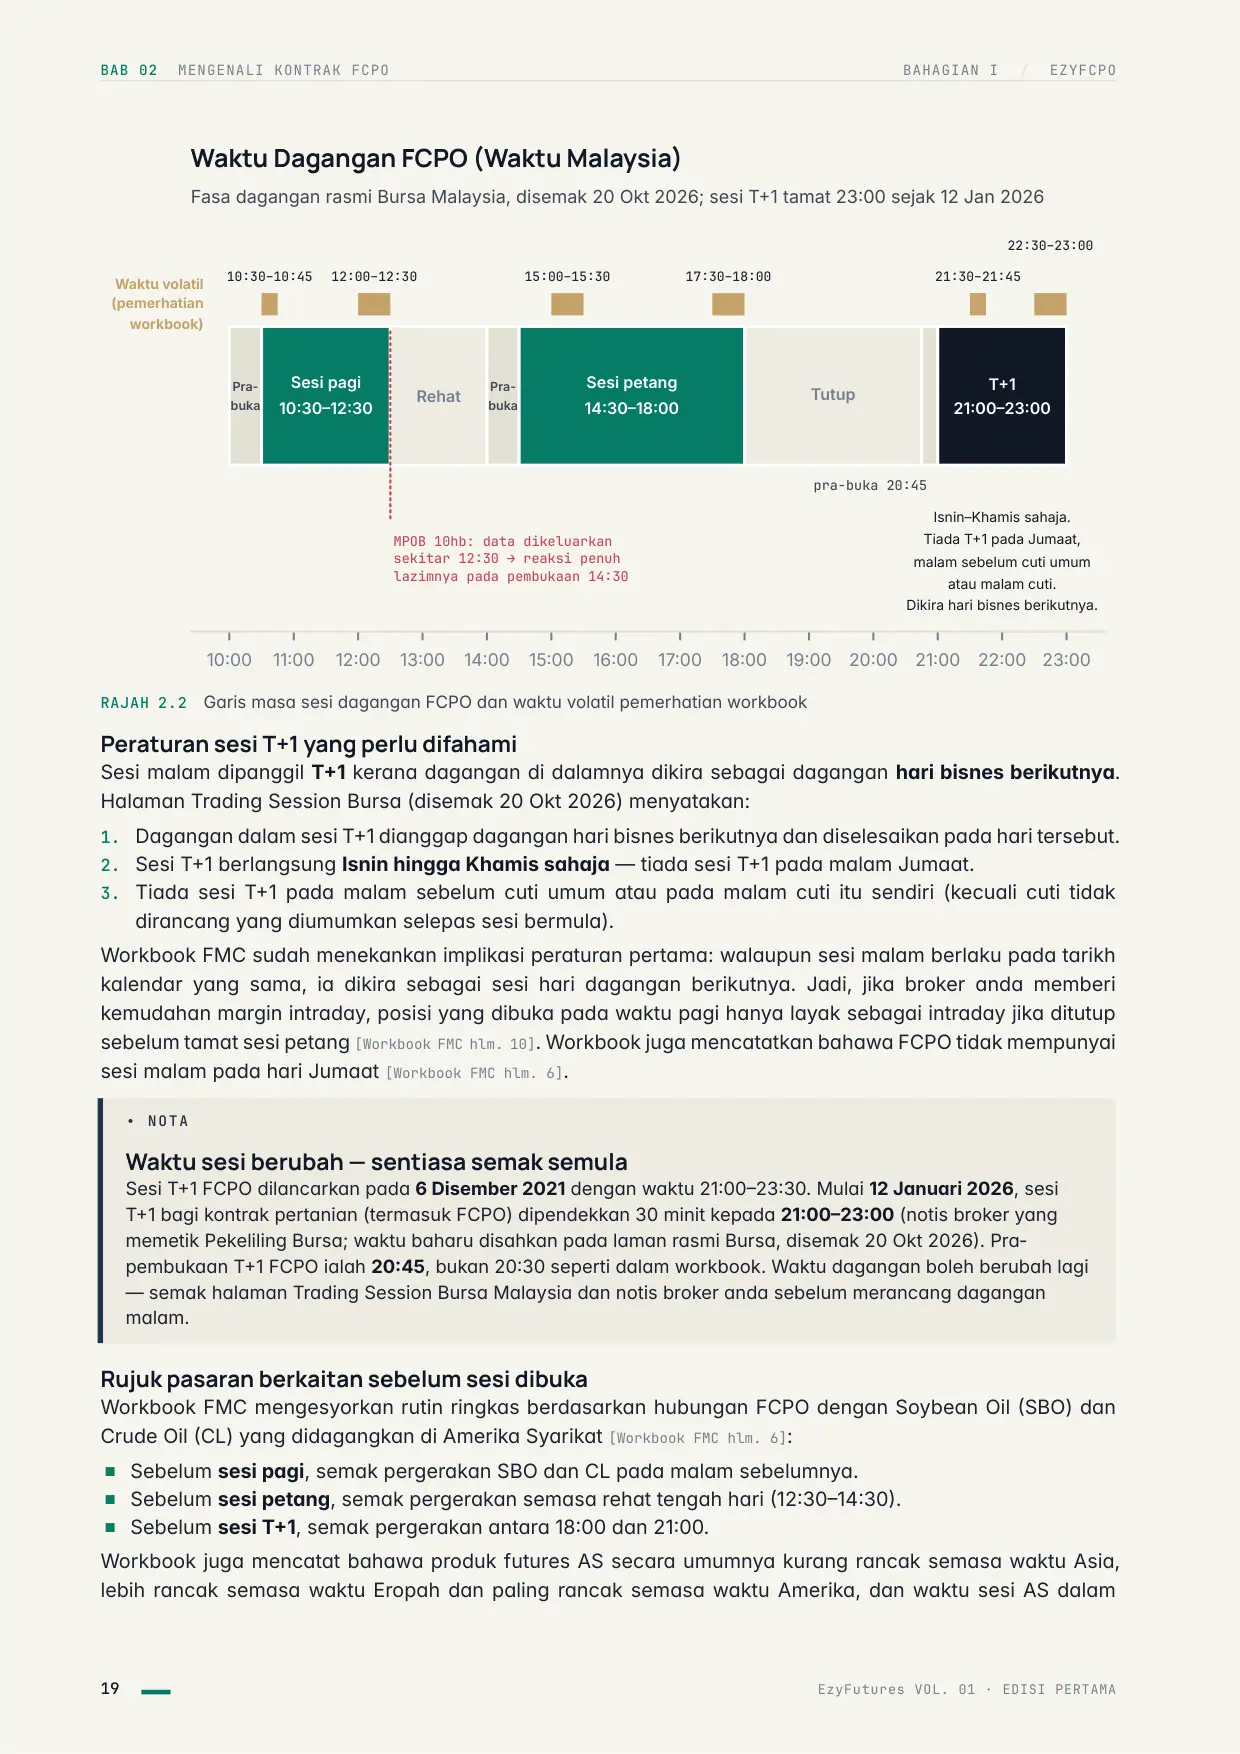
Halaman 28 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO 10:00 11:00 12:00 13:00 14:00 15:00 16:00 17:00 18:00 19:00 20:00 21:00 22:00 23:00 Pra- buka Sesi pagi 10:30–12:30 Rehat Pra- buka Sesi petang 14:30–18:00 Tutup T+1 21:00–23:00 pra-buka 20:45 10:30–10:45 12:00–12:30 15:00–15:30 17:30–18:00 21:30–21:45 22:30–23:00 Waktu volatil (pemerhatian workbook) MPOB 10hb: data dikeluarkan sekitar 12:30 → reaksi penuh lazimnya pada pembukaan 14:30 Isnin–Khamis sahaja. Tiada T+1 pada Jumaat, malam sebelum cuti umum atau malam cuti. Dikira hari bisnes berikutnya. Fasa dagangan rasmi Bursa Malaysia, disemak 20 Okt 2026; sesi T+1 tamat 23:00 sejak 12 Jan 2026 Waktu Dagangan FCPO (Waktu Malaysia) RAJAH 2.2 Garis masa sesi dagangan FCPO dan waktu volatil pemerhatian workbook Peraturan sesi T+1 yang perlu difahami Sesi malam dipanggil T+1 kerana dagangan di dalamnya dikira sebagai dagangan hari bisnes berikutnya. Halaman Trading Session Bursa (disemak 20 Okt 2026) menyatakan: 1. Dagangan dalam sesi T+1 dianggap dagangan hari bisnes berikutnya dan diselesaikan pada hari tersebut. 2. Sesi T+1 berlangsung Isnin hingga Khamis sahaja — tiada sesi T+1 pada malam Jumaat. 3. Tiada sesi T+1 pada malam sebelum cuti umum atau pada malam cuti itu sendiri (kecuali cuti tidak dirancang yang diumumkan selepas sesi bermula). Workbook FMC sudah menekankan implikasi peraturan pertama: walaupun sesi malam berlaku pada tarikh kalendar yang sama, ia dikira sebagai sesi hari dagangan berikutnya. Jadi, jika broker anda memberi kemudahan margin intraday, posisi yang dibuka pada waktu pagi hanya layak sebagai intraday jika ditutup sebelum tamat sesi petang [Workbook FMC hlm. 10]. Workbook juga mencatatkan bahawa FCPO tidak mempunyai sesi malam pada hari Jumaat [Workbook FMC hlm. 6]. • NOTA Waktu sesi berubah — sentiasa semak semula Sesi T+1 FCPO dilancarkan pada 6 Disember 2021 dengan waktu 21:00–23:30. Mulai 12 Januari 2026, sesi T+1 bagi kontrak pertanian (termasuk FCPO) dipendekkan 30 minit kepada 21:00–23:00 (notis broker yang memetik Pekeliling Bursa; waktu baharu disahkan pada laman rasmi Bursa, disemak 20 Okt 2026). Pra- pembukaan T+1 FCPO ialah 20:45, bukan 20:30 seperti dalam workbook. Waktu dagangan boleh berubah lagi — semak halaman Trading Session Bursa Malaysia dan notis broker anda sebelum merancang dagangan malam. Rujuk pasaran berkaitan sebelum sesi dibuka Workbook FMC mengesyorkan rutin ringkas berdasarkan hubungan FCPO dengan Soybean Oil (SBO) dan Crude Oil (CL) yang didagangkan di Amerika Syarikat [Workbook FMC hlm. 6]: ■Sebelum sesi pagi, semak pergerakan SBO dan CL pada malam sebelumnya. ■Sebelum sesi petang, semak pergerakan semasa rehat tengah hari (12:30–14:30). ■Sebelum sesi T+1, semak pergerakan antara 18:00 dan 21:00. Workbook juga mencatat bahawa produk futures AS secara umumnya kurang rancak semasa waktu Asia, lebih rancak semasa waktu Eropah dan paling rancak semasa waktu Amerika, dan waktu sesi AS dalam 19 EzyFutures VOL. 01 · EDISI PERTAMA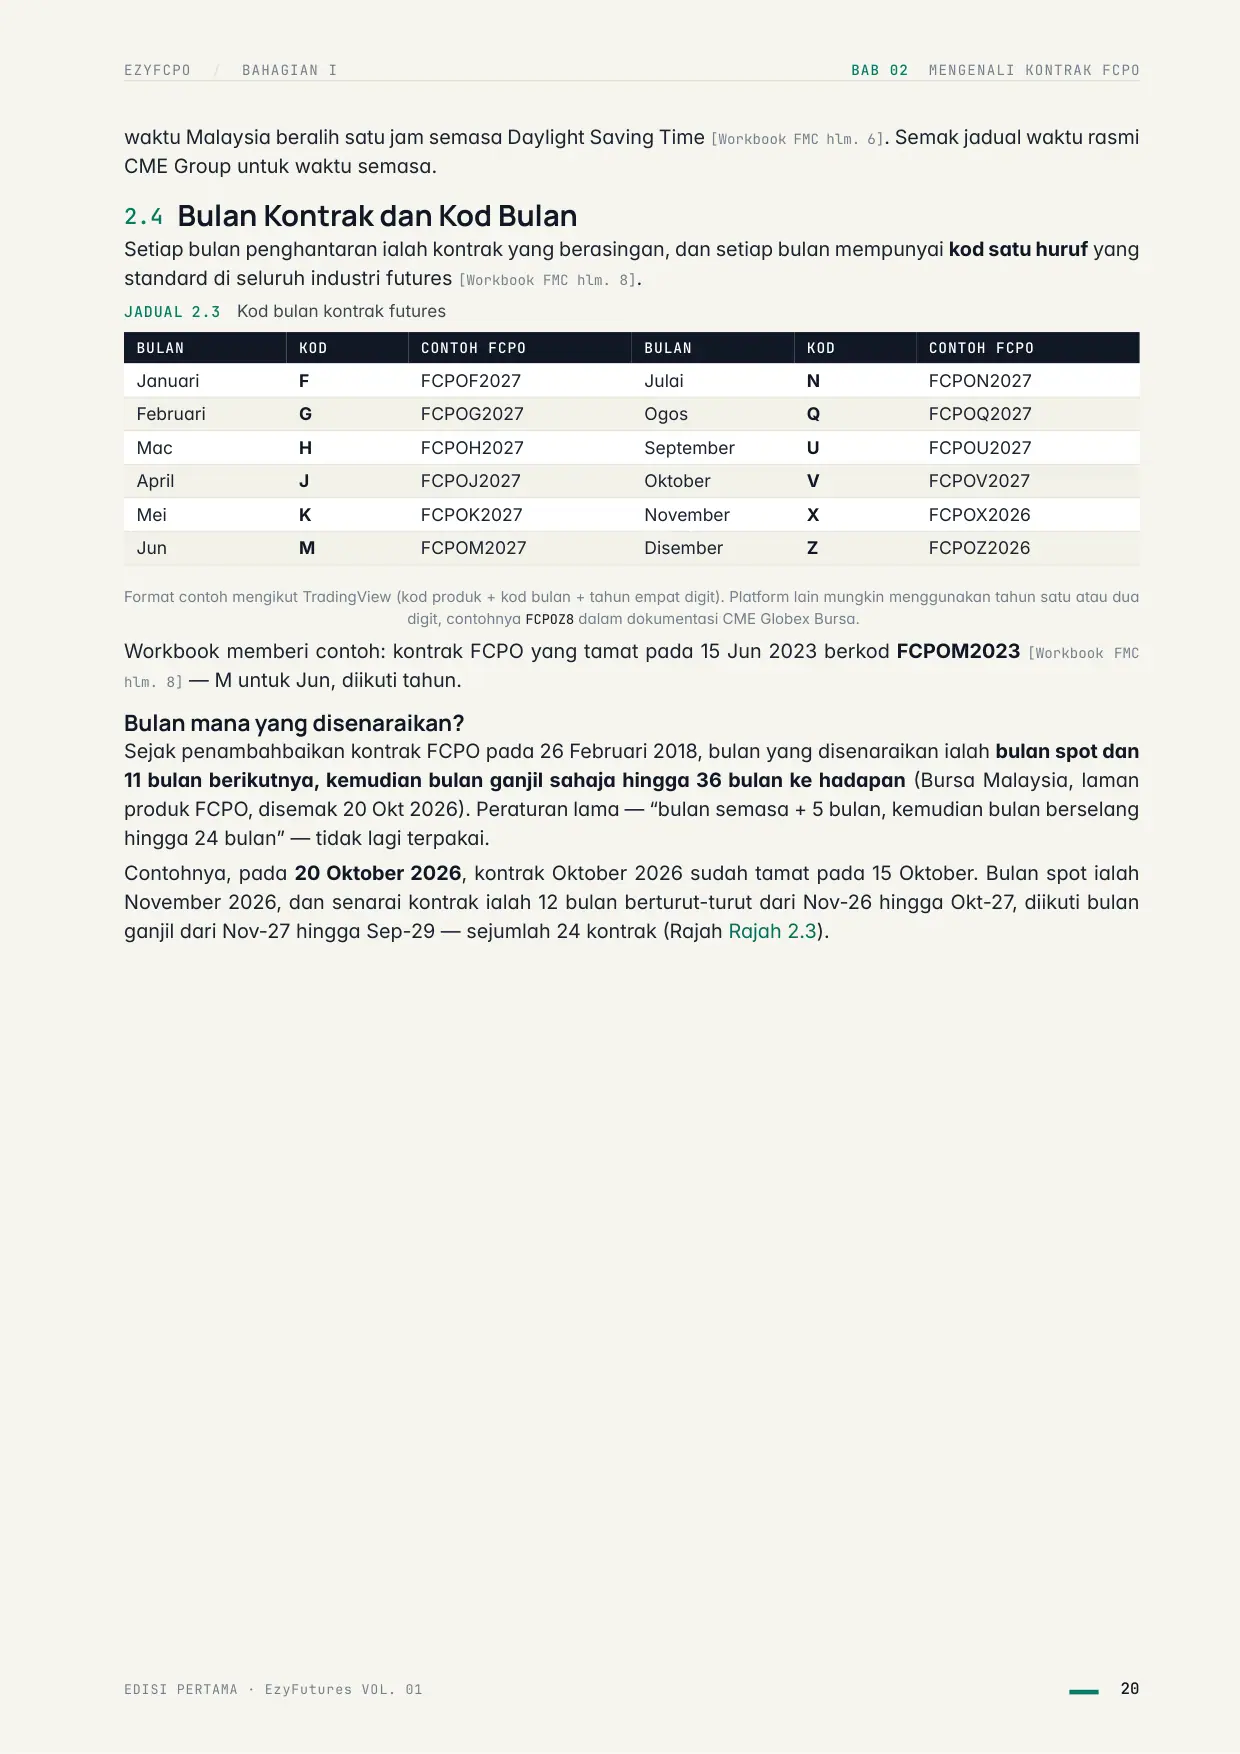
Halaman 29 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO waktu Malaysia beralih satu jam semasa Daylight Saving Time [Workbook FMC hlm. 6]. Semak jadual waktu rasmi CME Group untuk waktu semasa. 2.4 Bulan Kontrak dan Kod Bulan Setiap bulan penghantaran ialah kontrak yang berasingan, dan setiap bulan mempunyai kod satu huruf yang standard di seluruh industri futures [Workbook FMC hlm. 8]. JADUAL 2.3 Kod bulan kontrak futures BULAN KOD CONTOH FCPO BULAN KOD CONTOH FCPO Januari F FCPOF2027 Julai N FCPON2027 Februari G FCPOG2027 Ogos Q FCPOQ2027 Mac H FCPOH2027 September U FCPOU2027 April J FCPOJ2027 Oktober V FCPOV2027 Mei K FCPOK2027 November X FCPOX2026 Jun M FCPOM2027 Disember Z FCPOZ2026 Format contoh mengikut TradingView (kod produk + kod bulan + tahun empat digit). Platform lain mungkin menggunakan tahun satu atau dua digit, contohnya FCPOZ8 dalam dokumentasi CME Globex Bursa. Workbook memberi contoh: kontrak FCPO yang tamat pada 15 Jun 2023 berkod FCPOM2023 [Workbook FMC hlm. 8] — M untuk Jun, diikuti tahun. Bulan mana yang disenaraikan? Sejak penambahbaikan kontrak FCPO pada 26 Februari 2018, bulan yang disenaraikan ialah bulan spot dan 11 bulan berikutnya, kemudian bulan ganjil sahaja hingga 36 bulan ke hadapan (Bursa Malaysia, laman produk FCPO, disemak 20 Okt 2026). Peraturan lama — “bulan semasa + 5 bulan, kemudian bulan berselang hingga 24 bulan” — tidak lagi terpakai. Contohnya, pada 20 Oktober 2026, kontrak Oktober 2026 sudah tamat pada 15 Oktober. Bulan spot ialah November 2026, dan senarai kontrak ialah 12 bulan berturut-turut dari Nov-26 hingga Okt-27, diikuti bulan ganjil dari Nov-27 hingga Sep-29 — sejumlah 24 kontrak (Rajah Rajah 2.3). EDISI PERTAMA · EzyFutures VOL. 01 20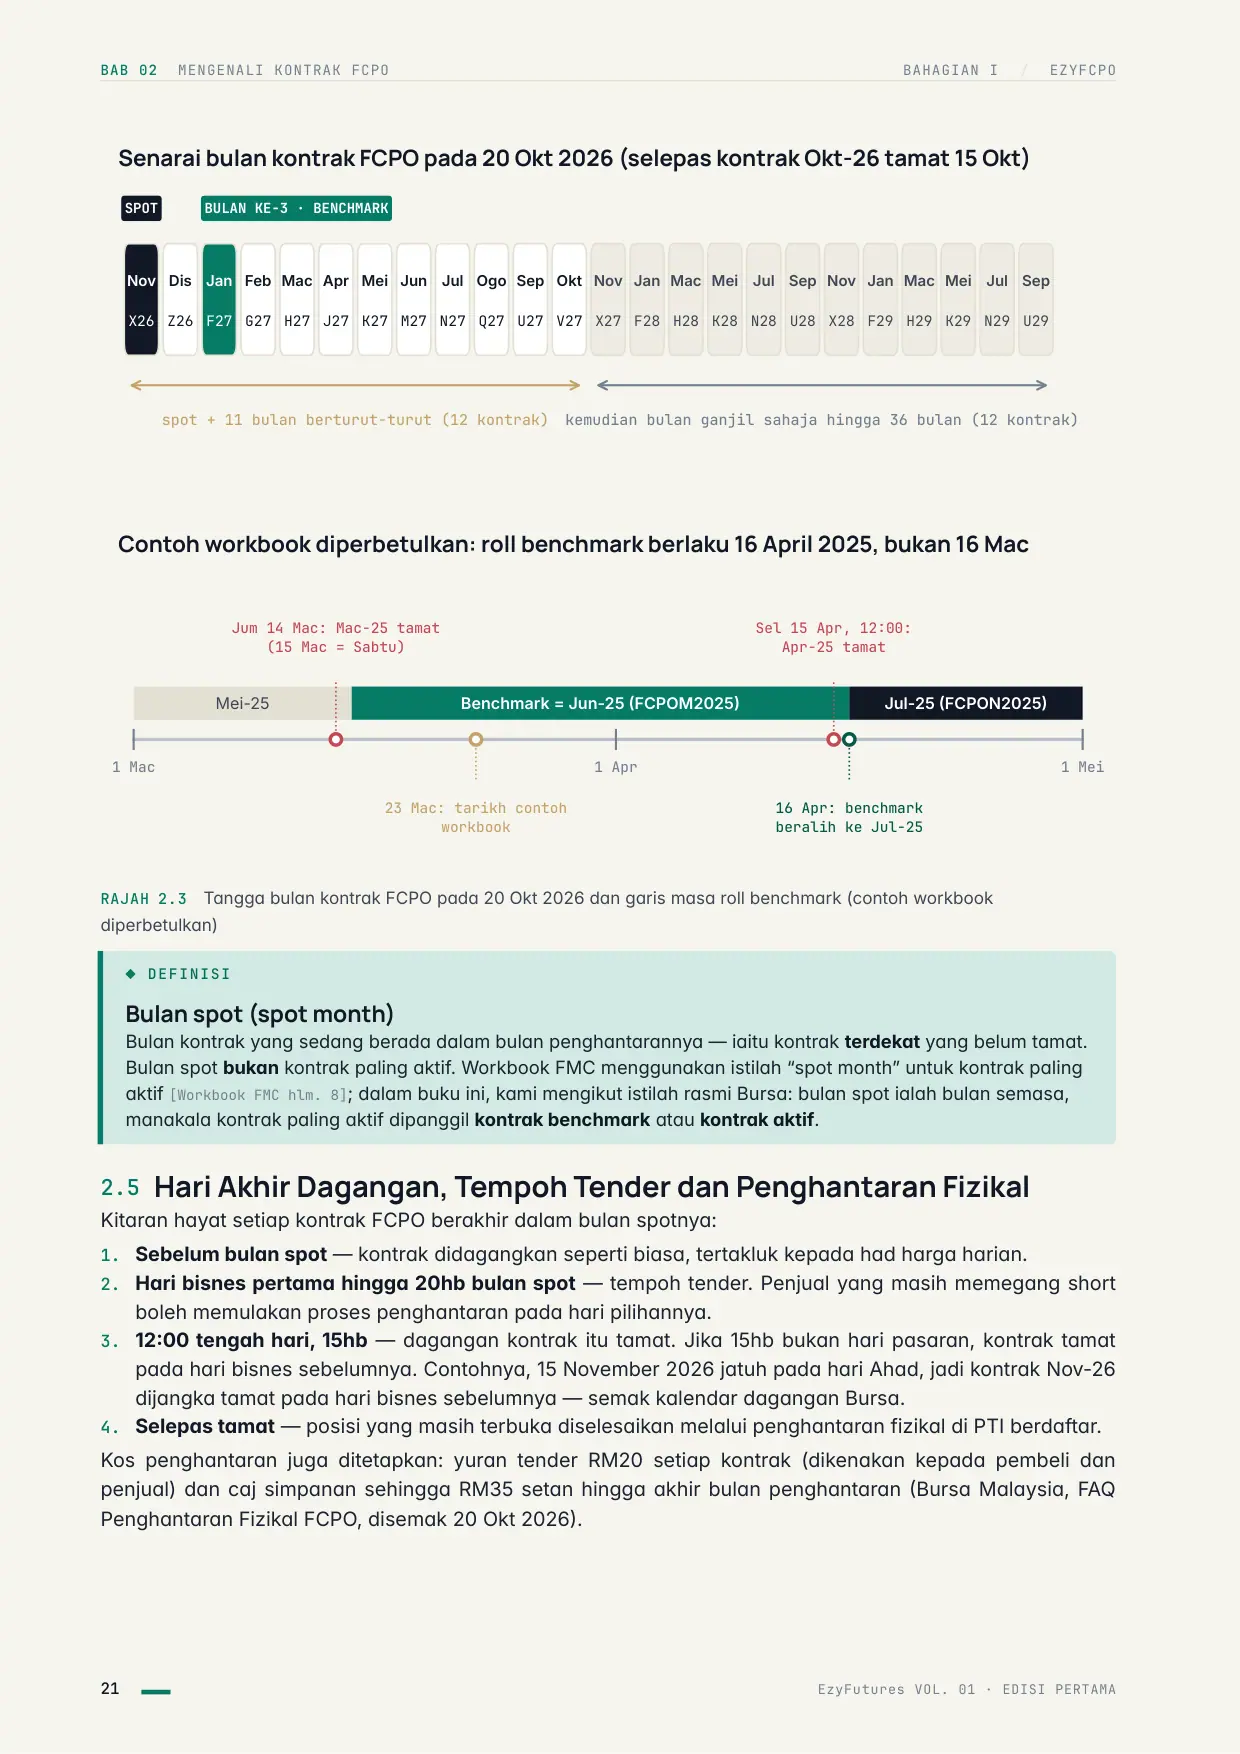
Halaman 30 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO Nov X26 Dis Z26 Jan F27 Feb G27 Mac H27 Apr J27 Mei K27 Jun M27 Jul N27 Ogo Q27 Sep U27 Okt V27 Nov X27 Jan F28 Mac H28 Mei K28 Jul N28 Sep U28 Nov X28 Jan F29 Mac H29 Mei K29 Jul N29 Sep U29 SPOT BULAN KE-3 · BENCHMARK spot + 11 bulan berturut-turut (12 kontrak) kemudian bulan ganjil sahaja hingga 36 bulan (12 kontrak) Senarai bulan kontrak FCPO pada 20 Okt 2026 (selepas kontrak Okt-26 tamat 15 Okt) 1 Mac 1 Apr 1 Mei Benchmark = Jun-25 (FCPOM2025) Jul-25 (FCPON2025) Mei-25 Jum 14 Mac: Mac-25 tamat (15 Mac = Sabtu) 23 Mac: tarikh contoh workbook Sel 15 Apr, 12:00: Apr-25 tamat 16 Apr: benchmark beralih ke Jul-25 Contoh workbook diperbetulkan: roll benchmark berlaku 16 April 2025, bukan 16 Mac RAJAH 2.3 Tangga bulan kontrak FCPO pada 20 Okt 2026 dan garis masa roll benchmark (contoh workbook diperbetulkan) ◆ DEFINISI Bulan spot (spot month) Bulan kontrak yang sedang berada dalam bulan penghantarannya — iaitu kontrak terdekat yang belum tamat. Bulan spot bukan kontrak paling aktif. Workbook FMC menggunakan istilah “spot month” untuk kontrak paling aktif [Workbook FMC hlm. 8]; dalam buku ini, kami mengikut istilah rasmi Bursa: bulan spot ialah bulan semasa, manakala kontrak paling aktif dipanggil kontrak benchmark atau kontrak aktif. 2.5 Hari Akhir Dagangan, Tempoh Tender dan Penghantaran Fizikal Kitaran hayat setiap kontrak FCPO berakhir dalam bulan spotnya: 1. Sebelum bulan spot — kontrak didagangkan seperti biasa, tertakluk kepada had harga harian. 2. Hari bisnes pertama hingga 20hb bulan spot — tempoh tender. Penjual yang masih memegang short boleh memulakan proses penghantaran pada hari pilihannya. 3. 12:00 tengah hari, 15hb — dagangan kontrak itu tamat. Jika 15hb bukan hari pasaran, kontrak tamat pada hari bisnes sebelumnya. Contohnya, 15 November 2026 jatuh pada hari Ahad, jadi kontrak Nov-26 dijangka tamat pada hari bisnes sebelumnya — semak kalendar dagangan Bursa. 4. Selepas tamat — posisi yang masih terbuka diselesaikan melalui penghantaran fizikal di PTI berdaftar. Kos penghantaran juga ditetapkan: yuran tender RM20 setiap kontrak (dikenakan kepada pembeli dan penjual) dan caj simpanan sehingga RM35 setan hingga akhir bulan penghantaran (Bursa Malaysia, FAQ Penghantaran Fizikal FCPO, disemak 20 Okt 2026). 21 EzyFutures VOL. 01 · EDISI PERTAMA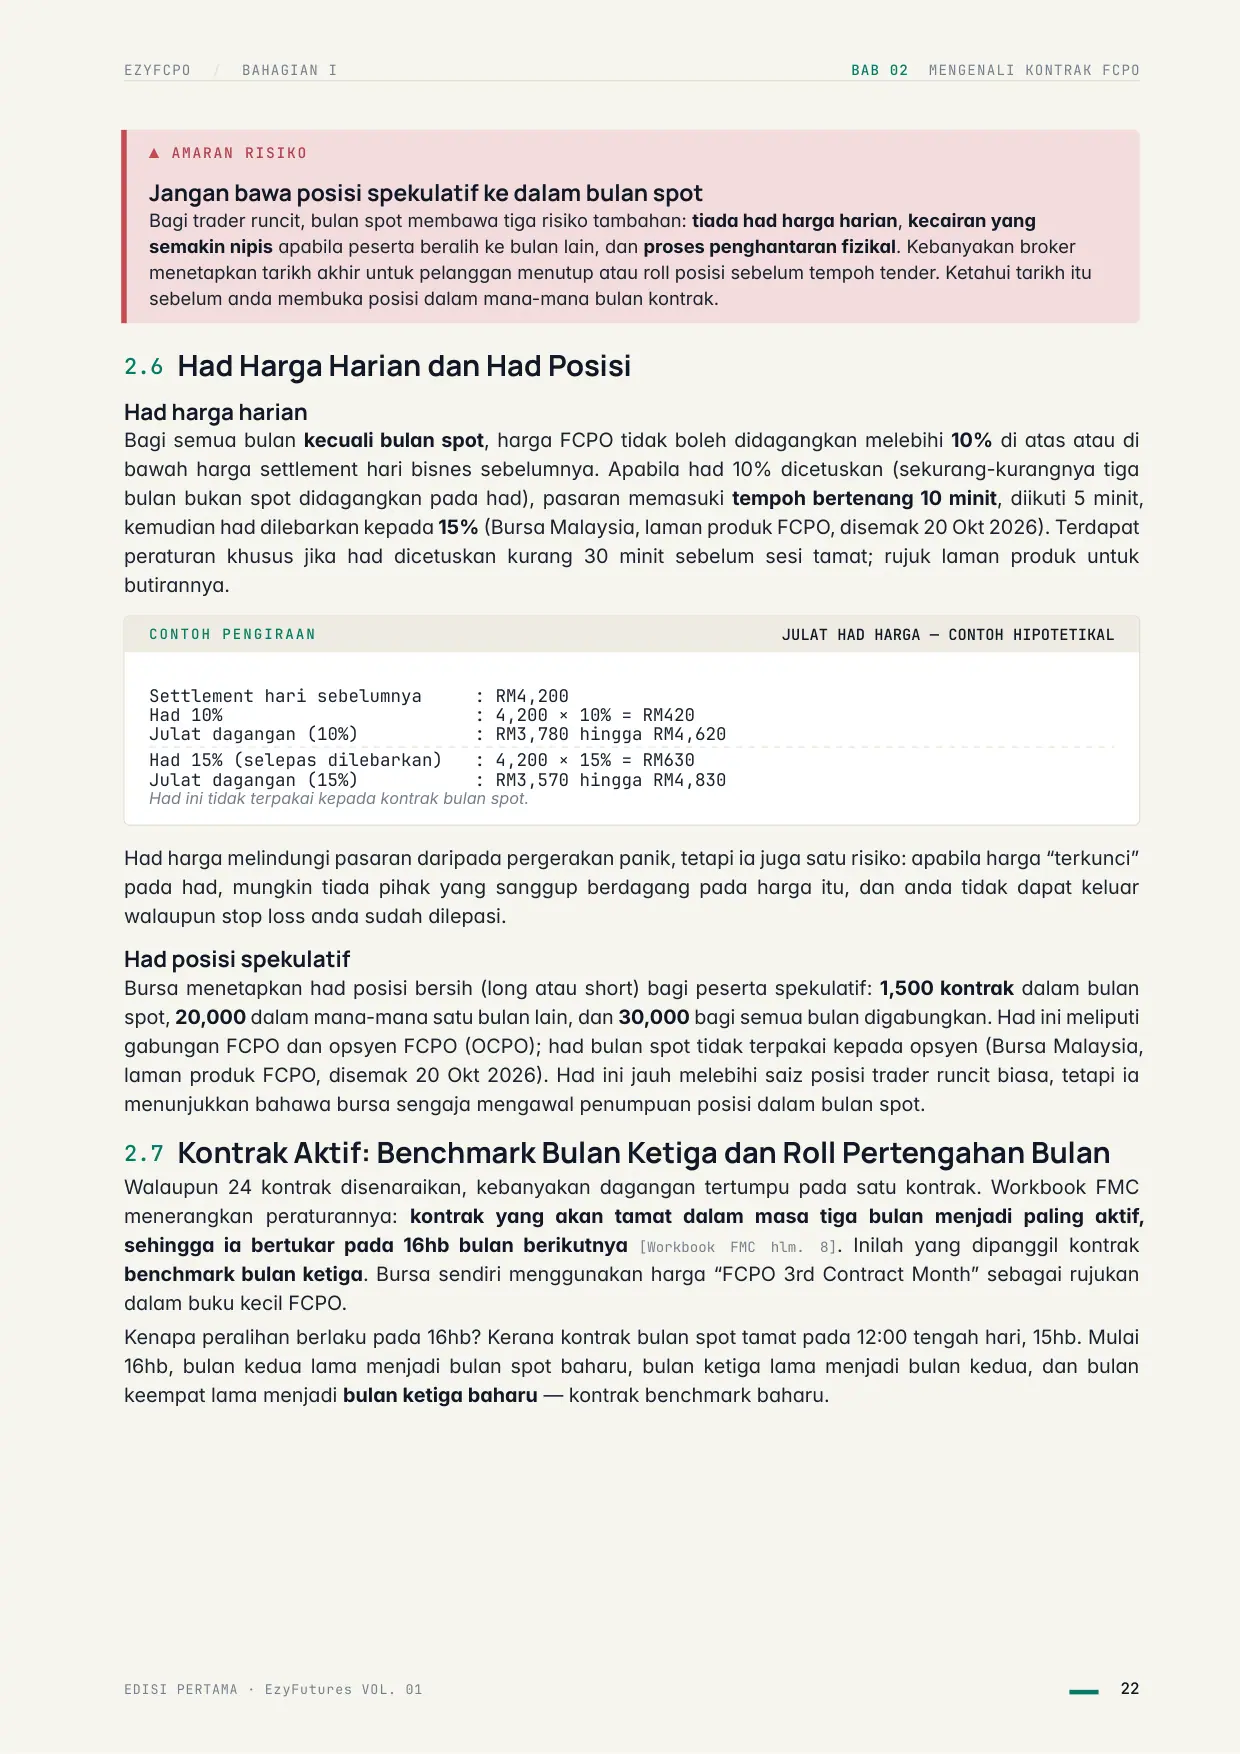
Halaman 31 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO ▲ AMARAN RISIKO Jangan bawa posisi spekulatif ke dalam bulan spot Bagi trader runcit, bulan spot membawa tiga risiko tambahan: tiada had harga harian, kecairan yang semakin nipis apabila peserta beralih ke bulan lain, dan proses penghantaran fizikal. Kebanyakan broker menetapkan tarikh akhir untuk pelanggan menutup atau roll posisi sebelum tempoh tender. Ketahui tarikh itu sebelum anda membuka posisi dalam mana-mana bulan kontrak. 2.6 Had Harga Harian dan Had Posisi Had harga harian Bagi semua bulan kecuali bulan spot, harga FCPO tidak boleh didagangkan melebihi 10% di atas atau di bawah harga settlement hari bisnes sebelumnya. Apabila had 10% dicetuskan (sekurang-kurangnya tiga bulan bukan spot didagangkan pada had), pasaran memasuki tempoh bertenang 10 minit, diikuti 5 minit, kemudian had dilebarkan kepada 15% (Bursa Malaysia, laman produk FCPO, disemak 20 Okt 2026). Terdapat peraturan khusus jika had dicetuskan kurang 30 minit sebelum sesi tamat; rujuk laman produk untuk butirannya. CONTOH PENGIRAAN JULAT HAD HARGA — CONTOH HIPOTETIKAL Settlement hari sebelumnya : RM4,200 Had 10% : 4,200 × 10% = RM420 Julat dagangan (10%) : RM3,780 hingga RM4,620 Had 15% (selepas dilebarkan) : 4,200 × 15% = RM630 Julat dagangan (15%) : RM3,570 hingga RM4,830 Had ini tidak terpakai kepada kontrak bulan spot. Had harga melindungi pasaran daripada pergerakan panik, tetapi ia juga satu risiko: apabila harga “terkunci” pada had, mungkin tiada pihak yang sanggup berdagang pada harga itu, dan anda tidak dapat keluar walaupun stop loss anda sudah dilepasi. Had posisi spekulatif Bursa menetapkan had posisi bersih (long atau short) bagi peserta spekulatif: 1,500 kontrak dalam bulan spot, 20,000 dalam mana-mana satu bulan lain, dan 30,000 bagi semua bulan digabungkan. Had ini meliputi gabungan FCPO dan opsyen FCPO (OCPO); had bulan spot tidak terpakai kepada opsyen (Bursa Malaysia, laman produk FCPO, disemak 20 Okt 2026). Had ini jauh melebihi saiz posisi trader runcit biasa, tetapi ia menunjukkan bahawa bursa sengaja mengawal penumpuan posisi dalam bulan spot. 2.7 Kontrak Aktif: Benchmark Bulan Ketiga dan Roll Pertengahan Bulan Walaupun 24 kontrak disenaraikan, kebanyakan dagangan tertumpu pada satu kontrak. Workbook FMC menerangkan peraturannya: kontrak yang akan tamat dalam masa tiga bulan menjadi paling aktif, sehingga ia bertukar pada 16hb bulan berikutnya [Workbook FMC hlm. 8]. Inilah yang dipanggil kontrak benchmark bulan ketiga. Bursa sendiri menggunakan harga “FCPO 3rd Contract Month” sebagai rujukan dalam buku kecil FCPO. Kenapa peralihan berlaku pada 16hb? Kerana kontrak bulan spot tamat pada 12:00 tengah hari, 15hb. Mulai 16hb, bulan kedua lama menjadi bulan spot baharu, bulan ketiga lama menjadi bulan kedua, dan bulan keempat lama menjadi bulan ketiga baharu — kontrak benchmark baharu. EDISI PERTAMA · EzyFutures VOL. 01 22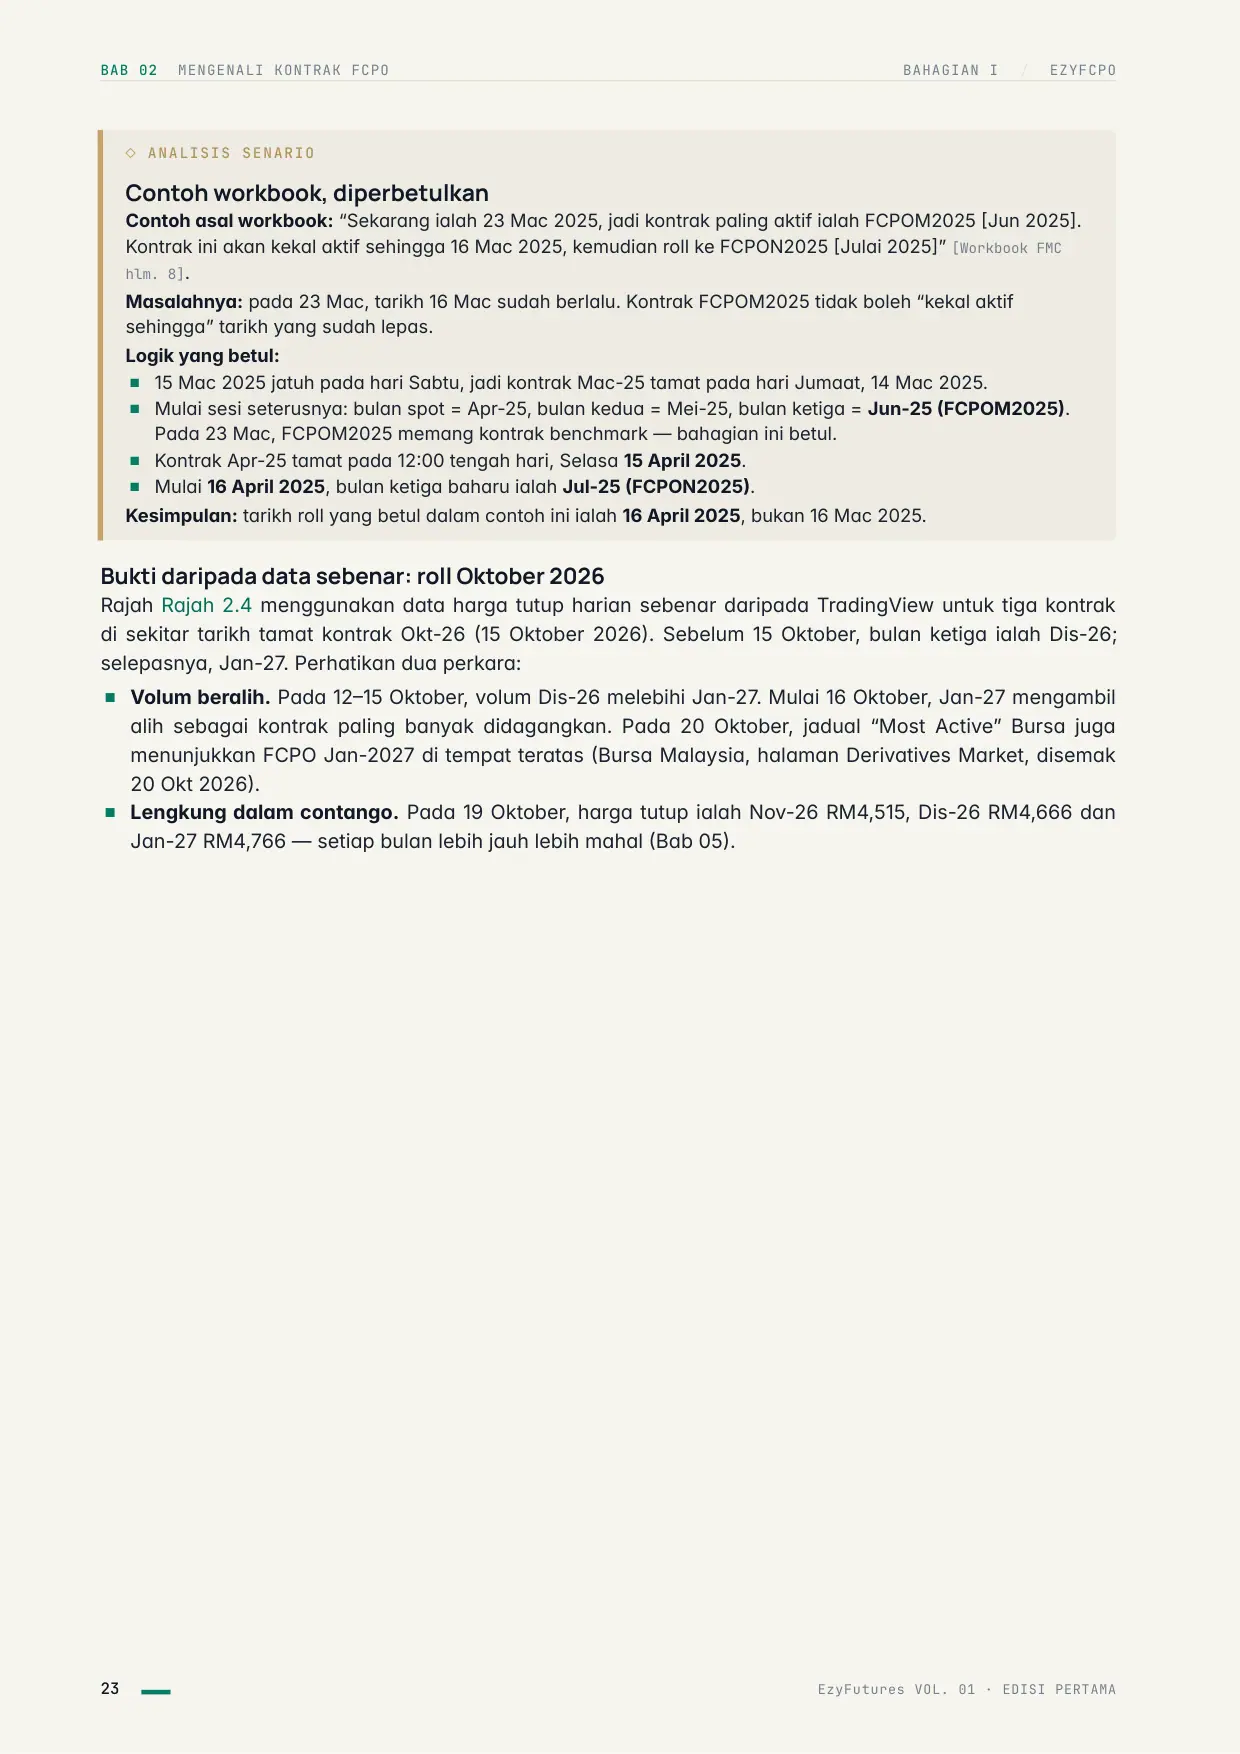
Halaman 32 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO ◇ ANALISIS SENARIO Contoh workbook, diperbetulkan Contoh asal workbook: “Sekarang ialah 23 Mac 2025, jadi kontrak paling aktif ialah FCPOM2025 [Jun 2025]. Kontrak ini akan kekal aktif sehingga 16 Mac 2025, kemudian roll ke FCPON2025 [Julai 2025]” [Workbook FMC hlm. 8]. Masalahnya: pada 23 Mac, tarikh 16 Mac sudah berlalu. Kontrak FCPOM2025 tidak boleh “kekal aktif sehingga” tarikh yang sudah lepas. Logik yang betul: ■15 Mac 2025 jatuh pada hari Sabtu, jadi kontrak Mac-25 tamat pada hari Jumaat, 14 Mac 2025. ■Mulai sesi seterusnya: bulan spot = Apr-25, bulan kedua = Mei-25, bulan ketiga = Jun-25 (FCPOM2025). Pada 23 Mac, FCPOM2025 memang kontrak benchmark — bahagian ini betul. ■Kontrak Apr-25 tamat pada 12:00 tengah hari, Selasa 15 April 2025. ■Mulai 16 April 2025, bulan ketiga baharu ialah Jul-25 (FCPON2025). Kesimpulan: tarikh roll yang betul dalam contoh ini ialah 16 April 2025, bukan 16 Mac 2025. Bukti daripada data sebenar: roll Oktober 2026 Rajah Rajah 2.4 menggunakan data harga tutup harian sebenar daripada TradingView untuk tiga kontrak di sekitar tarikh tamat kontrak Okt-26 (15 Oktober 2026). Sebelum 15 Oktober, bulan ketiga ialah Dis-26; selepasnya, Jan-27. Perhatikan dua perkara: ■Volum beralih. Pada 12–15 Oktober, volum Dis-26 melebihi Jan-27. Mulai 16 Oktober, Jan-27 mengambil alih sebagai kontrak paling banyak didagangkan. Pada 20 Oktober, jadual “Most Active” Bursa juga menunjukkan FCPO Jan-2027 di tempat teratas (Bursa Malaysia, halaman Derivatives Market, disemak 20 Okt 2026). ■Lengkung dalam contango. Pada 19 Oktober, harga tutup ialah Nov-26 RM4,515, Dis-26 RM4,666 dan Jan-27 RM4,766 — setiap bulan lebih jauh lebih mahal (Bab 05). 23 EzyFutures VOL. 01 · EDISI PERTAMA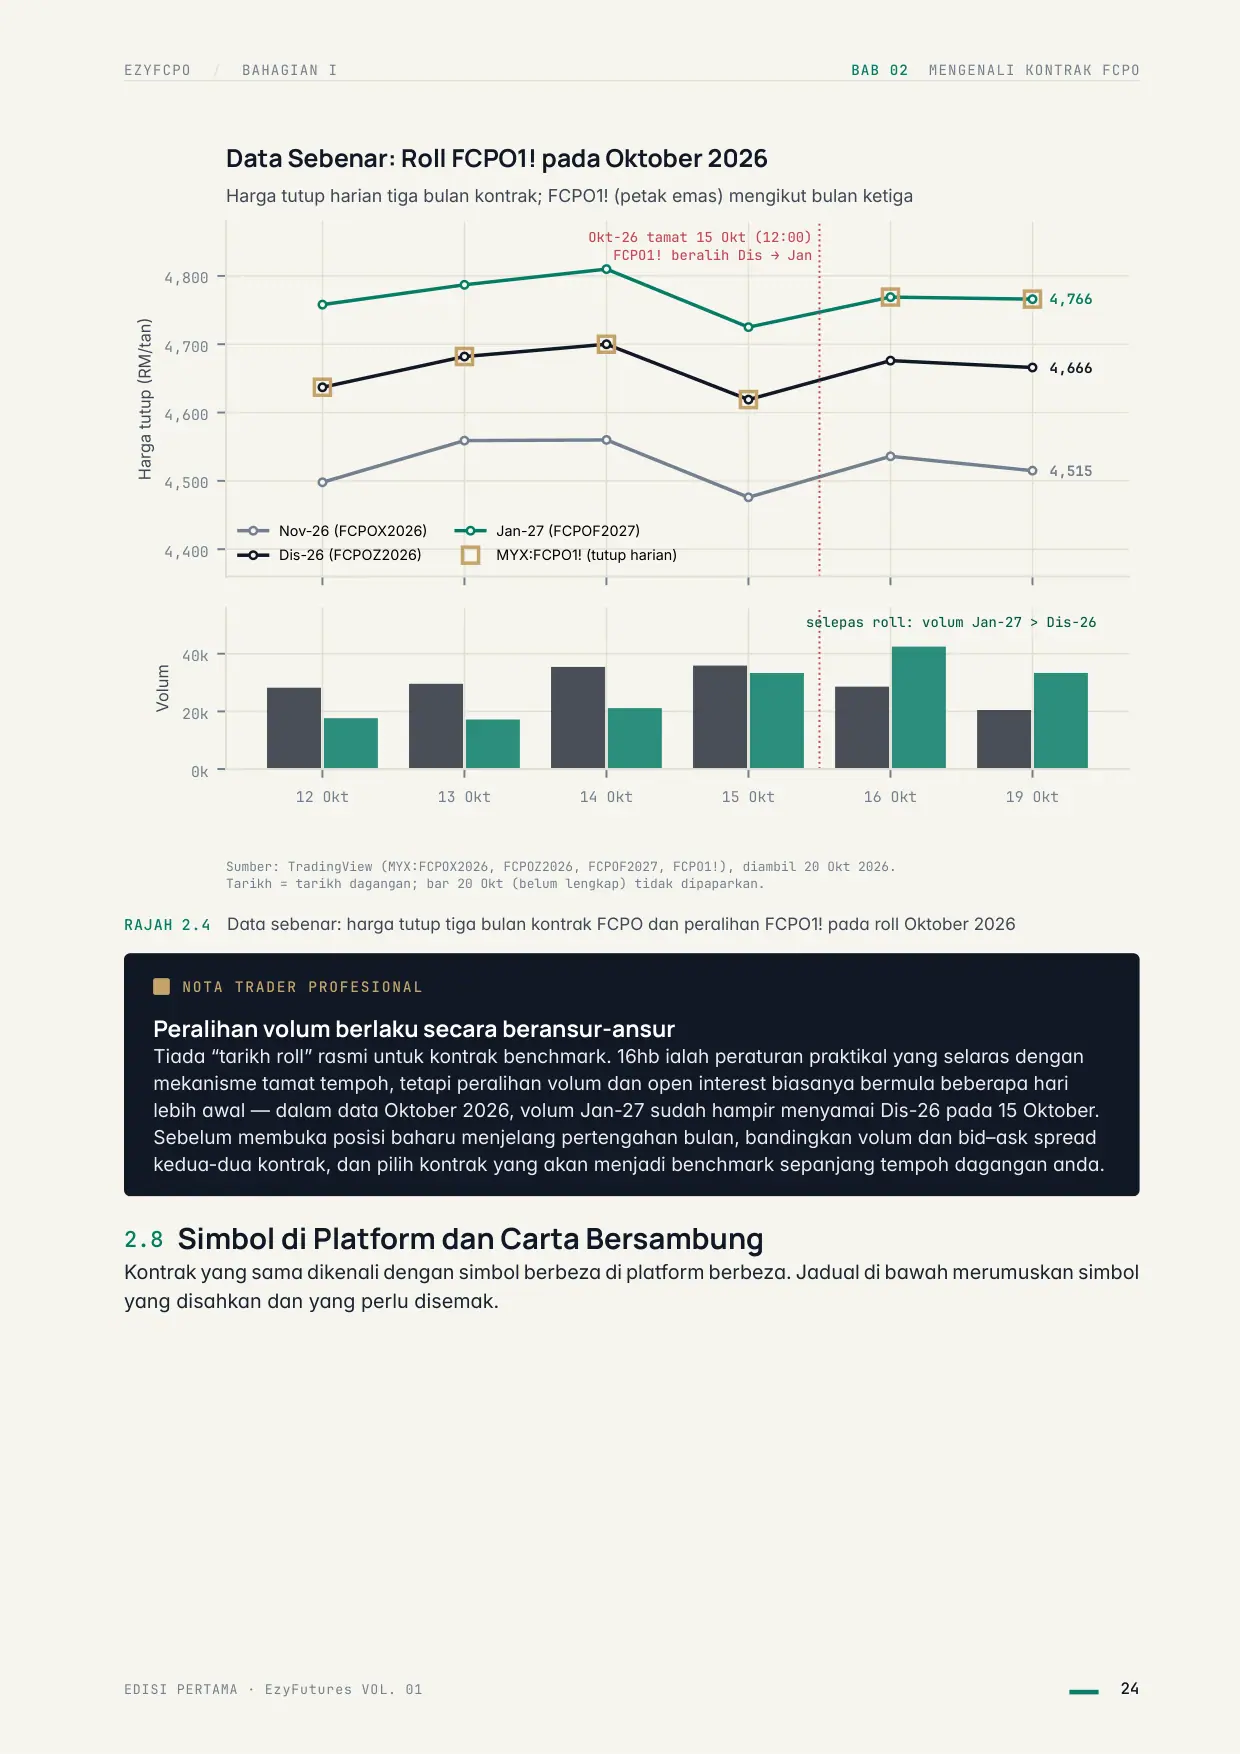
Halaman 33 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO 4,400 4,500 4,600 4,700 4,800 Harga tutup (RM/tan) 4,515 4,666 4,766 Okt-26 tamat 15 Okt (12:00) FCPO1! beralih Dis → Jan Harga tutup harian tiga bulan kontrak; FCPO1! (petak emas) mengikut bulan ketiga Data Sebenar: Roll FCPO1! pada Oktober 2026 Nov-26 (FCPOX2026) Dis-26 (FCPOZ2026) Jan-27 (FCPOF2027) MYX:FCPO1! (tutup harian) 12 Okt 13 Okt 14 Okt 15 Okt 16 Okt 19 Okt 0k 20k 40k Volum selepas roll: volum Jan-27 > Dis-26 Sumber: TradingView (MYX:FCPOX2026, FCPOZ2026, FCPOF2027, FCPO1!), diambil 20 Okt 2026. Tarikh = tarikh dagangan; bar 20 Okt (belum lengkap) tidak dipaparkan. RAJAH 2.4 Data sebenar: harga tutup tiga bulan kontrak FCPO dan peralihan FCPO1! pada roll Oktober 2026 NOTA TRADER PROFESIONAL Peralihan volum berlaku secara beransur-ansur Tiada “tarikh roll” rasmi untuk kontrak benchmark. 16hb ialah peraturan praktikal yang selaras dengan mekanisme tamat tempoh, tetapi peralihan volum dan open interest biasanya bermula beberapa hari lebih awal — dalam data Oktober 2026, volum Jan-27 sudah hampir menyamai Dis-26 pada 15 Oktober. Sebelum membuka posisi baharu menjelang pertengahan bulan, bandingkan volum dan bid–ask spread kedua-dua kontrak, dan pilih kontrak yang akan menjadi benchmark sepanjang tempoh dagangan anda. 2.8 Simbol di Platform dan Carta Bersambung Kontrak yang sama dikenali dengan simbol berbeza di platform berbeza. Jadual di bawah merumuskan simbol yang disahkan dan yang perlu disemak. EDISI PERTAMA · EzyFutures VOL. 01 24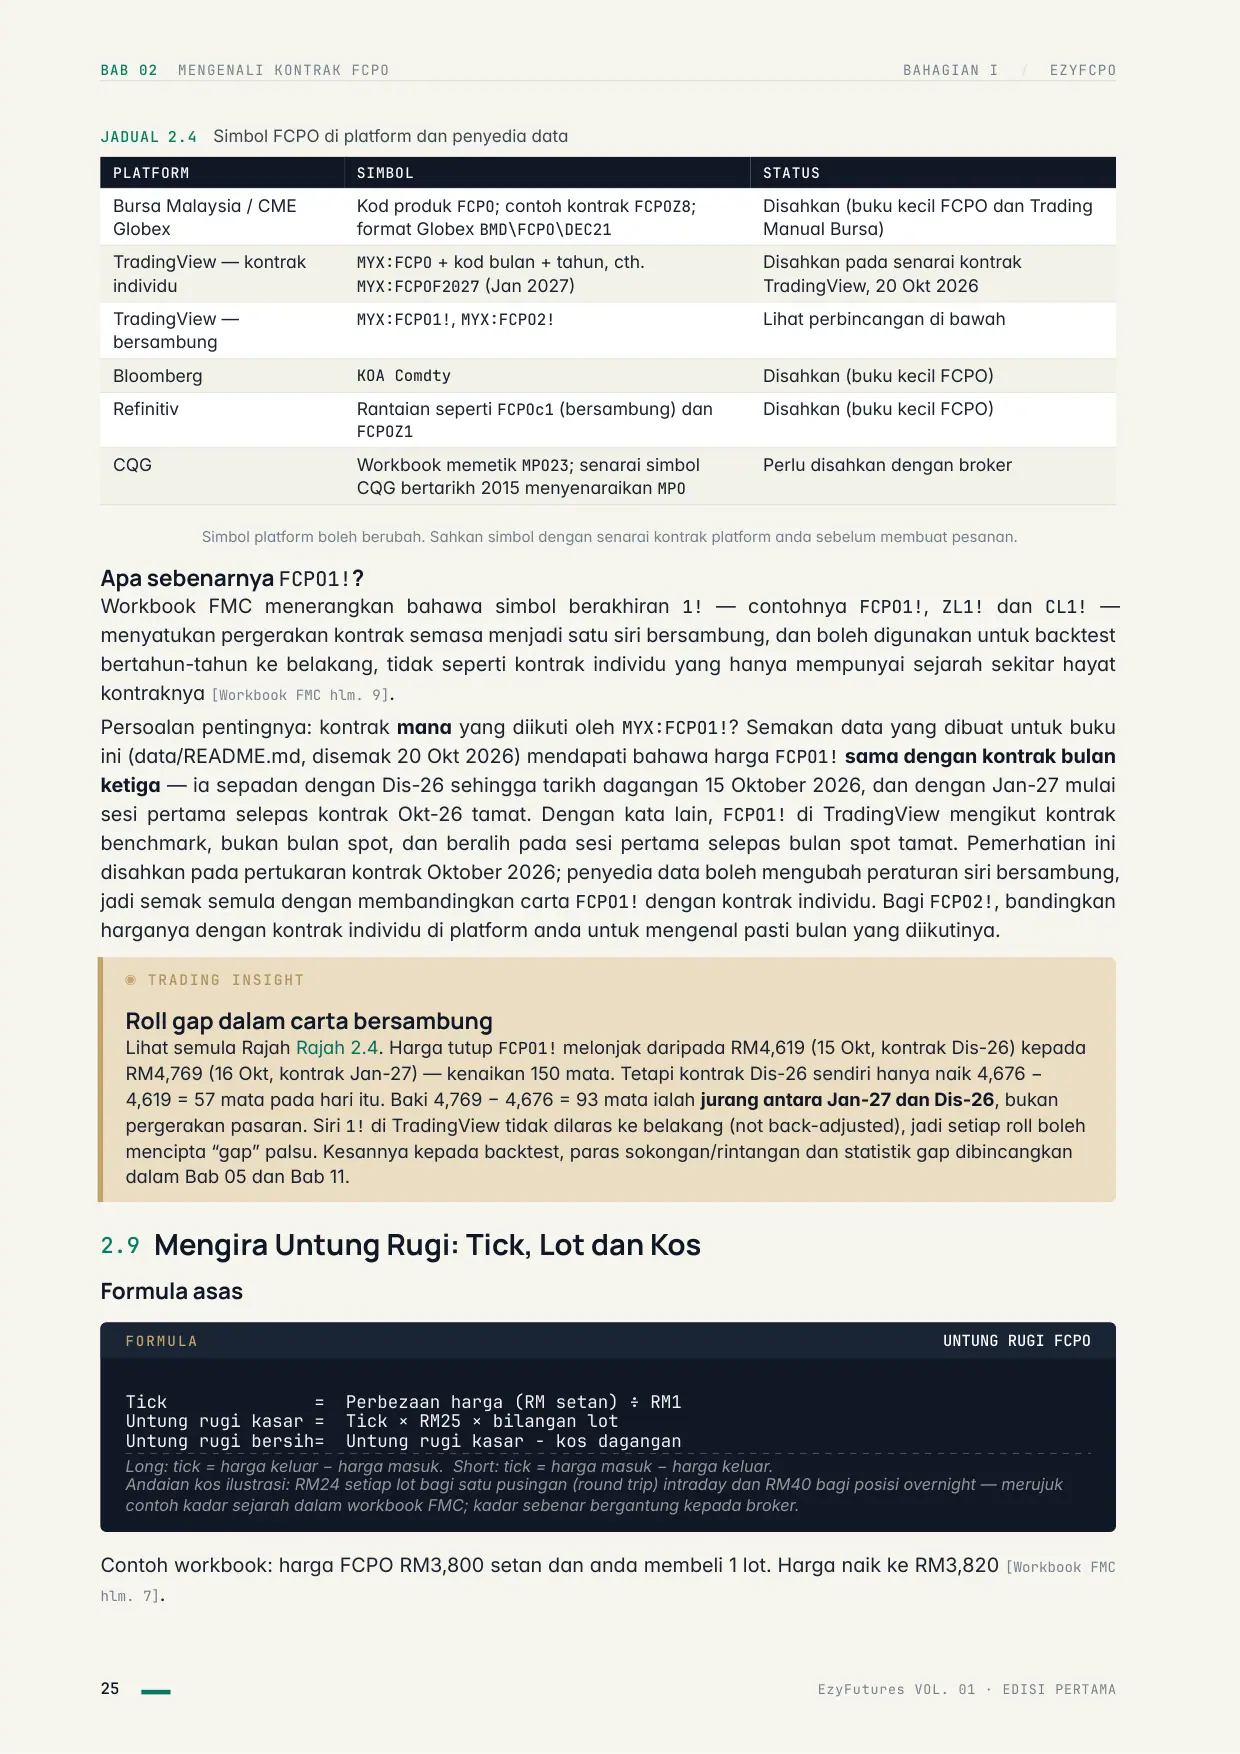
Halaman 34 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO JADUAL 2.4 Simbol FCPO di platform dan penyedia data PLATFORM SIMBOL STATUS Bursa Malaysia / CME Globex Kod produk FCPO; contoh kontrak FCPOZ8; format Globex BMD\FCPO\DEC21 Disahkan (buku kecil FCPO dan Trading Manual Bursa) TradingView — kontrak individu MYX:FCPO + kod bulan + tahun, cth. MYX:FCPOF2027 (Jan 2027) Disahkan pada senarai kontrak TradingView, 20 Okt 2026 TradingView — bersambung MYX:FCPO1!, MYX:FCPO2! Lihat perbincangan di bawah Bloomberg KOA Comdty Disahkan (buku kecil FCPO) Refinitiv Rantaian seperti FCPOc1 (bersambung) dan FCPOZ1 Disahkan (buku kecil FCPO) CQG Workbook memetik MPO23; senarai simbol CQG bertarikh 2015 menyenaraikan MPO Perlu disahkan dengan broker Simbol platform boleh berubah. Sahkan simbol dengan senarai kontrak platform anda sebelum membuat pesanan. Apa sebenarnya FCPO1!? Workbook FMC menerangkan bahawa simbol berakhiran 1! — contohnya FCPO1!, ZL1! dan CL1! — menyatukan pergerakan kontrak semasa menjadi satu siri bersambung, dan boleh digunakan untuk backtest bertahun-tahun ke belakang, tidak seperti kontrak individu yang hanya mempunyai sejarah sekitar hayat kontraknya [Workbook FMC hlm. 9]. Persoalan pentingnya: kontrak mana yang diikuti oleh MYX:FCPO1!? Semakan data yang dibuat untuk buku ini (data/README.md, disemak 20 Okt 2026) mendapati bahawa harga FCPO1! sama dengan kontrak bulan ketiga — ia sepadan dengan Dis-26 sehingga tarikh dagangan 15 Oktober 2026, dan dengan Jan-27 mulai sesi pertama selepas kontrak Okt-26 tamat. Dengan kata lain, FCPO1! di TradingView mengikut kontrak benchmark, bukan bulan spot, dan beralih pada sesi pertama selepas bulan spot tamat. Pemerhatian ini disahkan pada pertukaran kontrak Oktober 2026; penyedia data boleh mengubah peraturan siri bersambung, jadi semak semula dengan membandingkan carta FCPO1! dengan kontrak individu. Bagi FCPO2!, bandingkan harganya dengan kontrak individu di platform anda untuk mengenal pasti bulan yang diikutinya. ◉ TRADING INSIGHT Roll gap dalam carta bersambung Lihat semula Rajah Rajah 2.4. Harga tutup FCPO1! melonjak daripada RM4,619 (15 Okt, kontrak Dis-26) kepada RM4,769 (16 Okt, kontrak Jan-27) — kenaikan 150 mata. Tetapi kontrak Dis-26 sendiri hanya naik 4,676 − 4,619 = 57 mata pada hari itu. Baki 4,769 − 4,676 = 93 mata ialah jurang antara Jan-27 dan Dis-26, bukan pergerakan pasaran. Siri 1! di TradingView tidak dilaras ke belakang (not back-adjusted), jadi setiap roll boleh mencipta “gap” palsu. Kesannya kepada backtest, paras sokongan/rintangan dan statistik gap dibincangkan dalam Bab 05 dan Bab 11. 2.9 Mengira Untung Rugi: Tick, Lot dan Kos Formula asas FORMULA UNTUNG RUGI FCPO Tick = Perbezaan harga (RM setan) ÷ RM1 Untung rugi kasar = Tick × RM25 × bilangan lot Untung rugi bersih= Untung rugi kasar − kos dagangan Long: tick = harga keluar − harga masuk. Short: tick = harga masuk − harga keluar. Andaian kos ilustrasi: RM24 setiap lot bagi satu pusingan (round trip) intraday dan RM40 bagi posisi overnight — merujuk contoh kadar sejarah dalam workbook FMC; kadar sebenar bergantung kepada broker. Contoh workbook: harga FCPO RM3,800 setan dan anda membeli 1 lot. Harga naik ke RM3,820 [Workbook FMC hlm. 7]. 25 EzyFutures VOL. 01 · EDISI PERTAMA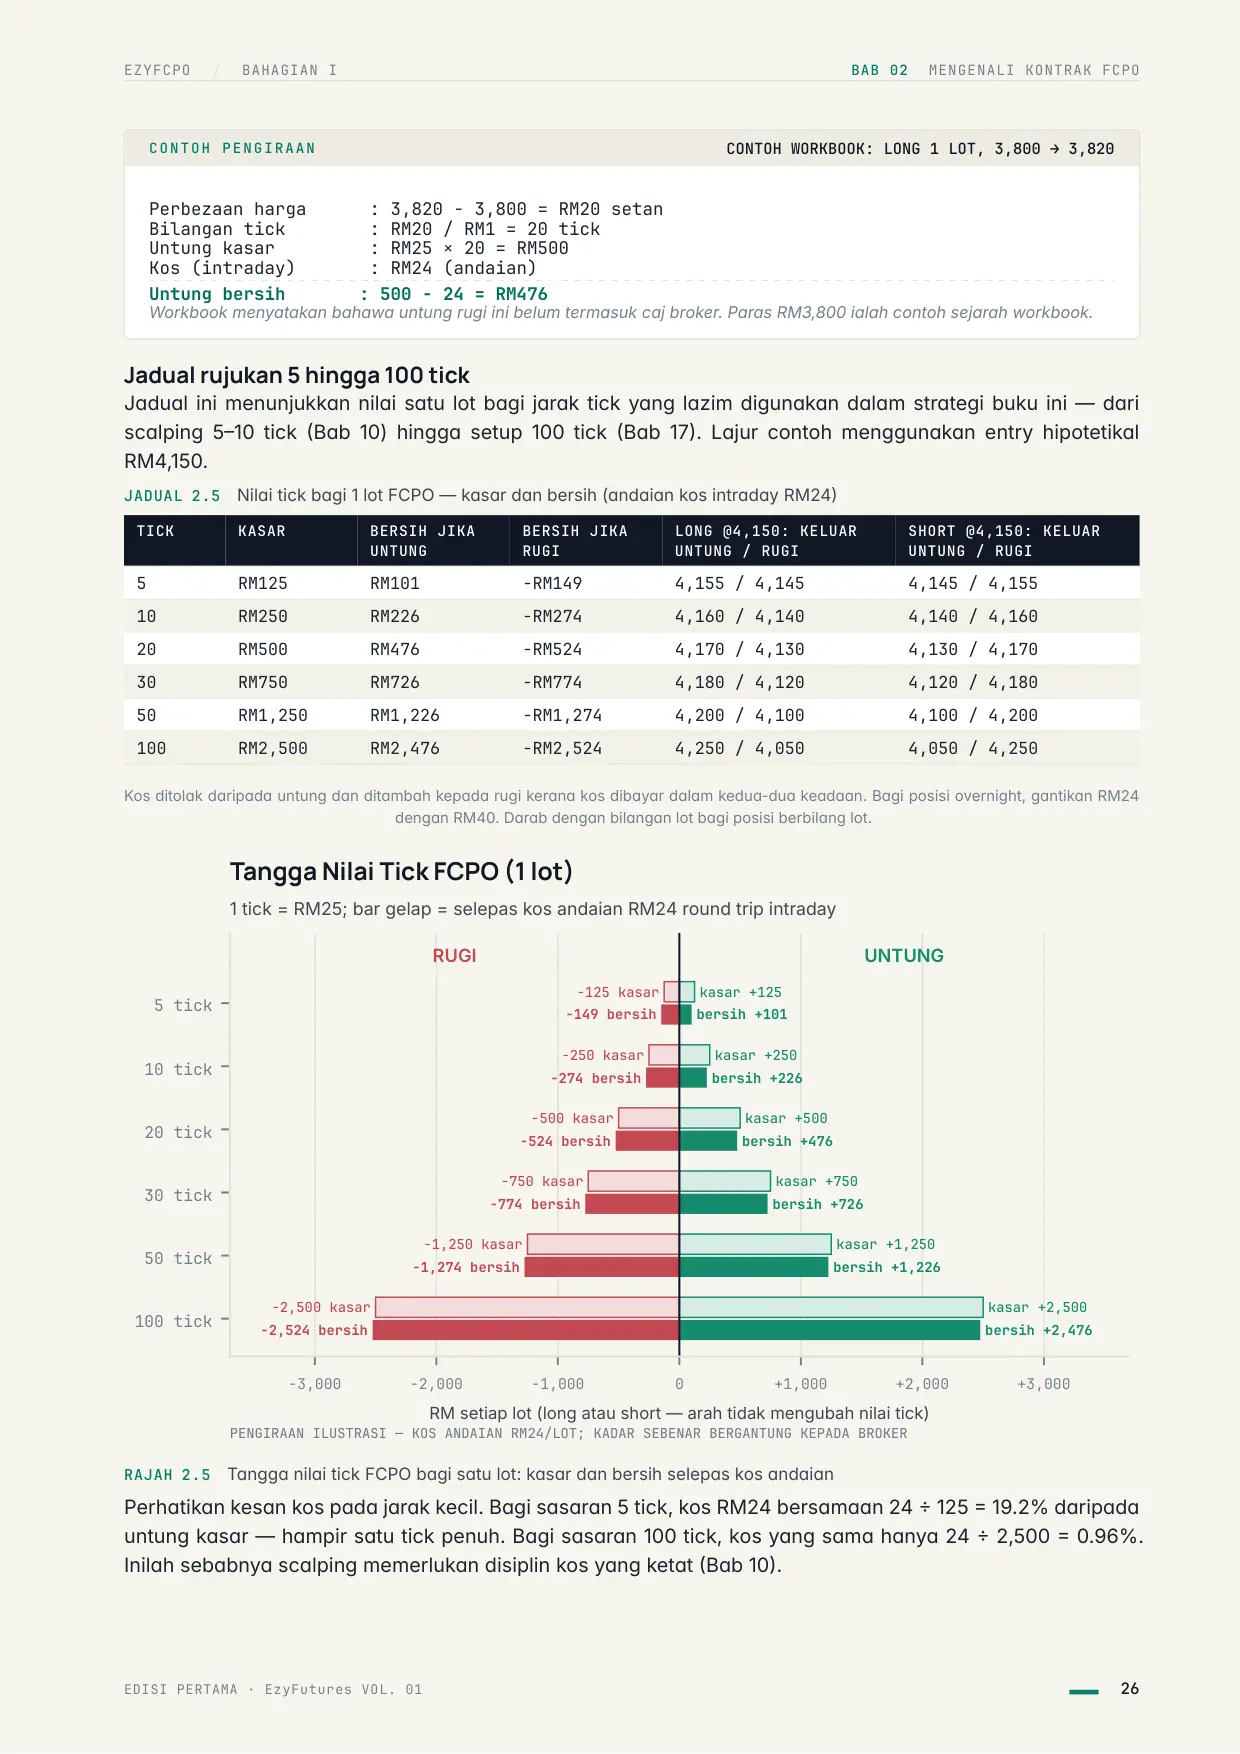
Halaman 35 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO CONTOH PENGIRAAN CONTOH WORKBOOK: LONG 1 LOT, 3,800 → 3,820 Perbezaan harga : 3,820 − 3,800 = RM20 setan Bilangan tick : RM20 / RM1 = 20 tick Untung kasar : RM25 × 20 = RM500 Kos (intraday) : RM24 (andaian) Untung bersih : 500 − 24 = RM476 Workbook menyatakan bahawa untung rugi ini belum termasuk caj broker. Paras RM3,800 ialah contoh sejarah workbook. Jadual rujukan 5 hingga 100 tick Jadual ini menunjukkan nilai satu lot bagi jarak tick yang lazim digunakan dalam strategi buku ini — dari scalping 5–10 tick (Bab 10) hingga setup 100 tick (Bab 17). Lajur contoh menggunakan entry hipotetikal RM4,150. JADUAL 2.5 Nilai tick bagi 1 lot FCPO — kasar dan bersih (andaian kos intraday RM24) TICK KASAR BERSIH JIKA UNTUNG BERSIH JIKA RUGI LONG @4,150: KELUAR UNTUNG / RUGI SHORT @4,150: KELUAR UNTUNG / RUGI 5 RM125 RM101 −RM149 4,155 / 4,145 4,145 / 4,155 10 RM250 RM226 −RM274 4,160 / 4,140 4,140 / 4,160 20 RM500 RM476 −RM524 4,170 / 4,130 4,130 / 4,170 30 RM750 RM726 −RM774 4,180 / 4,120 4,120 / 4,180 50 RM1,250 RM1,226 −RM1,274 4,200 / 4,100 4,100 / 4,200 100 RM2,500 RM2,476 −RM2,524 4,250 / 4,050 4,050 / 4,250 Kos ditolak daripada untung dan ditambah kepada rugi kerana kos dibayar dalam kedua-dua keadaan. Bagi posisi overnight, gantikan RM24 dengan RM40. Darab dengan bilangan lot bagi posisi berbilang lot. -3,000 -2,000 -1,000 0 +1,000 +2,000 +3,000 RM setiap lot (long atau short — arah tidak mengubah nilai tick) 5 tick 10 tick 20 tick 30 tick 50 tick 100 tick kasar +125 bersih +101 −125 kasar −149 bersih kasar +250 bersih +226 −250 kasar −274 bersih kasar +500 bersih +476 −500 kasar −524 bersih kasar +750 bersih +726 −750 kasar −774 bersih kasar +1,250 bersih +1,226 −1,250 kasar −1,274 bersih kasar +2,500 bersih +2,476 −2,500 kasar −2,524 bersih RUGI UNTUNG 1 tick = RM25; bar gelap = selepas kos andaian RM24 round trip intraday PENGIRAAN ILUSTRASI — KOS ANDAIAN RM24/LOT; KADAR SEBENAR BERGANTUNG KEPADA BROKER Tangga Nilai Tick FCPO (1 lot) RAJAH 2.5 Tangga nilai tick FCPO bagi satu lot: kasar dan bersih selepas kos andaian Perhatikan kesan kos pada jarak kecil. Bagi sasaran 5 tick, kos RM24 bersamaan 24 ÷ 125 = 19.2% daripada untung kasar — hampir satu tick penuh. Bagi sasaran 100 tick, kos yang sama hanya 24 ÷ 2,500 = 0.96%. Inilah sebabnya scalping memerlukan disiplin kos yang ketat (Bab 10). EDISI PERTAMA · EzyFutures VOL. 01 26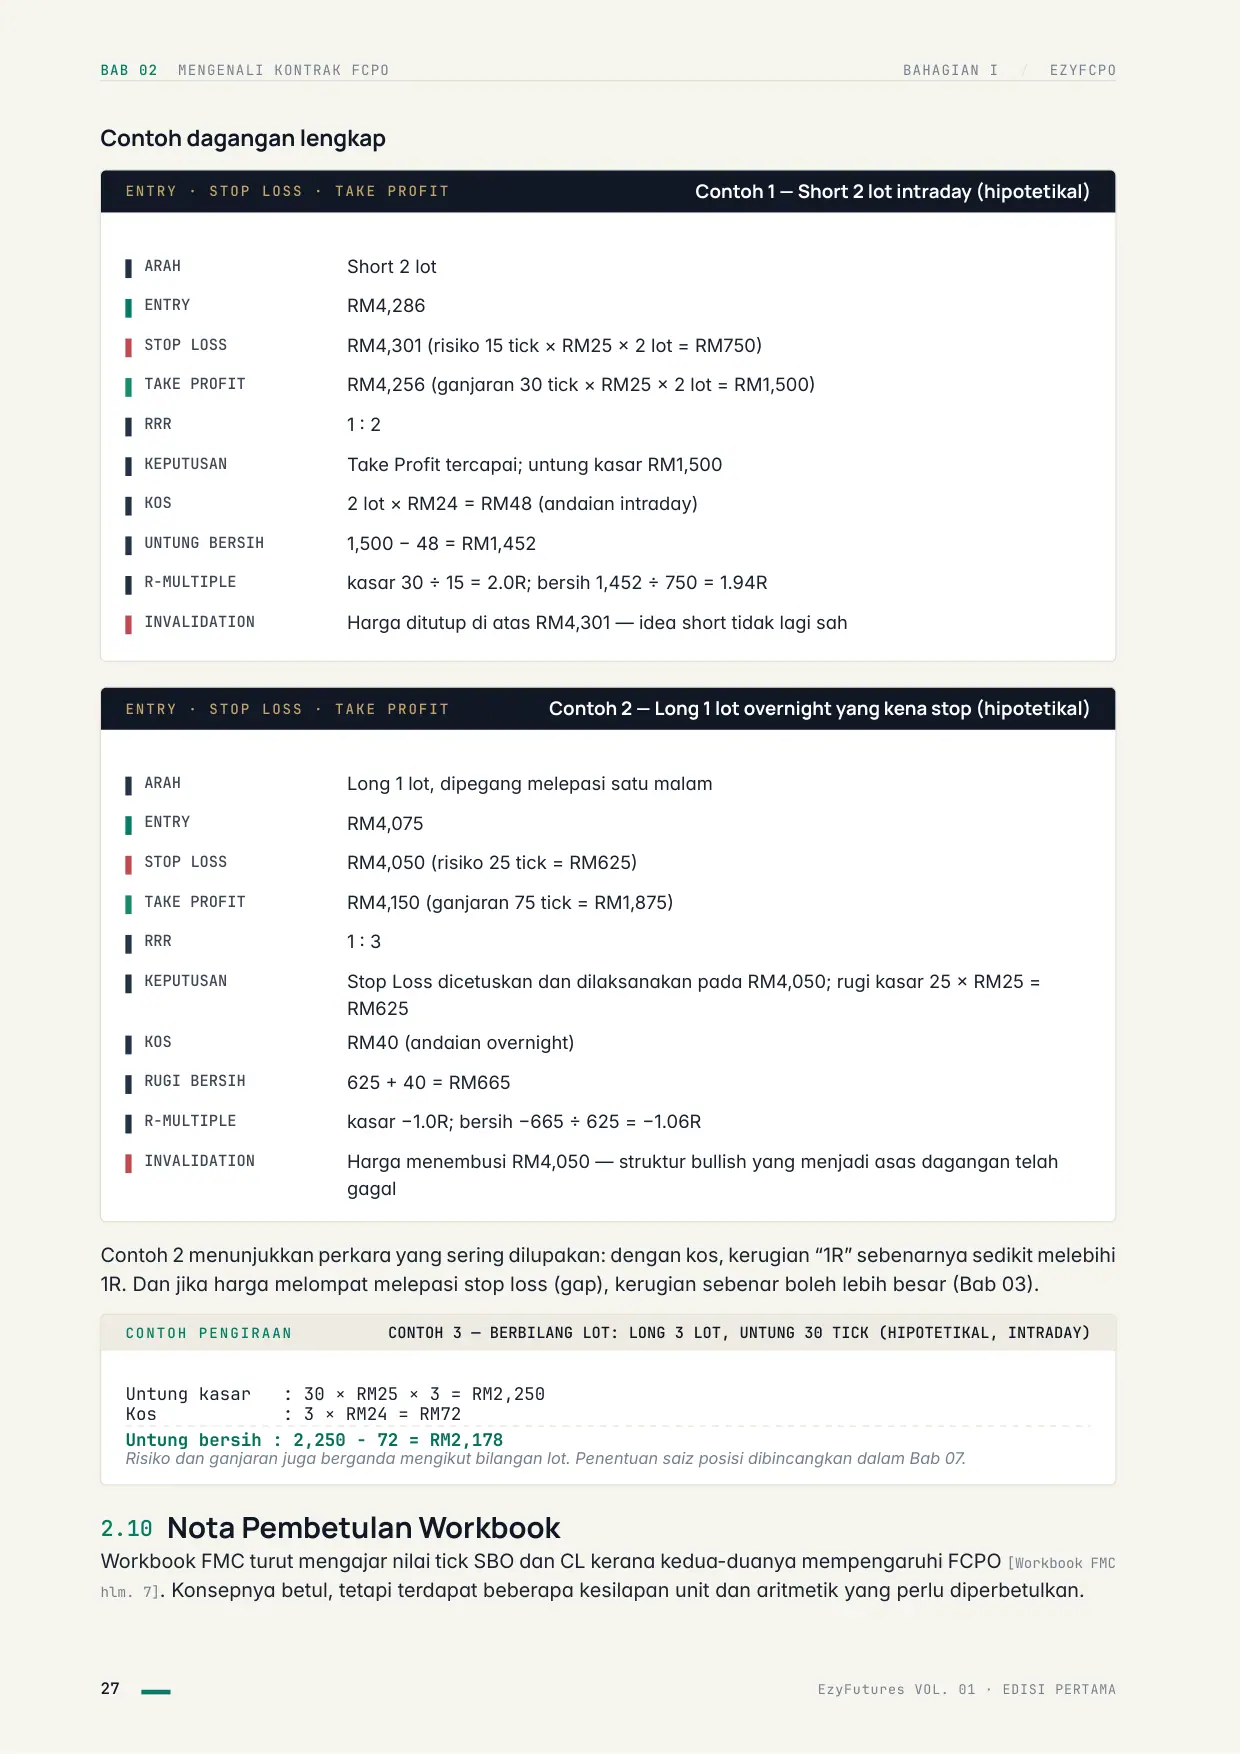
Halaman 36 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO Contoh dagangan lengkap ENTRY · STOP LOSS · TAKE PROFIT Contoh 1 — Short 2 lot intraday (hipotetikal) ARAH Short 2 lot ENTRY RM4,286 STOP LOSS RM4,301 (risiko 15 tick × RM25 × 2 lot = RM750) TAKE PROFIT RM4,256 (ganjaran 30 tick × RM25 × 2 lot = RM1,500) RRR 1 : 2 KEPUTUSAN Take Profit tercapai; untung kasar RM1,500 KOS 2 lot × RM24 = RM48 (andaian intraday) UNTUNG BERSIH 1,500 − 48 = RM1,452 R-MULTIPLE kasar 30 ÷ 15 = 2.0R; bersih 1,452 ÷ 750 = 1.94R INVALIDATION Harga ditutup di atas RM4,301 — idea short tidak lagi sah ENTRY · STOP LOSS · TAKE PROFIT Contoh 2 — Long 1 lot overnight yang kena stop (hipotetikal) ARAH Long 1 lot, dipegang melepasi satu malam ENTRY RM4,075 STOP LOSS RM4,050 (risiko 25 tick = RM625) TAKE PROFIT RM4,150 (ganjaran 75 tick = RM1,875) RRR 1 : 3 KEPUTUSAN Stop Loss dicetuskan dan dilaksanakan pada RM4,050; rugi kasar 25 × RM25 = RM625 KOS RM40 (andaian overnight) RUGI BERSIH 625 + 40 = RM665 R-MULTIPLE kasar −1.0R; bersih −665 ÷ 625 = −1.06R INVALIDATION Harga menembusi RM4,050 — struktur bullish yang menjadi asas dagangan telah gagal Contoh 2 menunjukkan perkara yang sering dilupakan: dengan kos, kerugian “1R” sebenarnya sedikit melebihi 1R. Dan jika harga melompat melepasi stop loss (gap), kerugian sebenar boleh lebih besar (Bab 03). CONTOH PENGIRAAN CONTOH 3 — BERBILANG LOT: LONG 3 LOT, UNTUNG 30 TICK (HIPOTETIKAL, INTRADAY) Untung kasar : 30 × RM25 × 3 = RM2,250 Kos : 3 × RM24 = RM72 Untung bersih : 2,250 − 72 = RM2,178 Risiko dan ganjaran juga berganda mengikut bilangan lot. Penentuan saiz posisi dibincangkan dalam Bab 07. 2.10 Nota Pembetulan Workbook Workbook FMC turut mengajar nilai tick SBO dan CL kerana kedua-duanya mempengaruhi FCPO [Workbook FMC hlm. 7]. Konsepnya betul, tetapi terdapat beberapa kesilapan unit dan aritmetik yang perlu diperbetulkan. 27 EzyFutures VOL. 01 · EDISI PERTAMA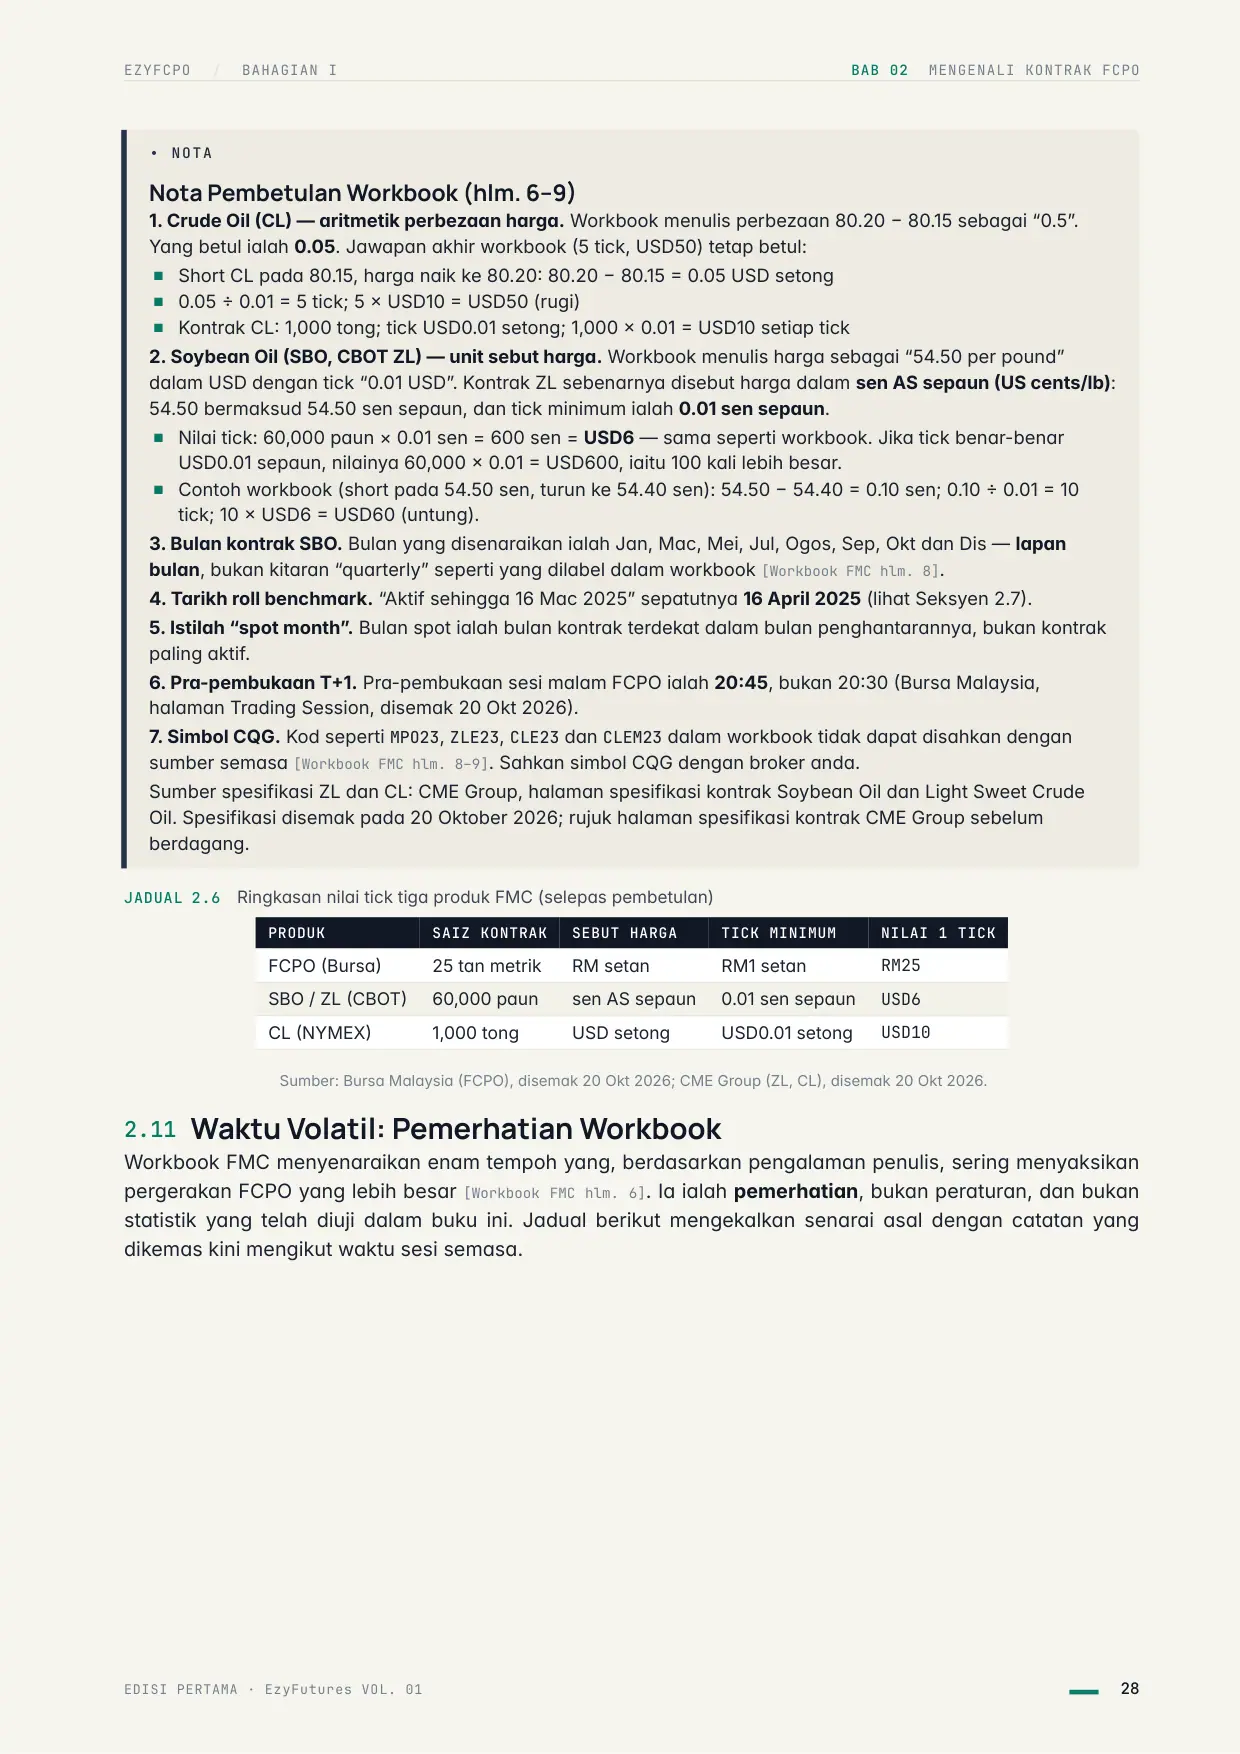
Halaman 37 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO • NOTA Nota Pembetulan Workbook (hlm. 6–9) 1. Crude Oil (CL) — aritmetik perbezaan harga. Workbook menulis perbezaan 80.20 − 80.15 sebagai “0.5”. Yang betul ialah 0.05. Jawapan akhir workbook (5 tick, USD50) tetap betul: ■Short CL pada 80.15, harga naik ke 80.20: 80.20 − 80.15 = 0.05 USD setong ■0.05 ÷ 0.01 = 5 tick; 5 × USD10 = USD50 (rugi) ■Kontrak CL: 1,000 tong; tick USD0.01 setong; 1,000 × 0.01 = USD10 setiap tick 2. Soybean Oil (SBO, CBOT ZL) — unit sebut harga. Workbook menulis harga sebagai “54.50 per pound” dalam USD dengan tick “0.01 USD”. Kontrak ZL sebenarnya disebut harga dalam sen AS sepaun (US cents/lb): 54.50 bermaksud 54.50 sen sepaun, dan tick minimum ialah 0.01 sen sepaun. ■Nilai tick: 60,000 paun × 0.01 sen = 600 sen = USD6 — sama seperti workbook. Jika tick benar-benar USD0.01 sepaun, nilainya 60,000 × 0.01 = USD600, iaitu 100 kali lebih besar. ■Contoh workbook (short pada 54.50 sen, turun ke 54.40 sen): 54.50 − 54.40 = 0.10 sen; 0.10 ÷ 0.01 = 10 tick; 10 × USD6 = USD60 (untung). 3. Bulan kontrak SBO. Bulan yang disenaraikan ialah Jan, Mac, Mei, Jul, Ogos, Sep, Okt dan Dis — lapan bulan, bukan kitaran “quarterly” seperti yang dilabel dalam workbook [Workbook FMC hlm. 8]. 4. Tarikh roll benchmark. “Aktif sehingga 16 Mac 2025” sepatutnya 16 April 2025 (lihat Seksyen 2.7). 5. Istilah “spot month”. Bulan spot ialah bulan kontrak terdekat dalam bulan penghantarannya, bukan kontrak paling aktif. 6. Pra-pembukaan T+1. Pra-pembukaan sesi malam FCPO ialah 20:45, bukan 20:30 (Bursa Malaysia, halaman Trading Session, disemak 20 Okt 2026). 7. Simbol CQG. Kod seperti MPO23, ZLE23, CLE23 dan CLEM23 dalam workbook tidak dapat disahkan dengan sumber semasa [Workbook FMC hlm. 8–9]. Sahkan simbol CQG dengan broker anda. Sumber spesifikasi ZL dan CL: CME Group, halaman spesifikasi kontrak Soybean Oil dan Light Sweet Crude Oil. Spesifikasi disemak pada 20 Oktober 2026; rujuk halaman spesifikasi kontrak CME Group sebelum berdagang. JADUAL 2.6 Ringkasan nilai tick tiga produk FMC (selepas pembetulan) PRODUK SAIZ KONTRAK SEBUT HARGA TICK MINIMUM NILAI 1 TICK FCPO (Bursa) 25 tan metrik RM setan RM1 setan RM25 SBO / ZL (CBOT) 60,000 paun sen AS sepaun 0.01 sen sepaun USD6 CL (NYMEX) 1,000 tong USD setong USD0.01 setong USD10 Sumber: Bursa Malaysia (FCPO), disemak 20 Okt 2026; CME Group (ZL, CL), disemak 20 Okt 2026. 2.11 Waktu Volatil: Pemerhatian Workbook Workbook FMC menyenaraikan enam tempoh yang, berdasarkan pengalaman penulis, sering menyaksikan pergerakan FCPO yang lebih besar [Workbook FMC hlm. 6]. Ia ialah pemerhatian, bukan peraturan, dan bukan statistik yang telah diuji dalam buku ini. Jadual berikut mengekalkan senarai asal dengan catatan yang dikemas kini mengikut waktu sesi semasa. EDISI PERTAMA · EzyFutures VOL. 01 28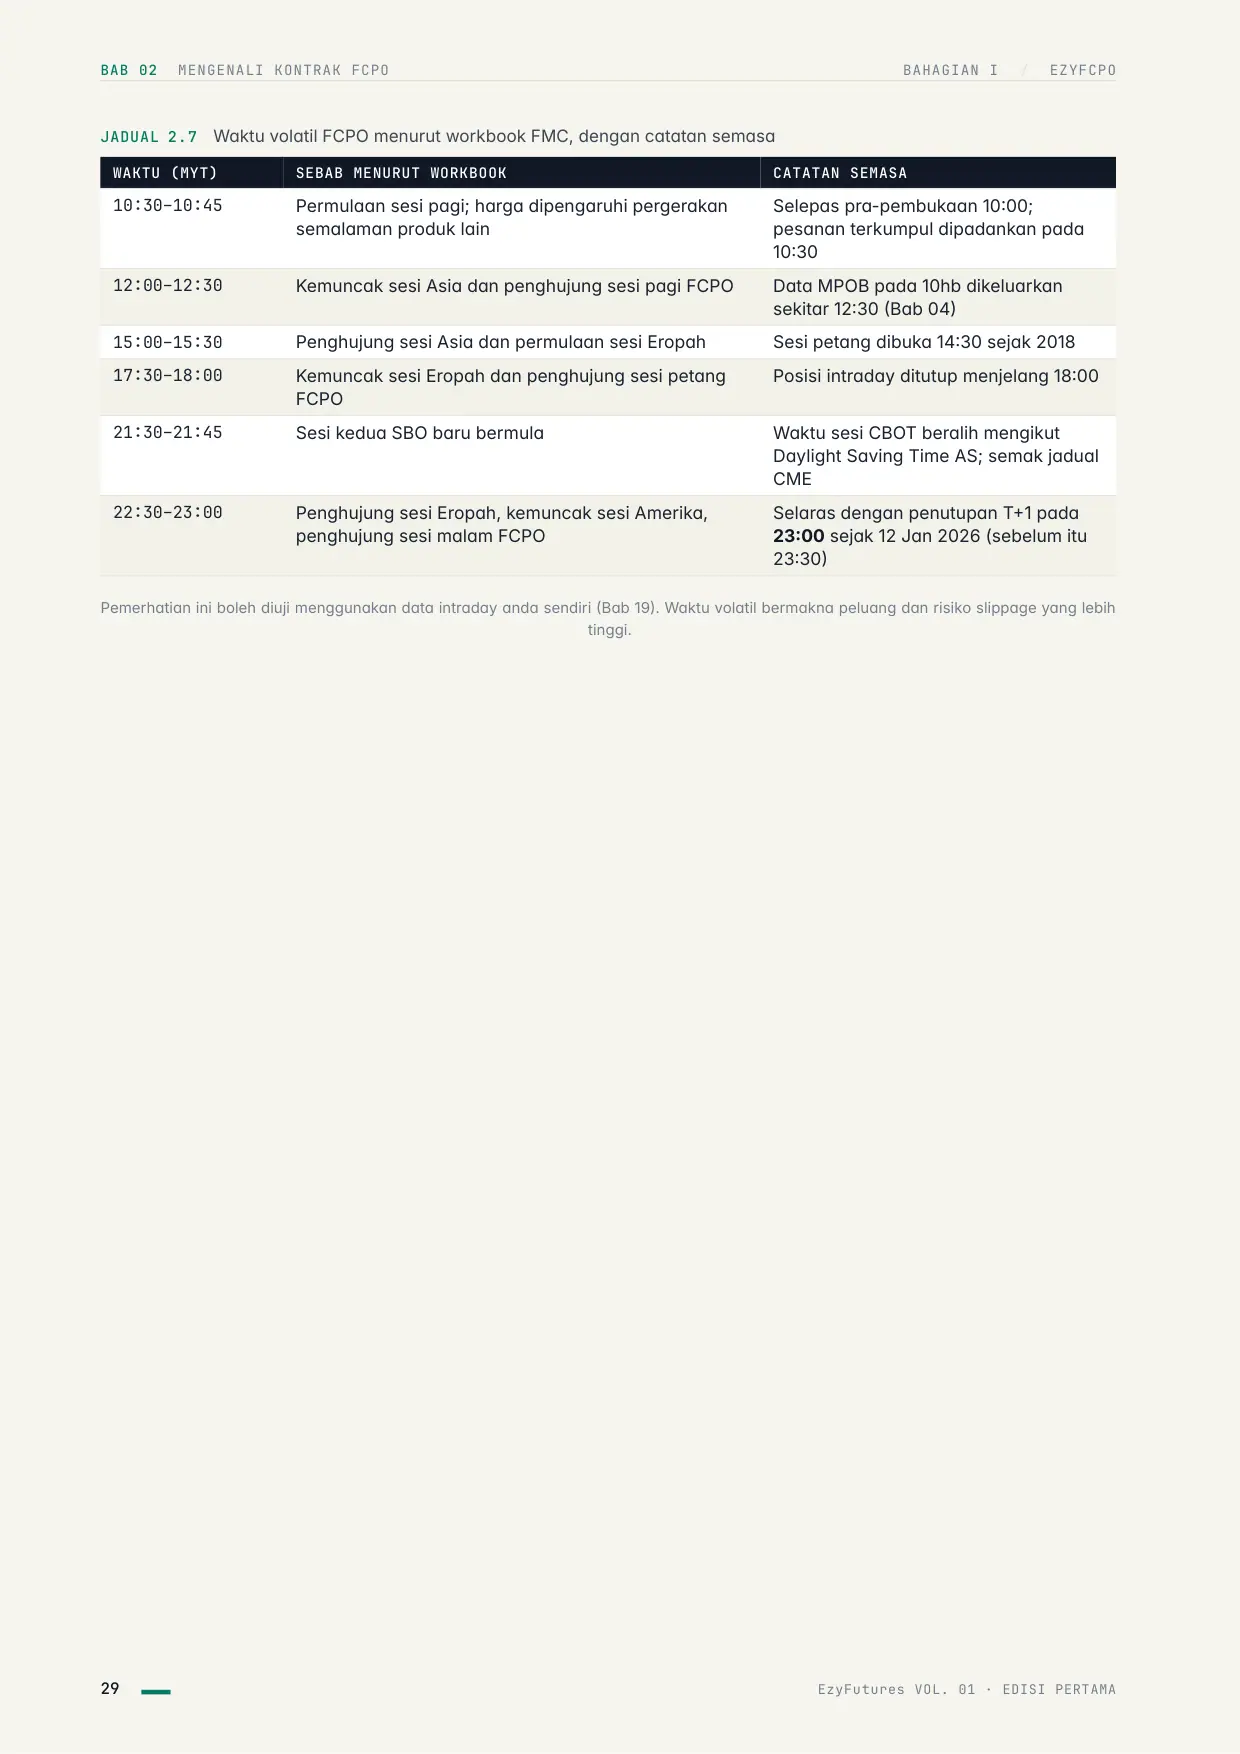
Halaman 38 BAB 02 MENGENALI KONTRAK FCPO BAHAGIAN I / EZYFCPO JADUAL 2.7 Waktu volatil FCPO menurut workbook FMC, dengan catatan semasa WAKTU (MYT) SEBAB MENURUT WORKBOOK CATATAN SEMASA 10:30–10:45 Permulaan sesi pagi; harga dipengaruhi pergerakan semalaman produk lain Selepas pra-pembukaan 10:00; pesanan terkumpul dipadankan pada 10:30 12:00–12:30 Kemuncak sesi Asia dan penghujung sesi pagi FCPO Data MPOB pada 10hb dikeluarkan sekitar 12:30 (Bab 04) 15:00–15:30 Penghujung sesi Asia dan permulaan sesi Eropah Sesi petang dibuka 14:30 sejak 2018 17:30–18:00 Kemuncak sesi Eropah dan penghujung sesi petang FCPO Posisi intraday ditutup menjelang 18:00 21:30–21:45 Sesi kedua SBO baru bermula Waktu sesi CBOT beralih mengikut Daylight Saving Time AS; semak jadual CME 22:30–23:00 Penghujung sesi Eropah, kemuncak sesi Amerika, penghujung sesi malam FCPO Selaras dengan penutupan T+1 pada 23:00 sejak 12 Jan 2026 (sebelum itu 23:30) Pemerhatian ini boleh diuji menggunakan data intraday anda sendiri (Bab 19). Waktu volatil bermakna peluang dan risiko slippage yang lebih tinggi. 29 EzyFutures VOL. 01 · EDISI PERTAMA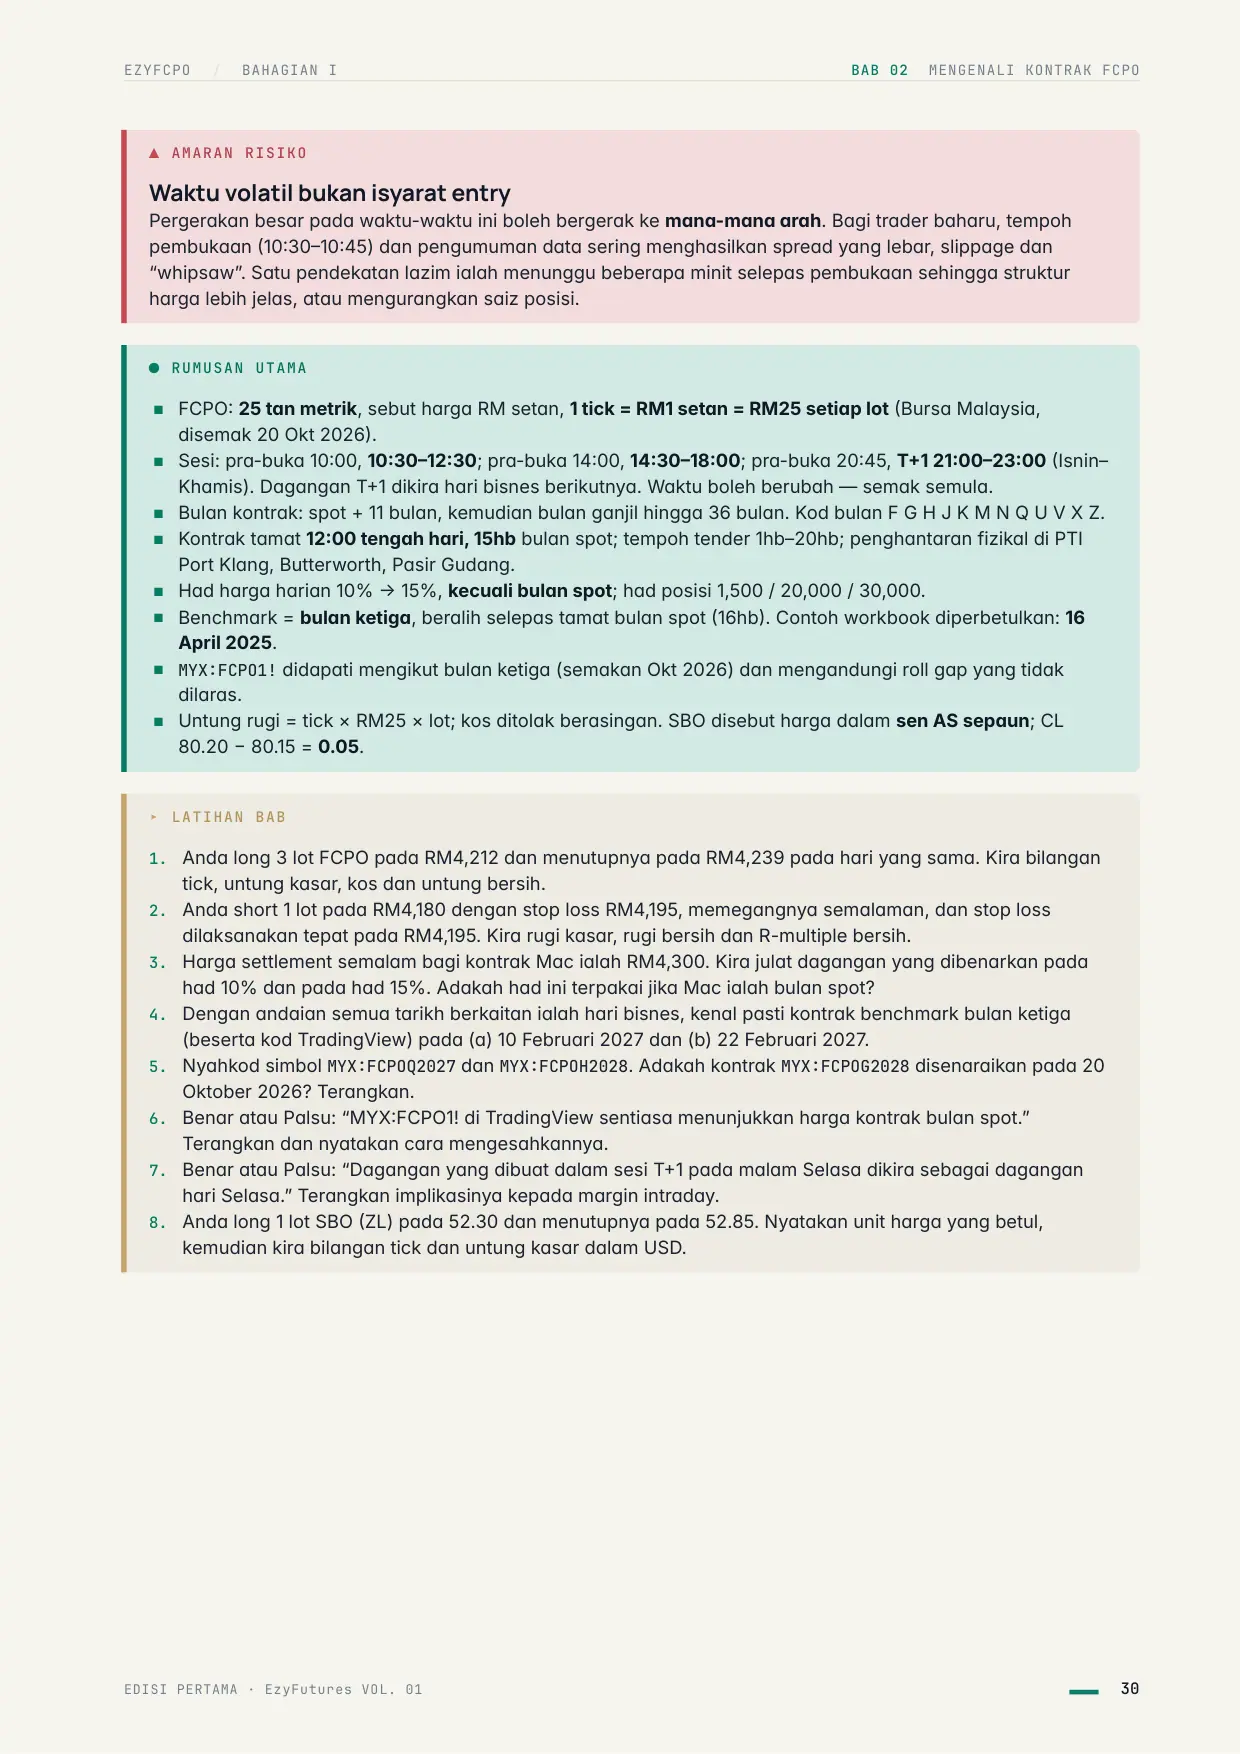
Halaman 39 EZYFCPO / BAHAGIAN I BAB 02 MENGENALI KONTRAK FCPO ▲ AMARAN RISIKO Waktu volatil bukan isyarat entry Pergerakan besar pada waktu-waktu ini boleh bergerak ke mana-mana arah. Bagi trader baharu, tempoh pembukaan (10:30–10:45) dan pengumuman data sering menghasilkan spread yang lebar, slippage dan “whipsaw”. Satu pendekatan lazim ialah menunggu beberapa minit selepas pembukaan sehingga struktur harga lebih jelas, atau mengurangkan saiz posisi. ● RUMUSAN UTAMA ■FCPO: 25 tan metrik, sebut harga RM setan, 1 tick = RM1 setan = RM25 setiap lot (Bursa Malaysia, disemak 20 Okt 2026). ■Sesi: pra-buka 10:00, 10:30–12:30; pra-buka 14:00, 14:30–18:00; pra-buka 20:45, T+1 21:00–23:00 (Isnin– Khamis). Dagangan T+1 dikira hari bisnes berikutnya. Waktu boleh berubah — semak semula. ■Bulan kontrak: spot + 11 bulan, kemudian bulan ganjil hingga 36 bulan. Kod bulan F G H J K M N Q U V X Z. ■Kontrak tamat 12:00 tengah hari, 15hb bulan spot; tempoh tender 1hb–20hb; penghantaran fizikal di PTI Port Klang, Butterworth, Pasir Gudang. ■Had harga harian 10% → 15%, kecuali bulan spot; had posisi 1,500 / 20,000 / 30,000. ■Benchmark = bulan ketiga, beralih selepas tamat bulan spot (16hb). Contoh workbook diperbetulkan: 16 April 2025. ■ MYX:FCPO1! didapati mengikut bulan ketiga (semakan Okt 2026) dan mengandungi roll gap yang tidak dilaras. ■Untung rugi = tick × RM25 × lot; kos ditolak berasingan. SBO disebut harga dalam sen AS sepaun; CL 80.20 − 80.15 = 0.05. ▸ LATIHAN BAB 1. Anda long 3 lot FCPO pada RM4,212 dan menutupnya pada RM4,239 pada hari yang sama. Kira bilangan tick, untung kasar, kos dan untung bersih. 2. Anda short 1 lot pada RM4,180 dengan stop loss RM4,195, memegangnya semalaman, dan stop loss dilaksanakan tepat pada RM4,195. Kira rugi kasar, rugi bersih dan R-multiple bersih. 3. Harga settlement semalam bagi kontrak Mac ialah RM4,300. Kira julat dagangan yang dibenarkan pada had 10% dan pada had 15%. Adakah had ini terpakai jika Mac ialah bulan spot? 4. Dengan andaian semua tarikh berkaitan ialah hari bisnes, kenal pasti kontrak benchmark bulan ketiga (beserta kod TradingView) pada (a) 10 Februari 2027 dan (b) 22 Februari 2027. 5. Nyahkod simbol MYX:FCPOQ2027 dan MYX:FCPOH2028. Adakah kontrak MYX:FCPOG2028 disenaraikan pada 20 Oktober 2026? Terangkan. 6. Benar atau Palsu: “MYX:FCPO1! di TradingView sentiasa menunjukkan harga kontrak bulan spot.” Terangkan dan nyatakan cara mengesahkannya. 7. Benar atau Palsu: “Dagangan yang dibuat dalam sesi T+1 pada malam Selasa dikira sebagai dagangan hari Selasa.” Terangkan implikasinya kepada margin intraday. 8. Anda long 1 lot SBO (ZL) pada 52.30 dan menutupnya pada 52.85. Nyatakan unit harga yang betul, kemudian kira bilangan tick dan untung kasar dalam USD. EDISI PERTAMA · EzyFutures VOL. 01 30
Bab 3 dan seterusnya ada dalam ebook penuh — 291 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku