
ezyGC
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 14 daripada 350 halaman.
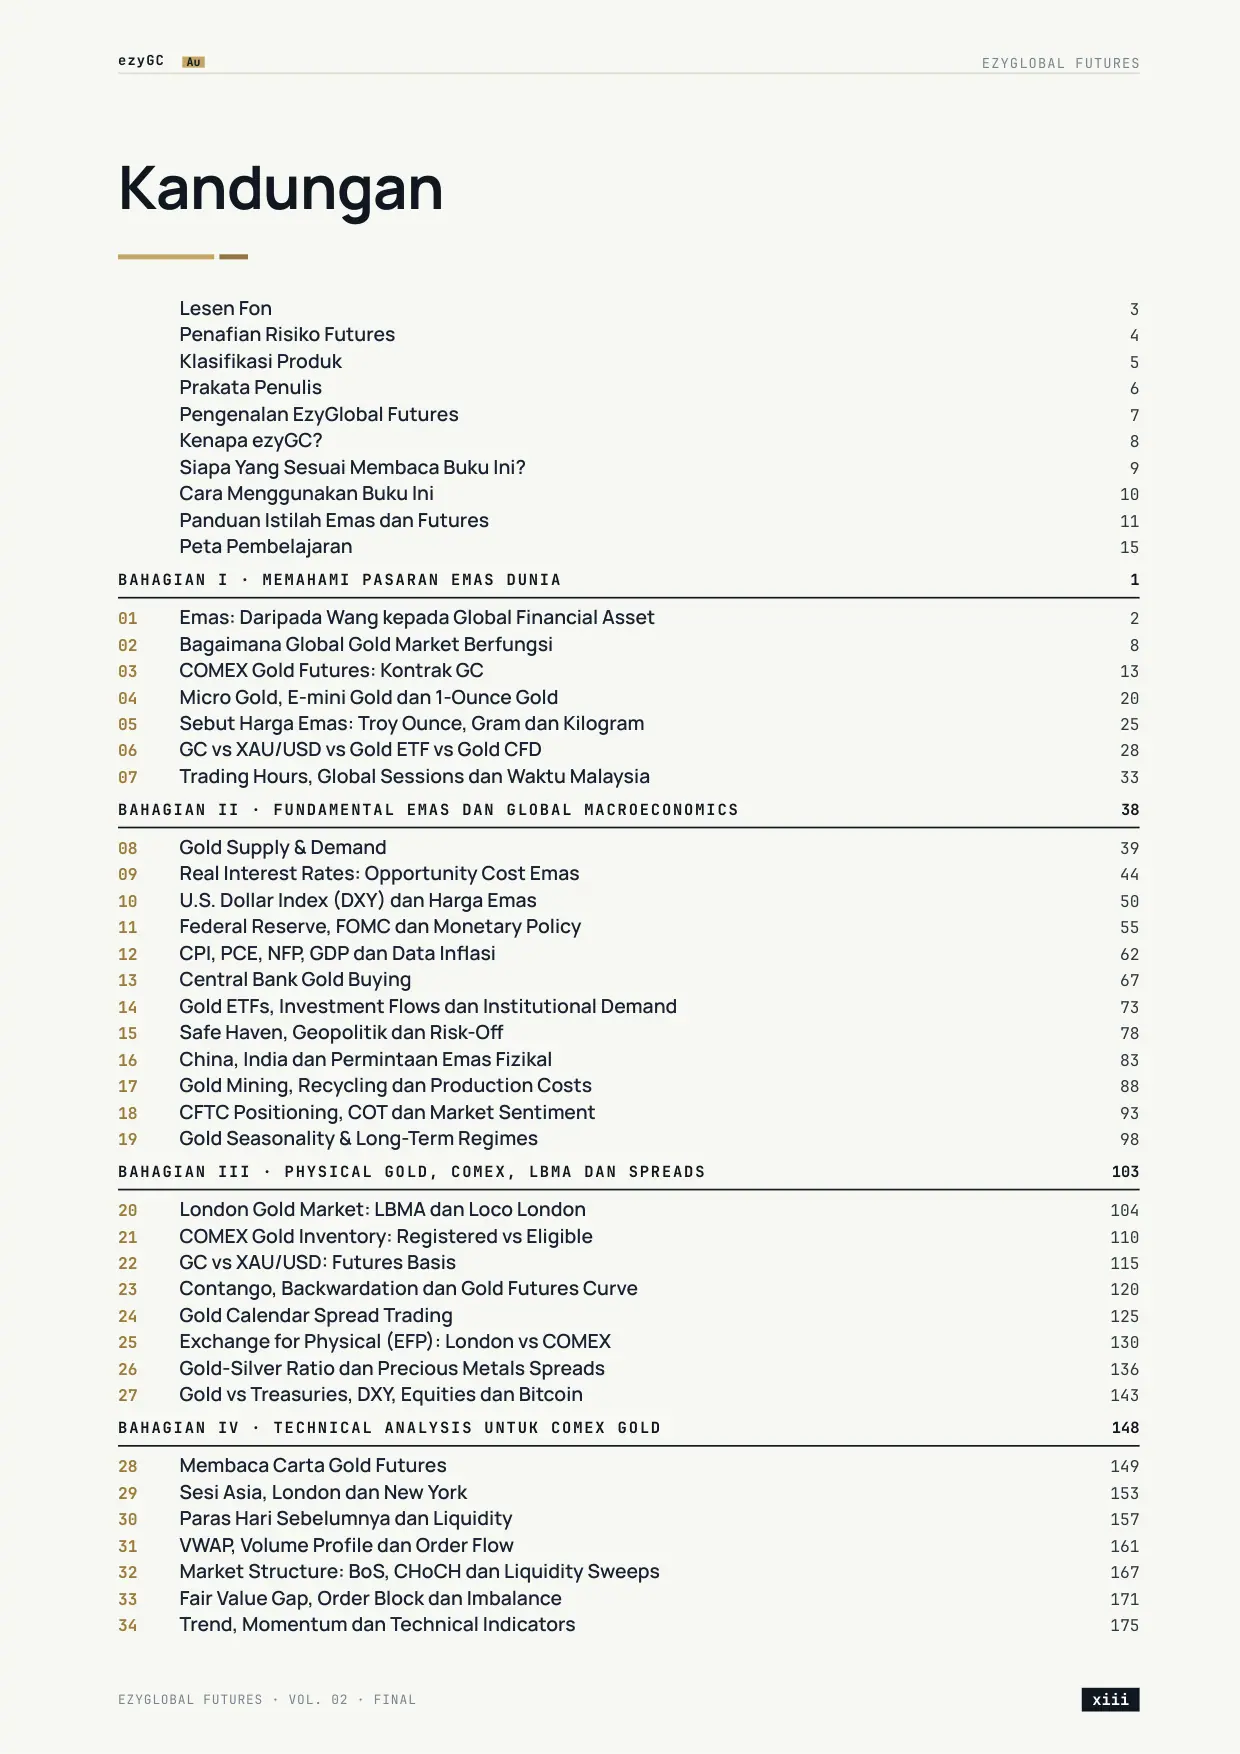
KandunganHalaman 13 ezyGC Au EZYGLOBAL FUTURES Kandungan Lesen Fon 3 Penafian Risiko Futures 4 Klasifikasi Produk 5 Prakata Penulis 6 Pengenalan EzyGlobal Futures 7 Kenapa ezyGC? 8 Siapa Yang Sesuai Membaca Buku Ini? 9 Cara Menggunakan Buku Ini 10 Panduan Istilah Emas dan Futures 11 Peta Pembelajaran 15 BAHAGIAN I · MEMAHAMI PASARAN EMAS DUNIA 1 01 Emas: Daripada Wang kepada Global Financial Asset 2 02 Bagaimana Global Gold Market Berfungsi 8 03 COMEX Gold Futures: Kontrak GC 13 04 Micro Gold, E-mini Gold dan 1-Ounce Gold 20 05 Sebut Harga Emas: Troy Ounce, Gram dan Kilogram 25 06 GC vs XAU/USD vs Gold ETF vs Gold CFD 28 07 Trading Hours, Global Sessions dan Waktu Malaysia 33 BAHAGIAN II · FUNDAMENTAL EMAS DAN GLOBAL MACROECONOMICS 38 08 Gold Supply & Demand 39 09 Real Interest Rates: Opportunity Cost Emas 44 10 U.S. Dollar Index (DXY) dan Harga Emas 50 11 Federal Reserve, FOMC dan Monetary Policy 55 12 CPI, PCE, NFP, GDP dan Data Inflasi 62 13 Central Bank Gold Buying 67 14 Gold ETFs, Investment Flows dan Institutional Demand 73 15 Safe Haven, Geopolitik dan Risk-Off 78 16 China, India dan Permintaan Emas Fizikal 83 17 Gold Mining, Recycling dan Production Costs 88 18 CFTC Positioning, COT dan Market Sentiment 93 19 Gold Seasonality & Long-Term Regimes 98 BAHAGIAN III · PHYSICAL GOLD, COMEX, LBMA DAN SPREADS 103 20 London Gold Market: LBMA dan Loco London 104 21 COMEX Gold Inventory: Registered vs Eligible 110 22 GC vs XAU/USD: Futures Basis 115 23 Contango, Backwardation dan Gold Futures Curve 120 24 Gold Calendar Spread Trading 125 25 Exchange for Physical (EFP): London vs COMEX 130 26 Gold-Silver Ratio dan Precious Metals Spreads 136 27 Gold vs Treasuries, DXY, Equities dan Bitcoin 143 BAHAGIAN IV · TECHNICAL ANALYSIS UNTUK COMEX GOLD 148 28 Membaca Carta Gold Futures 149 29 Sesi Asia, London dan New York 153 30 Paras Hari Sebelumnya dan Liquidity 157 31 VWAP, Volume Profile dan Order Flow 161 32 Market Structure: BoS, CHoCH dan Liquidity Sweeps 167 33 Fair Value Gap, Order Block dan Imbalance 171 34 Trend, Momentum dan Technical Indicators 175 EZYGLOBAL FUTURES · VOL. 02 · FINAL xiii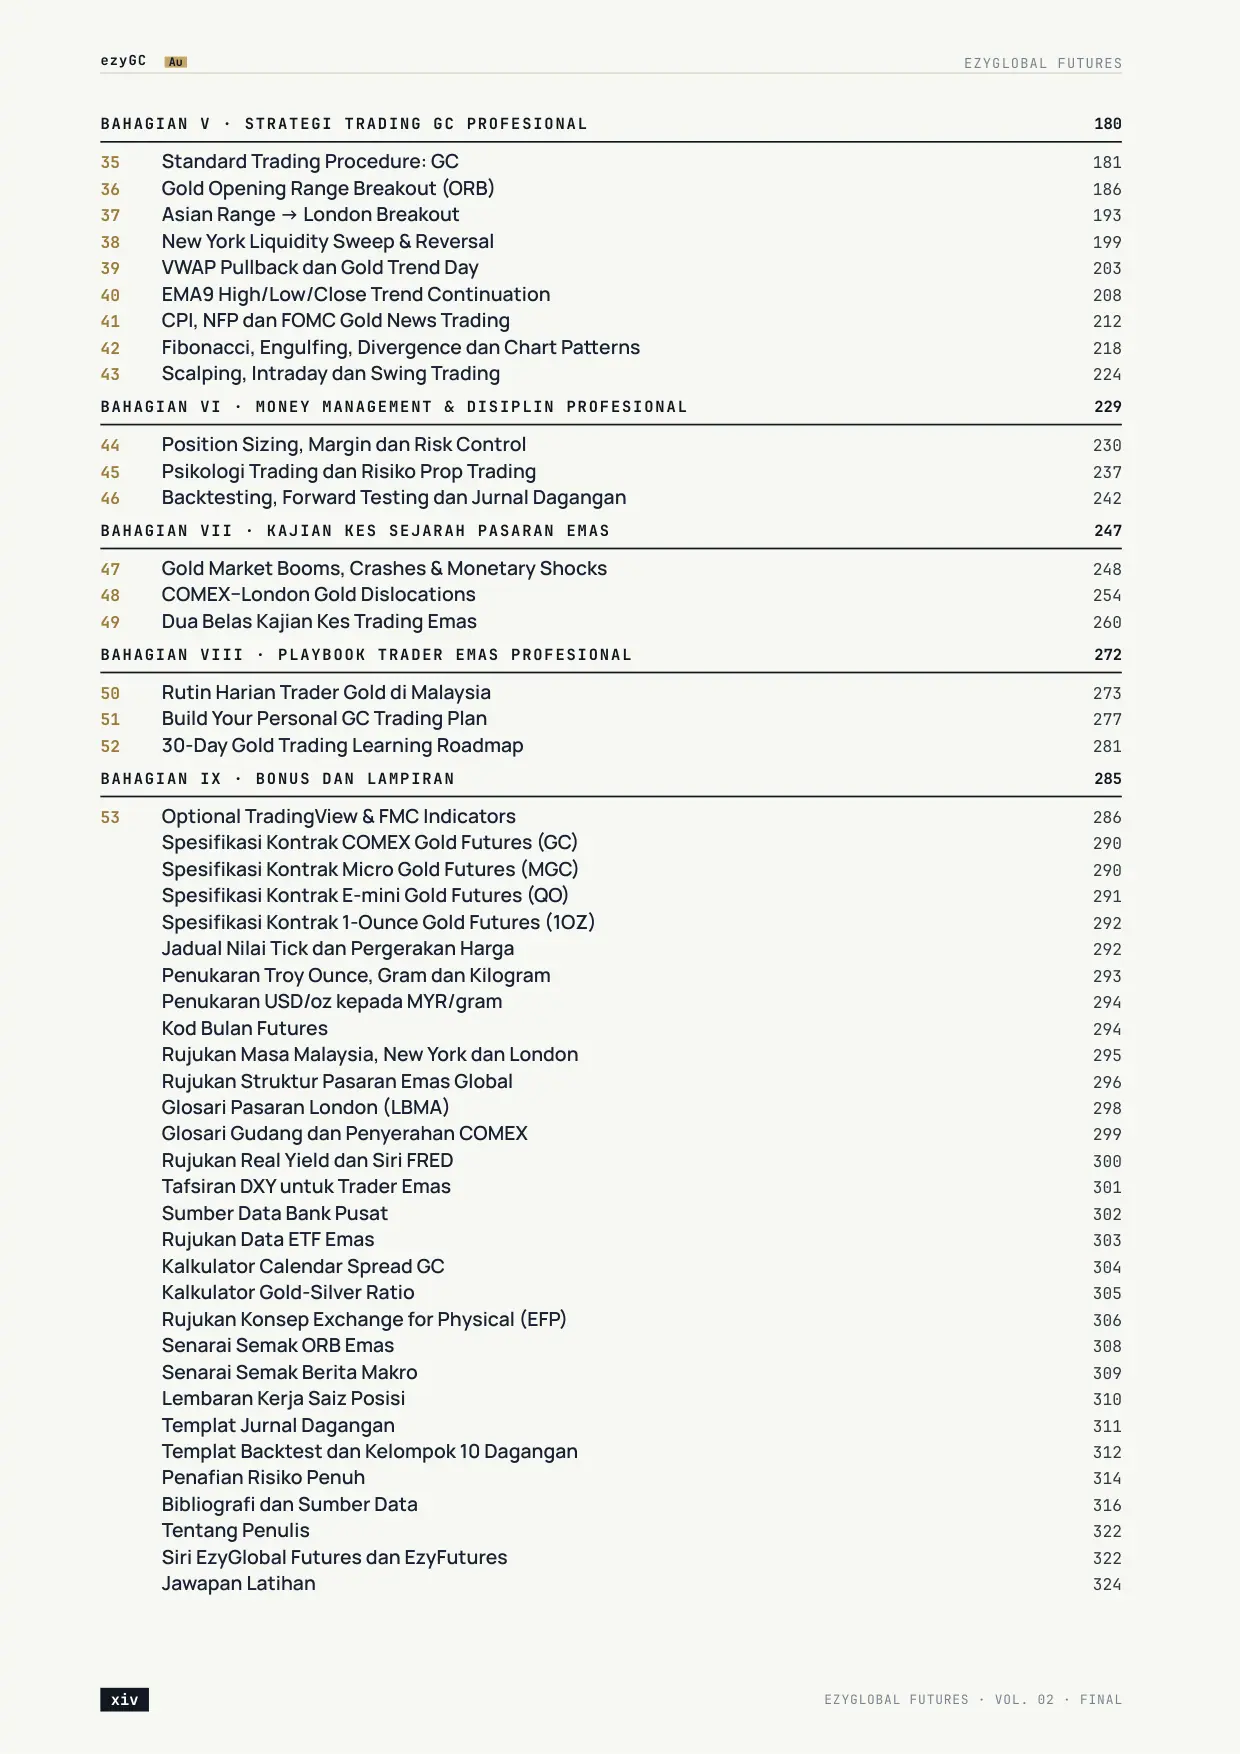
Halaman 14 ezyGC Au EZYGLOBAL FUTURES BAHAGIAN V · STRATEGI TRADING GC PROFESIONAL 180 35 Standard Trading Procedure: GC 181 36 Gold Opening Range Breakout (ORB) 186 37 Asian Range → London Breakout 193 38 New York Liquidity Sweep & Reversal 199 39 VWAP Pullback dan Gold Trend Day 203 40 EMA9 High/Low/Close Trend Continuation 208 41 CPI, NFP dan FOMC Gold News Trading 212 42 Fibonacci, Engulfing, Divergence dan Chart Patterns 218 43 Scalping, Intraday dan Swing Trading 224 BAHAGIAN VI · MONEY MANAGEMENT & DISIPLIN PROFESIONAL 229 44 Position Sizing, Margin dan Risk Control 230 45 Psikologi Trading dan Risiko Prop Trading 237 46 Backtesting, Forward Testing dan Jurnal Dagangan 242 BAHAGIAN VII · KAJIAN KES SEJARAH PASARAN EMAS 247 47 Gold Market Booms, Crashes & Monetary Shocks 248 48 COMEX–London Gold Dislocations 254 49 Dua Belas Kajian Kes Trading Emas 260 BAHAGIAN VIII · PLAYBOOK TRADER EMAS PROFESIONAL 272 50 Rutin Harian Trader Gold di Malaysia 273 51 Build Your Personal GC Trading Plan 277 52 30-Day Gold Trading Learning Roadmap 281 BAHAGIAN IX · BONUS DAN LAMPIRAN 285 53 Optional TradingView & FMC Indicators 286 Spesifikasi Kontrak COMEX Gold Futures (GC) 290 Spesifikasi Kontrak Micro Gold Futures (MGC) 290 Spesifikasi Kontrak E-mini Gold Futures (QO) 291 Spesifikasi Kontrak 1-Ounce Gold Futures (1OZ) 292 Jadual Nilai Tick dan Pergerakan Harga 292 Penukaran Troy Ounce, Gram dan Kilogram 293 Penukaran USD/oz kepada MYR/gram 294 Kod Bulan Futures 294 Rujukan Masa Malaysia, New York dan London 295 Rujukan Struktur Pasaran Emas Global 296 Glosari Pasaran London (LBMA) 298 Glosari Gudang dan Penyerahan COMEX 299 Rujukan Real Yield dan Siri FRED 300 Tafsiran DXY untuk Trader Emas 301 Sumber Data Bank Pusat 302 Rujukan Data ETF Emas 303 Kalkulator Calendar Spread GC 304 Kalkulator Gold-Silver Ratio 305 Rujukan Konsep Exchange for Physical (EFP) 306 Senarai Semak ORB Emas 308 Senarai Semak Berita Makro 309 Lembaran Kerja Saiz Posisi 310 Templat Jurnal Dagangan 311 Templat Backtest dan Kelompok 10 Dagangan 312 Penafian Risiko Penuh 314 Bibliografi dan Sumber Data 316 Tentang Penulis 322 Siri EzyGlobal Futures dan EzyFutures 322 Jawapan Latihan 324 xiv EZYGLOBAL FUTURES · VOL. 02 · FINAL
Halaman 16 I BAHAGIAN I Memahami Pasaran Emas Dunia Sebelum strategi, fahami apa sebenarnya yang anda dagangkan: sejarah emas sebagai wang, struktur pasaran global, kontrak GC, MGC, QO dan 1OZ, unit sebut harga, perbezaan GC dengan XAU/USD, serta waktu dagangan dari sudut Malaysia. KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYGC “Saya faham bagaimana COMEX Gold Futures dan pasaran emas global beroperasi.” BAB 01 Emas: Daripada Wang kepada Global Financial Asset BAB 02 Bagaimana Global Gold Market Berfungsi BAB 03 COMEX Gold Futures: Kontrak GC BAB 04 Micro Gold, E-mini Gold dan 1-Ounce Gold BAB 05 Sebut Harga Emas: Troy Ounce, Gram dan Kilogram BAB 06 GC vs XAU/USD vs Gold ETF vs Gold CFD BAB 07 Trading Hours, Global Sessions dan Waktu Malaysia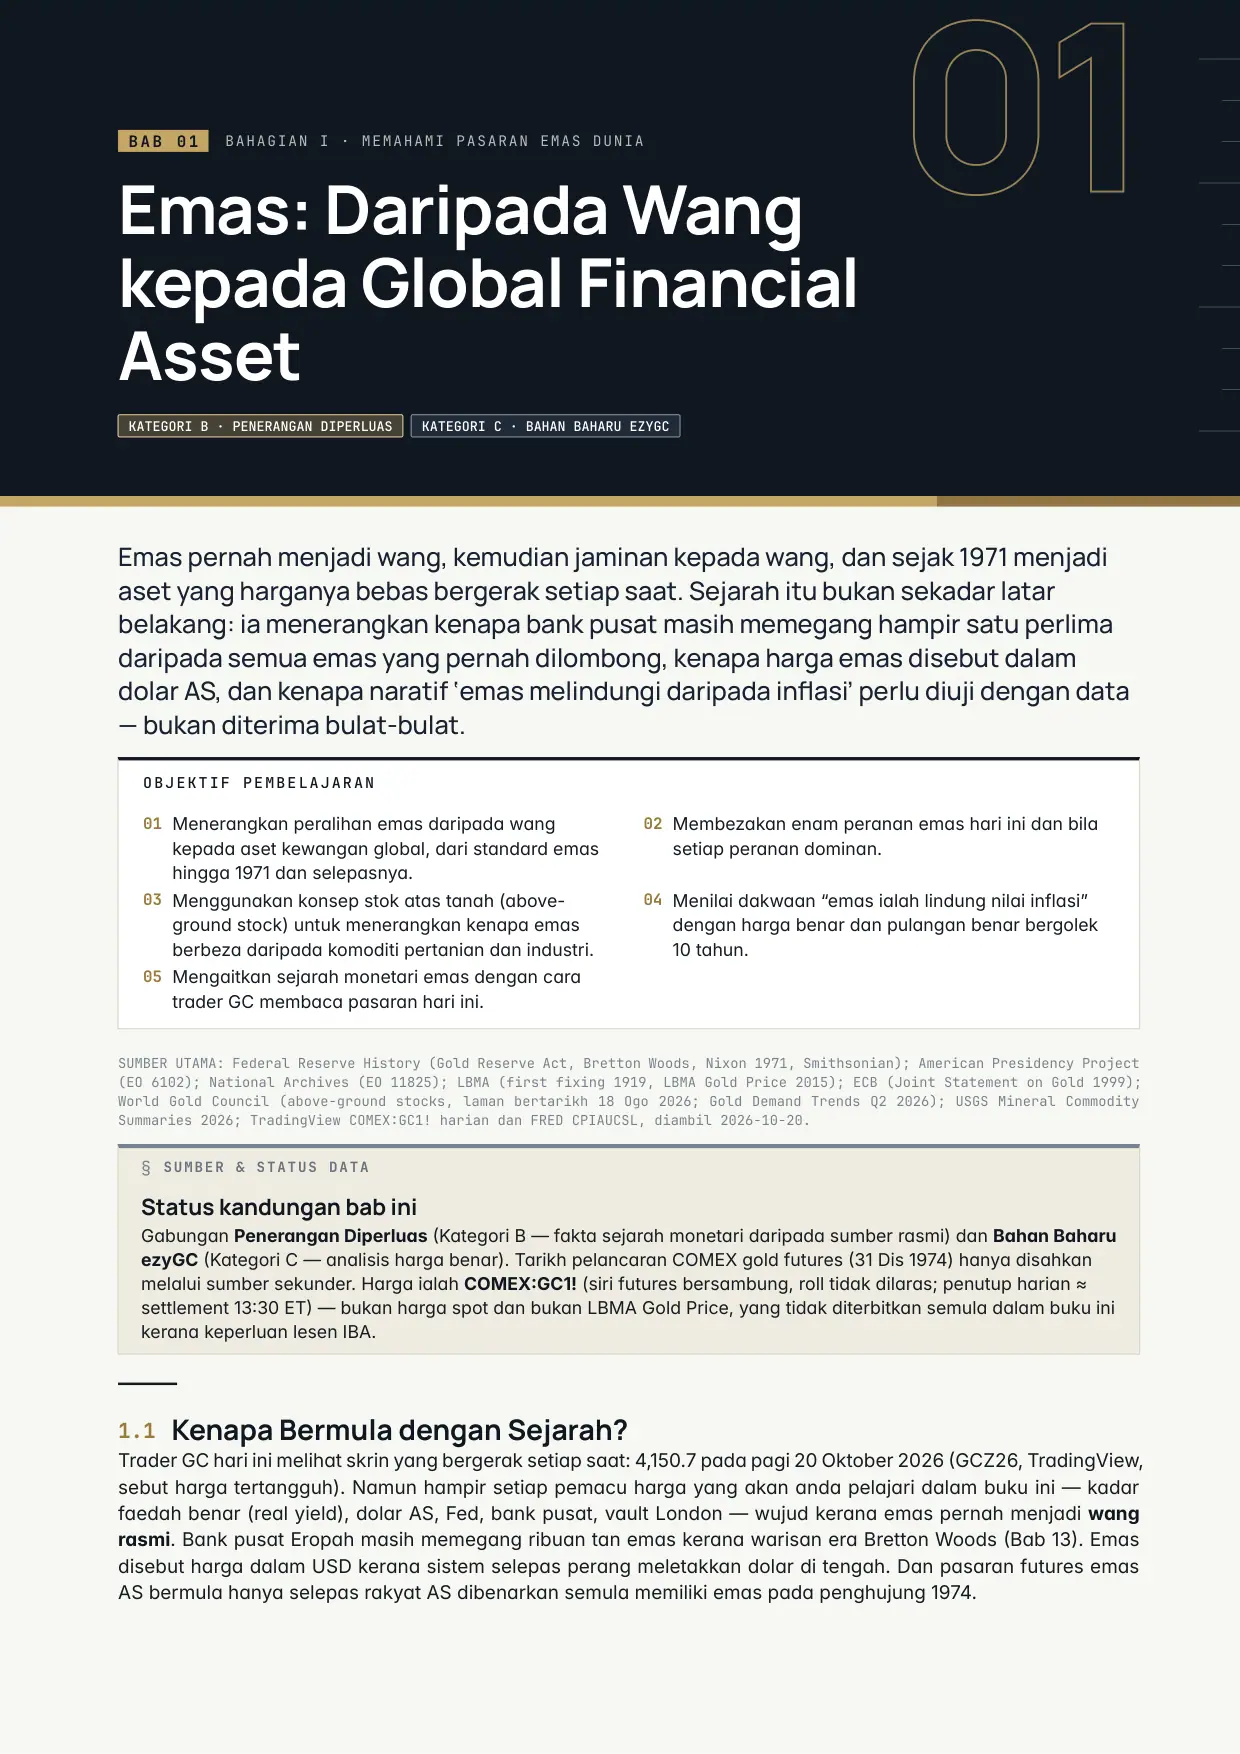
Bab 1 — Emas: Daripada Wang kepada Global Financial AssetHalaman 17 01 B A B 0 1 BAHAGIAN I · MEMAHAMI PASARAN EMAS DUNIA Emas: Daripada Wang kepada Global Financial Asset KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYGC Emas pernah menjadi wang, kemudian jaminan kepada wang, dan sejak 1971 menjadi aset yang harganya bebas bergerak setiap saat. Sejarah itu bukan sekadar latar belakang: ia menerangkan kenapa bank pusat masih memegang hampir satu perlima daripada semua emas yang pernah dilombong, kenapa harga emas disebut dalam dolar AS, dan kenapa naratif ‘emas melindungi daripada inflasi’ perlu diuji dengan data — bukan diterima bulat-bulat. OBJEKTIF PEMBELAJARAN 01 Menerangkan peralihan emas daripada wang kepada aset kewangan global, dari standard emas hingga 1971 dan selepasnya. 02 Membezakan enam peranan emas hari ini dan bila setiap peranan dominan. 03 Menggunakan konsep stok atas tanah (above- ground stock) untuk menerangkan kenapa emas berbeza daripada komoditi pertanian dan industri. 04 Menilai dakwaan “emas ialah lindung nilai inflasi” dengan harga benar dan pulangan benar bergolek 10 tahun. 05 Mengaitkan sejarah monetari emas dengan cara trader GC membaca pasaran hari ini. SUMBER UTAMA: Federal Reserve History (Gold Reserve Act, Bretton Woods, Nixon 1971, Smithsonian); American Presidency Project (EO 6102); National Archives (EO 11825); LBMA (first fixing 1919, LBMA Gold Price 2015); ECB (Joint Statement on Gold 1999); World Gold Council (above-ground stocks, laman bertarikh 18 Ogo 2026; Gold Demand Trends Q2 2026); USGS Mineral Commodity Summaries 2026; TradingView COMEX:GC1! harian dan FRED CPIAUCSL, diambil 2026-10-20. § SUMBER & STATUS DATA Status kandungan bab ini Gabungan Penerangan Diperluas (Kategori B — fakta sejarah monetari daripada sumber rasmi) dan Bahan Baharu ezyGC (Kategori C — analisis harga benar). Tarikh pelancaran COMEX gold futures (31 Dis 1974) hanya disahkan melalui sumber sekunder. Harga ialah COMEX:GC1! (siri futures bersambung, roll tidak dilaras; penutup harian ≈ settlement 13:30 ET) — bukan harga spot dan bukan LBMA Gold Price, yang tidak diterbitkan semula dalam buku ini kerana keperluan lesen IBA. 1.1 Kenapa Bermula dengan Sejarah? Trader GC hari ini melihat skrin yang bergerak setiap saat: 4,150.7 pada pagi 20 Oktober 2026 (GCZ26, TradingView, sebut harga tertangguh). Namun hampir setiap pemacu harga yang akan anda pelajari dalam buku ini — kadar faedah benar (real yield), dolar AS, Fed, bank pusat, vault London — wujud kerana emas pernah menjadi wang rasmi. Bank pusat Eropah masih memegang ribuan tan emas kerana warisan era Bretton Woods (Bab 13). Emas disebut harga dalam USD kerana sistem selepas perang meletakkan dolar di tengah. Dan pasaran futures emas AS bermula hanya selepas rakyat AS dibenarkan semula memiliki emas pada penghujung 1974.
Halaman 18 I BAB 01 EMAS: DARIPADA WANG KEPADA GLOBAL FINANCIAL ASSET ezyGC Au Bab ini menjawab tiga soalan: bagaimana emas menjadi aset kewangan global, apa peranannya hari ini, dan sejauh mana ia benar-benar melindungi nilai daripada inflasi. 1.2 Dari Standard Emas ke Pasaran Bebas Di bawah standard emas (Gold Standard), mata wang boleh ditukar kepada emas pada harga tetap. Harga rasmi AS ialah USD20.67/oz di bawah Gold Act 1900. Ikatan itu diputuskan langkah demi langkah: Executive Order 6102 (5 Apr 1933) mewajibkan rakyat AS menyerahkan emas; Gold Reserve Act (30–31 Jan 1934) menaikkan harga rasmi kepada USD35/oz, memotong kandungan emas dolar kepada 59% nilai asal; Bretton Woods (Jul 1944) mengikat dolar kepada emas pada USD35/oz dan mata wang lain kepada dolar; London Gold Pool mempertahankan paras itu sehingga runtuh pada Mac 1968. Pada 15 Ogos 1971 Presiden Nixon menutup “jendela emas”, dan menjelang Mac 1973 hampir semua mata wang utama terapung. Pada 31 Dis 1974, EO 11825 membenarkan semula pemilikan emas swasta di AS dan COMEX gold futures mula didagangkan pada hari yang sama (sumber sekunder: brosur CME). Sumber tarikh: Federal Reserve History, American Presidency Project, National Archives dan LBMA (fixing pertama 12 Sep 1919). ERA WANG BERSANDAR EMAS · 1919–1971 1919 · 12 Sep Penetapan harga emas London pertama 1933 · 5 Apr EO 6102: simpanan emas swasta AS dilarang 1934 · 31 Jan Harga rasmi USD20.67 → USD35 1944 · Jul Bretton Woods: USD35/oz 1961 · 1 Nov London Gold Pool mempertahan USD35 1968 · Mac Pool runtuh; pasaran dua peringkat 1971 · 15 Ogo Jendela emas ditutup (Nixon) ERA FIAT & PASARAN · 1971–2026 1973 · 12 Feb USD42/oz; mata wang utama terapung (Mac) 1974 · 31 Dis Emas swasta AS sah semula; GC COMEX* 1999 · 26 Sep Washington Agreement 2004 · 18 Nov GLD mula didagangkan 2015 · 20 Mac LBMA Gold Price (IBA) ganti Fix 2022–24 Bank pusat beli >1,000 t setahun 2026 · 29 Jan GC1 intraday tertinggi 5,626.8 Tarikh daripada Federal Reserve History, Federal Register/NARA, LBMA, ECB, WGC; *tarikh pelancaran GC 31 Dis 1974 = sumber sekunder (brosur CME). Rajah konsep — jarak tidak berskala masa. RAJAH 1.1 Garis masa monetari emas 1919–2026. Baris atas: era wang bersandar emas sehingga jendela emas ditutup pada 1971. Baris bawah: era fiat dan pasaran — harga emas ditentukan oleh pembeli dan penjual di London, New York dan Shanghai. Selepas 1973, tiada lagi harga rasmi yang dipertahankan. Harga emas menjadi harga pasaran — ditemui setiap hari melalui dagangan OTC di London, futures di New York dan, kemudian, bursa di Shanghai (Bab 02). Ini ialah titik mula cerita buku ini: GC wujud kerana emas berhenti menjadi wang tetap dan mula menjadi aset yang diniagakan. 1.3 Enam Peranan Emas Hari Ini Emas tidak mempunyai satu identiti. Pada sesuatu masa, satu atau dua peranan biasanya mendominasi harga, dan trader yang membaca peranan yang salah akan membaca pasaran dengan salah. 3 EZYGLOBAL FUTURES · VOL. 02 · FINAL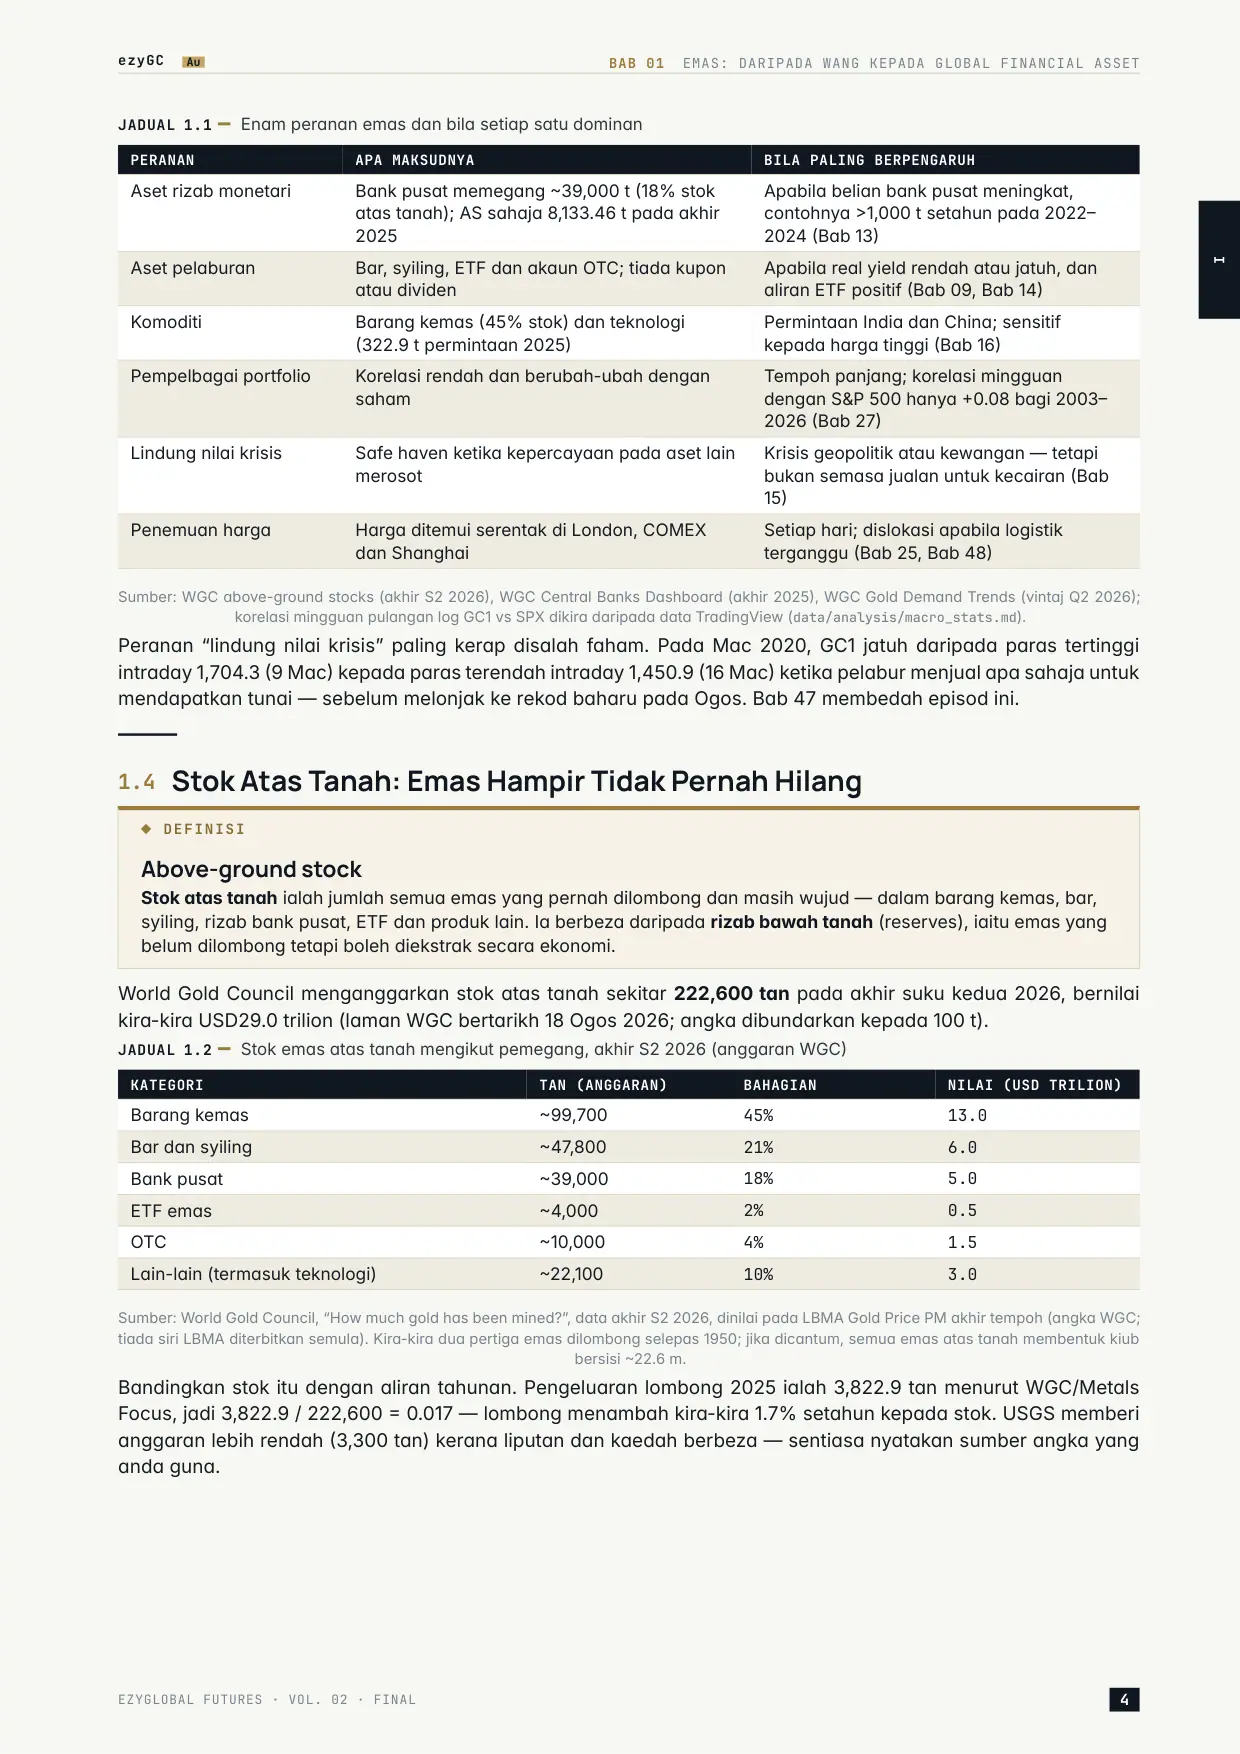
Halaman 19 I ezyGC Au BAB 01 EMAS: DARIPADA WANG KEPADA GLOBAL FINANCIAL ASSET JADUAL 1.1 Enam peranan emas dan bila setiap satu dominan PERANAN APA MAKSUDNYA BILA PALING BERPENGARUH Aset rizab monetari Bank pusat memegang ~39,000 t (18% stok atas tanah); AS sahaja 8,133.46 t pada akhir 2025 Apabila belian bank pusat meningkat, contohnya >1,000 t setahun pada 2022– 2024 (Bab 13) Aset pelaburan Bar, syiling, ETF dan akaun OTC; tiada kupon atau dividen Apabila real yield rendah atau jatuh, dan aliran ETF positif (Bab 09, Bab 14) Komoditi Barang kemas (45% stok) dan teknologi (322.9 t permintaan 2025) Permintaan India dan China; sensitif kepada harga tinggi (Bab 16) Pempelbagai portfolio Korelasi rendah dan berubah-ubah dengan saham Tempoh panjang; korelasi mingguan dengan S&P 500 hanya +0.08 bagi 2003– 2026 (Bab 27) Lindung nilai krisis Safe haven ketika kepercayaan pada aset lain merosot Krisis geopolitik atau kewangan — tetapi bukan semasa jualan untuk kecairan (Bab 15) Penemuan harga Harga ditemui serentak di London, COMEX dan Shanghai Setiap hari; dislokasi apabila logistik terganggu (Bab 25, Bab 48) Sumber: WGC above-ground stocks (akhir S2 2026), WGC Central Banks Dashboard (akhir 2025), WGC Gold Demand Trends (vintaj Q2 2026); korelasi mingguan pulangan log GC1 vs SPX dikira daripada data TradingView (data/analysis/macro_stats.md). Peranan “lindung nilai krisis” paling kerap disalah faham. Pada Mac 2020, GC1 jatuh daripada paras tertinggi intraday 1,704.3 (9 Mac) kepada paras terendah intraday 1,450.9 (16 Mac) ketika pelabur menjual apa sahaja untuk mendapatkan tunai — sebelum melonjak ke rekod baharu pada Ogos. Bab 47 membedah episod ini. 1.4 Stok Atas Tanah: Emas Hampir Tidak Pernah Hilang ◆ DEFINISI Above-ground stock Stok atas tanah ialah jumlah semua emas yang pernah dilombong dan masih wujud — dalam barang kemas, bar, syiling, rizab bank pusat, ETF dan produk lain. Ia berbeza daripada rizab bawah tanah (reserves), iaitu emas yang belum dilombong tetapi boleh diekstrak secara ekonomi. World Gold Council menganggarkan stok atas tanah sekitar 222,600 tan pada akhir suku kedua 2026, bernilai kira-kira USD29.0 trilion (laman WGC bertarikh 18 Ogos 2026; angka dibundarkan kepada 100 t). JADUAL 1.2 Stok emas atas tanah mengikut pemegang, akhir S2 2026 (anggaran WGC) KATEGORI TAN (ANGGARAN) BAHAGIAN NILAI (USD TRILION) Barang kemas ~99,700 45% 13.0 Bar dan syiling ~47,800 21% 6.0 Bank pusat ~39,000 18% 5.0 ETF emas ~4,000 2% 0.5 OTC ~10,000 4% 1.5 Lain-lain (termasuk teknologi) ~22,100 10% 3.0 Sumber: World Gold Council, “How much gold has been mined?”, data akhir S2 2026, dinilai pada LBMA Gold Price PM akhir tempoh (angka WGC; tiada siri LBMA diterbitkan semula). Kira-kira dua pertiga emas dilombong selepas 1950; jika dicantum, semua emas atas tanah membentuk kiub bersisi ~22.6 m. Bandingkan stok itu dengan aliran tahunan. Pengeluaran lombong 2025 ialah 3,822.9 tan menurut WGC/Metals Focus, jadi 3,822.9 / 222,600 = 0.017 — lombong menambah kira-kira 1.7% setahun kepada stok. USGS memberi anggaran lebih rendah (3,300 tan) kerana liputan dan kaedah berbeza — sentiasa nyatakan sumber angka yang anda guna. EZYGLOBAL FUTURES · VOL. 02 · FINAL 4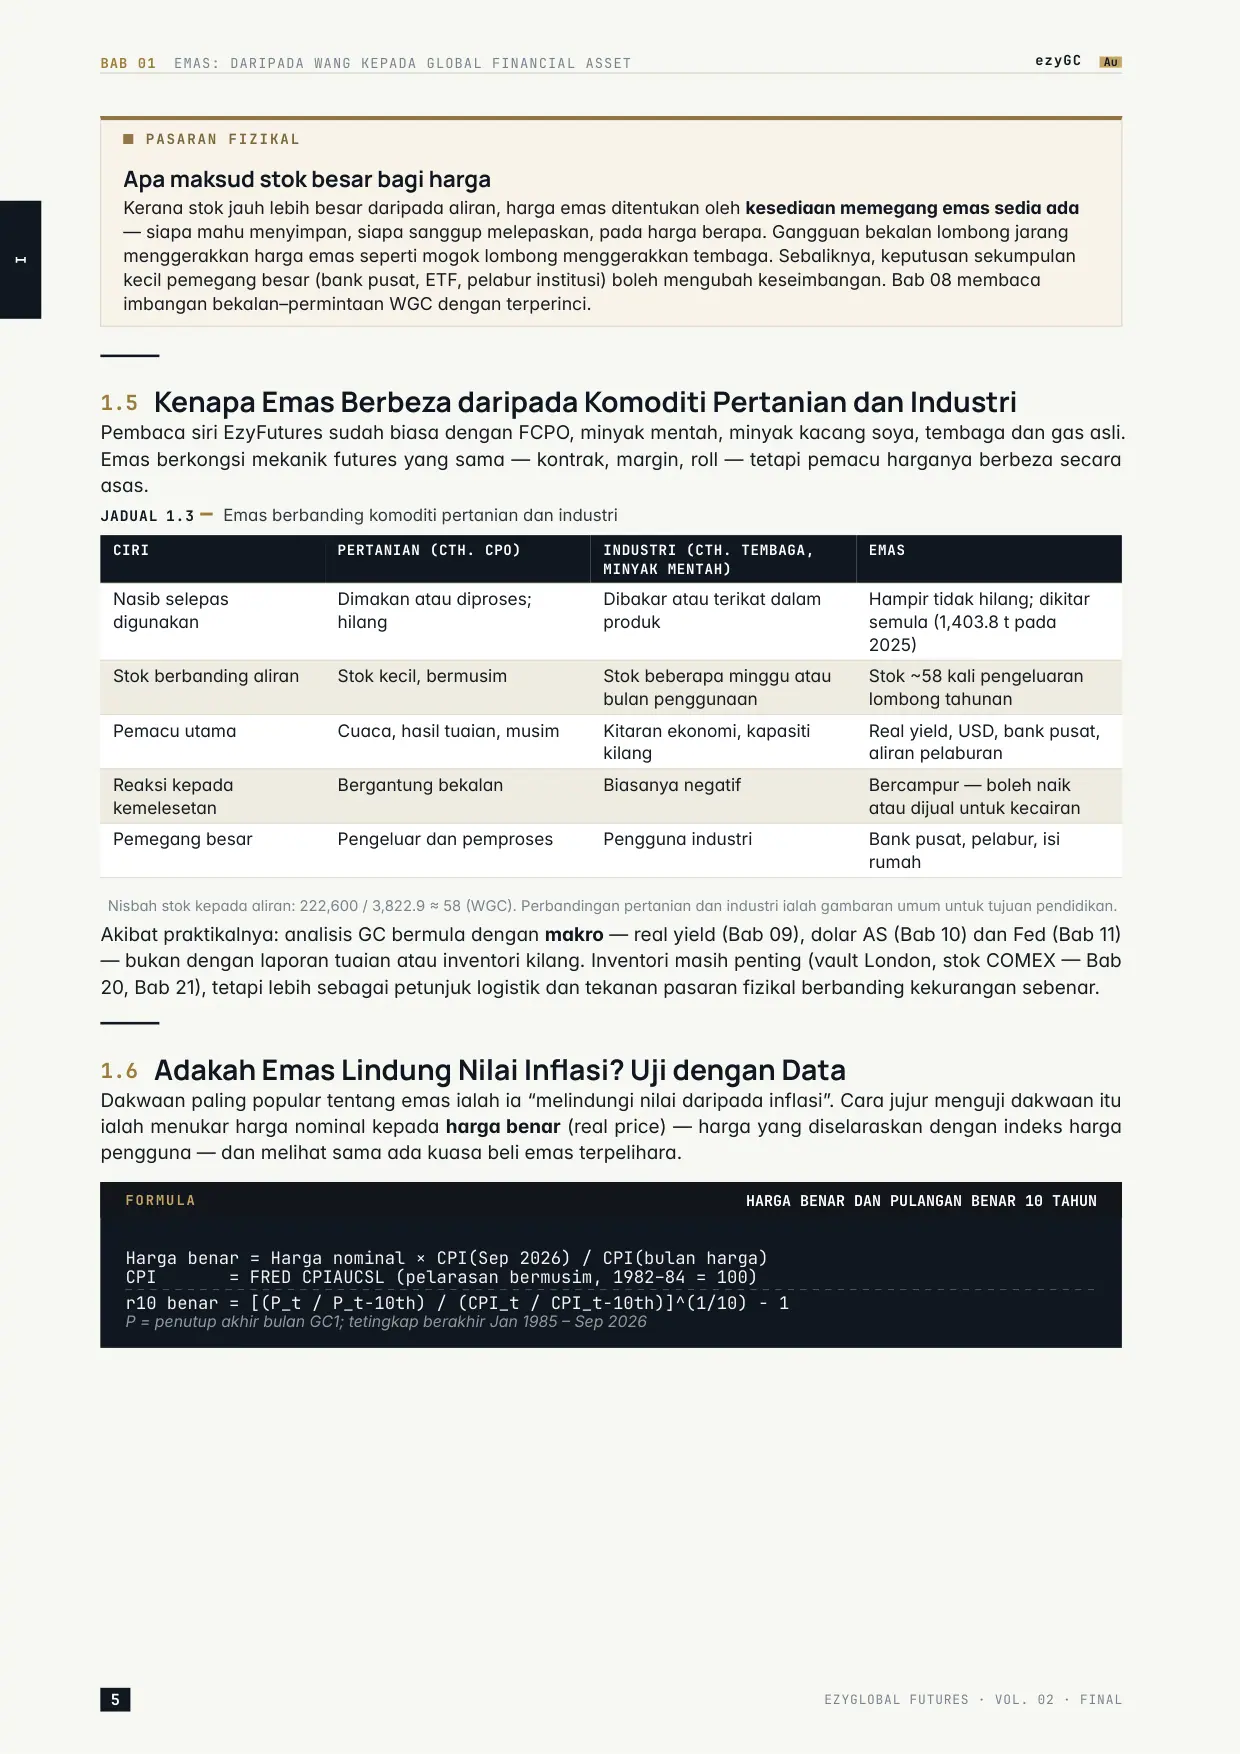
Halaman 20 I BAB 01 EMAS: DARIPADA WANG KEPADA GLOBAL FINANCIAL ASSET ezyGC Au ■ PASARAN FIZIKAL Apa maksud stok besar bagi harga Kerana stok jauh lebih besar daripada aliran, harga emas ditentukan oleh kesediaan memegang emas sedia ada — siapa mahu menyimpan, siapa sanggup melepaskan, pada harga berapa. Gangguan bekalan lombong jarang menggerakkan harga emas seperti mogok lombong menggerakkan tembaga. Sebaliknya, keputusan sekumpulan kecil pemegang besar (bank pusat, ETF, pelabur institusi) boleh mengubah keseimbangan. Bab 08 membaca imbangan bekalan–permintaan WGC dengan terperinci. 1.5 Kenapa Emas Berbeza daripada Komoditi Pertanian dan Industri Pembaca siri EzyFutures sudah biasa dengan FCPO, minyak mentah, minyak kacang soya, tembaga dan gas asli. Emas berkongsi mekanik futures yang sama — kontrak, margin, roll — tetapi pemacu harganya berbeza secara asas. JADUAL 1.3 Emas berbanding komoditi pertanian dan industri CIRI PERTANIAN (CTH. CPO) INDUSTRI (CTH. TEMBAGA, MINYAK MENTAH) EMAS Nasib selepas digunakan Dimakan atau diproses; hilang Dibakar atau terikat dalam produk Hampir tidak hilang; dikitar semula (1,403.8 t pada 2025) Stok berbanding aliran Stok kecil, bermusim Stok beberapa minggu atau bulan penggunaan Stok ~58 kali pengeluaran lombong tahunan Pemacu utama Cuaca, hasil tuaian, musim Kitaran ekonomi, kapasiti kilang Real yield, USD, bank pusat, aliran pelaburan Reaksi kepada kemelesetan Bergantung bekalan Biasanya negatif Bercampur — boleh naik atau dijual untuk kecairan Pemegang besar Pengeluar dan pemproses Pengguna industri Bank pusat, pelabur, isi rumah Nisbah stok kepada aliran: 222,600 / 3,822.9 ≈ 58 (WGC). Perbandingan pertanian dan industri ialah gambaran umum untuk tujuan pendidikan. Akibat praktikalnya: analisis GC bermula dengan makro — real yield (Bab 09), dolar AS (Bab 10) dan Fed (Bab 11) — bukan dengan laporan tuaian atau inventori kilang. Inventori masih penting (vault London, stok COMEX — Bab 20, Bab 21), tetapi lebih sebagai petunjuk logistik dan tekanan pasaran fizikal berbanding kekurangan sebenar. 1.6 Adakah Emas Lindung Nilai Inflasi? Uji dengan Data Dakwaan paling popular tentang emas ialah ia “melindungi nilai daripada inflasi”. Cara jujur menguji dakwaan itu ialah menukar harga nominal kepada harga benar (real price) — harga yang diselaraskan dengan indeks harga pengguna — dan melihat sama ada kuasa beli emas terpelihara. FORMULA HARGA BENAR DAN PULANGAN BENAR 10 TAHUN Harga benar = Harga nominal × CPI(Sep 2026) / CPI(bulan harga) CPI = FRED CPIAUCSL (pelarasan bermusim, 1982–84 = 100) r10 benar = [(P_t / P_t−10th) / (CPI_t / CPI_t−10th)]^(1/10) − 1 P = penutup akhir bulan GC1; tetingkap berakhir Jan 1985 – Sep 2026 5 EZYGLOBAL FUTURES · VOL. 02 · FINAL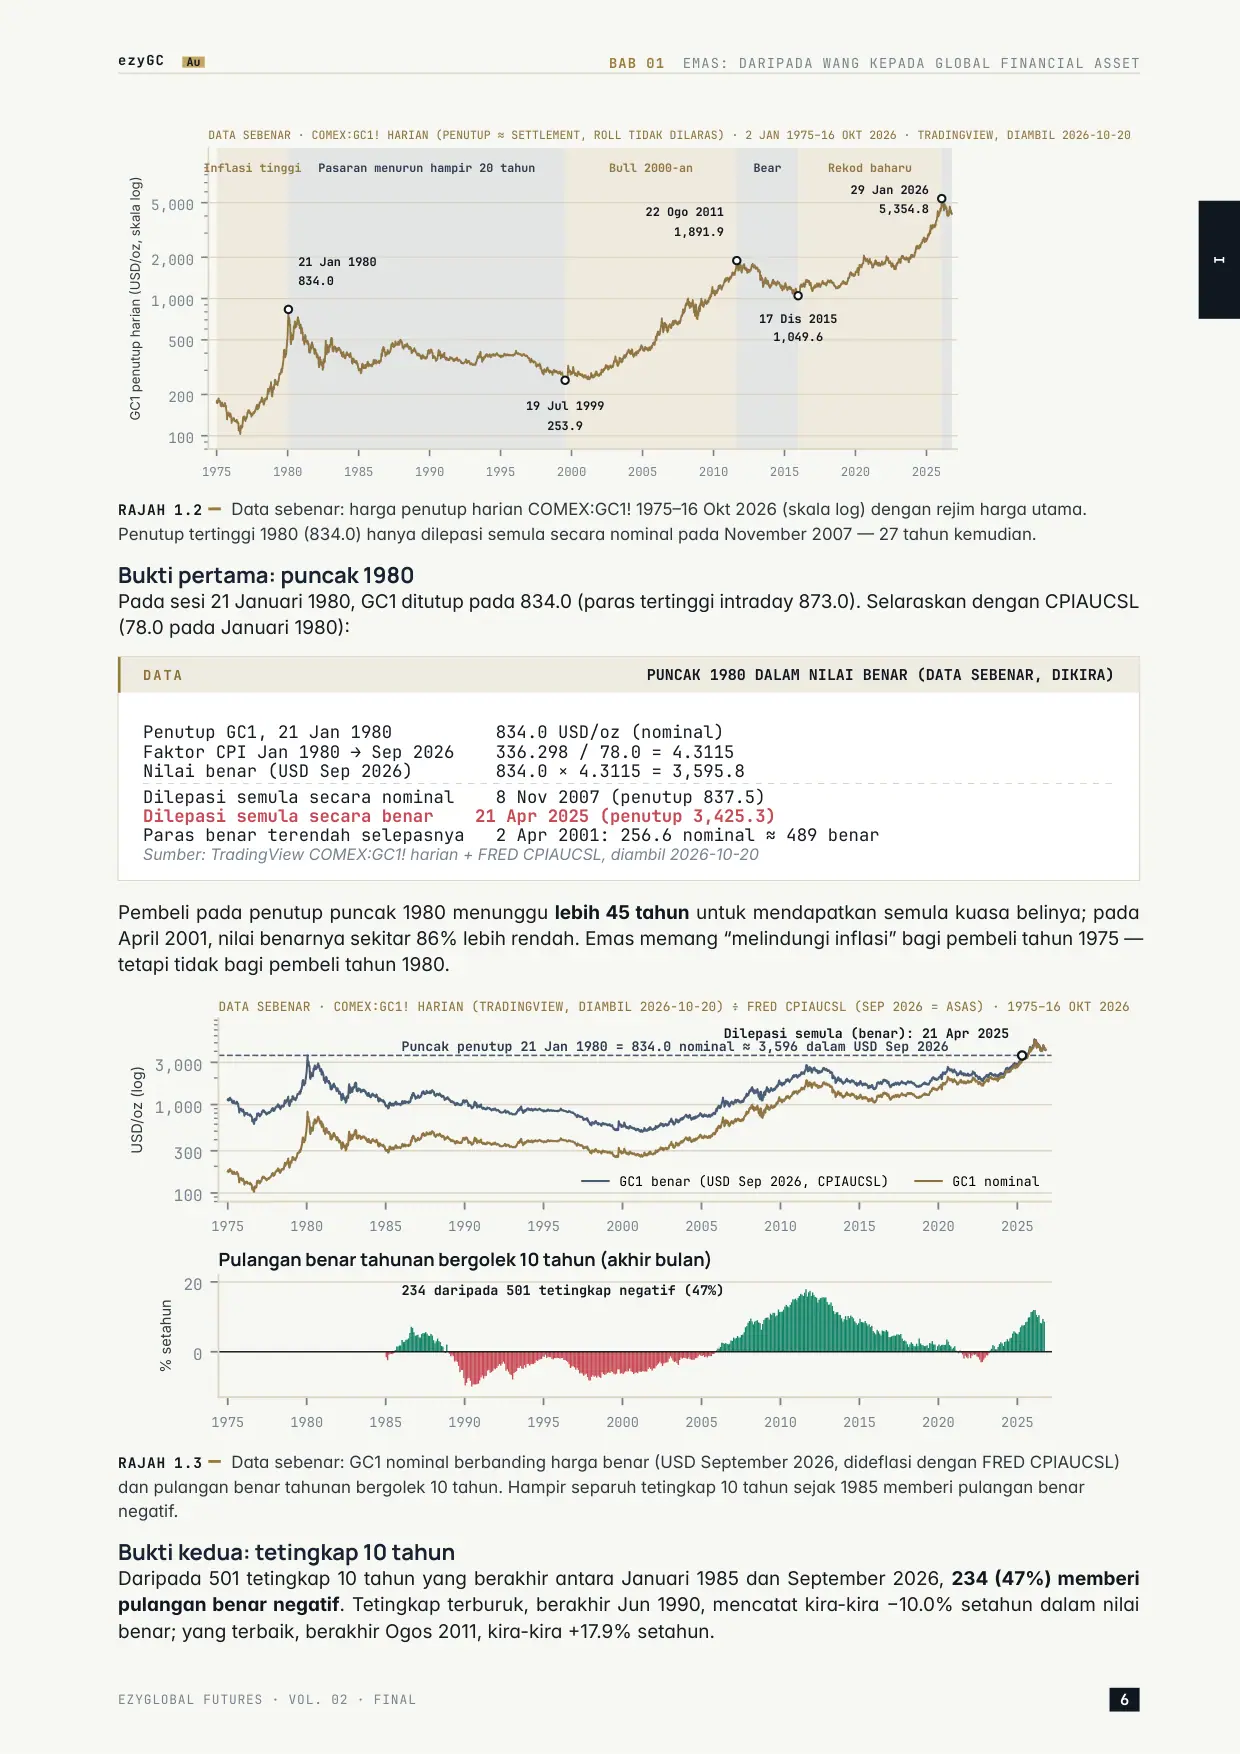
Halaman 21 I ezyGC Au BAB 01 EMAS: DARIPADA WANG KEPADA GLOBAL FINANCIAL ASSET 1975 1980 1985 1990 1995 2000 2005 2010 2015 2020 2025 100 200 500 1,000 2,000 5,000 GC1 penutup harian (USD/oz, skala log) Inflasi tinggi Pasaran menurun hampir 20 tahun Bull 2000-an Bear Rekod baharu 21 Jan 1980 834.0 19 Jul 1999 253.9 22 Ogo 2011 1,891.9 17 Dis 2015 1,049.6 29 Jan 2026 5,354.8 DATA SEBENAR · COMEX:GC1! HARIAN (PENUTUP ≈ SETTLEMENT, ROLL TIDAK DILARAS) · 2 JAN 1975–16 OKT 2026 · TRADINGVIEW, DIAMBIL 2026-10-20 RAJAH 1.2 Data sebenar: harga penutup harian COMEX:GC1! 1975–16 Okt 2026 (skala log) dengan rejim harga utama. Penutup tertinggi 1980 (834.0) hanya dilepasi semula secara nominal pada November 2007 — 27 tahun kemudian. Bukti pertama: puncak 1980 Pada sesi 21 Januari 1980, GC1 ditutup pada 834.0 (paras tertinggi intraday 873.0). Selaraskan dengan CPIAUCSL (78.0 pada Januari 1980): DATA PUNCAK 1980 DALAM NILAI BENAR (DATA SEBENAR, DIKIRA) Penutup GC1, 21 Jan 1980 834.0 USD/oz (nominal) Faktor CPI Jan 1980 → Sep 2026 336.298 / 78.0 = 4.3115 Nilai benar (USD Sep 2026) 834.0 × 4.3115 = 3,595.8 Dilepasi semula secara nominal 8 Nov 2007 (penutup 837.5) Dilepasi semula secara benar 21 Apr 2025 (penutup 3,425.3) Paras benar terendah selepasnya 2 Apr 2001: 256.6 nominal ≈ 489 benar Sumber: TradingView COMEX:GC1! harian + FRED CPIAUCSL, diambil 2026-10-20 Pembeli pada penutup puncak 1980 menunggu lebih 45 tahun untuk mendapatkan semula kuasa belinya; pada April 2001, nilai benarnya sekitar 86% lebih rendah. Emas memang “melindungi inflasi” bagi pembeli tahun 1975 — tetapi tidak bagi pembeli tahun 1980. 1975 1980 1985 1990 1995 2000 2005 2010 2015 2020 2025 100 300 1,000 3,000 USD/oz (log) Puncak penutup 21 Jan 1980 = 834.0 nominal ≈ 3,596 dalam USD Sep 2026 Dilepasi semula (benar): 21 Apr 2025 DATA SEBENAR · COMEX:GC1! HARIAN (TRADINGVIEW, DIAMBIL 2026-10-20) ÷ FRED CPIAUCSL (SEP 2026 = ASAS) · 1975–16 OKT 2026 GC1 benar (USD Sep 2026, CPIAUCSL) GC1 nominal 1975 1980 1985 1990 1995 2000 2005 2010 2015 2020 2025 0 20 % setahun 234 daripada 501 tetingkap negatif (47%) Pulangan benar tahunan bergolek 10 tahun (akhir bulan) RAJAH 1.3 Data sebenar: GC1 nominal berbanding harga benar (USD September 2026, dideflasi dengan FRED CPIAUCSL) dan pulangan benar tahunan bergolek 10 tahun. Hampir separuh tetingkap 10 tahun sejak 1985 memberi pulangan benar negatif. Bukti kedua: tetingkap 10 tahun Daripada 501 tetingkap 10 tahun yang berakhir antara Januari 1985 dan September 2026, 234 (47%) memberi pulangan benar negatif. Tetingkap terburuk, berakhir Jun 1990, mencatat kira-kira −10.0% setahun dalam nilai benar; yang terbaik, berakhir Ogos 2011, kira-kira +17.9% setahun. EZYGLOBAL FUTURES · VOL. 02 · FINAL 6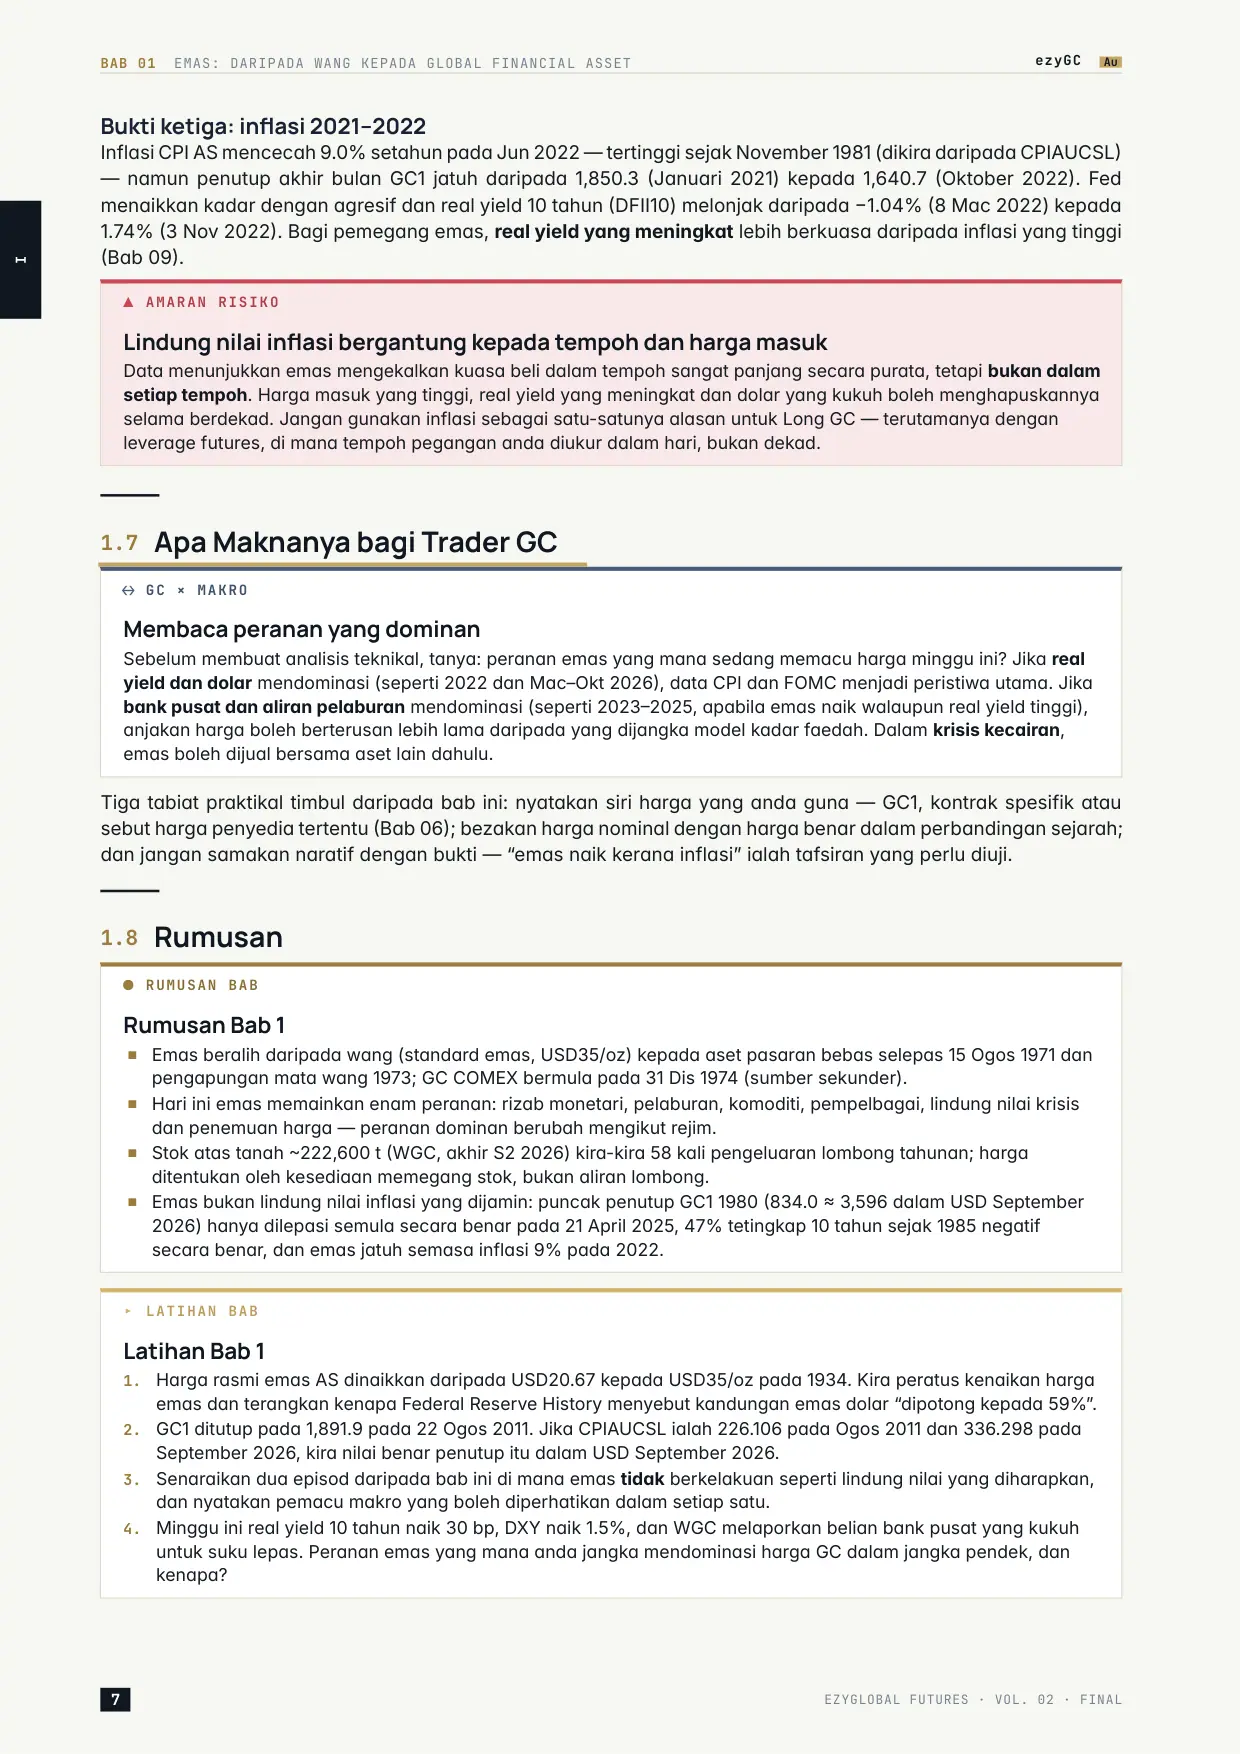
Halaman 22 I BAB 01 EMAS: DARIPADA WANG KEPADA GLOBAL FINANCIAL ASSET ezyGC Au Bukti ketiga: inflasi 2021–2022 Inflasi CPI AS mencecah 9.0% setahun pada Jun 2022 — tertinggi sejak November 1981 (dikira daripada CPIAUCSL) — namun penutup akhir bulan GC1 jatuh daripada 1,850.3 (Januari 2021) kepada 1,640.7 (Oktober 2022). Fed menaikkan kadar dengan agresif dan real yield 10 tahun (DFII10) melonjak daripada −1.04% (8 Mac 2022) kepada 1.74% (3 Nov 2022). Bagi pemegang emas, real yield yang meningkat lebih berkuasa daripada inflasi yang tinggi (Bab 09). ▲ AMARAN RISIKO Lindung nilai inflasi bergantung kepada tempoh dan harga masuk Data menunjukkan emas mengekalkan kuasa beli dalam tempoh sangat panjang secara purata, tetapi bukan dalam setiap tempoh. Harga masuk yang tinggi, real yield yang meningkat dan dolar yang kukuh boleh menghapuskannya selama berdekad. Jangan gunakan inflasi sebagai satu-satunya alasan untuk Long GC — terutamanya dengan leverage futures, di mana tempoh pegangan anda diukur dalam hari, bukan dekad. 1.7 Apa Maknanya bagi Trader GC ↔ GC × MAKRO Membaca peranan yang dominan Sebelum membuat analisis teknikal, tanya: peranan emas yang mana sedang memacu harga minggu ini? Jika real yield dan dolar mendominasi (seperti 2022 dan Mac–Okt 2026), data CPI dan FOMC menjadi peristiwa utama. Jika bank pusat dan aliran pelaburan mendominasi (seperti 2023–2025, apabila emas naik walaupun real yield tinggi), anjakan harga boleh berterusan lebih lama daripada yang dijangka model kadar faedah. Dalam krisis kecairan, emas boleh dijual bersama aset lain dahulu. Tiga tabiat praktikal timbul daripada bab ini: nyatakan siri harga yang anda guna — GC1, kontrak spesifik atau sebut harga penyedia tertentu (Bab 06); bezakan harga nominal dengan harga benar dalam perbandingan sejarah; dan jangan samakan naratif dengan bukti — “emas naik kerana inflasi” ialah tafsiran yang perlu diuji. 1.8 Rumusan ● RUMUSAN BAB Rumusan Bab 1 ■ Emas beralih daripada wang (standard emas, USD35/oz) kepada aset pasaran bebas selepas 15 Ogos 1971 dan pengapungan mata wang 1973; GC COMEX bermula pada 31 Dis 1974 (sumber sekunder). ■ Hari ini emas memainkan enam peranan: rizab monetari, pelaburan, komoditi, pempelbagai, lindung nilai krisis dan penemuan harga — peranan dominan berubah mengikut rejim. ■ Stok atas tanah ~222,600 t (WGC, akhir S2 2026) kira-kira 58 kali pengeluaran lombong tahunan; harga ditentukan oleh kesediaan memegang stok, bukan aliran lombong. ■ Emas bukan lindung nilai inflasi yang dijamin: puncak penutup GC1 1980 (834.0 ≈ 3,596 dalam USD September 2026) hanya dilepasi semula secara benar pada 21 April 2025, 47% tetingkap 10 tahun sejak 1985 negatif secara benar, dan emas jatuh semasa inflasi 9% pada 2022. ▸ LATIHAN BAB Latihan Bab 1 1. Harga rasmi emas AS dinaikkan daripada USD20.67 kepada USD35/oz pada 1934. Kira peratus kenaikan harga emas dan terangkan kenapa Federal Reserve History menyebut kandungan emas dolar “dipotong kepada 59%”. 2. GC1 ditutup pada 1,891.9 pada 22 Ogos 2011. Jika CPIAUCSL ialah 226.106 pada Ogos 2011 dan 336.298 pada September 2026, kira nilai benar penutup itu dalam USD September 2026. 3. Senaraikan dua episod daripada bab ini di mana emas tidak berkelakuan seperti lindung nilai yang diharapkan, dan nyatakan pemacu makro yang boleh diperhatikan dalam setiap satu. 4. Minggu ini real yield 10 tahun naik 30 bp, DXY naik 1.5%, dan WGC melaporkan belian bank pusat yang kukuh untuk suku lepas. Peranan emas yang mana anda jangka mendominasi harga GC dalam jangka pendek, dan kenapa? 7 EZYGLOBAL FUTURES · VOL. 02 · FINAL
Bab 2 — Bagaimana Global Gold Market BerfungsiHalaman 23 02 B A B 0 2 BAHAGIAN I · MEMAHAMI PASARAN EMAS DUNIA Bagaimana Global Gold Market Berfungsi KATEGORI C · BAHAN BAHARU EZYGC Apabila orang menyebut ‘harga emas’, mereka sebenarnya merujuk kepada satu daripada beberapa harga yang ditemui serentak di London, New York dan Shanghai — oleh lombong, penapis, bank bullion, bank pusat, dana ETF dan trader futures yang masing-masing memegang bentuk emas yang berbeza. Bab ini memetakan siapa pemain itu, bagaimana lapisan fizikal, OTC, futures dan ETF disambungkan, dan apa sebenarnya yang anda miliki apabila anda ‘membeli emas’. OBJEKTIF PEMBELAJARAN 01 Mengenal pasti pemain utama pasaran emas global dan peranan setiap satu. 02 Menerangkan peta Physical ↔ OTC ↔ Futures ↔ ETF ↔ Investment dan mekanisme yang menyambungkannya. 03 Membandingkan London, COMEX dan Shanghai dari segi struktur, unit, bar standard, waktu MYT dan saiz bertarikh. 04 Membezakan futures bursa, spot/forward OTC, allocated, unallocated, ETF bersandar fizikal, CFD dan pendedahan sintetik. 05 Menjelaskan kenapa harga antara pusat biasanya selari — dan bila ia terpisah. SUMBER UTAMA: LBMA (OTC Guide, LBMA Gold Price, data vault Sep 2026) dan LPMCL (statistik clearing Ogos 2026); ICE Benchmark Administration; CME Group (data volume dan open interest awal 19 Okt 2026; COMEX Gold_Stocks 19 Okt 2026; Rulebook Bab 113); Shanghai Gold Exchange dan Shanghai Futures Exchange (spesifikasi kontrak); World Gold Council (Gold Demand Trends Q2 2026, data ETF 16 Okt 2026, kemas kini pasaran China 15 Okt 2026); Bursa Malaysia (FGLD); semua diambil 2026-10-20. § SUMBER & STATUS DATA Status kandungan bab ini Bahan baharu (Kategori C). Fakta struktur pasaran daripada research/LBMA/, research/SGE/, research/CME/ dan research/WGC/ (diambil 2026-10-20). Angka saiz pasaran ialah snapshot bertarikh — volume, open interest, stok dan pegangan ETF berubah setiap hari. Tiada siri LBMA Gold Price diterbitkan semula (lesen IBA). Waktu sesi malam SHFE hanya disahkan melalui sumber sekunder. 2.1 Pasaran Emas Bukan Satu Tempat Pasaran saham Malaysia mempunyai satu bursa dan satu harga rasmi bagi setiap saham. Emas tidak. Pasaran emas global ialah rangkaian pasaran yang bersambung: vault dan dagangan OTC di London, kontrak futures di COMEX New York, bursa spot dan futures di Shanghai, ETF yang tersenarai di pelbagai negara, serta pasaran fizikal di India, Timur Tengah dan Asia Tenggara. Setiap satu mempunyai unit, waktu, peserta dan peraturan yang berbeza. Bagi trader GC, peta ini penting atas tiga sebab. Pertama, harga GC yang anda lihat dipengaruhi oleh apa yang berlaku di London dan Shanghai ketika anda tidur. Kedua, beza harga antara pusat (basis, EFP, premium Shanghai)
Halaman 24 I BAB 02 BAGAIMANA GLOBAL GOLD MARKET BERFUNGSI ezyGC Au membawa maklumat tentang tekanan fizikal. Ketiga, “membeli emas” melalui produk yang berbeza memberi anda hak yang sangat berbeza — daripada bar dengan nombor siri hingga tuntutan kontrak kepada broker. 2.2 Siapa Pemain Utama? JADUAL 2.1 Pemain utama pasaran emas dan angka rujukan bertarikh PEMAIN PERANAN ANGKA RUJUKAN Syarikat perlombongan Bekalan baharu; kadangkala melindung nilai (hedging) pengeluaran masa depan Pengeluaran lombong 2025: 3,822.9 t (WGC) Penapis (refiners) Menukar doré dan sekerap kepada bar standard; menukar saiz bar antara pasaran 67 penapis dalam LBMA Good Delivery List (20 Okt 2026) Bank bullion / market maker Membuat harga OTC, memberi pembiayaan, menjelaskan pindahan London 5 ahli clearing LPMCL: Citi, HSBC, ICBC Standard, JPMorgan, UBS Bank pusat Memegang dan membeli emas sebagai rizab Belian bersih 2025: 848.2 t (WGC) Industri barang kemas Permintaan fizikal terbesar mengikut tan; sensitif harga Fabrikasi 2025: 1,647.7 t (WGC) Industri teknologi Elektronik dan aplikasi lain 322.9 t pada 2025 (WGC) Pelabur bar dan syiling Isi rumah dan pelabur runcit 1,405.9 t pada 2025 — tertinggi 12 tahun (WGC) ETF bersandar fizikal Memegang bar bagi pihak pemegang saham 4,278.9 t global (16 Okt 2026); GLD 1,058.47 t (19 Okt 2026) Trader futures Lindung nilai dan spekulasi melalui GC, MGC, SHFE AU OI GC 401,898 kontrak (19 Okt 2026, data awal CME) Sumber: WGC Gold Demand Trends (vintaj Q2 2026) dan data ETF Goldhub; LBMA; LPMCL; CME Group. Semua angka diambil 2026-10-20. Perhatikan bahawa pemain ini tidak berdagang di satu tempat. Lombong menjual kepada penapis; penapis menghantar bar ke vault London atau Zurich; bank bullion berdagang bar itu secara OTC; dana ETF menyimpannya; trader futures pula mungkin tidak pernah menyentuh bar langsung. Open interest GC sebanyak 401,898 kontrak mewakili 401,898 × 100 = 40,189,800 oz, kira-kira 1,250 tan — berbanding jumlah stok gudang COMEX sekitar 728 tan (23,409,669 oz, laporan 19 Okt 2026). Ini bukan tanda “kekurangan”: kebanyakan posisi futures ditutup atau di-roll, dan hanya sebahagian kecil berakhir dengan penyerahan (Bab 03, Bab 21). 2.3 Peta Struktur: Lima Lapisan yang Bersambung FIZIKAL Lombong penapis · vault barang kemas bank pusat OTC LONDON Spot loco London T+2 · forward swap · akaun (un)allocated FUTURES COMEX GC/MGC SHFE AU SGE Au(T+D) penjelasan pusat ETF GLD, IAU dll. saham ↔ bar Good Delivery PELABURAN Institusi runcit · CFD nota struktur bank pusat penapisan semula 400 oz → 1 kg atau 100 oz EFP (tukar posisi London ↔ COMEX) arbitraj NAV oleh AP aliran dana & sentimen PENEMUAN HARGA: lelongan LBMA · settlement GC 13:30 ET · SHAU 10:15 & 14:15 Anak panah = mekanisme penyambung; gangguan boleh melebarkan beza harga antara lapisan. RAJAH 2.1 Peta struktur pasaran emas global. Lima lapisan — fizikal, OTC London, futures, ETF dan permintaan pelaburan — dihubungkan oleh mekanisme khusus. Apabila satu mekanisme tersekat, harga antara lapisan boleh terpisah. Setiap anak panah dalam peta mewakili mekanisme sebenar yang menjaga harga antara lapisan selari: ■Fizikal ↔ OTC London: penapisan dan saiz bar. Pasaran London berdagang bar Good Delivery 350–430 oz (lazimnya ~400 oz), ketulenan minimum 995.0. COMEX GC pula menerima bar 100 oz atau tiga bar 1 kg — bukan 9 EZYGLOBAL FUTURES · VOL. 02 · FINAL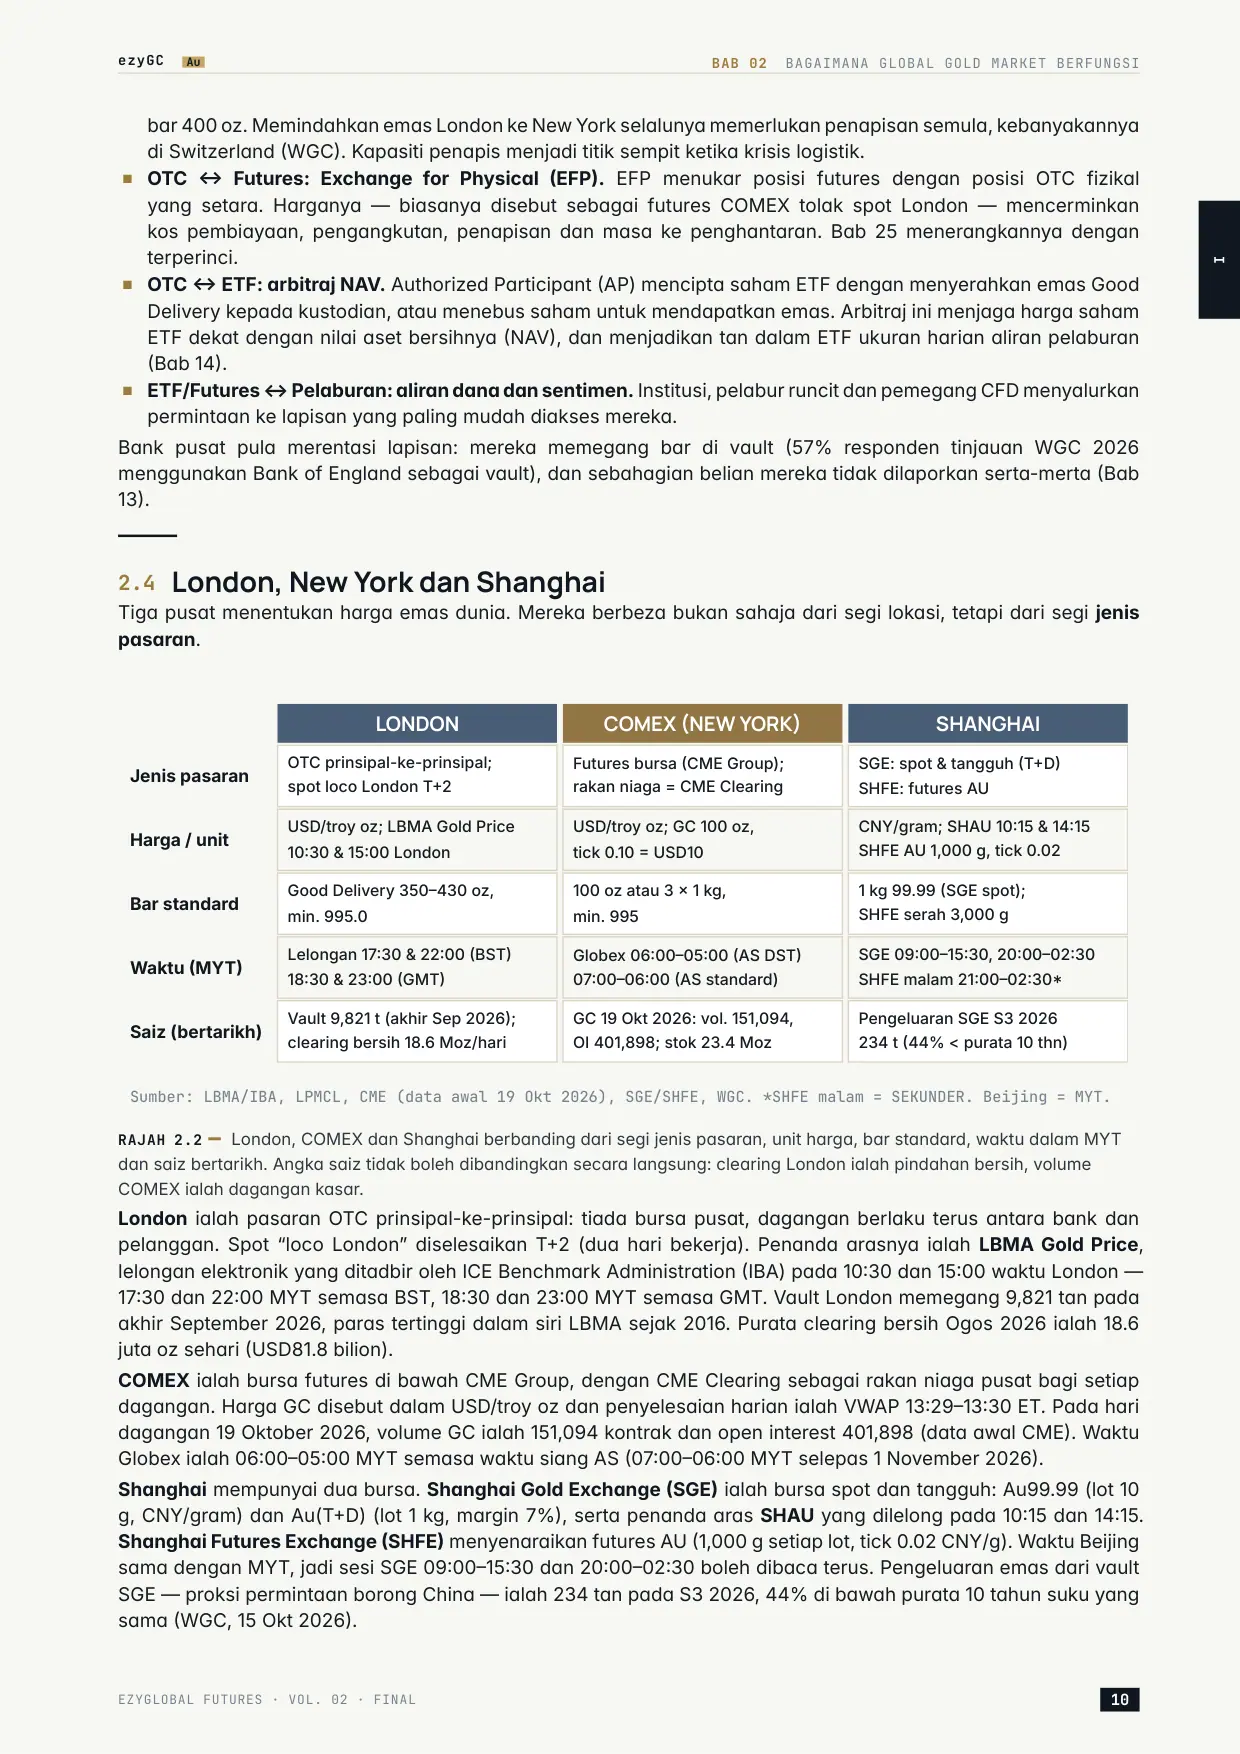
Halaman 25 I ezyGC Au BAB 02 BAGAIMANA GLOBAL GOLD MARKET BERFUNGSI bar 400 oz. Memindahkan emas London ke New York selalunya memerlukan penapisan semula, kebanyakannya di Switzerland (WGC). Kapasiti penapis menjadi titik sempit ketika krisis logistik. ■OTC ↔ Futures: Exchange for Physical (EFP). EFP menukar posisi futures dengan posisi OTC fizikal yang setara. Harganya — biasanya disebut sebagai futures COMEX tolak spot London — mencerminkan kos pembiayaan, pengangkutan, penapisan dan masa ke penghantaran. Bab 25 menerangkannya dengan terperinci. ■OTC ↔ ETF: arbitraj NAV. Authorized Participant (AP) mencipta saham ETF dengan menyerahkan emas Good Delivery kepada kustodian, atau menebus saham untuk mendapatkan emas. Arbitraj ini menjaga harga saham ETF dekat dengan nilai aset bersihnya (NAV), dan menjadikan tan dalam ETF ukuran harian aliran pelaburan (Bab 14). ■ETF/Futures ↔ Pelaburan: aliran dana dan sentimen. Institusi, pelabur runcit dan pemegang CFD menyalurkan permintaan ke lapisan yang paling mudah diakses mereka. Bank pusat pula merentasi lapisan: mereka memegang bar di vault (57% responden tinjauan WGC 2026 menggunakan Bank of England sebagai vault), dan sebahagian belian mereka tidak dilaporkan serta-merta (Bab 13). 2.4 London, New York dan Shanghai Tiga pusat menentukan harga emas dunia. Mereka berbeza bukan sahaja dari segi lokasi, tetapi dari segi jenis pasaran. LONDON OTC prinsipal-ke-prinsipal; spot loco London T+2 USD/troy oz; LBMA Gold Price 10:30 & 15:00 London Good Delivery 350–430 oz, min. 995.0 Lelongan 17:30 & 22:00 (BST) 18:30 & 23:00 (GMT) Vault 9,821 t (akhir Sep 2026); clearing bersih 18.6 Moz/hari COMEX (NEW YORK) Futures bursa (CME Group); rakan niaga = CME Clearing USD/troy oz; GC 100 oz, tick 0.10 = USD10 100 oz atau 3 × 1 kg, min. 995 Globex 06:00–05:00 (AS DST) 07:00–06:00 (AS standard) GC 19 Okt 2026: vol. 151,094, OI 401,898; stok 23.4 Moz SHANGHAI SGE: spot & tangguh (T+D) SHFE: futures AU CNY/gram; SHAU 10:15 & 14:15 SHFE AU 1,000 g, tick 0.02 1 kg 99.99 (SGE spot); SHFE serah 3,000 g SGE 09:00–15:30, 20:00–02:30 SHFE malam 21:00–02:30* Pengeluaran SGE S3 2026 234 t (44% < purata 10 thn) Jenis pasaran Harga / unit Bar standard Waktu (MYT) Saiz (bertarikh) Sumber: LBMA/IBA, LPMCL, CME (data awal 19 Okt 2026), SGE/SHFE, WGC. *SHFE malam = SEKUNDER. Beijing = MYT. RAJAH 2.2 London, COMEX dan Shanghai berbanding dari segi jenis pasaran, unit harga, bar standard, waktu dalam MYT dan saiz bertarikh. Angka saiz tidak boleh dibandingkan secara langsung: clearing London ialah pindahan bersih, volume COMEX ialah dagangan kasar. London ialah pasaran OTC prinsipal-ke-prinsipal: tiada bursa pusat, dagangan berlaku terus antara bank dan pelanggan. Spot “loco London” diselesaikan T+2 (dua hari bekerja). Penanda arasnya ialah LBMA Gold Price, lelongan elektronik yang ditadbir oleh ICE Benchmark Administration (IBA) pada 10:30 dan 15:00 waktu London — 17:30 dan 22:00 MYT semasa BST, 18:30 dan 23:00 MYT semasa GMT. Vault London memegang 9,821 tan pada akhir September 2026, paras tertinggi dalam siri LBMA sejak 2016. Purata clearing bersih Ogos 2026 ialah 18.6 juta oz sehari (USD81.8 bilion). COMEX ialah bursa futures di bawah CME Group, dengan CME Clearing sebagai rakan niaga pusat bagi setiap dagangan. Harga GC disebut dalam USD/troy oz dan penyelesaian harian ialah VWAP 13:29–13:30 ET. Pada hari dagangan 19 Oktober 2026, volume GC ialah 151,094 kontrak dan open interest 401,898 (data awal CME). Waktu Globex ialah 06:00–05:00 MYT semasa waktu siang AS (07:00–06:00 MYT selepas 1 November 2026). Shanghai mempunyai dua bursa. Shanghai Gold Exchange (SGE) ialah bursa spot dan tangguh: Au99.99 (lot 10 g, CNY/gram) dan Au(T+D) (lot 1 kg, margin 7%), serta penanda aras SHAU yang dilelong pada 10:15 dan 14:15. Shanghai Futures Exchange (SHFE) menyenaraikan futures AU (1,000 g setiap lot, tick 0.02 CNY/g). Waktu Beijing sama dengan MYT, jadi sesi SGE 09:00–15:30 dan 20:00–02:30 boleh dibaca terus. Pengeluaran emas dari vault SGE — proksi permintaan borong China — ialah 234 tan pada S3 2026, 44% di bawah purata 10 tahun suku yang sama (WGC, 15 Okt 2026). EZYGLOBAL FUTURES · VOL. 02 · FINAL 10
Halaman 26 I BAB 02 BAGAIMANA GLOBAL GOLD MARKET BERFUNGSI ezyGC Au Jangan bandingkan epal dengan oren. Volume GC 151,094 kontrak bersamaan 151,094 × 100 = 15,109,400 oz — angka kasar setiap dagangan; clearing London 18.6 juta oz sehari ialah pindahan bersih selepas netting. Dakwaan “COMEX lebih besar daripada London” (atau sebaliknya) mesti menyatakan ukuran yang digunakan. Bagaimana dengan Malaysia? Bursa Malaysia menyenaraikan Gold Futures (FGLD): disebut dalam USD, diselesaikan dalam ringgit dengan pengganda tetap 40, dan diselesaikan secara tunai pada LBMA Gold Price AM hari dagangan terakhir (Bursa Malaysia, disemak 20 Okt 2026). FGLD ialah produk tempatan yang sah, tetapi kecairannya jauh lebih kecil daripada GC; buku ini memberi tumpuan kepada COMEX. 2.5 Apa Sebenarnya yang Anda Miliki? Inilah soalan yang paling kerap diabaikan. “Emas” dalam akaun anda boleh bermaksud tujuh perkara yang berbeza dari segi undang-undang dan risiko. JADUAL 2.2 Tangga pendedahan emas — semakin ke bawah, semakin kurang hak milik terus ke atas logam dan semakin besar pergantungan kepada rakan niaga BENTUK PENDEDAHAN APA YANG ANDA MILIKI RAKAN NIAGA UTAMA RISIKO UTAMA Emas fizikal di tangan Bar/syiling milik sendiri Tiada (simpan sendiri) Kecurian, spread jual-beli, ketulenan Allocated (vault) Bar tertentu dalam weight list (siri, berat, ketulenan) Kustodian (simpan sahaja) Yuran simpanan; risiko operasi Unallocated Tuntutan kontrak umum ke atas bank Bank bullion Kredit bank; bukan bar tertentu ETF bersandar fizikal Saham amanah yang memegang bar Amanah, kustodian, Authorized Participant Yuran tahunan; jejakan NAV Futures bursa (GC, MGC) Kontrak; penyerahan jika dipegang ke FND Pusat penjelasan (CME Clearing) Leverage, margin call, roll CFD emas Kontrak beza dengan broker Broker (bukan bursa) Kredit broker, spread, caj semalaman Sintetik (swap, nota) Bayaran terikat harga emas Penerbit / bank Kredit penerbit; struktur kompleks Rangka konsep (LBMA OTC Guide, CME Rulebook, dokumen ETF). Bentuk yang lebih bawah biasanya lebih mudah dan murah untuk didagangkan; semak dokumen setiap produk. Tiga bentuk dalam jadual ini paling kerap dikelirukan: ■Futures bursa (GC, MGC) — kontrak piawai di bursa yang dikawal selia. Rakan niaga ialah pusat penjelasan, bukan pihak lain secara terus. Margin harian, kalendar tamat, dan penyerahan fizikal jika dipegang melepasi First Notice Day (Bab 03). Pendedahan anda kepada harga ialah sebenar dan berleverage, tetapi anda tidak memiliki emas sehingga menerima waran. ■Spot dan forward OTC — perjanjian dua hala dengan bank bullion. Spot loco London diselesaikan T+2; forward diselesaikan pada tarikh masa depan yang dipersetujui. Saiz minimum biasanya institusi. ■CFD emas — kontrak beza dengan broker: anda dan broker bertukar perbezaan harga; tiada emas, tiada bursa, dan harga ditetapkan oleh broker berdasarkan sumber pilihannya. Kos pegangan semalaman dikenakan secara berasingan. Bab 06 membandingkan GC, XAU/USD, ETF dan CFD dalam 13 ciri. Pendedahan sintetik — swap, nota berstruktur atau produk derivatif yang membayar mengikut harga emas — paling jauh daripada logam: nilai anda bergantung sepenuhnya kepada penerbit. Ini tidak semestinya buruk, tetapi risiko yang anda ambil bukan lagi “risiko emas” semata-mata. ▲ AMARAN RISIKO Nama produk bukan bukti pemilikan Perkataan “emas” pada nama akaun atau aplikasi tidak memberitahu anda sama ada anda memiliki bar, tuntutan kepada bank, saham amanah atau kontrak dengan broker. Baca dokumen penzahiran produk: siapa kustodian, siapa rakan niaga, apa berlaku jika penyedia muflis, dan bagaimana harga ditetapkan. 11 EZYGLOBAL FUTURES · VOL. 02 · FINAL
Halaman 27 I ezyGC Au BAB 02 BAGAIMANA GLOBAL GOLD MARKET BERFUNGSI 2.6 Kenapa Harga Biasanya Selari — dan Bila Tidak Dalam keadaan biasa, arbitraj menjaga harga London, COMEX dan Shanghai berdekatan. WGC menganggarkan beza normal antara futures COMEX aktif dan spot London sekitar USD13/oz (purata dua tahun hingga Februari 2025) — kebanyakannya kos pembiayaan hingga tarikh penghantaran futures, bukan “premium” (Bab 22, Bab 23). Beza itu melebar apabila mekanisme penyambung tersekat: Mac 2020 (penapis Switzerland ditutup dan penerbangan dihentikan; sekitar USD60–70/oz pada 24 Mac 2020 menurut laporan media), Disember 2024– Februari 2025 (risiko tarif import AS; sehingga USD40–50/oz, WGC) dan Ogos 2025 (keputusan kastam CBP N351466; melebihi USD100/oz pada 8 Ogos menurut laporan media, sebelum pengecualian EO 14346 berkuat kuasa 8 September 2025). Bab 48 membedah episod-episod ini. Premium Shanghai pula mencerminkan kawalan import China dan beza spesifikasi bar (London 400 oz pada 995 berbanding Shanghai 1 kg pada 999.9). WGC mencatat purata sekitar USD2/oz pada Mac 2025 dan USD37/oz pada April 2025. Di India, kenaikan duti import daripada 6% kepada 15% pada 13 Mei 2026 melebarkan diskaun pasaran tempatan daripada sekitar USD14 kepada hampir USD150/oz (WGC). Bab 16 membincangkan permintaan Asia. ■ PASARAN FIZIKAL Isyarat yang boleh diperhatikan oleh trader GC Anda tidak perlu data berlesen untuk melihat tekanan fizikal. Bandingkan GC dengan sebut harga spot penyedia anda pada cap masa yang sama (Bab 22), perhatikan perubahan stok COMEX Registered dan Eligible (Bab 21), dan semak data vault London bulanan LBMA. Pelebaran mendadak dalam ketiga-tiganya serentak lazimnya menandakan masalah logistik, bukan perubahan pandangan makro. 2.7 Apa Maknanya bagi Trader GC di Malaysia Dari Kuala Lumpur, hari pasaran emas mengikut putaran pusat: Shanghai aktif pada waktu pagi dan petang MYT; London dibuka pada petang dan menetapkan harga AM pada 17:30 atau 18:30 MYT; New York mendominasi malam MYT, termasuk data ekonomi AS pada 20:30 atau 21:30 MYT dan penyelesaian GC pada 01:30 atau 02:30 MYT. Bab 07 menyediakan rujukan masa penuh, termasuk minggu 25–31 Oktober 2026 apabila UK sudah kembali ke GMT tetapi AS masih pada waktu siang. Kesilapan paling lazim: menganggap “harga emas” satu angka tanpa pusat, produk dan cap masa; membandingkan volume kasar COMEX dengan clearing bersih London; dan menyangka open interest yang melebihi stok gudang bermaksud kekurangan. 2.8 Rumusan ● RUMUSAN BAB Rumusan Bab 2 ■ Pasaran emas ialah rangkaian lapisan — fizikal, OTC London, futures, ETF dan pelaburan — yang disambung oleh penapisan bar, EFP, arbitraj ETF dan aliran dana. ■ London (OTC, T+2, LBMA Gold Price), COMEX (futures bursa, penjelasan pusat) dan Shanghai (SGE spot/ tangguh, SHFE futures, harga CNY/gram) menemui harga serentak tetapi dengan struktur berbeza. ■ Beza normal COMEX–London sekitar USD13/oz (WGC); pelebaran besar pada 2020 dan 2025 berpunca daripada logistik dan tarif, bukan perubahan nilai emas. ▸ LATIHAN BAB Latihan Bab 2 1. Pada 19 Oktober 2026, open interest MGC ialah 114,981 kontrak. Tukarkan angka ini kepada troy oz dan tan, kemudian bandingkan dengan open interest GC (401,898 kontrak) dalam tan. 2. Susun lima produk berikut mengikut pergantungan kepada rakan niaga, daripada paling rendah ke paling tinggi: CFD emas, bar dalam akaun allocated, ETF bersandar fizikal, akaun unallocated, kontrak GC. Beri satu sebab bagi kedudukan CFD. 3. Kenapa bar Good Delivery 400 oz London tidak boleh terus diserahkan kepada kontrak GC, dan bagaimana fakta ini menerangkan pelebaran beza COMEX–London pada Mac 2020? EZYGLOBAL FUTURES · VOL. 02 · FINAL 12
Bab 3 dan seterusnya ada dalam ebook penuh — 350 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku