
ezyHG
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 15 daripada 320 halaman.
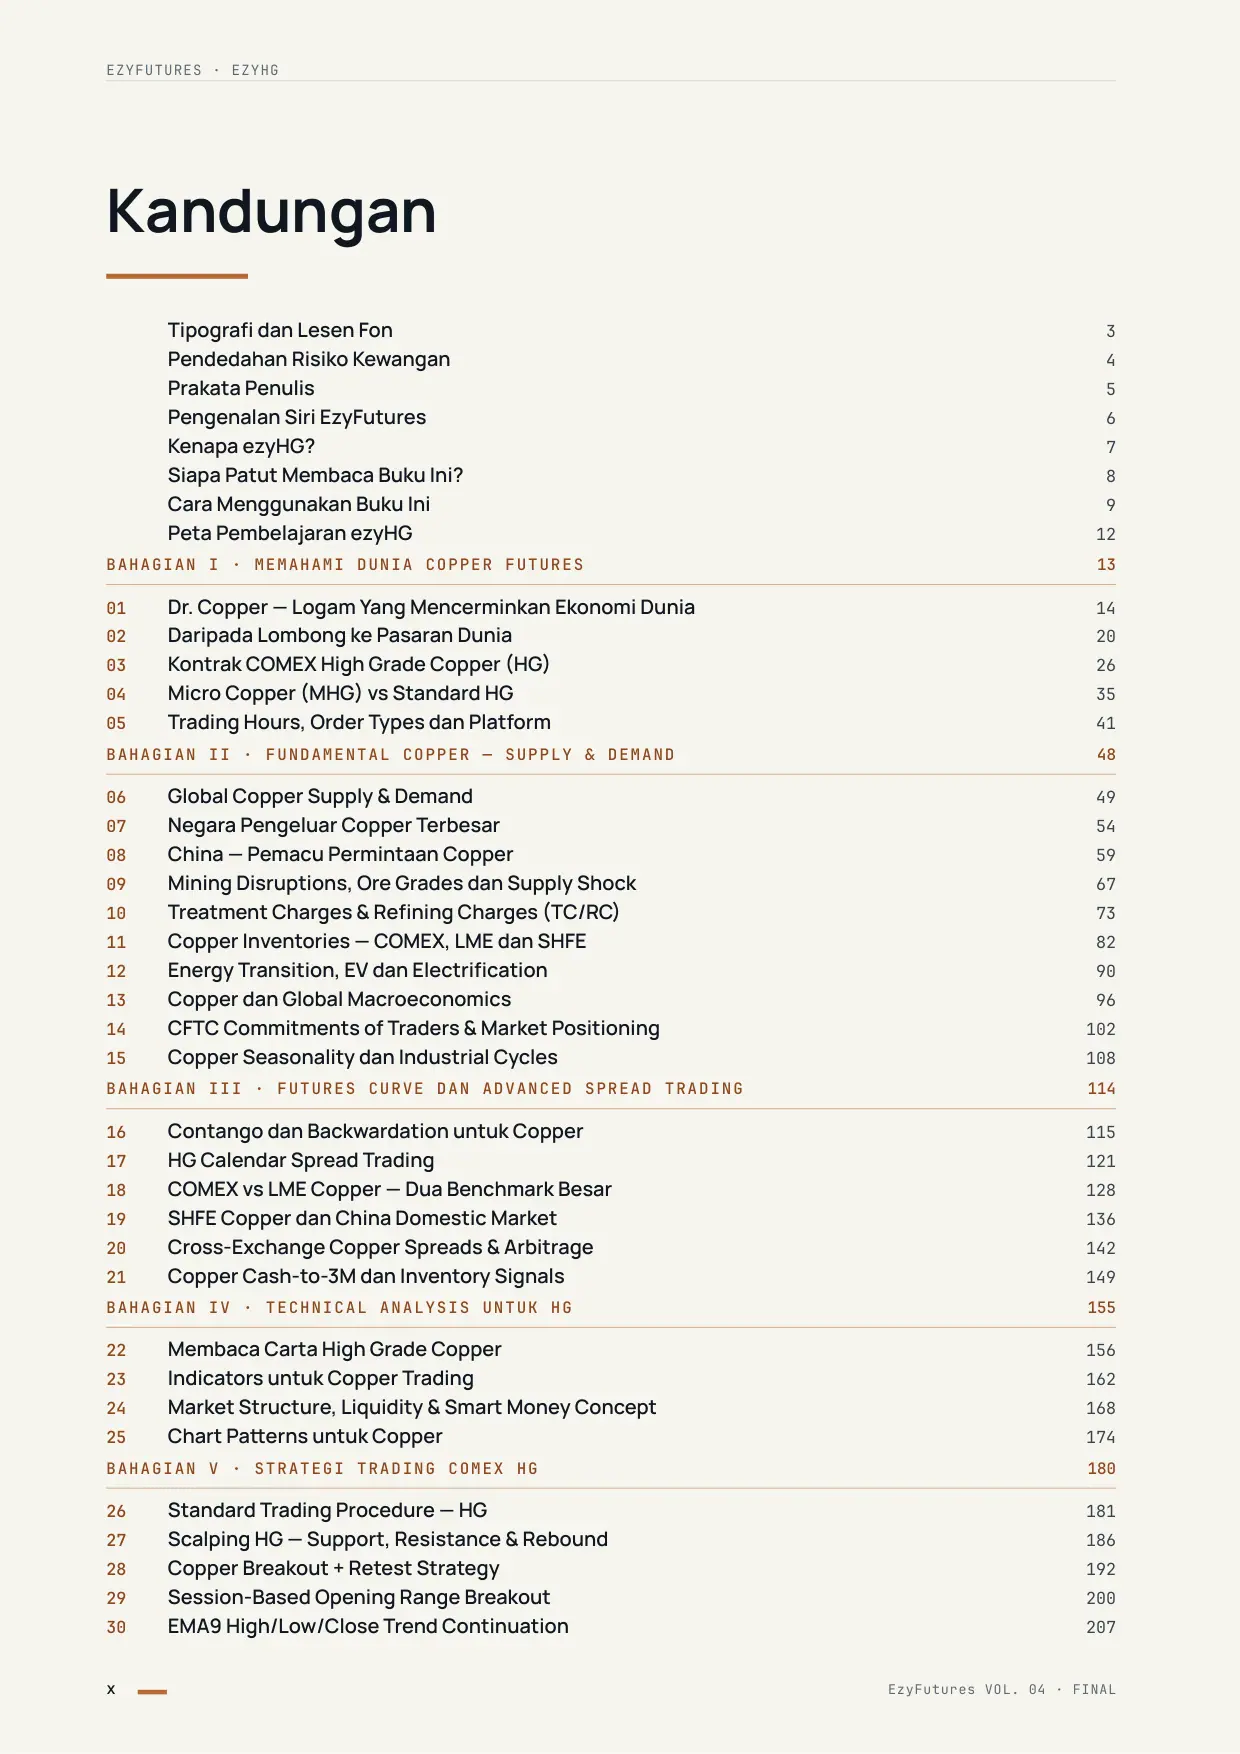
KandunganHalaman 10 EZYFUTURES · EZYHG Kandungan Tipografi dan Lesen Fon 3 Pendedahan Risiko Kewangan 4 Prakata Penulis 5 Pengenalan Siri EzyFutures 6 Kenapa ezyHG? 7 Siapa Patut Membaca Buku Ini? 8 Cara Menggunakan Buku Ini 9 Peta Pembelajaran ezyHG 12 BAHAGIAN I · MEMAHAMI DUNIA COPPER FUTURES 13 01 Dr. Copper — Logam Yang Mencerminkan Ekonomi Dunia 14 02 Daripada Lombong ke Pasaran Dunia 20 03 Kontrak COMEX High Grade Copper (HG) 26 04 Micro Copper (MHG) vs Standard HG 35 05 Trading Hours, Order Types dan Platform 41 BAHAGIAN II · FUNDAMENTAL COPPER — SUPPLY & DEMAND 48 06 Global Copper Supply & Demand 49 07 Negara Pengeluar Copper Terbesar 54 08 China — Pemacu Permintaan Copper 59 09 Mining Disruptions, Ore Grades dan Supply Shock 67 10 Treatment Charges & Refining Charges (TC/RC) 73 11 Copper Inventories — COMEX, LME dan SHFE 82 12 Energy Transition, EV dan Electrification 90 13 Copper dan Global Macroeconomics 96 14 CFTC Commitments of Traders & Market Positioning 102 15 Copper Seasonality dan Industrial Cycles 108 BAHAGIAN III · FUTURES CURVE DAN ADVANCED SPREAD TRADING 114 16 Contango dan Backwardation untuk Copper 115 17 HG Calendar Spread Trading 121 18 COMEX vs LME Copper — Dua Benchmark Besar 128 19 SHFE Copper dan China Domestic Market 136 20 Cross-Exchange Copper Spreads & Arbitrage 142 21 Copper Cash-to-3M dan Inventory Signals 149 BAHAGIAN IV · TECHNICAL ANALYSIS UNTUK HG 155 22 Membaca Carta High Grade Copper 156 23 Indicators untuk Copper Trading 162 24 Market Structure, Liquidity & Smart Money Concept 168 25 Chart Patterns untuk Copper 174 BAHAGIAN V · STRATEGI TRADING COMEX HG 180 26 Standard Trading Procedure — HG 181 27 Scalping HG — Support, Resistance & Rebound 186 28 Copper Breakout + Retest Strategy 192 29 Session-Based Opening Range Breakout 200 30 EMA9 High/Low/Close Trend Continuation 207 x EzyFutures VOL. 04 · FINAL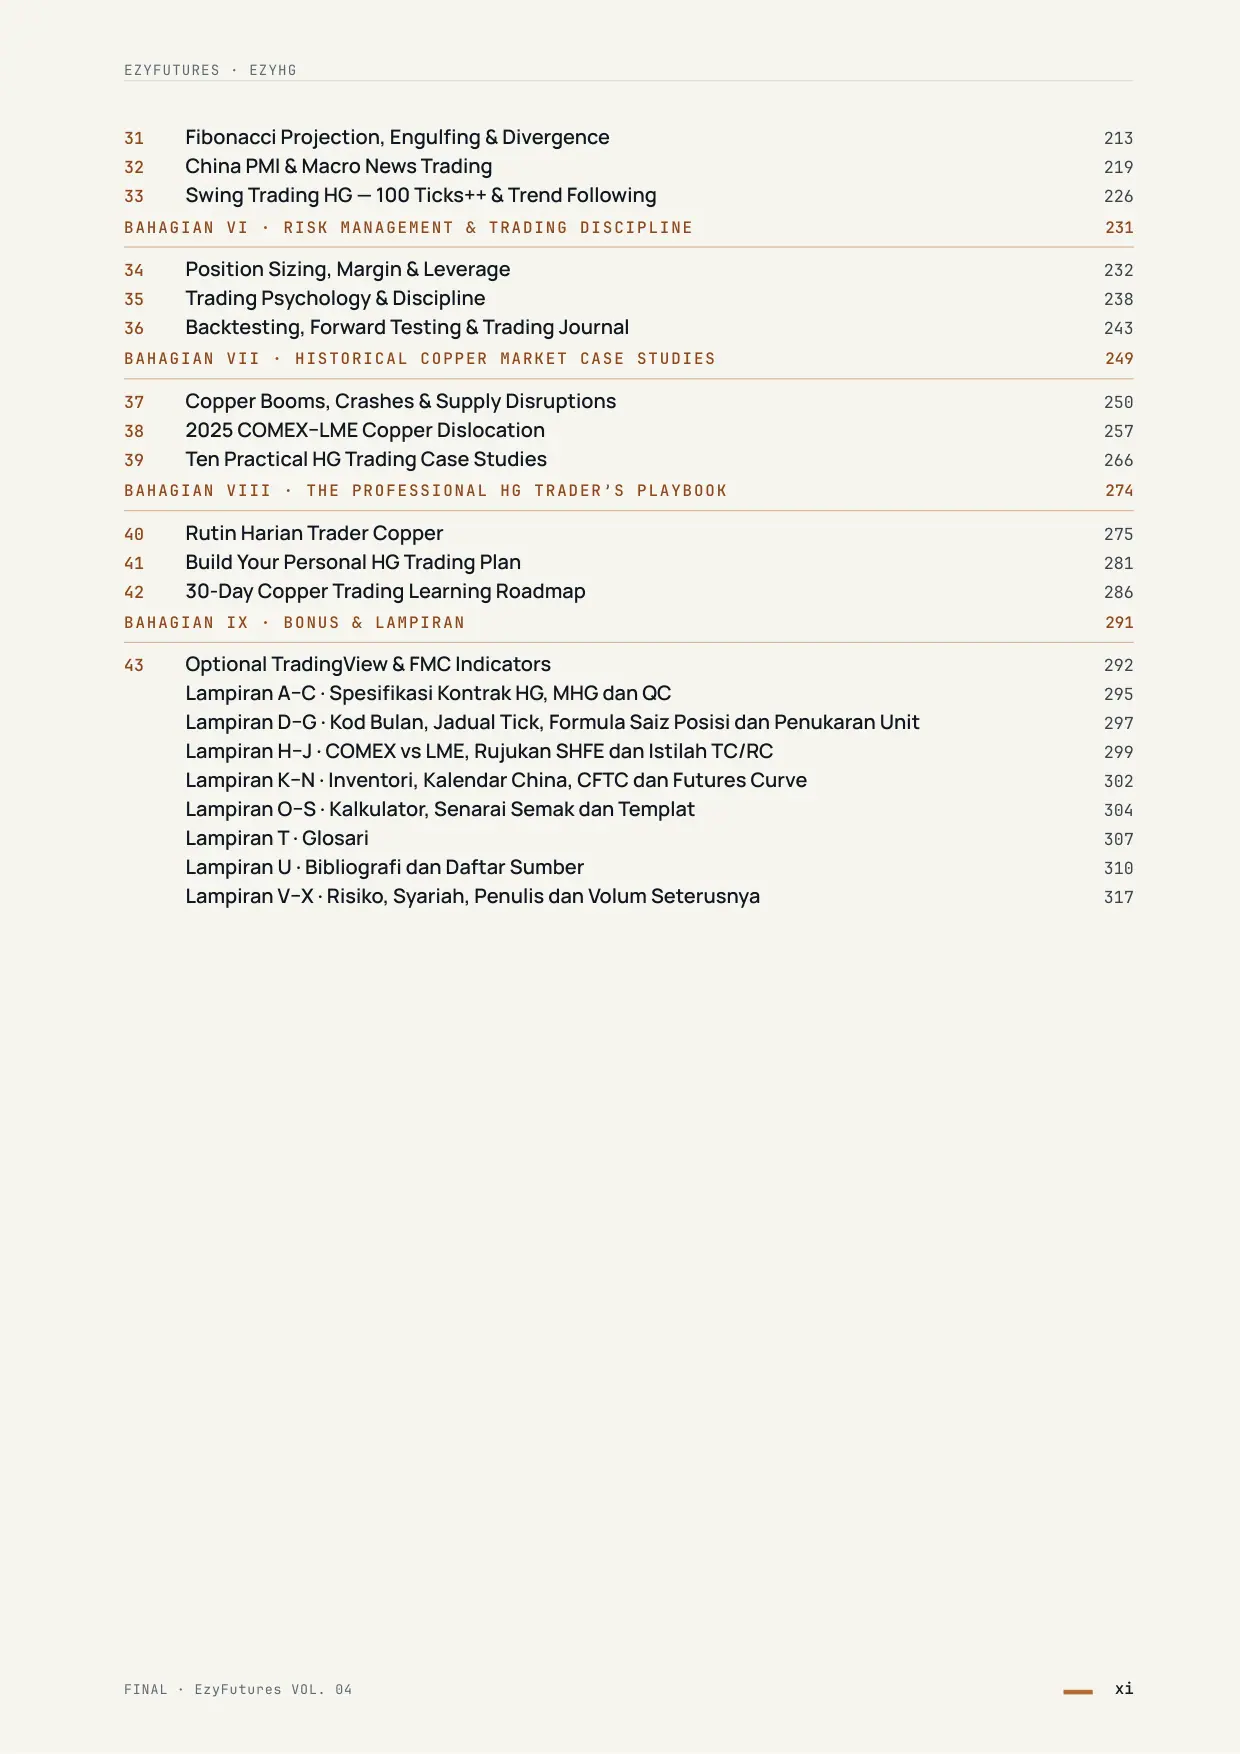
Halaman 11 EZYFUTURES · EZYHG 31 Fibonacci Projection, Engulfing & Divergence 213 32 China PMI & Macro News Trading 219 33 Swing Trading HG — 100 Ticks++ & Trend Following 226 BAHAGIAN VI · RISK MANAGEMENT & TRADING DISCIPLINE 231 34 Position Sizing, Margin & Leverage 232 35 Trading Psychology & Discipline 238 36 Backtesting, Forward Testing & Trading Journal 243 BAHAGIAN VII · HISTORICAL COPPER MARKET CASE STUDIES 249 37 Copper Booms, Crashes & Supply Disruptions 250 38 2025 COMEX–LME Copper Dislocation 257 39 Ten Practical HG Trading Case Studies 266 BAHAGIAN VIII · THE PROFESSIONAL HG TRADER’S PLAYBOOK 274 40 Rutin Harian Trader Copper 275 41 Build Your Personal HG Trading Plan 281 42 30-Day Copper Trading Learning Roadmap 286 BAHAGIAN IX · BONUS & LAMPIRAN 291 43 Optional TradingView & FMC Indicators 292 Lampiran A–C · Spesifikasi Kontrak HG, MHG dan QC 295 Lampiran D–G · Kod Bulan, Jadual Tick, Formula Saiz Posisi dan Penukaran Unit 297 Lampiran H–J · COMEX vs LME, Rujukan SHFE dan Istilah TC/RC 299 Lampiran K–N · Inventori, Kalendar China, CFTC dan Futures Curve 302 Lampiran O–S · Kalkulator, Senarai Semak dan Templat 304 Lampiran T · Glosari 307 Lampiran U · Bibliografi dan Daftar Sumber 310 Lampiran V–X · Risiko, Syariah, Penulis dan Volum Seterusnya 317 FINAL · EzyFutures VOL. 04 xi
Halaman 13 I BAHAGIAN I Memahami Dunia Copper Futures Tembaga mengalir melalui setiap grid elektrik, bangunan dan kenderaan di dunia. Bahagian ini membina asas — mengapa copper digelar Dr. Copper, bagaimana logam ini bergerak dari lombong ke pasaran, dan bagaimana kontrak COMEX HG serta Micro Copper sebenarnya berfungsi. KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYHG BAB 01 Dr. Copper — Logam Yang Mencerminkan Ekonomi Dunia BAB 02 Daripada Lombong ke Pasaran Dunia BAB 03 Kontrak COMEX High Grade Copper (HG) BAB 04 Micro Copper (MHG) vs Standard HG BAB 05 Trading Hours, Order Types dan Platform
Bab 1 — Dr. Copper — Logam Yang Mencerminkan Ekonomi DuniaHalaman 14 EZYFUTURES · EZYHG 01 B A B 0 1 BAHAGIAN I · MEMAHAMI DUNIA COPPER FUTURES Dr. Copper — Logam Yang Mencerminkan Ekonomi Dunia KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYHG Tembaga ada di dalam dinding rumah anda, di bawah jalan raya, di dalam telefon dan di setiap pencawang elektrik. Kerana itu ramai penganalisis menggelarnya Dr. Copper — logam yang kononnya ‘tahu’ arah ekonomi dunia. Bab ini menerangkan kenapa gelaran itu wujud, bila bacaan Dr. Copper berguna, dan bila ia boleh menyesatkan trader HG yang terlalu cepat membuat kesimpulan. OBJEKTIF PEMBELAJARAN 1 Menerangkan sifat fizikal tembaga yang menjadikannya logam industri yang sukar diganti. 2 Mengenal pasti sektor utama penggunaan tembaga dunia berdasarkan data ICSG. 3 Menilai asal-usul dan had gelaran “Dr. Copper” secara kritis. 4 Membaca hubungan harga HG dengan kemelesetan AS menggunakan data sebenar sejak 1988. 5 Menyenaraikan lima punca harga copper menyimpang daripada keadaan ekonomi sebenar. 6 Mengaitkan pasaran tembaga dunia dengan konteks Malaysia tanpa membuat andaian yang tidak bersumber. SUMBER: ICSG World Copper Factbook 2026 dan ramalan ICSG 14 Okt 2026; USGS MCS 2026; NBER; data bulanan COMEX:HG1! (TradingView, diambil 20 Okt 2026); The Globe and Mail (2009); CNBC (2016); Akram (2009); OEC. Lihat Lampiran U. SUMBER & KATEGORI Status kandungan bab ini Bahan baharu ezyHG (Kategori C) dengan penerangan konsep asas (B). ID sumber seperti R2-S05 merujuk Lampiran U; data harga HG ialah siri bulanan COMEX:HG1! (data/ohlc/HG1_monthly.json). Tafsiran hubungan harga dengan ekonomi ialah analisis penulis, bukan peraturan pasaran. 1.1 Kenapa Tembaga Begitu Penting Panel suis di rumah mengandungi wayar tembaga; pemampat penghawa dingin mengandungi tiub tembaga. Tembaga bukan logam glamor seperti emas, tetapi ekonomi moden hampir mustahil berfungsi tanpanya. Empat sifat menerangkan sebabnya. 1. Konduktiviti elektrik yang tinggi. Kira-kira 59.5 MS/m pada 20 °C (R2-S05); piawaian International Annealed Copper Standard (IACS) menggunakan tembaga sebagai rujukan 100% konduktiviti (R2-S69). Kurang tenaga hilang sebagai haba dalam kabel kuasa. 14 EzyFutures VOL. 04 · FINAL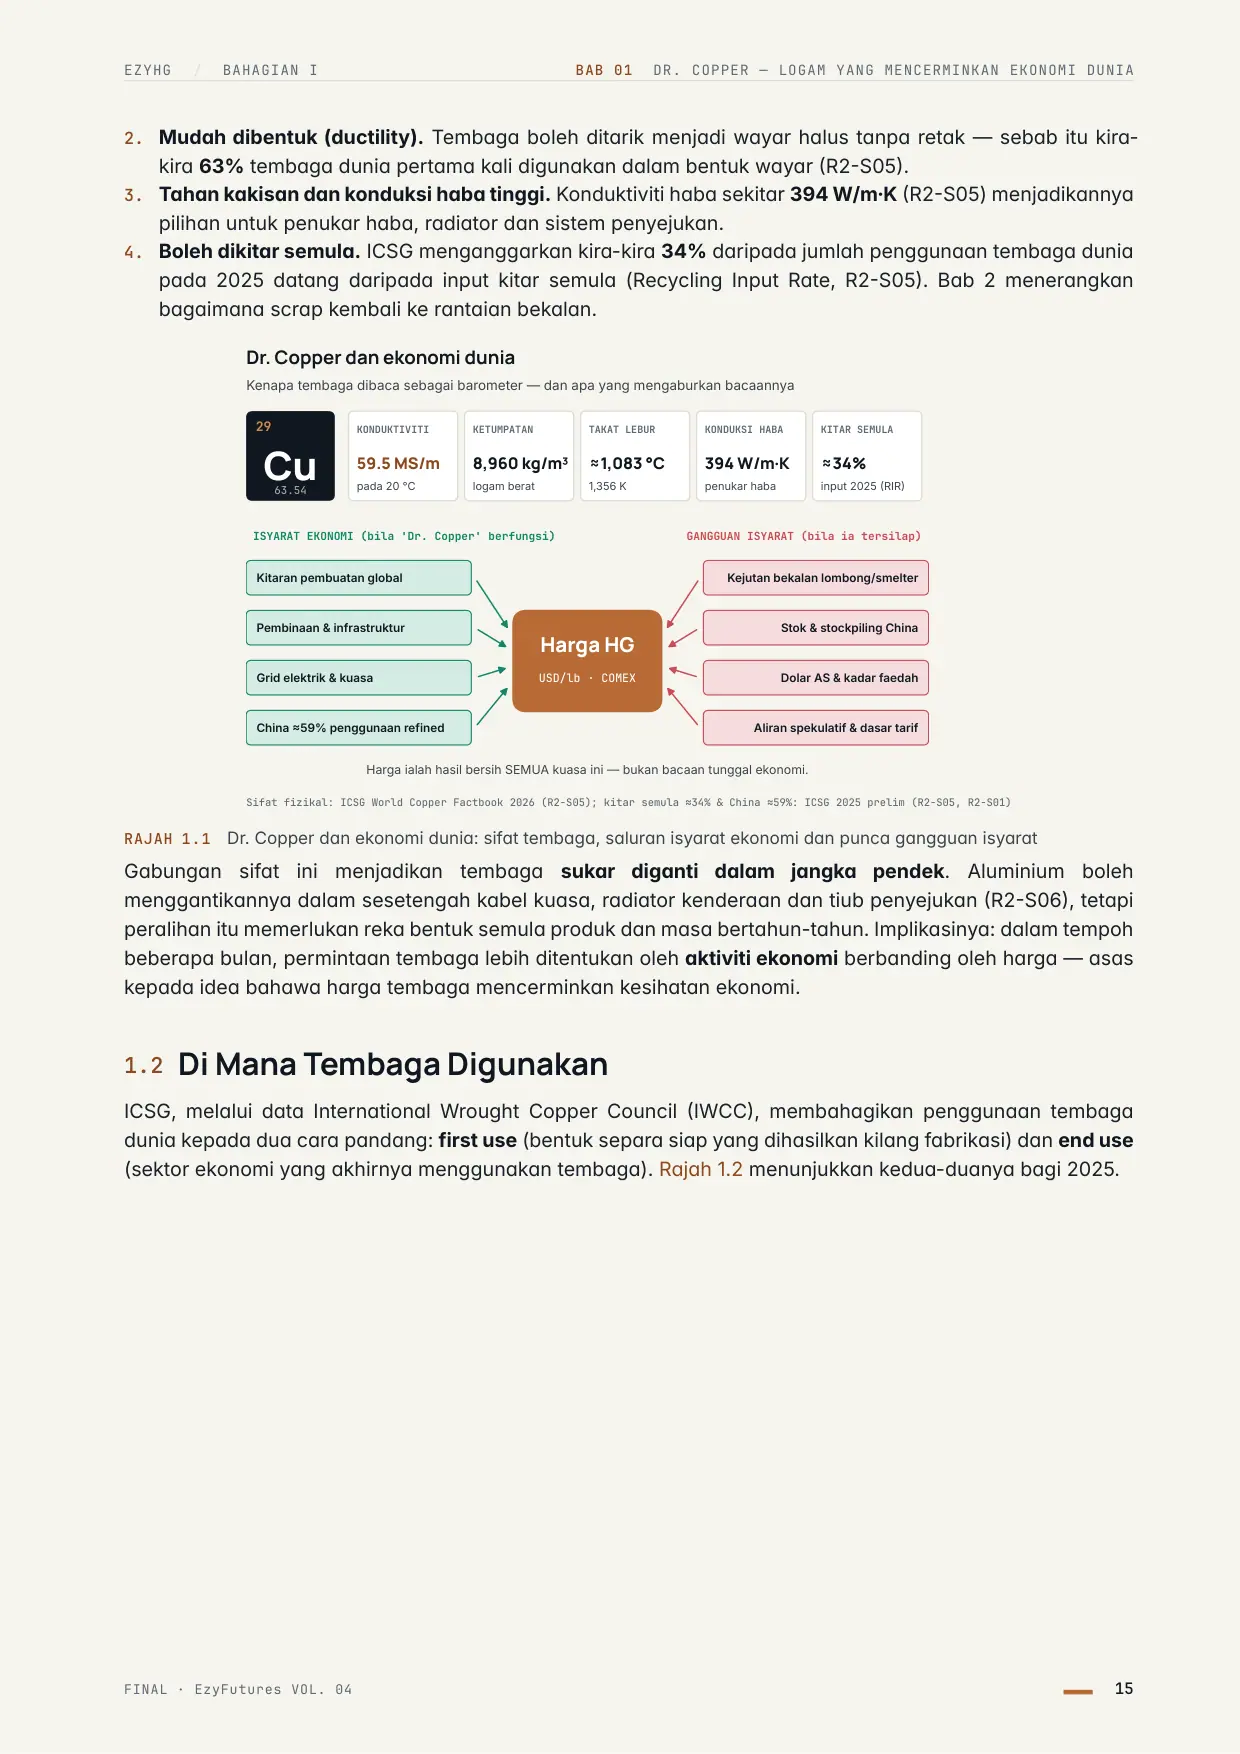
Halaman 15 EZYHG / BAHAGIAN I BAB 01 DR. COPPER — LOGAM YANG MENCERMINKAN EKONOMI DUNIA 2. Mudah dibentuk (ductility). Tembaga boleh ditarik menjadi wayar halus tanpa retak — sebab itu kira- kira 63% tembaga dunia pertama kali digunakan dalam bentuk wayar (R2-S05). 3. Tahan kakisan dan konduksi haba tinggi. Konduktiviti haba sekitar 394 W/m·K (R2-S05) menjadikannya pilihan untuk penukar haba, radiator dan sistem penyejukan. 4. Boleh dikitar semula. ICSG menganggarkan kira-kira 34% daripada jumlah penggunaan tembaga dunia pada 2025 datang daripada input kitar semula (Recycling Input Rate, R2-S05). Bab 2 menerangkan bagaimana scrap kembali ke rantaian bekalan. 29 Cu 63.54 KONDUKTIVITI 59.5 MS/m pada 20 °C KETUMPATAN 8,960 kg/m³ logam berat TAKAT LEBUR ≈1,083 °C 1,356 K KONDUKSI HABA 394 W/m·K penukar haba KITAR SEMULA ≈34% input 2025 (RIR) ISYARAT EKONOMI (bila 'Dr. Copper' berfungsi) Kitaran pembuatan global Pembinaan & infrastruktur Grid elektrik & kuasa China ≈59% penggunaan refined GANGGUAN ISYARAT (bila ia tersilap) Kejutan bekalan lombong/smelter Stok & stockpiling China Dolar AS & kadar faedah Aliran spekulatif & dasar tarif Harga ialah hasil bersih SEMUA kuasa ini — bukan bacaan tunggal ekonomi. Sifat fizikal: ICSG World Copper Factbook 2026 (R2-S05); kitar semula ≈34% & China ≈59%: ICSG 2025 prelim (R2-S05, R2-S01) Kenapa tembaga dibaca sebagai barometer — dan apa yang mengaburkan bacaannya Dr. Copper dan ekonomi dunia Harga HG USD/lb · COMEX RAJAH 1.1 Dr. Copper dan ekonomi dunia: sifat tembaga, saluran isyarat ekonomi dan punca gangguan isyarat Gabungan sifat ini menjadikan tembaga sukar diganti dalam jangka pendek. Aluminium boleh menggantikannya dalam sesetengah kabel kuasa, radiator kenderaan dan tiub penyejukan (R2-S06), tetapi peralihan itu memerlukan reka bentuk semula produk dan masa bertahun-tahun. Implikasinya: dalam tempoh beberapa bulan, permintaan tembaga lebih ditentukan oleh aktiviti ekonomi berbanding oleh harga — asas kepada idea bahawa harga tembaga mencerminkan kesihatan ekonomi. 1.2 Di Mana Tembaga Digunakan ICSG, melalui data International Wrought Copper Council (IWCC), membahagikan penggunaan tembaga dunia kepada dua cara pandang: first use (bentuk separa siap yang dihasilkan kilang fabrikasi) dan end use (sektor ekonomi yang akhirnya menggunakan tembaga). Rajah 1.2 menunjukkan kedua-duanya bagi 2025. FINAL · EzyFutures VOL. 04 15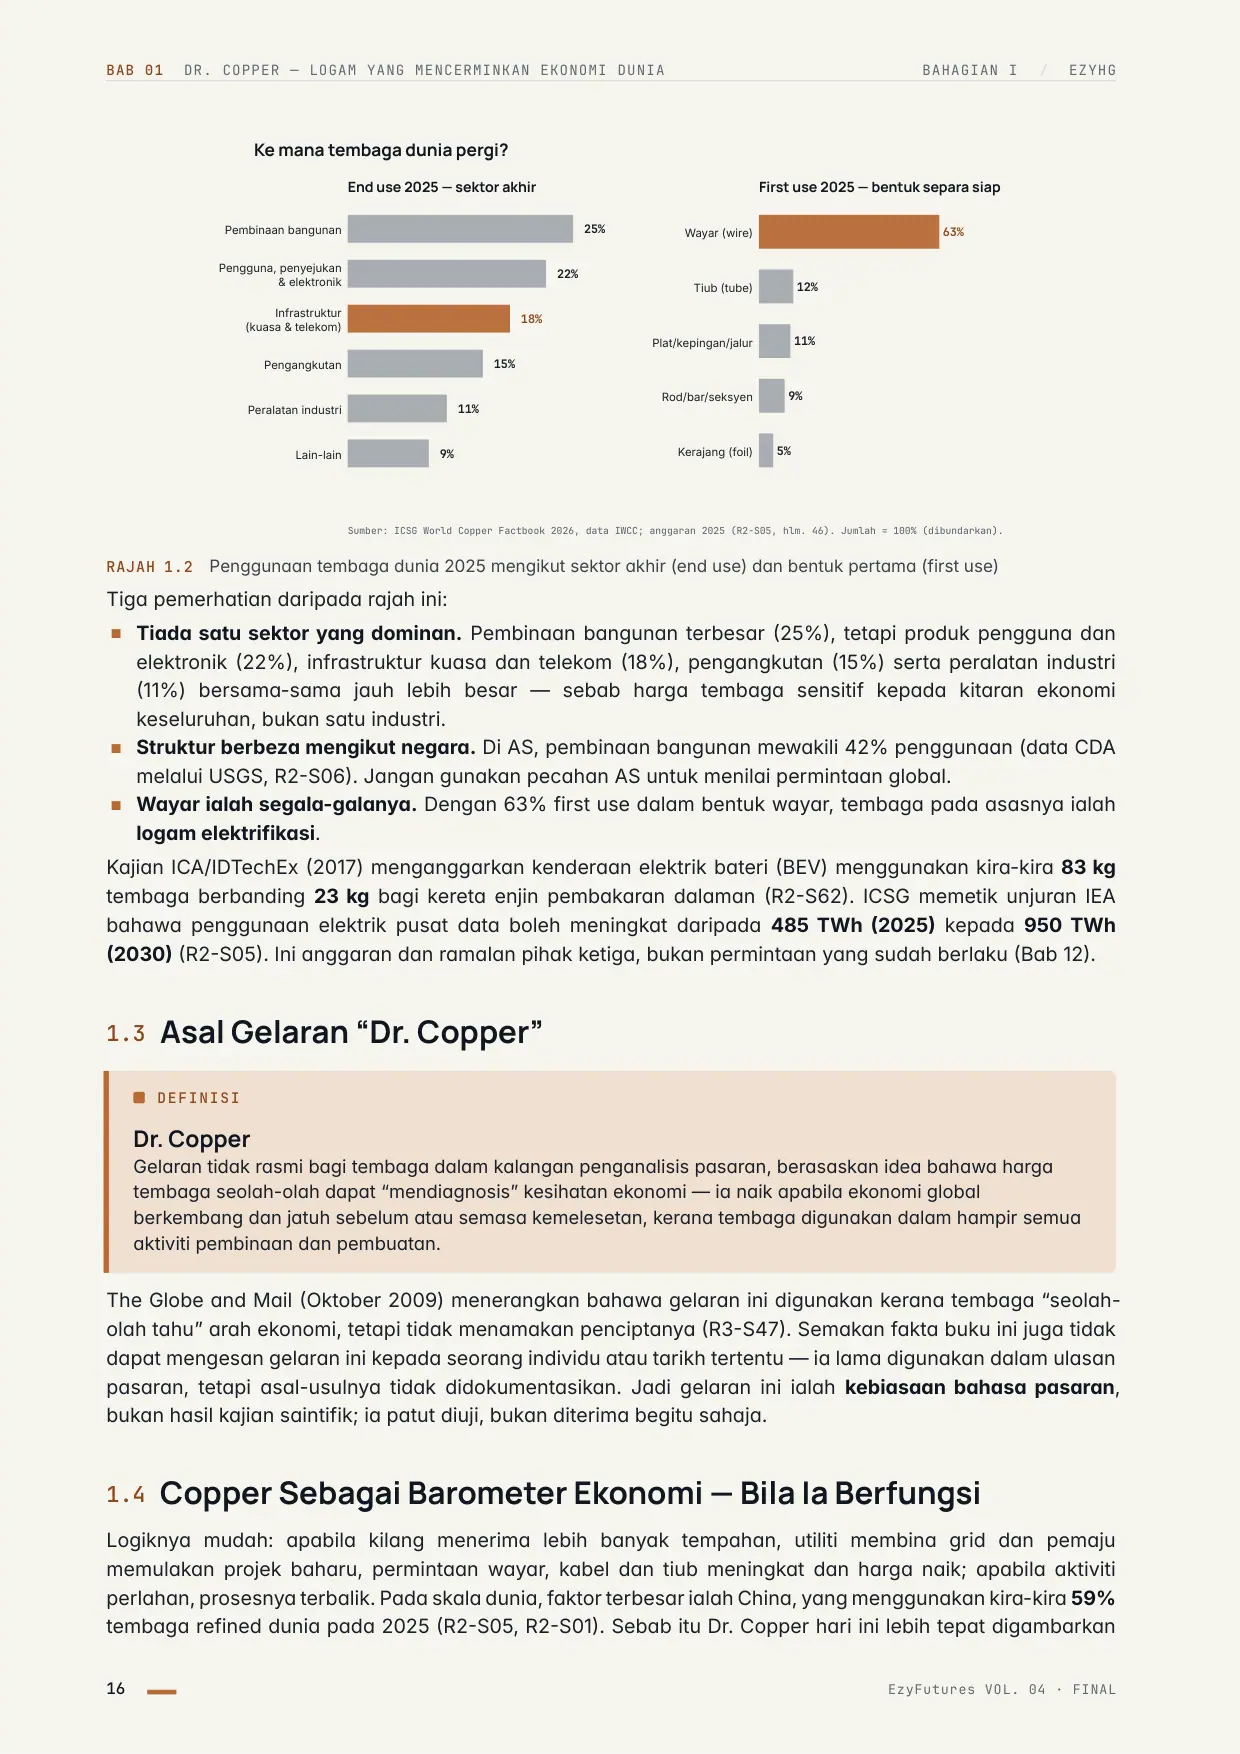
Halaman 16 BAB 01 DR. COPPER — LOGAM YANG MENCERMINKAN EKONOMI DUNIA BAHAGIAN I / EZYHG Pembinaan bangunan Pengguna, penyejukan & elektronik Infrastruktur (kuasa & telekom) Pengangkutan Peralatan industri Lain-lain 25% 22% 18% 15% 11% 9% Sumber: ICSG World Copper Factbook 2026, data IWCC; anggaran 2025 (R2-S05, hlm. 46). Jumlah = 100% (dibundarkan). End use 2025 — sektor akhir Wayar (wire) Tiub (tube) Plat/kepingan/jalur Rod/bar/seksyen Kerajang (foil) 63% 12% 11% 9% 5% First use 2025 — bentuk separa siap Ke mana tembaga dunia pergi? RAJAH 1.2 Penggunaan tembaga dunia 2025 mengikut sektor akhir (end use) dan bentuk pertama (first use) Tiga pemerhatian daripada rajah ini: ■Tiada satu sektor yang dominan. Pembinaan bangunan terbesar (25%), tetapi produk pengguna dan elektronik (22%), infrastruktur kuasa dan telekom (18%), pengangkutan (15%) serta peralatan industri (11%) bersama-sama jauh lebih besar — sebab harga tembaga sensitif kepada kitaran ekonomi keseluruhan, bukan satu industri. ■Struktur berbeza mengikut negara. Di AS, pembinaan bangunan mewakili 42% penggunaan (data CDA melalui USGS, R2-S06). Jangan gunakan pecahan AS untuk menilai permintaan global. ■Wayar ialah segala-galanya. Dengan 63% first use dalam bentuk wayar, tembaga pada asasnya ialah logam elektrifikasi. Kajian ICA/IDTechEx (2017) menganggarkan kenderaan elektrik bateri (BEV) menggunakan kira-kira 83 kg tembaga berbanding 23 kg bagi kereta enjin pembakaran dalaman (R2-S62). ICSG memetik unjuran IEA bahawa penggunaan elektrik pusat data boleh meningkat daripada 485 TWh (2025) kepada 950 TWh (2030) (R2-S05). Ini anggaran dan ramalan pihak ketiga, bukan permintaan yang sudah berlaku (Bab 12). 1.3 Asal Gelaran “Dr. Copper” DEFINISI Dr. Copper Gelaran tidak rasmi bagi tembaga dalam kalangan penganalisis pasaran, berasaskan idea bahawa harga tembaga seolah-olah dapat “mendiagnosis” kesihatan ekonomi — ia naik apabila ekonomi global berkembang dan jatuh sebelum atau semasa kemelesetan, kerana tembaga digunakan dalam hampir semua aktiviti pembinaan dan pembuatan. The Globe and Mail (Oktober 2009) menerangkan bahawa gelaran ini digunakan kerana tembaga “seolah- olah tahu” arah ekonomi, tetapi tidak menamakan penciptanya (R3-S47). Semakan fakta buku ini juga tidak dapat mengesan gelaran ini kepada seorang individu atau tarikh tertentu — ia lama digunakan dalam ulasan pasaran, tetapi asal-usulnya tidak didokumentasikan. Jadi gelaran ini ialah kebiasaan bahasa pasaran, bukan hasil kajian saintifik; ia patut diuji, bukan diterima begitu sahaja. 1.4 Copper Sebagai Barometer Ekonomi — Bila Ia Berfungsi Logiknya mudah: apabila kilang menerima lebih banyak tempahan, utiliti membina grid dan pemaju memulakan projek baharu, permintaan wayar, kabel dan tiub meningkat dan harga naik; apabila aktiviti perlahan, prosesnya terbalik. Pada skala dunia, faktor terbesar ialah China, yang menggunakan kira-kira 59% tembaga refined dunia pada 2025 (R2-S05, R2-S01). Sebab itu Dr. Copper hari ini lebih tepat digambarkan 16 EzyFutures VOL. 04 · FINAL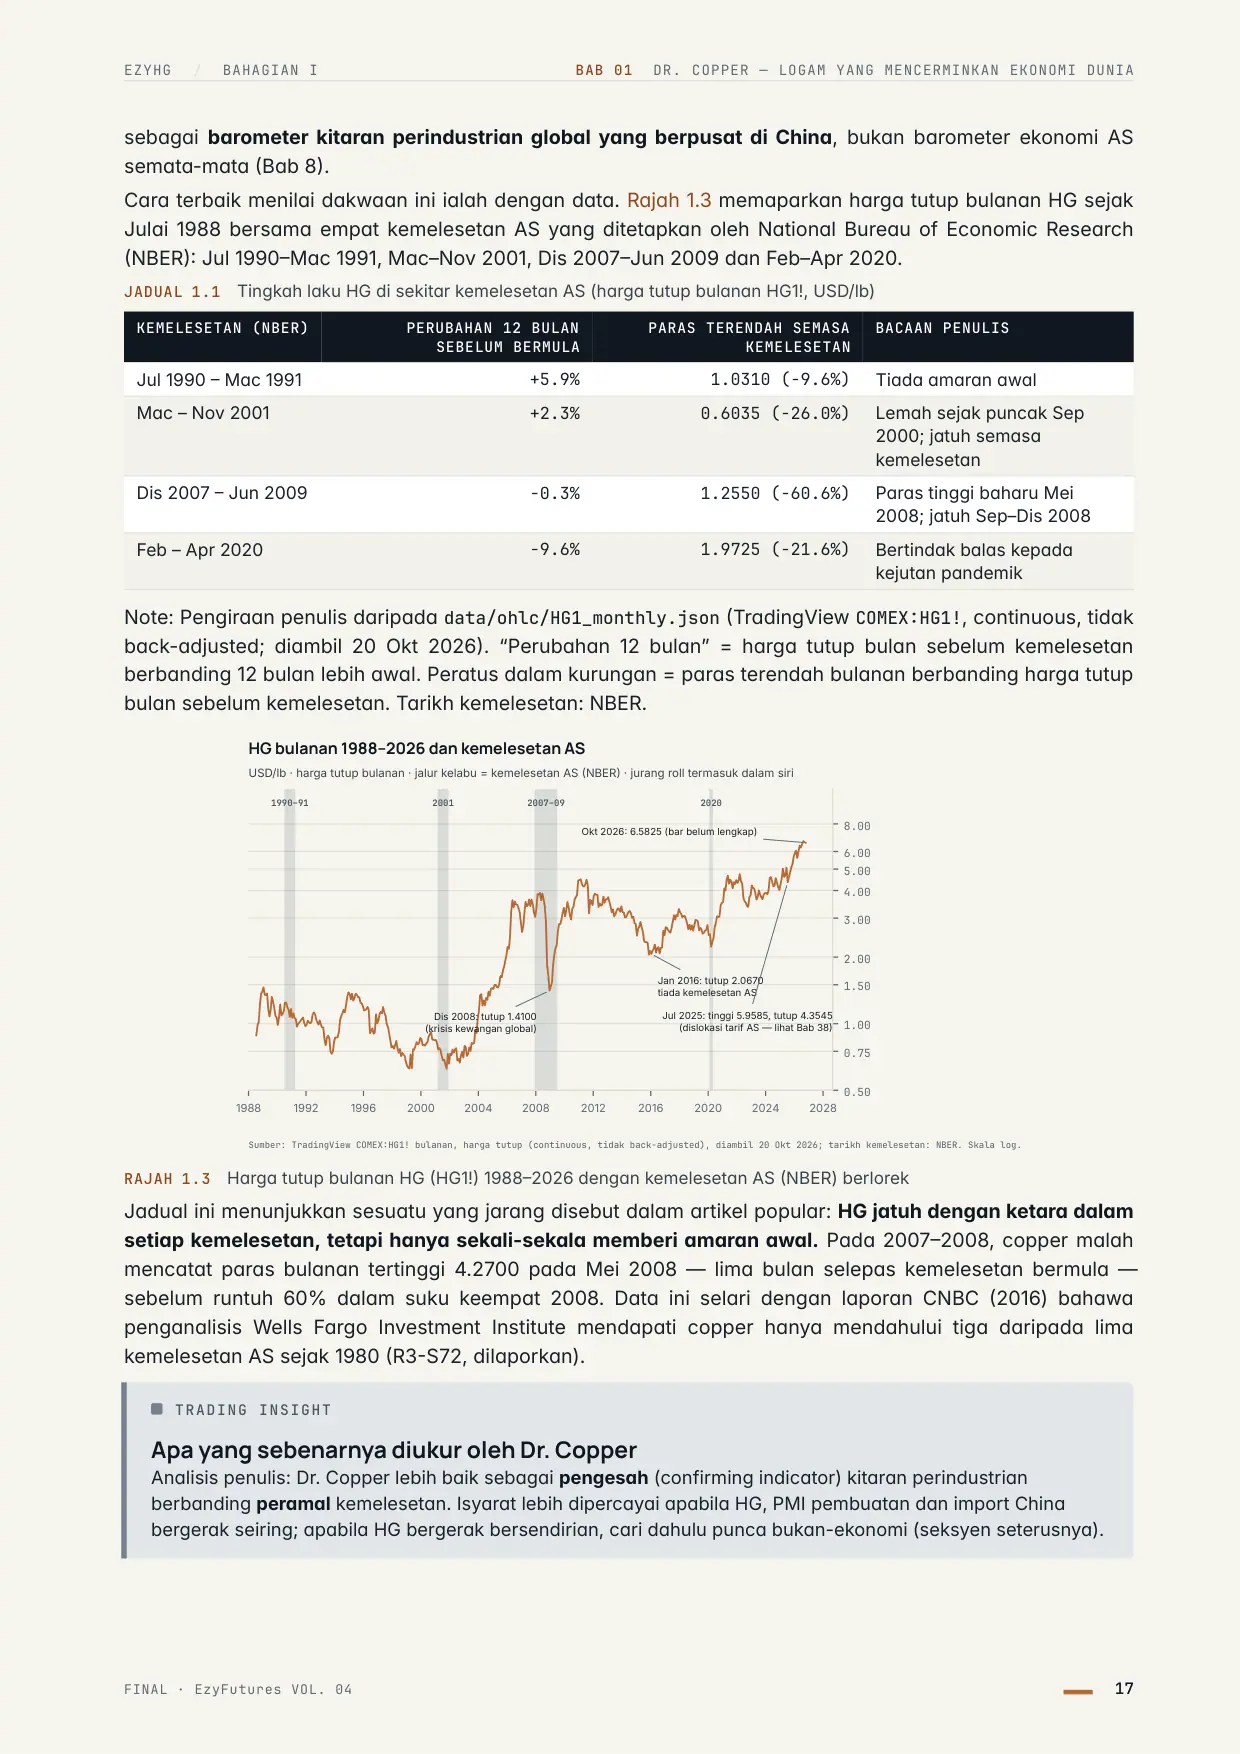
Halaman 17 EZYHG / BAHAGIAN I BAB 01 DR. COPPER — LOGAM YANG MENCERMINKAN EKONOMI DUNIA sebagai barometer kitaran perindustrian global yang berpusat di China, bukan barometer ekonomi AS semata-mata (Bab 8). Cara terbaik menilai dakwaan ini ialah dengan data. Rajah 1.3 memaparkan harga tutup bulanan HG sejak Julai 1988 bersama empat kemelesetan AS yang ditetapkan oleh National Bureau of Economic Research (NBER): Jul 1990–Mac 1991, Mac–Nov 2001, Dis 2007–Jun 2009 dan Feb–Apr 2020. JADUAL 1.1 Tingkah laku HG di sekitar kemelesetan AS (harga tutup bulanan HG1!, USD/lb) KEMELESETAN (NBER) PERUBAHAN 12 BULAN SEBELUM BERMULA PARAS TERENDAH SEMASA KEMELESETAN BACAAN PENULIS Jul 1990 – Mac 1991 +5.9% 1.0310 (−9.6%) Tiada amaran awal Mac – Nov 2001 +2.3% 0.6035 (−26.0%) Lemah sejak puncak Sep 2000; jatuh semasa kemelesetan Dis 2007 – Jun 2009 −0.3% 1.2550 (−60.6%) Paras tinggi baharu Mei 2008; jatuh Sep–Dis 2008 Feb – Apr 2020 −9.6% 1.9725 (−21.6%) Bertindak balas kepada kejutan pandemik Note: Pengiraan penulis daripada data/ohlc/HG1_monthly.json (TradingView COMEX:HG1!, continuous, tidak back-adjusted; diambil 20 Okt 2026). “Perubahan 12 bulan” = harga tutup bulan sebelum kemelesetan berbanding 12 bulan lebih awal. Peratus dalam kurungan = paras terendah bulanan berbanding harga tutup bulan sebelum kemelesetan. Tarikh kemelesetan: NBER. 1988 1992 1996 2000 2004 2008 2012 2016 2020 2024 2028 0.50 0.75 1.00 1.50 2.00 3.00 4.00 5.00 6.00 8.00 1990–91 2001 2007–09 2020 Sumber: TradingView COMEX:HG1! bulanan, harga tutup (continuous, tidak back-adjusted), diambil 20 Okt 2026; tarikh kemelesetan: NBER. Skala log. USD/lb · harga tutup bulanan · jalur kelabu = kemelesetan AS (NBER) · jurang roll termasuk dalam siri HG bulanan 1988–2026 dan kemelesetan AS Dis 2008: tutup 1.4100 (krisis kewangan global) Jan 2016: tutup 2.0670 tiada kemelesetan AS Jul 2025: tinggi 5.9585, tutup 4.3545 (dislokasi tarif AS — lihat Bab 38) Okt 2026: 6.5825 (bar belum lengkap) RAJAH 1.3 Harga tutup bulanan HG (HG1!) 1988–2026 dengan kemelesetan AS (NBER) berlorek Jadual ini menunjukkan sesuatu yang jarang disebut dalam artikel popular: HG jatuh dengan ketara dalam setiap kemelesetan, tetapi hanya sekali-sekala memberi amaran awal. Pada 2007–2008, copper malah mencatat paras bulanan tertinggi 4.2700 pada Mei 2008 — lima bulan selepas kemelesetan bermula — sebelum runtuh 60% dalam suku keempat 2008. Data ini selari dengan laporan CNBC (2016) bahawa penganalisis Wells Fargo Investment Institute mendapati copper hanya mendahului tiga daripada lima kemelesetan AS sejak 1980 (R3-S72, dilaporkan). TRADING INSIGHT Apa yang sebenarnya diukur oleh Dr. Copper Analisis penulis: Dr. Copper lebih baik sebagai pengesah (confirming indicator) kitaran perindustrian berbanding peramal kemelesetan. Isyarat lebih dipercayai apabila HG, PMI pembuatan dan import China bergerak seiring; apabila HG bergerak bersendirian, cari dahulu punca bukan-ekonomi (seksyen seterusnya). FINAL · EzyFutures VOL. 04 17
Halaman 18 BAB 01 DR. COPPER — LOGAM YANG MENCERMINKAN EKONOMI DUNIA BAHAGIAN I / EZYHG 1.5 Bila Dr. Copper Tersilap Rajah 1.3 juga menunjukkan isyarat palsu yang besar. Daripada paras bulanan tertinggi 4.6495 pada Februari 2011, HG jatuh ke 1.9355 pada Januari 2016 — penurunan kira-kira 58% — tanpa sebarang kemelesetan AS dalam tempoh antara Jun 2009 dan Februari 2020 menurut NBER. Kejatuhan itu mencerminkan perlambatan China dan pertambahan bekalan, bukan kemelesetan dunia. Ada lima punca utama mengapa harga tembaga menyimpang daripada keadaan ekonomi. 1. Kejutan bekalan Harga boleh naik kerana bekalan terganggu, bukan kerana permintaan kukuh. Contohnya mud rush di lombong Grasberg, Indonesia pada 8 September 2025 dan pengisytiharan force majeure pada 24 September 2025 (R2-S50, dilaporkan), serta banjir dan aktiviti seismik di Kamoa-Kakula, DRC pada Mei 2025 (R2-S51, dilaporkan). Kenaikan akibat kekurangan bekalan bukan isyarat ekonomi kukuh — malah ia membebankan pengguna industri (Bab 9). 2. Stockpiling dan destocking China ICSG mengira penggunaan “ketara” (apparent usage) China daripada pengeluaran dan perdagangan bersih, tetapi tidak dapat mengukur stok tidak dilaporkan — simpanan strategik kerajaan, pengeluar, pengguna dan zon berikat (R2-S01, R2-S04). Pembelian untuk stok kelihatan seperti permintaan kukuh; pengurangan stok kelihatan seperti permintaan lemah (Bab 8, Bab 11). 3. Dolar AS dan kadar faedah Tembaga dipetik dalam dolar AS. Kajian Norges Bank oleh Akram (2009) mendapati penurunan nilai dolar cenderung diikuti oleh kenaikan harga komoditi, termasuk logam (R3-S74, berdasarkan ringkasan kajian). Kenaikan HG akibat dolar lemah tidak semestinya bermaksud permintaan fizikal bertambah. Bab 13 membincangkan hubungan makro ini. 4. Aliran spekulatif Artikel The Globe and Mail (2009) yang sama mencatatkan bahawa stockpiling, hedging dan spekulasi mengaburkan nilai tembaga sebagai penunjuk awal (R3-S47). Apabila dana besar membeli atau menjual copper sebagai kelas aset, harga boleh bergerak jauh melebihi perubahan permintaan fizikal (data CFTC: Bab 14). 5. Dasar dan tarif — kes 2025 Pada 2025, jangkaan tarif import AS menarik cathode ke gudang COMEX dan menolak HG jauh di atas harga London. HG mencatat paras tertinggi intraday USD5.9585/lb pada 24 Julai 2025 (R3-S13). Proklamasi presiden pada 30 Julai 2025 mengenakan tarif 50% ke atas produk tembaga separa siap tetapi mengecualikan cathode (R3-S02), dan HG jatuh kira-kira 20% dalam satu sesi — kejatuhan harian terbesar dalam rekod (R3-S15, R3-S16). Data bulanan menunjukkan HG ditutup pada 4.3545 bagi Julai 2025. Tiada satu pun pergerakan ini berpunca daripada perubahan ekonomi dunia. Bab 38 mengupas peristiwa ini secara penuh. AMARAN RISIKO Harga rekod bukan bukti ekonomi meledak Pada Oktober 2026, HG didagangkan sekitar USD6.5/lb (bar bulanan Oktober 2026 masih terbentuk: 6.5825; harga rujukan CME bagi HGV6 ≈ USD6.53/lb, R1-S07). Namun pada masa yang sama ICSG meramalkan lebihan (surplus) refined copper sebanyak 104 kt bagi 2026 (R2-S01), stok gabungan LME, COMEX dan SHFE mencapai paras tertinggi sejak Jun 2003 pada akhir Ogos 2026 (R2-S04), dan pelaburan hartanah China jatuh 19.9% bagi Jan–Ogos 2026 (R2-S12). Sumber pasaran lebih mengaitkan harga tinggi ini dengan gangguan bekalan, tarif dan elektrifikasi (R3-S36) — membaca HG sebagai “ekonomi sedang meledak” ialah kesimpulan yang salah. 18 EzyFutures VOL. 04 · FINAL
Halaman 19 EZYHG / BAHAGIAN I BAB 01 DR. COPPER — LOGAM YANG MENCERMINKAN EKONOMI DUNIA SENARAI SEMAK Sebelum mentafsir pergerakan HG sebagai isyarat ekonomi Adakah PMI pembuatan China dan global bergerak ke arah yang sama? (Bab 8, Bab 13) Adakah terdapat berita gangguan lombong atau smelter dalam dua minggu terakhir? (Bab 9) Adakah stok bursa naik di satu lokasi tetapi turun di lokasi lain? (Bab 11) Bagaimana pergerakan indeks dolar AS dalam tempoh yang sama? (Bab 13) Adakah premium COMEX berbanding LME berubah luar biasa? (Bab 18, Bab 38) 1.6 Tembaga Dalam Konteks Malaysia Malaysia bukan pengeluar tembaga lombong yang penting dalam statistik USGS, tetapi World Copper Factbook 2026 menyenaraikan Malaysia antara ekonomi dengan intensiti penggunaan tembaga refined tertinggi berbanding saiz KDNK, bersama China, UAE dan Vietnam — mencerminkan industri fabrikasi dan elektrik-elektronik (R2-S05). Profil Observatory of Economic Complexity (OEC, disemak 20 Okt 2026) melaporkan eksport wayar tembaga Malaysia kira-kira RM5.71 bilion pada 2025 — antara 40 eksport utama negara — terutamanya ke Arab Saudi, India dan Singapura, dan eksport serbuk tembaga kira-kira RM641 juta, kebanyakannya ke China (FC-S29, FC-S30, dilaporkan). Ini angka agregator, bukan DOSM; semak Malaysia External Trade Statistics (DOSM) bagi angka rasmi. Bagi pengeluar kabel dan komponen elektrik, tembaga ialah kos bahan mentah utama. Tiada kontrak tembaga di Bursa Malaysia Derivatives setakat semakan penyelidik (R3-S80), jadi akses biasanya melalui broker CME (Bab 5). Kelebihan geografi: masa Beijing sama dengan MYT, jadi PMI NBS China diterbitkan pada 09:30 MYT (R2-S10) — semasa trader Malaysia sudah di hadapan skrin (Bab 32). RUMUSAN UTAMA Rumusan Bab 1 ■Sifat fizikalnya menjadikan tembaga logam elektrifikasi yang sukar diganti dalam jangka pendek; 63% digunakan pertama kali sebagai wayar. ■Penggunaan tersebar luas: pembinaan 25%, pengguna & elektronik 22%, infrastruktur 18%, pengangkutan 15%, peralatan industri 11% (ICSG/IWCC 2025). ■“Dr. Copper” ialah kebiasaan bahasa pasaran tanpa asal-usul yang disahkan. ■Sejak 1988 HG jatuh dalam setiap kemelesetan AS tetapi jarang memberi amaran awal; ia juga memberi isyarat palsu besar pada 2011–2016. ■Bekalan, stok China, dolar AS, aliran spekulatif dan tarif boleh memisahkan HG daripada ekonomi sebenar — seperti pada 2025–2026. LATIHAN BAB Latihan Bab 1 1. Namakan dua sifat fizikal tembaga dan kepentingannya kepada permintaan industri. 2. Kenapa pecahan penggunaan AS (pembinaan 42%) tidak boleh digunakan untuk menilai permintaan global? 3. Merujuk Jadual 1.1, dalam kemelesetan mana HG mencapai paras tinggi baharu selepas kemelesetan bermula? Apakah pengajarannya? 4. HG naik 8% dalam sebulan, tetapi PMI China di bawah 50 dan stok COMEX meningkat. Senaraikan tiga penjelasan yang perlu anda semak. Jawapan ringkas: (1) Konduktiviti elektrik — kabel dan grid; kebolehbentukan — wayar (63% first use). (2) Struktur ekonomi berbeza; pecahan global ICSG/IWCC: pembinaan hanya 25%. (3) 2007–2009: tinggi baharu 4.2700 pada Mei 2008; copper boleh lewat bertindak. (4) Gangguan bekalan, dolar AS lemah, aliran spekulatif atau premium tarif COMEX. FINAL · EzyFutures VOL. 04 19
Bab 2 — Daripada Lombong ke Pasaran DuniaHalaman 20 BAB 01 DR. COPPER — LOGAM YANG MENCERMINKAN EKONOMI DUNIA BAHAGIAN I / EZYHG 02 B A B 0 2 BAHAGIAN I · MEMAHAMI DUNIA COPPER FUTURES Daripada Lombong ke Pasaran Dunia KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYHG Cathode yang dihantar ke gudang COMEX bermula sebagai batu di dalam lombong — biasanya batu yang mengandungi kurang daripada satu peratus tembaga. Bab ini menjejaki perjalanan tembaga daripada bijih kepada concentrate, anode, cathode dan wayar, serta menunjukkan kenapa statistik lombong, smelter, refined dan scrap tidak boleh dicampur aduk apabila menganalisis bekalan. OBJEKTIF PEMBELAJARAN 1 Menerangkan jenis deposit tembaga utama dan perbezaan lombong terbuka dengan lombong bawah tanah. 2 Menjejaki laluan pirometalurgi daripada bijih sulfida kepada cathode, termasuk ketulenan setiap peringkat. 3 Membezakan laluan SX-EW dan laluan sekunder (scrap) daripada laluan smelter tradisional. 4 Membaca statistik mine, smelter, refined dan secondary production tanpa menyamakan satu sama lain. 5 Menjelaskan kenapa kekurangan concentrate boleh wujud serentak dengan pengeluaran refined yang tinggi. SUMBER: ICSG World Copper Factbook 2026; ICSG monthly press release 24 Sep 2026 dan ramalan 14 Okt 2026; USGS MCS 2026; IEA (2026); CME Group (spesifikasi HG). Lihat Lampiran J dan U. SUMBER & KATEGORI Status kandungan bab ini Definisi dan statistik pengeluaran diambil daripada ICSG dan USGS melalui nota penyelidikan R2 (ID sumber R2-Sxx, Lampiran U). Rajah imbangan jisim bijih ke cathode ialah ilustrasi hipotetikal dengan andaian penulis. Penjelasan tentang kesan kepada HG ialah analisis penulis (Kategori C). 2.1 Deposit Tembaga dan Gred Bijih Tembaga jarang ditemui sebagai logam tulen. Ia hadir sebagai mineral sulfida (tembaga bergabung dengan sulfur) atau mineral oksida (deposit terdedah kepada udara dan air) — dan jenis mineral menentukan laluan pemprosesan. Dua jenis deposit mendominasi: porphyry (deposit besar bergred rendah di sekitar intrusi magma) dan sediment-hosted (dalam lapisan batuan sedimen, seperti Copperbelt Afrika Tengah). Menurut penilaian USGS (2015) yang dipetik ICSG, kedua-dua jenis ini menyumbang kira-kira 80% bekalan tembaga global (R2-S05). 20 EzyFutures VOL. 04 · FINAL
Halaman 21 EZYHG / BAHAGIAN I BAB 02 DARIPADA LOMBONG KE PASARAN DUNIA DEFINISI Gred bijih (ore grade) Peratusan tembaga di dalam bijih yang dilombong. Bijih bergred 0.6% bermaksud setiap 1,000 tan batuan mengandungi 6 tan tembaga — sebelum kehilangan dalam pemprosesan. Gred bijih semakin menurun. IEA menganggarkan purata gred bijih tembaga telah jatuh kira-kira 40% sejak 1991 (R2-S35). Bagi Chile, pengeluar terbesar dunia, purata berwajaran gred bijih dilaporkan sekitar 0.62% pada 2024 berbanding 1.13% pada 2002 (R2-S70, dilaporkan). Gred lebih rendah bermaksud lebih banyak batuan diproses untuk tembaga yang sama — lebih banyak tenaga, air dan kos (Bab 7). Rizab dunia dianggarkan 980 juta tan (USGS, R2-S06), dan hayat rizab purata kekal sekitar 40 tahun sejak 1960 kerana penemuan baharu (R2-S05). Masalahnya ialah masa: IEA menganggarkan purata kira-kira 17 tahun daripada penemuan kepada pengeluaran (R2-S35). 2.2 Lombong Terbuka dan Lombong Bawah Tanah Deposit porphyry yang besar dan dekat permukaan biasanya dilombong secara open-pit (lombong terbuka): batuan tidak bernilai dibuang dan bijih digali dalam jenjang berperingkat — sesuai untuk volum besar bergred rendah, tetapi dengan batuan sisa yang sangat banyak. Apabila bijih terletak lebih dalam, syarikat beralih kepada lombong bawah tanah — termasuk kaedah block caving, di mana blok bijih dibiarkan runtuh secara terkawal dan dikeluarkan dari bawah. Insiden mud rush di Grasberg Block Cave, Indonesia pada September 2025 menunjukkan bagaimana risiko geoteknikal bawah tanah boleh mengganggu bekalan dunia selama berbulan-bulan (R2-S50, R2-S49; Bab 9). Rajah 2.1 meringkaskan tiga laluan yang bertemu pada satu produk: cathode. bijih ≈28% Cu anode 99–99.5% ≈99.99% Cu rod·wayar·tiub grid·bangunan·EV LALUAN PIROMETALURGI (bijih sulfida) LALUAN HIDROMETALURGI (bijih oksida) LOMBONG bijih oksida LEACHING asid sulfurik SX-EW SX · EW cathode terus (tanpa smelter) SCRAP baharu & lama LALUAN SEKUNDER (kitar semula) suapan sekunder ke smelter/refinery direct-melt scrap akhir hayat Tiga laluan menghasilkan cathode — hanya cathode Grade 1 jenama diluluskan boleh dihantar bagi kontrak HG Ketulenan: ICSG World Copper Factbook 2026 (R2-S05) · gambar rajah konseptual Rantaian bekalan tembaga: daripada lombong ke produk akhir LOMBONG bijih sulfida CONCENTRATOR flotation SMELTER matte · blister REFINERY electrorefining GUDANG bursa logam FABRIKATOR semis END USE produk akhir RAJAH 2.1 Rantaian bekalan tembaga: laluan sulfida, SX-EW dan scrap daripada lombong ke produk akhir 2.3 Concentrator dan Flotation Bijih yang digali dihancurkan dan dikisar menjadi serbuk halus. Dalam proses flotation, serbuk ini dicampur dengan air dan bahan kimia supaya zarah mineral tembaga melekat pada buih udara dan terapung, manakala batuan tidak bernilai tenggelam sebagai tailings. Hasilnya ialah concentrate. FINAL · EzyFutures VOL. 04 21
Halaman 22 BAB 02 DARIPADA LOMBONG KE PASARAN DUNIA BAHAGIAN I / EZYHG DEFINISI Copper concentrate Produk perantaraan berbentuk serbuk lembap yang mengandungi tembaga pada gred tipikal sekitar 28%, dalam julat kira-kira 20% hingga lebih 40% (ICSG, R2-S05). Concentrate dijual kepada smelter, yang mengenakan Treatment Charges dan Refining Charges (TC/RC) untuk memprosesnya — lihat Bab 10. Rajah 2.2 menunjukkan betapa kecilnya hasil tembaga berbanding batuan yang diproses. Dengan andaian hipotetikal gred 0.6%, recovery concentrator 88%, gred concentrate 28% dan recovery smelter + refinery 97.5%: 1,000 t bijih → 6.00 t Cu terkandung → 18.9 t concentrate (5.28 t Cu) → kira-kira 5.15 t cathode. Satu kontrak HG (25,000 lb = 11.34 t) memerlukan kira-kira 2,203 t bijih dalam andaian ini; gred dan recovery sebenar berbeza mengikut lombong. BIJIH 1,000 t gred 0.6% Cu Cu TERKANDUNG 6.00 t dalam bijih CONCENTRATE 18.9 t 5.28 t Cu CATHODE 5.15 t ≈11,350 lb × 0.6% gred bijih × 88% recovery ÷ 28% gred → 18.9 t × 97.5% recovery smelter + refinery Tailings ≈981 t — 98% bahan yang dilombong ialah sisa 1 HG = 25,000 lb = 11.34 t → ≈2,203 t bijih (andaian ini) ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Contoh 1,000 t bijih · gred dan kadar perolehan ialah andaian ilustrasi, bukan purata industri Daripada bijih ke cathode: imbangan jisim RAJAH 2.2 Imbangan jisim hipotetikal: 1,000 t bijih pada gred 0.6% menghasilkan kira-kira 5.15 t cathode Dua pengajaran: 98% bahan yang dilombong ialah sisa dalam contoh ini; dan concentrate yang padat boleh diangkut merentas lautan (Chile dan Peru ke smelter China) — sebab pasaran concentrate dan cathode boleh bergerak dengan kadar berbeza. 2.4 Smelting: Matte, Blister dan Anode Di smelter, concentrate dilebur pada suhu tinggi. Sulfur dan besi disingkirkan secara berperingkat, menghasilkan produk yang semakin tulen. Menurut ICSG (R2-S05), matte mengandungi kira-kira 50–70% tembaga, blister 98.5–99.5%, dan anode (blister yang telah ditapis dan dituang menjadi plat) 99–99.5%. Sulfur ditangkap sebagai asid sulfurik — produk sampingan penting bersama emas dan perak (R2-S35), yang membolehkan sesetengah smelter beroperasi walaupun TC sifar atau negatif (Bab 10). Smelting tertumpu di Asia. ICSG menganggarkan China menghasilkan kira-kira 56% pengeluaran smelter dunia pada 2025, dan memegang 44% kapasiti smelting global (12.7 daripada 29.1 juta tan) (R2-S05). 2.5 Electrorefining: Lahirnya Cathode Anode dihantar ke refinery. Dalam proses electrorefining, anode dan plat pemula direndam dalam larutan elektrolit; arus elektrik memindahkan tembaga daripada anode ke cathode, manakala bendasing jatuh sebagai lumpur (anode slime) yang mengandungi logam berharga. 22 EzyFutures VOL. 04 · FINAL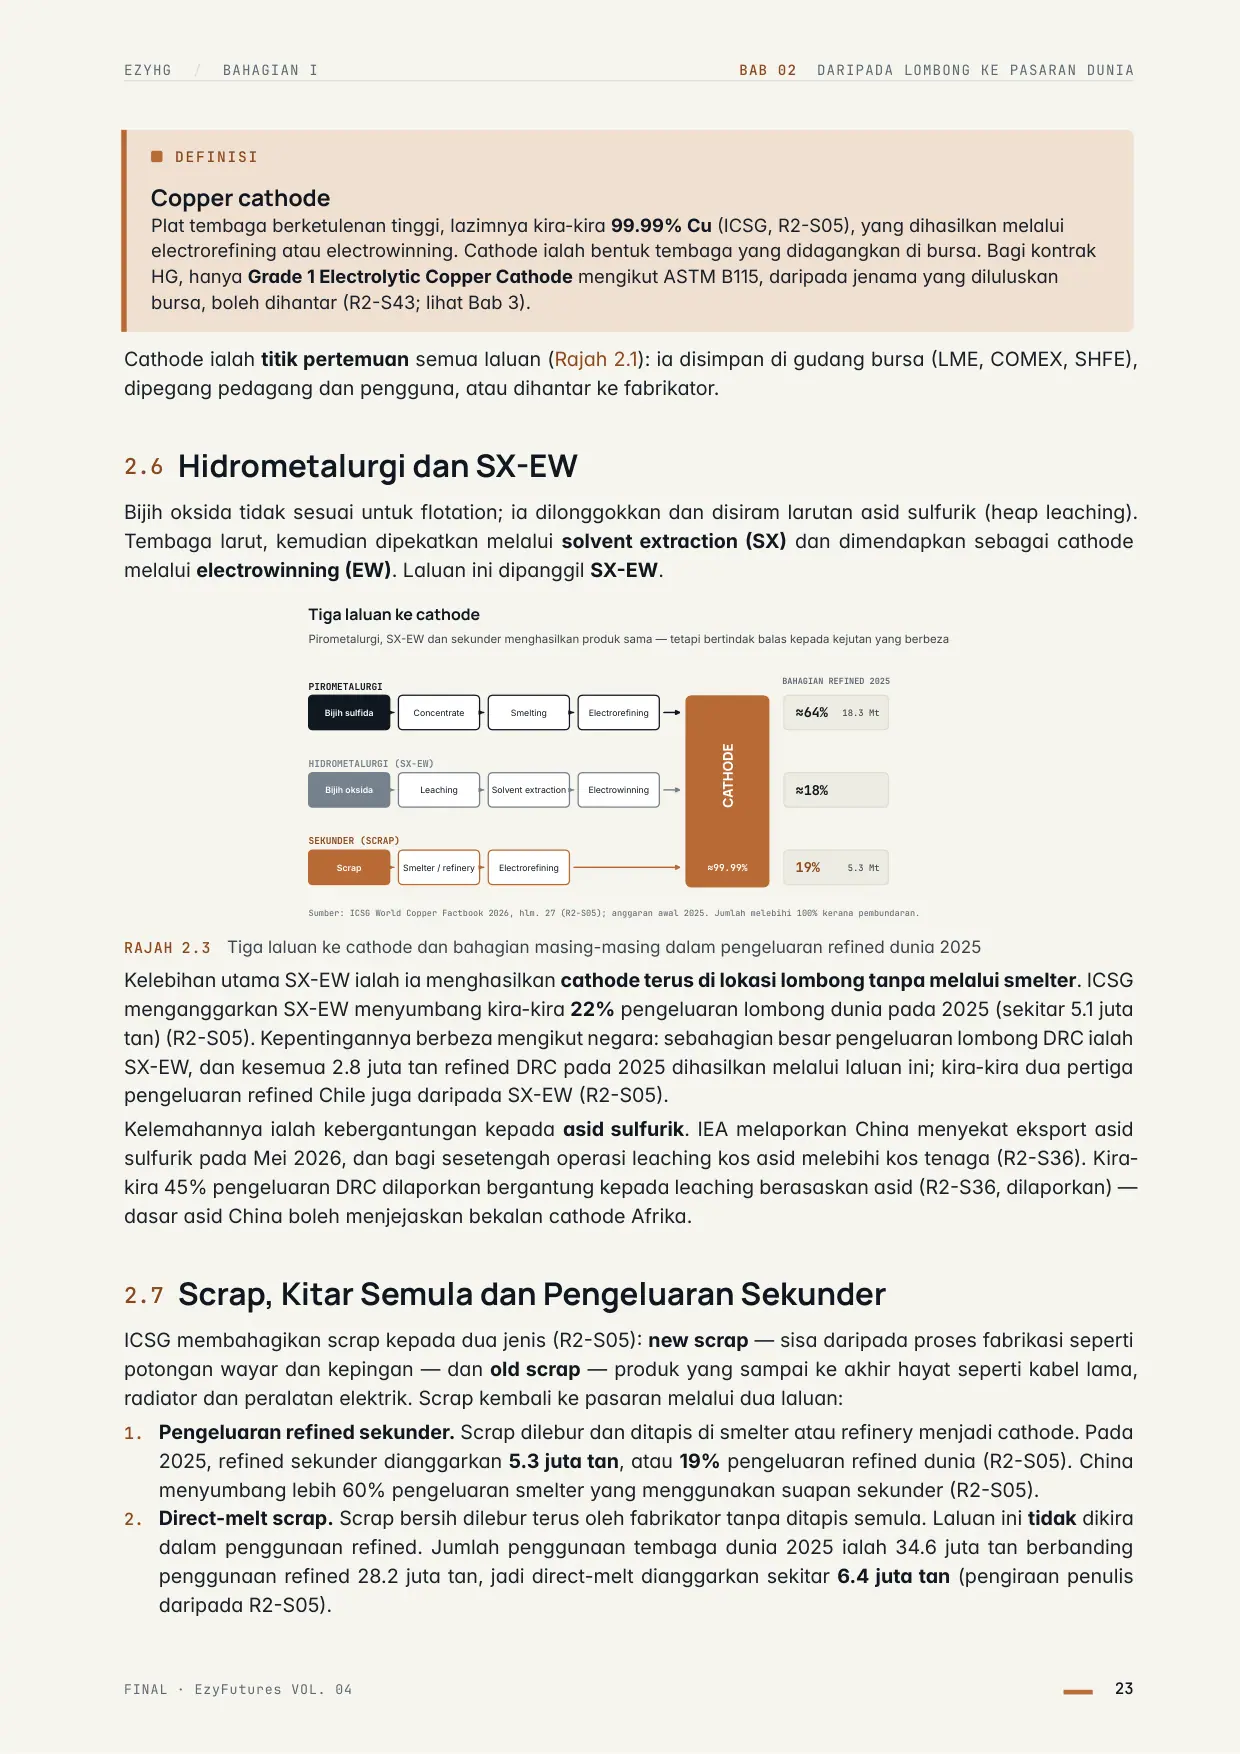
Halaman 23 EZYHG / BAHAGIAN I BAB 02 DARIPADA LOMBONG KE PASARAN DUNIA DEFINISI Copper cathode Plat tembaga berketulenan tinggi, lazimnya kira-kira 99.99% Cu (ICSG, R2-S05), yang dihasilkan melalui electrorefining atau electrowinning. Cathode ialah bentuk tembaga yang didagangkan di bursa. Bagi kontrak HG, hanya Grade 1 Electrolytic Copper Cathode mengikut ASTM B115, daripada jenama yang diluluskan bursa, boleh dihantar (R2-S43; lihat Bab 3). Cathode ialah titik pertemuan semua laluan (Rajah 2.1): ia disimpan di gudang bursa (LME, COMEX, SHFE), dipegang pedagang dan pengguna, atau dihantar ke fabrikator. 2.6 Hidrometalurgi dan SX-EW Bijih oksida tidak sesuai untuk flotation; ia dilonggokkan dan disiram larutan asid sulfurik (heap leaching). Tembaga larut, kemudian dipekatkan melalui solvent extraction (SX) dan dimendapkan sebagai cathode melalui electrowinning (EW). Laluan ini dipanggil SX-EW. PIROMETALURGI Bijih sulfida Concentrate Smelting Electrorefining ≈64% 18.3 Mt HIDROMETALURGI (SX-EW) Bijih oksida Leaching Solvent extraction Electrowinning ≈18% SEKUNDER (SCRAP) Scrap Smelter / refinery Electrorefining 19% 5.3 Mt CATHODE ≈99.99% BAHAGIAN REFINED 2025 Sumber: ICSG World Copper Factbook 2026, hlm. 27 (R2-S05); anggaran awal 2025. Jumlah melebihi 100% kerana pembundaran. Pirometalurgi, SX-EW dan sekunder menghasilkan produk sama — tetapi bertindak balas kepada kejutan yang berbeza Tiga laluan ke cathode RAJAH 2.3 Tiga laluan ke cathode dan bahagian masing-masing dalam pengeluaran refined dunia 2025 Kelebihan utama SX-EW ialah ia menghasilkan cathode terus di lokasi lombong tanpa melalui smelter. ICSG menganggarkan SX-EW menyumbang kira-kira 22% pengeluaran lombong dunia pada 2025 (sekitar 5.1 juta tan) (R2-S05). Kepentingannya berbeza mengikut negara: sebahagian besar pengeluaran lombong DRC ialah SX-EW, dan kesemua 2.8 juta tan refined DRC pada 2025 dihasilkan melalui laluan ini; kira-kira dua pertiga pengeluaran refined Chile juga daripada SX-EW (R2-S05). Kelemahannya ialah kebergantungan kepada asid sulfurik. IEA melaporkan China menyekat eksport asid sulfurik pada Mei 2026, dan bagi sesetengah operasi leaching kos asid melebihi kos tenaga (R2-S36). Kira- kira 45% pengeluaran DRC dilaporkan bergantung kepada leaching berasaskan asid (R2-S36, dilaporkan) — dasar asid China boleh menjejaskan bekalan cathode Afrika. 2.7 Scrap, Kitar Semula dan Pengeluaran Sekunder ICSG membahagikan scrap kepada dua jenis (R2-S05): new scrap — sisa daripada proses fabrikasi seperti potongan wayar dan kepingan — dan old scrap — produk yang sampai ke akhir hayat seperti kabel lama, radiator dan peralatan elektrik. Scrap kembali ke pasaran melalui dua laluan: 1. Pengeluaran refined sekunder. Scrap dilebur dan ditapis di smelter atau refinery menjadi cathode. Pada 2025, refined sekunder dianggarkan 5.3 juta tan, atau 19% pengeluaran refined dunia (R2-S05). China menyumbang lebih 60% pengeluaran smelter yang menggunakan suapan sekunder (R2-S05). 2. Direct-melt scrap. Scrap bersih dilebur terus oleh fabrikator tanpa ditapis semula. Laluan ini tidak dikira dalam penggunaan refined. Jumlah penggunaan tembaga dunia 2025 ialah 34.6 juta tan berbanding penggunaan refined 28.2 juta tan, jadi direct-melt dianggarkan sekitar 6.4 juta tan (pengiraan penulis daripada R2-S05). FINAL · EzyFutures VOL. 04 23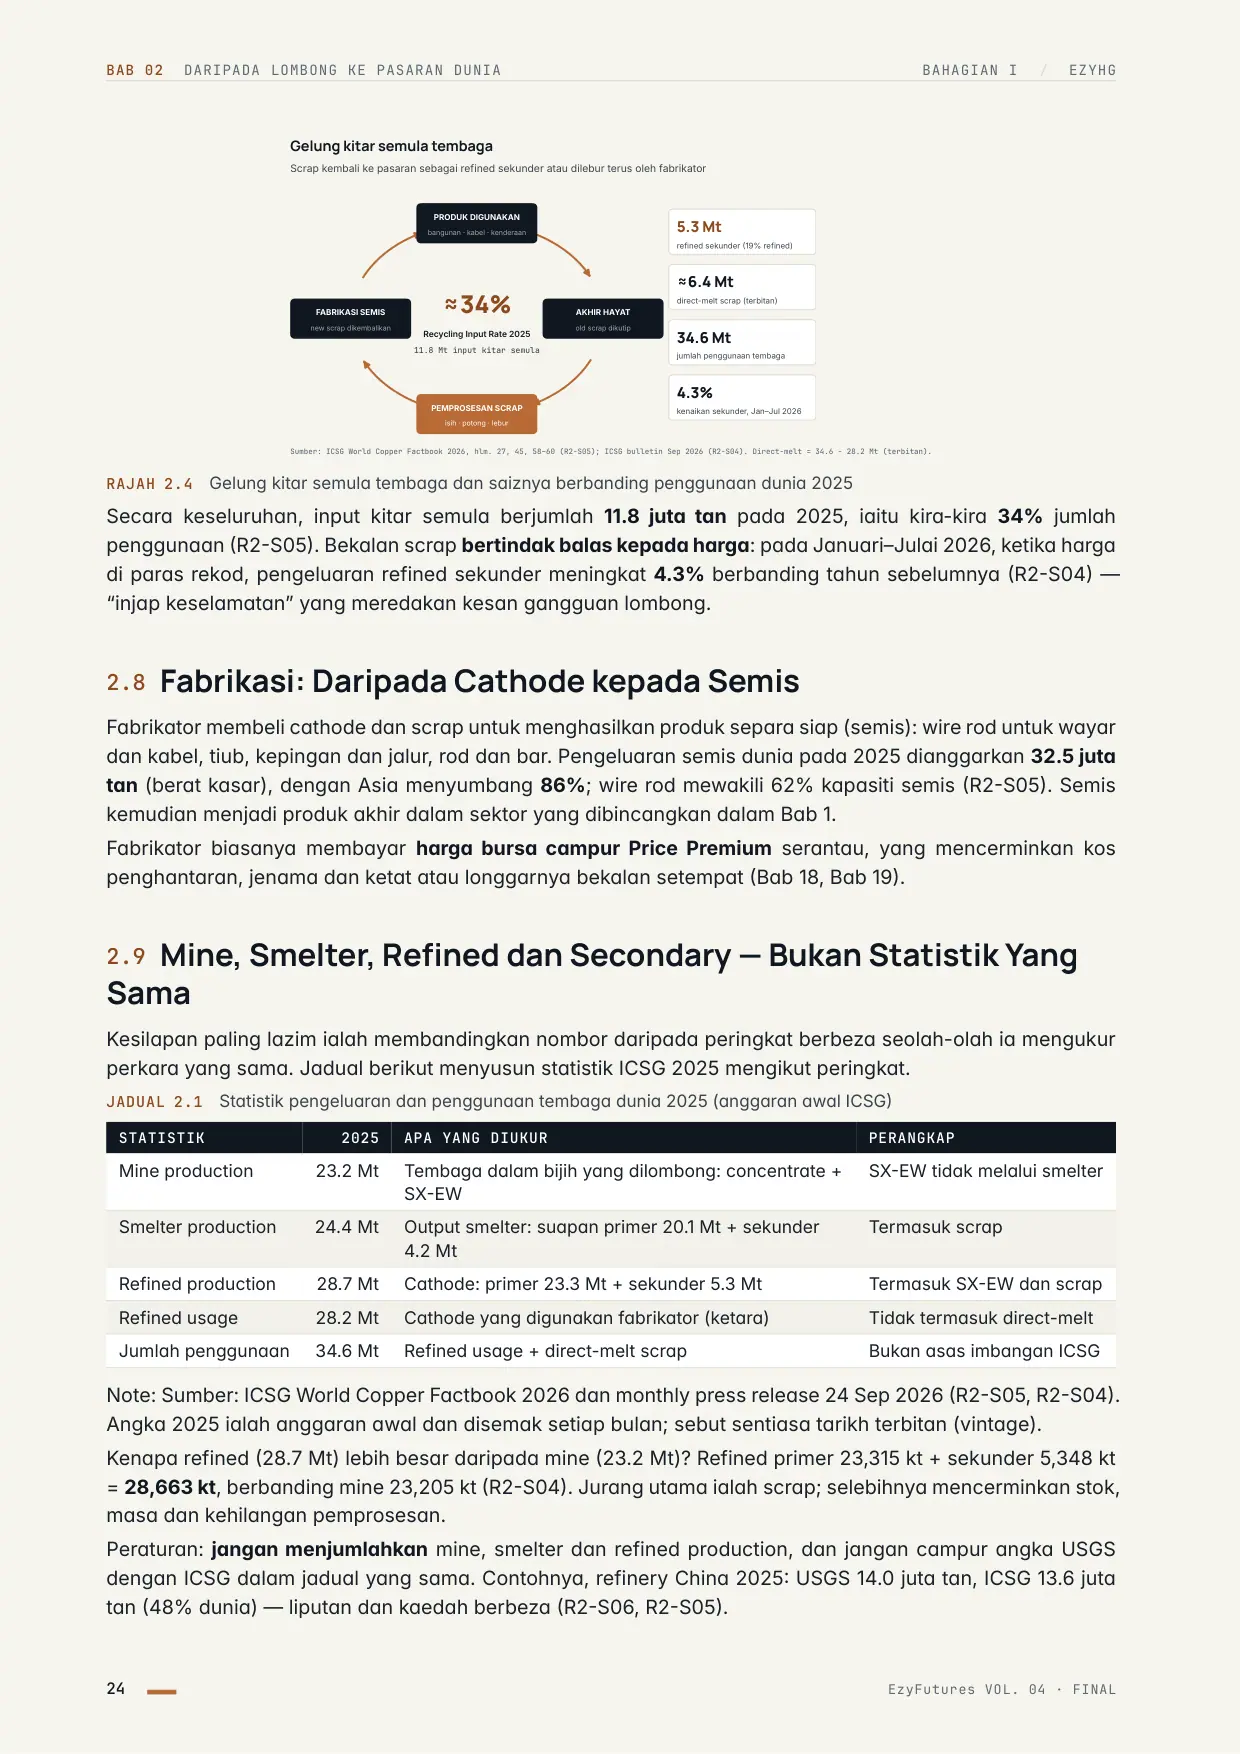
Halaman 24 BAB 02 DARIPADA LOMBONG KE PASARAN DUNIA BAHAGIAN I / EZYHG ≈34% Recycling Input Rate 2025 11.8 Mt input kitar semula 5.3 Mt refined sekunder (19% refined) ≈6.4 Mt direct-melt scrap (terbitan) 34.6 Mt jumlah penggunaan tembaga 4.3% kenaikan sekunder, Jan–Jul 2026 Sumber: ICSG World Copper Factbook 2026, hlm. 27, 45, 58–60 (R2-S05); ICSG bulletin Sep 2026 (R2-S04). Direct-melt = 34.6 − 28.2 Mt (terbitan). Scrap kembali ke pasaran sebagai refined sekunder atau dilebur terus oleh fabrikator Gelung kitar semula tembaga PRODUK DIGUNAKAN bangunan · kabel · kenderaan AKHIR HAYAT old scrap dikutip PEMPROSESAN SCRAP isih · potong · lebur FABRIKASI SEMIS new scrap dikembalikan RAJAH 2.4 Gelung kitar semula tembaga dan saiznya berbanding penggunaan dunia 2025 Secara keseluruhan, input kitar semula berjumlah 11.8 juta tan pada 2025, iaitu kira-kira 34% jumlah penggunaan (R2-S05). Bekalan scrap bertindak balas kepada harga: pada Januari–Julai 2026, ketika harga di paras rekod, pengeluaran refined sekunder meningkat 4.3% berbanding tahun sebelumnya (R2-S04) — “injap keselamatan” yang meredakan kesan gangguan lombong. 2.8 Fabrikasi: Daripada Cathode kepada Semis Fabrikator membeli cathode dan scrap untuk menghasilkan produk separa siap (semis): wire rod untuk wayar dan kabel, tiub, kepingan dan jalur, rod dan bar. Pengeluaran semis dunia pada 2025 dianggarkan 32.5 juta tan (berat kasar), dengan Asia menyumbang 86%; wire rod mewakili 62% kapasiti semis (R2-S05). Semis kemudian menjadi produk akhir dalam sektor yang dibincangkan dalam Bab 1. Fabrikator biasanya membayar harga bursa campur Price Premium serantau, yang mencerminkan kos penghantaran, jenama dan ketat atau longgarnya bekalan setempat (Bab 18, Bab 19). 2.9 Mine, Smelter, Refined dan Secondary — Bukan Statistik Yang Sama Kesilapan paling lazim ialah membandingkan nombor daripada peringkat berbeza seolah-olah ia mengukur perkara yang sama. Jadual berikut menyusun statistik ICSG 2025 mengikut peringkat. JADUAL 2.1 Statistik pengeluaran dan penggunaan tembaga dunia 2025 (anggaran awal ICSG) STATISTIK 2025 APA YANG DIUKUR PERANGKAP Mine production 23.2 Mt Tembaga dalam bijih yang dilombong: concentrate + SX-EW SX-EW tidak melalui smelter Smelter production 24.4 Mt Output smelter: suapan primer 20.1 Mt + sekunder 4.2 Mt Termasuk scrap Refined production 28.7 Mt Cathode: primer 23.3 Mt + sekunder 5.3 Mt Termasuk SX-EW dan scrap Refined usage 28.2 Mt Cathode yang digunakan fabrikator (ketara) Tidak termasuk direct-melt Jumlah penggunaan 34.6 Mt Refined usage + direct-melt scrap Bukan asas imbangan ICSG Note: Sumber: ICSG World Copper Factbook 2026 dan monthly press release 24 Sep 2026 (R2-S05, R2-S04). Angka 2025 ialah anggaran awal dan disemak setiap bulan; sebut sentiasa tarikh terbitan (vintage). Kenapa refined (28.7 Mt) lebih besar daripada mine (23.2 Mt)? Refined primer 23,315 kt + sekunder 5,348 kt = 28,663 kt, berbanding mine 23,205 kt (R2-S04). Jurang utama ialah scrap; selebihnya mencerminkan stok, masa dan kehilangan pemprosesan. Peraturan: jangan menjumlahkan mine, smelter dan refined production, dan jangan campur angka USGS dengan ICSG dalam jadual yang sama. Contohnya, refinery China 2025: USGS 14.0 juta tan, ICSG 13.6 juta tan (48% dunia) — liputan dan kaedah berbeza (R2-S06, R2-S05). 24 EzyFutures VOL. 04 · FINAL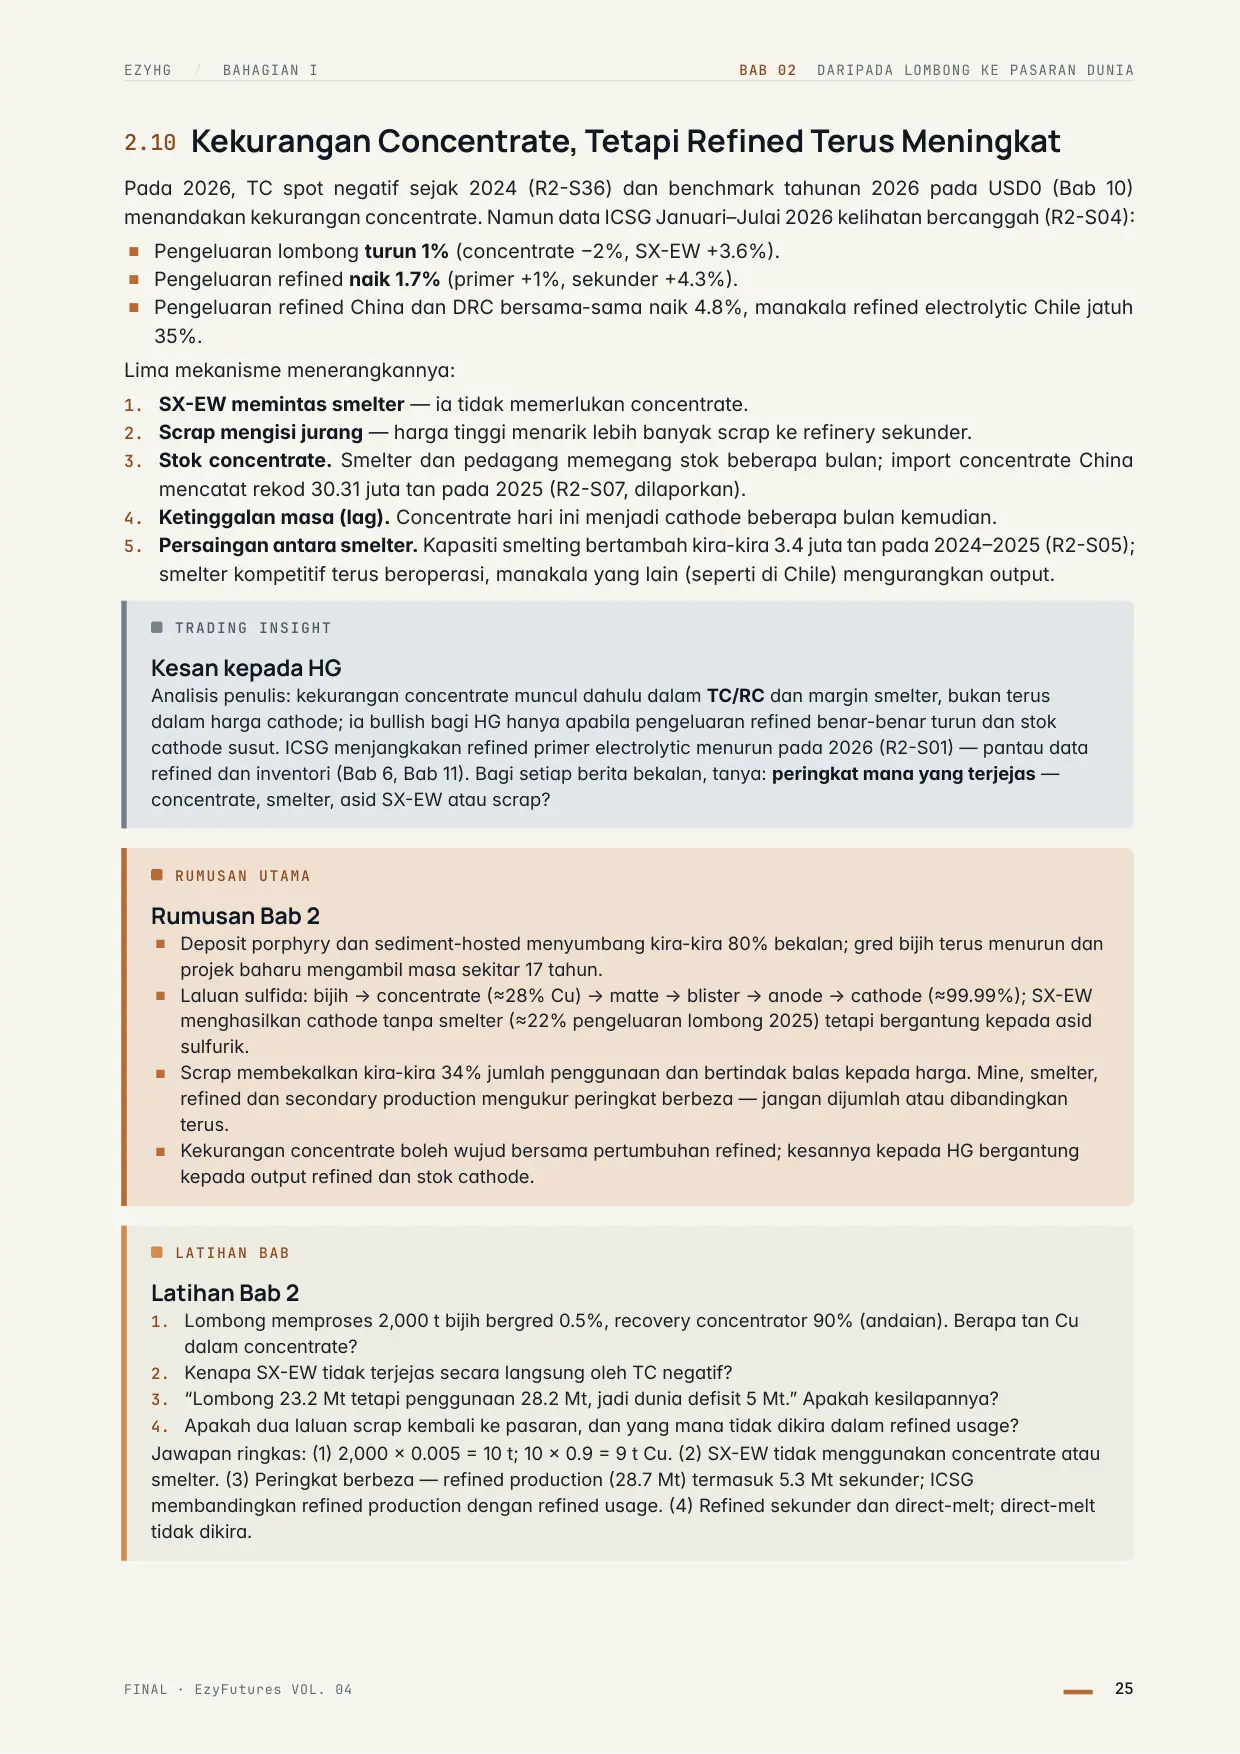
Halaman 25 EZYHG / BAHAGIAN I BAB 02 DARIPADA LOMBONG KE PASARAN DUNIA 2.10 Kekurangan Concentrate, Tetapi Refined Terus Meningkat Pada 2026, TC spot negatif sejak 2024 (R2-S36) dan benchmark tahunan 2026 pada USD0 (Bab 10) menandakan kekurangan concentrate. Namun data ICSG Januari–Julai 2026 kelihatan bercanggah (R2-S04): ■Pengeluaran lombong turun 1% (concentrate −2%, SX-EW +3.6%). ■Pengeluaran refined naik 1.7% (primer +1%, sekunder +4.3%). ■Pengeluaran refined China dan DRC bersama-sama naik 4.8%, manakala refined electrolytic Chile jatuh 35%. Lima mekanisme menerangkannya: 1. SX-EW memintas smelter — ia tidak memerlukan concentrate. 2. Scrap mengisi jurang — harga tinggi menarik lebih banyak scrap ke refinery sekunder. 3. Stok concentrate. Smelter dan pedagang memegang stok beberapa bulan; import concentrate China mencatat rekod 30.31 juta tan pada 2025 (R2-S07, dilaporkan). 4. Ketinggalan masa (lag). Concentrate hari ini menjadi cathode beberapa bulan kemudian. 5. Persaingan antara smelter. Kapasiti smelting bertambah kira-kira 3.4 juta tan pada 2024–2025 (R2-S05); smelter kompetitif terus beroperasi, manakala yang lain (seperti di Chile) mengurangkan output. TRADING INSIGHT Kesan kepada HG Analisis penulis: kekurangan concentrate muncul dahulu dalam TC/RC dan margin smelter, bukan terus dalam harga cathode; ia bullish bagi HG hanya apabila pengeluaran refined benar-benar turun dan stok cathode susut. ICSG menjangkakan refined primer electrolytic menurun pada 2026 (R2-S01) — pantau data refined dan inventori (Bab 6, Bab 11). Bagi setiap berita bekalan, tanya: peringkat mana yang terjejas — concentrate, smelter, asid SX-EW atau scrap? RUMUSAN UTAMA Rumusan Bab 2 ■Deposit porphyry dan sediment-hosted menyumbang kira-kira 80% bekalan; gred bijih terus menurun dan projek baharu mengambil masa sekitar 17 tahun. ■Laluan sulfida: bijih → concentrate (≈28% Cu) → matte → blister → anode → cathode (≈99.99%); SX-EW menghasilkan cathode tanpa smelter (≈22% pengeluaran lombong 2025) tetapi bergantung kepada asid sulfurik. ■Scrap membekalkan kira-kira 34% jumlah penggunaan dan bertindak balas kepada harga. Mine, smelter, refined dan secondary production mengukur peringkat berbeza — jangan dijumlah atau dibandingkan terus. ■Kekurangan concentrate boleh wujud bersama pertumbuhan refined; kesannya kepada HG bergantung kepada output refined dan stok cathode. LATIHAN BAB Latihan Bab 2 1. Lombong memproses 2,000 t bijih bergred 0.5%, recovery concentrator 90% (andaian). Berapa tan Cu dalam concentrate? 2. Kenapa SX-EW tidak terjejas secara langsung oleh TC negatif? 3. “Lombong 23.2 Mt tetapi penggunaan 28.2 Mt, jadi dunia defisit 5 Mt.” Apakah kesilapannya? 4. Apakah dua laluan scrap kembali ke pasaran, dan yang mana tidak dikira dalam refined usage? Jawapan ringkas: (1) 2,000 × 0.005 = 10 t; 10 × 0.9 = 9 t Cu. (2) SX-EW tidak menggunakan concentrate atau smelter. (3) Peringkat berbeza — refined production (28.7 Mt) termasuk 5.3 Mt sekunder; ICSG membandingkan refined production dengan refined usage. (4) Refined sekunder dan direct-melt; direct-melt tidak dikira. FINAL · EzyFutures VOL. 04 25
Bab 3 dan seterusnya ada dalam ebook penuh — 320 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku