
ezyKripto: Perpetual Futures Trading
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 17 daripada 298 halaman.
KandunganHalaman 17 EZYKRIPTO SIRI EZYKRIPTO 17 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA Kandungan · Tentang Pengarang 6 · Penafian Risiko Kewangan 7 · Amaran Risiko Derivatif 8 · Penafian Maklumat Syariah 9 · Notis Regulatori Malaysia 10 · Pendedahan Kepentingan Pengarang 11 · Prakata Pengarang 13 · Cara Menggunakan Buku Ini 14 · Prasyarat daripada Buku 01 15 · Peta Pembelajaran 16 · Kenapa Trader Boleh Rugi 100% Walau Harga Bitcoin Turun 10%? 19 BAHAGIAN I · MEMAHAMI PERPETUAL FUTURES 01 Daripada Spot Market ke Derivatives 24 02 Apa Itu Perpetual Futures? 31 03 Memahami Jenis Kontrak Futures Crypto 38 04 Last Price, Index Price & Mark Price 45 BAHAGIAN II · LEVERAGE, MARGIN & LIQUIDATION 05 Long dan Short Position 53 06 Leverage — Pedang Dua Mata 59 07 Isolated Margin vs Cross Margin 66 08 Liquidation — Apa yang Sebenarnya Berlaku? 75 BAHAGIAN III · FUNDING, EXECUTION & KOS DAGANGAN SEBENAR 09 Funding Rate — Kos yang Ramai Trader Terlepas Pandang 86 10 Order Types dan Execution 96 11 Trading Fees, Slippage dan Net Profit 104 12 Bagaimana Membaca Futures Trading Terminal 111 BAHAGIAN IV · STRATEGI TRADING & MARKET INTELLIGENCE 13 Market Structure & Multi-Timeframe Analysis 120 14 Breakout & Momentum Trading 130 15 Trend Following & Mean Reversion 137
Halaman 18 SIRI EZYKRIPTO EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 18 16 Open Interest, Funding & Liquidity 144 BAHAGIAN V · PENGURUSAN RISIKO, PSIKOLOGI & PRESTASI 17 Position Sizing yang Betul 155 18 Risk-Reward, Expectancy & Drawdown 163 19 Psikologi Trader Futures 172 20 Build Your Futures Trading Playbook 179 BAHAGIAN VI · PERSPEKTIF MALAYSIA & PENGUASAAN PRAKTIKAL 21 Crypto Futures Exchanges & Peraturan Malaysia 187 22 Perpetual Futures dari Perspektif Syariah 195 23 Cukai, Rekod Transaksi & Pencegahan Penipuan 203 24 Program Pembelajaran Perpetual Futures 30 Hari 210 LAMPIRAN & RUJUKAN A Glosari Perpetual Futures 220 B Helaian Formula Lengkap 228 C Senarai Semak Spesifikasi Kontrak (Worksheet 01) 236 D Rujukan Margin & Liquidation 239 E Lembaran Kerja Funding Rate 242 F Buku Kerja Risiko & Position Sizing 244 G Templat Jurnal Trading 248 H Templat Penilaian Strategi 252 I Penjejak Prestasi Paper Trading 254 J Program 30 Hari: Ringkasan & Penilaian Akhir 256 K Soalan Lazim (FAQ) Perpetual Futures 270 L Rujukan Regulatori Malaysia 276 M Rujukan Syariah dan Pertimbangan Penting 279 N Bacaan Lanjut 282 O Pratonton Buku 03–05 284 · Rujukan & Sumber Disahkan 285
Halaman 23 I BAHAGIAN I Memahami Perpetual Futures Dari spot ke derivatives: seni bina perpetual, jenis kontrak dan tiga harga yang menentukan PnL dan liquidation. BAB 01 Daripada Spot Market ke Derivatives BAB 02 Apa Itu Perpetual Futures? BAB 03 Memahami Jenis Kontrak Futures Crypto BAB 04 Last Price, Index Price & Mark Price
Bab 1 — Daripada Spot Market ke DerivativesHalaman 24 BAB 01 · SPOT KE DERIVATIVES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 24 Jam 10:25 pagi di Sandakan. Lima minit sebelum sesi pagi Bursa Malaysia Derivatives dibuka, pengurus kewangan sebuah kilang minyak sawit (watak rekaan) meneliti satu angka di skrin: 250 tan minyak sawit mentah (CPO) yang dijangka siap dijual tiga bulan lagi. Kos operasi kilang sudah diketahui. Yang tidak diketahui ialah harga CPO pada hari minyak itu dijual. Jika harga jatuh dengan ketara, margin keuntungan kilang boleh hilang sebelum sebarang kesilapan operasi berlaku. Dia tidak cuba meneka arah harga. Dia mengarahkan broker niaga hadapan berlesen untuk membuka position jual (short) 10 kontrak Crude Palm Oil Futures (FCPO). Tujuannya satu: mengunci harga hari ini untuk minyak yang belum wujud di tangki. Kontrak itu datang daripada keluarga yang sama dengan position long 10x dalam pembukaan buku ini. Bezanya terletak pada tujuan, saiz, siapa yang menjamin penyelesaian, dan apa yang sebenarnya dimiliki. Bab ini membina peta keluarga tersebut sebelum kita memasuki perpetual futures. ◎ OBJEKTIF PEMBELAJARAN Buku 01, Bab 06 telah menerangkan spot trading secara terperinci: order book, maker dan taker, serta slippage. Penyegar ringkasnya begini. Di spot market, anda menukar wang dengan aset untuk diselesaikan serta-merta atau dalam kitaran yang pendek. Selepas penyelesaian, aset itu milik anda. Di Bursa Malaysia, urus niaga saham diselesaikan dalam kitaran T+2 secara book-entry elektronik [REG-023]. Bagi platform aset digital berdaftar di Malaysia, Garis Panduan Pasaran Diiktiraf SC mensyaratkan wang dan aset digital didepositkan terlebih dahulu sebelum transaksi, dengan penyelesaian muktamad secara masa nyata [REG- 004]. Kesannya, pembeli spot membayar penuh. Tiada pinjaman tersirat, tiada tarikh luput, dan kerugian maksimum ialah jumlah yang dibayar. 01 01 B A B 0 1 BAHAGIAN I · MEMAHAMI PERPETUAL FUTURES Daripada Spot Market ke Derivatives Kontrak yang sama boleh menjadi alat perlindungan atau alat spekulasi. Yang membezakannya ialah tujuan, saiz dan struktur di belakangnya. Membezakan pembelian aset di spot market dengan memegang kontrak derivatives. 01 Mentakrifkan derivatives, underlying, forward, futures, options dan swap. 02 Membezakan hedging dengan speculation menggunakan contoh FCPO. 03 Menerangkan physical settlement, cash settlement dan peranan bursa serta clearing house. 04 Membandingkan spot BTC, BTC futures bertarikh dan BTC perpetual, serta saham Bursa, FCPO dan crypto perpetual. 05 Menjelaskan kenapa pendedahan kepada harga tidak sama dengan pemilikan aset. 06 Spot market: membeli aset, bukan janji 01.1
Halaman 25 EZYKRIPTO BAB 01 · SPOT KE DERIVATIVES 25 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA Ciri inilah yang hilang apabila kita beralih kepada derivatives. Anda tidak lagi membeli aset; anda memasuki kontrak yang nilainya bergantung pada harga aset tersebut. Akta Pasaran Modal dan Perkhidmatan 2007 (CMSA) mentakrifkan derivatives secara luas: kontrak yang mewujudkan hak atau kewajipan, dan nilai pasaran, kewajipan penghantaran atau pembayarannya diperoleh daripada, dirujuk kepada atau berasaskan sesuatu underlying — sama ada sekuriti, komoditi, aset, kadar atau indeks, sama ada distandardkan atau diurus niaga di luar bursa [REG-007]. Dokumen SC yang disemak setakat Oktober 2026 tidak menyatakan secara jelas sama ada BTC perpetual termasuk dalam takrifan ini, jadi buku ini tidak membuat kesimpulan undang-undang mengenainya. Derivatives wujud kerana risiko harga boleh dipindahkan. Kilang di Sandakan mahu membuang risiko harga CPO. Seorang speculator pula sanggup menanggung risiko itu kerana dia mempunyai pandangan tentang arah harga dan mengharapkan pulangan. Kedua-duanya boleh menggunakan kontrak yang sama, tetapi kedudukan ekonomi mereka berbeza sama sekali. Pasaran derivatives juga membantu penemuan harga, kerana dagangan berterusan memaparkan jangkaan pasaran terhadap harga masa depan. ◇ CONTOH POSITION Hedging FCPO oleh kilang sawit (hipotetikal) Andaian: harga fizikal dan futures bergerak sama (tiada basis risk); yuran broker, kos pembiayaan margin dan aliran margin harian tidak termasuk. Perhatikan bahawa hedge yang baik tidak menjana keuntungan; ia menstabilkan hasil. Kilang itu melepaskan peluang menikmati harga tinggi sebagai pertukaran untuk kepastian. Sebaliknya, jika seorang individu membuka short 10 kontrak yang sama tanpa memiliki sebarang minyak sawit, dia memegang pendedahan harga sebanyak RM1,000,000 tanpa apa-apa untuk diimbangi. Kontrak sama; risiko berbeza sepenuhnya. ◆ TERMINOLOGY Derivatives — kontrak yang nilainya bergantung pada harga atau nilai sesuatu underlying. Underlying — aset, komoditi, indeks atau kadar yang menjadi rujukan nilai kontrak. Forward — perjanjian dua pihak di luar bursa untuk berurus niaga pada harga dan tarikh masa depan yang dipersetujui. Futures — kontrak bertarikh yang distandardkan dan diurus niaga di bursa, lazimnya melalui clearing house. Options — hak, tetapi bukan kewajipan, untuk membeli atau menjual pada harga tertentu; pembeli membayar premium. Swap — pertukaran aliran tunai antara dua pihak mengikut formula yang dipersetujui. Expiry — tarikh kontrak tamat dan diselesaikan. Contract Size — kuantiti underlying bagi satu kontrak. Hedging — mengambil position untuk mengimbangi risiko sedia ada. Speculation — mengambil risiko harga dengan harapan memperoleh untung. Apa itu derivatives dan kenapa ia wujud? 01.2 Pendedahan fizikal: 250 tan CPO akan dijual dalam tiga bulan ■ Hedge: short 10 kontrak FCPO × 25 tan = 250 tan, pada RM4,000 setiap tan ■ Notional: 10 × 25 × 4,000 = RM1,000,000 ■ Margin ilustrasi: RM6,000 sekontrak × 10 = RM60,000 (andaian sahaja; semak kadar semasa yang ditetapkan pihak clearing) ■ Senario A — harga jatuh ke RM3,600: futures untung 10 × 25 × 400 = +RM100,000; jualan fizikal menerima RM100,000 kurang daripada jangkaan. Kesan bersih ≈ sifar. ■ Senario B — harga naik ke RM4,400: futures rugi −RM100,000; jualan fizikal menerima RM100,000 lebih. Kesan bersih ≈ sifar. ■
Halaman 26 BAB 01 · SPOT KE DERIVATIVES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 26 Rajah 1.1 memetakan keluarga ini daripada satu akar, iaitu underlying. Forward ialah bentuk paling asas: dua pihak berunding terus, terma boleh disesuaikan, tetapi setiap pihak menanggung risiko pihak lain gagal menunaikan janji. Futures menyelesaikan masalah itu dengan standardisasi dan clearing. Options memberi hak tanpa kewajipan, jadi profil risiko pembeli dan penjual tidak simetri. Swap menukar aliran tunai secara berkala, contohnya kadar tetap dengan kadar terapung. KELUARGA DERIVATIVES · NILAI DIPEROLEH DARIPADA UNDERLYING AKAR · UNDERLYING ASSET Aset asas BTC, saham, komoditi, mata wang, kadar faedah HAK Options Hak, bukan kewajipan, untuk membeli atau menjual pada harga tertentu; pembeli bayar premium. HAK PEMEGANG OTC · BILATERAL Forward Perjanjian tersuai antara dua pihak untuk tarikh hadapan; risiko counterparty. KEWAJIPAN BURSA · STANDARD Futures Kontrak standard di bursa, melalui clearing house; margin harian dan tarikh luput. KEWAJIPAN ALIRAN TUNAI Swaps Pertukaran aliran tunai berkala antara dua pihak mengikut formula yang dipersetujui. KEWAJIPAN CABANG HIBRID · CRYPTO Perpetual swap (perpetual futures) Didagang seperti futures (margin, order book, leverage) tetapi tiada tarikh luput seperti swap; funding berkala menarik harga ke arah index. dagangan & margin tiada luput CARA MEMBACA Struktur menentukan risiko Semua cabang bergantung pada harga underlying. Yang membezakannya: siapa pihak lawan, hak atau kewajipan, dan bila kontrak diselesaikan. RAJAH 1.1 Keluarga Derivatives. Derivatives memperoleh nilai daripada underlying; struktur kontrak menentukan hak, kewajipan dan risiko. EZK2-058 Perpetual futures, yang menjadi tumpuan buku ini, duduk di persimpangan futures dan swap. Ia diurus niaga seperti futures, tetapi tiada tarikh luput konvensional, dan bayaran berkala antara long dan short — funding — mengambil alih peranan penumpuan harga. Bab 02 membedah seni binanya. Setiap kontrak bertarikh mesti diselesaikan dengan salah satu daripada dua cara. Physical settlement bermaksud underlying benar-benar diserahkan; FCPO diselesaikan melalui penghantaran fizikal CPO yang diperakui MSPO [REG-020, REG-021]. Cash settlement bermaksud hanya perbezaan nilai dibayar; FKLI diselesaikan secara tunai berdasarkan Final Settlement Value [REG-022], manakala BTC futures CME dilaporkan diselesaikan secara tunai berdasarkan CME CF Bitcoin Reference Rate (semak) [DRV-008]. Perpetual tidak mempunyai penyelesaian akhir berjadual; untung atau rugi menjadi muktamad apabila anda menutup position. Futures bursa bergantung pada tiga lapisan. Pertama, standardisasi: bursa menetapkan saiz kontrak, tick, bulan kontrak dan waktu dagangan supaya setiap kontrak boleh ditukar ganti. Kedua, clearing: selepas dagangan dipadankan, clearing house lazimnya menjadi pihak tengah kepada kedua-dua pembeli dan penjual, jadi anda Keluarga derivatives: forward, futures, options dan swap 01.3 Bagaimana bursa dan clearing house menyokong derivatives 01.4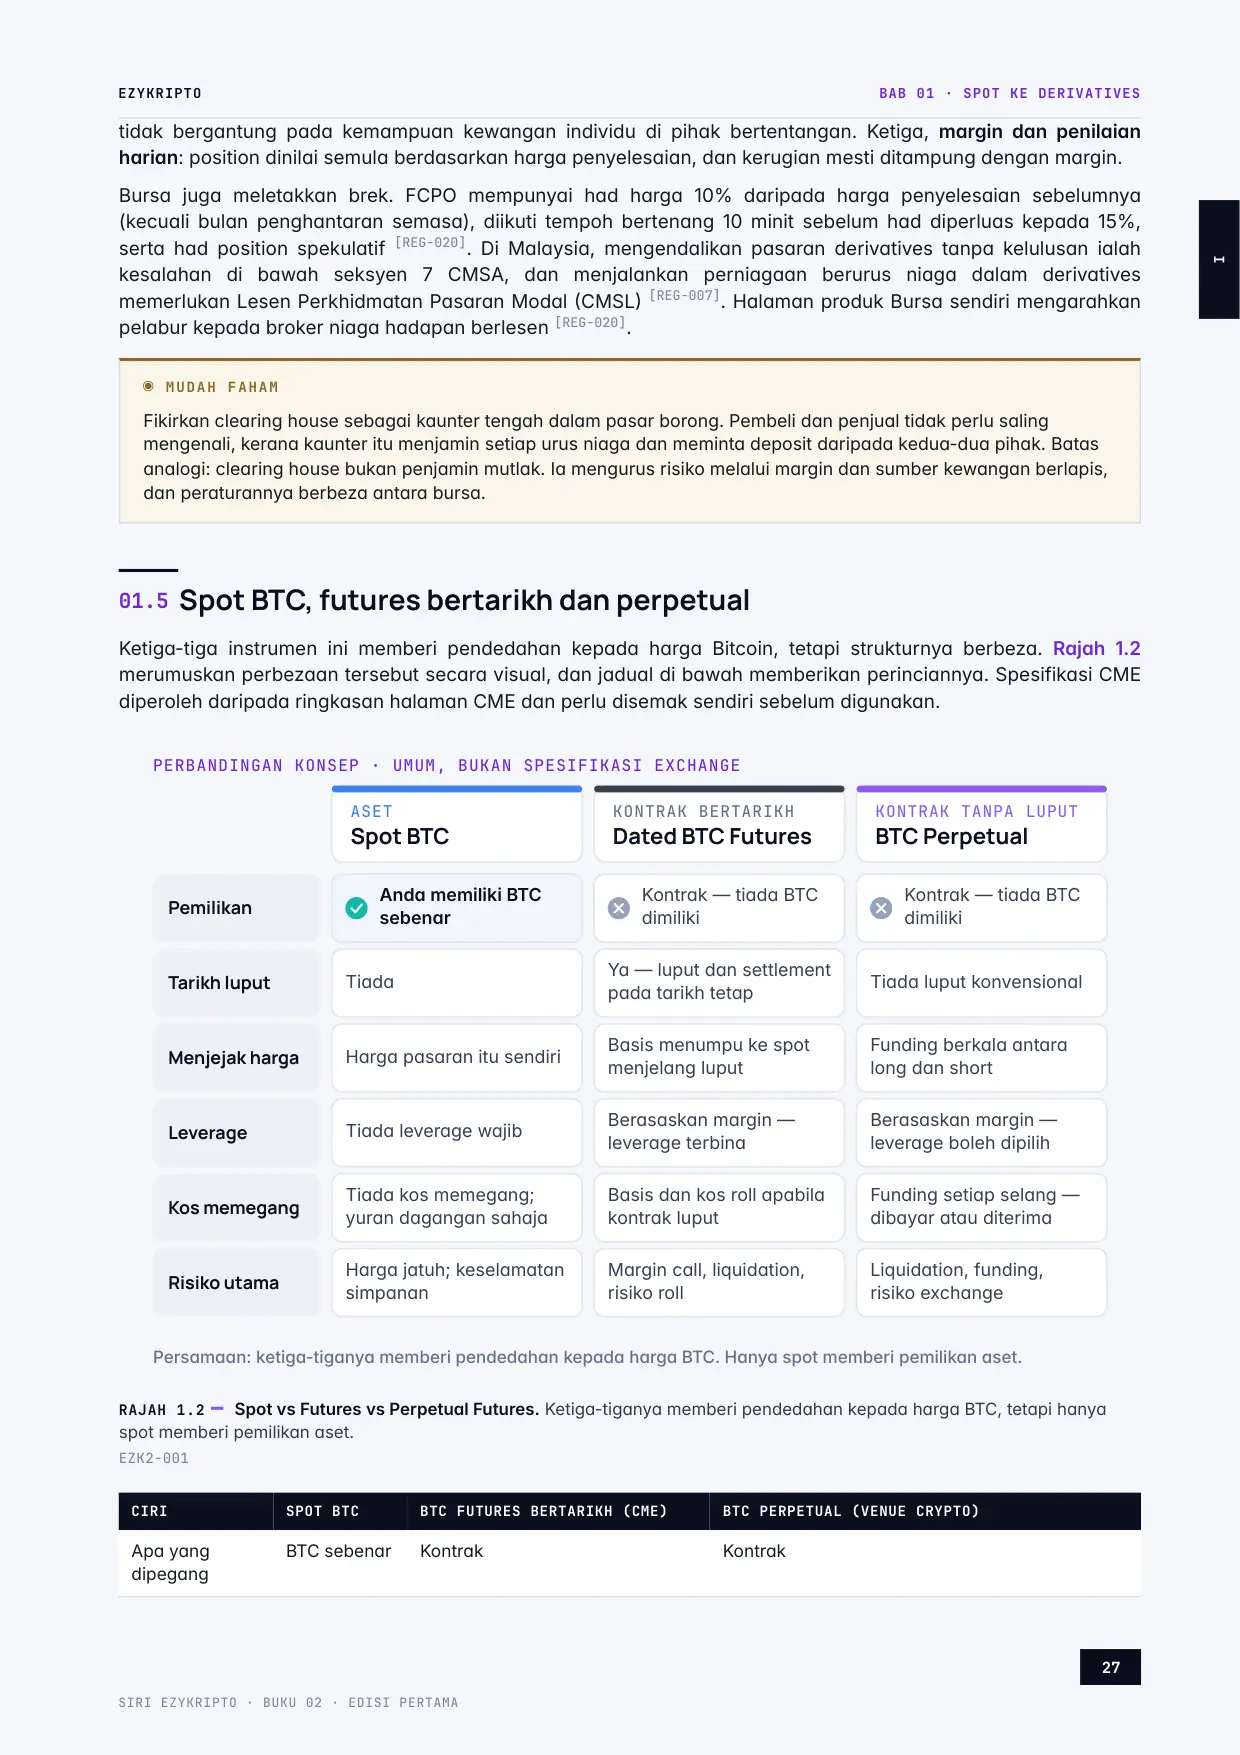
Halaman 27 EZYKRIPTO BAB 01 · SPOT KE DERIVATIVES 27 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA tidak bergantung pada kemampuan kewangan individu di pihak bertentangan. Ketiga, margin dan penilaian harian: position dinilai semula berdasarkan harga penyelesaian, dan kerugian mesti ditampung dengan margin. Bursa juga meletakkan brek. FCPO mempunyai had harga 10% daripada harga penyelesaian sebelumnya (kecuali bulan penghantaran semasa), diikuti tempoh bertenang 10 minit sebelum had diperluas kepada 15%, serta had position spekulatif [REG-020]. Di Malaysia, mengendalikan pasaran derivatives tanpa kelulusan ialah kesalahan di bawah seksyen 7 CMSA, dan menjalankan perniagaan berurus niaga dalam derivatives memerlukan Lesen Perkhidmatan Pasaran Modal (CMSL) [REG-007]. Halaman produk Bursa sendiri mengarahkan pelabur kepada broker niaga hadapan berlesen [REG-020]. ◉ MUDAH FAHAM Fikirkan clearing house sebagai kaunter tengah dalam pasar borong. Pembeli dan penjual tidak perlu saling mengenali, kerana kaunter itu menjamin setiap urus niaga dan meminta deposit daripada kedua-dua pihak. Batas analogi: clearing house bukan penjamin mutlak. Ia mengurus risiko melalui margin dan sumber kewangan berlapis, dan peraturannya berbeza antara bursa. Ketiga-tiga instrumen ini memberi pendedahan kepada harga Bitcoin, tetapi strukturnya berbeza. Rajah 1.2 merumuskan perbezaan tersebut secara visual, dan jadual di bawah memberikan perinciannya. Spesifikasi CME diperoleh daripada ringkasan halaman CME dan perlu disemak sendiri sebelum digunakan. PERBANDINGAN KONSEP · UMUM, BUKAN SPESIFIKASI EXCHANGE ASET Spot BTC KONTRAK BERTARIKH Dated BTC Futures KONTRAK TANPA LUPUT BTC Perpetual Pemilikan Anda memiliki BTC sebenar Kontrak — tiada BTC dimiliki Kontrak — tiada BTC dimiliki Tarikh luput Tiada Ya — luput dan settlement pada tarikh tetap Tiada luput konvensional Menjejak harga Harga pasaran itu sendiri Basis menumpu ke spot menjelang luput Funding berkala antara long dan short Leverage Tiada leverage wajib Berasaskan margin — leverage terbina Berasaskan margin — leverage boleh dipilih Kos memegang Tiada kos memegang; yuran dagangan sahaja Basis dan kos roll apabila kontrak luput Funding setiap selang — dibayar atau diterima Risiko utama Harga jatuh; keselamatan simpanan Margin call, liquidation, risiko roll Liquidation, funding, risiko exchange Persamaan: ketiga-tiganya memberi pendedahan kepada harga BTC. Hanya spot memberi pemilikan aset. RAJAH 1.2 Spot vs Futures vs Perpetual Futures. Ketiga-tiganya memberi pendedahan kepada harga BTC, tetapi hanya spot memberi pemilikan aset. EZK2-001 CIRI SPOT BTC BTC FUTURES BERTARIKH (CME) BTC PERPETUAL (VENUE CRYPTO) Apa yang dipegang BTC sebenar Kontrak Kontrak Spot BTC, futures bertarikh dan perpetual 01.5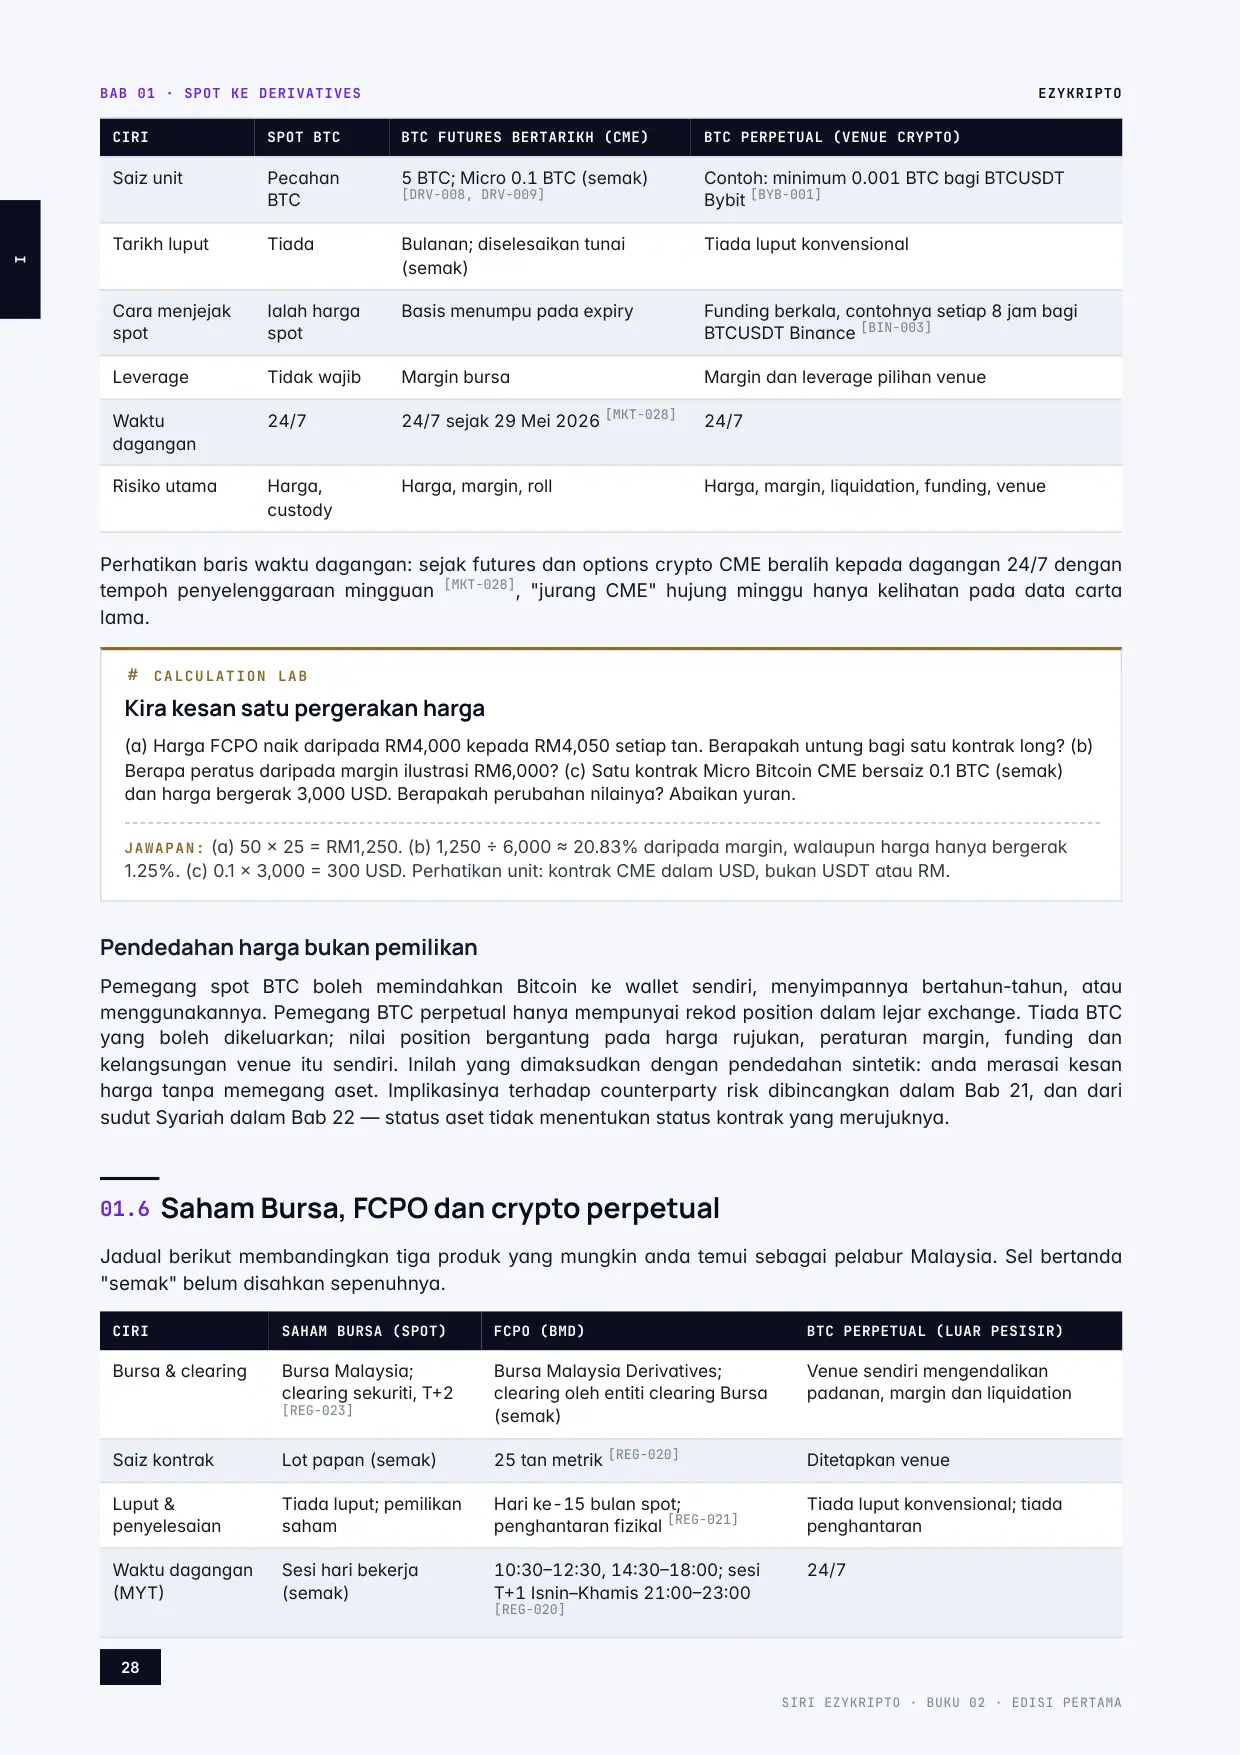
Halaman 28 BAB 01 · SPOT KE DERIVATIVES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 28 CIRI SPOT BTC BTC FUTURES BERTARIKH (CME) BTC PERPETUAL (VENUE CRYPTO) Saiz unit Pecahan BTC 5 BTC; Micro 0.1 BTC (semak) [DRV-008, DRV-009] Contoh: minimum 0.001 BTC bagi BTCUSDT Bybit [BYB-001] Tarikh luput Tiada Bulanan; diselesaikan tunai (semak) Tiada luput konvensional Cara menjejak spot Ialah harga spot Basis menumpu pada expiry Funding berkala, contohnya setiap 8 jam bagi BTCUSDT Binance [BIN-003] Leverage Tidak wajib Margin bursa Margin dan leverage pilihan venue Waktu dagangan 24/7 24/7 sejak 29 Mei 2026 [MKT-028] 24/7 Risiko utama Harga, custody Harga, margin, roll Harga, margin, liquidation, funding, venue Perhatikan baris waktu dagangan: sejak futures dan options crypto CME beralih kepada dagangan 24/7 dengan tempoh penyelenggaraan mingguan [MKT-028], "jurang CME" hujung minggu hanya kelihatan pada data carta lama. # CALCULATION LAB Kira kesan satu pergerakan harga (a) Harga FCPO naik daripada RM4,000 kepada RM4,050 setiap tan. Berapakah untung bagi satu kontrak long? (b) Berapa peratus daripada margin ilustrasi RM6,000? (c) Satu kontrak Micro Bitcoin CME bersaiz 0.1 BTC (semak) dan harga bergerak 3,000 USD. Berapakah perubahan nilainya? Abaikan yuran. JAWAPAN: (a) 50 × 25 = RM1,250. (b) 1,250 ÷ 6,000 ≈ 20.83% daripada margin, walaupun harga hanya bergerak 1.25%. (c) 0.1 × 3,000 = 300 USD. Perhatikan unit: kontrak CME dalam USD, bukan USDT atau RM. Pendedahan harga bukan pemilikan Pemegang spot BTC boleh memindahkan Bitcoin ke wallet sendiri, menyimpannya bertahun-tahun, atau menggunakannya. Pemegang BTC perpetual hanya mempunyai rekod position dalam lejar exchange. Tiada BTC yang boleh dikeluarkan; nilai position bergantung pada harga rujukan, peraturan margin, funding dan kelangsungan venue itu sendiri. Inilah yang dimaksudkan dengan pendedahan sintetik: anda merasai kesan harga tanpa memegang aset. Implikasinya terhadap counterparty risk dibincangkan dalam Bab 21, dan dari sudut Syariah dalam Bab 22 — status aset tidak menentukan status kontrak yang merujuknya. Jadual berikut membandingkan tiga produk yang mungkin anda temui sebagai pelabur Malaysia. Sel bertanda "semak" belum disahkan sepenuhnya. CIRI SAHAM BURSA (SPOT) FCPO (BMD) BTC PERPETUAL (LUAR PESISIR) Bursa & clearing Bursa Malaysia; clearing sekuriti, T+2 [REG-023] Bursa Malaysia Derivatives; clearing oleh entiti clearing Bursa (semak) Venue sendiri mengendalikan padanan, margin dan liquidation Saiz kontrak Lot papan (semak) 25 tan metrik [REG-020] Ditetapkan venue Luput & penyelesaian Tiada luput; pemilikan saham Hari ke-15 bulan spot; penghantaran fizikal [REG-021] Tiada luput konvensional; tiada penghantaran Waktu dagangan (MYT) Sesi hari bekerja (semak) 10:30–12:30, 14:30–18:00; sesi T+1 Isnin–Khamis 21:00–23:00 [REG-020] 24/7 Saham Bursa, FCPO dan crypto perpetual 01.6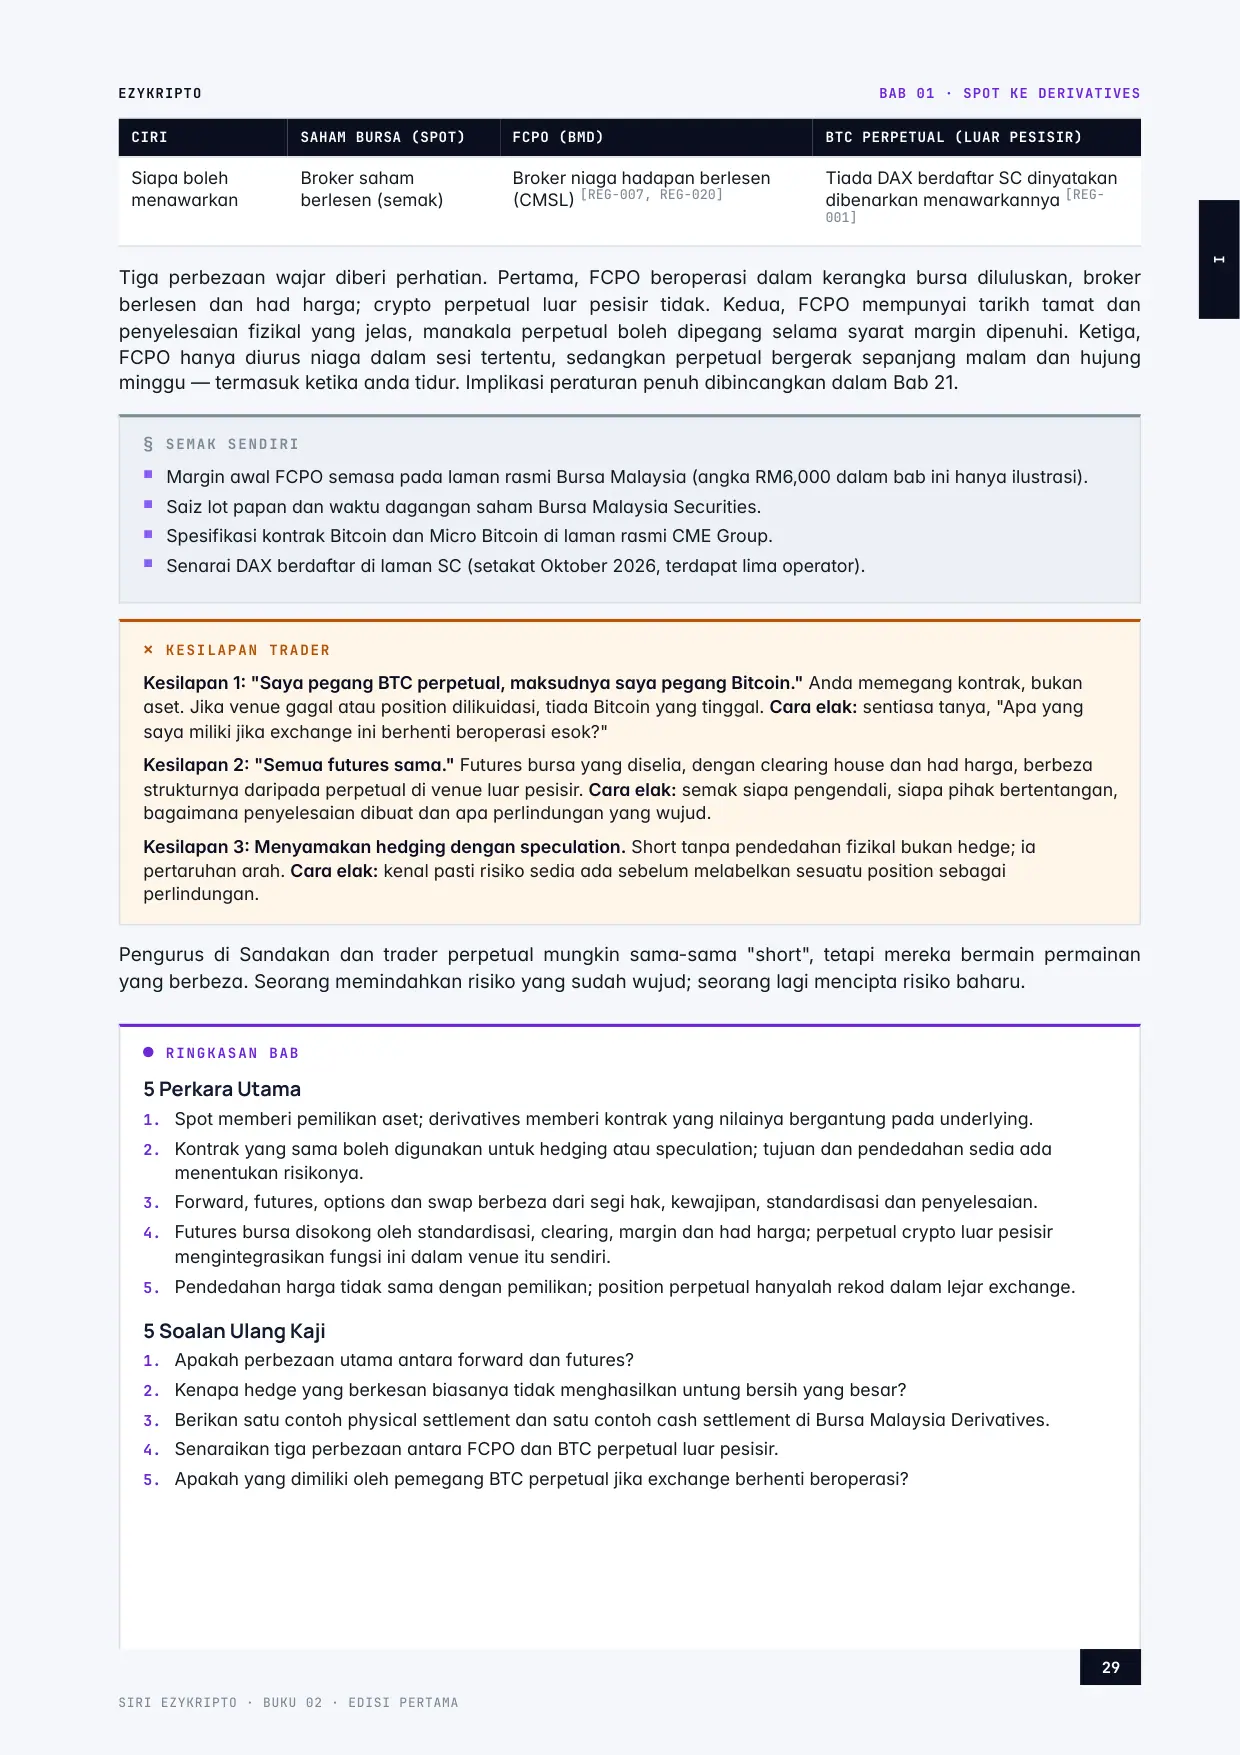
Halaman 29 EZYKRIPTO BAB 01 · SPOT KE DERIVATIVES 29 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA CIRI SAHAM BURSA (SPOT) FCPO (BMD) BTC PERPETUAL (LUAR PESISIR) Siapa boleh menawarkan Broker saham berlesen (semak) Broker niaga hadapan berlesen (CMSL) [REG-007, REG-020] Tiada DAX berdaftar SC dinyatakan dibenarkan menawarkannya [REG- 001] Tiga perbezaan wajar diberi perhatian. Pertama, FCPO beroperasi dalam kerangka bursa diluluskan, broker berlesen dan had harga; crypto perpetual luar pesisir tidak. Kedua, FCPO mempunyai tarikh tamat dan penyelesaian fizikal yang jelas, manakala perpetual boleh dipegang selama syarat margin dipenuhi. Ketiga, FCPO hanya diurus niaga dalam sesi tertentu, sedangkan perpetual bergerak sepanjang malam dan hujung minggu — termasuk ketika anda tidur. Implikasi peraturan penuh dibincangkan dalam Bab 21. § SEMAK SENDIRI ✕ KESILAPAN TRADER Kesilapan 1: "Saya pegang BTC perpetual, maksudnya saya pegang Bitcoin." Anda memegang kontrak, bukan aset. Jika venue gagal atau position dilikuidasi, tiada Bitcoin yang tinggal. Cara elak: sentiasa tanya, "Apa yang saya miliki jika exchange ini berhenti beroperasi esok?" Kesilapan 2: "Semua futures sama." Futures bursa yang diselia, dengan clearing house dan had harga, berbeza strukturnya daripada perpetual di venue luar pesisir. Cara elak: semak siapa pengendali, siapa pihak bertentangan, bagaimana penyelesaian dibuat dan apa perlindungan yang wujud. Kesilapan 3: Menyamakan hedging dengan speculation. Short tanpa pendedahan fizikal bukan hedge; ia pertaruhan arah. Cara elak: kenal pasti risiko sedia ada sebelum melabelkan sesuatu position sebagai perlindungan. Pengurus di Sandakan dan trader perpetual mungkin sama-sama "short", tetapi mereka bermain permainan yang berbeza. Seorang memindahkan risiko yang sudah wujud; seorang lagi mencipta risiko baharu. ● RINGKASAN BAB 5 Perkara Utama 1. Spot memberi pemilikan aset; derivatives memberi kontrak yang nilainya bergantung pada underlying. 2. Kontrak yang sama boleh digunakan untuk hedging atau speculation; tujuan dan pendedahan sedia ada menentukan risikonya. 3. Forward, futures, options dan swap berbeza dari segi hak, kewajipan, standardisasi dan penyelesaian. 4. Futures bursa disokong oleh standardisasi, clearing, margin dan had harga; perpetual crypto luar pesisir mengintegrasikan fungsi ini dalam venue itu sendiri. 5. Pendedahan harga tidak sama dengan pemilikan; position perpetual hanyalah rekod dalam lejar exchange. 5 Soalan Ulang Kaji 1. Apakah perbezaan utama antara forward dan futures? 2. Kenapa hedge yang berkesan biasanya tidak menghasilkan untung bersih yang besar? 3. Berikan satu contoh physical settlement dan satu contoh cash settlement di Bursa Malaysia Derivatives. 4. Senaraikan tiga perbezaan antara FCPO dan BTC perpetual luar pesisir. 5. Apakah yang dimiliki oleh pemegang BTC perpetual jika exchange berhenti beroperasi? Margin awal FCPO semasa pada laman rasmi Bursa Malaysia (angka RM6,000 dalam bab ini hanya ilustrasi). ■ Saiz lot papan dan waktu dagangan saham Bursa Malaysia Securities. ■ Spesifikasi kontrak Bitcoin dan Micro Bitcoin di laman rasmi CME Group. ■ Senarai DAX berdaftar di laman SC (setakat Oktober 2026, terdapat lima operator). ■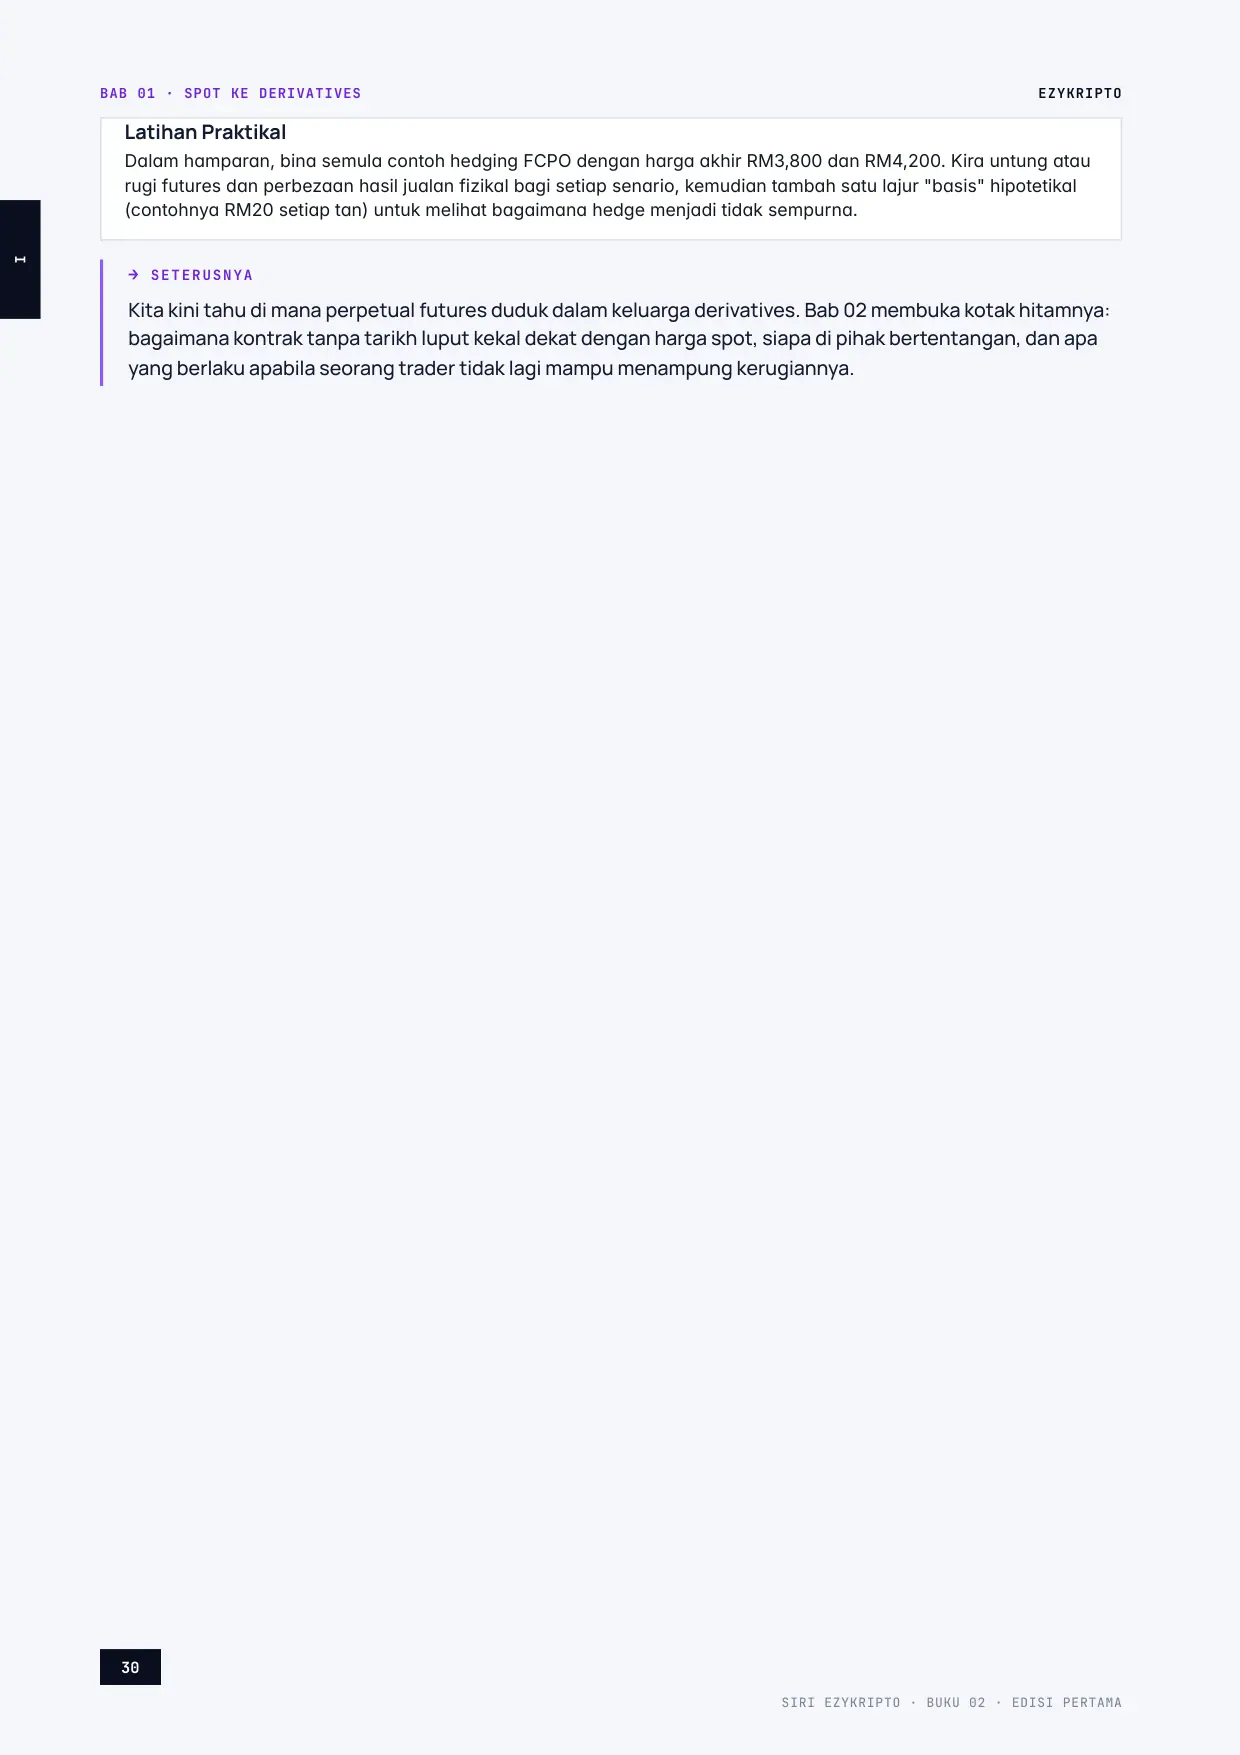
Halaman 30 BAB 01 · SPOT KE DERIVATIVES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 30 Latihan Praktikal Dalam hamparan, bina semula contoh hedging FCPO dengan harga akhir RM3,800 dan RM4,200. Kira untung atau rugi futures dan perbezaan hasil jualan fizikal bagi setiap senario, kemudian tambah satu lajur "basis" hipotetikal (contohnya RM20 setiap tan) untuk melihat bagaimana hedge menjadi tidak sempurna. → SETERUSNYA Kita kini tahu di mana perpetual futures duduk dalam keluarga derivatives. Bab 02 membuka kotak hitamnya: bagaimana kontrak tanpa tarikh luput kekal dekat dengan harga spot, siapa di pihak bertentangan, dan apa yang berlaku apabila seorang trader tidak lagi mampu menampung kerugiannya.
Bab 2 — Apa Itu Perpetual Futures?Halaman 31 EZYKRIPTO BAB 02 · PERPETUAL FUTURES 31 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA Jam 03:10 pagi, hari Ahad. Bursa Malaysia sudah tutup sejak petang Jumaat dan tidak akan dibuka sehingga pagi Isnin. Namun pada skrin telefon, carta BTC perpetual terus bergerak, lilin demi lilin. Pada nama kontraknya tiada bulan, tiada tahun, tiada tarikh tamat. Bab 01 menerangkan bahawa futures bertarikh akhirnya menumpu kepada harga spot kerana ia mesti diselesaikan pada hari expiry. Persoalannya: jika sesuatu kontrak tidak pernah tamat, apa yang menghalang harganya daripada hanyut jauh daripada harga Bitcoin sebenar? Dan jika seorang trader rugi melebihi margin yang dicagarkan, siapa yang menanggung bakinya? Jawapannya bukan satu mekanisme, tetapi satu sistem yang saling berkait. Bab ini membuka sistem tersebut komponen demi komponen. ◎ OBJEKTIF PEMBELAJARAN Futures bertarikh mempunyai "jam" terbina: pada hari expiry, kontrak mesti diselesaikan pada harga rujukan, jadi jurang dengan spot terpaksa ditutup. Trader yang mahu mengekalkan pendedahan perlu menutup kontrak lama dan membuka kontrak bulan berikutnya — proses yang dipanggil roll, dengan kos dan risiko tersendiri. Perpetual futures membuang jam itu. Position kekal terbuka sehingga salah satu daripada tiga perkara berlaku: anda menutupnya, risk engine melikuidasinya, atau venue menyahsenarai kontrak itu. Perkara ketiga bukan teori. Dokumentasi API Bybit menerangkan bahawa medan "deliveryTime" bagi kontrak perpetual merujuk kepada masa penyahsenaraian [BYB-006]. BitMEX, venue yang mempopularkan perpetual crypto, menghentikan semua operasi exchange pada 23 September 2026 [DRV-024, DRV-025]. "Tiada luput" bermaksud tiada tarikh tamat berjadual, bukan jaminan kontrak wujud selama-lamanya. 02 02 B A B 0 2 BAHAGIAN I · MEMAHAMI PERPETUAL FUTURES Apa Itu Perpetual Futures? Kontrak yang tidak pernah tamat memerlukan sistem lain untuk kekal dekat dengan harga sebenar — index, funding, margin dan risk engine. Menerangkan seni bina perpetual futures dan maksud "tiada tarikh luput konvensional". 01 Membezakan unrealized PnL yang dinilai berterusan dengan realized PnL semasa position ditutup. 02 Menjelaskan hubungan index, premium dan funding secara konsep. 03 Mengenal pasti peranan collateral, maintenance margin, risk engine, insurance fund dan ADL. 04 Membandingkan struktur perpetual venue crypto dengan futures bursa tradisional. 05 Meringkaskan sejarah perpetual daripada idea akademik hingga produk terkawal di Amerika Syarikat. 06 Seni bina kontrak tanpa tarikh luput 02.1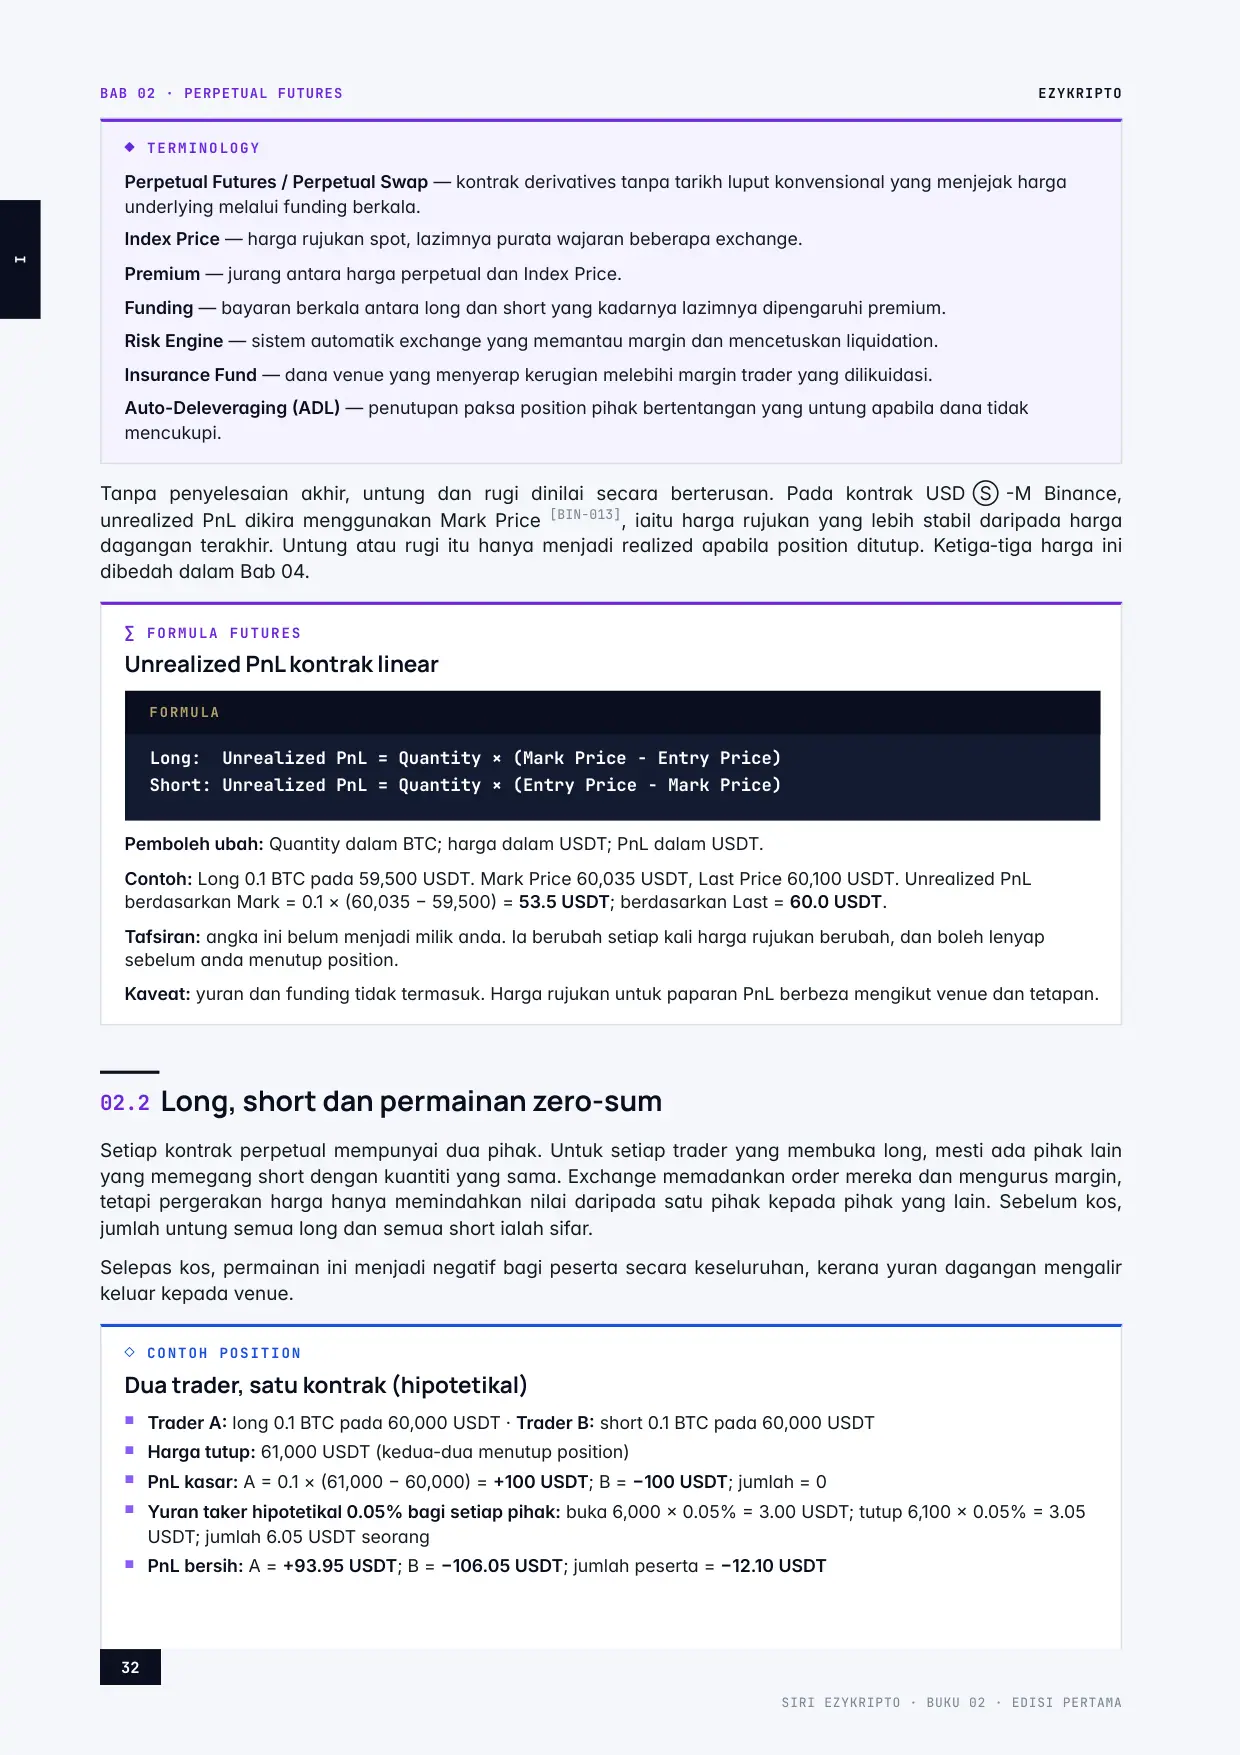
Halaman 32 BAB 02 · PERPETUAL FUTURES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 32 ◆ TERMINOLOGY Perpetual Futures / Perpetual Swap — kontrak derivatives tanpa tarikh luput konvensional yang menjejak harga underlying melalui funding berkala. Index Price — harga rujukan spot, lazimnya purata wajaran beberapa exchange. Premium — jurang antara harga perpetual dan Index Price. Funding — bayaran berkala antara long dan short yang kadarnya lazimnya dipengaruhi premium. Risk Engine — sistem automatik exchange yang memantau margin dan mencetuskan liquidation. Insurance Fund — dana venue yang menyerap kerugian melebihi margin trader yang dilikuidasi. Auto-Deleveraging (ADL) — penutupan paksa position pihak bertentangan yang untung apabila dana tidak mencukupi. Tanpa penyelesaian akhir, untung dan rugi dinilai secara berterusan. Pada kontrak USD Ⓢ-M Binance, unrealized PnL dikira menggunakan Mark Price [BIN-013], iaitu harga rujukan yang lebih stabil daripada harga dagangan terakhir. Untung atau rugi itu hanya menjadi realized apabila position ditutup. Ketiga-tiga harga ini dibedah dalam Bab 04. ∑ FORMULA FUTURES Unrealized PnL kontrak linear Pemboleh ubah: Quantity dalam BTC; harga dalam USDT; PnL dalam USDT. Contoh: Long 0.1 BTC pada 59,500 USDT. Mark Price 60,035 USDT, Last Price 60,100 USDT. Unrealized PnL berdasarkan Mark = 0.1 × (60,035 − 59,500) = 53.5 USDT; berdasarkan Last = 60.0 USDT. Tafsiran: angka ini belum menjadi milik anda. Ia berubah setiap kali harga rujukan berubah, dan boleh lenyap sebelum anda menutup position. Kaveat: yuran dan funding tidak termasuk. Harga rujukan untuk paparan PnL berbeza mengikut venue dan tetapan. Setiap kontrak perpetual mempunyai dua pihak. Untuk setiap trader yang membuka long, mesti ada pihak lain yang memegang short dengan kuantiti yang sama. Exchange memadankan order mereka dan mengurus margin, tetapi pergerakan harga hanya memindahkan nilai daripada satu pihak kepada pihak yang lain. Sebelum kos, jumlah untung semua long dan semua short ialah sifar. Selepas kos, permainan ini menjadi negatif bagi peserta secara keseluruhan, kerana yuran dagangan mengalir keluar kepada venue. ◇ CONTOH POSITION Dua trader, satu kontrak (hipotetikal) Long: Unrealized PnL = Quantity × (Mark Price − Entry Price) Short: Unrealized PnL = Quantity × (Entry Price − Mark Price) FORMULA Long, short dan permainan zero-sum 02.2 Trader A: long 0.1 BTC pada 60,000 USDT · Trader B: short 0.1 BTC pada 60,000 USDT ■ Harga tutup: 61,000 USDT (kedua-dua menutup position) ■ PnL kasar: A = 0.1 × (61,000 − 60,000) = +100 USDT; B = −100 USDT; jumlah = 0 ■ Yuran taker hipotetikal 0.05% bagi setiap pihak: buka 6,000 × 0.05% = 3.00 USDT; tutup 6,100 × 0.05% = 3.05 USDT; jumlah 6.05 USDT seorang ■ PnL bersih: A = +93.95 USDT; B = −106.05 USDT; jumlah peserta = −12.10 USDT ■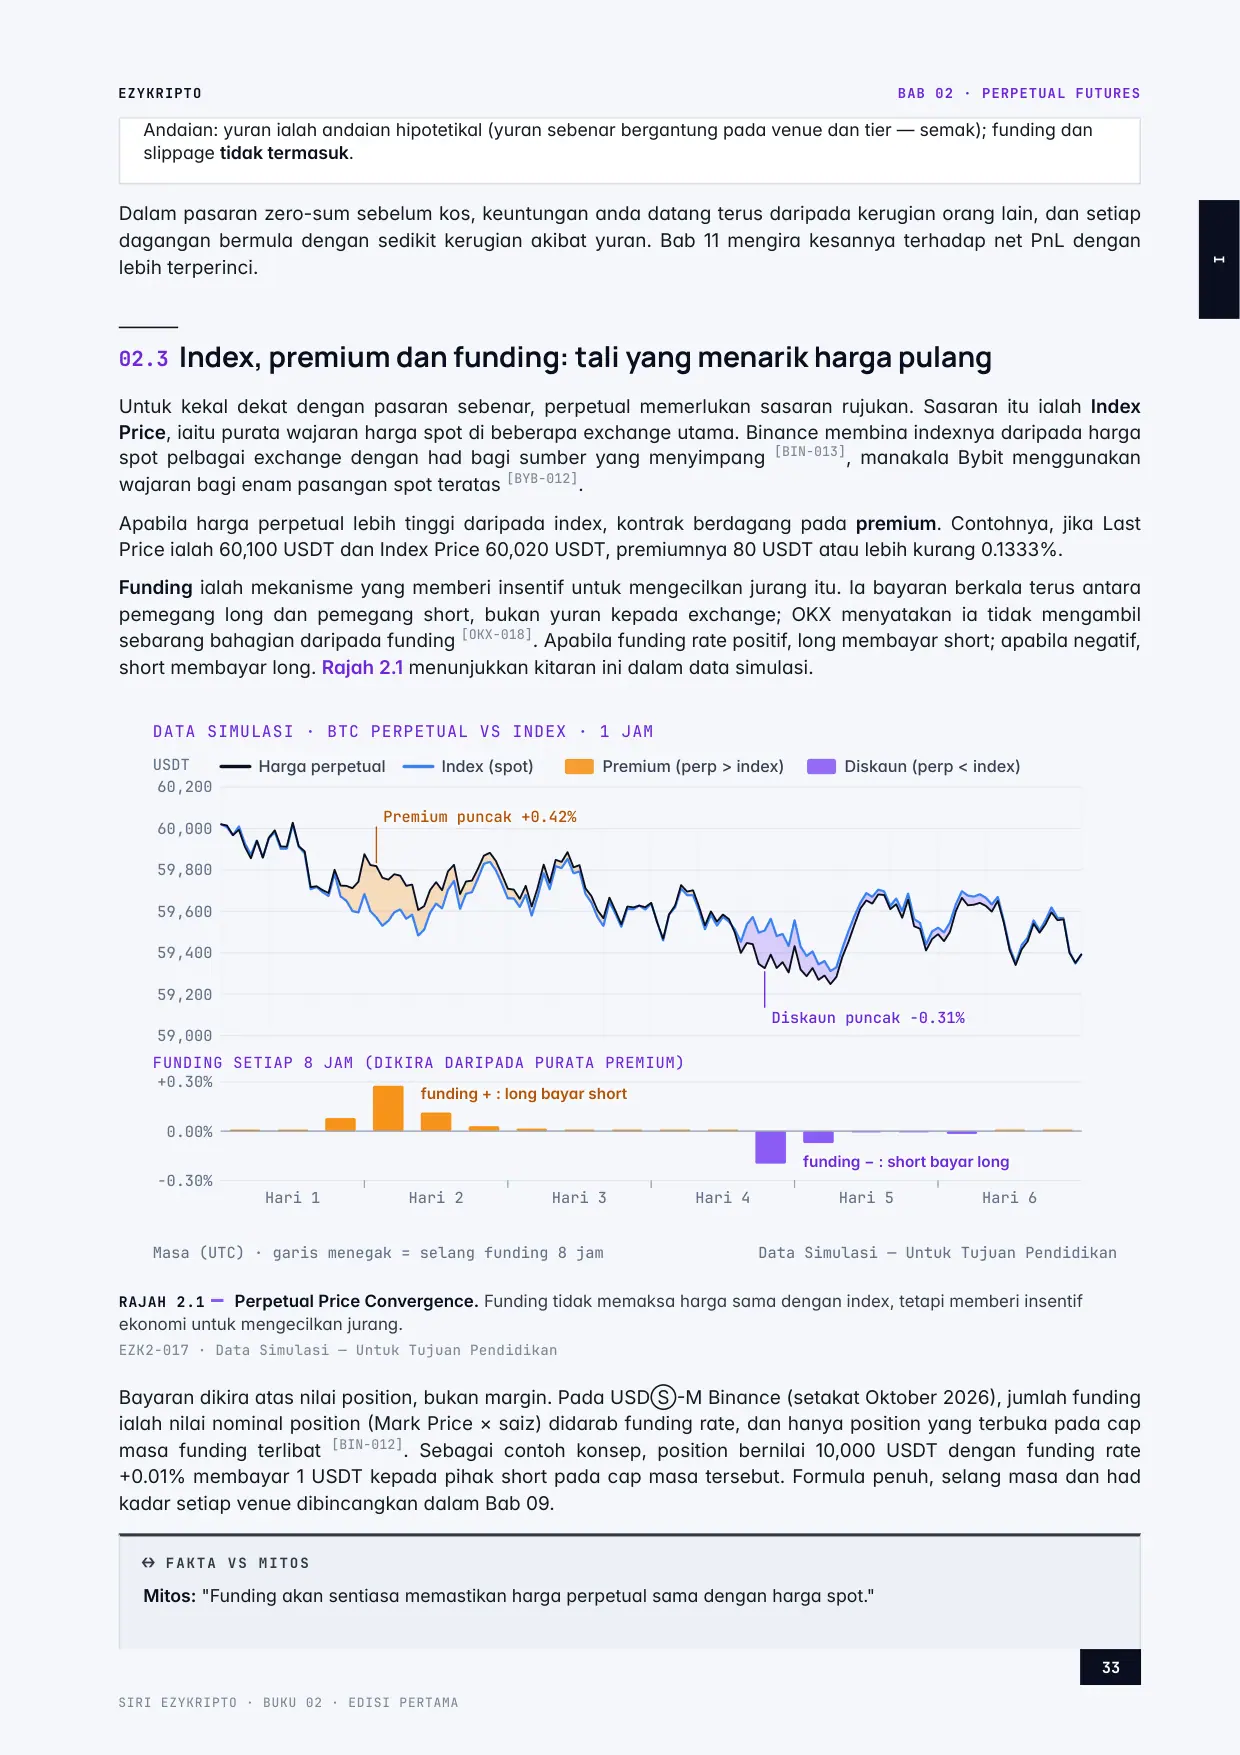
Halaman 33 EZYKRIPTO BAB 02 · PERPETUAL FUTURES 33 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA Andaian: yuran ialah andaian hipotetikal (yuran sebenar bergantung pada venue dan tier — semak); funding dan slippage tidak termasuk. Dalam pasaran zero-sum sebelum kos, keuntungan anda datang terus daripada kerugian orang lain, dan setiap dagangan bermula dengan sedikit kerugian akibat yuran. Bab 11 mengira kesannya terhadap net PnL dengan lebih terperinci. Untuk kekal dekat dengan pasaran sebenar, perpetual memerlukan sasaran rujukan. Sasaran itu ialah Index Price, iaitu purata wajaran harga spot di beberapa exchange utama. Binance membina indexnya daripada harga spot pelbagai exchange dengan had bagi sumber yang menyimpang [BIN-013], manakala Bybit menggunakan wajaran bagi enam pasangan spot teratas [BYB-012]. Apabila harga perpetual lebih tinggi daripada index, kontrak berdagang pada premium. Contohnya, jika Last Price ialah 60,100 USDT dan Index Price 60,020 USDT, premiumnya 80 USDT atau lebih kurang 0.1333%. Funding ialah mekanisme yang memberi insentif untuk mengecilkan jurang itu. Ia bayaran berkala terus antara pemegang long dan pemegang short, bukan yuran kepada exchange; OKX menyatakan ia tidak mengambil sebarang bahagian daripada funding [OKX-018]. Apabila funding rate positif, long membayar short; apabila negatif, short membayar long. Rajah 2.1 menunjukkan kitaran ini dalam data simulasi. DATA SIMULASI · BTC PERPETUAL VS INDEX · 1 JAM 59,000 59,200 59,400 59,600 59,800 60,000 60,200 USDT Harga perpetual Index (spot) Premium (perp > index) Diskaun (perp < index) Premium puncak +0.42% Premium puncak +0.42% Diskaun puncak −0.31% Diskaun puncak −0.31% −0.30% 0.00% +0.30% FUNDING SETIAP 8 JAM (DIKIRA DARIPADA PURATA PREMIUM) funding + : long bayar short funding + : long bayar short funding − : short bayar long funding − : short bayar long Hari 1 Hari 2 Hari 3 Hari 4 Hari 5 Hari 6 Masa (UTC) · garis menegak = selang funding 8 jam Data Simulasi — Untuk Tujuan Pendidikan RAJAH 2.1 Perpetual Price Convergence. Funding tidak memaksa harga sama dengan index, tetapi memberi insentif ekonomi untuk mengecilkan jurang. EZK2-017 · Data Simulasi — Untuk Tujuan Pendidikan Bayaran dikira atas nilai position, bukan margin. Pada USDⓈ-M Binance (setakat Oktober 2026), jumlah funding ialah nilai nominal position (Mark Price × saiz) didarab funding rate, dan hanya position yang terbuka pada cap masa funding terlibat [BIN-012]. Sebagai contoh konsep, position bernilai 10,000 USDT dengan funding rate +0.01% membayar 1 USDT kepada pihak short pada cap masa tersebut. Formula penuh, selang masa dan had kadar setiap venue dibincangkan dalam Bab 09. ↔ FAKTA VS MITOS Mitos: "Funding akan sentiasa memastikan harga perpetual sama dengan harga spot." Index, premium dan funding: tali yang menarik harga pulang 02.3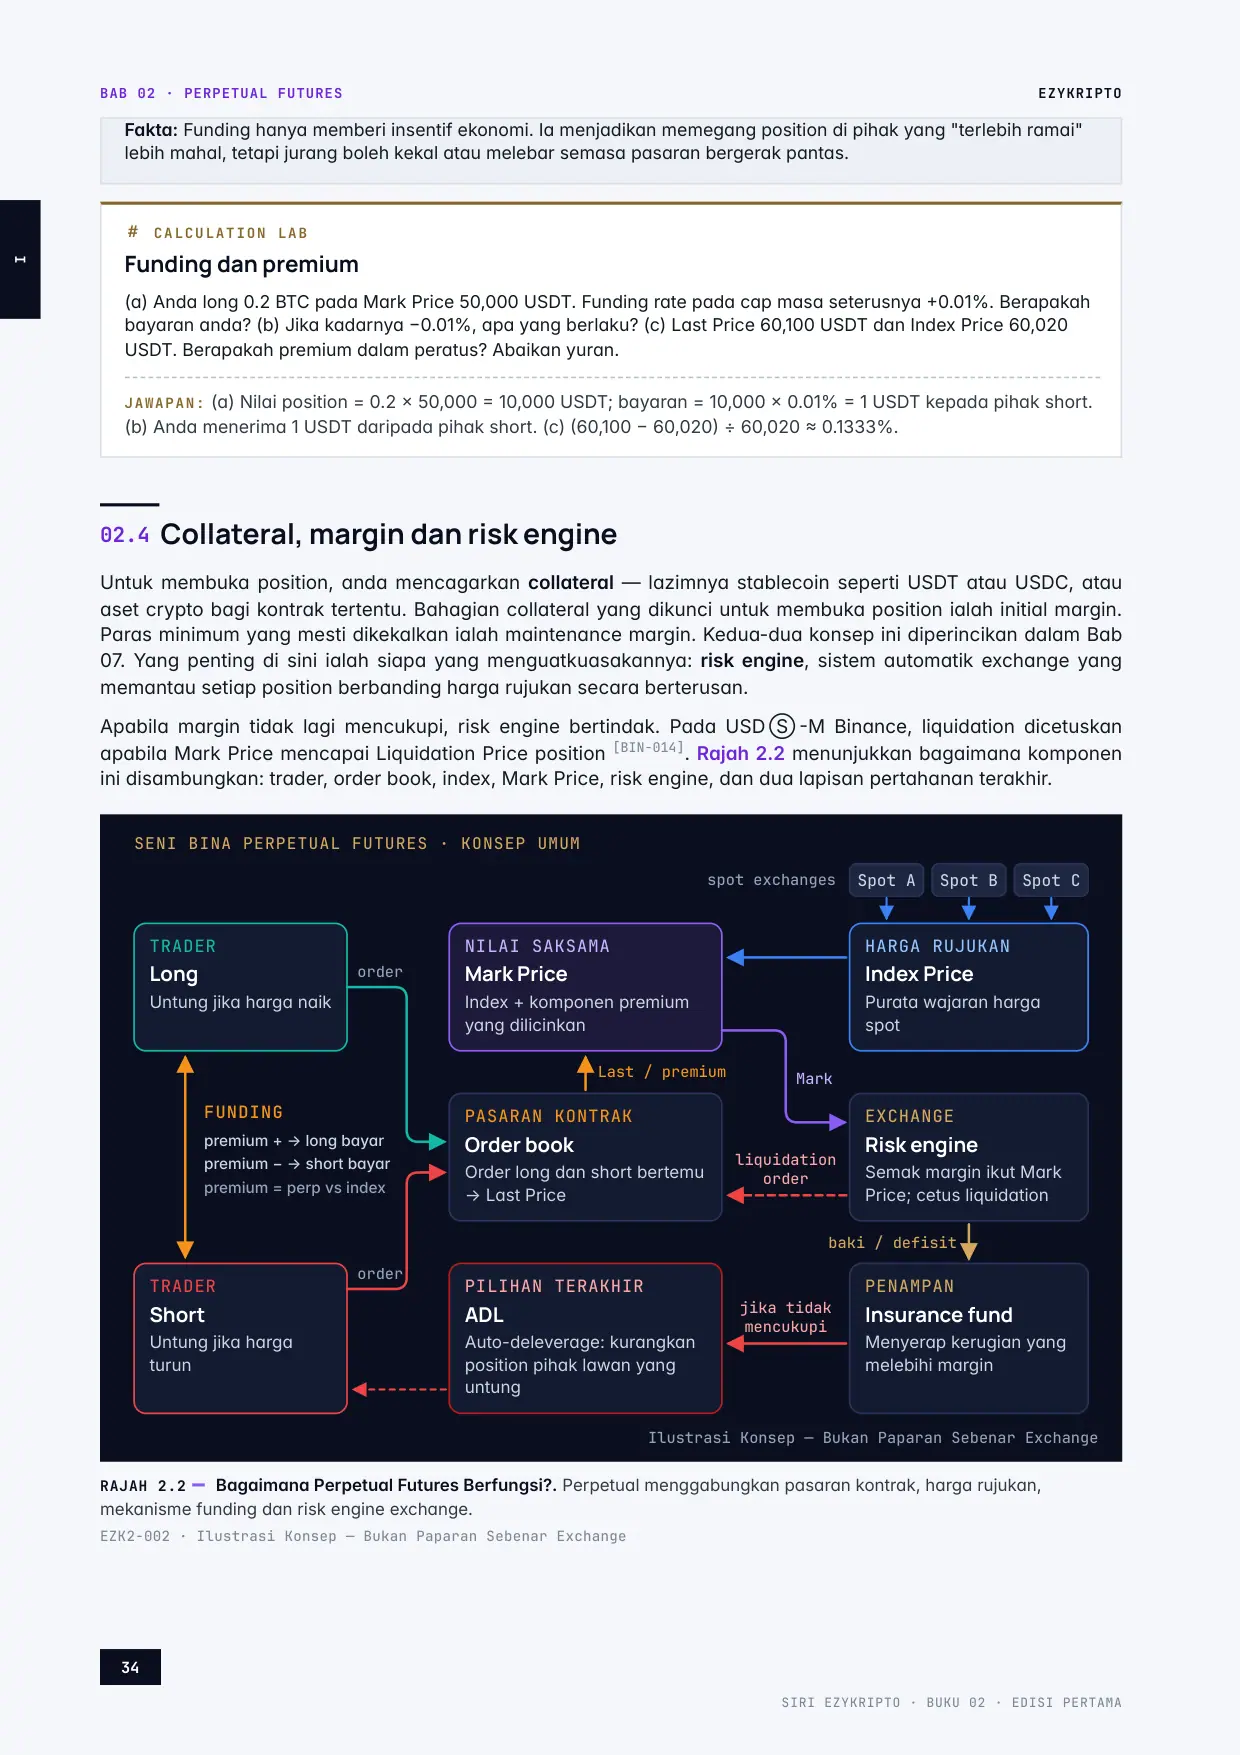
Halaman 34 BAB 02 · PERPETUAL FUTURES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 34 Fakta: Funding hanya memberi insentif ekonomi. Ia menjadikan memegang position di pihak yang "terlebih ramai" lebih mahal, tetapi jurang boleh kekal atau melebar semasa pasaran bergerak pantas. # CALCULATION LAB Funding dan premium (a) Anda long 0.2 BTC pada Mark Price 50,000 USDT. Funding rate pada cap masa seterusnya +0.01%. Berapakah bayaran anda? (b) Jika kadarnya −0.01%, apa yang berlaku? (c) Last Price 60,100 USDT dan Index Price 60,020 USDT. Berapakah premium dalam peratus? Abaikan yuran. JAWAPAN: (a) Nilai position = 0.2 × 50,000 = 10,000 USDT; bayaran = 10,000 × 0.01% = 1 USDT kepada pihak short. (b) Anda menerima 1 USDT daripada pihak short. (c) (60,100 − 60,020) ÷ 60,020 ≈ 0.1333%. Untuk membuka position, anda mencagarkan collateral — lazimnya stablecoin seperti USDT atau USDC, atau aset crypto bagi kontrak tertentu. Bahagian collateral yang dikunci untuk membuka position ialah initial margin. Paras minimum yang mesti dikekalkan ialah maintenance margin. Kedua-dua konsep ini diperincikan dalam Bab 07. Yang penting di sini ialah siapa yang menguatkuasakannya: risk engine, sistem automatik exchange yang memantau setiap position berbanding harga rujukan secara berterusan. Apabila margin tidak lagi mencukupi, risk engine bertindak. Pada USD Ⓢ-M Binance, liquidation dicetuskan apabila Mark Price mencapai Liquidation Price position [BIN-014]. Rajah 2.2 menunjukkan bagaimana komponen ini disambungkan: trader, order book, index, Mark Price, risk engine, dan dua lapisan pertahanan terakhir. SENI BINA PERPETUAL FUTURES · KONSEP UMUM TRADER Long Untung jika harga naik NILAI SAKSAMA Mark Price Index + komponen premium yang dilicinkan HARGA RUJUKAN Index Price Purata wajaran harga spot PASARAN KONTRAK Order book Order long dan short bertemu → Last Price EXCHANGE Risk engine Semak margin ikut Mark Price; cetus liquidation TRADER Short Untung jika harga turun PILIHAN TERAKHIR ADL Auto-deleverage: kurangkan position pihak lawan yang untung PENAMPAN Insurance fund Menyerap kerugian yang melebihi margin Spot A Spot B Spot C spot exchanges Mark Last / premium liquidation order baki / defisit jika tidak mencukupi order order FUNDING premium + → long bayar premium − → short bayar premium = perp vs index Ilustrasi Konsep — Bukan Paparan Sebenar Exchange RAJAH 2.2 Bagaimana Perpetual Futures Berfungsi?. Perpetual menggabungkan pasaran kontrak, harga rujukan, mekanisme funding dan risk engine exchange. EZK2-002 · Ilustrasi Konsep — Bukan Paparan Sebenar Exchange Collateral, margin dan risk engine 02.4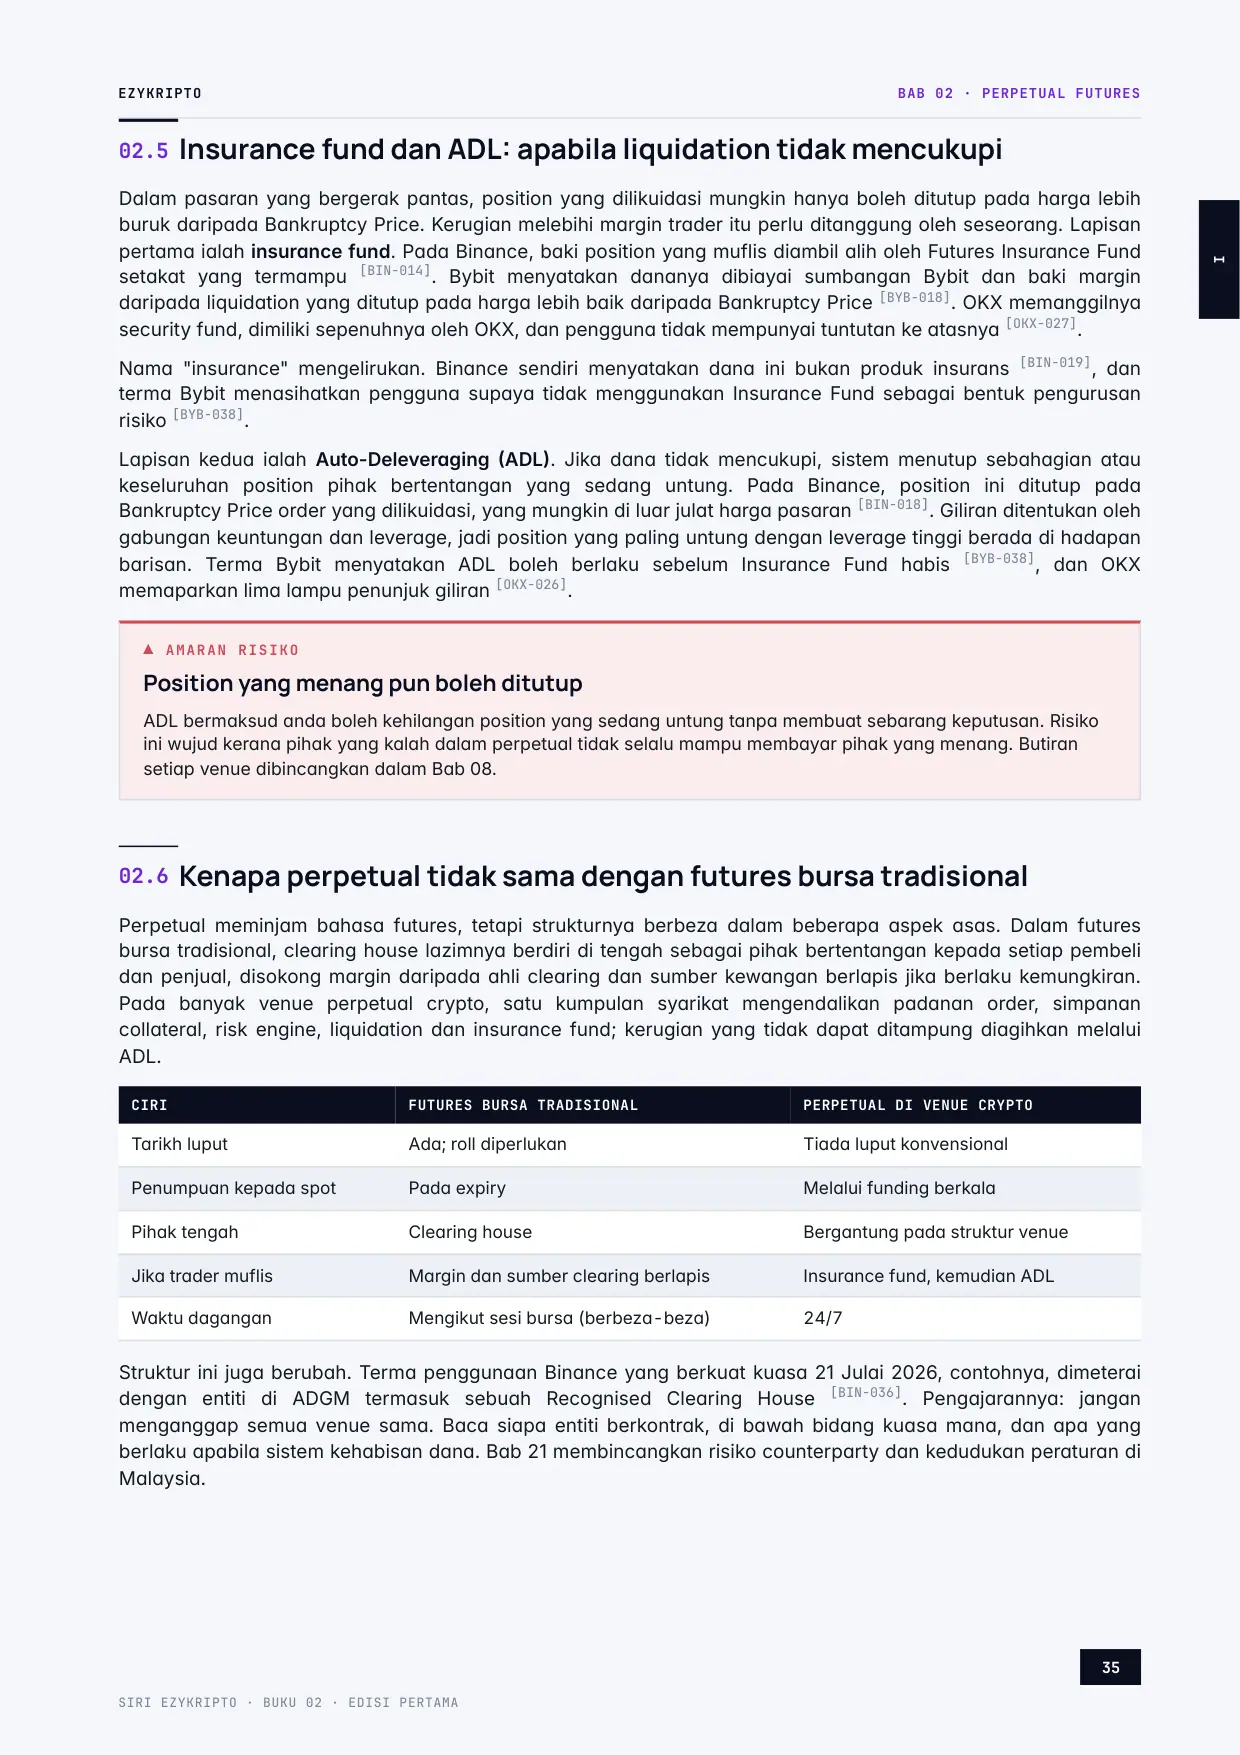
Halaman 35 EZYKRIPTO BAB 02 · PERPETUAL FUTURES 35 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA Dalam pasaran yang bergerak pantas, position yang dilikuidasi mungkin hanya boleh ditutup pada harga lebih buruk daripada Bankruptcy Price. Kerugian melebihi margin trader itu perlu ditanggung oleh seseorang. Lapisan pertama ialah insurance fund. Pada Binance, baki position yang muflis diambil alih oleh Futures Insurance Fund setakat yang termampu [BIN-014]. Bybit menyatakan dananya dibiayai sumbangan Bybit dan baki margin daripada liquidation yang ditutup pada harga lebih baik daripada Bankruptcy Price [BYB-018]. OKX memanggilnya security fund, dimiliki sepenuhnya oleh OKX, dan pengguna tidak mempunyai tuntutan ke atasnya [OKX-027]. Nama "insurance" mengelirukan. Binance sendiri menyatakan dana ini bukan produk insurans [BIN-019], dan terma Bybit menasihatkan pengguna supaya tidak menggunakan Insurance Fund sebagai bentuk pengurusan risiko [BYB-038]. Lapisan kedua ialah Auto-Deleveraging (ADL). Jika dana tidak mencukupi, sistem menutup sebahagian atau keseluruhan position pihak bertentangan yang sedang untung. Pada Binance, position ini ditutup pada Bankruptcy Price order yang dilikuidasi, yang mungkin di luar julat harga pasaran [BIN-018]. Giliran ditentukan oleh gabungan keuntungan dan leverage, jadi position yang paling untung dengan leverage tinggi berada di hadapan barisan. Terma Bybit menyatakan ADL boleh berlaku sebelum Insurance Fund habis [BYB-038], dan OKX memaparkan lima lampu penunjuk giliran [OKX-026]. ▲ AMARAN RISIKO Position yang menang pun boleh ditutup ADL bermaksud anda boleh kehilangan position yang sedang untung tanpa membuat sebarang keputusan. Risiko ini wujud kerana pihak yang kalah dalam perpetual tidak selalu mampu membayar pihak yang menang. Butiran setiap venue dibincangkan dalam Bab 08. Perpetual meminjam bahasa futures, tetapi strukturnya berbeza dalam beberapa aspek asas. Dalam futures bursa tradisional, clearing house lazimnya berdiri di tengah sebagai pihak bertentangan kepada setiap pembeli dan penjual, disokong margin daripada ahli clearing dan sumber kewangan berlapis jika berlaku kemungkiran. Pada banyak venue perpetual crypto, satu kumpulan syarikat mengendalikan padanan order, simpanan collateral, risk engine, liquidation dan insurance fund; kerugian yang tidak dapat ditampung diagihkan melalui ADL. CIRI FUTURES BURSA TRADISIONAL PERPETUAL DI VENUE CRYPTO Tarikh luput Ada; roll diperlukan Tiada luput konvensional Penumpuan kepada spot Pada expiry Melalui funding berkala Pihak tengah Clearing house Bergantung pada struktur venue Jika trader muflis Margin dan sumber clearing berlapis Insurance fund, kemudian ADL Waktu dagangan Mengikut sesi bursa (berbeza-beza) 24/7 Struktur ini juga berubah. Terma penggunaan Binance yang berkuat kuasa 21 Julai 2026, contohnya, dimeterai dengan entiti di ADGM termasuk sebuah Recognised Clearing House [BIN-036]. Pengajarannya: jangan menganggap semua venue sama. Baca siapa entiti berkontrak, di bawah bidang kuasa mana, dan apa yang berlaku apabila sistem kehabisan dana. Bab 21 membincangkan risiko counterparty dan kedudukan peraturan di Malaysia. Insurance fund dan ADL: apabila liquidation tidak mencukupi 02.5 Kenapa perpetual tidak sama dengan futures bursa tradisional 02.6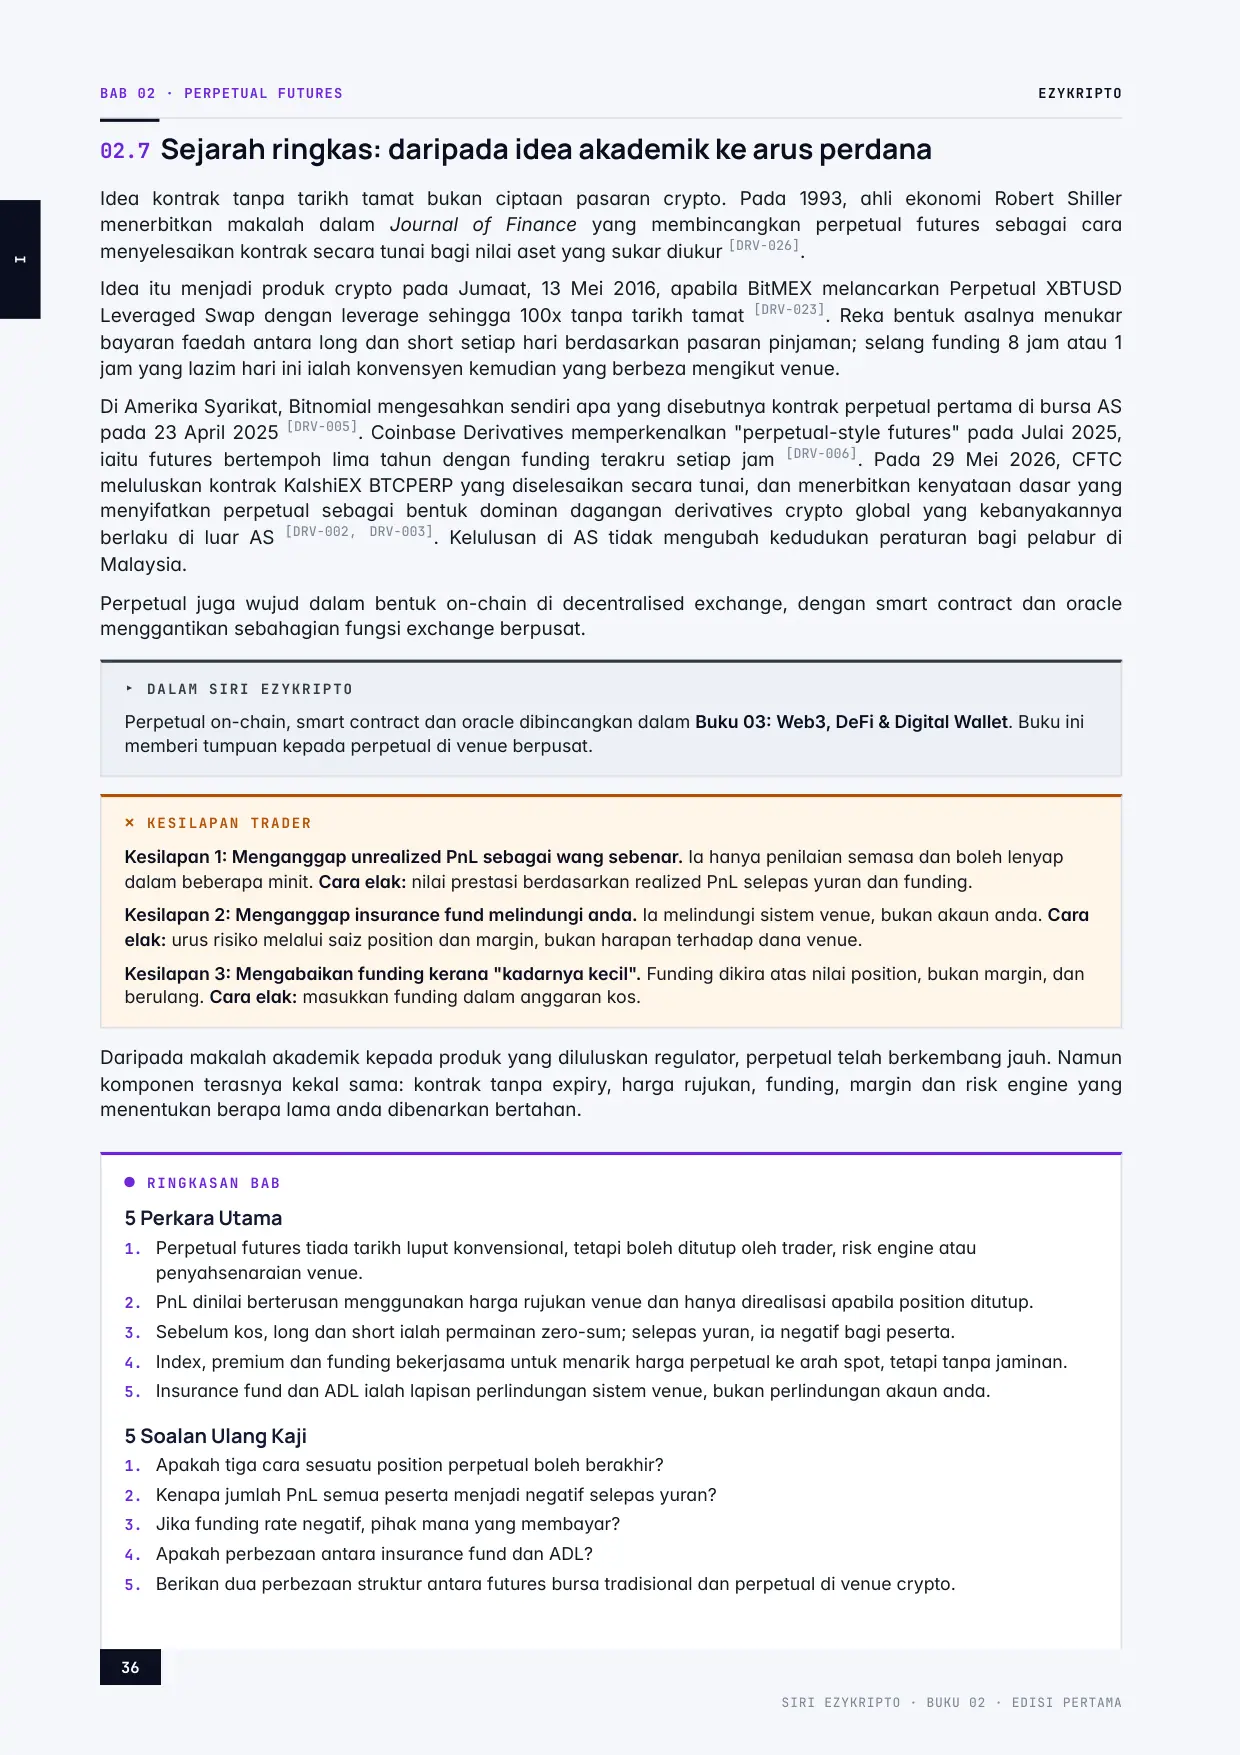
Halaman 36 BAB 02 · PERPETUAL FUTURES EZYKRIPTO SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA 36 Idea kontrak tanpa tarikh tamat bukan ciptaan pasaran crypto. Pada 1993, ahli ekonomi Robert Shiller menerbitkan makalah dalam Journal of Finance yang membincangkan perpetual futures sebagai cara menyelesaikan kontrak secara tunai bagi nilai aset yang sukar diukur [DRV-026]. Idea itu menjadi produk crypto pada Jumaat, 13 Mei 2016, apabila BitMEX melancarkan Perpetual XBTUSD Leveraged Swap dengan leverage sehingga 100x tanpa tarikh tamat [DRV-023]. Reka bentuk asalnya menukar bayaran faedah antara long dan short setiap hari berdasarkan pasaran pinjaman; selang funding 8 jam atau 1 jam yang lazim hari ini ialah konvensyen kemudian yang berbeza mengikut venue. Di Amerika Syarikat, Bitnomial mengesahkan sendiri apa yang disebutnya kontrak perpetual pertama di bursa AS pada 23 April 2025 [DRV-005]. Coinbase Derivatives memperkenalkan "perpetual-style futures" pada Julai 2025, iaitu futures bertempoh lima tahun dengan funding terakru setiap jam [DRV-006]. Pada 29 Mei 2026, CFTC meluluskan kontrak KalshiEX BTCPERP yang diselesaikan secara tunai, dan menerbitkan kenyataan dasar yang menyifatkan perpetual sebagai bentuk dominan dagangan derivatives crypto global yang kebanyakannya berlaku di luar AS [DRV-002, DRV-003]. Kelulusan di AS tidak mengubah kedudukan peraturan bagi pelabur di Malaysia. Perpetual juga wujud dalam bentuk on-chain di decentralised exchange, dengan smart contract dan oracle menggantikan sebahagian fungsi exchange berpusat. ▸ DALAM SIRI EZYKRIPTO Perpetual on-chain, smart contract dan oracle dibincangkan dalam Buku 03: Web3, DeFi & Digital Wallet. Buku ini memberi tumpuan kepada perpetual di venue berpusat. ✕ KESILAPAN TRADER Kesilapan 1: Menganggap unrealized PnL sebagai wang sebenar. Ia hanya penilaian semasa dan boleh lenyap dalam beberapa minit. Cara elak: nilai prestasi berdasarkan realized PnL selepas yuran dan funding. Kesilapan 2: Menganggap insurance fund melindungi anda. Ia melindungi sistem venue, bukan akaun anda. Cara elak: urus risiko melalui saiz position dan margin, bukan harapan terhadap dana venue. Kesilapan 3: Mengabaikan funding kerana "kadarnya kecil". Funding dikira atas nilai position, bukan margin, dan berulang. Cara elak: masukkan funding dalam anggaran kos. Daripada makalah akademik kepada produk yang diluluskan regulator, perpetual telah berkembang jauh. Namun komponen terasnya kekal sama: kontrak tanpa expiry, harga rujukan, funding, margin dan risk engine yang menentukan berapa lama anda dibenarkan bertahan. ● RINGKASAN BAB 5 Perkara Utama 1. Perpetual futures tiada tarikh luput konvensional, tetapi boleh ditutup oleh trader, risk engine atau penyahsenaraian venue. 2. PnL dinilai berterusan menggunakan harga rujukan venue dan hanya direalisasi apabila position ditutup. 3. Sebelum kos, long dan short ialah permainan zero-sum; selepas yuran, ia negatif bagi peserta. 4. Index, premium dan funding bekerjasama untuk menarik harga perpetual ke arah spot, tetapi tanpa jaminan. 5. Insurance fund dan ADL ialah lapisan perlindungan sistem venue, bukan perlindungan akaun anda. 5 Soalan Ulang Kaji 1. Apakah tiga cara sesuatu position perpetual boleh berakhir? 2. Kenapa jumlah PnL semua peserta menjadi negatif selepas yuran? 3. Jika funding rate negatif, pihak mana yang membayar? 4. Apakah perbezaan antara insurance fund dan ADL? 5. Berikan dua perbezaan struktur antara futures bursa tradisional dan perpetual di venue crypto. Sejarah ringkas: daripada idea akademik ke arus perdana 02.7
Halaman 37 EZYKRIPTO BAB 02 · PERPETUAL FUTURES 37 SIRI EZYKRIPTO · BUKU 02 · EDISI PERTAMA Latihan Praktikal Dalam hamparan, bina jadual untuk Trader A (long) dan Trader B (short) 0.1 BTC pada 60,000 USDT. Uji harga tutup 58,000, 59,000, 61,000 dan 62,000 USDT dengan yuran taker hipotetikal 0.05% setiap sisi. Sahkan bahawa PnL kasar sentiasa berjumlah sifar, dan kira berapa yang mengalir kepada venue dalam setiap senario. → SETERUSNYA Kita sudah melihat seni bina perpetual secara keseluruhan. Bab 03 memperincikan unit yang membentuknya: kontrak linear dan inverse, collateral USDT berbanding coin-margined, contract multiplier, tick size, serta risiko depeg stablecoin.
Bab 3 dan seterusnya ada dalam ebook penuh — 298 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku