
ezyNG
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 15 daripada 468 halaman.
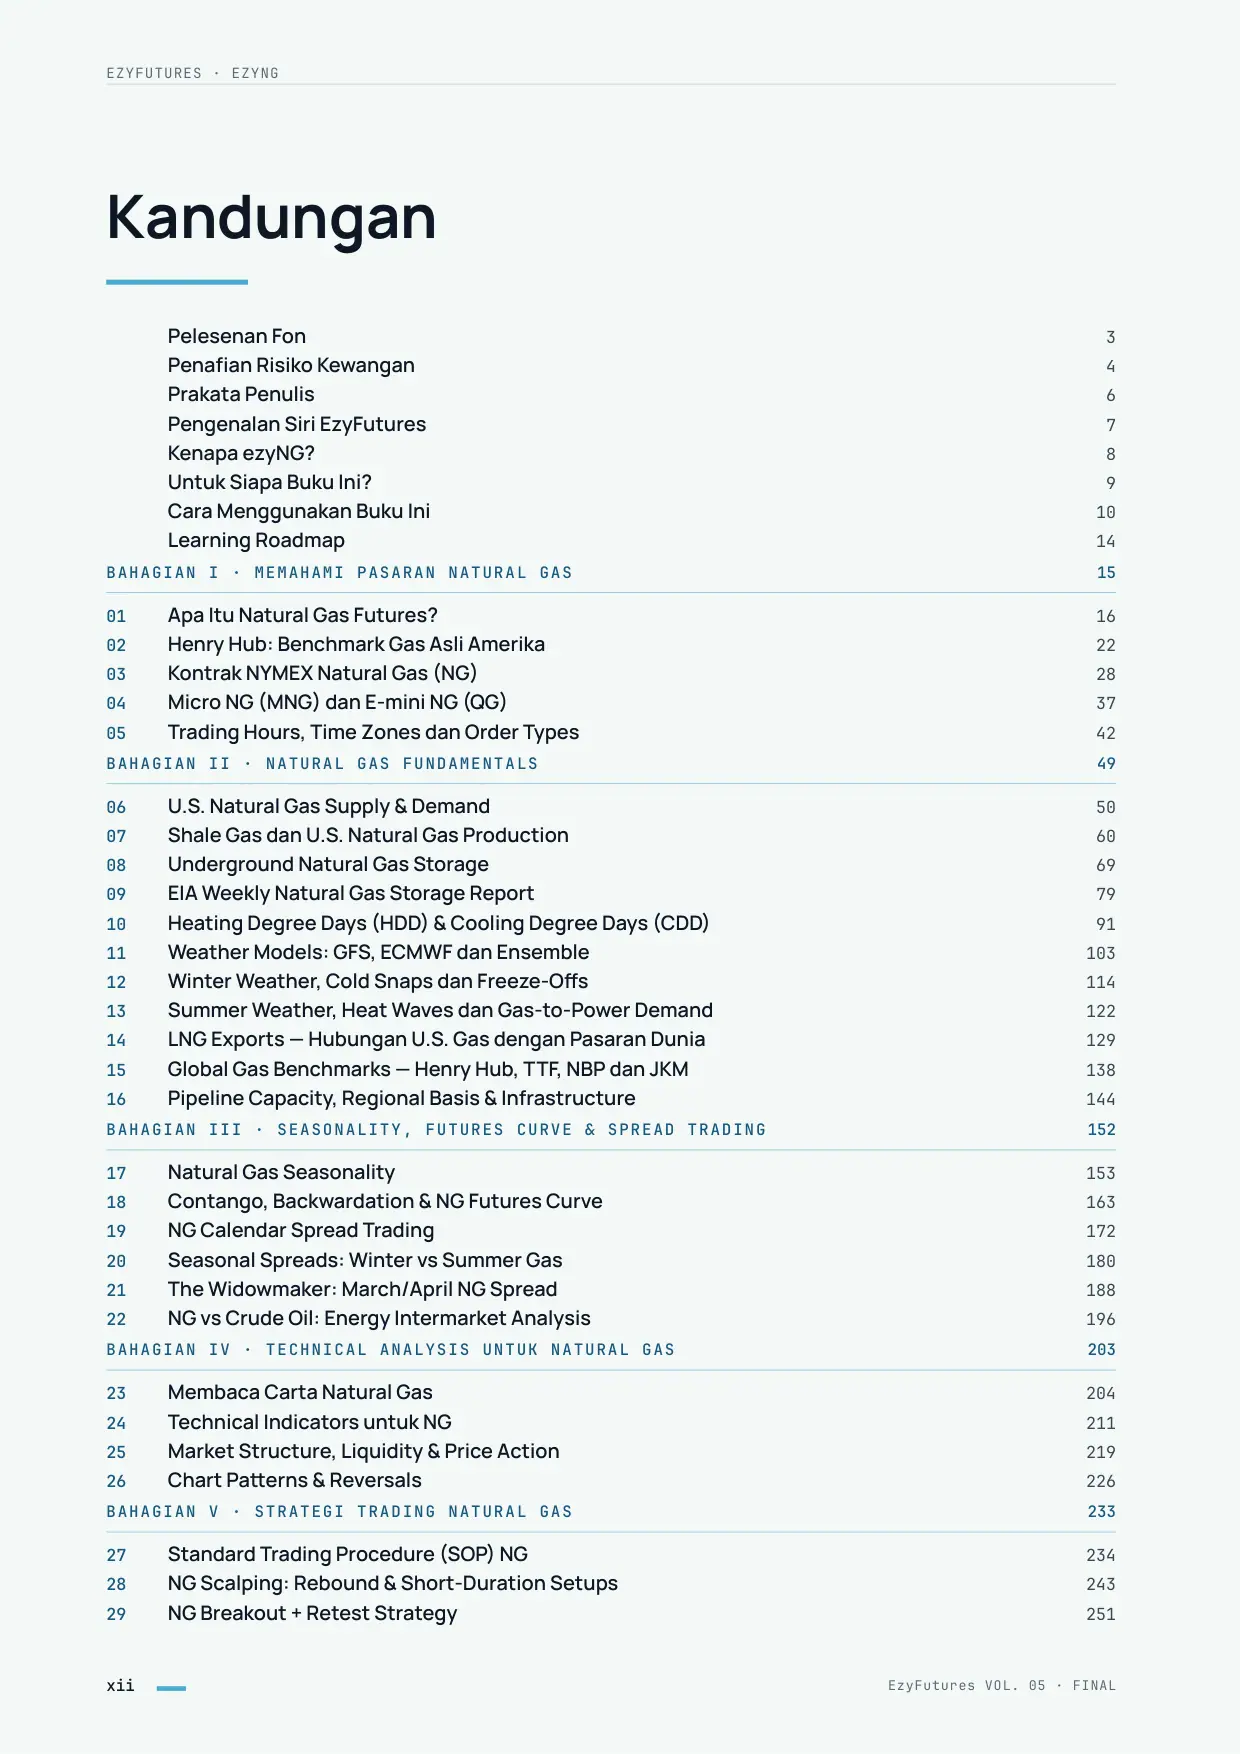
KandunganHalaman 12 EZYFUTURES · EZYNG Kandungan Pelesenan Fon 3 Penafian Risiko Kewangan 4 Prakata Penulis 6 Pengenalan Siri EzyFutures 7 Kenapa ezyNG? 8 Untuk Siapa Buku Ini? 9 Cara Menggunakan Buku Ini 10 Learning Roadmap 14 BAHAGIAN I · MEMAHAMI PASARAN NATURAL GAS 15 01 Apa Itu Natural Gas Futures? 16 02 Henry Hub: Benchmark Gas Asli Amerika 22 03 Kontrak NYMEX Natural Gas (NG) 28 04 Micro NG (MNG) dan E-mini NG (QG) 37 05 Trading Hours, Time Zones dan Order Types 42 BAHAGIAN II · NATURAL GAS FUNDAMENTALS 49 06 U.S. Natural Gas Supply & Demand 50 07 Shale Gas dan U.S. Natural Gas Production 60 08 Underground Natural Gas Storage 69 09 EIA Weekly Natural Gas Storage Report 79 10 Heating Degree Days (HDD) & Cooling Degree Days (CDD) 91 11 Weather Models: GFS, ECMWF dan Ensemble 103 12 Winter Weather, Cold Snaps dan Freeze-Offs 114 13 Summer Weather, Heat Waves dan Gas-to-Power Demand 122 14 LNG Exports — Hubungan U.S. Gas dengan Pasaran Dunia 129 15 Global Gas Benchmarks — Henry Hub, TTF, NBP dan JKM 138 16 Pipeline Capacity, Regional Basis & Infrastructure 144 BAHAGIAN III · SEASONALITY, FUTURES CURVE & SPREAD TRADING 152 17 Natural Gas Seasonality 153 18 Contango, Backwardation & NG Futures Curve 163 19 NG Calendar Spread Trading 172 20 Seasonal Spreads: Winter vs Summer Gas 180 21 The Widowmaker: March/April NG Spread 188 22 NG vs Crude Oil: Energy Intermarket Analysis 196 BAHAGIAN IV · TECHNICAL ANALYSIS UNTUK NATURAL GAS 203 23 Membaca Carta Natural Gas 204 24 Technical Indicators untuk NG 211 25 Market Structure, Liquidity & Price Action 219 26 Chart Patterns & Reversals 226 BAHAGIAN V · STRATEGI TRADING NATURAL GAS 233 27 Standard Trading Procedure (SOP) NG 234 28 NG Scalping: Rebound & Short-Duration Setups 243 29 NG Breakout + Retest Strategy 251 xii EzyFutures VOL. 05 · FINAL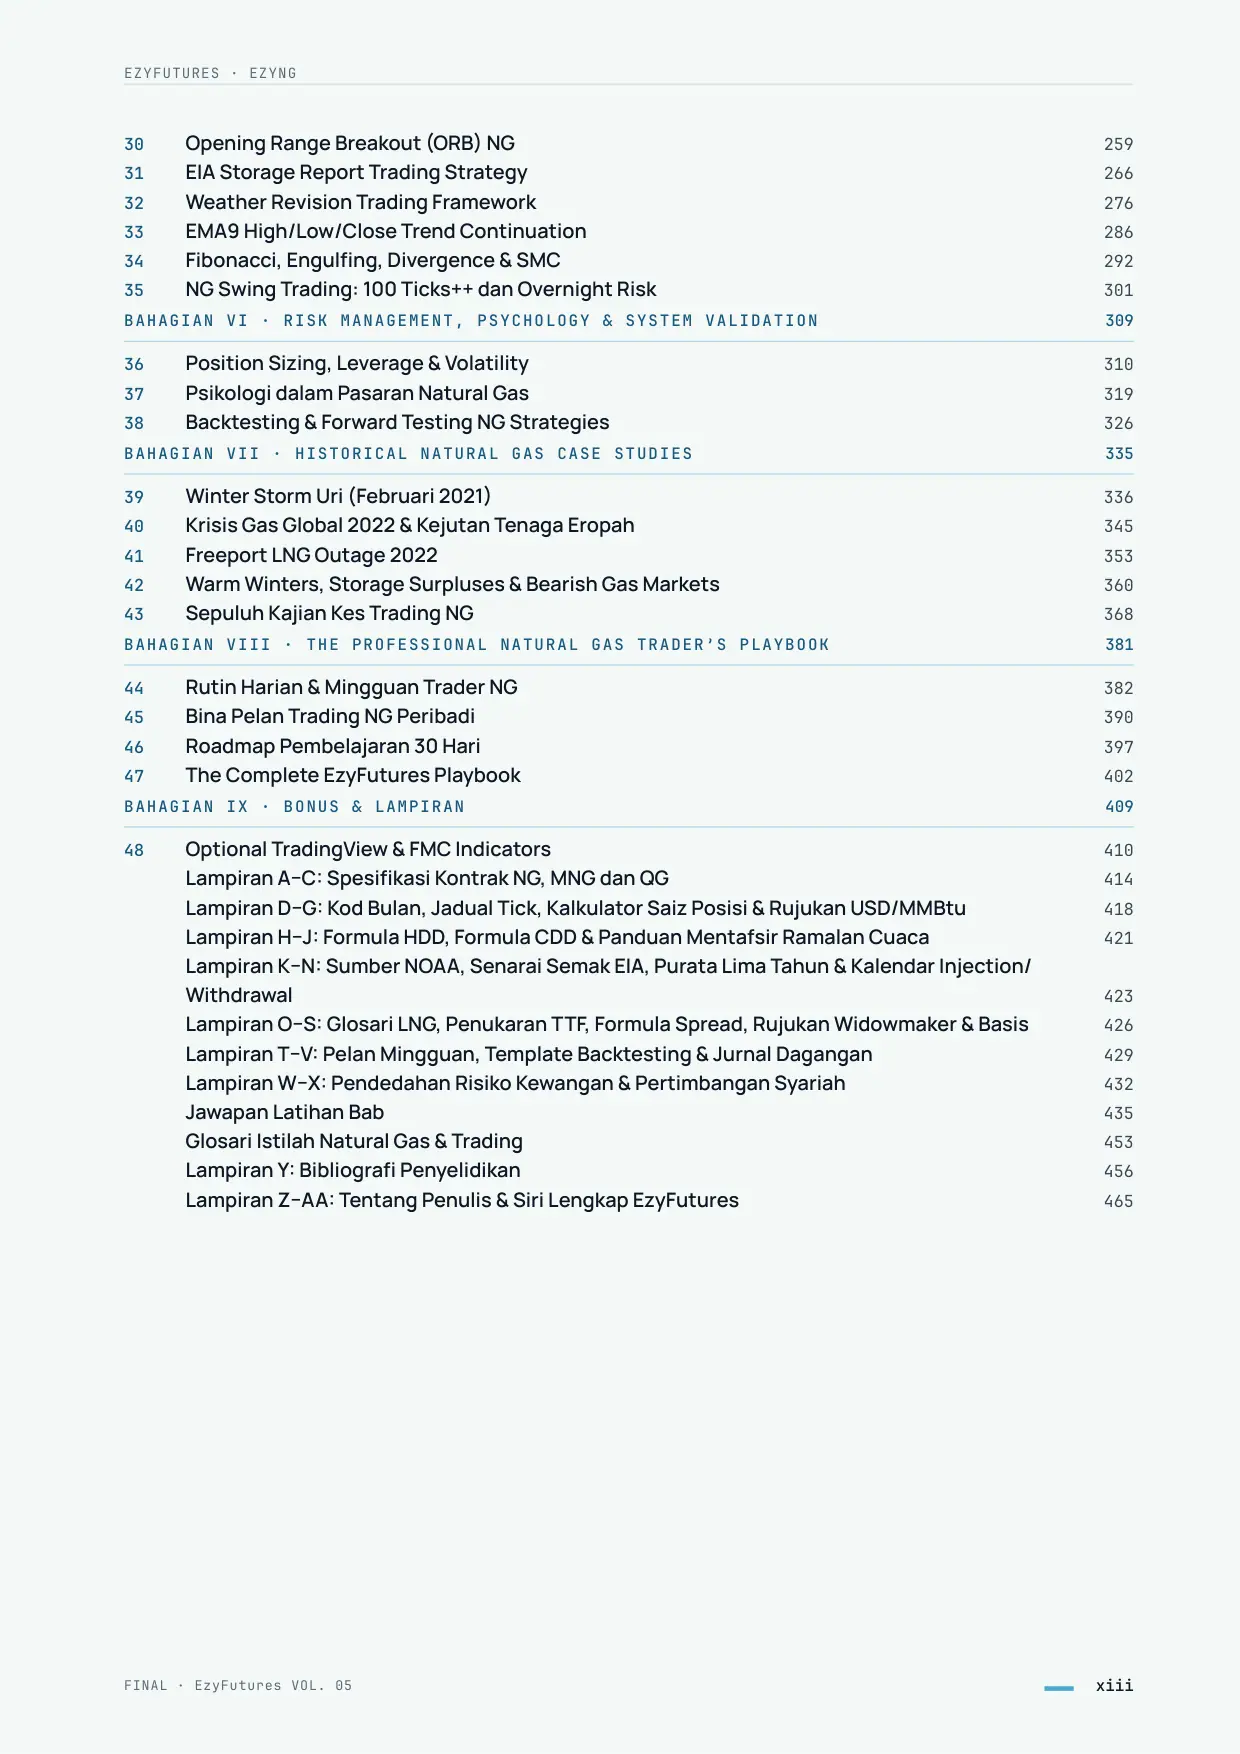
Halaman 13 EZYFUTURES · EZYNG 30 Opening Range Breakout (ORB) NG 259 31 EIA Storage Report Trading Strategy 266 32 Weather Revision Trading Framework 276 33 EMA9 High/Low/Close Trend Continuation 286 34 Fibonacci, Engulfing, Divergence & SMC 292 35 NG Swing Trading: 100 Ticks++ dan Overnight Risk 301 BAHAGIAN VI · RISK MANAGEMENT, PSYCHOLOGY & SYSTEM VALIDATION 309 36 Position Sizing, Leverage & Volatility 310 37 Psikologi dalam Pasaran Natural Gas 319 38 Backtesting & Forward Testing NG Strategies 326 BAHAGIAN VII · HISTORICAL NATURAL GAS CASE STUDIES 335 39 Winter Storm Uri (Februari 2021) 336 40 Krisis Gas Global 2022 & Kejutan Tenaga Eropah 345 41 Freeport LNG Outage 2022 353 42 Warm Winters, Storage Surpluses & Bearish Gas Markets 360 43 Sepuluh Kajian Kes Trading NG 368 BAHAGIAN VIII · THE PROFESSIONAL NATURAL GAS TRADER’S PLAYBOOK 381 44 Rutin Harian & Mingguan Trader NG 382 45 Bina Pelan Trading NG Peribadi 390 46 Roadmap Pembelajaran 30 Hari 397 47 The Complete EzyFutures Playbook 402 BAHAGIAN IX · BONUS & LAMPIRAN 409 48 Optional TradingView & FMC Indicators 410 Lampiran A–C: Spesifikasi Kontrak NG, MNG dan QG 414 Lampiran D–G: Kod Bulan, Jadual Tick, Kalkulator Saiz Posisi & Rujukan USD/MMBtu 418 Lampiran H–J: Formula HDD, Formula CDD & Panduan Mentafsir Ramalan Cuaca 421 Lampiran K–N: Sumber NOAA, Senarai Semak EIA, Purata Lima Tahun & Kalendar Injection/ Withdrawal 423 Lampiran O–S: Glosari LNG, Penukaran TTF, Formula Spread, Rujukan Widowmaker & Basis 426 Lampiran T–V: Pelan Mingguan, Template Backtesting & Jurnal Dagangan 429 Lampiran W–X: Pendedahan Risiko Kewangan & Pertimbangan Syariah 432 Jawapan Latihan Bab 435 Glosari Istilah Natural Gas & Trading 453 Lampiran Y: Bibliografi Penyelidikan 456 Lampiran Z–AA: Tentang Penulis & Siri Lengkap EzyFutures 465 FINAL · EzyFutures VOL. 05 xiii
Halaman 15 I BAHAGIAN I Memahami Pasaran Natural Gas Apa yang sebenarnya diniagakan apabila anda membeli kontrak Henry Hub — daripada molekul metana dan peserta pasaran kepada spesifikasi NG, MNG dan QG, waktu dagangan dalam waktu Malaysia dan risiko tamat tempoh. KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYNG BAB 01 Apa Itu Natural Gas Futures? BAB 02 Henry Hub — Benchmark Gas Asli Amerika BAB 03 Kontrak NYMEX Natural Gas (NG) BAB 04 Micro NG (MNG) dan E-mini NG (QG) BAB 05 Trading Hours, Time Zones dan Order Types
Bab 1 — Apa Itu Natural Gas Futures?Halaman 16 EZYFUTURES · EZYNG 01 B A B 0 1 BAHAGIAN I · MEMAHAMI PASARAN NATURAL GAS Apa Itu Natural Gas Futures? KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYNG Setiap kali harga NG bergerak di skrin, ada pengeluar di Louisiana, syarikat utiliti di Chicago dan terminal LNG di Texas yang sedang menimbang risiko yang sama dari arah bertentangan. Bab ini menerangkan siapa mereka, kenapa mereka memerlukan pasaran futures, dan bagaimana satu hedge yang kelihatan sempurna di atas kertas masih boleh tersasar dalam dunia sebenar. OBJEKTIF PEMBELAJARAN 1 Menerangkan natural gas sebagai komoditi tenaga dan rantaian nilainya daripada telaga hingga pengguna akhir. 2 Membezakan pasaran fizikal dengan pasaran futures serta fungsi price discovery dan pemindahan risiko. 3 Mengenal pasti peserta utama pasaran NG dan pendedahan semula jadi (natural long atau natural short) mereka. 4 Mengira hasil short hedge pengeluar dengan nombor lengkap — fizikal, futures dan bersih. 5 Mengukur kesan basis risk, volume mismatch dan timing mismatch ke atas harga efektif sesuatu hedge. SUMBER: EIA (R2, D1); CME Group (R1); CFTC COT (R1). Lihat Lampiran Y. § SUMBER & KATEGORI Status kandungan bab ini Fakta pasaran (penggunaan mengikut sektor, eksport LNG, kategori CFTC, volatiliti) diambil daripada data EIA, CME dan CFTC yang disemak pada Oktober 2026, serta data harian D1 (Lampiran Y). Konsep hedging dan basis risk serta semua contoh pengiraan ialah bahan baharu ezyNG (Kategori C) dengan penerangan diperluas konsep asas futures (Kategori B). Semua harga dan volume dalam contoh hedging ialah ilustrasi hipotetikal. 1.1 Natural Gas sebagai Komoditi Tenaga Natural gas — gas asli — ialah campuran hidrokarbon yang komponen utamanya metana (CH4). Ia diekstrak daripada telaga gas atau sebagai hasil sampingan telaga minyak (associated gas), diproses untuk membuang air, sulfur dan cecair hidrokarbon berat, lalu dihantar sebagai dry gas melalui pipeline ke pengguna. Pada 2025, purata penggunaan AS ialah kira-kira 91.8 Bcf/d (billion cubic feet sehari): sektor kuasa elektrik kira-kira 35.7 Bcf/d, industri (bahan api proses dan feedstock baja, kimia, plastik) 23.6 Bcf/d dan kediaman 13.3 Bcf/d — dengan corak bermusim yang besar kerana pemanasan musim sejuk. Eksport 16 EzyFutures VOL. 05 · FINAL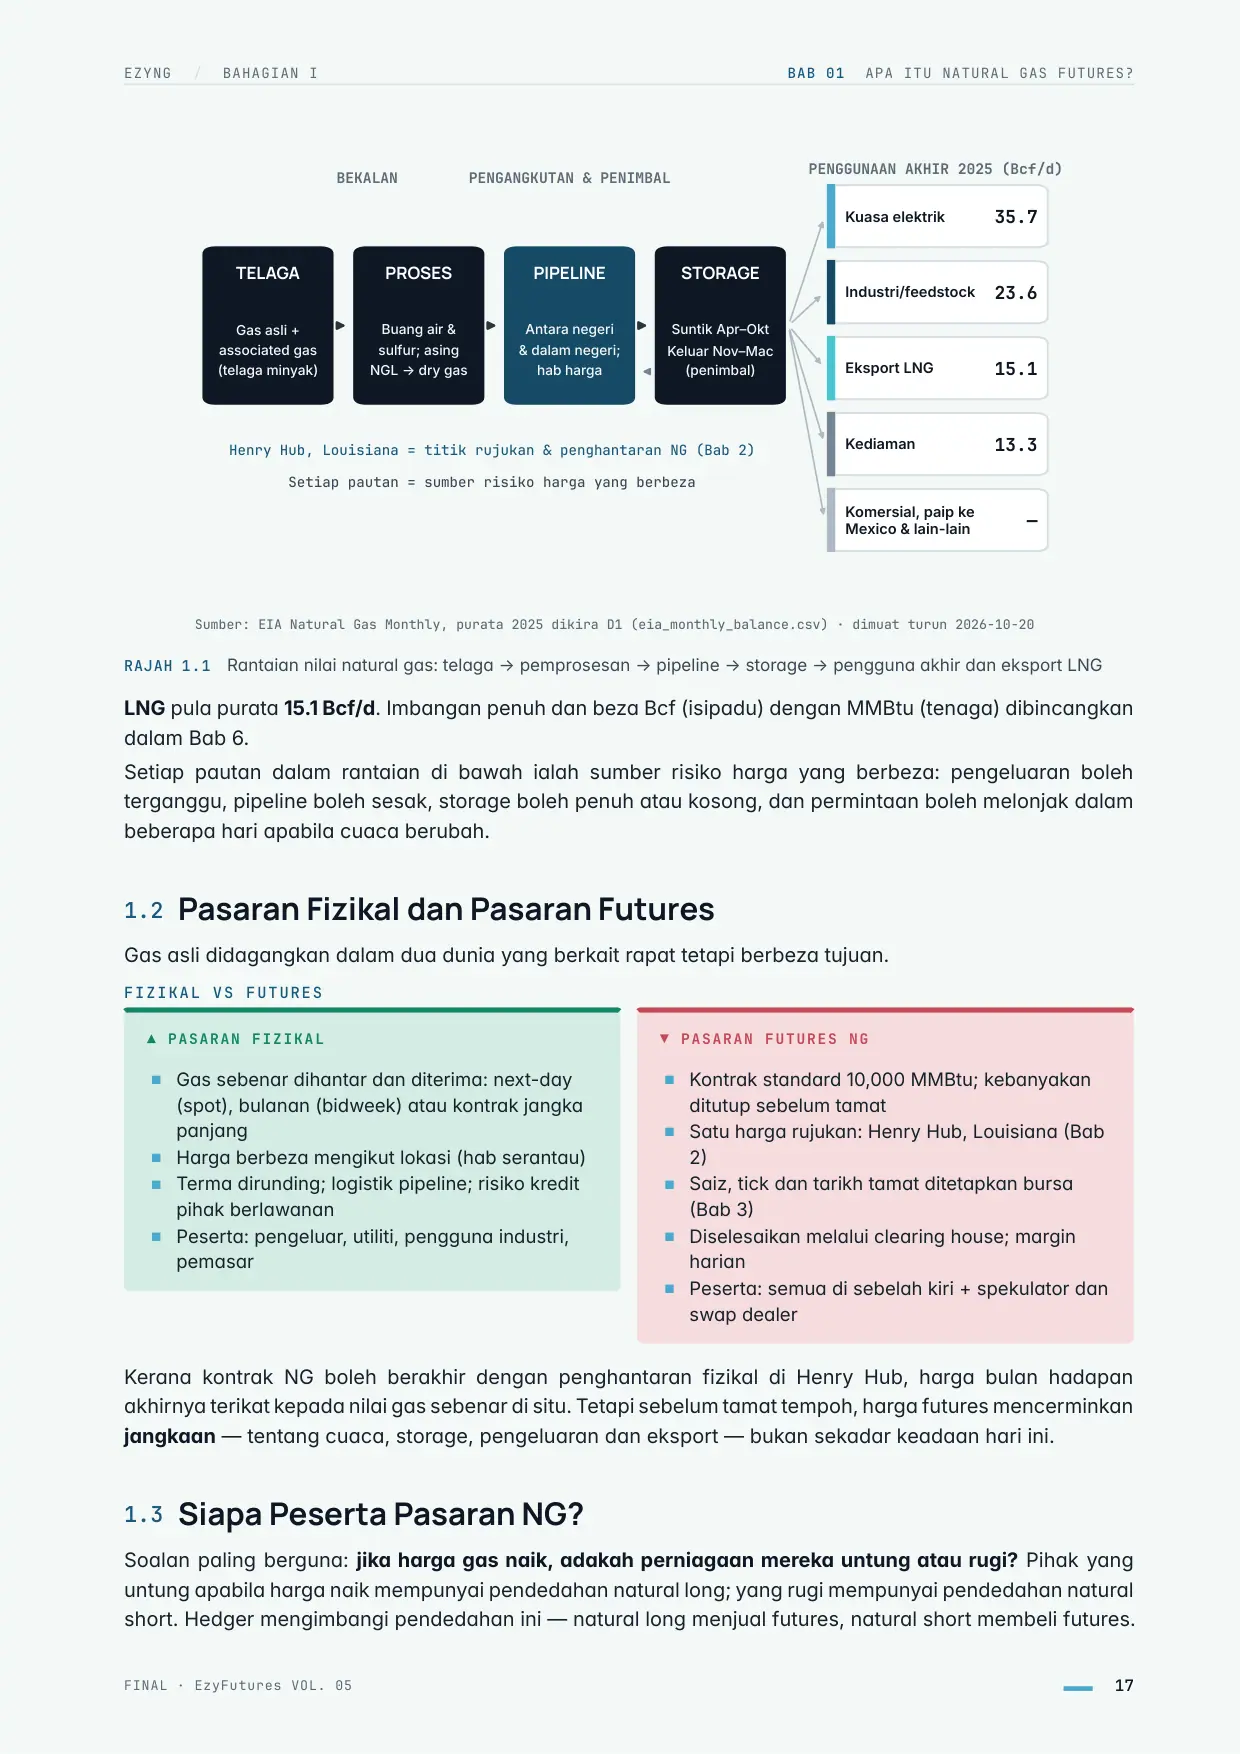
Halaman 17 EZYNG / BAHAGIAN I BAB 01 APA ITU NATURAL GAS FUTURES? TELAGA Gas asli + associated gas (telaga minyak) PROSES Buang air & sulfur; asing NGL → dry gas PIPELINE Antara negeri & dalam negeri; hab harga STORAGE Suntik Apr–Okt Keluar Nov–Mac (penimbal) BEKALAN PENGANGKUTAN & PENIMBAL PENGGUNAAN AKHIR 2025 (Bcf/d) Kuasa elektrik 35.7 Industri/feedstock 23.6 Eksport LNG 15.1 Kediaman 13.3 Komersial, paip ke Mexico & lain-lain — Henry Hub, Louisiana = titik rujukan & penghantaran NG (Bab 2) Setiap pautan = sumber risiko harga yang berbeza Sumber: EIA Natural Gas Monthly, purata 2025 dikira D1 (eia_monthly_balance.csv) · dimuat turun 2026-10-20 RAJAH 1.1 Rantaian nilai natural gas: telaga → pemprosesan → pipeline → storage → pengguna akhir dan eksport LNG LNG pula purata 15.1 Bcf/d. Imbangan penuh dan beza Bcf (isipadu) dengan MMBtu (tenaga) dibincangkan dalam Bab 6. Setiap pautan dalam rantaian di bawah ialah sumber risiko harga yang berbeza: pengeluaran boleh terganggu, pipeline boleh sesak, storage boleh penuh atau kosong, dan permintaan boleh melonjak dalam beberapa hari apabila cuaca berubah. 1.2 Pasaran Fizikal dan Pasaran Futures Gas asli didagangkan dalam dua dunia yang berkait rapat tetapi berbeza tujuan. FIZIKAL VS FUTURES ▲ PASARAN FIZIKAL ■Gas sebenar dihantar dan diterima: next-day (spot), bulanan (bidweek) atau kontrak jangka panjang ■Harga berbeza mengikut lokasi (hab serantau) ■Terma dirunding; logistik pipeline; risiko kredit pihak berlawanan ■Peserta: pengeluar, utiliti, pengguna industri, pemasar ▼ PASARAN FUTURES NG ■Kontrak standard 10,000 MMBtu; kebanyakan ditutup sebelum tamat ■Satu harga rujukan: Henry Hub, Louisiana (Bab 2) ■Saiz, tick dan tarikh tamat ditetapkan bursa (Bab 3) ■Diselesaikan melalui clearing house; margin harian ■Peserta: semua di sebelah kiri + spekulator dan swap dealer Kerana kontrak NG boleh berakhir dengan penghantaran fizikal di Henry Hub, harga bulan hadapan akhirnya terikat kepada nilai gas sebenar di situ. Tetapi sebelum tamat tempoh, harga futures mencerminkan jangkaan — tentang cuaca, storage, pengeluaran dan eksport — bukan sekadar keadaan hari ini. 1.3 Siapa Peserta Pasaran NG? Soalan paling berguna: jika harga gas naik, adakah perniagaan mereka untung atau rugi? Pihak yang untung apabila harga naik mempunyai pendedahan natural long; yang rugi mempunyai pendedahan natural short. Hedger mengimbangi pendedahan ini — natural long menjual futures, natural short membeli futures. FINAL · EzyFutures VOL. 05 17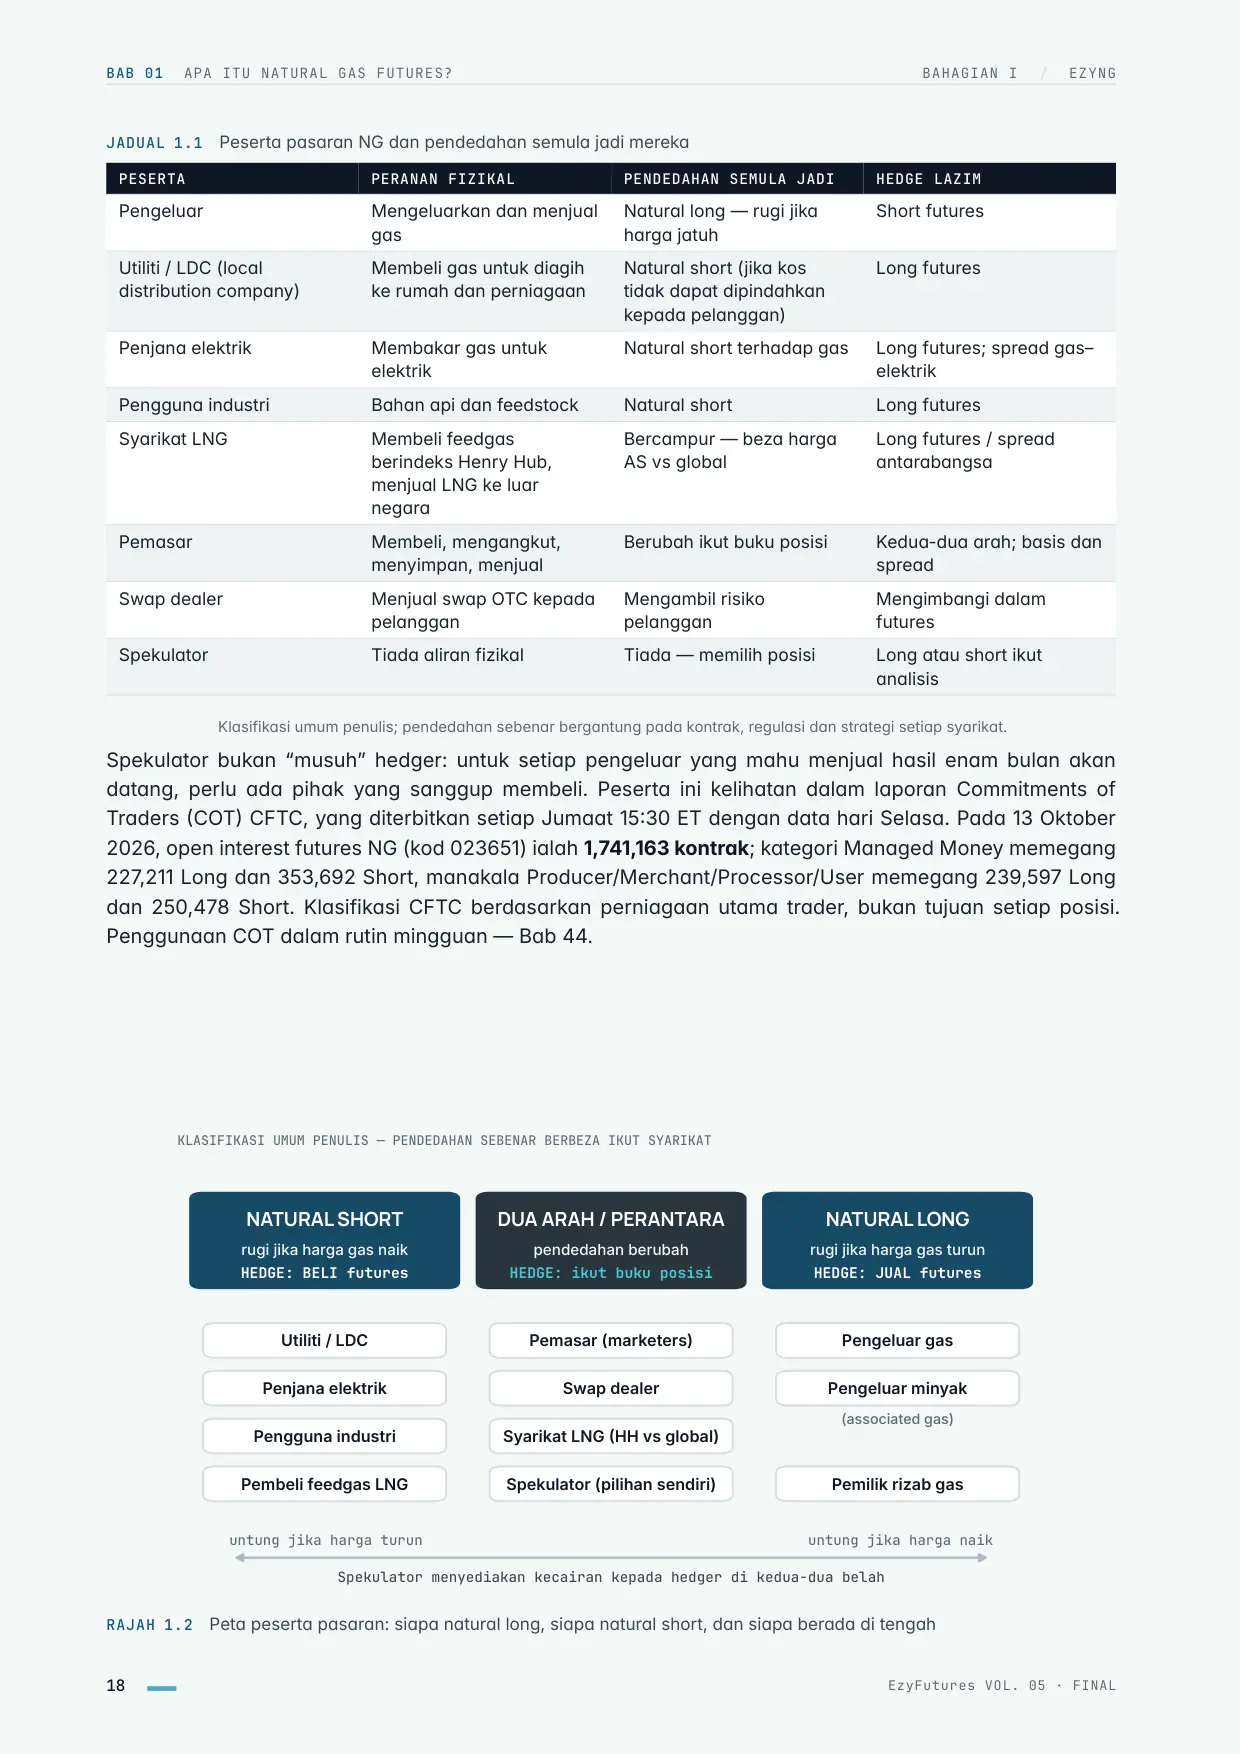
Halaman 18 BAB 01 APA ITU NATURAL GAS FUTURES? BAHAGIAN I / EZYNG JADUAL 1.1 Peserta pasaran NG dan pendedahan semula jadi mereka PESERTA PERANAN FIZIKAL PENDEDAHAN SEMULA JADI HEDGE LAZIM Pengeluar Mengeluarkan dan menjual gas Natural long — rugi jika harga jatuh Short futures Utiliti / LDC (local distribution company) Membeli gas untuk diagih ke rumah dan perniagaan Natural short (jika kos tidak dapat dipindahkan kepada pelanggan) Long futures Penjana elektrik Membakar gas untuk elektrik Natural short terhadap gas Long futures; spread gas– elektrik Pengguna industri Bahan api dan feedstock Natural short Long futures Syarikat LNG Membeli feedgas berindeks Henry Hub, menjual LNG ke luar negara Bercampur — beza harga AS vs global Long futures / spread antarabangsa Pemasar Membeli, mengangkut, menyimpan, menjual Berubah ikut buku posisi Kedua-dua arah; basis dan spread Swap dealer Menjual swap OTC kepada pelanggan Mengambil risiko pelanggan Mengimbangi dalam futures Spekulator Tiada aliran fizikal Tiada — memilih posisi Long atau short ikut analisis Klasifikasi umum penulis; pendedahan sebenar bergantung pada kontrak, regulasi dan strategi setiap syarikat. Spekulator bukan “musuh” hedger: untuk setiap pengeluar yang mahu menjual hasil enam bulan akan datang, perlu ada pihak yang sanggup membeli. Peserta ini kelihatan dalam laporan Commitments of Traders (COT) CFTC, yang diterbitkan setiap Jumaat 15:30 ET dengan data hari Selasa. Pada 13 Oktober 2026, open interest futures NG (kod 023651) ialah 1,741,163 kontrak; kategori Managed Money memegang 227,211 Long dan 353,692 Short, manakala Producer/Merchant/Processor/User memegang 239,597 Long dan 250,478 Short. Klasifikasi CFTC berdasarkan perniagaan utama trader, bukan tujuan setiap posisi. Penggunaan COT dalam rutin mingguan — Bab 44. NATURAL SHORT rugi jika harga gas naik HEDGE: BELI futures Utiliti / LDC Penjana elektrik Pengguna industri Pembeli feedgas LNG DUA ARAH / PERANTARA pendedahan berubah HEDGE: ikut buku posisi Pemasar (marketers) Swap dealer Syarikat LNG (HH vs global) Spekulator (pilihan sendiri) NATURAL LONG rugi jika harga gas turun HEDGE: JUAL futures Pengeluar gas Pengeluar minyak (associated gas) Pemilik rizab gas untung jika harga turun untung jika harga naik Spekulator menyediakan kecairan kepada hedger di kedua-dua belah KLASIFIKASI UMUM PENULIS — PENDEDAHAN SEBENAR BERBEZA IKUT SYARIKAT RAJAH 1.2 Peta peserta pasaran: siapa natural long, siapa natural short, dan siapa berada di tengah 18 EzyFutures VOL. 05 · FINAL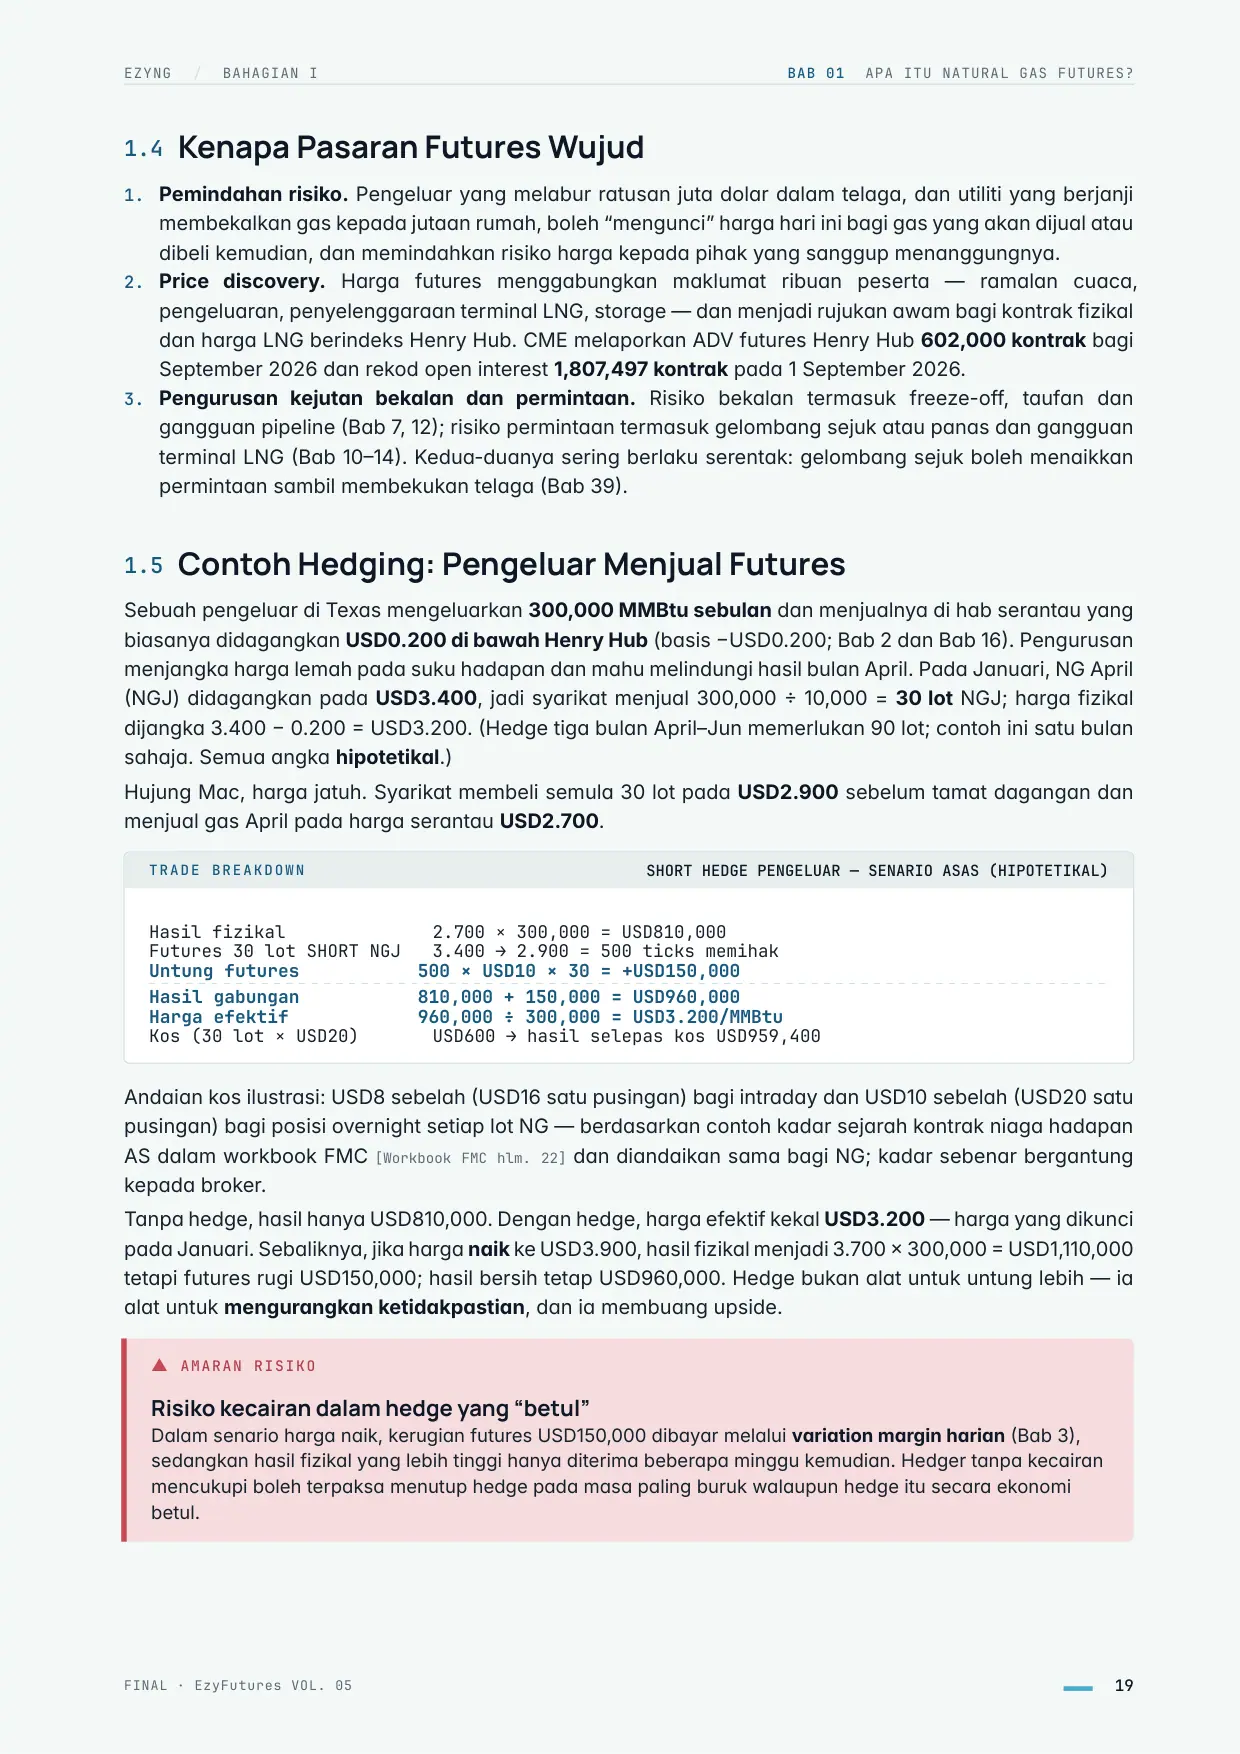
Halaman 19 EZYNG / BAHAGIAN I BAB 01 APA ITU NATURAL GAS FUTURES? 1.4 Kenapa Pasaran Futures Wujud 1. Pemindahan risiko. Pengeluar yang melabur ratusan juta dolar dalam telaga, dan utiliti yang berjanji membekalkan gas kepada jutaan rumah, boleh “mengunci” harga hari ini bagi gas yang akan dijual atau dibeli kemudian, dan memindahkan risiko harga kepada pihak yang sanggup menanggungnya. 2. Price discovery. Harga futures menggabungkan maklumat ribuan peserta — ramalan cuaca, pengeluaran, penyelenggaraan terminal LNG, storage — dan menjadi rujukan awam bagi kontrak fizikal dan harga LNG berindeks Henry Hub. CME melaporkan ADV futures Henry Hub 602,000 kontrak bagi September 2026 dan rekod open interest 1,807,497 kontrak pada 1 September 2026. 3. Pengurusan kejutan bekalan dan permintaan. Risiko bekalan termasuk freeze-off, taufan dan gangguan pipeline (Bab 7, 12); risiko permintaan termasuk gelombang sejuk atau panas dan gangguan terminal LNG (Bab 10–14). Kedua-duanya sering berlaku serentak: gelombang sejuk boleh menaikkan permintaan sambil membekukan telaga (Bab 39). 1.5 Contoh Hedging: Pengeluar Menjual Futures Sebuah pengeluar di Texas mengeluarkan 300,000 MMBtu sebulan dan menjualnya di hab serantau yang biasanya didagangkan USD0.200 di bawah Henry Hub (basis −USD0.200; Bab 2 dan Bab 16). Pengurusan menjangka harga lemah pada suku hadapan dan mahu melindungi hasil bulan April. Pada Januari, NG April (NGJ) didagangkan pada USD3.400, jadi syarikat menjual 300,000 ÷ 10,000 = 30 lot NGJ; harga fizikal dijangka 3.400 − 0.200 = USD3.200. (Hedge tiga bulan April–Jun memerlukan 90 lot; contoh ini satu bulan sahaja. Semua angka hipotetikal.) Hujung Mac, harga jatuh. Syarikat membeli semula 30 lot pada USD2.900 sebelum tamat dagangan dan menjual gas April pada harga serantau USD2.700. TRADE BREAKDOWN SHORT HEDGE PENGELUAR — SENARIO ASAS (HIPOTETIKAL) Hasil fizikal 2.700 × 300,000 = USD810,000 Futures 30 lot SHORT NGJ 3.400 → 2.900 = 500 ticks memihak Untung futures 500 × USD10 × 30 = +USD150,000 Hasil gabungan 810,000 + 150,000 = USD960,000 Harga efektif 960,000 ÷ 300,000 = USD3.200/MMBtu Kos (30 lot × USD20) USD600 → hasil selepas kos USD959,400 Andaian kos ilustrasi: USD8 sebelah (USD16 satu pusingan) bagi intraday dan USD10 sebelah (USD20 satu pusingan) bagi posisi overnight setiap lot NG — berdasarkan contoh kadar sejarah kontrak niaga hadapan AS dalam workbook FMC [Workbook FMC hlm. 22] dan diandaikan sama bagi NG; kadar sebenar bergantung kepada broker. Tanpa hedge, hasil hanya USD810,000. Dengan hedge, harga efektif kekal USD3.200 — harga yang dikunci pada Januari. Sebaliknya, jika harga naik ke USD3.900, hasil fizikal menjadi 3.700 × 300,000 = USD1,110,000 tetapi futures rugi USD150,000; hasil bersih tetap USD960,000. Hedge bukan alat untuk untung lebih — ia alat untuk mengurangkan ketidakpastian, dan ia membuang upside. ▲ AMARAN RISIKO Risiko kecairan dalam hedge yang “betul” Dalam senario harga naik, kerugian futures USD150,000 dibayar melalui variation margin harian (Bab 3), sedangkan hasil fizikal yang lebih tinggi hanya diterima beberapa minggu kemudian. Hedger tanpa kecairan mencukupi boleh terpaksa menutup hedge pada masa paling buruk walaupun hedge itu secara ekonomi betul. FINAL · EzyFutures VOL. 05 19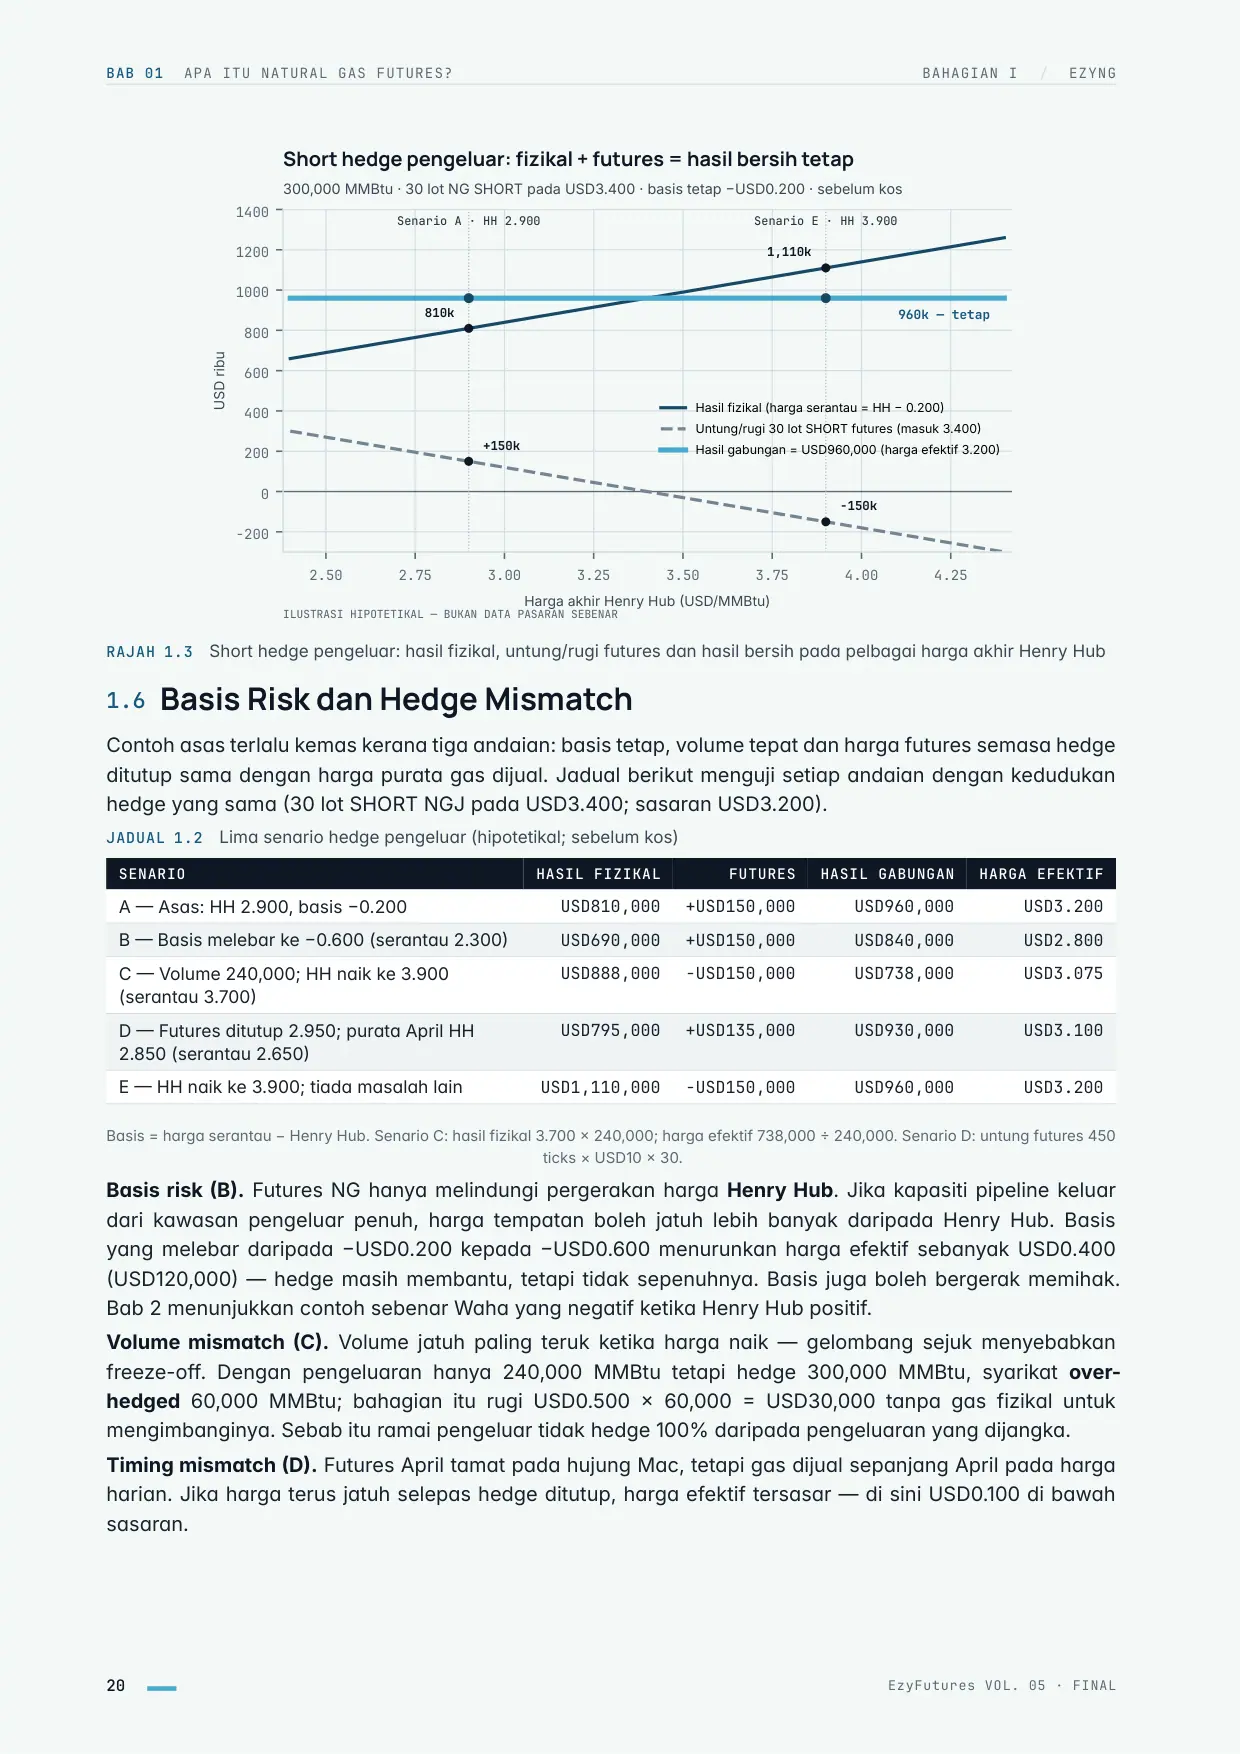
Halaman 20 BAB 01 APA ITU NATURAL GAS FUTURES? BAHAGIAN I / EZYNG 2.50 2.75 3.00 3.25 3.50 3.75 4.00 4.25 Harga akhir Henry Hub (USD/MMBtu) −200 0 200 400 600 800 1000 1200 1400 USD ribu Senario A · HH 2.900 Senario E · HH 3.900 810k +150k 1,110k −150k 960k — tetap 300,000 MMBtu · 30 lot NG SHORT pada USD3.400 · basis tetap −USD0.200 · sebelum kos ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Short hedge pengeluar: fizikal + futures = hasil bersih tetap Hasil fizikal (harga serantau = HH − 0.200) Untung/rugi 30 lot SHORT futures (masuk 3.400) Hasil gabungan = USD960,000 (harga efektif 3.200) RAJAH 1.3 Short hedge pengeluar: hasil fizikal, untung/rugi futures dan hasil bersih pada pelbagai harga akhir Henry Hub 1.6 Basis Risk dan Hedge Mismatch Contoh asas terlalu kemas kerana tiga andaian: basis tetap, volume tepat dan harga futures semasa hedge ditutup sama dengan harga purata gas dijual. Jadual berikut menguji setiap andaian dengan kedudukan hedge yang sama (30 lot SHORT NGJ pada USD3.400; sasaran USD3.200). JADUAL 1.2 Lima senario hedge pengeluar (hipotetikal; sebelum kos) SENARIO HASIL FIZIKAL FUTURES HASIL GABUNGAN HARGA EFEKTIF A — Asas: HH 2.900, basis −0.200 USD810,000 +USD150,000 USD960,000 USD3.200 B — Basis melebar ke −0.600 (serantau 2.300) USD690,000 +USD150,000 USD840,000 USD2.800 C — Volume 240,000; HH naik ke 3.900 (serantau 3.700) USD888,000 −USD150,000 USD738,000 USD3.075 D — Futures ditutup 2.950; purata April HH 2.850 (serantau 2.650) USD795,000 +USD135,000 USD930,000 USD3.100 E — HH naik ke 3.900; tiada masalah lain USD1,110,000 −USD150,000 USD960,000 USD3.200 Basis = harga serantau − Henry Hub. Senario C: hasil fizikal 3.700 × 240,000; harga efektif 738,000 ÷ 240,000. Senario D: untung futures 450 ticks × USD10 × 30. Basis risk (B). Futures NG hanya melindungi pergerakan harga Henry Hub. Jika kapasiti pipeline keluar dari kawasan pengeluar penuh, harga tempatan boleh jatuh lebih banyak daripada Henry Hub. Basis yang melebar daripada −USD0.200 kepada −USD0.600 menurunkan harga efektif sebanyak USD0.400 (USD120,000) — hedge masih membantu, tetapi tidak sepenuhnya. Basis juga boleh bergerak memihak. Bab 2 menunjukkan contoh sebenar Waha yang negatif ketika Henry Hub positif. Volume mismatch (C). Volume jatuh paling teruk ketika harga naik — gelombang sejuk menyebabkan freeze-off. Dengan pengeluaran hanya 240,000 MMBtu tetapi hedge 300,000 MMBtu, syarikat over- hedged 60,000 MMBtu; bahagian itu rugi USD0.500 × 60,000 = USD30,000 tanpa gas fizikal untuk mengimbanginya. Sebab itu ramai pengeluar tidak hedge 100% daripada pengeluaran yang dijangka. Timing mismatch (D). Futures April tamat pada hujung Mac, tetapi gas dijual sepanjang April pada harga harian. Jika harga terus jatuh selepas hedge ditutup, harga efektif tersasar — di sini USD0.100 di bawah sasaran. 20 EzyFutures VOL. 05 · FINAL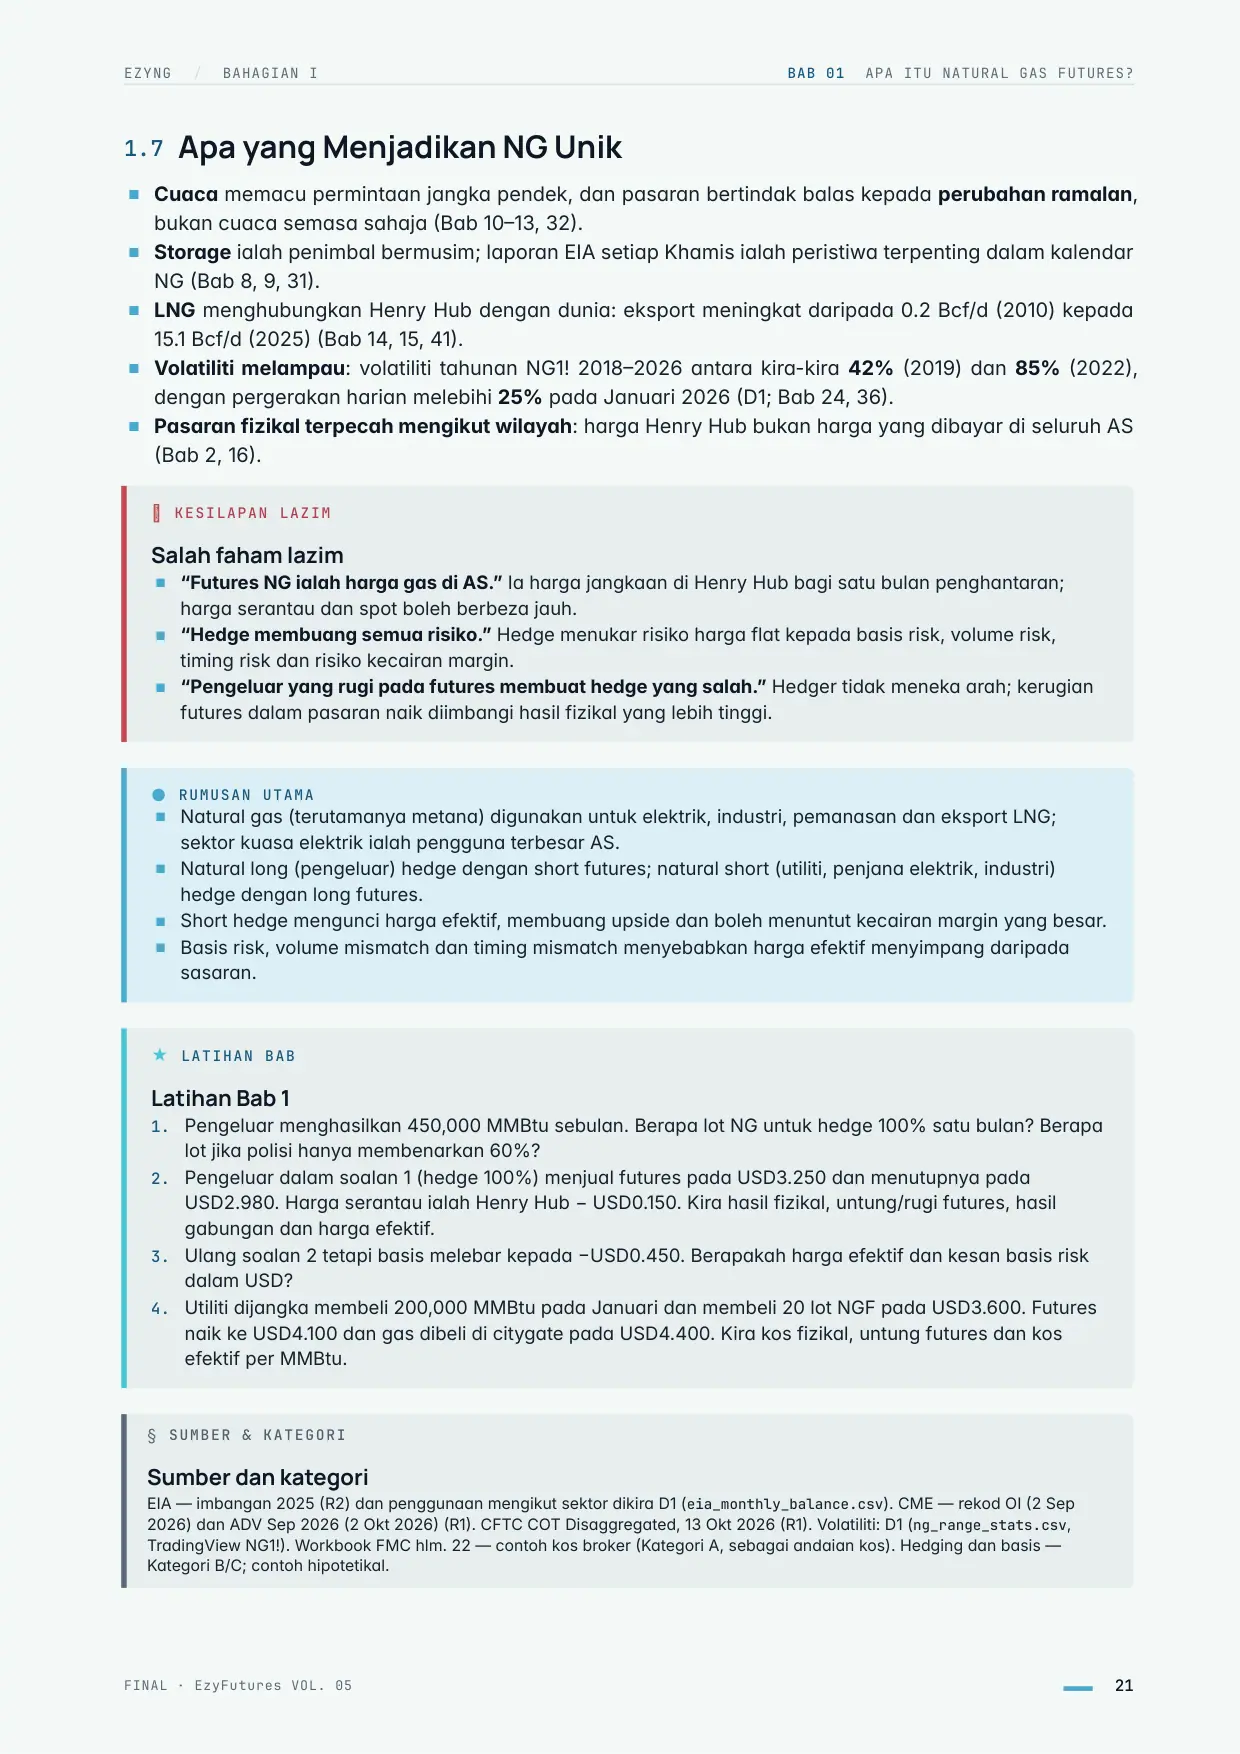
Halaman 21 EZYNG / BAHAGIAN I BAB 01 APA ITU NATURAL GAS FUTURES? 1.7 Apa yang Menjadikan NG Unik ■Cuaca memacu permintaan jangka pendek, dan pasaran bertindak balas kepada perubahan ramalan, bukan cuaca semasa sahaja (Bab 10–13, 32). ■Storage ialah penimbal bermusim; laporan EIA setiap Khamis ialah peristiwa terpenting dalam kalendar NG (Bab 8, 9, 31). ■LNG menghubungkan Henry Hub dengan dunia: eksport meningkat daripada 0.2 Bcf/d (2010) kepada 15.1 Bcf/d (2025) (Bab 14, 15, 41). ■Volatiliti melampau: volatiliti tahunan NG1! 2018–2026 antara kira-kira 42% (2019) dan 85% (2022), dengan pergerakan harian melebihi 25% pada Januari 2026 (D1; Bab 24, 36). ■Pasaran fizikal terpecah mengikut wilayah: harga Henry Hub bukan harga yang dibayar di seluruh AS (Bab 2, 16). KESILAPAN LAZIM Salah faham lazim ■“Futures NG ialah harga gas di AS.” Ia harga jangkaan di Henry Hub bagi satu bulan penghantaran; harga serantau dan spot boleh berbeza jauh. ■“Hedge membuang semua risiko.” Hedge menukar risiko harga flat kepada basis risk, volume risk, timing risk dan risiko kecairan margin. ■“Pengeluar yang rugi pada futures membuat hedge yang salah.” Hedger tidak meneka arah; kerugian futures dalam pasaran naik diimbangi hasil fizikal yang lebih tinggi. ● RUMUSAN UTAMA ■Natural gas (terutamanya metana) digunakan untuk elektrik, industri, pemanasan dan eksport LNG; sektor kuasa elektrik ialah pengguna terbesar AS. ■Natural long (pengeluar) hedge dengan short futures; natural short (utiliti, penjana elektrik, industri) hedge dengan long futures. ■Short hedge mengunci harga efektif, membuang upside dan boleh menuntut kecairan margin yang besar. ■Basis risk, volume mismatch dan timing mismatch menyebabkan harga efektif menyimpang daripada sasaran. ★ LATIHAN BAB Latihan Bab 1 1. Pengeluar menghasilkan 450,000 MMBtu sebulan. Berapa lot NG untuk hedge 100% satu bulan? Berapa lot jika polisi hanya membenarkan 60%? 2. Pengeluar dalam soalan 1 (hedge 100%) menjual futures pada USD3.250 dan menutupnya pada USD2.980. Harga serantau ialah Henry Hub − USD0.150. Kira hasil fizikal, untung/rugi futures, hasil gabungan dan harga efektif. 3. Ulang soalan 2 tetapi basis melebar kepada −USD0.450. Berapakah harga efektif dan kesan basis risk dalam USD? 4. Utiliti dijangka membeli 200,000 MMBtu pada Januari dan membeli 20 lot NGF pada USD3.600. Futures naik ke USD4.100 dan gas dibeli di citygate pada USD4.400. Kira kos fizikal, untung futures dan kos efektif per MMBtu. § SUMBER & KATEGORI Sumber dan kategori EIA — imbangan 2025 (R2) dan penggunaan mengikut sektor dikira D1 (eia_monthly_balance.csv). CME — rekod OI (2 Sep 2026) dan ADV Sep 2026 (2 Okt 2026) (R1). CFTC COT Disaggregated, 13 Okt 2026 (R1). Volatiliti: D1 (ng_range_stats.csv, TradingView NG1!). Workbook FMC hlm. 22 — contoh kos broker (Kategori A, sebagai andaian kos). Hedging dan basis — Kategori B/C; contoh hipotetikal. FINAL · EzyFutures VOL. 05 21
Bab 2 — Henry Hub: Benchmark Gas Asli AmerikaHalaman 22 BAB 01 APA ITU NATURAL GAS FUTURES? BAHAGIAN I / EZYNG 02 B A B 0 2 BAHAGIAN I · MEMAHAMI PASARAN NATURAL GAS Henry Hub: Benchmark Gas Asli Amerika KATEGORI C · BAHAN BAHARU EZYNG Sebuah kemudahan pipeline berhampiran pekan kecil Erath, Louisiana menentukan harga rujukan bagi sebahagian besar gas asli di Amerika Utara — dan kini juga bagi kargo LNG yang belayar ke Eropah dan Asia. Bab ini menerangkan apa sebenarnya Henry Hub, kenapa ia menjadi benchmark, dan kenapa harga di skrin NG bukan harga gas yang dibayar di setiap bandar AS. OBJEKTIF PEMBELAJARAN 1 Menerangkan lokasi fizikal dan pemilikan Henry Hub serta peranannya sebagai titik penghantaran kontrak NG. 2 Menghuraikan faktor yang menjadikan Henry Hub benchmark — sambungan pipeline, kedudukan di Gulf Coast, kecairan dan sejarah NYMEX. 3 Membezakan harga spot Henry Hub dengan harga futures bulan hadapan menggunakan data harian EIA sebenar. 4 Mengenal pasti hab serantau utama dan pemacu harganya, serta mengira basis ringkas. SUMBER: CME Group / NYMEX (R1); EIA Today in Energy & STEO (R2); data harian EIA (D1). Lihat Lampiran Y. § SUMBER & KATEGORI Status kandungan bab ini Fakta tentang Henry Hub, peraturan penghantaran dan hab serantau diambil daripada dokumentasi CME/NYMEX dan penerbitan EIA yang disemak pada Oktober 2026 (R1, R2). Carta spot vs futures menggunakan data harian sebenar EIA (dan TradingView selepas April 2024) yang dimuat turun pada 20 Oktober 2026 (D1). Peta dan skema ialah rajah konseptual dengan kedudukan anggaran. Keseluruhan bab ialah bahan baharu ezyNG (Kategori C). 2.1 Di Mana Henry Hub? Henry Hub bukan bandar, bukan bursa dan bukan bangunan pejabat. Ia ialah kemudahan pipeline — himpunan paip, meter dan titik sambungan — berhampiran Erath, Vermilion Parish, Louisiana, tidak jauh dari pantai Teluk. Peraturan NYMEX mentakrifkannya sebagai “piping and related facilities owned and/or leased by Sabine Pipe Line LLC near Erath, Louisiana”. ■Pemilik dan pengendali: Sabine Pipe Line LLC; pemfailan NYMEX 2023 menyebut hab ini dimiliki dan dikendalikan oleh EnLink Midstream, dan EIA menyebut Sabine sebagai anak syarikat EnLink; EnLink kini telah diambil alih oleh ONEOK (lihat di bawah). Pemilikan korporat boleh berubah. ■Sambungan: laman web Sabine Pipe Line sendiri (salinan arkib 30 April 2025) menyatakan Henry Hub bersambung dengan sembilan pipeline antara negeri (interstate) dan tiga dalam negeri (intrastate); 22 EzyFutures VOL. 05 · FINAL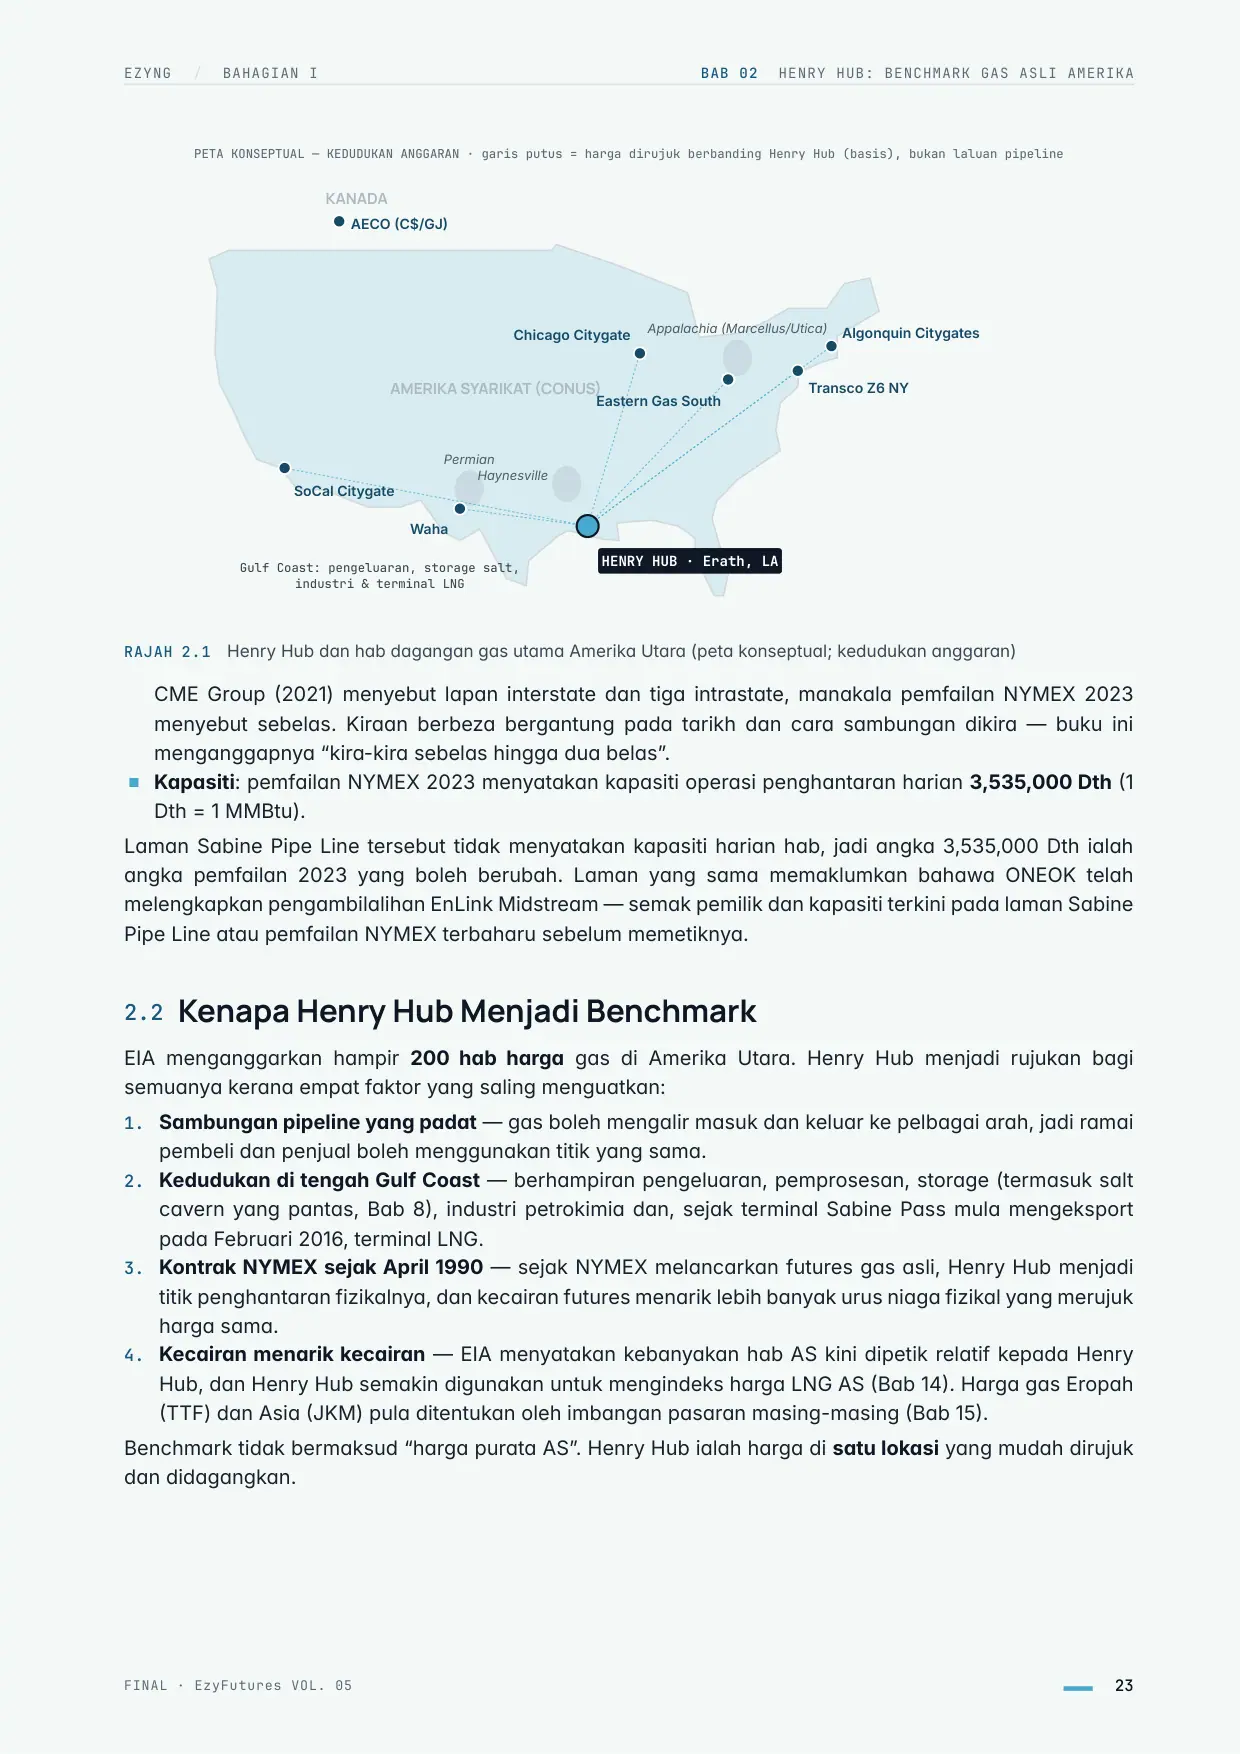
Halaman 23 EZYNG / BAHAGIAN I BAB 02 HENRY HUB: BENCHMARK GAS ASLI AMERIKA KANADA AMERIKA SYARIKAT (CONUS) Permian Appalachia (Marcellus/Utica) Haynesville SoCal Citygate Waha AECO (C$/GJ) Chicago Citygate Eastern Gas South Transco Z6 NY Algonquin Citygates HENRY HUB · Erath, LA Gulf Coast: pengeluaran, storage salt, industri & terminal LNG PETA KONSEPTUAL — KEDUDUKAN ANGGARAN · garis putus = harga dirujuk berbanding Henry Hub (basis), bukan laluan pipeline RAJAH 2.1 Henry Hub dan hab dagangan gas utama Amerika Utara (peta konseptual; kedudukan anggaran) CME Group (2021) menyebut lapan interstate dan tiga intrastate, manakala pemfailan NYMEX 2023 menyebut sebelas. Kiraan berbeza bergantung pada tarikh dan cara sambungan dikira — buku ini menganggapnya “kira-kira sebelas hingga dua belas”. ■Kapasiti: pemfailan NYMEX 2023 menyatakan kapasiti operasi penghantaran harian 3,535,000 Dth (1 Dth = 1 MMBtu). Laman Sabine Pipe Line tersebut tidak menyatakan kapasiti harian hab, jadi angka 3,535,000 Dth ialah angka pemfailan 2023 yang boleh berubah. Laman yang sama memaklumkan bahawa ONEOK telah melengkapkan pengambilalihan EnLink Midstream — semak pemilik dan kapasiti terkini pada laman Sabine Pipe Line atau pemfailan NYMEX terbaharu sebelum memetiknya. 2.2 Kenapa Henry Hub Menjadi Benchmark EIA menganggarkan hampir 200 hab harga gas di Amerika Utara. Henry Hub menjadi rujukan bagi semuanya kerana empat faktor yang saling menguatkan: 1. Sambungan pipeline yang padat — gas boleh mengalir masuk dan keluar ke pelbagai arah, jadi ramai pembeli dan penjual boleh menggunakan titik yang sama. 2. Kedudukan di tengah Gulf Coast — berhampiran pengeluaran, pemprosesan, storage (termasuk salt cavern yang pantas, Bab 8), industri petrokimia dan, sejak terminal Sabine Pass mula mengeksport pada Februari 2016, terminal LNG. 3. Kontrak NYMEX sejak April 1990 — sejak NYMEX melancarkan futures gas asli, Henry Hub menjadi titik penghantaran fizikalnya, dan kecairan futures menarik lebih banyak urus niaga fizikal yang merujuk harga sama. 4. Kecairan menarik kecairan — EIA menyatakan kebanyakan hab AS kini dipetik relatif kepada Henry Hub, dan Henry Hub semakin digunakan untuk mengindeks harga LNG AS (Bab 14). Harga gas Eropah (TTF) dan Asia (JKM) pula ditentukan oleh imbangan pasaran masing-masing (Bab 15). Benchmark tidak bermaksud “harga purata AS”. Henry Hub ialah harga di satu lokasi yang mudah dirujuk dan didagangkan. FINAL · EzyFutures VOL. 05 23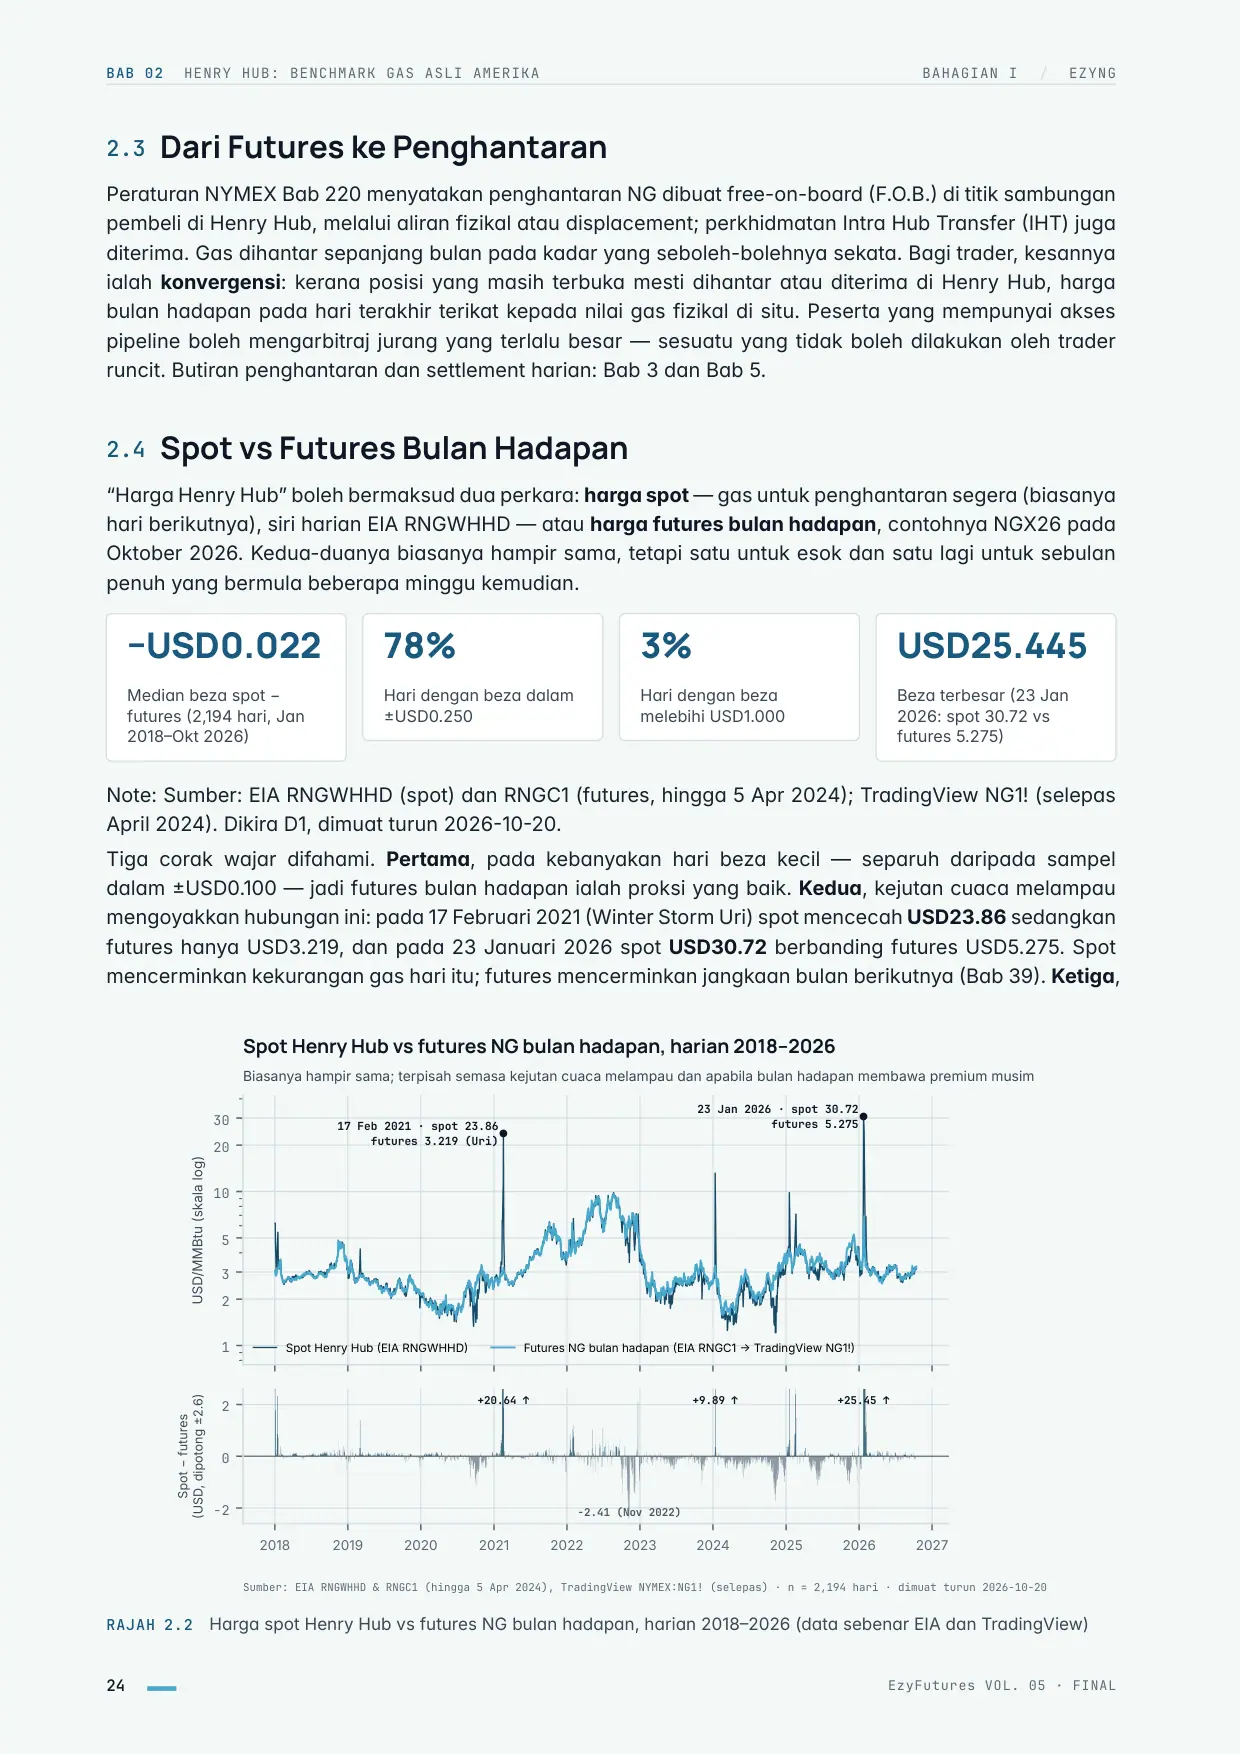
Halaman 24 BAB 02 HENRY HUB: BENCHMARK GAS ASLI AMERIKA BAHAGIAN I / EZYNG 2.3 Dari Futures ke Penghantaran Peraturan NYMEX Bab 220 menyatakan penghantaran NG dibuat free-on-board (F.O.B.) di titik sambungan pembeli di Henry Hub, melalui aliran fizikal atau displacement; perkhidmatan Intra Hub Transfer (IHT) juga diterima. Gas dihantar sepanjang bulan pada kadar yang seboleh-bolehnya sekata. Bagi trader, kesannya ialah konvergensi: kerana posisi yang masih terbuka mesti dihantar atau diterima di Henry Hub, harga bulan hadapan pada hari terakhir terikat kepada nilai gas fizikal di situ. Peserta yang mempunyai akses pipeline boleh mengarbitraj jurang yang terlalu besar — sesuatu yang tidak boleh dilakukan oleh trader runcit. Butiran penghantaran dan settlement harian: Bab 3 dan Bab 5. 2.4 Spot vs Futures Bulan Hadapan “Harga Henry Hub” boleh bermaksud dua perkara: harga spot — gas untuk penghantaran segera (biasanya hari berikutnya), siri harian EIA RNGWHHD — atau harga futures bulan hadapan, contohnya NGX26 pada Oktober 2026. Kedua-duanya biasanya hampir sama, tetapi satu untuk esok dan satu lagi untuk sebulan penuh yang bermula beberapa minggu kemudian. −USD0.022 Median beza spot − futures (2,194 hari, Jan 2018–Okt 2026) 78% Hari dengan beza dalam ±USD0.250 3% Hari dengan beza melebihi USD1.000 USD25.445 Beza terbesar (23 Jan 2026: spot 30.72 vs futures 5.275) Note: Sumber: EIA RNGWHHD (spot) dan RNGC1 (futures, hingga 5 Apr 2024); TradingView NG1! (selepas April 2024). Dikira D1, dimuat turun 2026-10-20. Tiga corak wajar difahami. Pertama, pada kebanyakan hari beza kecil — separuh daripada sampel dalam ±USD0.100 — jadi futures bulan hadapan ialah proksi yang baik. Kedua, kejutan cuaca melampau mengoyakkan hubungan ini: pada 17 Februari 2021 (Winter Storm Uri) spot mencecah USD23.86 sedangkan futures hanya USD3.219, dan pada 23 Januari 2026 spot USD30.72 berbanding futures USD5.275. Spot mencerminkan kekurangan gas hari itu; futures mencerminkan jangkaan bulan berikutnya (Bab 39). Ketiga, 1 2 3 5 10 20 30 USD/MMBtu (skala log) 17 Feb 2021 · spot 23.86 futures 3.219 (Uri) 23 Jan 2026 · spot 30.72 futures 5.275 Biasanya hampir sama; terpisah semasa kejutan cuaca melampau dan apabila bulan hadapan membawa premium musim Spot Henry Hub vs futures NG bulan hadapan, harian 2018–2026 Spot Henry Hub (EIA RNGWHHD) Futures NG bulan hadapan (EIA RNGC1 → TradingView NG1!) 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 −2 0 2 Spot − futures (USD, dipotong ±2.6) +20.64 ↑ +25.45 ↑ +9.89 ↑ −2.41 (Nov 2022) Sumber: EIA RNGWHHD & RNGC1 (hingga 5 Apr 2024), TradingView NYMEX:NG1! (selepas) · n = 2,194 hari · dimuat turun 2026-10-20 RAJAH 2.2 Harga spot Henry Hub vs futures NG bulan hadapan, harian 2018–2026 (data sebenar EIA dan TradingView) 24 EzyFutures VOL. 05 · FINAL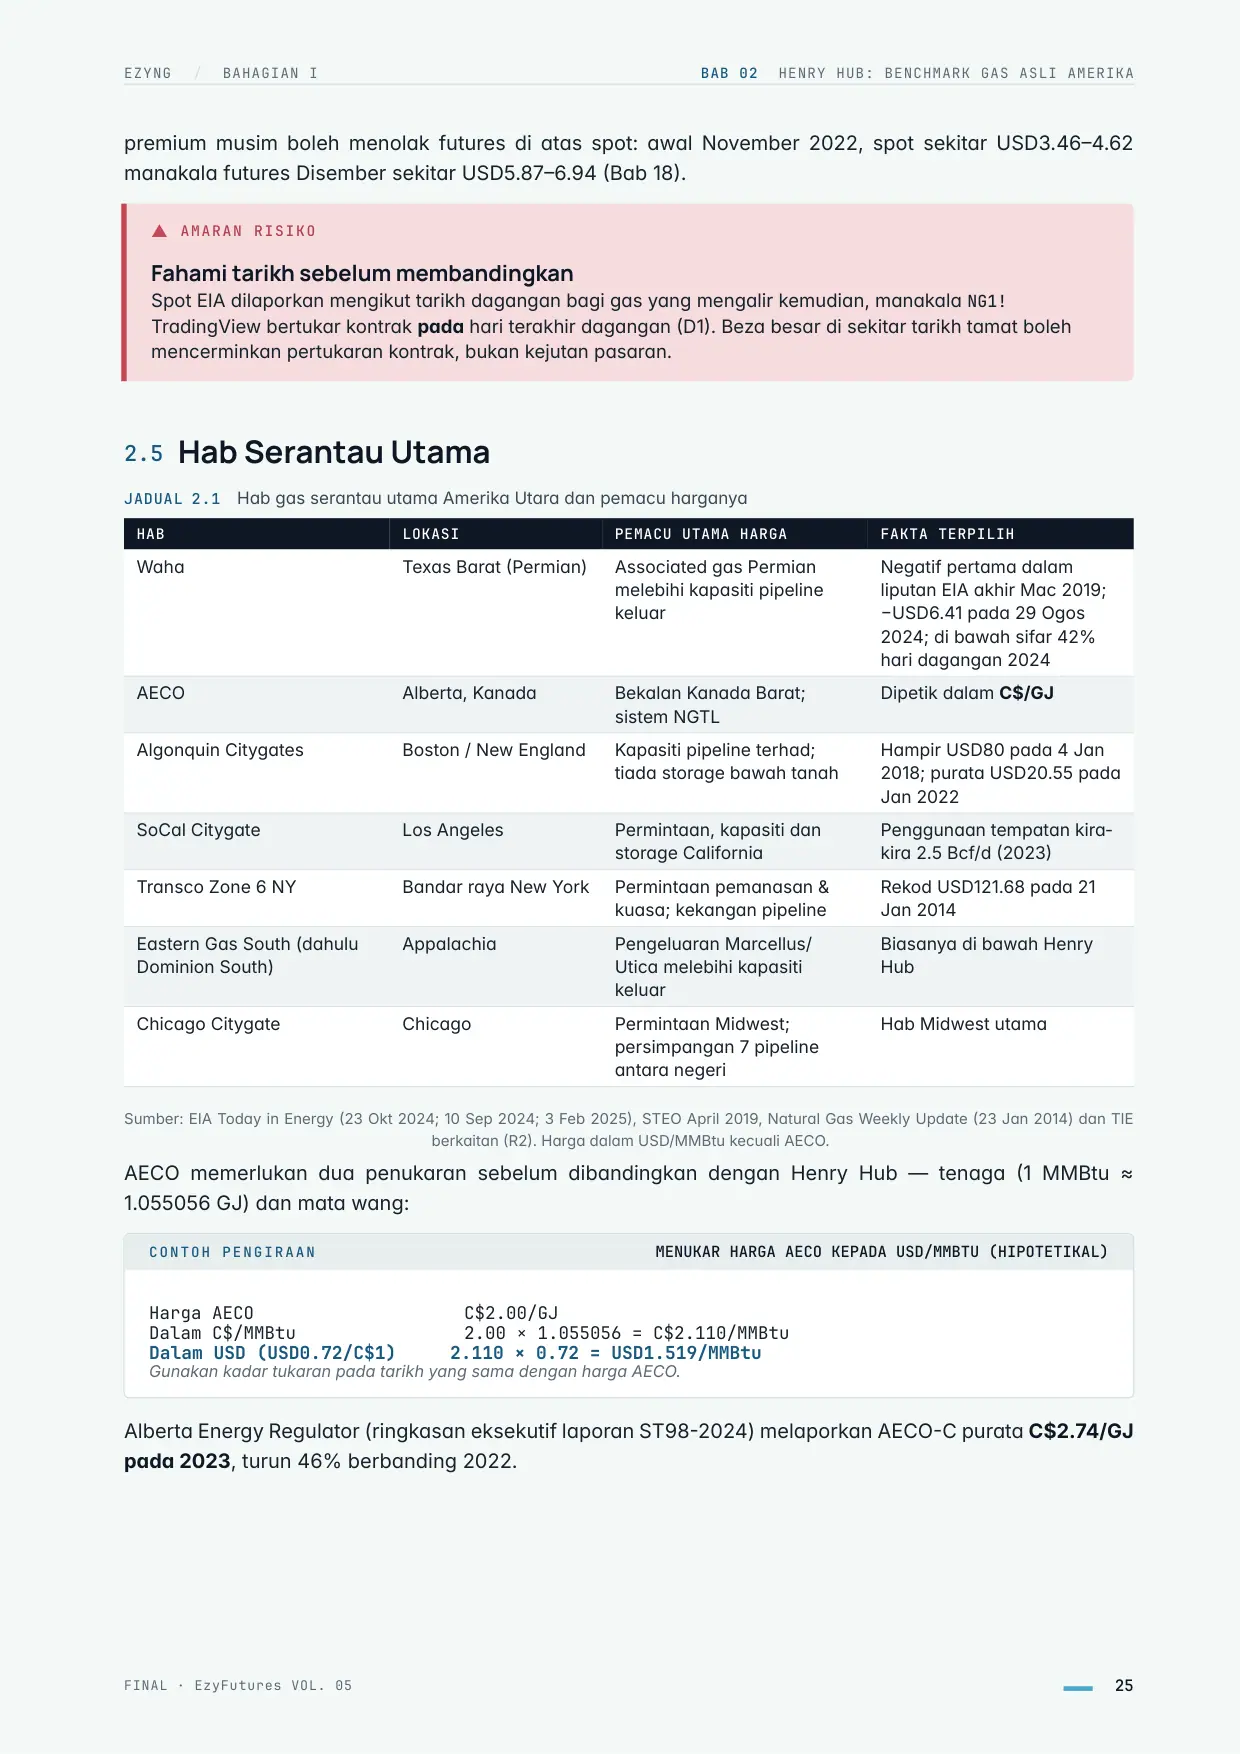
Halaman 25 EZYNG / BAHAGIAN I BAB 02 HENRY HUB: BENCHMARK GAS ASLI AMERIKA premium musim boleh menolak futures di atas spot: awal November 2022, spot sekitar USD3.46–4.62 manakala futures Disember sekitar USD5.87–6.94 (Bab 18). ▲ AMARAN RISIKO Fahami tarikh sebelum membandingkan Spot EIA dilaporkan mengikut tarikh dagangan bagi gas yang mengalir kemudian, manakala NG1! TradingView bertukar kontrak pada hari terakhir dagangan (D1). Beza besar di sekitar tarikh tamat boleh mencerminkan pertukaran kontrak, bukan kejutan pasaran. 2.5 Hab Serantau Utama JADUAL 2.1 Hab gas serantau utama Amerika Utara dan pemacu harganya HAB LOKASI PEMACU UTAMA HARGA FAKTA TERPILIH Waha Texas Barat (Permian) Associated gas Permian melebihi kapasiti pipeline keluar Negatif pertama dalam liputan EIA akhir Mac 2019; −USD6.41 pada 29 Ogos 2024; di bawah sifar 42% hari dagangan 2024 AECO Alberta, Kanada Bekalan Kanada Barat; sistem NGTL Dipetik dalam C$/GJ Algonquin Citygates Boston / New England Kapasiti pipeline terhad; tiada storage bawah tanah Hampir USD80 pada 4 Jan 2018; purata USD20.55 pada Jan 2022 SoCal Citygate Los Angeles Permintaan, kapasiti dan storage California Penggunaan tempatan kira- kira 2.5 Bcf/d (2023) Transco Zone 6 NY Bandar raya New York Permintaan pemanasan & kuasa; kekangan pipeline Rekod USD121.68 pada 21 Jan 2014 Eastern Gas South (dahulu Dominion South) Appalachia Pengeluaran Marcellus/ Utica melebihi kapasiti keluar Biasanya di bawah Henry Hub Chicago Citygate Chicago Permintaan Midwest; persimpangan 7 pipeline antara negeri Hab Midwest utama Sumber: EIA Today in Energy (23 Okt 2024; 10 Sep 2024; 3 Feb 2025), STEO April 2019, Natural Gas Weekly Update (23 Jan 2014) dan TIE berkaitan (R2). Harga dalam USD/MMBtu kecuali AECO. AECO memerlukan dua penukaran sebelum dibandingkan dengan Henry Hub — tenaga (1 MMBtu ≈ 1.055056 GJ) dan mata wang: CONTOH PENGIRAAN MENUKAR HARGA AECO KEPADA USD/MMBTU (HIPOTETIKAL) Harga AECO C$2.00/GJ Dalam C$/MMBtu 2.00 × 1.055056 = C$2.110/MMBtu Dalam USD (USD0.72/C$1) 2.110 × 0.72 = USD1.519/MMBtu Gunakan kadar tukaran pada tarikh yang sama dengan harga AECO. Alberta Energy Regulator (ringkasan eksekutif laporan ST98-2024) melaporkan AECO-C purata C$2.74/GJ pada 2023, turun 46% berbanding 2022. FINAL · EzyFutures VOL. 05 25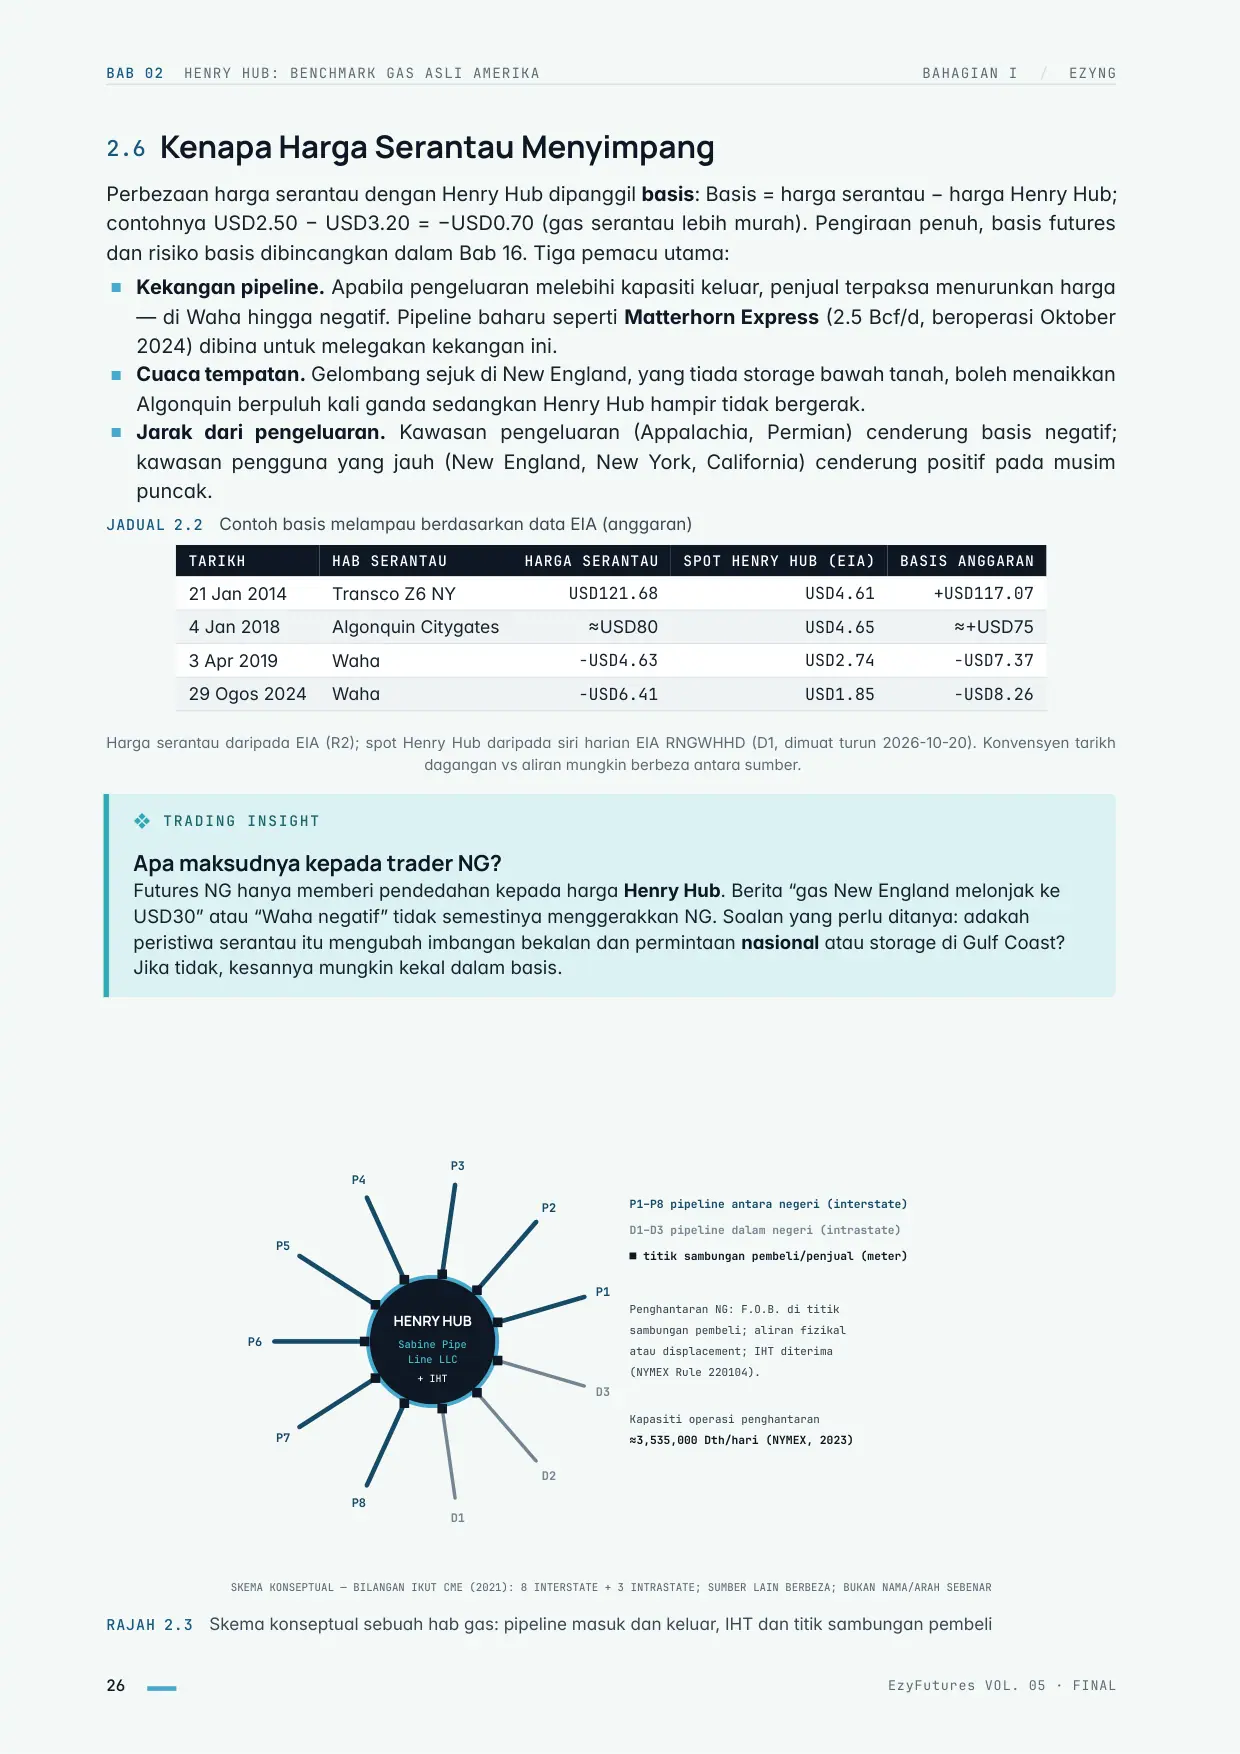
Halaman 26 BAB 02 HENRY HUB: BENCHMARK GAS ASLI AMERIKA BAHAGIAN I / EZYNG 2.6 Kenapa Harga Serantau Menyimpang Perbezaan harga serantau dengan Henry Hub dipanggil basis: Basis = harga serantau − harga Henry Hub; contohnya USD2.50 − USD3.20 = −USD0.70 (gas serantau lebih murah). Pengiraan penuh, basis futures dan risiko basis dibincangkan dalam Bab 16. Tiga pemacu utama: ■Kekangan pipeline. Apabila pengeluaran melebihi kapasiti keluar, penjual terpaksa menurunkan harga — di Waha hingga negatif. Pipeline baharu seperti Matterhorn Express (2.5 Bcf/d, beroperasi Oktober 2024) dibina untuk melegakan kekangan ini. ■Cuaca tempatan. Gelombang sejuk di New England, yang tiada storage bawah tanah, boleh menaikkan Algonquin berpuluh kali ganda sedangkan Henry Hub hampir tidak bergerak. ■Jarak dari pengeluaran. Kawasan pengeluaran (Appalachia, Permian) cenderung basis negatif; kawasan pengguna yang jauh (New England, New York, California) cenderung positif pada musim puncak. JADUAL 2.2 Contoh basis melampau berdasarkan data EIA (anggaran) TARIKH HAB SERANTAU HARGA SERANTAU SPOT HENRY HUB (EIA) BASIS ANGGARAN 21 Jan 2014 Transco Z6 NY USD121.68 USD4.61 +USD117.07 4 Jan 2018 Algonquin Citygates ≈USD80 USD4.65 ≈+USD75 3 Apr 2019 Waha −USD4.63 USD2.74 −USD7.37 29 Ogos 2024 Waha −USD6.41 USD1.85 −USD8.26 Harga serantau daripada EIA (R2); spot Henry Hub daripada siri harian EIA RNGWHHD (D1, dimuat turun 2026-10-20). Konvensyen tarikh dagangan vs aliran mungkin berbeza antara sumber. ❖ TRADING INSIGHT Apa maksudnya kepada trader NG? Futures NG hanya memberi pendedahan kepada harga Henry Hub. Berita “gas New England melonjak ke USD30” atau “Waha negatif” tidak semestinya menggerakkan NG. Soalan yang perlu ditanya: adakah peristiwa serantau itu mengubah imbangan bekalan dan permintaan nasional atau storage di Gulf Coast? Jika tidak, kesannya mungkin kekal dalam basis. P1 P2 P3 P4 P5 P6 P7 P8 D1 D2 D3 P1–P8 pipeline antara negeri (interstate) D1–D3 pipeline dalam negeri (intrastate) ■ titik sambungan pembeli/penjual (meter) Penghantaran NG: F.O.B. di titik sambungan pembeli; aliran fizikal atau displacement; IHT diterima (NYMEX Rule 220104). Kapasiti operasi penghantaran ≈3,535,000 Dth/hari (NYMEX, 2023) SKEMA KONSEPTUAL — BILANGAN IKUT CME (2021): 8 INTERSTATE + 3 INTRASTATE; SUMBER LAIN BERBEZA; BUKAN NAMA/ARAH SEBENAR HENRY HUB Sabine Pipe Line LLC + IHT RAJAH 2.3 Skema konseptual sebuah hab gas: pipeline masuk dan keluar, IHT dan titik sambungan pembeli 26 EzyFutures VOL. 05 · FINAL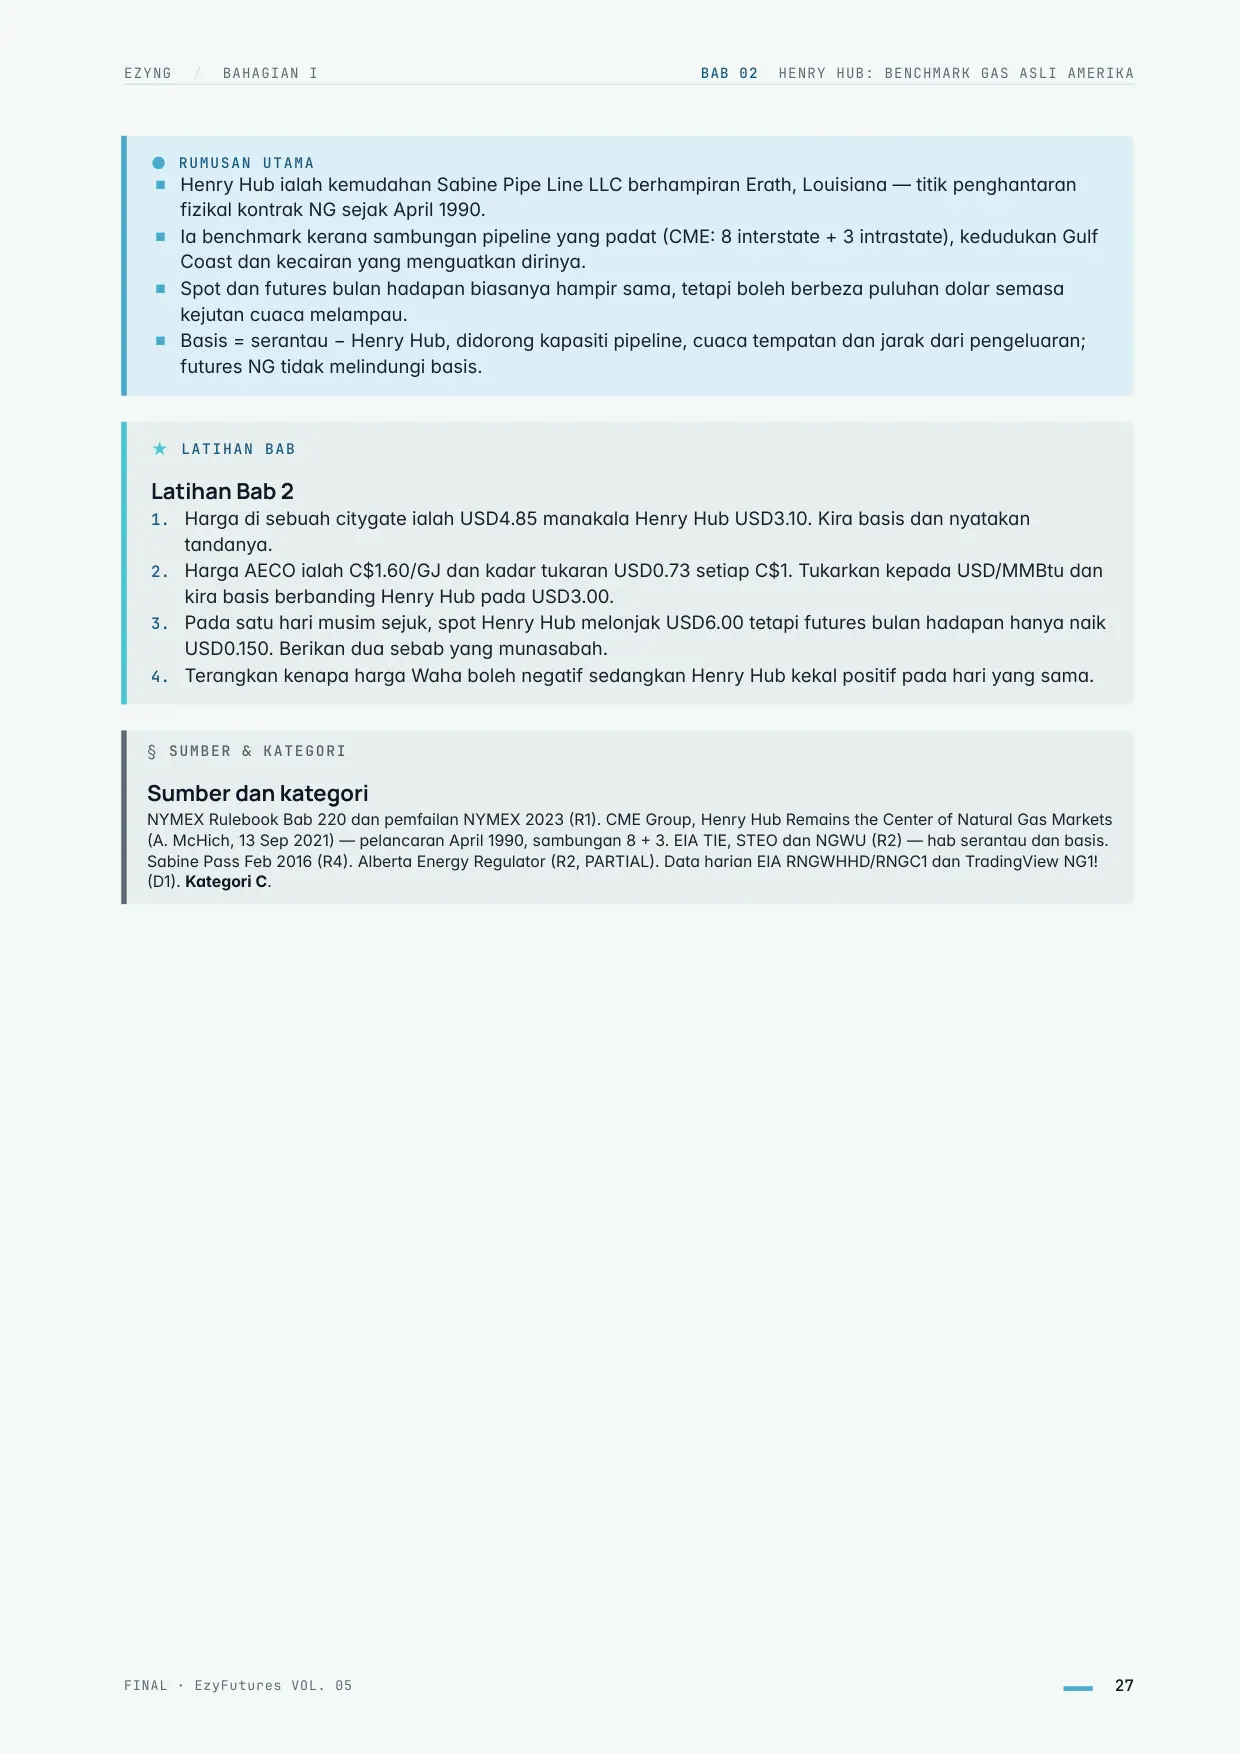
Halaman 27 EZYNG / BAHAGIAN I BAB 02 HENRY HUB: BENCHMARK GAS ASLI AMERIKA ● RUMUSAN UTAMA ■Henry Hub ialah kemudahan Sabine Pipe Line LLC berhampiran Erath, Louisiana — titik penghantaran fizikal kontrak NG sejak April 1990. ■Ia benchmark kerana sambungan pipeline yang padat (CME: 8 interstate + 3 intrastate), kedudukan Gulf Coast dan kecairan yang menguatkan dirinya. ■Spot dan futures bulan hadapan biasanya hampir sama, tetapi boleh berbeza puluhan dolar semasa kejutan cuaca melampau. ■Basis = serantau − Henry Hub, didorong kapasiti pipeline, cuaca tempatan dan jarak dari pengeluaran; futures NG tidak melindungi basis. ★ LATIHAN BAB Latihan Bab 2 1. Harga di sebuah citygate ialah USD4.85 manakala Henry Hub USD3.10. Kira basis dan nyatakan tandanya. 2. Harga AECO ialah C$1.60/GJ dan kadar tukaran USD0.73 setiap C$1. Tukarkan kepada USD/MMBtu dan kira basis berbanding Henry Hub pada USD3.00. 3. Pada satu hari musim sejuk, spot Henry Hub melonjak USD6.00 tetapi futures bulan hadapan hanya naik USD0.150. Berikan dua sebab yang munasabah. 4. Terangkan kenapa harga Waha boleh negatif sedangkan Henry Hub kekal positif pada hari yang sama. § SUMBER & KATEGORI Sumber dan kategori NYMEX Rulebook Bab 220 dan pemfailan NYMEX 2023 (R1). CME Group, Henry Hub Remains the Center of Natural Gas Markets (A. McHich, 13 Sep 2021) — pelancaran April 1990, sambungan 8 + 3. EIA TIE, STEO dan NGWU (R2) — hab serantau dan basis. Sabine Pass Feb 2016 (R4). Alberta Energy Regulator (R2, PARTIAL). Data harian EIA RNGWHHD/RNGC1 dan TradingView NG1! (D1). Kategori C. FINAL · EzyFutures VOL. 05 27
Bab 3 dan seterusnya ada dalam ebook penuh — 468 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku