
ezyNQ+ES
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 16 daripada 376 halaman.
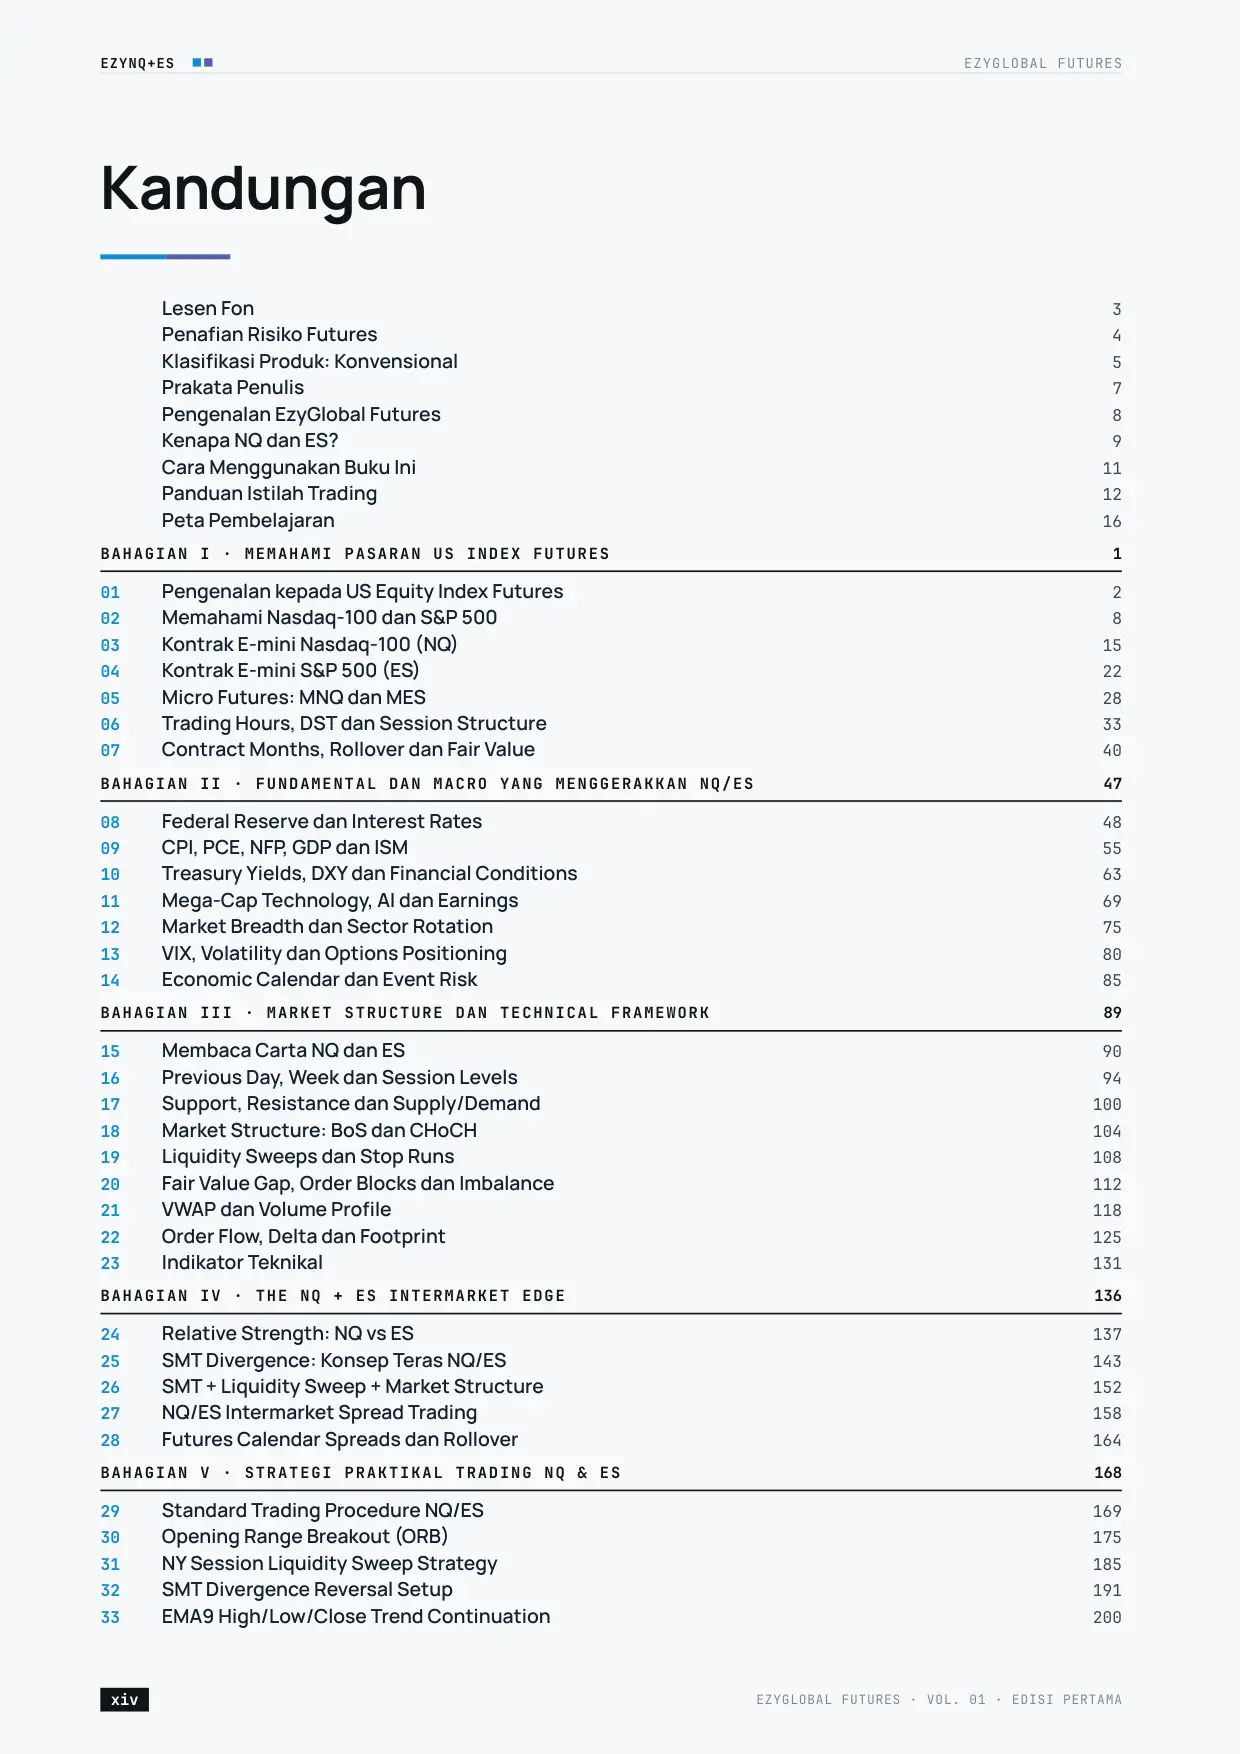
KandunganHalaman 14 EZYNQ+ES EZYGLOBAL FUTURES Kandungan Lesen Fon 3 Penafian Risiko Futures 4 Klasifikasi Produk: Konvensional 5 Prakata Penulis 7 Pengenalan EzyGlobal Futures 8 Kenapa NQ dan ES? 9 Cara Menggunakan Buku Ini 11 Panduan Istilah Trading 12 Peta Pembelajaran 16 BAHAGIAN I · MEMAHAMI PASARAN US INDEX FUTURES 1 01 Pengenalan kepada US Equity Index Futures 2 02 Memahami Nasdaq-100 dan S&P 500 8 03 Kontrak E-mini Nasdaq-100 (NQ) 15 04 Kontrak E-mini S&P 500 (ES) 22 05 Micro Futures: MNQ dan MES 28 06 Trading Hours, DST dan Session Structure 33 07 Contract Months, Rollover dan Fair Value 40 BAHAGIAN II · FUNDAMENTAL DAN MACRO YANG MENGGERAKKAN NQ/ES 47 08 Federal Reserve dan Interest Rates 48 09 CPI, PCE, NFP, GDP dan ISM 55 10 Treasury Yields, DXY dan Financial Conditions 63 11 Mega-Cap Technology, AI dan Earnings 69 12 Market Breadth dan Sector Rotation 75 13 VIX, Volatility dan Options Positioning 80 14 Economic Calendar dan Event Risk 85 BAHAGIAN III · MARKET STRUCTURE DAN TECHNICAL FRAMEWORK 89 15 Membaca Carta NQ dan ES 90 16 Previous Day, Week dan Session Levels 94 17 Support, Resistance dan Supply/Demand 100 18 Market Structure: BoS dan CHoCH 104 19 Liquidity Sweeps dan Stop Runs 108 20 Fair Value Gap, Order Blocks dan Imbalance 112 21 VWAP dan Volume Profile 118 22 Order Flow, Delta dan Footprint 125 23 Indikator Teknikal 131 BAHAGIAN IV · THE NQ + ES INTERMARKET EDGE 136 24 Relative Strength: NQ vs ES 137 25 SMT Divergence: Konsep Teras NQ/ES 143 26 SMT + Liquidity Sweep + Market Structure 152 27 NQ/ES Intermarket Spread Trading 158 28 Futures Calendar Spreads dan Rollover 164 BAHAGIAN V · STRATEGI PRAKTIKAL TRADING NQ & ES 168 29 Standard Trading Procedure NQ/ES 169 30 Opening Range Breakout (ORB) 175 31 NY Session Liquidity Sweep Strategy 185 32 SMT Divergence Reversal Setup 191 33 EMA9 High/Low/Close Trend Continuation 200 xiv EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA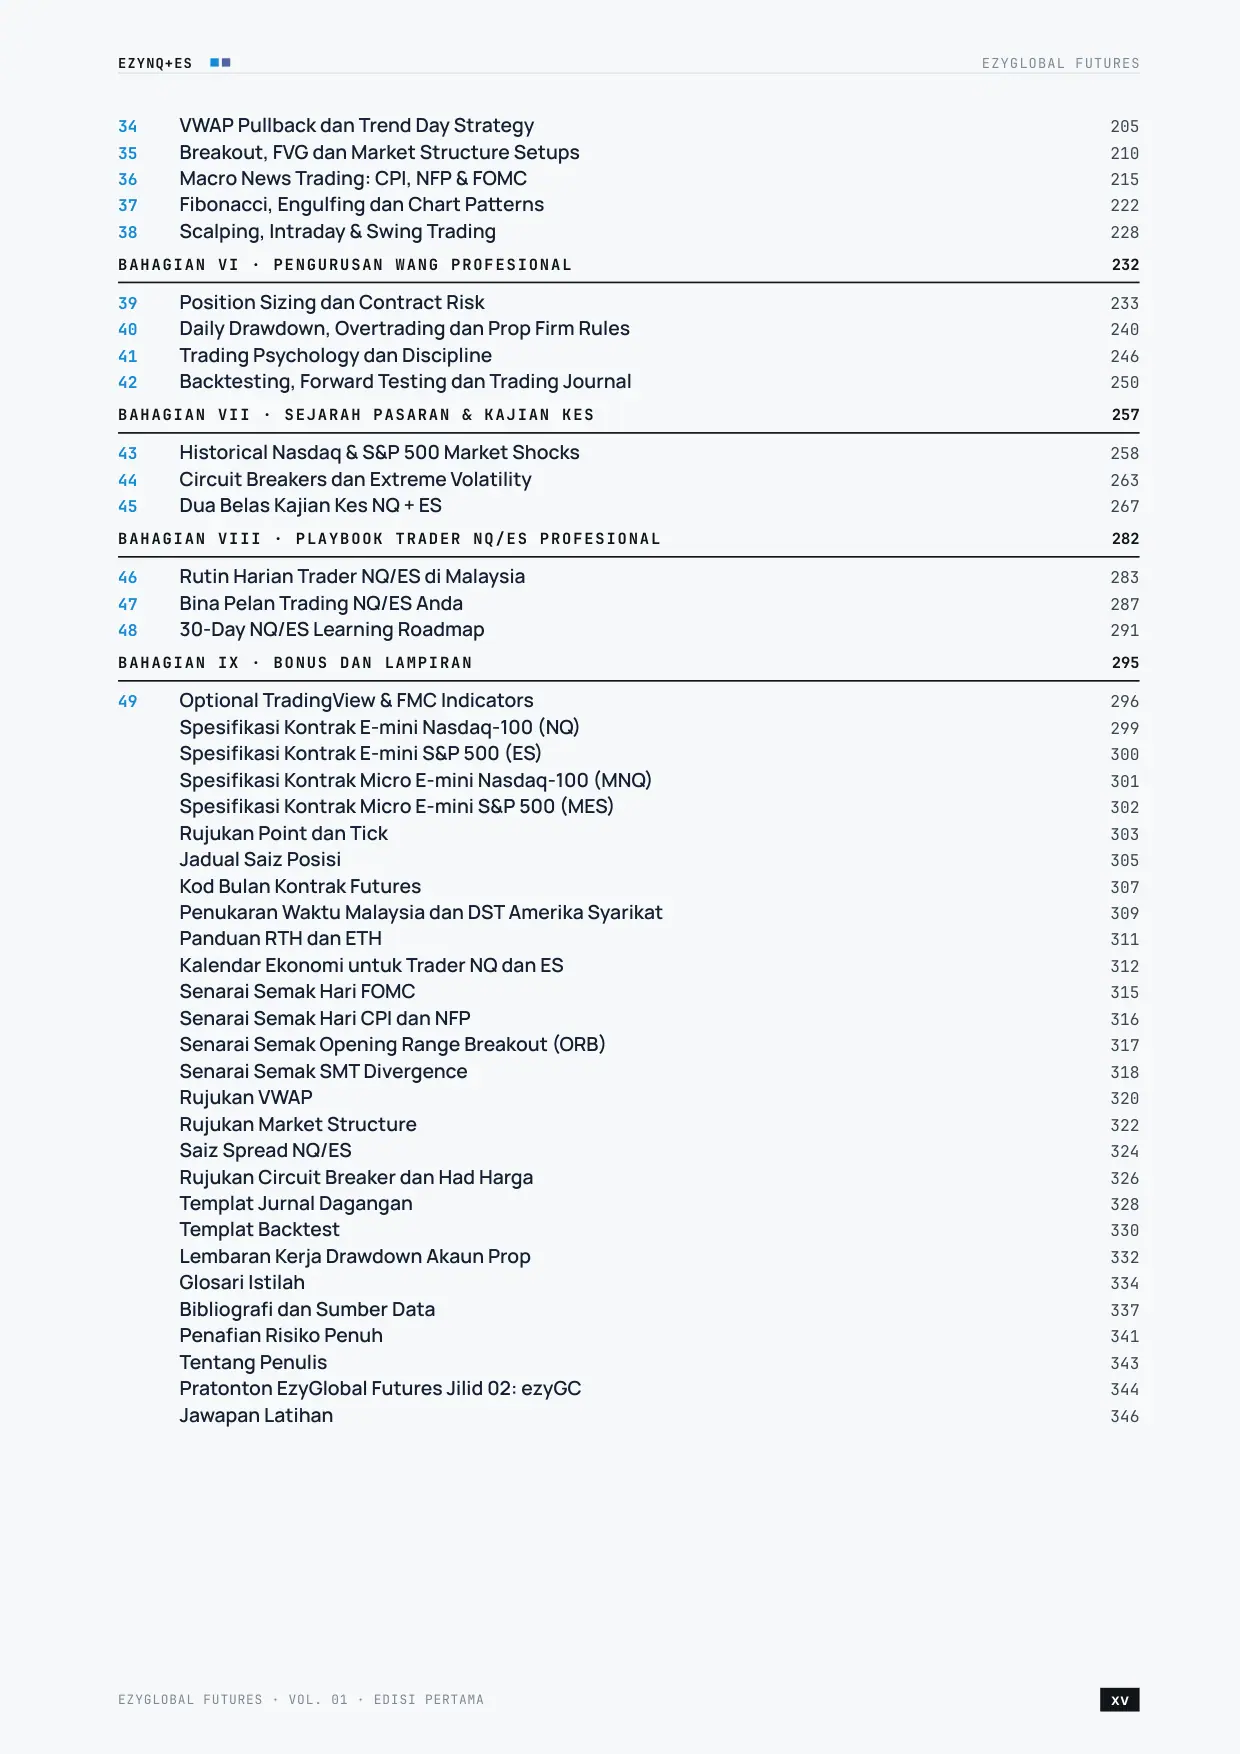
Halaman 15 EZYNQ+ES EZYGLOBAL FUTURES 34 VWAP Pullback dan Trend Day Strategy 205 35 Breakout, FVG dan Market Structure Setups 210 36 Macro News Trading: CPI, NFP & FOMC 215 37 Fibonacci, Engulfing dan Chart Patterns 222 38 Scalping, Intraday & Swing Trading 228 BAHAGIAN VI · PENGURUSAN WANG PROFESIONAL 232 39 Position Sizing dan Contract Risk 233 40 Daily Drawdown, Overtrading dan Prop Firm Rules 240 41 Trading Psychology dan Discipline 246 42 Backtesting, Forward Testing dan Trading Journal 250 BAHAGIAN VII · SEJARAH PASARAN & KAJIAN KES 257 43 Historical Nasdaq & S&P 500 Market Shocks 258 44 Circuit Breakers dan Extreme Volatility 263 45 Dua Belas Kajian Kes NQ + ES 267 BAHAGIAN VIII · PLAYBOOK TRADER NQ/ES PROFESIONAL 282 46 Rutin Harian Trader NQ/ES di Malaysia 283 47 Bina Pelan Trading NQ/ES Anda 287 48 30-Day NQ/ES Learning Roadmap 291 BAHAGIAN IX · BONUS DAN LAMPIRAN 295 49 Optional TradingView & FMC Indicators 296 Spesifikasi Kontrak E-mini Nasdaq-100 (NQ) 299 Spesifikasi Kontrak E-mini S&P 500 (ES) 300 Spesifikasi Kontrak Micro E-mini Nasdaq-100 (MNQ) 301 Spesifikasi Kontrak Micro E-mini S&P 500 (MES) 302 Rujukan Point dan Tick 303 Jadual Saiz Posisi 305 Kod Bulan Kontrak Futures 307 Penukaran Waktu Malaysia dan DST Amerika Syarikat 309 Panduan RTH dan ETH 311 Kalendar Ekonomi untuk Trader NQ dan ES 312 Senarai Semak Hari FOMC 315 Senarai Semak Hari CPI dan NFP 316 Senarai Semak Opening Range Breakout (ORB) 317 Senarai Semak SMT Divergence 318 Rujukan VWAP 320 Rujukan Market Structure 322 Saiz Spread NQ/ES 324 Rujukan Circuit Breaker dan Had Harga 326 Templat Jurnal Dagangan 328 Templat Backtest 330 Lembaran Kerja Drawdown Akaun Prop 332 Glosari Istilah 334 Bibliografi dan Sumber Data 337 Penafian Risiko Penuh 341 Tentang Penulis 343 Pratonton EzyGlobal Futures Jilid 02: ezyGC 344 Jawapan Latihan 346 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA xv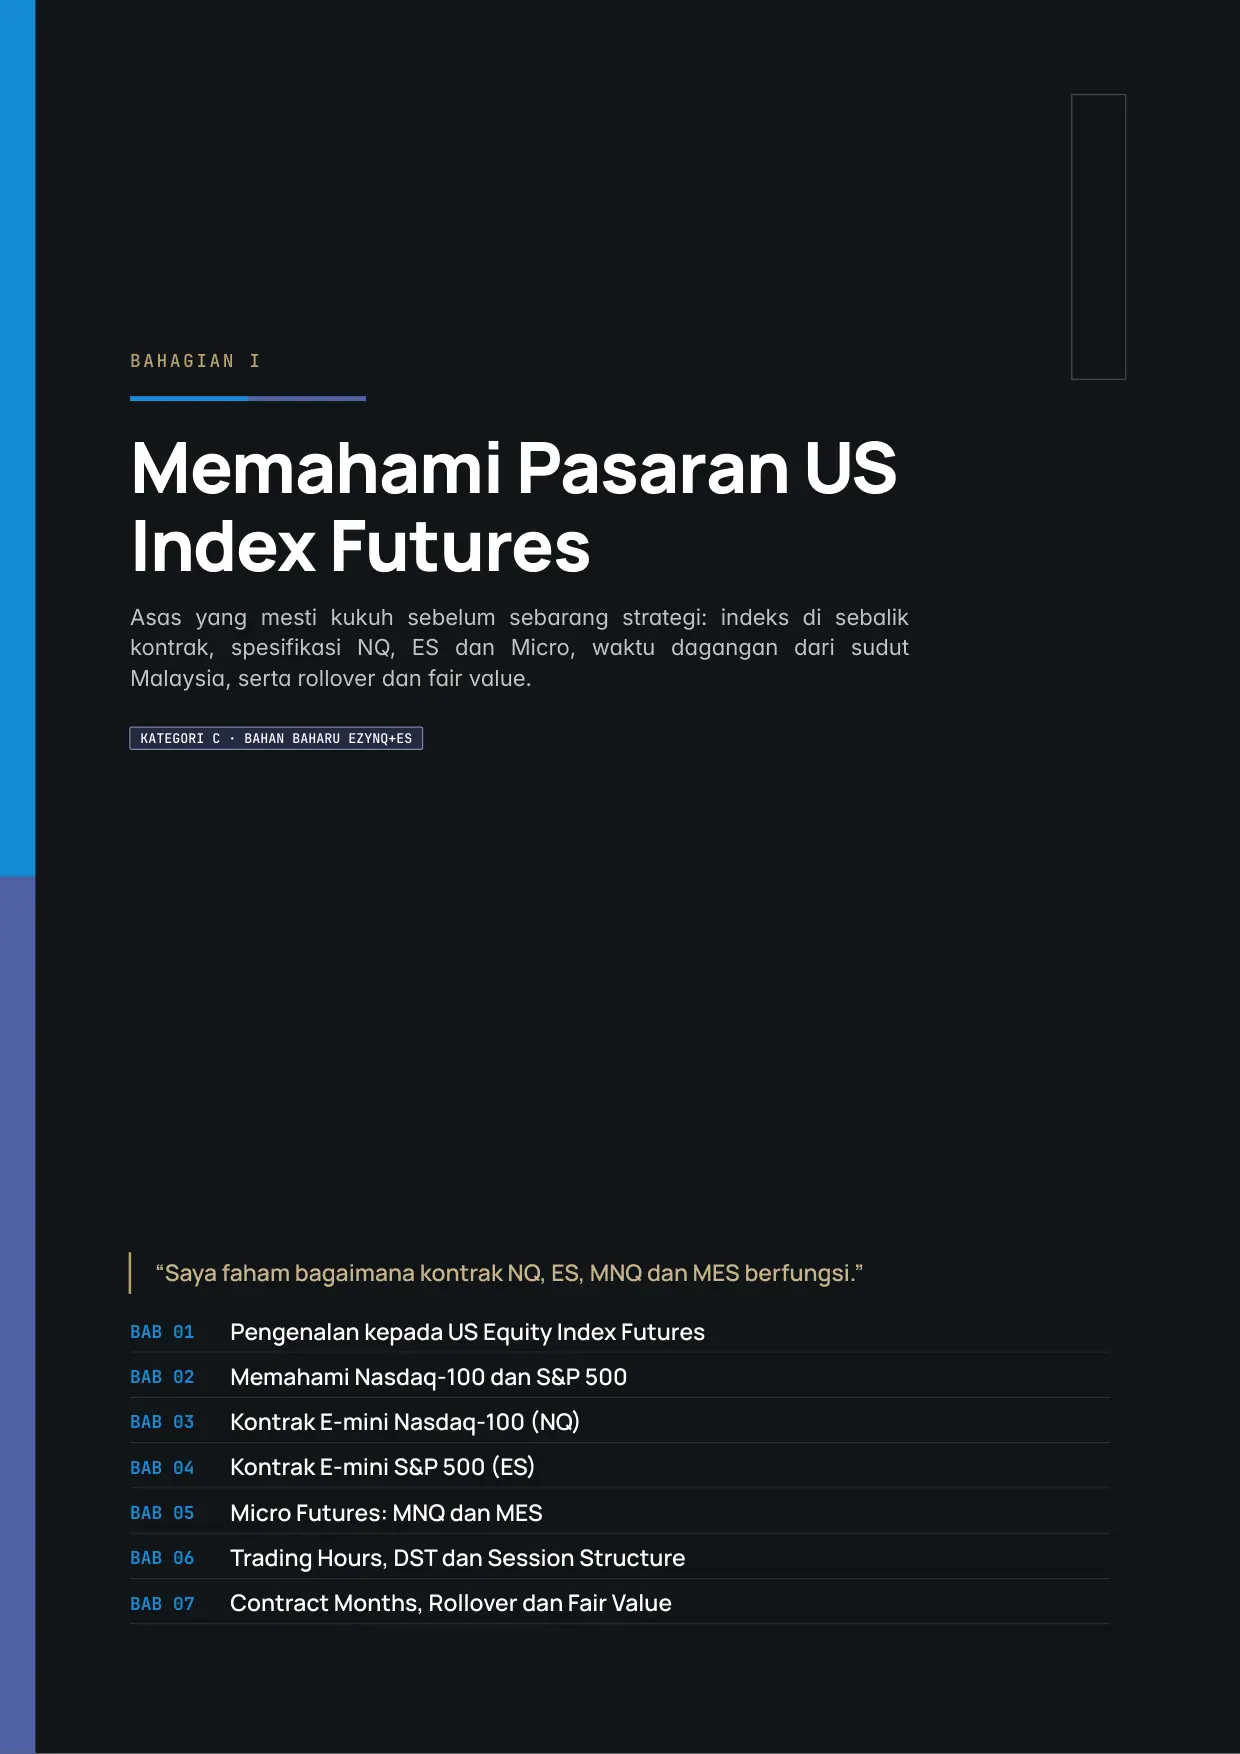
Halaman 18 I BAHAGIAN I Memahami Pasaran US Index Futures Asas yang mesti kukuh sebelum sebarang strategi: indeks di sebalik kontrak, spesifikasi NQ, ES dan Micro, waktu dagangan dari sudut Malaysia, serta rollover dan fair value. KATEGORI C · BAHAN BAHARU EZYNQ+ES “Saya faham bagaimana kontrak NQ, ES, MNQ dan MES berfungsi.” BAB 01 Pengenalan kepada US Equity Index Futures BAB 02 Memahami Nasdaq-100 dan S&P 500 BAB 03 Kontrak E-mini Nasdaq-100 (NQ) BAB 04 Kontrak E-mini S&P 500 (ES) BAB 05 Micro Futures: MNQ dan MES BAB 06 Trading Hours, DST dan Session Structure BAB 07 Contract Months, Rollover dan Fair Value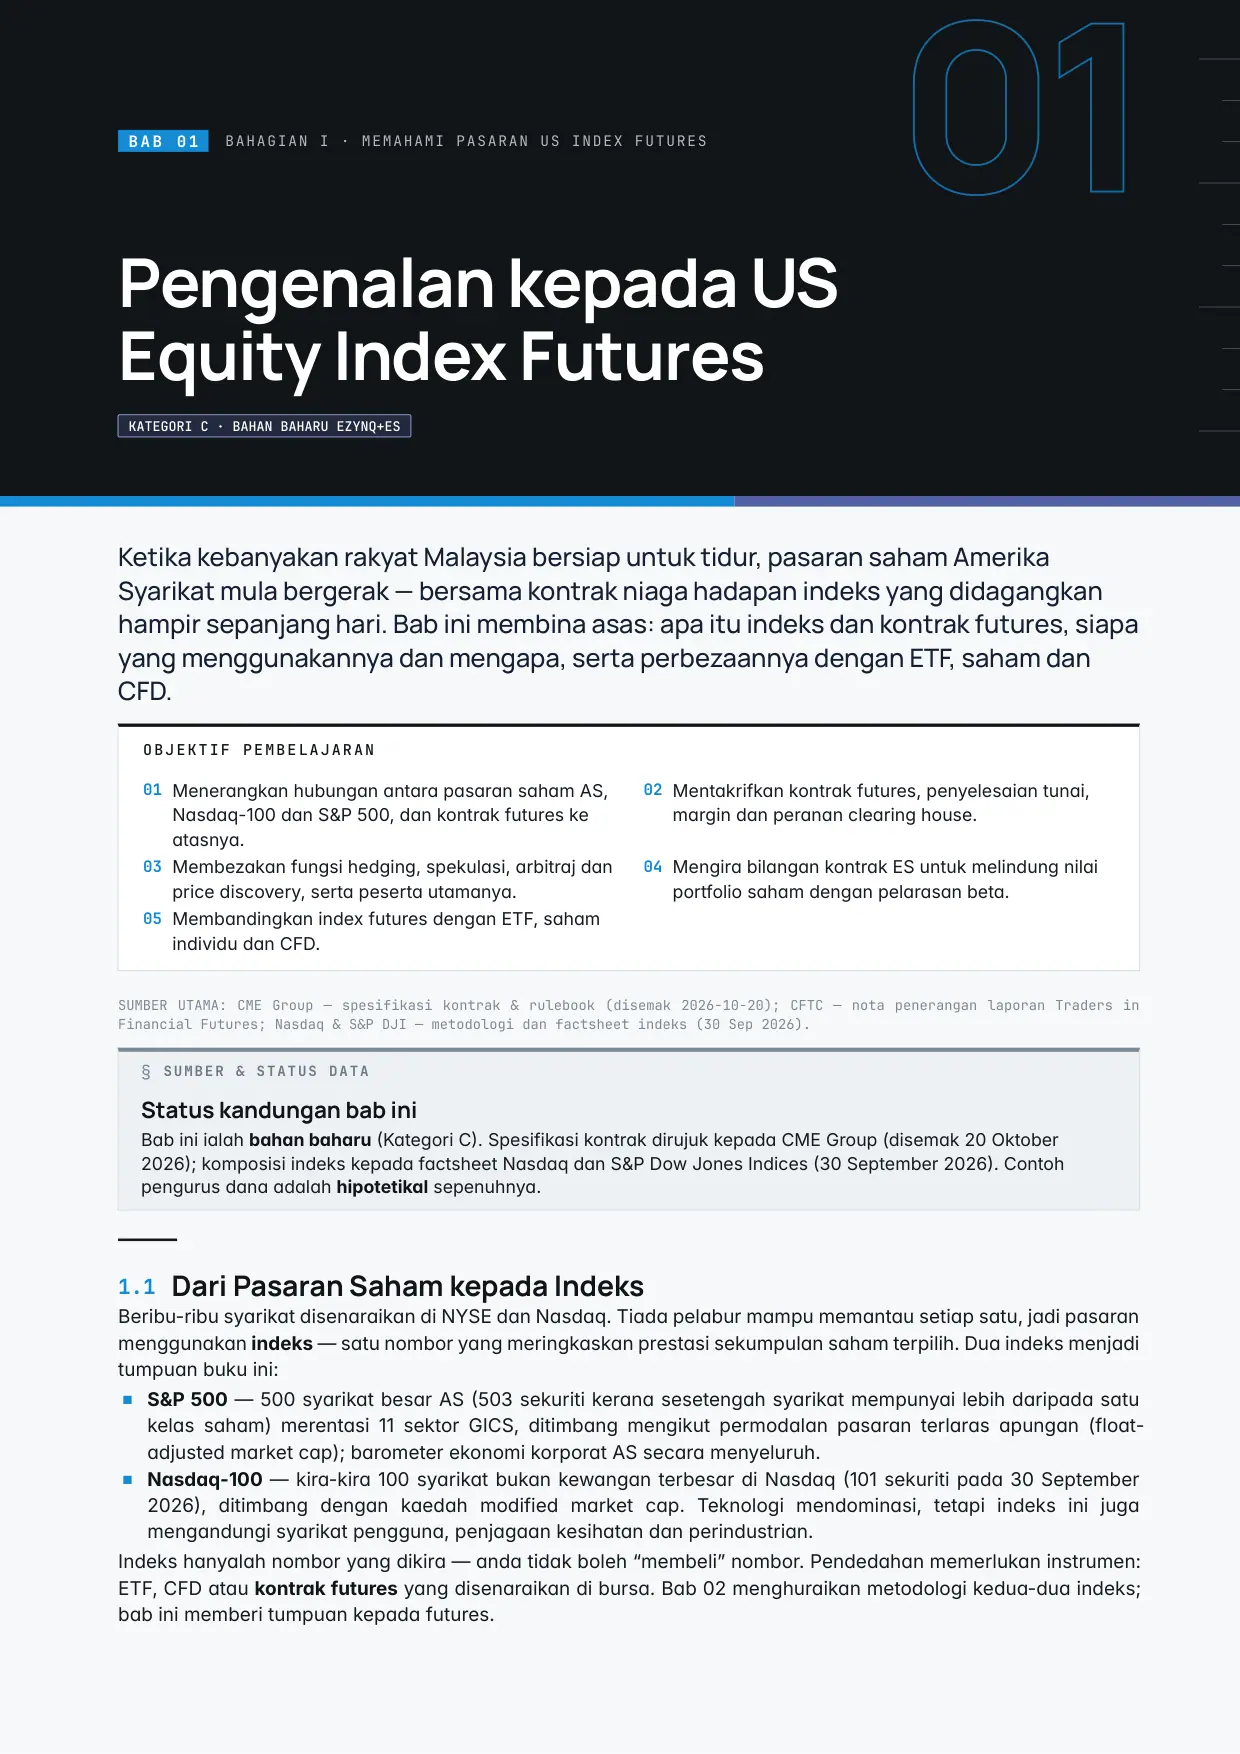
Bab 1 — Pengenalan kepada US Equity Index FuturesHalaman 19 01 B A B 0 1 BAHAGIAN I · MEMAHAMI PASARAN US INDEX FUTURES Pengenalan kepada US Equity Index Futures KATEGORI C · BAHAN BAHARU EZYNQ+ES Ketika kebanyakan rakyat Malaysia bersiap untuk tidur, pasaran saham Amerika Syarikat mula bergerak — bersama kontrak niaga hadapan indeks yang didagangkan hampir sepanjang hari. Bab ini membina asas: apa itu indeks dan kontrak futures, siapa yang menggunakannya dan mengapa, serta perbezaannya dengan ETF, saham dan CFD. OBJEKTIF PEMBELAJARAN 01 Menerangkan hubungan antara pasaran saham AS, Nasdaq-100 dan S&P 500, dan kontrak futures ke atasnya. 02 Mentakrifkan kontrak futures, penyelesaian tunai, margin dan peranan clearing house. 03 Membezakan fungsi hedging, spekulasi, arbitraj dan price discovery, serta peserta utamanya. 04 Mengira bilangan kontrak ES untuk melindung nilai portfolio saham dengan pelarasan beta. 05 Membandingkan index futures dengan ETF, saham individu dan CFD. SUMBER UTAMA: CME Group — spesifikasi kontrak & rulebook (disemak 2026-10-20); CFTC — nota penerangan laporan Traders in Financial Futures; Nasdaq & S&P DJI — metodologi dan factsheet indeks (30 Sep 2026). § SUMBER & STATUS DATA Status kandungan bab ini Bab ini ialah bahan baharu (Kategori C). Spesifikasi kontrak dirujuk kepada CME Group (disemak 20 Oktober 2026); komposisi indeks kepada factsheet Nasdaq dan S&P Dow Jones Indices (30 September 2026). Contoh pengurus dana adalah hipotetikal sepenuhnya. 1.1 Dari Pasaran Saham kepada Indeks Beribu-ribu syarikat disenaraikan di NYSE dan Nasdaq. Tiada pelabur mampu memantau setiap satu, jadi pasaran menggunakan indeks — satu nombor yang meringkaskan prestasi sekumpulan saham terpilih. Dua indeks menjadi tumpuan buku ini: ■S&P 500 — 500 syarikat besar AS (503 sekuriti kerana sesetengah syarikat mempunyai lebih daripada satu kelas saham) merentasi 11 sektor GICS, ditimbang mengikut permodalan pasaran terlaras apungan (float- adjusted market cap); barometer ekonomi korporat AS secara menyeluruh. ■Nasdaq-100 — kira-kira 100 syarikat bukan kewangan terbesar di Nasdaq (101 sekuriti pada 30 September 2026), ditimbang dengan kaedah modified market cap. Teknologi mendominasi, tetapi indeks ini juga mengandungi syarikat pengguna, penjagaan kesihatan dan perindustrian. Indeks hanyalah nombor yang dikira — anda tidak boleh “membeli” nombor. Pendedahan memerlukan instrumen: ETF, CFD atau kontrak futures yang disenaraikan di bursa. Bab 02 menghuraikan metodologi kedua-dua indeks; bab ini memberi tumpuan kepada futures.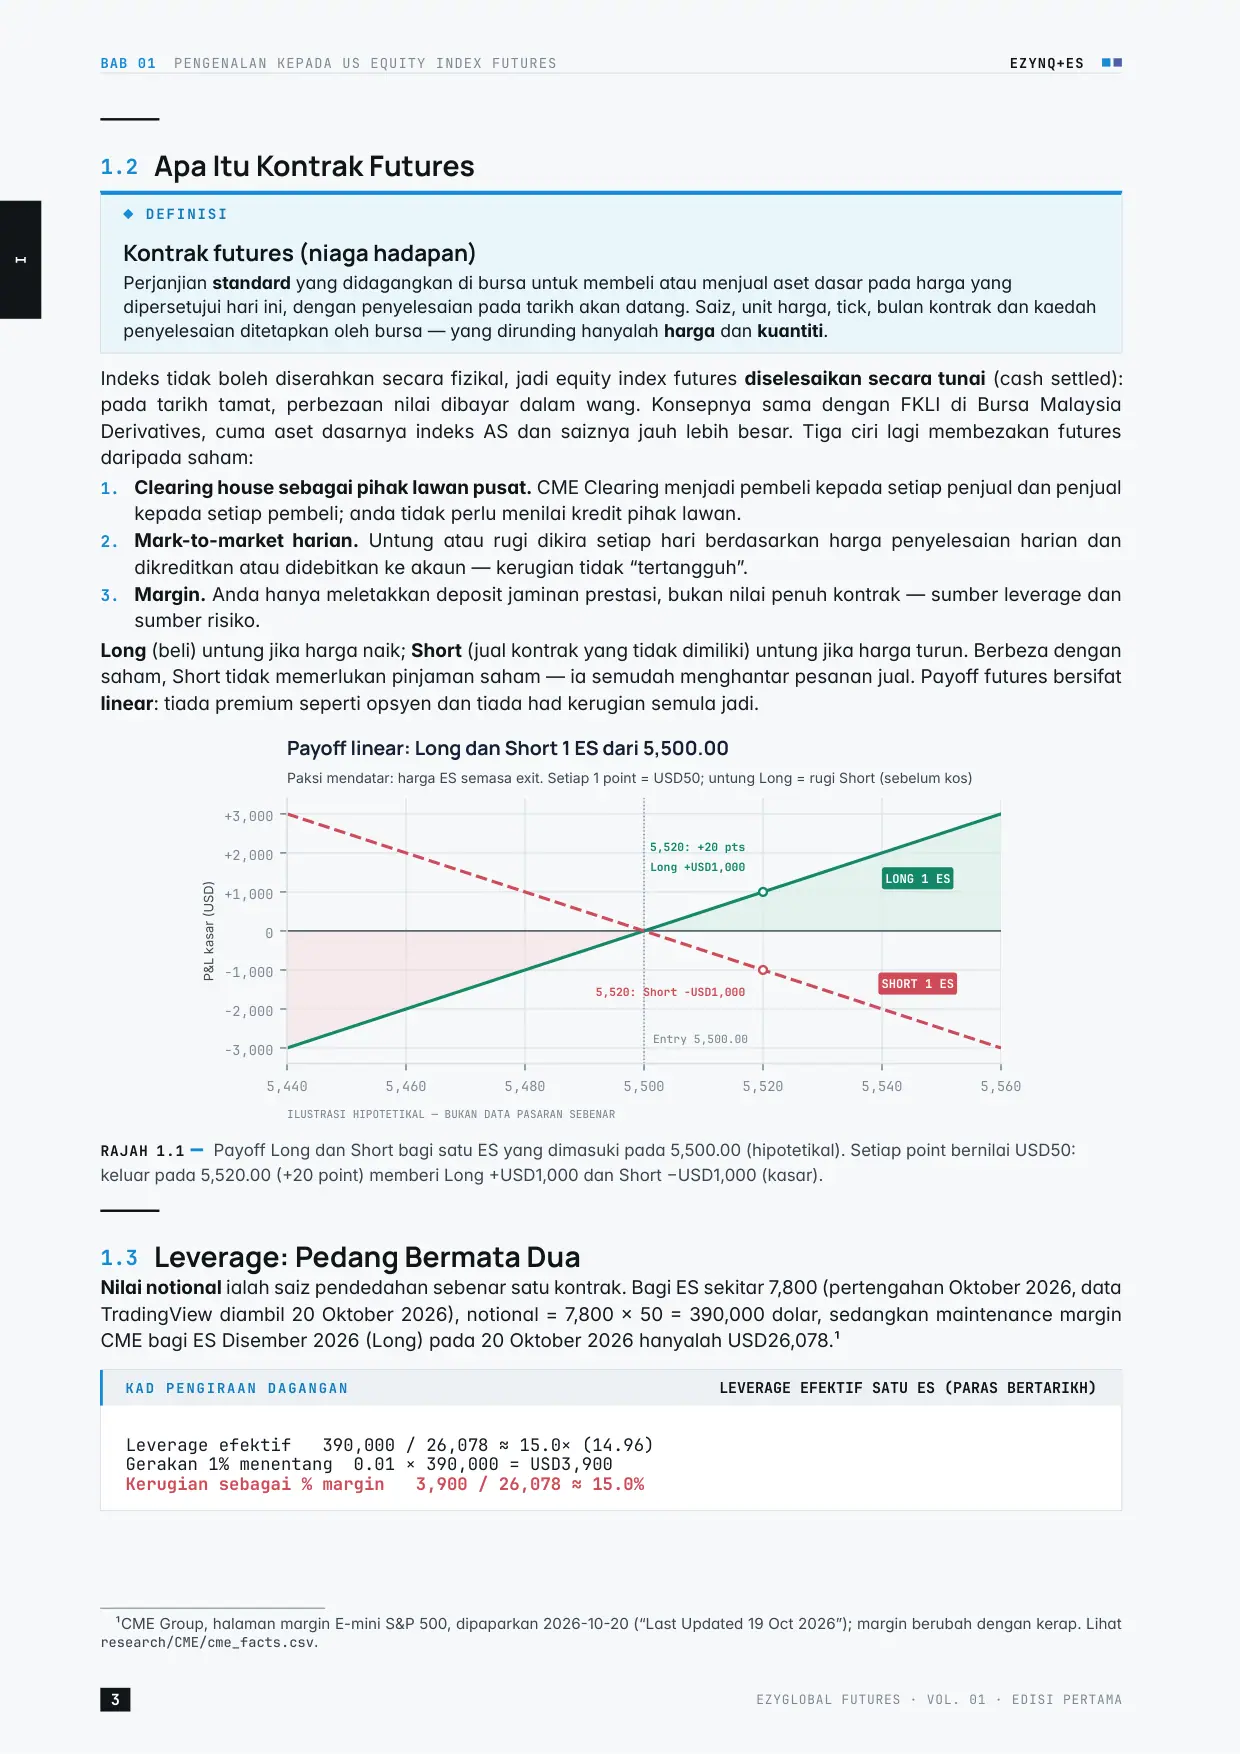
Halaman 20 I BAB 01 PENGENALAN KEPADA US EQUITY INDEX FUTURES EZYNQ+ES 1.2 Apa Itu Kontrak Futures ◆ DEFINISI Kontrak futures (niaga hadapan) Perjanjian standard yang didagangkan di bursa untuk membeli atau menjual aset dasar pada harga yang dipersetujui hari ini, dengan penyelesaian pada tarikh akan datang. Saiz, unit harga, tick, bulan kontrak dan kaedah penyelesaian ditetapkan oleh bursa — yang dirunding hanyalah harga dan kuantiti. Indeks tidak boleh diserahkan secara fizikal, jadi equity index futures diselesaikan secara tunai (cash settled): pada tarikh tamat, perbezaan nilai dibayar dalam wang. Konsepnya sama dengan FKLI di Bursa Malaysia Derivatives, cuma aset dasarnya indeks AS dan saiznya jauh lebih besar. Tiga ciri lagi membezakan futures daripada saham: 1. Clearing house sebagai pihak lawan pusat. CME Clearing menjadi pembeli kepada setiap penjual dan penjual kepada setiap pembeli; anda tidak perlu menilai kredit pihak lawan. 2. Mark-to-market harian. Untung atau rugi dikira setiap hari berdasarkan harga penyelesaian harian dan dikreditkan atau didebitkan ke akaun — kerugian tidak “tertangguh”. 3. Margin. Anda hanya meletakkan deposit jaminan prestasi, bukan nilai penuh kontrak — sumber leverage dan sumber risiko. Long (beli) untung jika harga naik; Short (jual kontrak yang tidak dimiliki) untung jika harga turun. Berbeza dengan saham, Short tidak memerlukan pinjaman saham — ia semudah menghantar pesanan jual. Payoff futures bersifat linear: tiada premium seperti opsyen dan tiada had kerugian semula jadi. 5,440 5,460 5,480 5,500 5,520 5,540 5,560 -3,000 -2,000 -1,000 0 +1,000 +2,000 +3,000 P&L kasar (USD) LONG 1 ES SHORT 1 ES 5,520: +20 pts Long +USD1,000 5,520: Short −USD1,000 Entry 5,500.00 Paksi mendatar: harga ES semasa exit. Setiap 1 point = USD50; untung Long = rugi Short (sebelum kos) ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Payoff linear: Long dan Short 1 ES dari 5,500.00 RAJAH 1.1 Payoff Long dan Short bagi satu ES yang dimasuki pada 5,500.00 (hipotetikal). Setiap point bernilai USD50: keluar pada 5,520.00 (+20 point) memberi Long +USD1,000 dan Short −USD1,000 (kasar). 1.3 Leverage: Pedang Bermata Dua Nilai notional ialah saiz pendedahan sebenar satu kontrak. Bagi ES sekitar 7,800 (pertengahan Oktober 2026, data TradingView diambil 20 Oktober 2026), notional = 7,800 × 50 = 390,000 dolar, sedangkan maintenance margin CME bagi ES Disember 2026 (Long) pada 20 Oktober 2026 hanyalah USD26,078.1 KAD PENGIRAAN DAGANGAN LEVERAGE EFEKTIF SATU ES (PARAS BERTARIKH) Leverage efektif 390,000 / 26,078 ≈ 15.0× (14.96) Gerakan 1% menentang 0.01 × 390,000 = USD3,900 Kerugian sebagai % margin 3,900 / 26,078 ≈ 15.0% 1CME Group, halaman margin E-mini S&P 500, dipaparkan 2026-10-20 (“Last Updated 19 Oct 2026”); margin berubah dengan kerap. Lihat research/CME/cme_facts.csv. 3 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA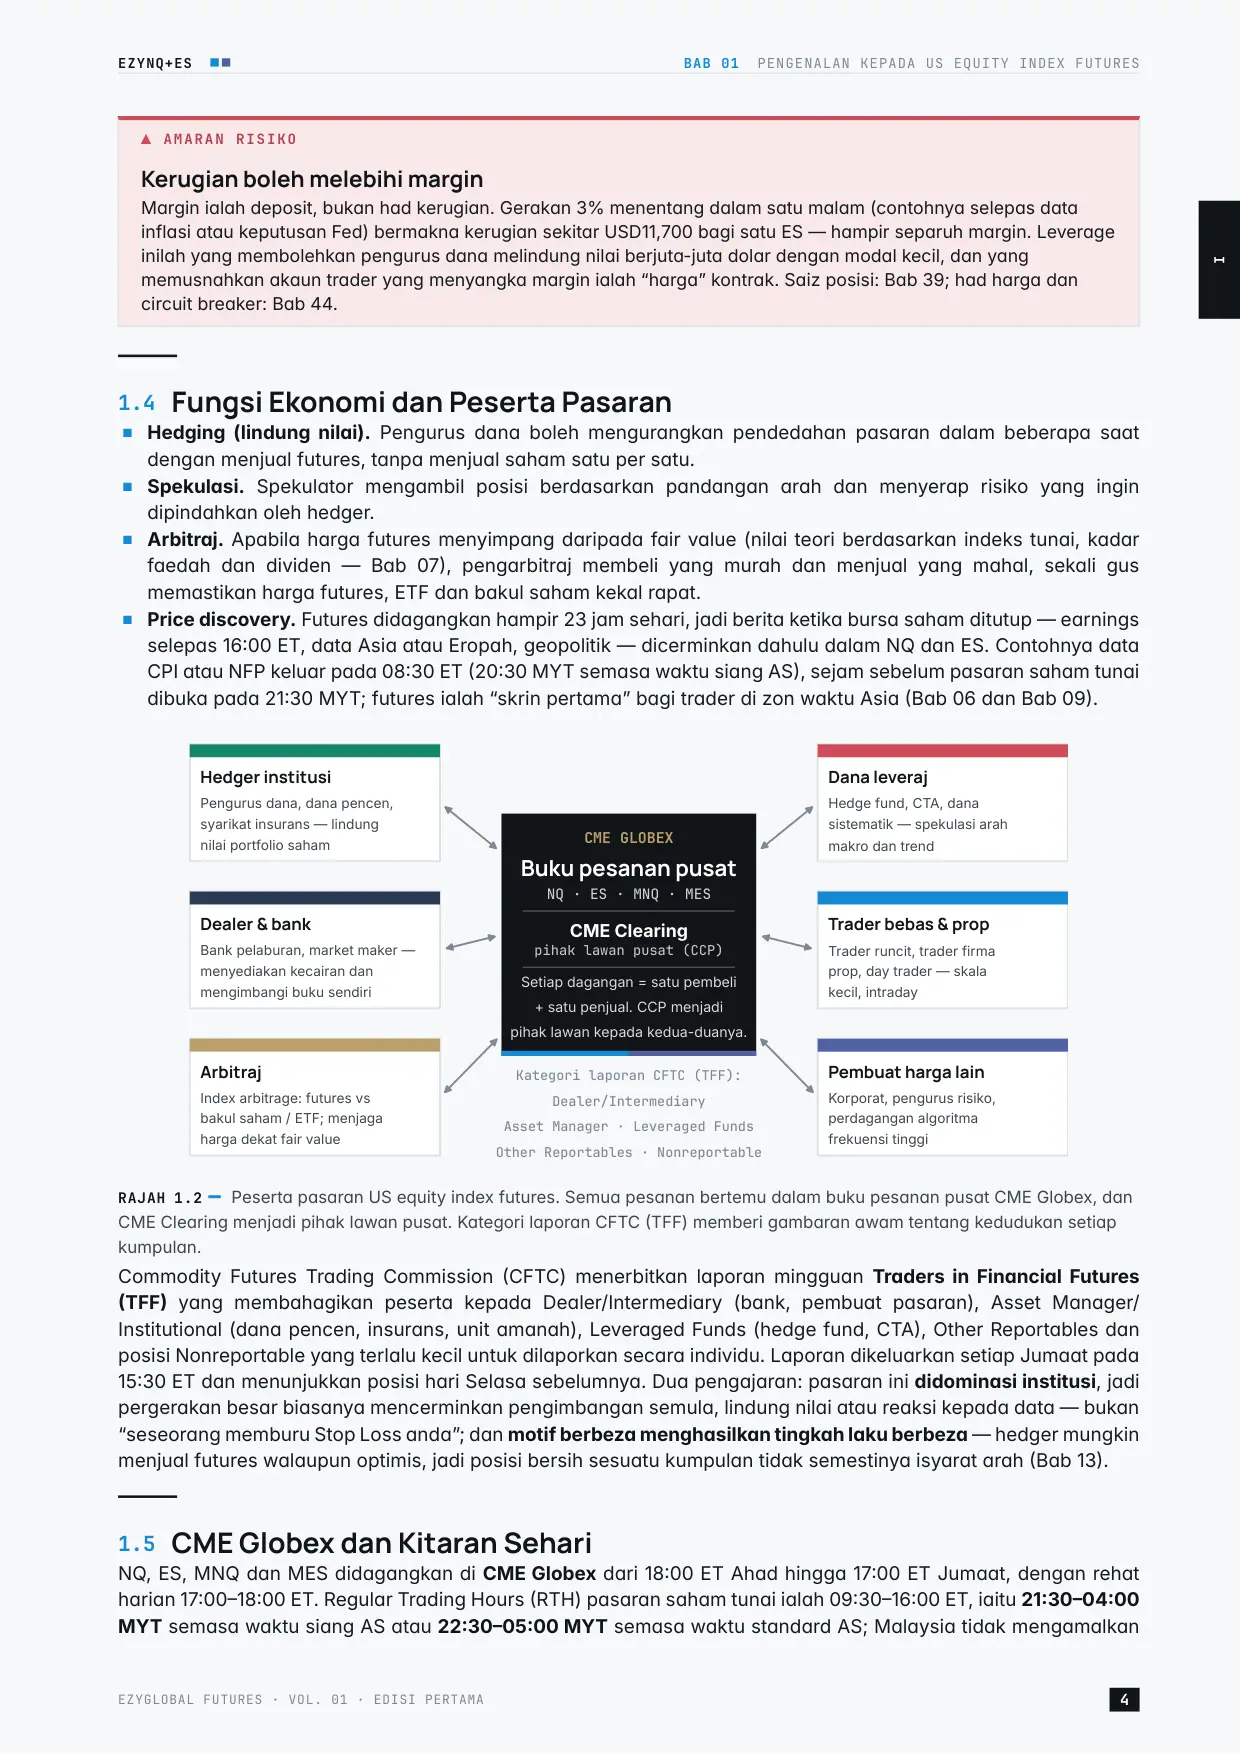
Halaman 21 I EZYNQ+ES BAB 01 PENGENALAN KEPADA US EQUITY INDEX FUTURES ▲ AMARAN RISIKO Kerugian boleh melebihi margin Margin ialah deposit, bukan had kerugian. Gerakan 3% menentang dalam satu malam (contohnya selepas data inflasi atau keputusan Fed) bermakna kerugian sekitar USD11,700 bagi satu ES — hampir separuh margin. Leverage inilah yang membolehkan pengurus dana melindung nilai berjuta-juta dolar dengan modal kecil, dan yang memusnahkan akaun trader yang menyangka margin ialah “harga” kontrak. Saiz posisi: Bab 39; had harga dan circuit breaker: Bab 44. 1.4 Fungsi Ekonomi dan Peserta Pasaran ■Hedging (lindung nilai). Pengurus dana boleh mengurangkan pendedahan pasaran dalam beberapa saat dengan menjual futures, tanpa menjual saham satu per satu. ■Spekulasi. Spekulator mengambil posisi berdasarkan pandangan arah dan menyerap risiko yang ingin dipindahkan oleh hedger. ■Arbitraj. Apabila harga futures menyimpang daripada fair value (nilai teori berdasarkan indeks tunai, kadar faedah dan dividen — Bab 07), pengarbitraj membeli yang murah dan menjual yang mahal, sekali gus memastikan harga futures, ETF dan bakul saham kekal rapat. ■Price discovery. Futures didagangkan hampir 23 jam sehari, jadi berita ketika bursa saham ditutup — earnings selepas 16:00 ET, data Asia atau Eropah, geopolitik — dicerminkan dahulu dalam NQ dan ES. Contohnya data CPI atau NFP keluar pada 08:30 ET (20:30 MYT semasa waktu siang AS), sejam sebelum pasaran saham tunai dibuka pada 21:30 MYT; futures ialah “skrin pertama” bagi trader di zon waktu Asia (Bab 06 dan Bab 09). CME GLOBEX Buku pesanan pusat NQ · ES · MNQ · MES CME Clearing pihak lawan pusat (CCP) Setiap dagangan = satu pembeli + satu penjual. CCP menjadi pihak lawan kepada kedua-duanya. Hedger institusi Pengurus dana, dana pencen, syarikat insurans — lindung nilai portfolio saham Dealer & bank Bank pelaburan, market maker — menyediakan kecairan dan mengimbangi buku sendiri Arbitraj Index arbitrage: futures vs bakul saham / ETF; menjaga harga dekat fair value Dana leveraj Hedge fund, CTA, dana sistematik — spekulasi arah makro dan trend Trader bebas & prop Trader runcit, trader firma prop, day trader — skala kecil, intraday Pembuat harga lain Korporat, pengurus risiko, perdagangan algoritma frekuensi tinggi Kategori laporan CFTC (TFF): Dealer/Intermediary Asset Manager · Leveraged Funds Other Reportables · Nonreportable RAJAH 1.2 Peserta pasaran US equity index futures. Semua pesanan bertemu dalam buku pesanan pusat CME Globex, dan CME Clearing menjadi pihak lawan pusat. Kategori laporan CFTC (TFF) memberi gambaran awam tentang kedudukan setiap kumpulan. Commodity Futures Trading Commission (CFTC) menerbitkan laporan mingguan Traders in Financial Futures (TFF) yang membahagikan peserta kepada Dealer/Intermediary (bank, pembuat pasaran), Asset Manager/ Institutional (dana pencen, insurans, unit amanah), Leveraged Funds (hedge fund, CTA), Other Reportables dan posisi Nonreportable yang terlalu kecil untuk dilaporkan secara individu. Laporan dikeluarkan setiap Jumaat pada 15:30 ET dan menunjukkan posisi hari Selasa sebelumnya. Dua pengajaran: pasaran ini didominasi institusi, jadi pergerakan besar biasanya mencerminkan pengimbangan semula, lindung nilai atau reaksi kepada data — bukan “seseorang memburu Stop Loss anda”; dan motif berbeza menghasilkan tingkah laku berbeza — hedger mungkin menjual futures walaupun optimis, jadi posisi bersih sesuatu kumpulan tidak semestinya isyarat arah (Bab 13). 1.5 CME Globex dan Kitaran Sehari NQ, ES, MNQ dan MES didagangkan di CME Globex dari 18:00 ET Ahad hingga 17:00 ET Jumaat, dengan rehat harian 17:00–18:00 ET. Regular Trading Hours (RTH) pasaran saham tunai ialah 09:30–16:00 ET, iaitu 21:30–04:00 MYT semasa waktu siang AS atau 22:30–05:00 MYT semasa waktu standard AS; Malaysia tidak mengamalkan EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA 4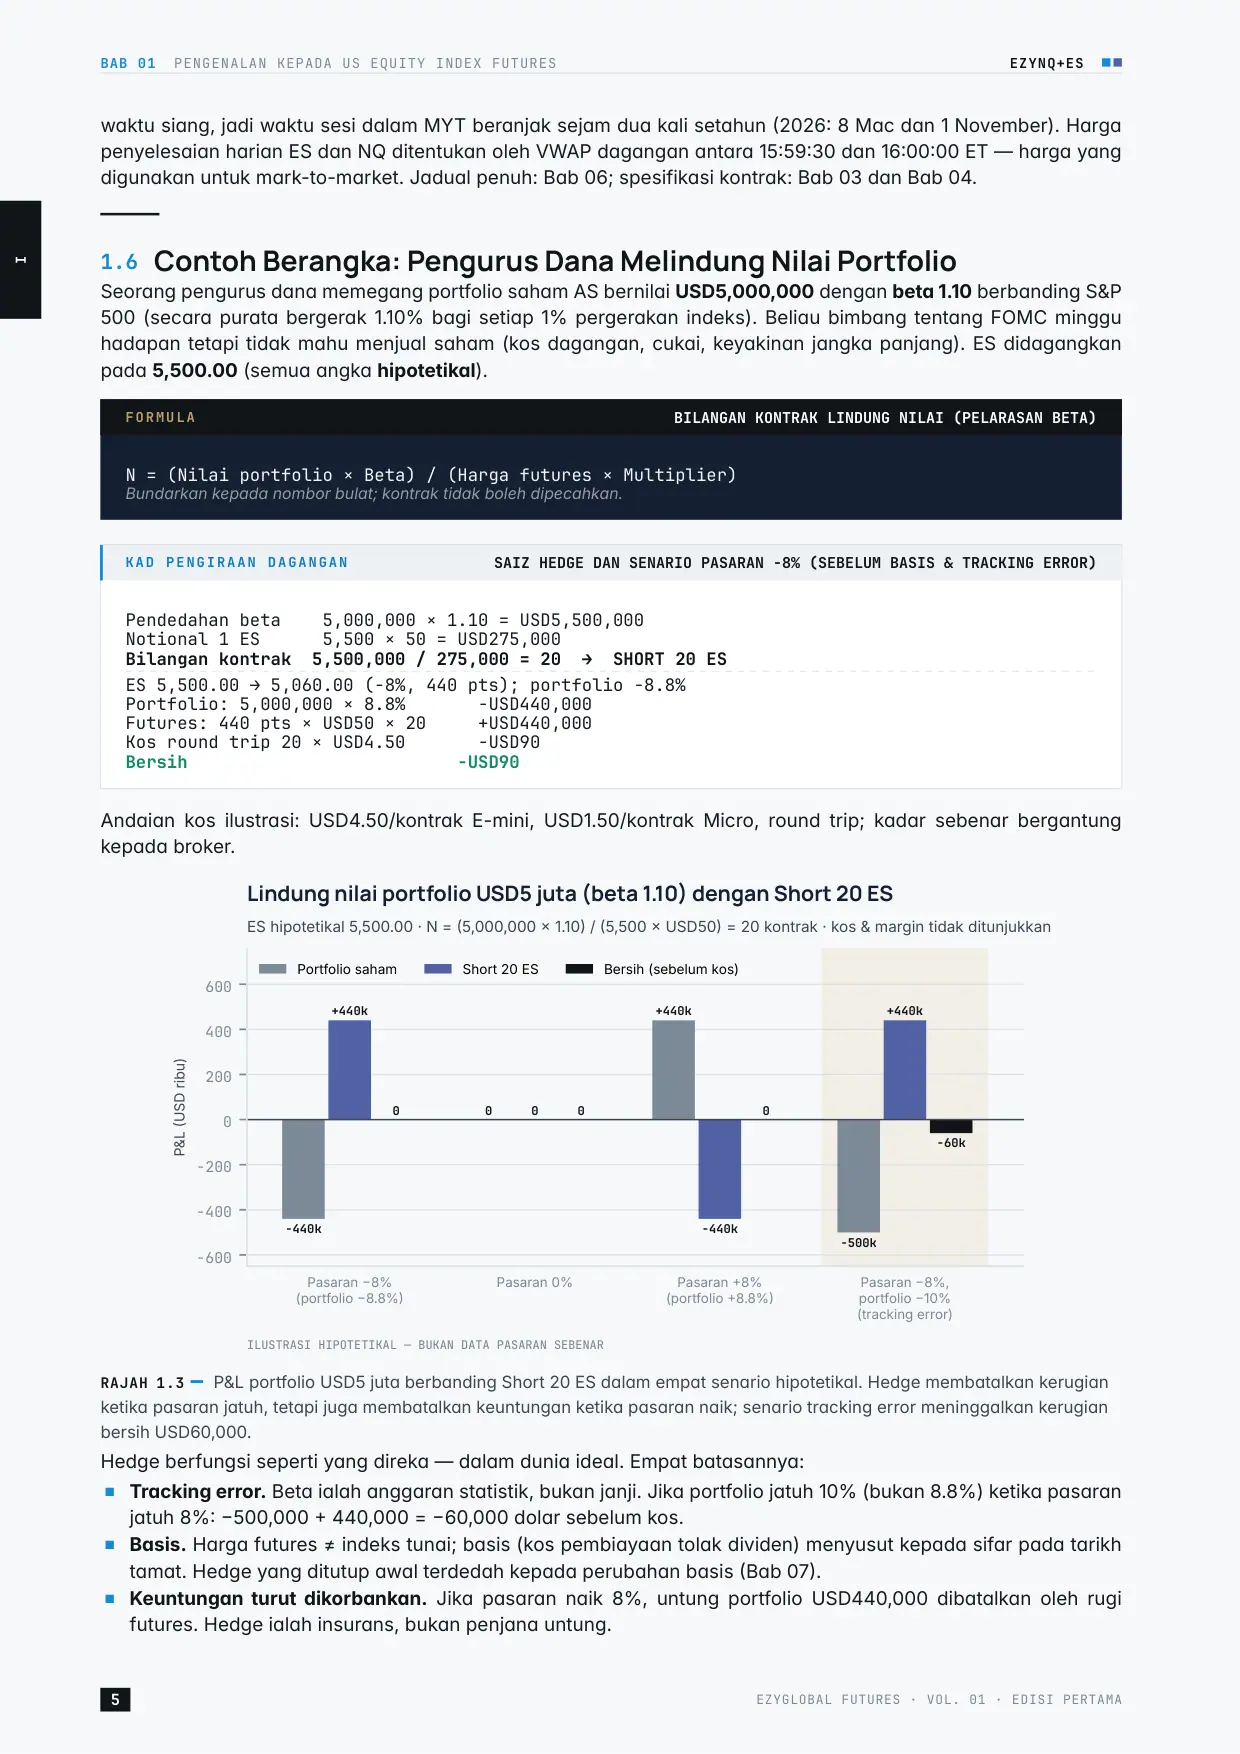
Halaman 22 I BAB 01 PENGENALAN KEPADA US EQUITY INDEX FUTURES EZYNQ+ES waktu siang, jadi waktu sesi dalam MYT beranjak sejam dua kali setahun (2026: 8 Mac dan 1 November). Harga penyelesaian harian ES dan NQ ditentukan oleh VWAP dagangan antara 15:59:30 dan 16:00:00 ET — harga yang digunakan untuk mark-to-market. Jadual penuh: Bab 06; spesifikasi kontrak: Bab 03 dan Bab 04. 1.6 Contoh Berangka: Pengurus Dana Melindung Nilai Portfolio Seorang pengurus dana memegang portfolio saham AS bernilai USD5,000,000 dengan beta 1.10 berbanding S&P 500 (secara purata bergerak 1.10% bagi setiap 1% pergerakan indeks). Beliau bimbang tentang FOMC minggu hadapan tetapi tidak mahu menjual saham (kos dagangan, cukai, keyakinan jangka panjang). ES didagangkan pada 5,500.00 (semua angka hipotetikal). FORMULA BILANGAN KONTRAK LINDUNG NILAI (PELARASAN BETA) N = (Nilai portfolio × Beta) / (Harga futures × Multiplier) Bundarkan kepada nombor bulat; kontrak tidak boleh dipecahkan. KAD PENGIRAAN DAGANGAN SAIZ HEDGE DAN SENARIO PASARAN −8% (SEBELUM BASIS & TRACKING ERROR) Pendedahan beta 5,000,000 × 1.10 = USD5,500,000 Notional 1 ES 5,500 × 50 = USD275,000 Bilangan kontrak 5,500,000 / 275,000 = 20 → SHORT 20 ES ES 5,500.00 → 5,060.00 (−8%, 440 pts); portfolio −8.8% Portfolio: 5,000,000 × 8.8% −USD440,000 Futures: 440 pts × USD50 × 20 +USD440,000 Kos round trip 20 × USD4.50 −USD90 Bersih −USD90 Andaian kos ilustrasi: USD4.50/kontrak E-mini, USD1.50/kontrak Micro, round trip; kadar sebenar bergantung kepada broker. Pasaran −8% (portfolio −8.8%) Pasaran 0% Pasaran +8% (portfolio +8.8%) Pasaran −8%, portfolio −10% (tracking error) -600 -400 -200 0 200 400 600 P&L (USD ribu) -440k 0 +440k -500k +440k 0 -440k +440k 0 0 0 -60k ES hipotetikal 5,500.00 · N = (5,000,000 × 1.10) / (5,500 × USD50) = 20 kontrak · kos & margin tidak ditunjukkan ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Lindung nilai portfolio USD5 juta (beta 1.10) dengan Short 20 ES Portfolio saham Short 20 ES Bersih (sebelum kos) RAJAH 1.3 P&L portfolio USD5 juta berbanding Short 20 ES dalam empat senario hipotetikal. Hedge membatalkan kerugian ketika pasaran jatuh, tetapi juga membatalkan keuntungan ketika pasaran naik; senario tracking error meninggalkan kerugian bersih USD60,000. Hedge berfungsi seperti yang direka — dalam dunia ideal. Empat batasannya: ■Tracking error. Beta ialah anggaran statistik, bukan janji. Jika portfolio jatuh 10% (bukan 8.8%) ketika pasaran jatuh 8%: −500,000 + 440,000 = −60,000 dolar sebelum kos. ■Basis. Harga futures ≠ indeks tunai; basis (kos pembiayaan tolak dividen) menyusut kepada sifar pada tarikh tamat. Hedge yang ditutup awal terdedah kepada perubahan basis (Bab 07). ■Keuntungan turut dikorbankan. Jika pasaran naik 8%, untung portfolio USD440,000 dibatalkan oleh rugi futures. Hedge ialah insurans, bukan penjana untung. 5 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA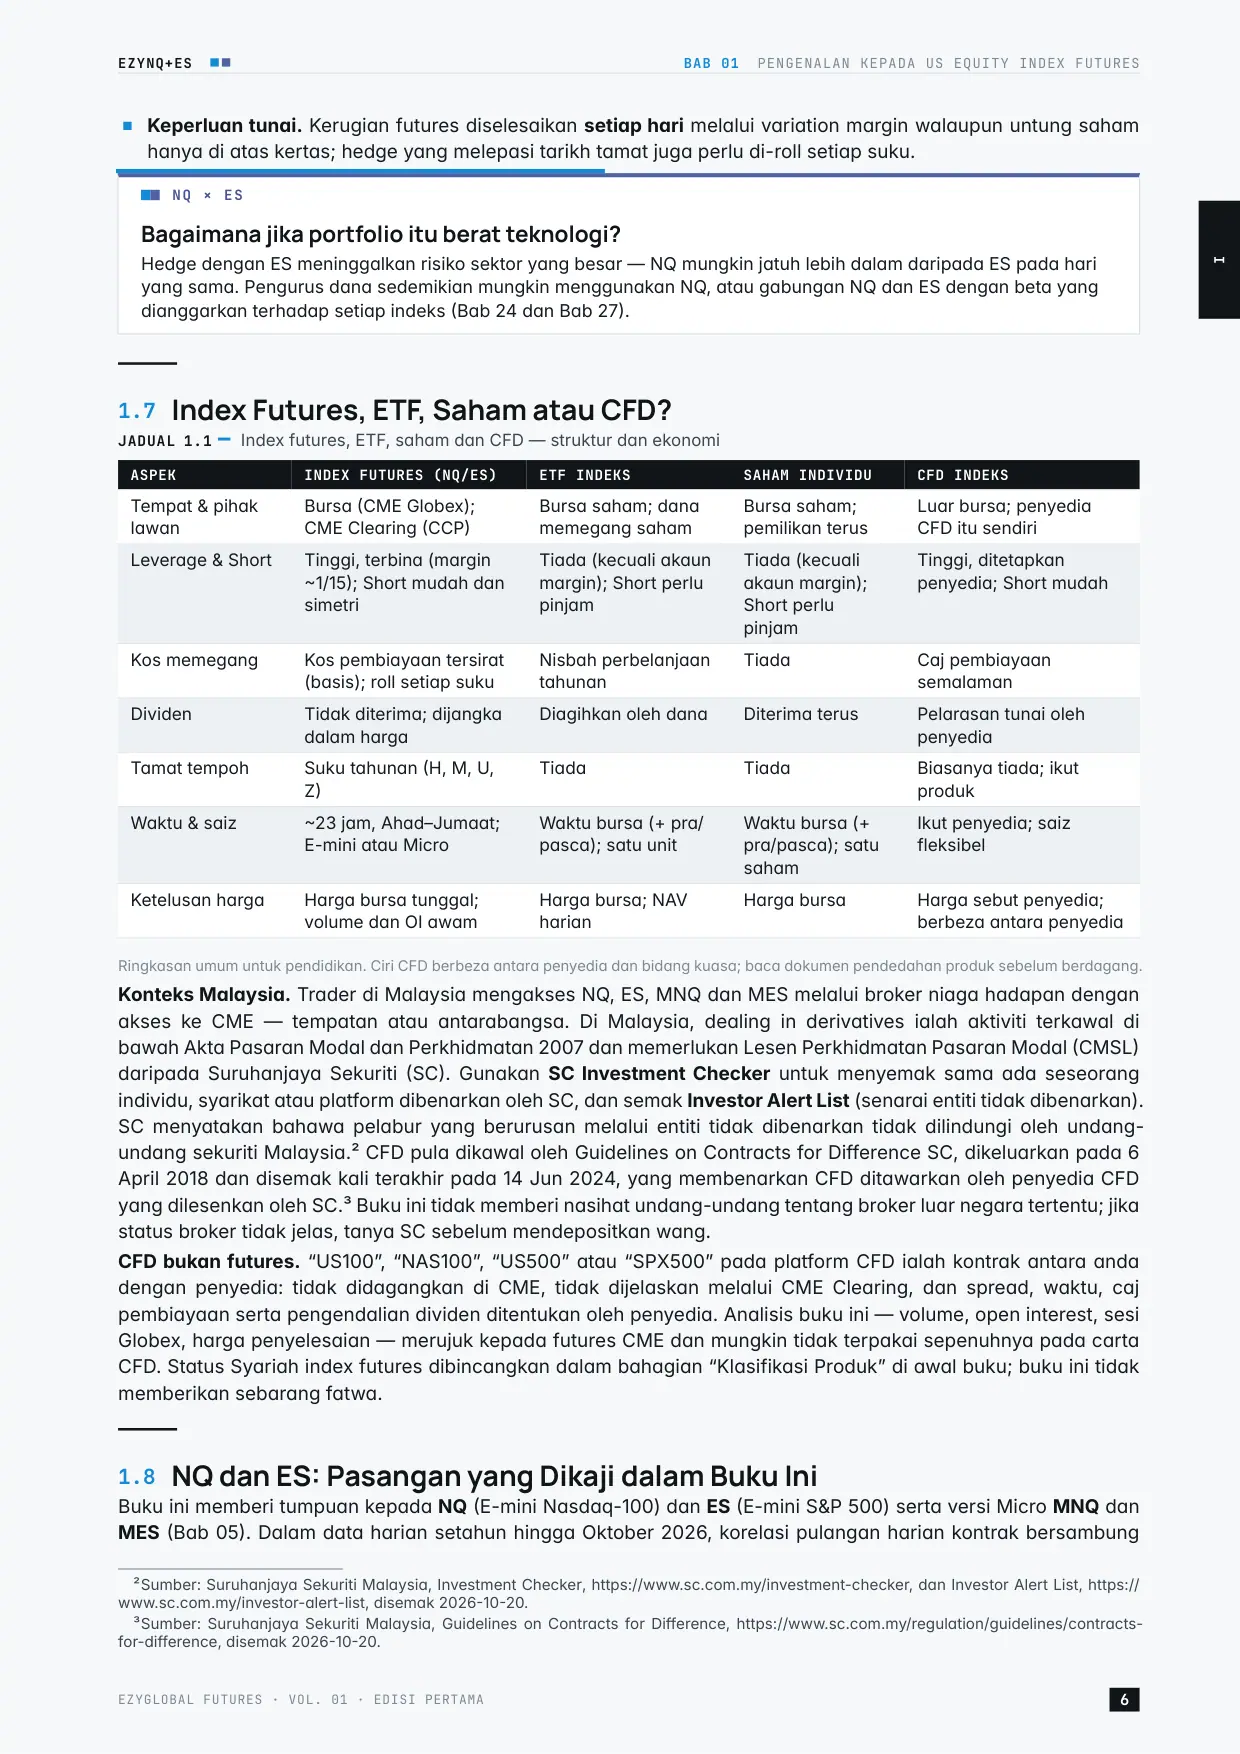
Halaman 23 I EZYNQ+ES BAB 01 PENGENALAN KEPADA US EQUITY INDEX FUTURES ■Keperluan tunai. Kerugian futures diselesaikan setiap hari melalui variation margin walaupun untung saham hanya di atas kertas; hedge yang melepasi tarikh tamat juga perlu di-roll setiap suku. NQ × ES Bagaimana jika portfolio itu berat teknologi? Hedge dengan ES meninggalkan risiko sektor yang besar — NQ mungkin jatuh lebih dalam daripada ES pada hari yang sama. Pengurus dana sedemikian mungkin menggunakan NQ, atau gabungan NQ dan ES dengan beta yang dianggarkan terhadap setiap indeks (Bab 24 dan Bab 27). 1.7 Index Futures, ETF, Saham atau CFD? JADUAL 1.1 Index futures, ETF, saham dan CFD — struktur dan ekonomi ASPEK INDEX FUTURES (NQ/ES) ETF INDEKS SAHAM INDIVIDU CFD INDEKS Tempat & pihak lawan Bursa (CME Globex); CME Clearing (CCP) Bursa saham; dana memegang saham Bursa saham; pemilikan terus Luar bursa; penyedia CFD itu sendiri Leverage & Short Tinggi, terbina (margin ~1/15); Short mudah dan simetri Tiada (kecuali akaun margin); Short perlu pinjam Tiada (kecuali akaun margin); Short perlu pinjam Tinggi, ditetapkan penyedia; Short mudah Kos memegang Kos pembiayaan tersirat (basis); roll setiap suku Nisbah perbelanjaan tahunan Tiada Caj pembiayaan semalaman Dividen Tidak diterima; dijangka dalam harga Diagihkan oleh dana Diterima terus Pelarasan tunai oleh penyedia Tamat tempoh Suku tahunan (H, M, U, Z) Tiada Tiada Biasanya tiada; ikut produk Waktu & saiz ~23 jam, Ahad–Jumaat; E-mini atau Micro Waktu bursa (+ pra/ pasca); satu unit Waktu bursa (+ pra/pasca); satu saham Ikut penyedia; saiz fleksibel Ketelusan harga Harga bursa tunggal; volume dan OI awam Harga bursa; NAV harian Harga bursa Harga sebut penyedia; berbeza antara penyedia Ringkasan umum untuk pendidikan. Ciri CFD berbeza antara penyedia dan bidang kuasa; baca dokumen pendedahan produk sebelum berdagang. Konteks Malaysia. Trader di Malaysia mengakses NQ, ES, MNQ dan MES melalui broker niaga hadapan dengan akses ke CME — tempatan atau antarabangsa. Di Malaysia, dealing in derivatives ialah aktiviti terkawal di bawah Akta Pasaran Modal dan Perkhidmatan 2007 dan memerlukan Lesen Perkhidmatan Pasaran Modal (CMSL) daripada Suruhanjaya Sekuriti (SC). Gunakan SC Investment Checker untuk menyemak sama ada seseorang individu, syarikat atau platform dibenarkan oleh SC, dan semak Investor Alert List (senarai entiti tidak dibenarkan). SC menyatakan bahawa pelabur yang berurusan melalui entiti tidak dibenarkan tidak dilindungi oleh undang- undang sekuriti Malaysia.2 CFD pula dikawal oleh Guidelines on Contracts for Difference SC, dikeluarkan pada 6 April 2018 dan disemak kali terakhir pada 14 Jun 2024, yang membenarkan CFD ditawarkan oleh penyedia CFD yang dilesenkan oleh SC.3 Buku ini tidak memberi nasihat undang-undang tentang broker luar negara tertentu; jika status broker tidak jelas, tanya SC sebelum mendepositkan wang. CFD bukan futures. “US100”, “NAS100”, “US500” atau “SPX500” pada platform CFD ialah kontrak antara anda dengan penyedia: tidak didagangkan di CME, tidak dijelaskan melalui CME Clearing, dan spread, waktu, caj pembiayaan serta pengendalian dividen ditentukan oleh penyedia. Analisis buku ini — volume, open interest, sesi Globex, harga penyelesaian — merujuk kepada futures CME dan mungkin tidak terpakai sepenuhnya pada carta CFD. Status Syariah index futures dibincangkan dalam bahagian “Klasifikasi Produk” di awal buku; buku ini tidak memberikan sebarang fatwa. 1.8 NQ dan ES: Pasangan yang Dikaji dalam Buku Ini Buku ini memberi tumpuan kepada NQ (E-mini Nasdaq-100) dan ES (E-mini S&P 500) serta versi Micro MNQ dan MES (Bab 05). Dalam data harian setahun hingga Oktober 2026, korelasi pulangan harian kontrak bersambung 2Sumber: Suruhanjaya Sekuriti Malaysia, Investment Checker, https://www.sc.com.my/investment-checker, dan Investor Alert List, https:// www.sc.com.my/investor-alert-list, disemak 2026-10-20. 3Sumber: Suruhanjaya Sekuriti Malaysia, Guidelines on Contracts for Difference, https://www.sc.com.my/regulation/guidelines/contracts- for-difference, disemak 2026-10-20. EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA 6
Halaman 24 I BAB 01 PENGENALAN KEPADA US EQUITY INDEX FUTURES EZYNQ+ES NQ dan ES kira-kira 0.93 — tetapi “biasanya seiring” bukan “sentiasa”. NQ lebih tertumpu kepada teknologi dan mega-cap pertumbuhan, maka lazimnya bergerak lebih jauh dalam peratus (Bab 04) dan sekali-sekala berlawanan dengan ES — asas Relative Strength (Bab 24), SMT Divergence (Bab 25) dan spread NQ/ES (Bab 27). Peraturan yang akan berulang: jangan bandingkan point NQ dengan point ES secara langsung — gunakan peratus, siri ternormal atau USD. 1.9 Kesilapan Lazim dan Rumusan ✕ KESILAPAN LAZIM Salah faham yang perlu dibuang awal ■ Margin sebagai harga kontrak — notional ES kira-kira 15 kali ganda margin (Oktober 2026). ■ CFD “US500” sama dengan ES — produk, pihak lawan dan kos berbeza. ■ Short lebih berisiko secara semula jadi — payoff futures simetri; risiko datang daripada saiz dan leverage. ■ Hedge sempurna — beta, basis dan keperluan tunai sentiasa meninggalkan baki risiko. ■ Setiap pergerakan besar = “manipulasi institusi” — kebanyakannya aliran lindung nilai, pengimbangan semula atau reaksi data. ● RUMUSAN BAB Rumusan Bab 1 ■ Futures ialah kontrak standard ke atas nombor indeks, diselesaikan secara tunai; CME Clearing ialah pihak lawan pusat, mark-to-market setiap hari. ■ Leverage tinggi — notional satu ES sekitar USD390,000 pada Oktober 2026 berbanding margin maintenance CME sekitar USD26,078. ■ Fungsi: hedging, spekulasi, arbitraj, price discovery; hampir 23 jam dagangan menjadikan futures skrin pertama bagi berita AS. ■ Hedge beta: N = (Portfolio × Beta) / (Harga futures × Multiplier); hasil sebenar dipengaruhi tracking error, basis dan keperluan tunai. ■ CFD indeks bukan futures CME — fahami pihak lawan dan kos. ▸ LATIHAN BAB Latihan Bab 1 1. Terangkan mengapa equity index futures mesti diselesaikan secara tunai. 2. Portfolio USD8,000,000, beta 0.90; ES pada 6,000.00. Berapa kontrak ES perlu dijual untuk lindung nilai penuh? Jika pasaran jatuh 5% tetapi portfolio jatuh 6%, berapakah P&L bersih sebelum kos? 3. Long 2 ES pada 5,480.00, keluar pada 5,466.50. Kira P&L kasar dan bersih dengan andaian kos buku ini. 4. Namakan tiga perbezaan antara CFD “US500” dan kontrak ES. 5. Mengapa trader di Malaysia boleh melihat reaksi pasaran terhadap data CPI sebelum pasaran saham AS dibuka? 7 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA
Bab 2 — Memahami Nasdaq-100 dan S&P 500Halaman 25 02 B A B 0 2 BAHAGIAN I · MEMAHAMI PASARAN US INDEX FUTURES Memahami Nasdaq-100 dan S&P 500 KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYNQ+ES NQ dan ES hanyalah pembungkus. Yang anda dagangkan ialah dua bakul saham yang dibina mengikut peraturan sangat berbeza — siapa boleh masuk, berapa besar beratnya, bila bakul disusun semula. Peraturan inilah yang menjelaskan kenapa NQ boleh naik 2% pada hari ES hampir tidak bergerak, dan kenapa bank yang runtuh menggegarkan ES lebih kuat daripada NQ. OBJEKTIF PEMBELAJARAN 01 Menerangkan cara Nasdaq-100 dan S&P 500 dibina, termasuk peraturan baharu Nasdaq-100 berkuat kuasa 1 Mei 2026. 02 Membezakan modified market-cap weighting (NDX) dengan float-adjusted market-cap weighting (SPX). 03 Membaca pendedahan sektor dengan betul walaupun kedua-dua indeks menggunakan sistem klasifikasi berbeza (ICB dan GICS). 04 Menilai risiko konsentrasi menggunakan berat konstituen yang bertarikh. 05 Menjelaskan kenapa NQ dan ES bergerak berbeza walaupun berkorelasi tinggi. SUMBER UTAMA: Nasdaq NDX Methodology (berkuat kuasa 2026-05-01) & factsheet 2026-09-30; S&P DJI U.S. Indices Methodology (Jul 2026) & factsheet 2026-09-30; State Street SPY & Invesco QQQ holdings 2026-10-16; data harian TradingView NASDAQ:NDX & SP:SPX, diambil 2026-10-20. § SUMBER & STATUS DATA Status kandungan bab ini Gabungan penerangan diperluas (Kategori B) dan bahan baharu (Kategori C). Peraturan indeks dirujuk kepada dokumen metodologi rasmi Nasdaq dan S&P Dow Jones Indices, disemak 20 Oktober 2026 (research/NASDAQ/). Berat konstituen dan sektor berubah setiap hari — setiap angka membawa tarikh “setakat” (as-of); semak semula sumbernya sebelum menggunakannya sebagai data semasa. 2.1 Dua Bakul, Dua Peraturan NQ memberi pendedahan kepada Nasdaq-100 (NDX); ES kepada S&P 500 (SPX). Kedua-duanya ialah indeks saham AS bermodal besar, didominasi nama yang sama di bahagian atas — NVIDIA, Apple, Microsoft — dan searah pada kebanyakan hari. Namun, kedua-duanya bukan dua versi indeks yang sama, kerana tiga keputusan reka bentuk: ■Siapa layak masuk. NDX hanya mengambil syarikat yang tersenarai di bursa gabungan Nasdaq dan mengecualikan sektor kewangan; SPX merentasi bursa dan semua sektor, termasuk bank dan insurans. ■Bagaimana berat dikira. NDX: modified market capitalization dengan had berat. SPX: float-adjusted market capitalization tanpa had berat syarikat. ■Siapa yang memutuskan. NDX mengikut ranking yang hampir mekanikal; SPX diselia oleh Index Committee yang mempunyai budi bicara dalam had peraturan.
Halaman 26 I BAB 02 MEMAHAMI NASDAQ-100 DAN S&P 500 EZYNQ+ES 2.2 Nasdaq-100: Peraturan Selepas 1 Mei 2026 Nasdaq-100 mengukur 100 syarikat bukan kewangan terbesar yang tersenarai di Nasdaq, dengan pemberatan modified market capitalization.4 Saham biasa, tracking stock dan ADR layak; REIT, SPAC dan sekuriti when- issued tidak layak. Bilangan sekuriti boleh melebihi 100 kerana sesetengah syarikat mempunyai dua kelas saham (Alphabet: GOOGL dan GOOG) dan kerana Fast Entry tidak membuang ahli sedia ada; factsheet setakat 30 September 2026 merekodkan 101 sekuriti.5 Banyak sumber masih memetik peraturan lama. Semakan berkuat kuasa 1 Mei 2026 mengubah perkara berikut:6 JADUAL 2.1 Peraturan Nasdaq-100 sebelum dan selepas 1 Mei 2026 PERKARA SEBELUM 1 MEI 2026 MULAI 1 MEI 2026 Bursa penyenaraian Nasdaq Global Select atau Global Market sahaja Mana-mana bursa gabungan Nasdaq di AS, kecuali Nasdaq Capital Market Free float minimum 10% (24 Jun 2024 – 30 Apr 2026) Tiada minimum Pemberatan saham float rendah Berat penuh Saham dikira paling banyak 3 kali free float Ranking saiz Saham tersenarai Full Market Cap, termasuk kelas saham tidak tersenarai Kemasukan pantas Tiada Fast Entry: syarikat baharu dalam ranking 40 teratas dimasukkan selepas 15 hari dagangan Penyingkiran suku tahunan Peraturan berat 0.10% dua hujung bulan Ahli di bawah ranking ke-125 disingkirkan Syarat yang kekal Kecairan: purata nilai dagangan harian 3 bulan ≥ USD5 juta; seasoning 3 bulan kalendar penuh (kecuali Fast Entry) Industri ICB Financials dikecualikan (ICB Real Estate dibenarkan jika bukan REIT); tiada syarat domisil AS dan tiada syarat keuntungan Sumber: Nasdaq NDX Methodology dan Change Log, disemak 2026-10-20. Tiada syarat saiz pasaran minimum atau maksimum; pemilihan berdasarkan ranking. Contoh nyata Fast Entry: SpaceX (SPCX) dimasukkan ke dalam Nasdaq-100 sebelum pembukaan pasaran pada 7 Julai 2026, kurang sebulan selepas IPO 12 Jun 2026.7 Pada 16 Oktober 2026 beratnya dalam QQQ ialah 2.732% (pegangan ke-11 terbesar). Di bawah peraturan lama, syarikat baharu perlu menunggu seasoning yang lebih panjang. 2.3 S&P 500: Saiz, Keuntungan dan Jawatankuasa S&P 500 mengandungi 500 syarikat (503 sekuriti) dan diurus oleh S&P Dow Jones Indices.8 Syarat kemasukannya lebih ketat dalam beberapa aspek: ■Domisil AS dan pemfailan laporan SEC domestik (10-K, 10-Q, 8-K). ■Saiz: market cap syarikat sekurang-kurangnya USD22.7 bilion untuk penambahan (berkuat kuasa sejak 1 Julai 2025, dikekalkan dalam metodologi Julai 2026). ■Keuntungan: pendapatan bersih GAAP positif bagi suku terkini dan jumlah empat suku terakhir. ■Float dan kecairan: Investable Weight Factor (IWF) ≥ 0.10; sekurang-kurangnya 250,000 saham didagangkan setiap bulan dalam enam bulan sebelum penilaian; IPO perlu menunggu 12 bulan. Index Committee (kakitangan S&P DJI, bermesyuarat setiap bulan) memilih ahli secara budi bicara dalam had peraturan, termasuk menimbang keseimbangan sektor. Syarikat yang memenuhi semua syarat tidak semestinya dimasukkan serta-merta; NDX pula lebih mekanikal — jika ranking cukup tinggi pada tarikh rujukan, syarikat itu dimasukkan. Syarat GAAP positif juga menjadikan S&P 500 condong kepada syarikat matang yang menguntungkan, sedangkan NDX boleh memasukkan syarikat pertumbuhan yang masih rugi — salah satu sebab struktur NDX lebih sensitif kepada sentimen pertumbuhan dan kadar faedah (Bab 08 dan Bab 10). 4Nasdaq, Index Methodology – Nasdaq-100 Index, semakan berkuat kuasa 1 Mei 2026, https://indexes.nasdaqomx.com/docs/Methodology_ NDX.pdf; disemak 2026-10-20 (research/NASDAQ/index_macro_facts.csv, IDX-001 hingga IDX-020). 5Nasdaq, factsheet NDX (FS_NDX.pdf), data setakat 2026-09-30; disemak 2026-10-20 (IDX-044). 6Nasdaq, Methodology Change Log dan 2026 NDX Changes FAQ (Julai 2026); disemak 2026-10-20 (IDX-003, IDX-005, IDX-006, IDX-008, IDX-010). 7Tarikh kemasukan daripada kenyataan akhbar Nasdaq yang disindiketkan (Barchart, 26 Jun 2026) — status SECONDARY; keahlian disahkan dalam pegangan QQQ setakat 2026-10-16 (IDX-113). 8S&P DJI, S&P U.S. Indices Methodology, Julai 2026, dan Equity Indices Policies & Practices, Ogos 2026; disemak 2026-10-20 (IDX-020 hingga IDX-030). 9 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA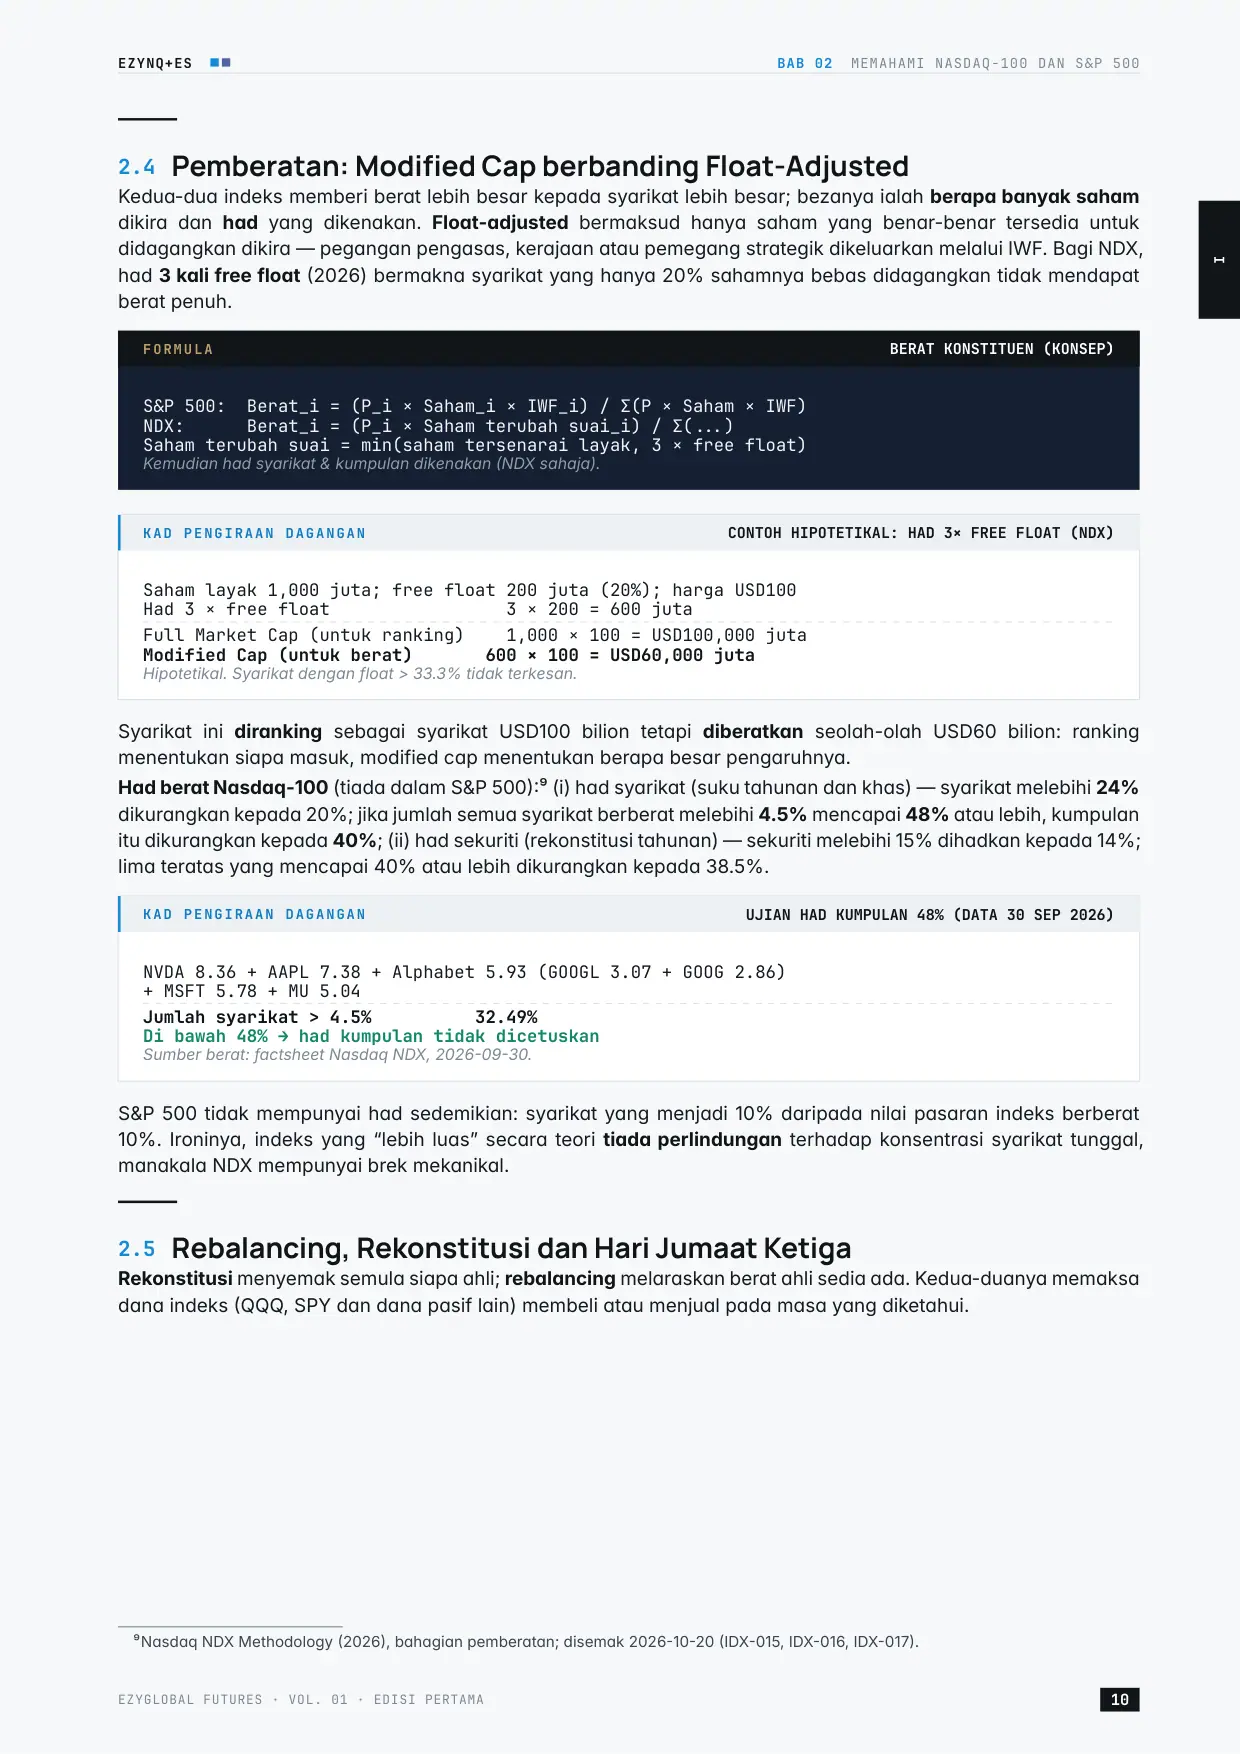
Halaman 27 I EZYNQ+ES BAB 02 MEMAHAMI NASDAQ-100 DAN S&P 500 2.4 Pemberatan: Modified Cap berbanding Float-Adjusted Kedua-dua indeks memberi berat lebih besar kepada syarikat lebih besar; bezanya ialah berapa banyak saham dikira dan had yang dikenakan. Float-adjusted bermaksud hanya saham yang benar-benar tersedia untuk didagangkan dikira — pegangan pengasas, kerajaan atau pemegang strategik dikeluarkan melalui IWF. Bagi NDX, had 3 kali free float (2026) bermakna syarikat yang hanya 20% sahamnya bebas didagangkan tidak mendapat berat penuh. FORMULA BERAT KONSTITUEN (KONSEP) S&P 500: Berat_i = (P_i × Saham_i × IWF_i) / Σ(P × Saham × IWF) NDX: Berat_i = (P_i × Saham terubah suai_i) / Σ(...) Saham terubah suai = min(saham tersenarai layak, 3 × free float) Kemudian had syarikat & kumpulan dikenakan (NDX sahaja). KAD PENGIRAAN DAGANGAN CONTOH HIPOTETIKAL: HAD 3× FREE FLOAT (NDX) Saham layak 1,000 juta; free float 200 juta (20%); harga USD100 Had 3 × free float 3 × 200 = 600 juta Full Market Cap (untuk ranking) 1,000 × 100 = USD100,000 juta Modified Cap (untuk berat) 600 × 100 = USD60,000 juta Hipotetikal. Syarikat dengan float > 33.3% tidak terkesan. Syarikat ini diranking sebagai syarikat USD100 bilion tetapi diberatkan seolah-olah USD60 bilion: ranking menentukan siapa masuk, modified cap menentukan berapa besar pengaruhnya. Had berat Nasdaq-100 (tiada dalam S&P 500):9 (i) had syarikat (suku tahunan dan khas) — syarikat melebihi 24% dikurangkan kepada 20%; jika jumlah semua syarikat berberat melebihi 4.5% mencapai 48% atau lebih, kumpulan itu dikurangkan kepada 40%; (ii) had sekuriti (rekonstitusi tahunan) — sekuriti melebihi 15% dihadkan kepada 14%; lima teratas yang mencapai 40% atau lebih dikurangkan kepada 38.5%. KAD PENGIRAAN DAGANGAN UJIAN HAD KUMPULAN 48% (DATA 30 SEP 2026) NVDA 8.36 + AAPL 7.38 + Alphabet 5.93 (GOOGL 3.07 + GOOG 2.86) + MSFT 5.78 + MU 5.04 Jumlah syarikat > 4.5% 32.49% Di bawah 48% → had kumpulan tidak dicetuskan Sumber berat: factsheet Nasdaq NDX, 2026-09-30. S&P 500 tidak mempunyai had sedemikian: syarikat yang menjadi 10% daripada nilai pasaran indeks berberat 10%. Ironinya, indeks yang “lebih luas” secara teori tiada perlindungan terhadap konsentrasi syarikat tunggal, manakala NDX mempunyai brek mekanikal. 2.5 Rebalancing, Rekonstitusi dan Hari Jumaat Ketiga Rekonstitusi menyemak semula siapa ahli; rebalancing melaraskan berat ahli sedia ada. Kedua-duanya memaksa dana indeks (QQQ, SPY dan dana pasif lain) membeli atau menjual pada masa yang diketahui. 9Nasdaq NDX Methodology (2026), bahagian pemberatan; disemak 2026-10-20 (IDX-015, IDX-016, IDX-017). EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA 10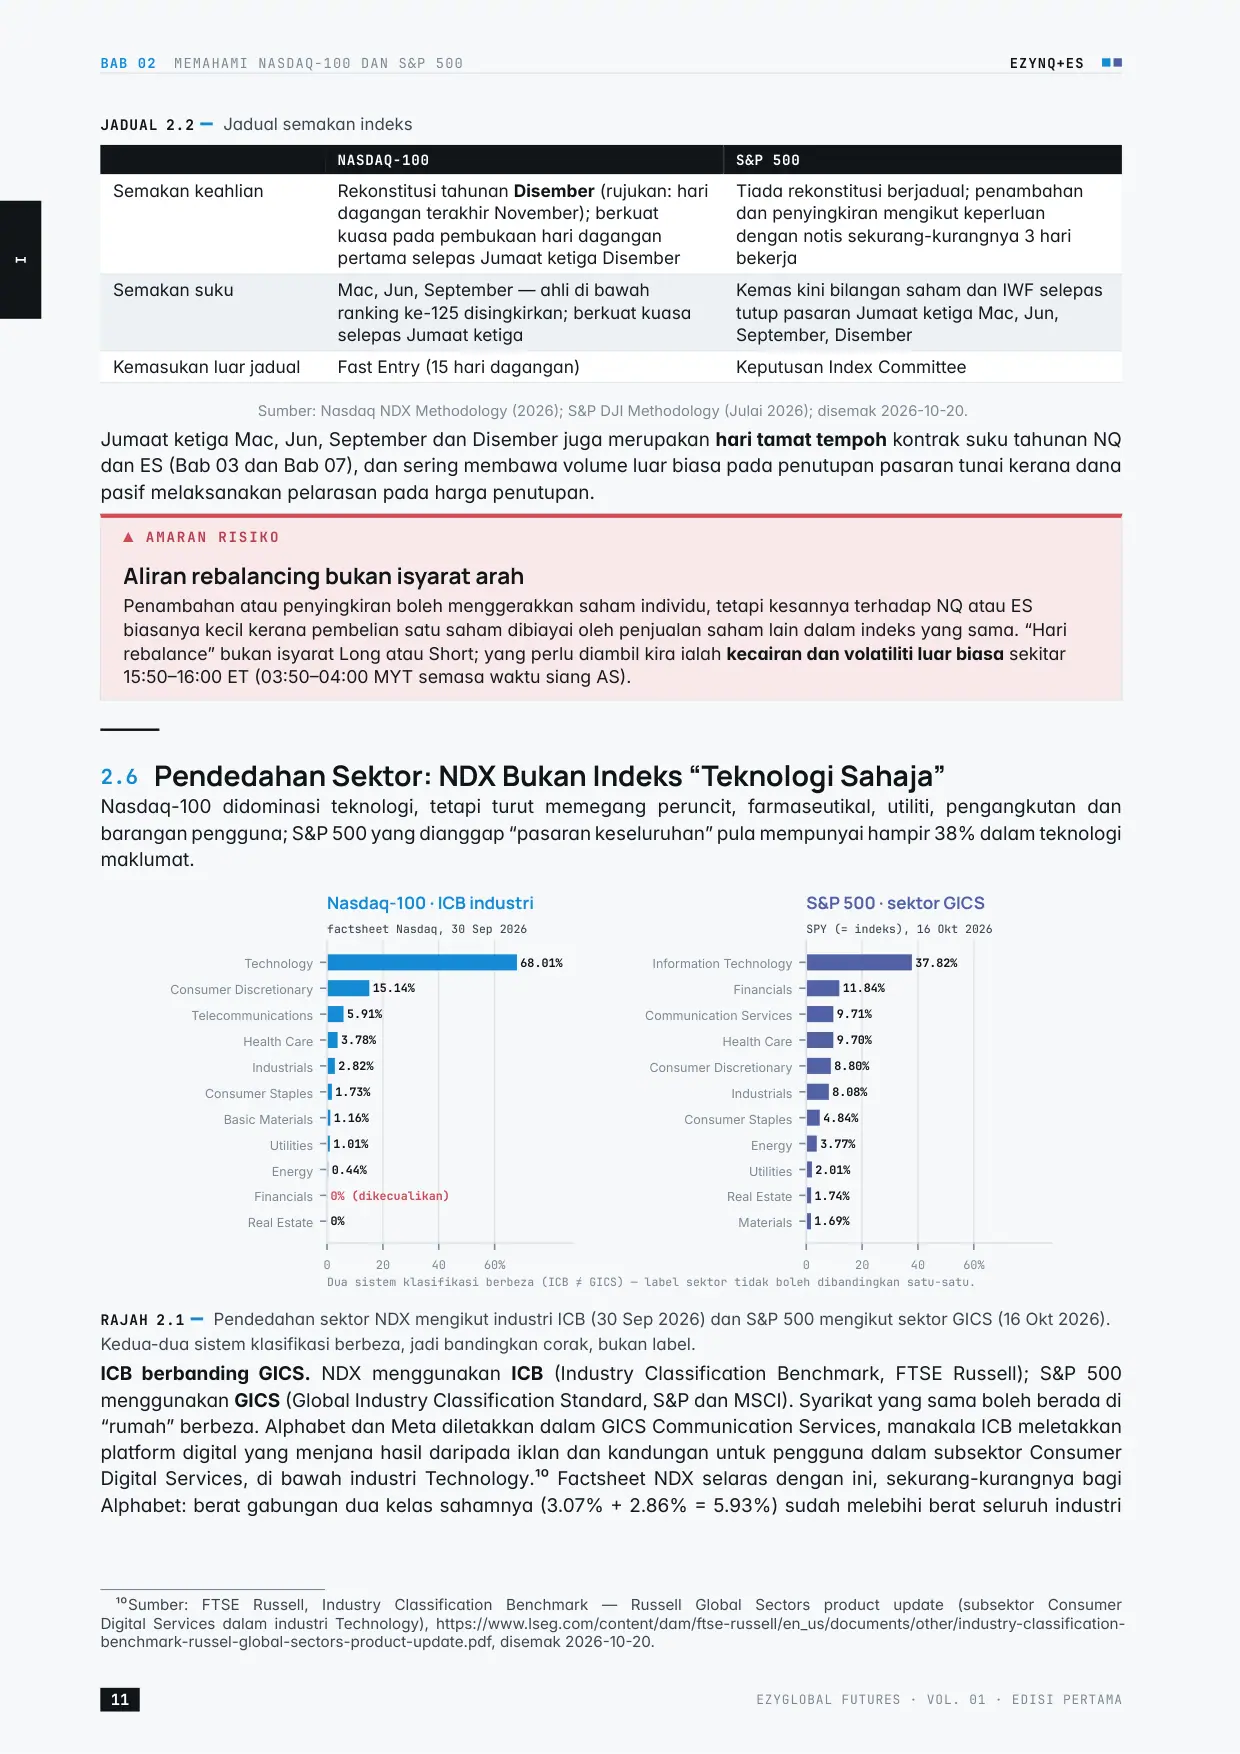
Halaman 28 I BAB 02 MEMAHAMI NASDAQ-100 DAN S&P 500 EZYNQ+ES JADUAL 2.2 Jadual semakan indeks NASDAQ-100 S&P 500 Semakan keahlian Rekonstitusi tahunan Disember (rujukan: hari dagangan terakhir November); berkuat kuasa pada pembukaan hari dagangan pertama selepas Jumaat ketiga Disember Tiada rekonstitusi berjadual; penambahan dan penyingkiran mengikut keperluan dengan notis sekurang-kurangnya 3 hari bekerja Semakan suku Mac, Jun, September — ahli di bawah ranking ke-125 disingkirkan; berkuat kuasa selepas Jumaat ketiga Kemas kini bilangan saham dan IWF selepas tutup pasaran Jumaat ketiga Mac, Jun, September, Disember Kemasukan luar jadual Fast Entry (15 hari dagangan) Keputusan Index Committee Sumber: Nasdaq NDX Methodology (2026); S&P DJI Methodology (Julai 2026); disemak 2026-10-20. Jumaat ketiga Mac, Jun, September dan Disember juga merupakan hari tamat tempoh kontrak suku tahunan NQ dan ES (Bab 03 dan Bab 07), dan sering membawa volume luar biasa pada penutupan pasaran tunai kerana dana pasif melaksanakan pelarasan pada harga penutupan. ▲ AMARAN RISIKO Aliran rebalancing bukan isyarat arah Penambahan atau penyingkiran boleh menggerakkan saham individu, tetapi kesannya terhadap NQ atau ES biasanya kecil kerana pembelian satu saham dibiayai oleh penjualan saham lain dalam indeks yang sama. “Hari rebalance” bukan isyarat Long atau Short; yang perlu diambil kira ialah kecairan dan volatiliti luar biasa sekitar 15:50–16:00 ET (03:50–04:00 MYT semasa waktu siang AS). 2.6 Pendedahan Sektor: NDX Bukan Indeks “Teknologi Sahaja” Nasdaq-100 didominasi teknologi, tetapi turut memegang peruncit, farmaseutikal, utiliti, pengangkutan dan barangan pengguna; S&P 500 yang dianggap “pasaran keseluruhan” pula mempunyai hampir 38% dalam teknologi maklumat. 0 20 40 60% Real Estate Financials Energy Utilities Basic Materials Consumer Staples Industrials Health Care Telecommunications Consumer Discretionary Technology 0% 0% (dikecualikan) 0.44% 1.01% 1.16% 1.73% 2.82% 3.78% 5.91% 15.14% 68.01% factsheet Nasdaq, 30 Sep 2026 Dua sistem klasifikasi berbeza (ICB ≠ GICS) — label sektor tidak boleh dibandingkan satu-satu. Nasdaq-100 · ICB industri 0 20 40 60% Materials Real Estate Utilities Energy Consumer Staples Industrials Consumer Discretionary Health Care Communication Services Financials Information Technology 1.69% 1.74% 2.01% 3.77% 4.84% 8.08% 8.80% 9.70% 9.71% 11.84% 37.82% SPY (= indeks), 16 Okt 2026 S&P 500 · sektor GICS RAJAH 2.1 Pendedahan sektor NDX mengikut industri ICB (30 Sep 2026) dan S&P 500 mengikut sektor GICS (16 Okt 2026). Kedua-dua sistem klasifikasi berbeza, jadi bandingkan corak, bukan label. ICB berbanding GICS. NDX menggunakan ICB (Industry Classification Benchmark, FTSE Russell); S&P 500 menggunakan GICS (Global Industry Classification Standard, S&P dan MSCI). Syarikat yang sama boleh berada di “rumah” berbeza. Alphabet dan Meta diletakkan dalam GICS Communication Services, manakala ICB meletakkan platform digital yang menjana hasil daripada iklan dan kandungan untuk pengguna dalam subsektor Consumer Digital Services, di bawah industri Technology.10 Factsheet NDX selaras dengan ini, sekurang-kurangnya bagi Alphabet: berat gabungan dua kelas sahamnya (3.07% + 2.86% = 5.93%) sudah melebihi berat seluruh industri 10Sumber: FTSE Russell, Industry Classification Benchmark — Russell Global Sectors product update (subsektor Consumer Digital Services dalam industri Technology), https://www.lseg.com/content/dam/ftse-russell/en_us/documents/other/industry-classification- benchmark-russel-global-sectors-product-update.pdf, disemak 2026-10-20. 11 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA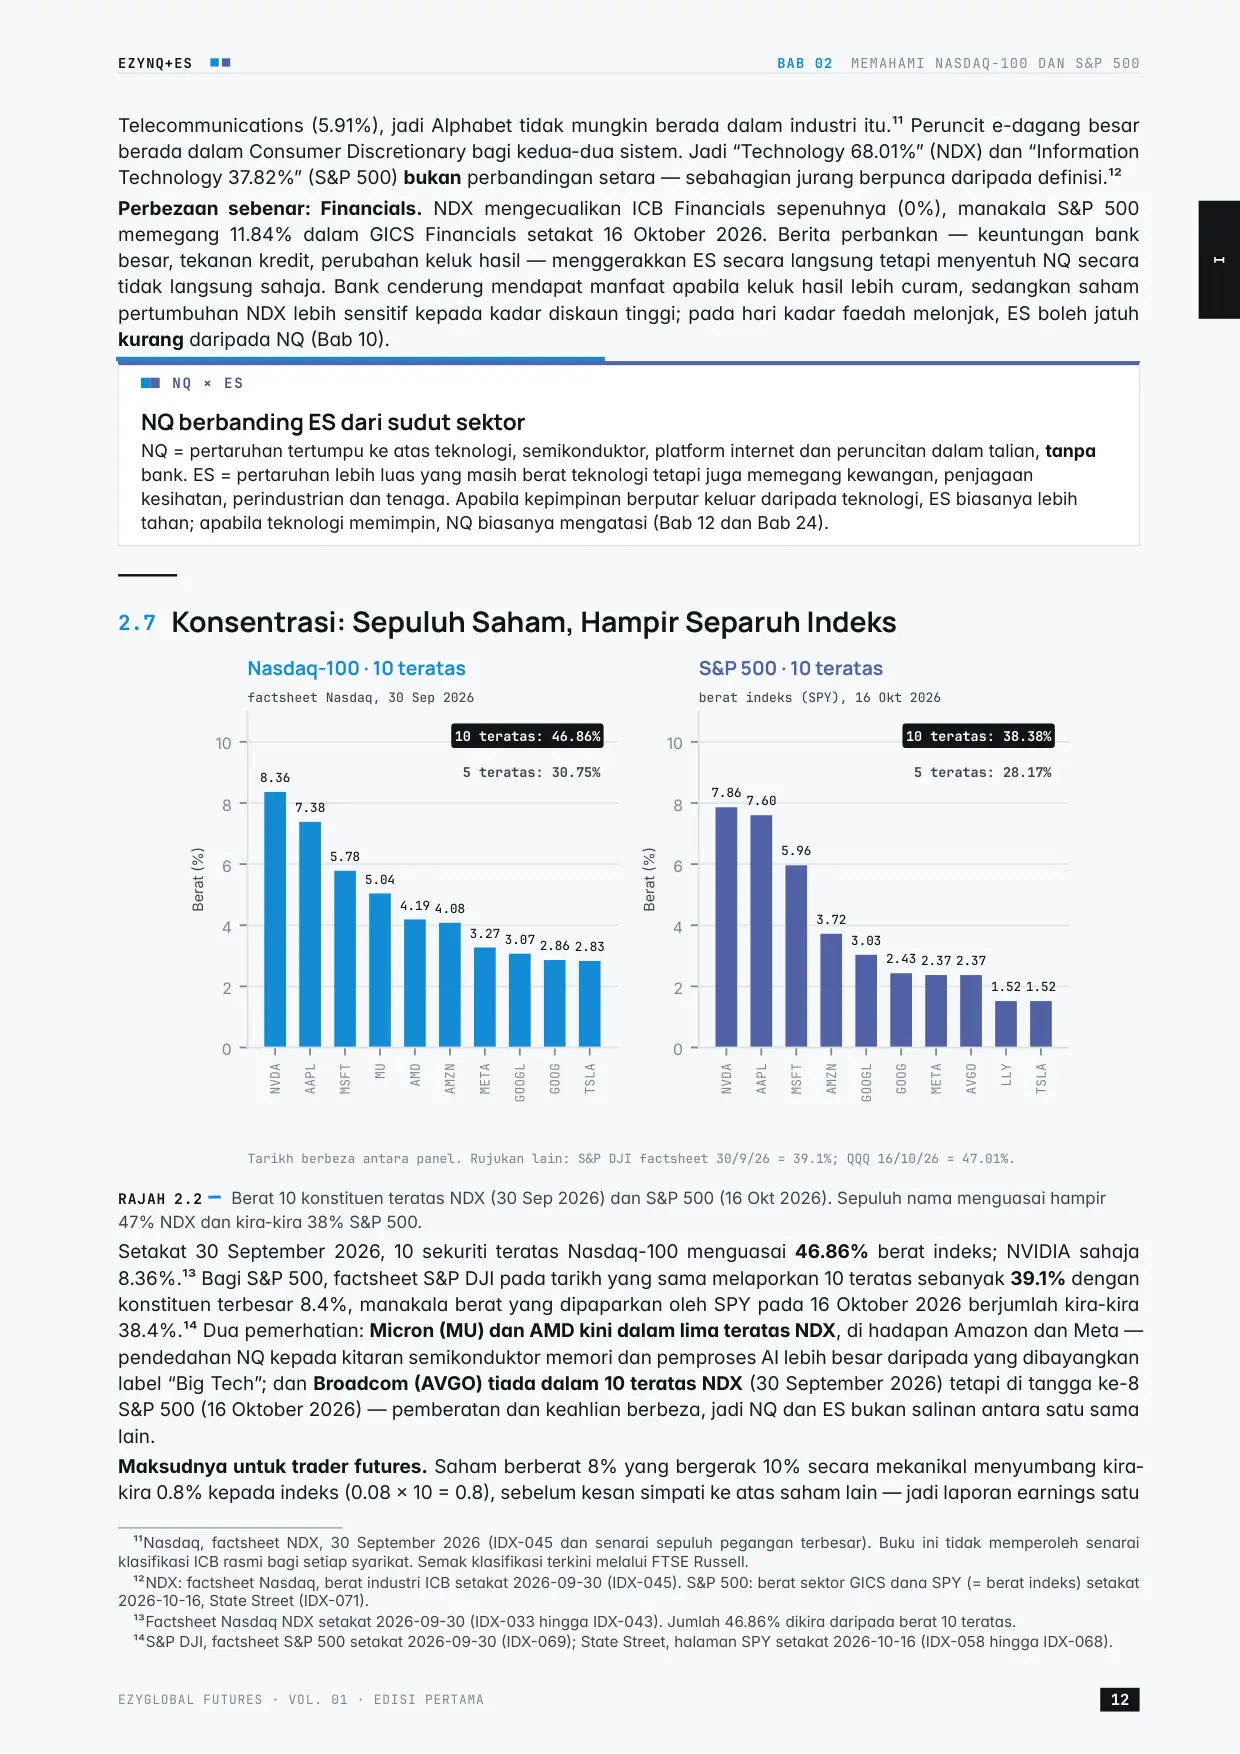
Halaman 29 I EZYNQ+ES BAB 02 MEMAHAMI NASDAQ-100 DAN S&P 500 Telecommunications (5.91%), jadi Alphabet tidak mungkin berada dalam industri itu.11 Peruncit e-dagang besar berada dalam Consumer Discretionary bagi kedua-dua sistem. Jadi “Technology 68.01%” (NDX) dan “Information Technology 37.82%” (S&P 500) bukan perbandingan setara — sebahagian jurang berpunca daripada definisi.12 Perbezaan sebenar: Financials. NDX mengecualikan ICB Financials sepenuhnya (0%), manakala S&P 500 memegang 11.84% dalam GICS Financials setakat 16 Oktober 2026. Berita perbankan — keuntungan bank besar, tekanan kredit, perubahan keluk hasil — menggerakkan ES secara langsung tetapi menyentuh NQ secara tidak langsung sahaja. Bank cenderung mendapat manfaat apabila keluk hasil lebih curam, sedangkan saham pertumbuhan NDX lebih sensitif kepada kadar diskaun tinggi; pada hari kadar faedah melonjak, ES boleh jatuh kurang daripada NQ (Bab 10). NQ × ES NQ berbanding ES dari sudut sektor NQ = pertaruhan tertumpu ke atas teknologi, semikonduktor, platform internet dan peruncitan dalam talian, tanpa bank. ES = pertaruhan lebih luas yang masih berat teknologi tetapi juga memegang kewangan, penjagaan kesihatan, perindustrian dan tenaga. Apabila kepimpinan berputar keluar daripada teknologi, ES biasanya lebih tahan; apabila teknologi memimpin, NQ biasanya mengatasi (Bab 12 dan Bab 24). 2.7 Konsentrasi: Sepuluh Saham, Hampir Separuh Indeks NVDA AAPL MSFT MU AMD AMZN META GOOGL GOOG TSLA 0 2 4 6 8 10 Berat (%) 8.36 7.38 5.78 5.04 4.19 4.08 3.27 3.07 2.86 2.83 10 teratas: 46.86% 5 teratas: 30.75% factsheet Nasdaq, 30 Sep 2026 Tarikh berbeza antara panel. Rujukan lain: S&P DJI factsheet 30/9/26 = 39.1%; QQQ 16/10/26 = 47.01%. Nasdaq-100 · 10 teratas NVDA AAPL MSFT AMZN GOOGL GOOG META AVGO LLY TSLA 0 2 4 6 8 10 Berat (%) 7.86 7.60 5.96 3.72 3.03 2.43 2.37 2.37 1.52 1.52 10 teratas: 38.38% 5 teratas: 28.17% berat indeks (SPY), 16 Okt 2026 S&P 500 · 10 teratas RAJAH 2.2 Berat 10 konstituen teratas NDX (30 Sep 2026) dan S&P 500 (16 Okt 2026). Sepuluh nama menguasai hampir 47% NDX dan kira-kira 38% S&P 500. Setakat 30 September 2026, 10 sekuriti teratas Nasdaq-100 menguasai 46.86% berat indeks; NVIDIA sahaja 8.36%.13 Bagi S&P 500, factsheet S&P DJI pada tarikh yang sama melaporkan 10 teratas sebanyak 39.1% dengan konstituen terbesar 8.4%, manakala berat yang dipaparkan oleh SPY pada 16 Oktober 2026 berjumlah kira-kira 38.4%.14 Dua pemerhatian: Micron (MU) dan AMD kini dalam lima teratas NDX, di hadapan Amazon dan Meta — pendedahan NQ kepada kitaran semikonduktor memori dan pemproses AI lebih besar daripada yang dibayangkan label “Big Tech”; dan Broadcom (AVGO) tiada dalam 10 teratas NDX (30 September 2026) tetapi di tangga ke-8 S&P 500 (16 Oktober 2026) — pemberatan dan keahlian berbeza, jadi NQ dan ES bukan salinan antara satu sama lain. Maksudnya untuk trader futures. Saham berberat 8% yang bergerak 10% secara mekanikal menyumbang kira- kira 0.8% kepada indeks (0.08 × 10 = 0.8), sebelum kesan simpati ke atas saham lain — jadi laporan earnings satu 11Nasdaq, factsheet NDX, 30 September 2026 (IDX-045 dan senarai sepuluh pegangan terbesar). Buku ini tidak memperoleh senarai klasifikasi ICB rasmi bagi setiap syarikat. Semak klasifikasi terkini melalui FTSE Russell. 12NDX: factsheet Nasdaq, berat industri ICB setakat 2026-09-30 (IDX-045). S&P 500: berat sektor GICS dana SPY (= berat indeks) setakat 2026-10-16, State Street (IDX-071). 13Factsheet Nasdaq NDX setakat 2026-09-30 (IDX-033 hingga IDX-043). Jumlah 46.86% dikira daripada berat 10 teratas. 14S&P DJI, factsheet S&P 500 setakat 2026-09-30 (IDX-069); State Street, halaman SPY setakat 2026-10-16 (IDX-058 hingga IDX-068). EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA 12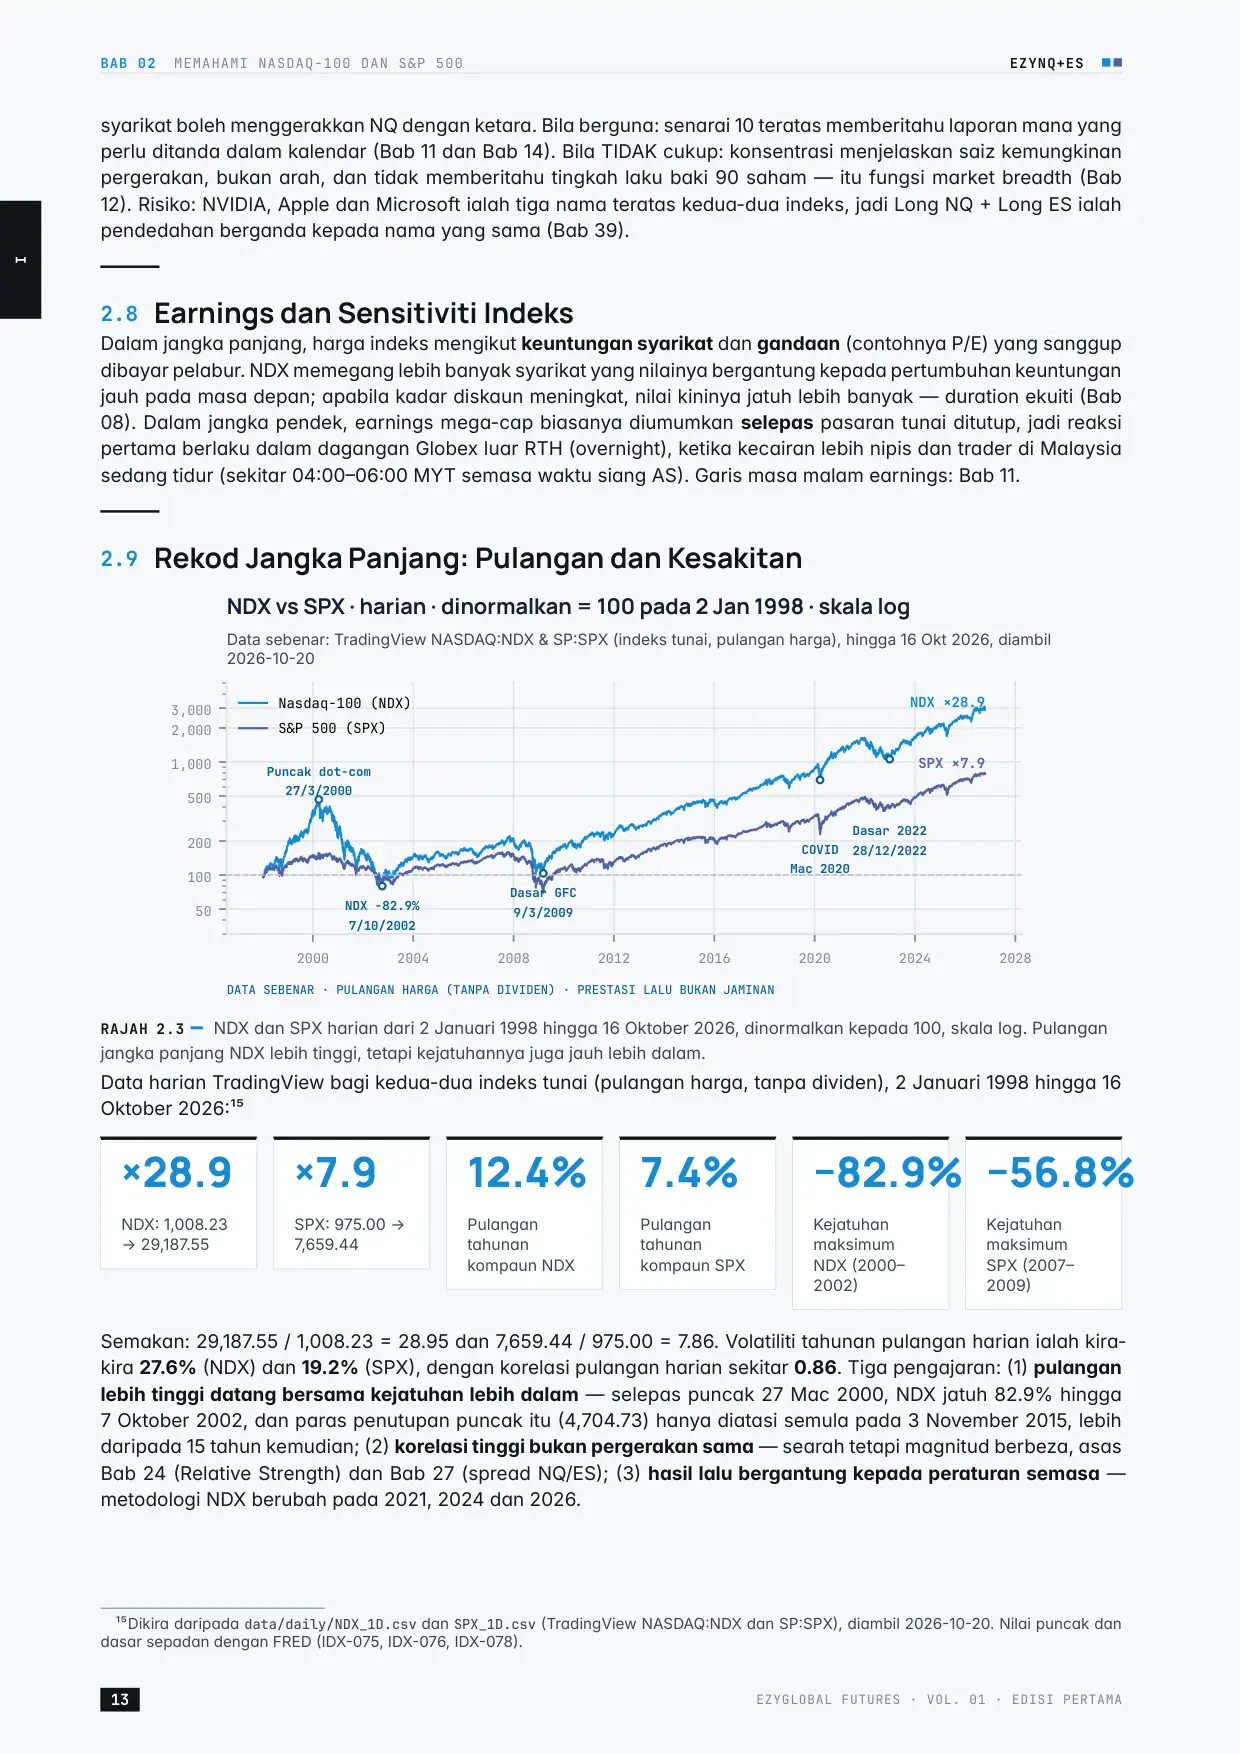
Halaman 30 I BAB 02 MEMAHAMI NASDAQ-100 DAN S&P 500 EZYNQ+ES syarikat boleh menggerakkan NQ dengan ketara. Bila berguna: senarai 10 teratas memberitahu laporan mana yang perlu ditanda dalam kalendar (Bab 11 dan Bab 14). Bila TIDAK cukup: konsentrasi menjelaskan saiz kemungkinan pergerakan, bukan arah, dan tidak memberitahu tingkah laku baki 90 saham — itu fungsi market breadth (Bab 12). Risiko: NVIDIA, Apple dan Microsoft ialah tiga nama teratas kedua-dua indeks, jadi Long NQ + Long ES ialah pendedahan berganda kepada nama yang sama (Bab 39). 2.8 Earnings dan Sensitiviti Indeks Dalam jangka panjang, harga indeks mengikut keuntungan syarikat dan gandaan (contohnya P/E) yang sanggup dibayar pelabur. NDX memegang lebih banyak syarikat yang nilainya bergantung kepada pertumbuhan keuntungan jauh pada masa depan; apabila kadar diskaun meningkat, nilai kininya jatuh lebih banyak — duration ekuiti (Bab 08). Dalam jangka pendek, earnings mega-cap biasanya diumumkan selepas pasaran tunai ditutup, jadi reaksi pertama berlaku dalam dagangan Globex luar RTH (overnight), ketika kecairan lebih nipis dan trader di Malaysia sedang tidur (sekitar 04:00–06:00 MYT semasa waktu siang AS). Garis masa malam earnings: Bab 11. 2.9 Rekod Jangka Panjang: Pulangan dan Kesakitan 2000 2004 2008 2012 2016 2020 2024 2028 50 100 200 500 1,000 2,000 3,000 Puncak dot-com 27/3/2000 NDX −82.9% 7/10/2002 Dasar GFC 9/3/2009 COVID Mac 2020 Dasar 2022 28/12/2022 NDX ×28.9 SPX ×7.9 Data sebenar: TradingView NASDAQ:NDX & SP:SPX (indeks tunai, pulangan harga), hingga 16 Okt 2026, diambil 2026-10-20 DATA SEBENAR · PULANGAN HARGA (TANPA DIVIDEN) · PRESTASI LALU BUKAN JAMINAN NDX vs SPX · harian · dinormalkan = 100 pada 2 Jan 1998 · skala log Nasdaq-100 (NDX) S&P 500 (SPX) RAJAH 2.3 NDX dan SPX harian dari 2 Januari 1998 hingga 16 Oktober 2026, dinormalkan kepada 100, skala log. Pulangan jangka panjang NDX lebih tinggi, tetapi kejatuhannya juga jauh lebih dalam. Data harian TradingView bagi kedua-dua indeks tunai (pulangan harga, tanpa dividen), 2 Januari 1998 hingga 16 Oktober 2026:15 ×28.9 NDX: 1,008.23 → 29,187.55 ×7.9 SPX: 975.00 → 7,659.44 12.4% Pulangan tahunan kompaun NDX 7.4% Pulangan tahunan kompaun SPX −82.9% Kejatuhan maksimum NDX (2000– 2002) −56.8% Kejatuhan maksimum SPX (2007– 2009) Semakan: 29,187.55 / 1,008.23 = 28.95 dan 7,659.44 / 975.00 = 7.86. Volatiliti tahunan pulangan harian ialah kira- kira 27.6% (NDX) dan 19.2% (SPX), dengan korelasi pulangan harian sekitar 0.86. Tiga pengajaran: (1) pulangan lebih tinggi datang bersama kejatuhan lebih dalam — selepas puncak 27 Mac 2000, NDX jatuh 82.9% hingga 7 Oktober 2002, dan paras penutupan puncak itu (4,704.73) hanya diatasi semula pada 3 November 2015, lebih daripada 15 tahun kemudian; (2) korelasi tinggi bukan pergerakan sama — searah tetapi magnitud berbeza, asas Bab 24 (Relative Strength) dan Bab 27 (spread NQ/ES); (3) hasil lalu bergantung kepada peraturan semasa — metodologi NDX berubah pada 2021, 2024 dan 2026. 15Dikira daripada data/daily/NDX_1D.csv dan SPX_1D.csv (TradingView NASDAQ:NDX dan SP:SPX), diambil 2026-10-20. Nilai puncak dan dasar sepadan dengan FRED (IDX-075, IDX-076, IDX-078). 13 EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA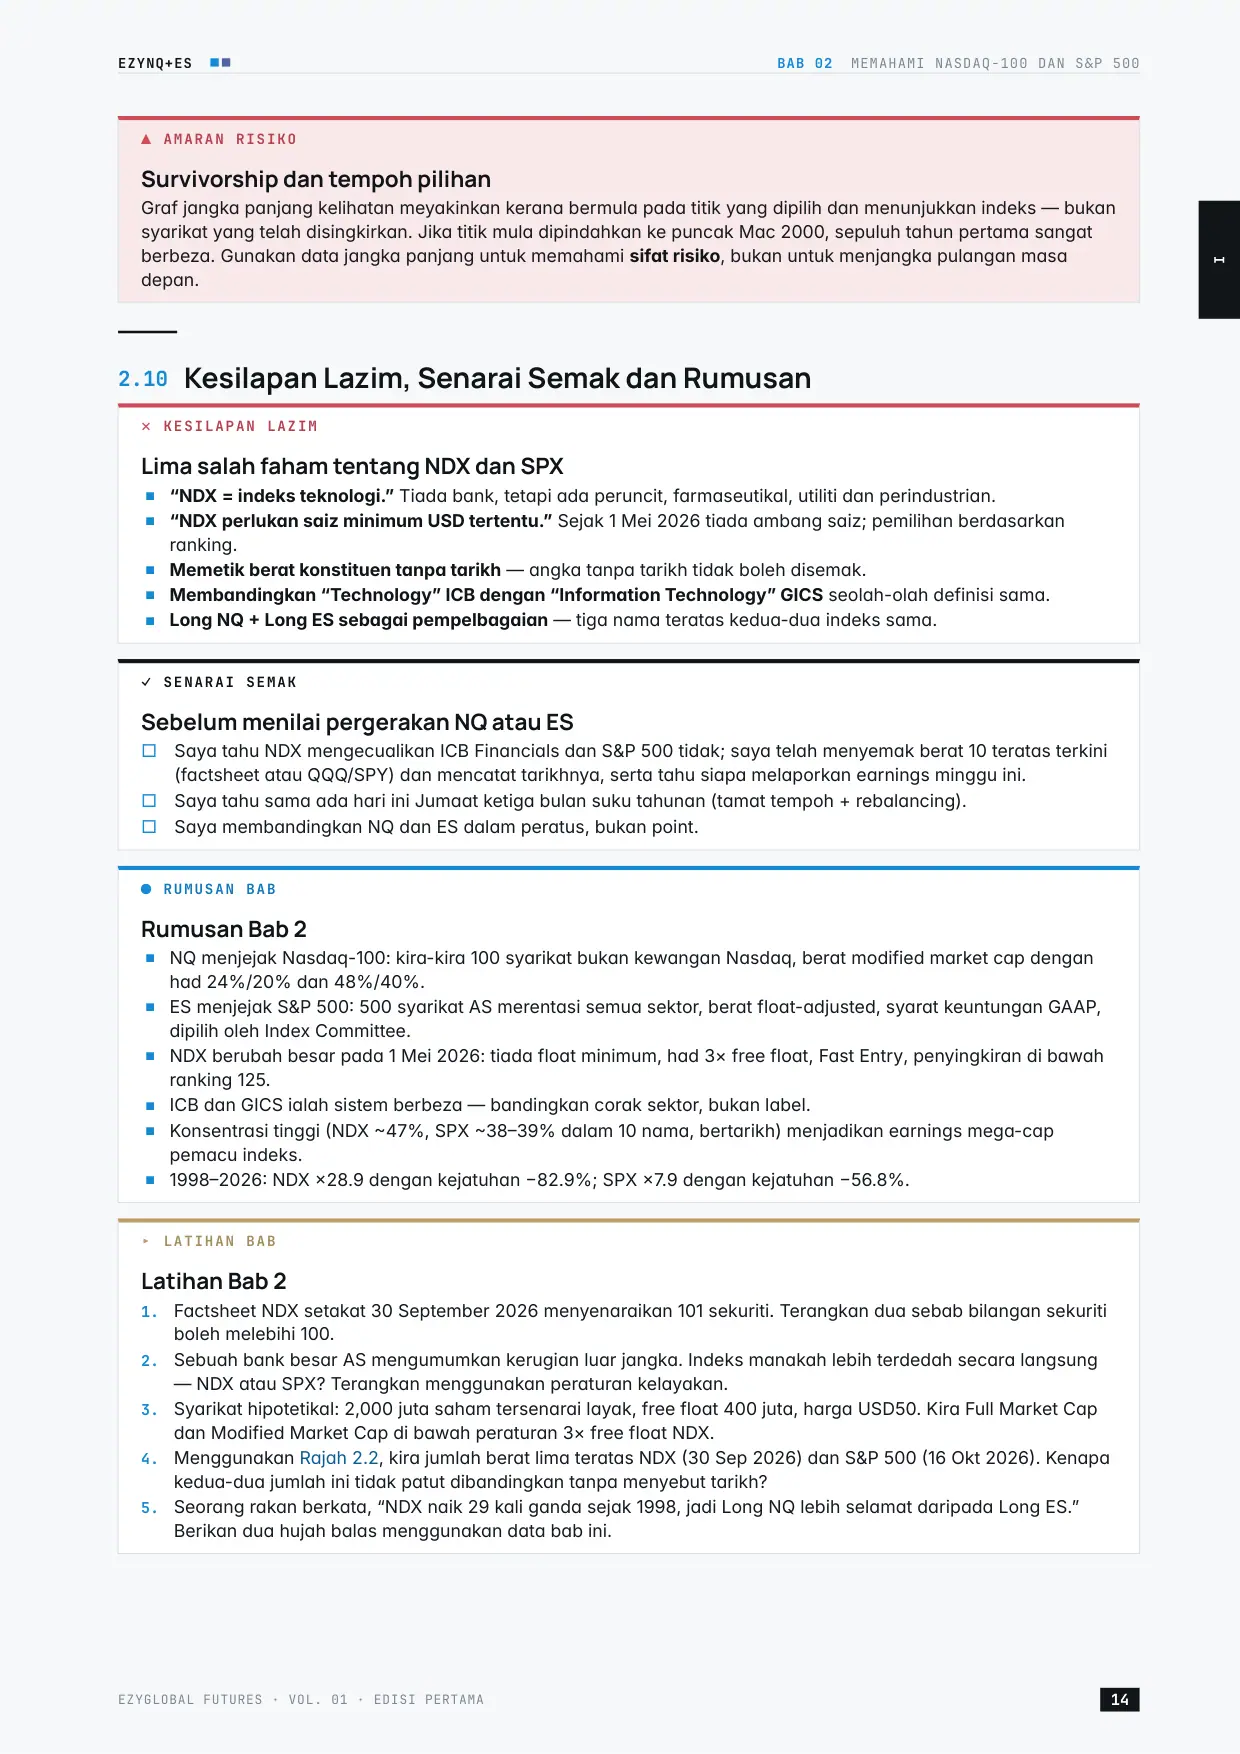
Halaman 31 I EZYNQ+ES BAB 02 MEMAHAMI NASDAQ-100 DAN S&P 500 ▲ AMARAN RISIKO Survivorship dan tempoh pilihan Graf jangka panjang kelihatan meyakinkan kerana bermula pada titik yang dipilih dan menunjukkan indeks — bukan syarikat yang telah disingkirkan. Jika titik mula dipindahkan ke puncak Mac 2000, sepuluh tahun pertama sangat berbeza. Gunakan data jangka panjang untuk memahami sifat risiko, bukan untuk menjangka pulangan masa depan. 2.10 Kesilapan Lazim, Senarai Semak dan Rumusan ✕ KESILAPAN LAZIM Lima salah faham tentang NDX dan SPX ■ “NDX = indeks teknologi.” Tiada bank, tetapi ada peruncit, farmaseutikal, utiliti dan perindustrian. ■ “NDX perlukan saiz minimum USD tertentu.” Sejak 1 Mei 2026 tiada ambang saiz; pemilihan berdasarkan ranking. ■ Memetik berat konstituen tanpa tarikh — angka tanpa tarikh tidak boleh disemak. ■ Membandingkan “Technology” ICB dengan “Information Technology” GICS seolah-olah definisi sama. ■ Long NQ + Long ES sebagai pempelbagaian — tiga nama teratas kedua-dua indeks sama. ✓ SENARAI SEMAK Sebelum menilai pergerakan NQ atau ES □ Saya tahu NDX mengecualikan ICB Financials dan S&P 500 tidak; saya telah menyemak berat 10 teratas terkini (factsheet atau QQQ/SPY) dan mencatat tarikhnya, serta tahu siapa melaporkan earnings minggu ini. □ Saya tahu sama ada hari ini Jumaat ketiga bulan suku tahunan (tamat tempoh + rebalancing). □ Saya membandingkan NQ dan ES dalam peratus, bukan point. ● RUMUSAN BAB Rumusan Bab 2 ■ NQ menjejak Nasdaq-100: kira-kira 100 syarikat bukan kewangan Nasdaq, berat modified market cap dengan had 24%/20% dan 48%/40%. ■ ES menjejak S&P 500: 500 syarikat AS merentasi semua sektor, berat float-adjusted, syarat keuntungan GAAP, dipilih oleh Index Committee. ■ NDX berubah besar pada 1 Mei 2026: tiada float minimum, had 3× free float, Fast Entry, penyingkiran di bawah ranking 125. ■ ICB dan GICS ialah sistem berbeza — bandingkan corak sektor, bukan label. ■ Konsentrasi tinggi (NDX ~47%, SPX ~38–39% dalam 10 nama, bertarikh) menjadikan earnings mega-cap pemacu indeks. ■ 1998–2026: NDX ×28.9 dengan kejatuhan −82.9%; SPX ×7.9 dengan kejatuhan −56.8%. ▸ LATIHAN BAB Latihan Bab 2 1. Factsheet NDX setakat 30 September 2026 menyenaraikan 101 sekuriti. Terangkan dua sebab bilangan sekuriti boleh melebihi 100. 2. Sebuah bank besar AS mengumumkan kerugian luar jangka. Indeks manakah lebih terdedah secara langsung — NDX atau SPX? Terangkan menggunakan peraturan kelayakan. 3. Syarikat hipotetikal: 2,000 juta saham tersenarai layak, free float 400 juta, harga USD50. Kira Full Market Cap dan Modified Market Cap di bawah peraturan 3× free float NDX. 4. Menggunakan Rajah 2.2, kira jumlah berat lima teratas NDX (30 Sep 2026) dan S&P 500 (16 Okt 2026). Kenapa kedua-dua jumlah ini tidak patut dibandingkan tanpa menyebut tarikh? 5. Seorang rakan berkata, “NDX naik 29 kali ganda sejak 1998, jadi Long NQ lebih selamat daripada Long ES.” Berikan dua hujah balas menggunakan data bab ini. EZYGLOBAL FUTURES · VOL. 01 · EDISI PERTAMA 14
Bab 3 dan seterusnya ada dalam ebook penuh — 376 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku