
ezySBO
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 16 daripada 355 halaman.
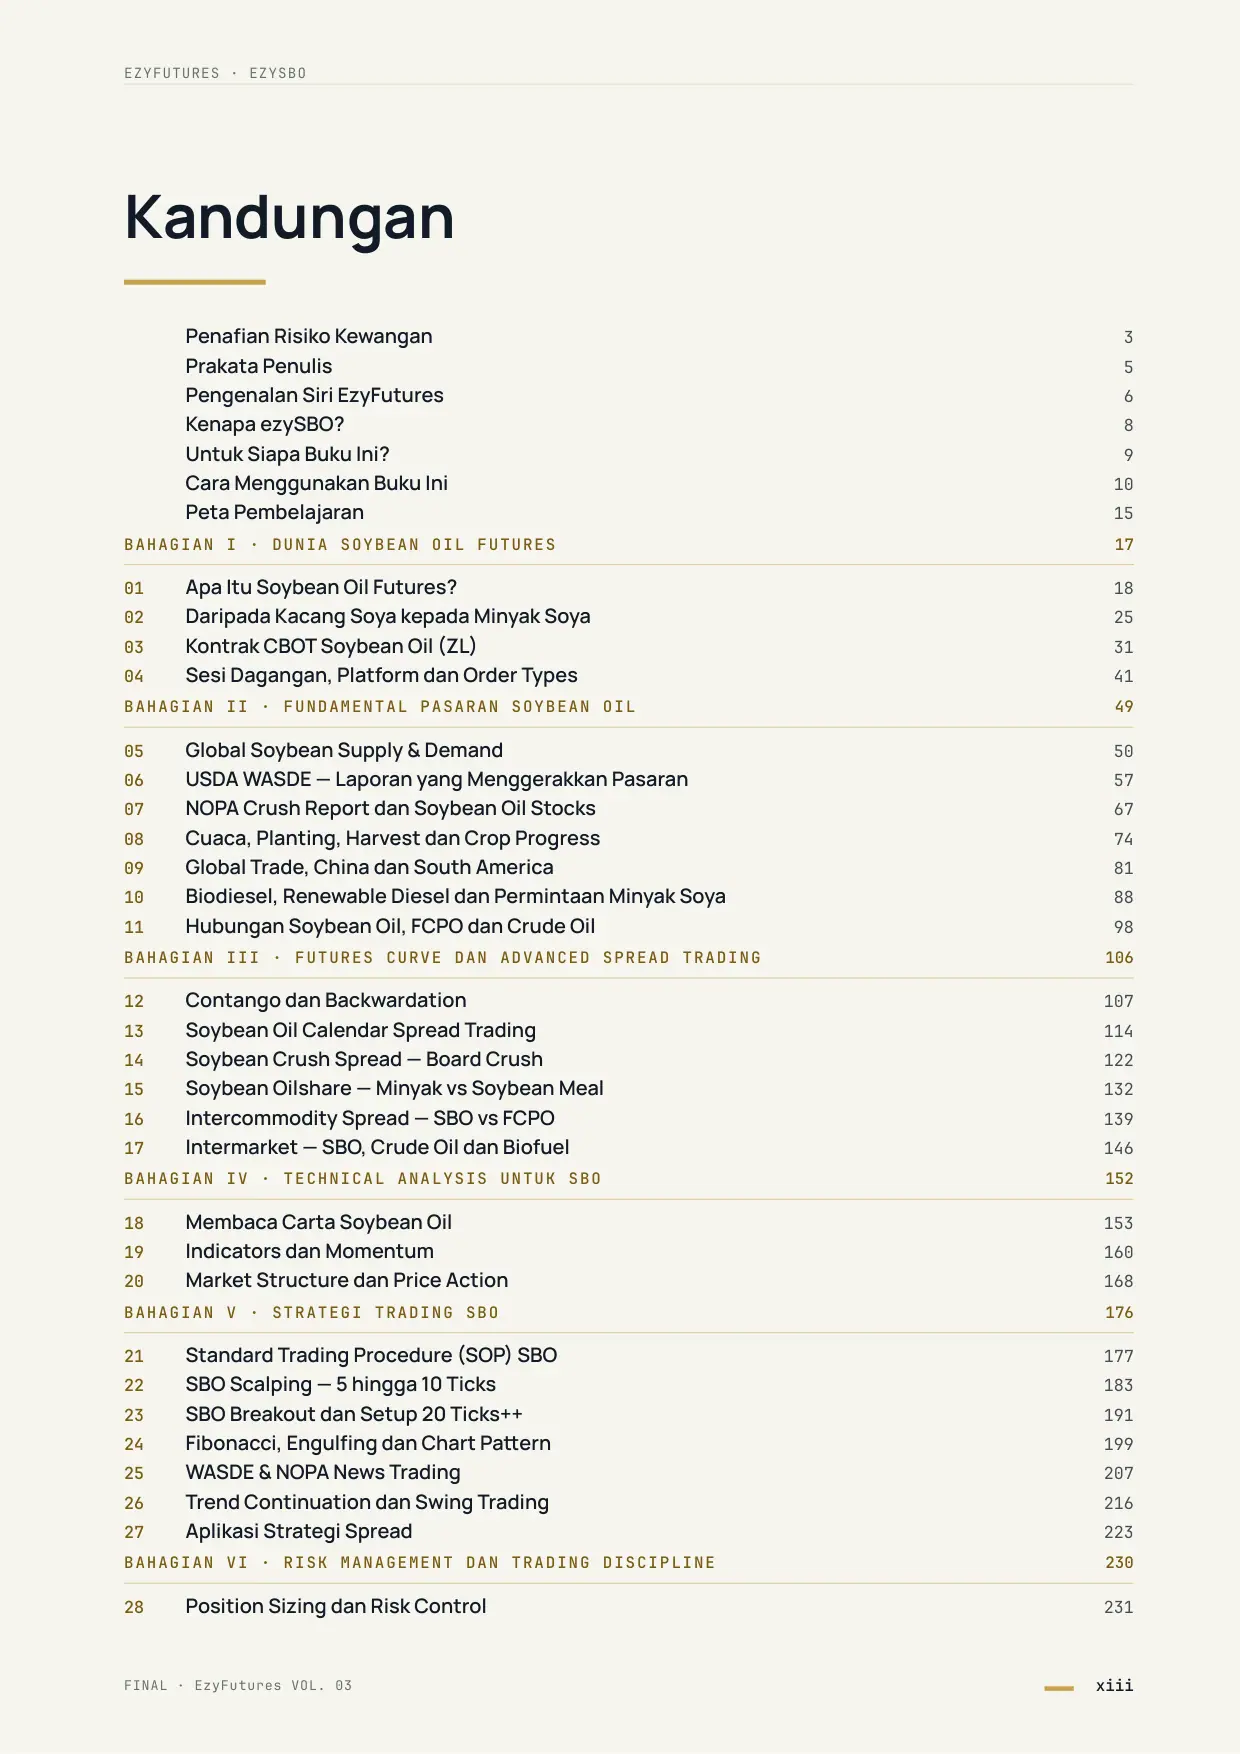
KandunganHalaman 13 EZYFUTURES · EZYSBO Kandungan Penafian Risiko Kewangan 3 Prakata Penulis 5 Pengenalan Siri EzyFutures 6 Kenapa ezySBO? 8 Untuk Siapa Buku Ini? 9 Cara Menggunakan Buku Ini 10 Peta Pembelajaran 15 BAHAGIAN I · DUNIA SOYBEAN OIL FUTURES 17 01 Apa Itu Soybean Oil Futures? 18 02 Daripada Kacang Soya kepada Minyak Soya 25 03 Kontrak CBOT Soybean Oil (ZL) 31 04 Sesi Dagangan, Platform dan Order Types 41 BAHAGIAN II · FUNDAMENTAL PASARAN SOYBEAN OIL 49 05 Global Soybean Supply & Demand 50 06 USDA WASDE — Laporan yang Menggerakkan Pasaran 57 07 NOPA Crush Report dan Soybean Oil Stocks 67 08 Cuaca, Planting, Harvest dan Crop Progress 74 09 Global Trade, China dan South America 81 10 Biodiesel, Renewable Diesel dan Permintaan Minyak Soya 88 11 Hubungan Soybean Oil, FCPO dan Crude Oil 98 BAHAGIAN III · FUTURES CURVE DAN ADVANCED SPREAD TRADING 106 12 Contango dan Backwardation 107 13 Soybean Oil Calendar Spread Trading 114 14 Soybean Crush Spread — Board Crush 122 15 Soybean Oilshare — Minyak vs Soybean Meal 132 16 Intercommodity Spread — SBO vs FCPO 139 17 Intermarket — SBO, Crude Oil dan Biofuel 146 BAHAGIAN IV · TECHNICAL ANALYSIS UNTUK SBO 152 18 Membaca Carta Soybean Oil 153 19 Indicators dan Momentum 160 20 Market Structure dan Price Action 168 BAHAGIAN V · STRATEGI TRADING SBO 176 21 Standard Trading Procedure (SOP) SBO 177 22 SBO Scalping — 5 hingga 10 Ticks 183 23 SBO Breakout dan Setup 20 Ticks++ 191 24 Fibonacci, Engulfing dan Chart Pattern 199 25 WASDE & NOPA News Trading 207 26 Trend Continuation dan Swing Trading 216 27 Aplikasi Strategi Spread 223 BAHAGIAN VI · RISK MANAGEMENT DAN TRADING DISCIPLINE 230 28 Position Sizing dan Risk Control 231 FINAL · EzyFutures VOL. 03 xiii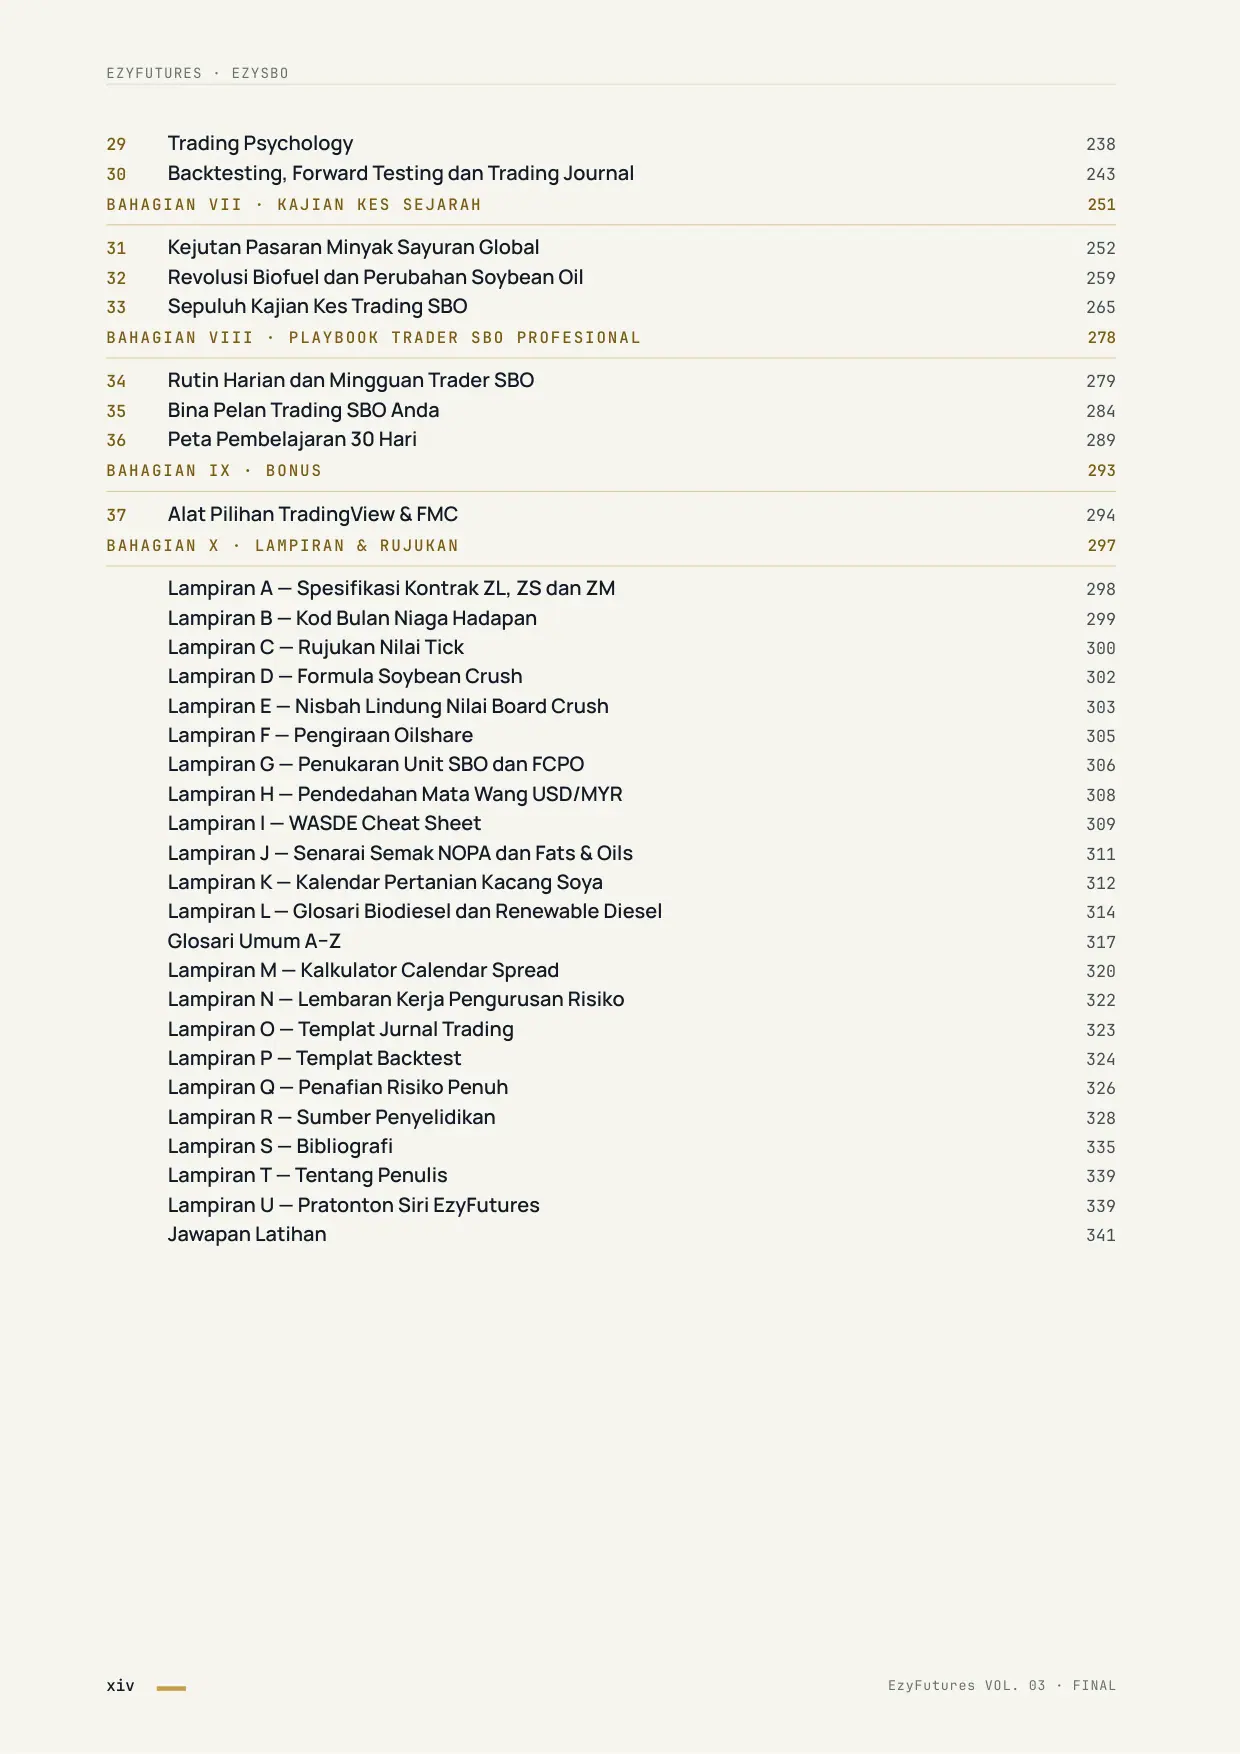
Halaman 14 EZYFUTURES · EZYSBO 29 Trading Psychology 238 30 Backtesting, Forward Testing dan Trading Journal 243 BAHAGIAN VII · KAJIAN KES SEJARAH 251 31 Kejutan Pasaran Minyak Sayuran Global 252 32 Revolusi Biofuel dan Perubahan Soybean Oil 259 33 Sepuluh Kajian Kes Trading SBO 265 BAHAGIAN VIII · PLAYBOOK TRADER SBO PROFESIONAL 278 34 Rutin Harian dan Mingguan Trader SBO 279 35 Bina Pelan Trading SBO Anda 284 36 Peta Pembelajaran 30 Hari 289 BAHAGIAN IX · BONUS 293 37 Alat Pilihan TradingView & FMC 294 BAHAGIAN X · LAMPIRAN & RUJUKAN 297 Lampiran A — Spesifikasi Kontrak ZL, ZS dan ZM 298 Lampiran B — Kod Bulan Niaga Hadapan 299 Lampiran C — Rujukan Nilai Tick 300 Lampiran D — Formula Soybean Crush 302 Lampiran E — Nisbah Lindung Nilai Board Crush 303 Lampiran F — Pengiraan Oilshare 305 Lampiran G — Penukaran Unit SBO dan FCPO 306 Lampiran H — Pendedahan Mata Wang USD/MYR 308 Lampiran I — WASDE Cheat Sheet 309 Lampiran J — Senarai Semak NOPA dan Fats & Oils 311 Lampiran K — Kalendar Pertanian Kacang Soya 312 Lampiran L — Glosari Biodiesel dan Renewable Diesel 314 Glosari Umum A–Z 317 Lampiran M — Kalkulator Calendar Spread 320 Lampiran N — Lembaran Kerja Pengurusan Risiko 322 Lampiran O — Templat Jurnal Trading 323 Lampiran P — Templat Backtest 324 Lampiran Q — Penafian Risiko Penuh 326 Lampiran R — Sumber Penyelidikan 328 Lampiran S — Bibliografi 335 Lampiran T — Tentang Penulis 339 Lampiran U — Pratonton Siri EzyFutures 339 Jawapan Latihan 341 xiv EzyFutures VOL. 03 · FINAL
Halaman 17 I BAHAGIAN I Dunia Soybean Oil Futures Apa itu kontrak ZL, dari mana minyak soya datang, bagaimana harga, tick dan nilai kontrak dikira, serta bila dan bagaimana pasaran ini didagangkan dari Malaysia. KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYSBO BAB 01 Apa Itu Soybean Oil Futures? BAB 02 Daripada Kacang Soya kepada Minyak Soya BAB 03 Kontrak CBOT Soybean Oil (ZL) BAB 04 Sesi Dagangan, Platform dan Order Types
Bab 1 — Apa Itu Soybean Oil Futures?Halaman 18 EZYFUTURES · EZYSBO 01 B A B 0 1 BAHAGIAN I · DUNIA SOYBEAN OIL FUTURES Apa Itu Soybean Oil Futures? KATEGORI A · METODOLOGI ASAL FMC KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYSBO Sebotol minyak masak di pasar raya, setangki biodiesel di Iowa dan satu baris harga di skrin CBOT berkongsi satu soalan yang sama: berapakah harga minyak soya tiga bulan dari sekarang? Bab ini menerangkan kenapa pasaran niaga hadapan minyak soya wujud, siapa yang menggunakannya, dan apa sebenarnya yang anda beli atau jual apabila menekan butang BUY pada kontrak ZL. OBJEKTIF PEMBELAJARAN 1 Menjejak asal-usul pasaran niaga hadapan komoditi daripada Dojima hingga CBOT dan CME Globex. 2 Membezakan kacang soya, soybean meal dan minyak soya serta kontrak ZS, ZM dan ZL. 3 Menerangkan peranan hedger, spekulator, pemproses, bursa dan rumah penjelasan. 4 Menghuraikan price discovery, pemindahan risiko, serta penghantaran fizikal berbanding penyelesaian tunai. 5 Mengira contoh long hedge pengilang makanan termasuk risiko basis dan hedge mismatch. 6 Memahami kedudukan Syariah yang diterbitkan tentang niaga hadapan komoditi tanpa memindahkan status FCPO kepada ZL. SUMBER: Workbook FMC #9 hlm. 4–5, 12; CME Group (sejarah bursa, kursus pendidikan, spesifikasi ZL); USDA WASDE-676; SC Malaysia SAC; AAOIFI SS 20; IIFA Resolusi 63 (1/7). § SUMBER & KATEGORI Status kandungan bab ini Sejarah ringkas dan konsep deliverable/cash-settled daripada Eworkbook FMC #9 hlm. 4–5 (Kategori A); peserta pasaran, price discovery dan hedging diperluas untuk minyak soya (B); contoh hedging, data USDA dan bahagian Syariah ialah bahan baharu (C). Contoh harga hipotetikal. 1.1 Dari Dojima ke Chicago Workbook FMC mencatatkan bahawa bursa niaga hadapan pertama yang dikenali ialah Dojima Rice Exchange di Osaka, Jepun (1730). Di Barat, dagangan hadapan dicatat di England sejak abad ke-16, manakala Amerika Syarikat menubuhkan bursa komoditinya pada 1848. [Workbook FMC hlm. 4] Bursa itu ialah Chicago Board of Trade (CBOT), di hab pertanian yang menghubungkan Tasik-tasik Besar dengan Sungai Mississippi. Menurut bahan pendidikan CME Group, CBOT memperkenalkan kontrak niaga 18 EzyFutures VOL. 03 · FINAL
Halaman 19 EZYSBO / BAHAGIAN I BAB 01 APA ITU SOYBEAN OIL FUTURES? hadapan berstandard pada 1865, dijelaskan melalui rumah penjelasan dan disokong margin. Dagangan elektronik CME Globex bermula pada 1992; CBOT bergabung dengan Chicago Mercantile Exchange menjadi CME Group pada 2007. Menurut halaman kursus CME Group, soybean futures mula didagangkan di CBOT pada 1932, diikuti soybean oil — dilaporkan seawal 1946 — dan soybean meal pada 1947. Sesetengah sumber lain mencatat tahun berbeza bagi minyak soya; yang jelas, ketiga-tiga kontrak telah didagangkan sejak pertengahan abad ke-20. Tujuan asalnya ialah mengurangkan risiko pengeluar dan pemborong: peladang memperoleh kepastian harga lebih awal, pemborong memperoleh kepastian bekalan. Lama-kelamaan, niaga hadapan menjadi kelas aset tersendiri yang kebanyakan pesertanya tidak berniat menerima atau menghantar barang fizikal. [Workbook FMC hlm. 4] 1.2 Kompleks Soya: Kacang, Meal dan Minyak Menurut CME Group, kira-kira dua pertiga tanaman soya di-crush menjadi soybean meal (makanan ternakan berprotein tinggi) dan minyak soya. USDA FAS (Okt 2026) menganggarkan minyak soya menyumbang 30.7% daripada pengeluaran sembilan minyak sayuran utama dunia pada 2025/26, kedua selepas sawit (33.9%). CBOT menyenaraikan tiga kontrak yang saling berkait — “kompleks soya”: JADUAL 1.1 Tiga kontrak kompleks soya di CBOT (ringkasan; butiran dalam Bab 03 dan Bab 14) KONTRAK KOD SAIZ SEBUT HARGA NILAI TICK Soybeans ZS 5,000 bushel sen AS/bushel ¼ sen = USD12.50 Soybean Meal ZM 100 short ton USD/short ton USD0.10 = USD10 Soybean Oil ZL 60,000 lb sen AS/lb 0.01 sen = USD6 Sumber: CME Group contract specs, diakses 2026-10-20. Bulan kontrak ZS (Jan, Mac, Mei, Jul, Ogo, Sep, Nov) berbeza daripada ZM dan ZL (Jan, Mac, Mei, Jul, Ogo, Sep, Okt, Dis). Ketiga-tiganya dihubungkan oleh ekonomi kilang crushing — nilai meal dan minyak berbanding kos kacang (crush spread dan oilshare, Bahagian III). Harga minyak soya boleh bergerak berbeza daripada harga kacang kerana permintaan minyak (makanan, biofuel) dan meal (ternakan) didorong faktor yang berlainan. 1.3 Pasaran Fizikal, Forward dan Futures Dalam pasaran fizikal (cash market), kilang crushing menjual minyak mentah kepada penapis, penapis menjual kepada pengilang makanan, dan pengeluar biodiesel membeli bahan mentah; setiap transaksi dirunding — kuantiti, gred, lokasi, tarikh dan harga. ◆ DEFINISI Forward berbanding futures Kontrak forward ialah perjanjian peribadi untuk membeli atau menjual pada tarikh hadapan dengan harga yang dipersetujui hari ini. Terma boleh disesuaikan, tetapi setiap pihak menanggung risiko pihak lawan gagal, dan kontrak sukar dijual kepada orang lain. Kontrak niaga hadapan (futures) ialah kontrak berstandard di bursa: semua terma kecuali harga ditetapkan oleh bursa. Rumah penjelasan menjadi pihak lawan kepada setiap pembeli dan penjual, dan untung rugi diselesaikan setiap hari melalui margin. Kerana setiap lot ZL sama — 60,000 lb minyak soya mentah gred kontrak — pembeli di Kuala Lumpur dan penjual di Chicago boleh berdagang tanpa mengenali satu sama lain; kedua-duanya berurusan dengan CME Clearing. FINAL · EzyFutures VOL. 03 19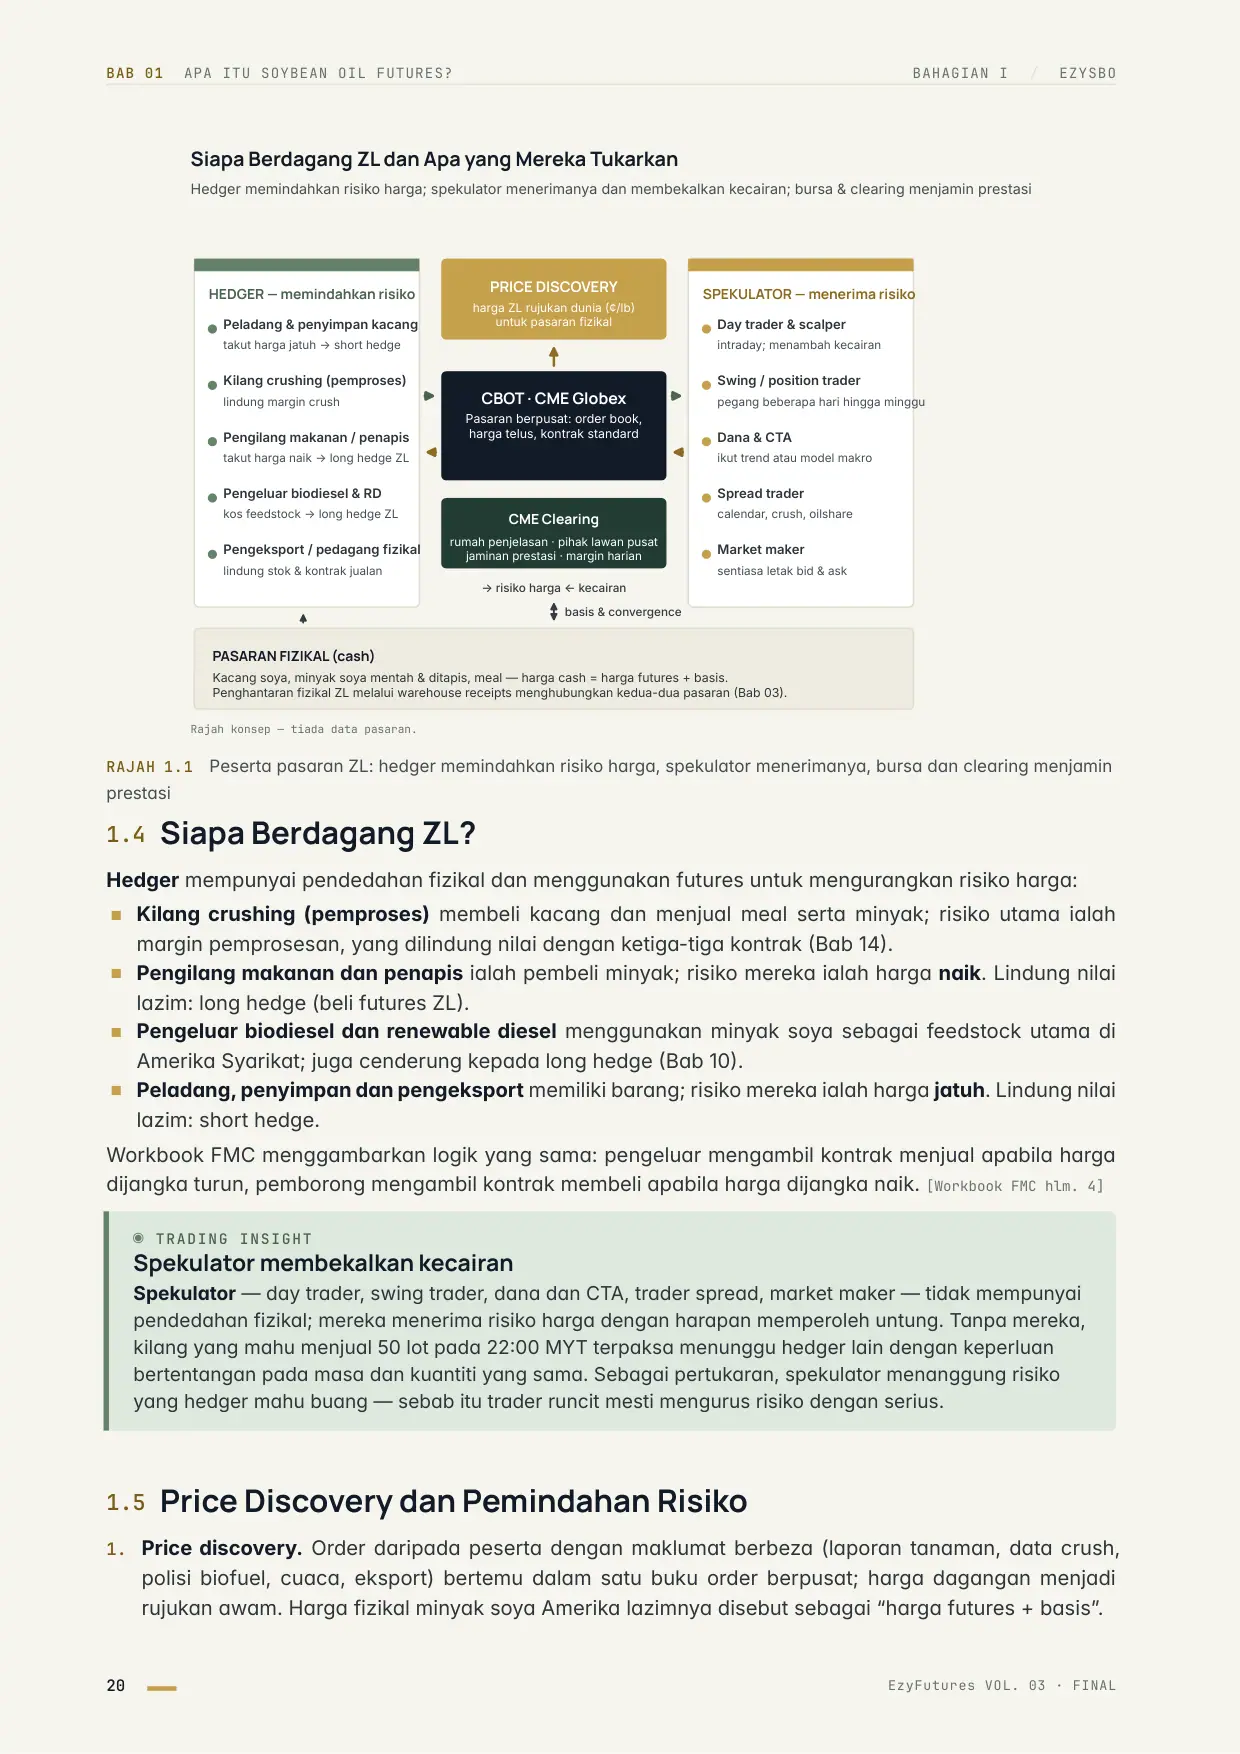
Halaman 20 BAB 01 APA ITU SOYBEAN OIL FUTURES? BAHAGIAN I / EZYSBO CBOT · CME Globex Pasaran berpusat: order book, harga telus, kontrak standard CME Clearing rumah penjelasan · pihak lawan pusat jaminan prestasi · margin harian HEDGER — memindahkan risiko Peladang & penyimpan kacang takut harga jatuh → short hedge Kilang crushing (pemproses) lindung margin crush Pengilang makanan / penapis takut harga naik → long hedge ZL Pengeluar biodiesel & RD kos feedstock → long hedge ZL Pengeksport / pedagang fizikal lindung stok & kontrak jualan SPEKULATOR — menerima risiko Day trader & scalper intraday; menambah kecairan Swing / position trader pegang beberapa hari hingga minggu Dana & CTA ikut trend atau model makro Spread trader calendar, crush, oilshare Market maker sentiasa letak bid & ask → risiko harga ← kecairan PRICE DISCOVERY harga ZL rujukan dunia (¢/lb) untuk pasaran fizikal PASARAN FIZIKAL (cash) Kacang soya, minyak soya mentah & ditapis, meal — harga cash = harga futures + basis. Penghantaran fizikal ZL melalui warehouse receipts menghubungkan kedua-dua pasaran (Bab 03). basis & convergence Hedger memindahkan risiko harga; spekulator menerimanya dan membekalkan kecairan; bursa & clearing menjamin prestasi Rajah konsep — tiada data pasaran. Siapa Berdagang ZL dan Apa yang Mereka Tukarkan RAJAH 1.1 Peserta pasaran ZL: hedger memindahkan risiko harga, spekulator menerimanya, bursa dan clearing menjamin prestasi 1.4 Siapa Berdagang ZL? Hedger mempunyai pendedahan fizikal dan menggunakan futures untuk mengurangkan risiko harga: ■Kilang crushing (pemproses) membeli kacang dan menjual meal serta minyak; risiko utama ialah margin pemprosesan, yang dilindung nilai dengan ketiga-tiga kontrak (Bab 14). ■Pengilang makanan dan penapis ialah pembeli minyak; risiko mereka ialah harga naik. Lindung nilai lazim: long hedge (beli futures ZL). ■Pengeluar biodiesel dan renewable diesel menggunakan minyak soya sebagai feedstock utama di Amerika Syarikat; juga cenderung kepada long hedge (Bab 10). ■Peladang, penyimpan dan pengeksport memiliki barang; risiko mereka ialah harga jatuh. Lindung nilai lazim: short hedge. Workbook FMC menggambarkan logik yang sama: pengeluar mengambil kontrak menjual apabila harga dijangka turun, pemborong mengambil kontrak membeli apabila harga dijangka naik. [Workbook FMC hlm. 4] ◉ TRADING INSIGHT Spekulator membekalkan kecairan Spekulator — day trader, swing trader, dana dan CTA, trader spread, market maker — tidak mempunyai pendedahan fizikal; mereka menerima risiko harga dengan harapan memperoleh untung. Tanpa mereka, kilang yang mahu menjual 50 lot pada 22:00 MYT terpaksa menunggu hedger lain dengan keperluan bertentangan pada masa dan kuantiti yang sama. Sebagai pertukaran, spekulator menanggung risiko yang hedger mahu buang — sebab itu trader runcit mesti mengurus risiko dengan serius. 1.5 Price Discovery dan Pemindahan Risiko 1. Price discovery. Order daripada peserta dengan maklumat berbeza (laporan tanaman, data crush, polisi biofuel, cuaca, eksport) bertemu dalam satu buku order berpusat; harga dagangan menjadi rujukan awam. Harga fizikal minyak soya Amerika lazimnya disebut sebagai “harga futures + basis”. 20 EzyFutures VOL. 03 · FINAL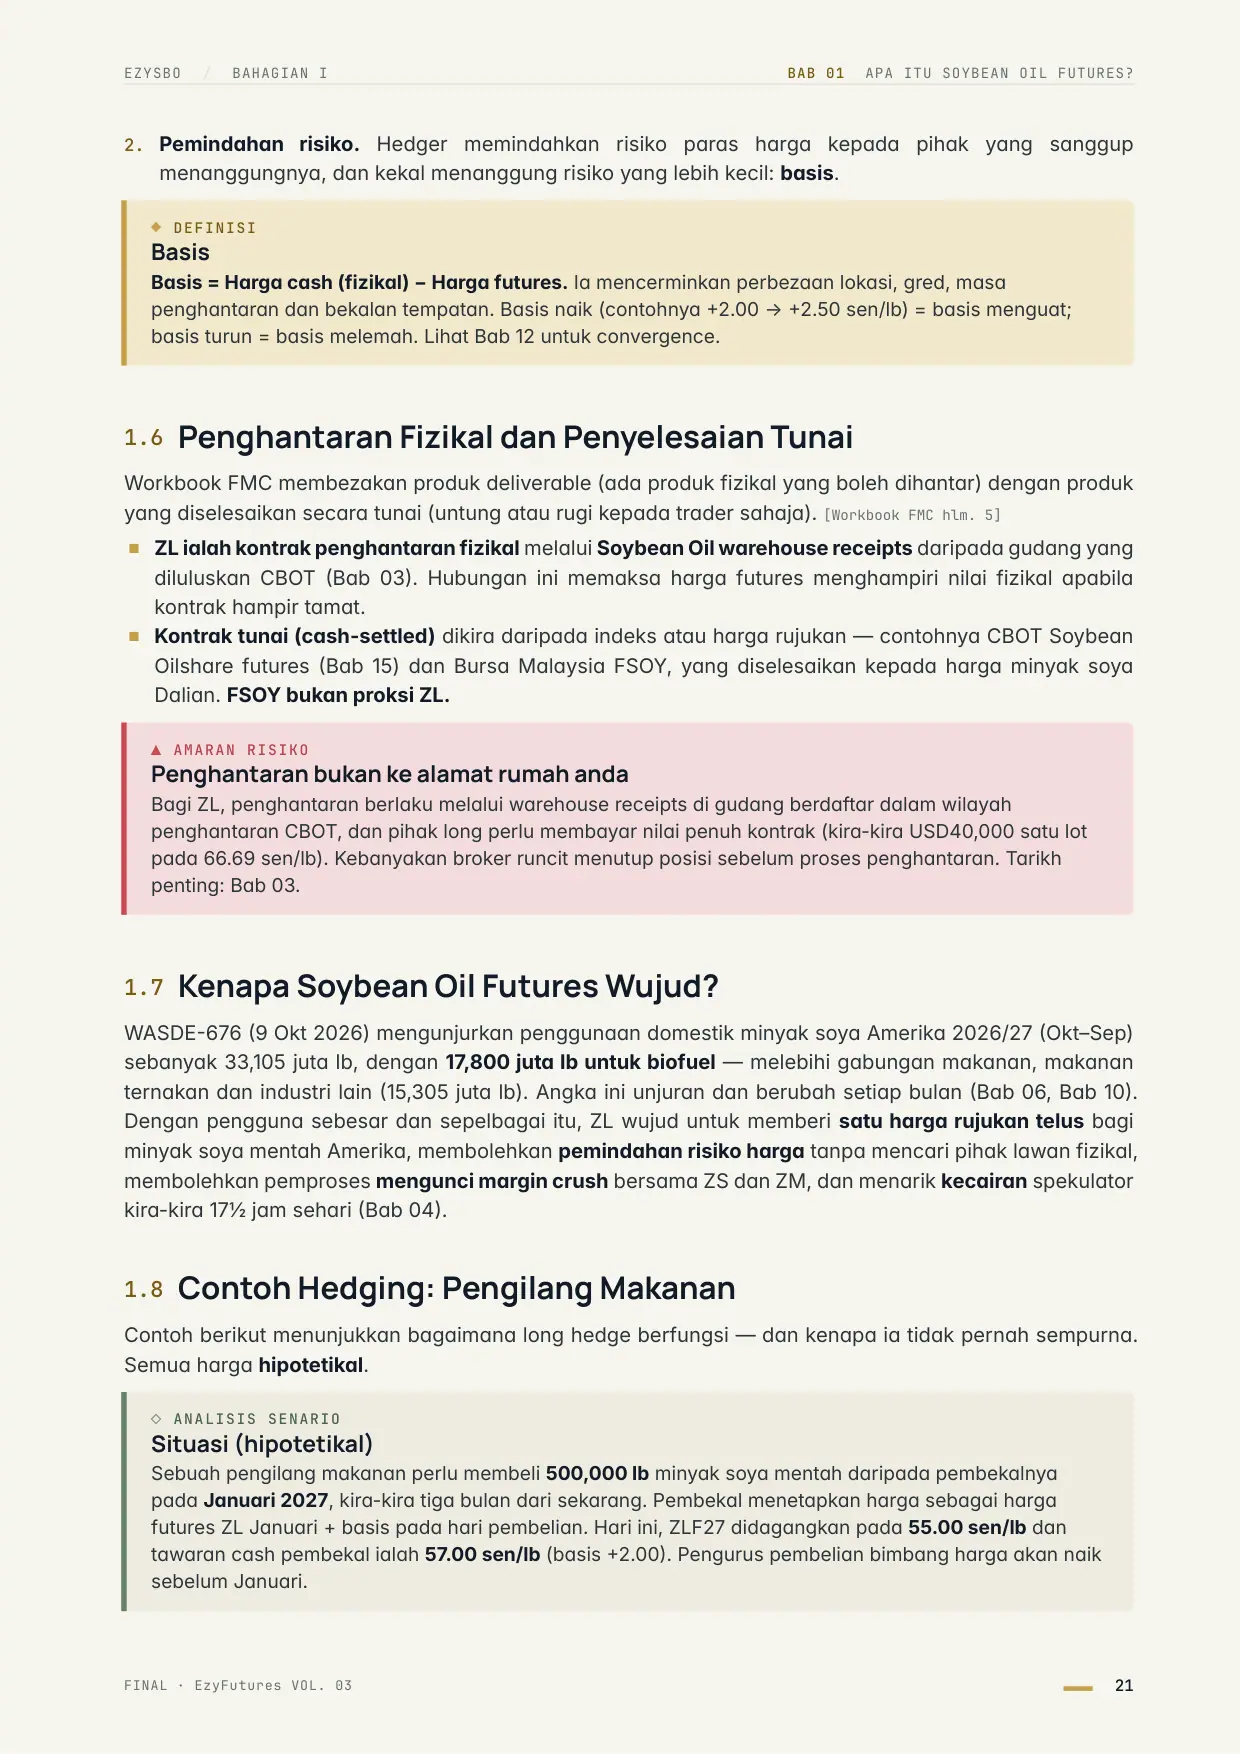
Halaman 21 EZYSBO / BAHAGIAN I BAB 01 APA ITU SOYBEAN OIL FUTURES? 2. Pemindahan risiko. Hedger memindahkan risiko paras harga kepada pihak yang sanggup menanggungnya, dan kekal menanggung risiko yang lebih kecil: basis. ◆ DEFINISI Basis Basis = Harga cash (fizikal) − Harga futures. Ia mencerminkan perbezaan lokasi, gred, masa penghantaran dan bekalan tempatan. Basis naik (contohnya +2.00 → +2.50 sen/lb) = basis menguat; basis turun = basis melemah. Lihat Bab 12 untuk convergence. 1.6 Penghantaran Fizikal dan Penyelesaian Tunai Workbook FMC membezakan produk deliverable (ada produk fizikal yang boleh dihantar) dengan produk yang diselesaikan secara tunai (untung atau rugi kepada trader sahaja). [Workbook FMC hlm. 5] ■ZL ialah kontrak penghantaran fizikal melalui Soybean Oil warehouse receipts daripada gudang yang diluluskan CBOT (Bab 03). Hubungan ini memaksa harga futures menghampiri nilai fizikal apabila kontrak hampir tamat. ■Kontrak tunai (cash-settled) dikira daripada indeks atau harga rujukan — contohnya CBOT Soybean Oilshare futures (Bab 15) dan Bursa Malaysia FSOY, yang diselesaikan kepada harga minyak soya Dalian. FSOY bukan proksi ZL. ▲ AMARAN RISIKO Penghantaran bukan ke alamat rumah anda Bagi ZL, penghantaran berlaku melalui warehouse receipts di gudang berdaftar dalam wilayah penghantaran CBOT, dan pihak long perlu membayar nilai penuh kontrak (kira-kira USD40,000 satu lot pada 66.69 sen/lb). Kebanyakan broker runcit menutup posisi sebelum proses penghantaran. Tarikh penting: Bab 03. 1.7 Kenapa Soybean Oil Futures Wujud? WASDE-676 (9 Okt 2026) mengunjurkan penggunaan domestik minyak soya Amerika 2026/27 (Okt–Sep) sebanyak 33,105 juta lb, dengan 17,800 juta lb untuk biofuel — melebihi gabungan makanan, makanan ternakan dan industri lain (15,305 juta lb). Angka ini unjuran dan berubah setiap bulan (Bab 06, Bab 10). Dengan pengguna sebesar dan sepelbagai itu, ZL wujud untuk memberi satu harga rujukan telus bagi minyak soya mentah Amerika, membolehkan pemindahan risiko harga tanpa mencari pihak lawan fizikal, membolehkan pemproses mengunci margin crush bersama ZS dan ZM, dan menarik kecairan spekulator kira-kira 17½ jam sehari (Bab 04). 1.8 Contoh Hedging: Pengilang Makanan Contoh berikut menunjukkan bagaimana long hedge berfungsi — dan kenapa ia tidak pernah sempurna. Semua harga hipotetikal. ◇ ANALISIS SENARIO Situasi (hipotetikal) Sebuah pengilang makanan perlu membeli 500,000 lb minyak soya mentah daripada pembekalnya pada Januari 2027, kira-kira tiga bulan dari sekarang. Pembekal menetapkan harga sebagai harga futures ZL Januari + basis pada hari pembelian. Hari ini, ZLF27 didagangkan pada 55.00 sen/lb dan tawaran cash pembekal ialah 57.00 sen/lb (basis +2.00). Pengurus pembelian bimbang harga akan naik sebelum Januari. FINAL · EzyFutures VOL. 03 21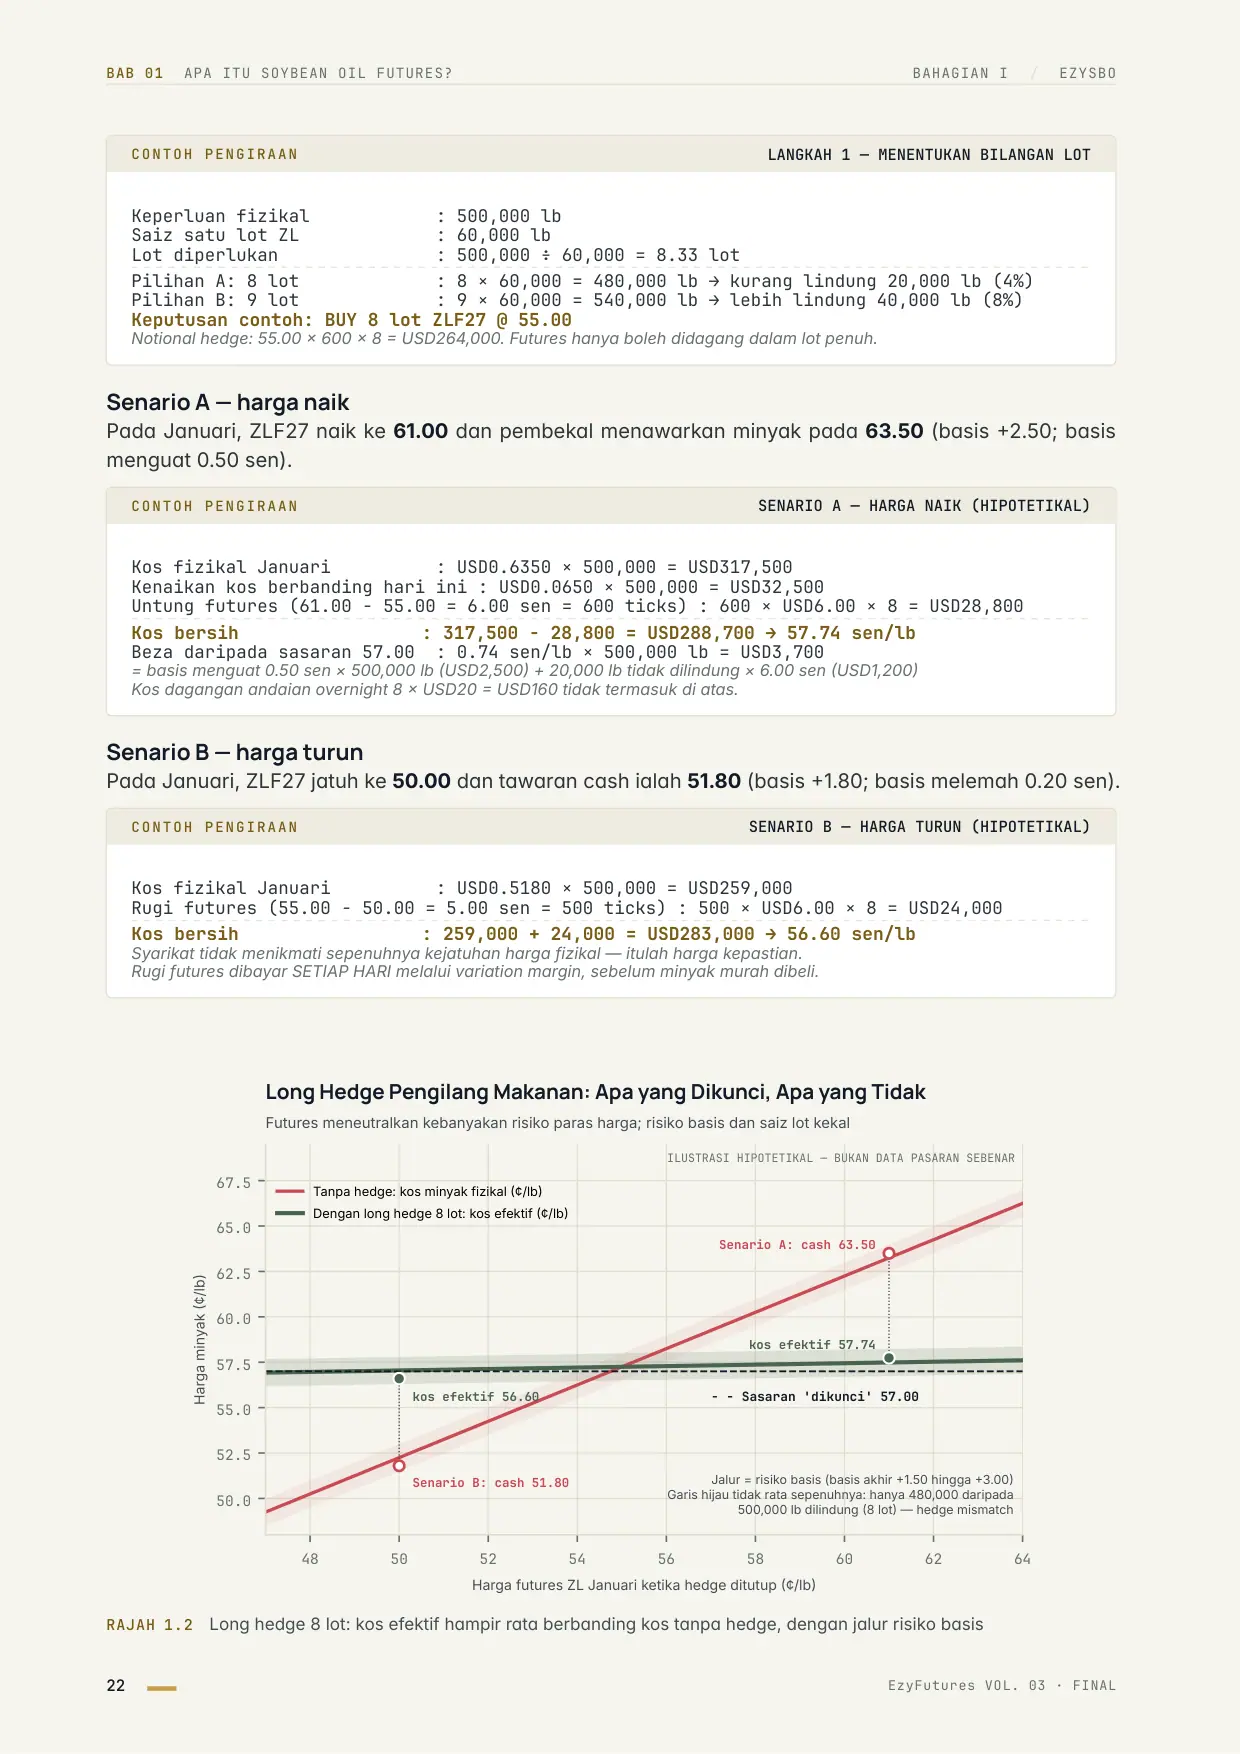
Halaman 22 BAB 01 APA ITU SOYBEAN OIL FUTURES? BAHAGIAN I / EZYSBO CONTOH PENGIRAAN LANGKAH 1 — MENENTUKAN BILANGAN LOT Keperluan fizikal : 500,000 lb Saiz satu lot ZL : 60,000 lb Lot diperlukan : 500,000 ÷ 60,000 = 8.33 lot Pilihan A: 8 lot : 8 × 60,000 = 480,000 lb → kurang lindung 20,000 lb (4%) Pilihan B: 9 lot : 9 × 60,000 = 540,000 lb → lebih lindung 40,000 lb (8%) Keputusan contoh: BUY 8 lot ZLF27 @ 55.00 Notional hedge: 55.00 × 600 × 8 = USD264,000. Futures hanya boleh didagang dalam lot penuh. Senario A — harga naik Pada Januari, ZLF27 naik ke 61.00 dan pembekal menawarkan minyak pada 63.50 (basis +2.50; basis menguat 0.50 sen). CONTOH PENGIRAAN SENARIO A — HARGA NAIK (HIPOTETIKAL) Kos fizikal Januari : USD0.6350 × 500,000 = USD317,500 Kenaikan kos berbanding hari ini : USD0.0650 × 500,000 = USD32,500 Untung futures (61.00 − 55.00 = 6.00 sen = 600 ticks) : 600 × USD6.00 × 8 = USD28,800 Kos bersih : 317,500 − 28,800 = USD288,700 → 57.74 sen/lb Beza daripada sasaran 57.00 : 0.74 sen/lb × 500,000 lb = USD3,700 = basis menguat 0.50 sen × 500,000 lb (USD2,500) + 20,000 lb tidak dilindung × 6.00 sen (USD1,200) Kos dagangan andaian overnight 8 × USD20 = USD160 tidak termasuk di atas. Senario B — harga turun Pada Januari, ZLF27 jatuh ke 50.00 dan tawaran cash ialah 51.80 (basis +1.80; basis melemah 0.20 sen). CONTOH PENGIRAAN SENARIO B — HARGA TURUN (HIPOTETIKAL) Kos fizikal Januari : USD0.5180 × 500,000 = USD259,000 Rugi futures (55.00 − 50.00 = 5.00 sen = 500 ticks) : 500 × USD6.00 × 8 = USD24,000 Kos bersih : 259,000 + 24,000 = USD283,000 → 56.60 sen/lb Syarikat tidak menikmati sepenuhnya kejatuhan harga fizikal — itulah harga kepastian. Rugi futures dibayar SETIAP HARI melalui variation margin, sebelum minyak murah dibeli. 48 50 52 54 56 58 60 62 64 Harga futures ZL Januari ketika hedge ditutup (¢/lb) 50.0 52.5 55.0 57.5 60.0 62.5 65.0 67.5 Harga minyak (¢/lb) - - Sasaran 'dikunci' 57.00 Senario A: cash 63.50 kos efektif 57.74 Senario B: cash 51.80 kos efektif 56.60 Jalur = risiko basis (basis akhir +1.50 hingga +3.00) Garis hijau tidak rata sepenuhnya: hanya 480,000 daripada 500,000 lb dilindung (8 lot) — hedge mismatch Futures meneutralkan kebanyakan risiko paras harga; risiko basis dan saiz lot kekal ILUSTRASI HIPOTETIKAL — BUKAN DATA PASARAN SEBENAR Long Hedge Pengilang Makanan: Apa yang Dikunci, Apa yang Tidak Tanpa hedge: kos minyak fizikal (¢/lb) Dengan long hedge 8 lot: kos efektif (¢/lb) RAJAH 1.2 Long hedge 8 lot: kos efektif hampir rata berbanding kos tanpa hedge, dengan jalur risiko basis 22 EzyFutures VOL. 03 · FINAL
Halaman 23 EZYSBO / BAHAGIAN I BAB 01 APA ITU SOYBEAN OIL FUTURES? Dalam Rajah 1.2, kos tanpa hedge bergerak seiring pasaran (merah); kos dengan hedge hampir rata sekitar 57 sen/lb (hijau) — tetapi tidak tepat 57.00: Hedge mismatch: apa yang futures tidak lindungi ■Risiko basis. Futures melindungi paras harga ZL, bukan beza cash − futures; dalam Senario A, basis menguat 0.50 sen dan menelan USD2,500. ■Ketidakpadanan kuantiti. Lapan lot meninggalkan 20,000 lb tanpa perlindungan; sembilan lot mewujudkan posisi spekulatif 40,000 lb. ■Ketidakpadanan gred, lokasi dan masa. ZL ialah minyak mentah di gudang Midwest; minyak ditapis (RBD) di kilang yang jauh mempunyai margin penapisan dan kos lokasi tersendiri, dan tarikh pembelian mungkin memerlukan roll. ■Risiko aliran tunai. Rugi futures USD24,000 dalam Senario B dibayar melalui margin harian; hedger yang kekurangan tunai boleh terpaksa menutup hedge pada masa yang salah. 1.9 Pertimbangan Syariah Buku ini tidak mengeluarkan fatwa atau keputusan Syariah; bahagian ini hanya melaporkan kedudukan yang diterbitkan oleh badan berautoriti, bersama skop dan tarikhnya. ◆ PERTIMBANGAN SYARIAH Apa yang telah diputuskan — dan apa yang belum FCPO (Bursa Malaysia). Pada mesyuarat ke-11, 26 November 1997, SAC Suruhanjaya Sekuriti Malaysia memutuskan kontrak niaga hadapan minyak sawit mentah patuh Syariah, selagi bebas daripada unsur riba dan perjudian (Resolutions of the Securities Commission Shariah Advisory Council, Edisi Kedua, SC 2006, hlm. 75; Kasri, 2013, mencatat tarikh yang sama). Skopnya kontrak FCPO Bursa Malaysia Derivatives sahaja — bukan semua niaga hadapan komoditi atau kontrak bursa asing. Tarikh “31 Disember 2019” dalam workbook FMC tidak dapat disahkan daripada dokumen SC. [Workbook FMC hlm. 12] Piawaian antarabangsa. AAOIFI Shari’ah Standard No. 20, klausa 5/1/2, menyatakan tidak dibenarkan memeterai atau memperdagangkan kontrak niaga hadapan (melalui kompendium State Bank of Pakistan, 31 Jul 2025). Resolusi No. 63 (1/7) Akademi Fiqh Islam Antarabangsa OIC (Jeddah, 9–14 Mei 1992) tidak membenarkan kontrak komoditi dengan penghantaran dan bayaran kedua-duanya ditangguhkan atau yang boleh ditamatkan dengan kontrak berlawanan (pemetaan kepada “futures” ialah tafsiran analitikal). Kasri (2013) mencatat resolusi SAC bercanggah dengan pandangan ini. ZL (CBOT). Tiada resolusi SAC, AAOIFI atau IIFA yang khusus tentang CBOT Soybean Oil futures ditemui setakat 20 Okt 2026. Senarai “Shariah-compliant futures” sesetengah broker Malaysia ialah pandangan penasihat Syariah broker itu sendiri, bukan keputusan SAC; workbook FMC juga merujuk pandangan panel Syariah broker tentang produk luar negara berpenghantaran fizikal. [Workbook FMC hlm. 12] Kesimpulan: status Syariah FCPO tidak boleh diandaikan terpakai kepada ZL — bursa, mata wang, mekanisme penghantaran dan amalan pasaran berbeza. Dapatkan nasihat penasihat Syariah bertauliah dan semak sama ada pandangan itu meliputi kontrak dan cara dagangan anda (contohnya intraday tanpa niat penghantaran). Buku ini hanya membentangkan pendirian institusi yang telah disahkan; ia tidak menyatakan pendirian peribadi penulis. Pembaca yang memerlukan pematuhan Syariah hendaklah mendapatkan keputusan daripada penasihat Syariah bertauliah atau jawatankuasa Syariah broker mereka sebelum berdagang niaga hadapan asing. 1.10 Kesilapan Lazim ✕ KESILAPAN LAZIM 1. Menganggap ZL sama dengan FCPO dalam unit berbeza. Saiz, unit, mata wang, waktu dagangan, pendorong bekalan dan status Syariah semuanya berbeza (Bab 11). FINAL · EzyFutures VOL. 03 23
Halaman 24 BAB 01 APA ITU SOYBEAN OIL FUTURES? BAHAGIAN I / EZYSBO 2. Menganggap hedge menghapuskan semua risiko. Ia menukar risiko paras harga kepada risiko basis, kuantiti, gred, lokasi dan aliran tunai. 3. Menganggap senarai Syariah broker sebagai keputusan SAC. Skop dan asasnya perlu disemak. ● RUMUSAN UTAMA ■Niaga hadapan bermula untuk mengurus risiko pengeluar dan pemborong; kompleks soya CBOT = ZS, ZM, ZL. ■Hedger memindahkan risiko harga; spekulator menerimanya dan membekalkan kecairan; CME Clearing ialah pihak lawan pusat. ■Basis = cash − futures. Hedge menukar risiko paras harga kepada risiko basis. ■ZL dihantar secara fizikal melalui warehouse receipts; FSOY Bursa ialah kontrak tunai berasaskan Dalian. ■Long hedge 8 lot (500,000 lb) mengunci kos sekitar 57 sen/lb; basis dan baki kuantiti kekal. ■Status Syariah FCPO tidak boleh dipindahkan kepada ZL. ◎ LATIHAN BAB 1. Sebuah pengeluar biodiesel perlu membeli 1,000,000 lb minyak soya dalam empat bulan. Berapakah bilangan lot ZL yang diperlukan? Terangkan pilihan membundarkan ke bawah atau ke atas dan kesannya. 2. Ulang Senario A dengan basis akhir +1.70 (bukan +2.50) sementara semua angka lain sama. Kira kos bersih dalam USD dan sen/lb. Adakah basis membantu atau merugikan pengilang? 3. Benar atau Palsu: “Kerana FCPO telah diputuskan patuh Syariah oleh SAC, semua kontrak minyak sayuran di bursa asing juga patuh Syariah.” Terangkan dengan merujuk skop keputusan. 4. Kenapa spekulator diperlukan dalam pasaran ZL? Berikan satu contoh situasi di mana tanpa spekulator, hedger akan sukar berdagang. 5. Sebuah kilang crushing memiliki stok minyak soya mentah 300,000 lb yang belum dijual dan bimbang harga jatuh. Apakah jenis hedge yang sesuai, berapa lot, dan apakah dua risiko yang masih tinggal? 6. Senario: Harga ZL naik 3.00 sen/lb tetapi harga cash minyak di kilang pembeli hanya naik 2.20 sen/ lb. Bagi pengilang yang memegang long hedge, adakah basis menguat atau melemah? Adakah ini menguntungkan atau merugikan hedge? § SUMBER & KATEGORI Sumber utama bab ini ■Eworkbook FMC #9, hlm. 4 (sejarah), 5 (deliverable vs cash-settled), 12 (Syariah) — Kategori A, dengan pembetulan. ■CME Group, kursus History of Futures Exchanges dan Soybean Production, Use and Transportation; spesifikasi ZS/ZM/ZL dan CBOT Rulebook Bab 12 (diakses 2026-10-20) — Kategori C. ■USDA WASDE-676 (9 Okt 2026); USDA FAS Oilseeds: World Markets and Trade (Okt 2026) — Kategori C. ■SC Malaysia, Resolutions of the SC SAC, Edisi Kedua (2006), hlm. 75; Kasri (2013), ISRA IJIF 5(2); AAOIFI SS 20 (kompendium SBP, 2025); IIFA Resolusi 63 (1/7); laman broker (sekunder) — Kategori C. 24 EzyFutures VOL. 03 · FINAL
Bab 2 — Daripada Kacang Soya kepada Minyak SoyaHalaman 25 EZYSBO / BAHAGIAN I BAB 01 APA ITU SOYBEAN OIL FUTURES? 02 B A B 0 2 BAHAGIAN I · DUNIA SOYBEAN OIL FUTURES Daripada Kacang Soya kepada Minyak Soya KATEGORI C · BAHAN BAHARU EZYSBO Tiada siapa menanam soya untuk minyaknya sahaja. Setiap paun minyak soya yang mencetak harga di CBOT lahir bersama hampir empat paun soybean meal daripada biji yang sama. Bab ini mengikuti perjalanan kacang soya dari ladang ke kilang crushing, ke penapis, ke pinggan dan ke tangki biodiesel — supaya anda faham apa sebenarnya yang dihargakan oleh kontrak ZL. OBJEKTIF PEMBELAJARAN 1 Melakar rantaian bekalan soya dari ladang hingga pengguna akhir makanan, ternakan dan biofuel. 2 Menerangkan komposisi kacang soya (protein, minyak, kulit) dan kenapa ia berbeza-beza. 3 Menghuraikan langkah crushing solvent: cracking, dehulling, conditioning, flaking, pengekstrakan heksana dan desolventizing. 4 Membezakan konvensyen hasil 11 lb minyak / 44 lb meal dengan hasil sebenar yang diterbitkan daripada data USDA. 5 Membezakan minyak soya mentah (gred ZL), degummed dan ditapis (RBD). 6 Menjelaskan kenapa minyak soya ialah produk bersama dan apa implikasinya kepada harga ZL. SUMBER: CME Group (Soybean Crush Reference Guide 2020; kursus pendidikan); CBOT Rulebook Bab 12; K-State Research & Extension MF-2438 (1999); United Soybean Board / U.S. Soy Measurements (2018); USDA WASDE-676, NASS Fats & Oils (Okt 2026); USSEC. § SUMBER & KATEGORI Status kandungan bab ini Bahan baharu (Kategori C); workbook FMC tidak membincangkan rantaian bekalan soya. Sumber: Kansas State University, CME Group dan USDA. Angka USDA 2026/27 ialah unjuran yang berubah setiap bulan. 2.1 Rantaian Bekalan: Dari Ladang ke Pengguna Kawasan utama soya Amerika Syarikat ialah Midwest. Menurut CME Group, penanaman berlaku dari akhir April hingga Jun dan tuaian dari akhir September hingga akhir November (kalendar penuh dan Crop Progress: lihat Bab 08). Selepas dituai, kacang disimpan di silo dan elevator, kemudian diangkut dengan trak, kereta api, tongkang atau kapal melalui salah satu daripada dua laluan: FINAL · EzyFutures VOL. 03 25
Halaman 26 BAB 02 DARIPADA KACANG SOYA KEPADA MINYAK SOYA BAHAGIAN I / EZYSBO Ladang tanam Apr–Jun tuai Sep–Nov (AS) Simpanan silo ladang & elevator Pengangkutan trak · rel · tongkang · kapal Kilang crushing pecah · flake · heksana crush AS 2026/27*: 2,780 juta bu Eksport kacang AS 2026/27*: 1,695 juta bu Soybean meal ~44 lb / bu (konvensyen) 44% atau 47.5–48% protein Minyak soya mentah ~11 lb / bu (konvensyen) crude degummed = gred ZL Kulit (hulls) ~3–4 lb / bu makanan ternakan Makanan ternakan ayam · babi · lembu · akuakultur Penapisan (RBD) minyak masak · marjerin · mayonis Biofuel biodiesel & renewable diesel (Bab 10) Industri & eksport lecithin · bahan kimia · eksport minyak * Unjuran USDA WASDE-676 (9 Okt 2026), tahun pemasaran kacang AS Sep–Ogo 2026/27. Penggunaan minyak soya AS 2026/27 (tahun Okt–Sep): biofuel 17,800 juta lb; makanan, makanan ternakan & industri lain 15,305 juta lb; eksport 400 juta lb. Hasil per bushel = konvensyen CME; hasil sebenar berbeza (Rajah 2.3). Minyak soya ialah produk bersama (co-product) — ia wujud kerana kacang soya di-crush untuk meal dan minyak serentak Rantaian Bekalan: Dari Ladang ke Botol, Palung dan Tangki Bahan Api RAJAH 2.1 Rantaian bekalan kacang soya hingga pengguna akhir minyak dan meal, dengan unjuran USDA 2026/27 1. Eksport sebagai biji. WASDE-676 (9 Okt 2026) mengunjurkan eksport AS 2026/27 (Sep–Ogo) sebanyak 1,695 juta bushel, kebanyakannya melalui Teluk Mississippi. 2. Crushing di dalam negara. Unjuran crush 2026/27 ialah 2,780 juta bushel — kira-kira 61% daripada pengeluaran 4,562 juta bushel. Kilang crushing menghasilkan soybean meal (makanan ternakan), minyak soya mentah (untuk penapis, pengeluar biodiesel dan renewable diesel, atau eksport) dan kulit (hulls) (makanan ternakan berserat). 2.2 Komposisi Kacang Soya Nilai kacang soya bergantung kepada protein (yang menjadi meal) dan minyak; kedua-duanya berbeza mengikut varieti, cuaca, tanah dan lokasi. DATA KOMPOSISI PURATA KACANG SOYA AS, TANAMAN 2018 (PADA KELEMBAPAN 13%) Sumber : United Soybean Board, U.S. Soy Measurements — 966 sampel daripada USDA NASS Objective Yield Survey Protein mentah (purata) : 34.5% Minyak mentah (purata) : 19.6% Purata 73 daerah — protein : 32.6% hingga 36.8% Purata 73 daerah — minyak : 18.3% hingga 20.8% Hubungan songsang protein–minyak wujud tetapi lemah (R² = 0.157 merentas sampel individu). ■Kandungan minyak menentukan paun minyak sebushel. Sebushel 60 lb dengan 19.6% minyak mengandungi kira-kira 60 × 0.196 = 11.76 lb minyak. Pengekstrakan solvent mengeluarkan hampir semuanya, jadi hasil sebenar kilang AS hampir dengan angka ini — bukan tepat 11 lb. ■Lebih banyak minyak bermakna kurang meal. Berat sebushel tetap 60 lb, jadi biji yang lebih berminyak menghasilkan kurang paun meal (United Soybean Board). Hasil sebenar berubah dari tahun ke tahun. 2.3 Proses Crushing Menurut Kansas State University Research and Extension (MF-2438, 1999), hampir semua kacang soya AS diproses melalui pengekstrakan pelarut (solvent extraction), dalam tiga peringkat. 26 EzyFutures VOL. 03 · FINAL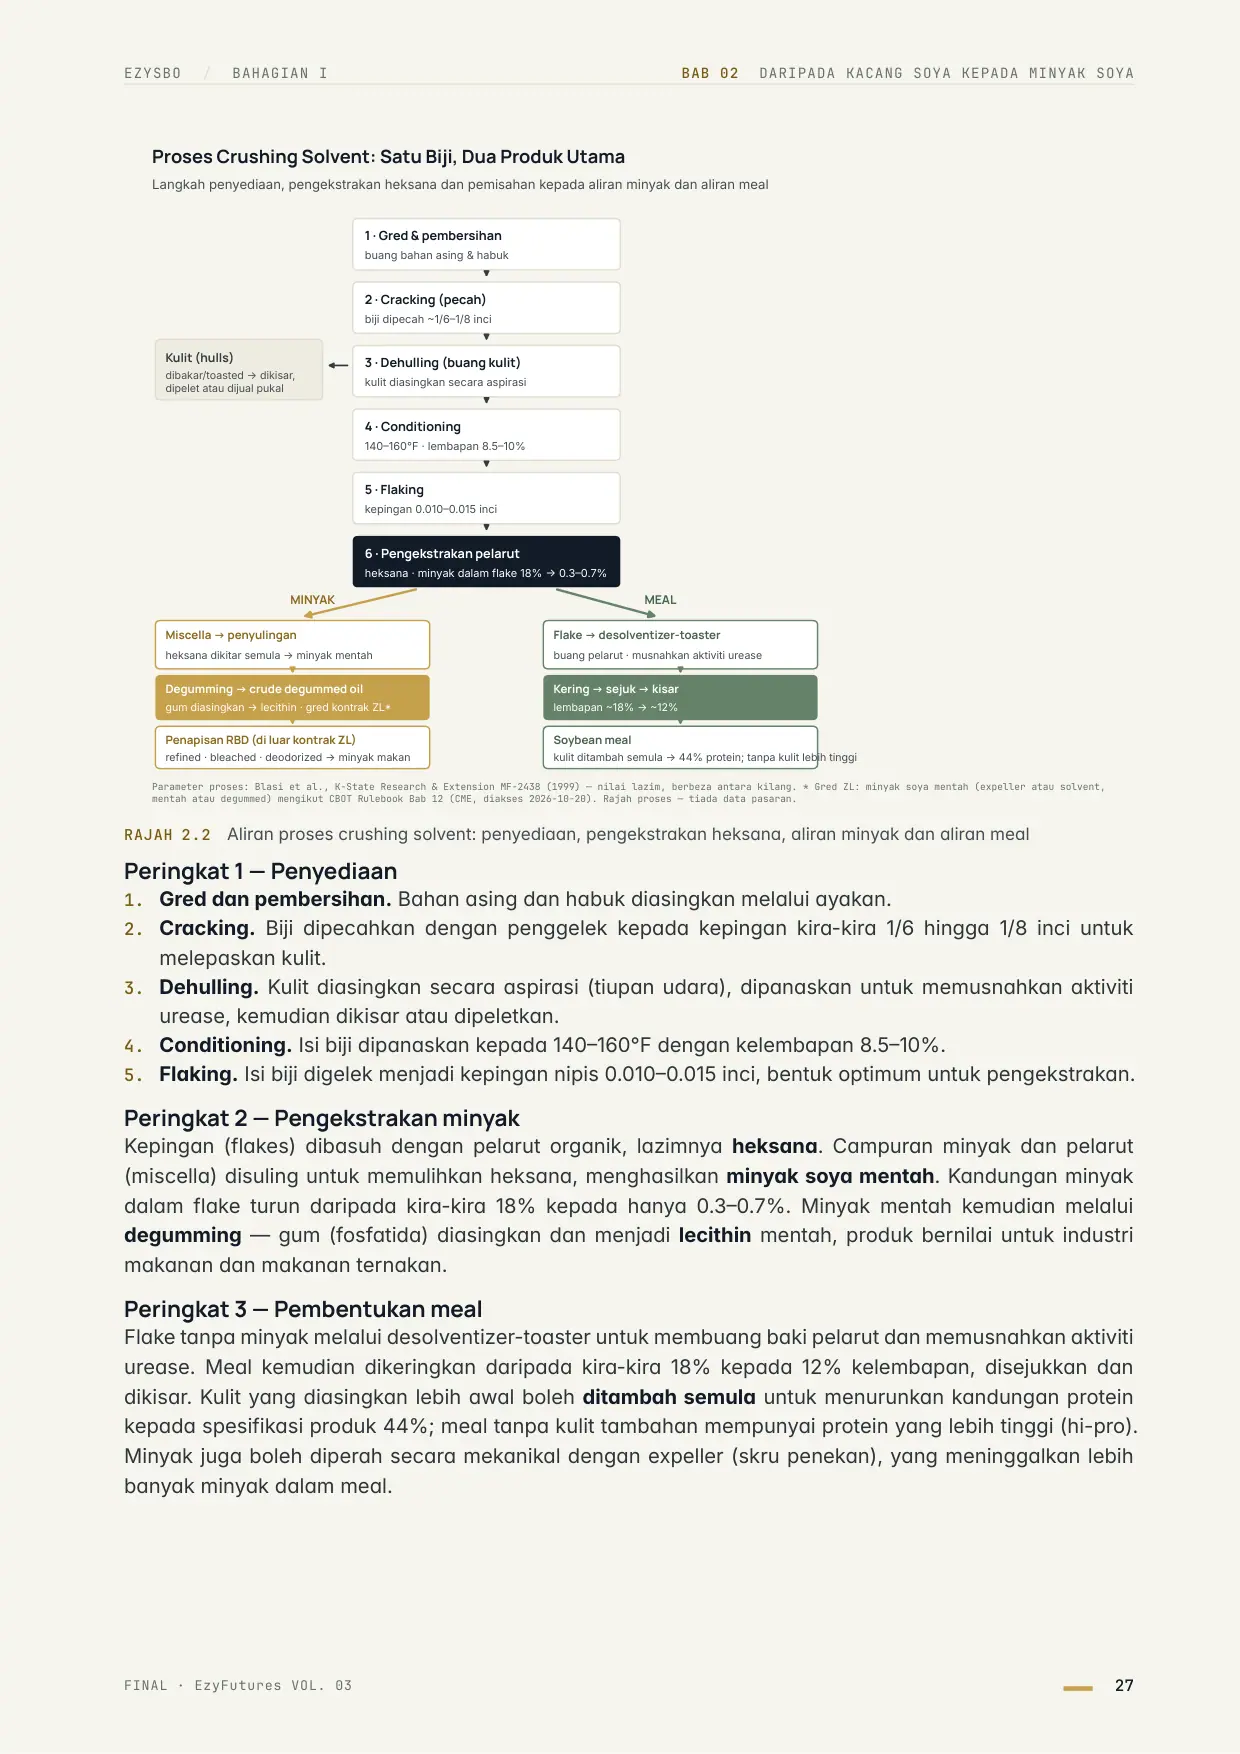
Halaman 27 EZYSBO / BAHAGIAN I BAB 02 DARIPADA KACANG SOYA KEPADA MINYAK SOYA 1 · Gred & pembersihan buang bahan asing & habuk 2 · Cracking (pecah) biji dipecah ~1/6–1/8 inci 3 · Dehulling (buang kulit) kulit diasingkan secara aspirasi 4 · Conditioning 140–160°F · lembapan 8.5–10% 5 · Flaking kepingan 0.010–0.015 inci 6 · Pengekstrakan pelarut heksana · minyak dalam flake 18% → 0.3–0.7% Kulit (hulls) dibakar/toasted → dikisar, dipelet atau dijual pukal Miscella → penyulingan heksana dikitar semula → minyak mentah Degumming → crude degummed oil gum diasingkan → lecithin · gred kontrak ZL* Penapisan RBD (di luar kontrak ZL) refined · bleached · deodorized → minyak makan Flake → desolventizer-toaster buang pelarut · musnahkan aktiviti urease Kering → sejuk → kisar lembapan ~18% → ~12% Soybean meal kulit ditambah semula → 44% protein; tanpa kulit lebih tinggi MINYAK MEAL Parameter proses: Blasi et al., K-State Research & Extension MF-2438 (1999) — nilai lazim, berbeza antara kilang. * Gred ZL: minyak soya mentah (expeller atau solvent, mentah atau degummed) mengikut CBOT Rulebook Bab 12 (CME, diakses 2026-10-20). Rajah proses — tiada data pasaran. Langkah penyediaan, pengekstrakan heksana dan pemisahan kepada aliran minyak dan aliran meal Proses Crushing Solvent: Satu Biji, Dua Produk Utama RAJAH 2.2 Aliran proses crushing solvent: penyediaan, pengekstrakan heksana, aliran minyak dan aliran meal Peringkat 1 — Penyediaan 1. Gred dan pembersihan. Bahan asing dan habuk diasingkan melalui ayakan. 2. Cracking. Biji dipecahkan dengan penggelek kepada kepingan kira-kira 1/6 hingga 1/8 inci untuk melepaskan kulit. 3. Dehulling. Kulit diasingkan secara aspirasi (tiupan udara), dipanaskan untuk memusnahkan aktiviti urease, kemudian dikisar atau dipeletkan. 4. Conditioning. Isi biji dipanaskan kepada 140–160°F dengan kelembapan 8.5–10%. 5. Flaking. Isi biji digelek menjadi kepingan nipis 0.010–0.015 inci, bentuk optimum untuk pengekstrakan. Peringkat 2 — Pengekstrakan minyak Kepingan (flakes) dibasuh dengan pelarut organik, lazimnya heksana. Campuran minyak dan pelarut (miscella) disuling untuk memulihkan heksana, menghasilkan minyak soya mentah. Kandungan minyak dalam flake turun daripada kira-kira 18% kepada hanya 0.3–0.7%. Minyak mentah kemudian melalui degumming — gum (fosfatida) diasingkan dan menjadi lecithin mentah, produk bernilai untuk industri makanan dan makanan ternakan. Peringkat 3 — Pembentukan meal Flake tanpa minyak melalui desolventizer-toaster untuk membuang baki pelarut dan memusnahkan aktiviti urease. Meal kemudian dikeringkan daripada kira-kira 18% kepada 12% kelembapan, disejukkan dan dikisar. Kulit yang diasingkan lebih awal boleh ditambah semula untuk menurunkan kandungan protein kepada spesifikasi produk 44%; meal tanpa kulit tambahan mempunyai protein yang lebih tinggi (hi-pro). Minyak juga boleh diperah secara mekanikal dengan expeller (skru penekan), yang meninggalkan lebih banyak minyak dalam meal. FINAL · EzyFutures VOL. 03 27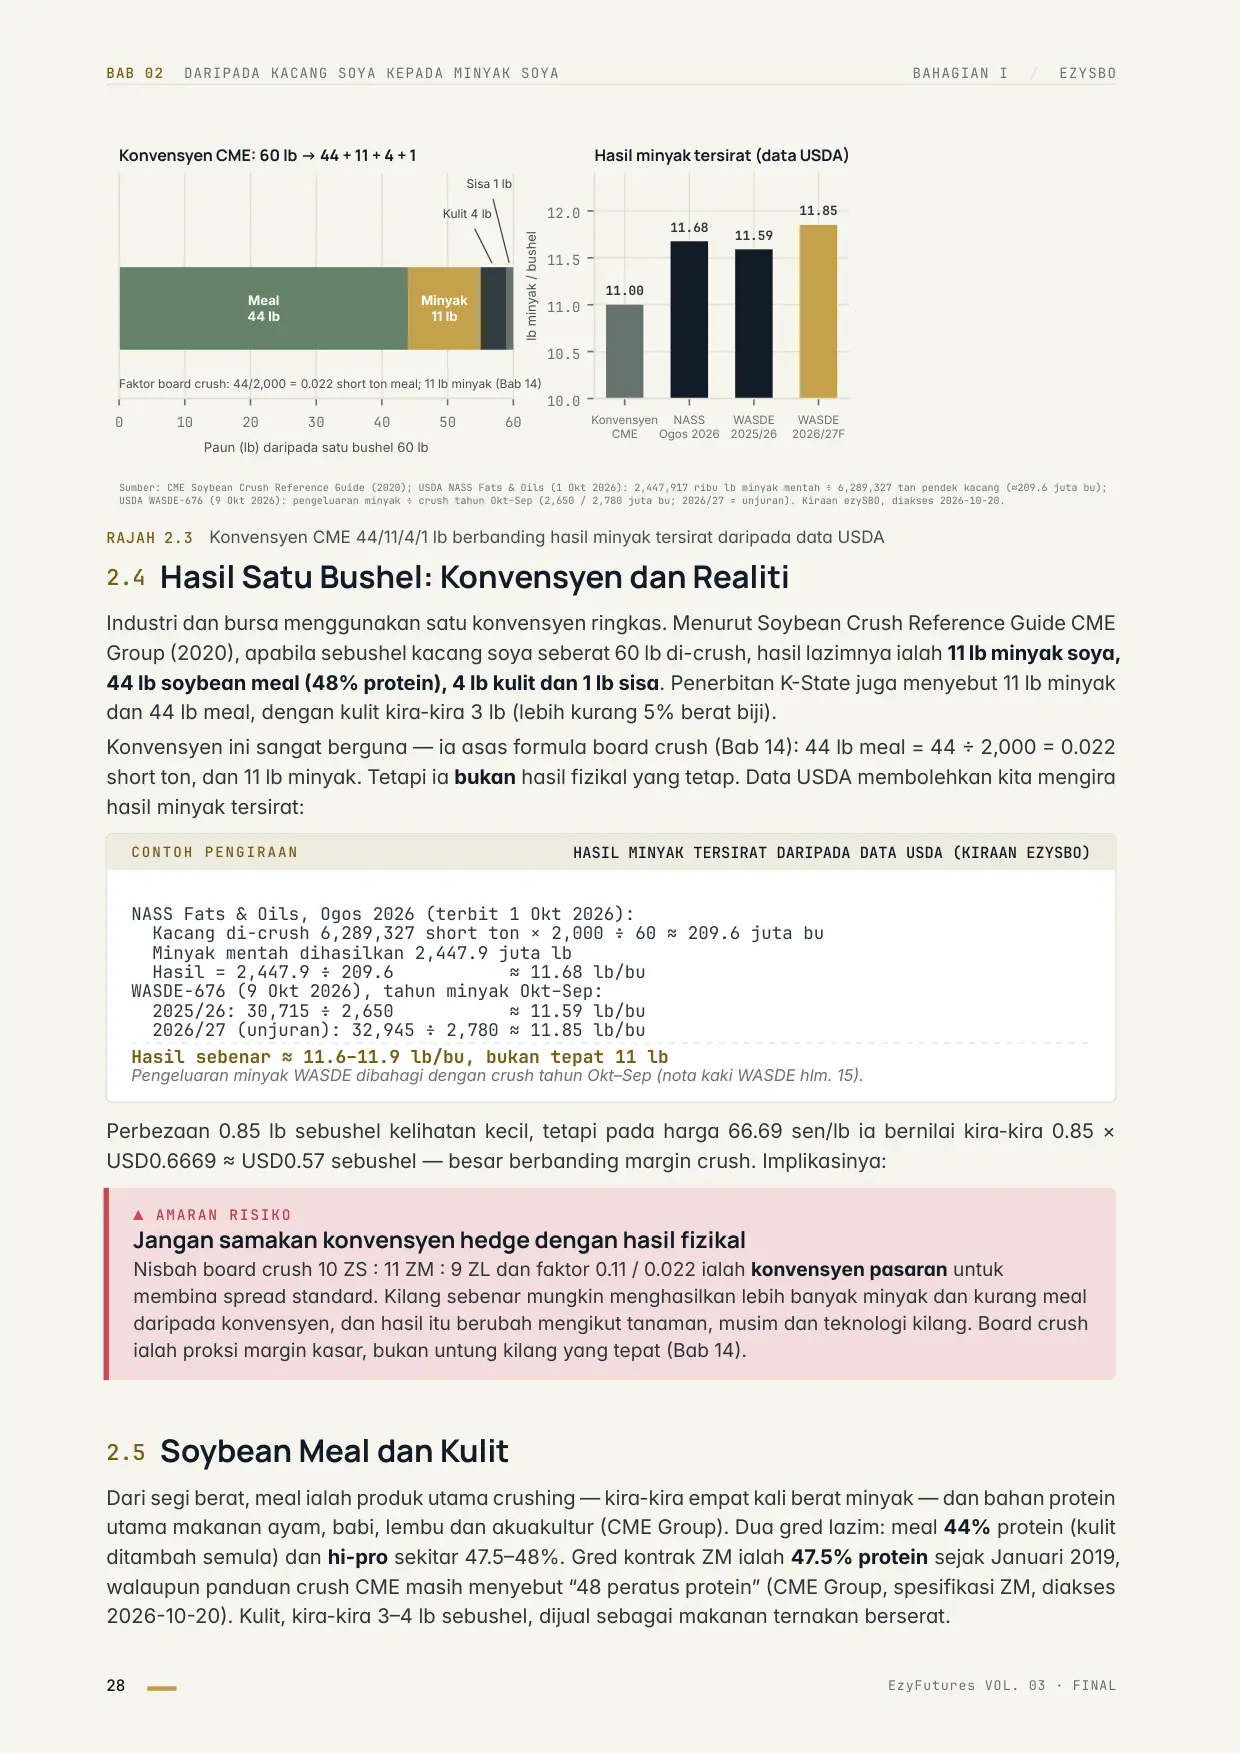
Halaman 28 BAB 02 DARIPADA KACANG SOYA KEPADA MINYAK SOYA BAHAGIAN I / EZYSBO 0 10 20 30 40 50 60 Paun (lb) daripada satu bushel 60 lb Meal 44 lb Minyak 11 lb Kulit 4 lb Sisa 1 lb Faktor board crush: 44/2,000 = 0.022 short ton meal; 11 lb minyak (Bab 14) Konvensyen CME: 60 lb → 44 + 11 + 4 + 1 Konvensyen CME NASS Ogos 2026 WASDE 2025/26 WASDE 2026/27F 10.0 10.5 11.0 11.5 12.0 lb minyak / bushel 11.00 11.68 11.59 11.85 Hasil minyak tersirat (data USDA) Sumber: CME Soybean Crush Reference Guide (2020); USDA NASS Fats & Oils (1 Okt 2026): 2,447,917 ribu lb minyak mentah ÷ 6,289,327 tan pendek kacang (≈209.6 juta bu); USDA WASDE-676 (9 Okt 2026): pengeluaran minyak ÷ crush tahun Okt–Sep (2,650 / 2,780 juta bu; 2026/27 = unjuran). Kiraan ezySBO, diakses 2026-10-20. RAJAH 2.3 Konvensyen CME 44/11/4/1 lb berbanding hasil minyak tersirat daripada data USDA 2.4 Hasil Satu Bushel: Konvensyen dan Realiti Industri dan bursa menggunakan satu konvensyen ringkas. Menurut Soybean Crush Reference Guide CME Group (2020), apabila sebushel kacang soya seberat 60 lb di-crush, hasil lazimnya ialah 11 lb minyak soya, 44 lb soybean meal (48% protein), 4 lb kulit dan 1 lb sisa. Penerbitan K-State juga menyebut 11 lb minyak dan 44 lb meal, dengan kulit kira-kira 3 lb (lebih kurang 5% berat biji). Konvensyen ini sangat berguna — ia asas formula board crush (Bab 14): 44 lb meal = 44 ÷ 2,000 = 0.022 short ton, dan 11 lb minyak. Tetapi ia bukan hasil fizikal yang tetap. Data USDA membolehkan kita mengira hasil minyak tersirat: CONTOH PENGIRAAN HASIL MINYAK TERSIRAT DARIPADA DATA USDA (KIRAAN EZYSBO) NASS Fats & Oils, Ogos 2026 (terbit 1 Okt 2026): Kacang di-crush 6,289,327 short ton × 2,000 ÷ 60 ≈ 209.6 juta bu Minyak mentah dihasilkan 2,447.9 juta lb Hasil = 2,447.9 ÷ 209.6 ≈ 11.68 lb/bu WASDE-676 (9 Okt 2026), tahun minyak Okt–Sep: 2025/26: 30,715 ÷ 2,650 ≈ 11.59 lb/bu 2026/27 (unjuran): 32,945 ÷ 2,780 ≈ 11.85 lb/bu Hasil sebenar ≈ 11.6–11.9 lb/bu, bukan tepat 11 lb Pengeluaran minyak WASDE dibahagi dengan crush tahun Okt–Sep (nota kaki WASDE hlm. 15). Perbezaan 0.85 lb sebushel kelihatan kecil, tetapi pada harga 66.69 sen/lb ia bernilai kira-kira 0.85 × USD0.6669 ≈ USD0.57 sebushel — besar berbanding margin crush. Implikasinya: ▲ AMARAN RISIKO Jangan samakan konvensyen hedge dengan hasil fizikal Nisbah board crush 10 ZS : 11 ZM : 9 ZL dan faktor 0.11 / 0.022 ialah konvensyen pasaran untuk membina spread standard. Kilang sebenar mungkin menghasilkan lebih banyak minyak dan kurang meal daripada konvensyen, dan hasil itu berubah mengikut tanaman, musim dan teknologi kilang. Board crush ialah proksi margin kasar, bukan untung kilang yang tepat (Bab 14). 2.5 Soybean Meal dan Kulit Dari segi berat, meal ialah produk utama crushing — kira-kira empat kali berat minyak — dan bahan protein utama makanan ayam, babi, lembu dan akuakultur (CME Group). Dua gred lazim: meal 44% protein (kulit ditambah semula) dan hi-pro sekitar 47.5–48%. Gred kontrak ZM ialah 47.5% protein sejak Januari 2019, walaupun panduan crush CME masih menyebut “48 peratus protein” (CME Group, spesifikasi ZM, diakses 2026-10-20). Kulit, kira-kira 3–4 lb sebushel, dijual sebagai makanan ternakan berserat. 28 EzyFutures VOL. 03 · FINAL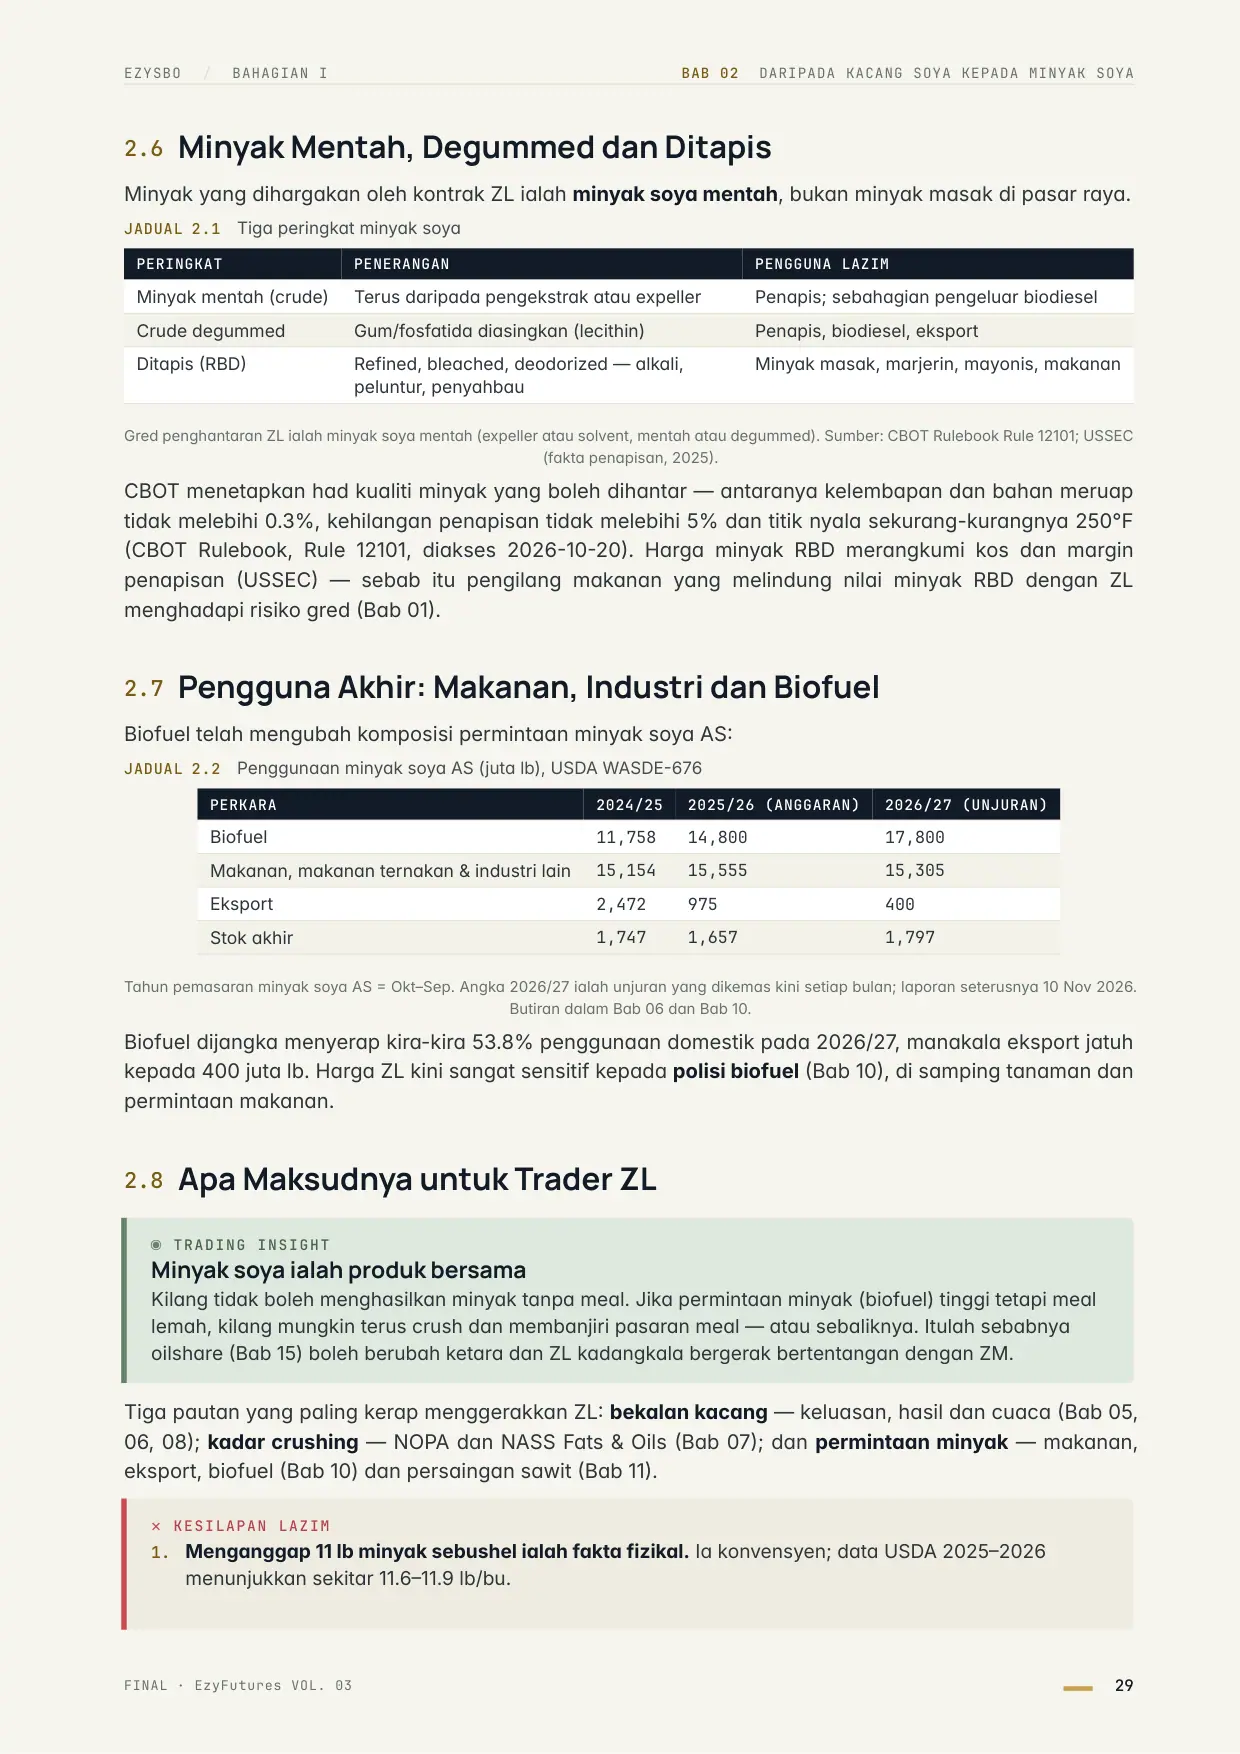
Halaman 29 EZYSBO / BAHAGIAN I BAB 02 DARIPADA KACANG SOYA KEPADA MINYAK SOYA 2.6 Minyak Mentah, Degummed dan Ditapis Minyak yang dihargakan oleh kontrak ZL ialah minyak soya mentah, bukan minyak masak di pasar raya. JADUAL 2.1 Tiga peringkat minyak soya PERINGKAT PENERANGAN PENGGUNA LAZIM Minyak mentah (crude) Terus daripada pengekstrak atau expeller Penapis; sebahagian pengeluar biodiesel Crude degummed Gum/fosfatida diasingkan (lecithin) Penapis, biodiesel, eksport Ditapis (RBD) Refined, bleached, deodorized — alkali, peluntur, penyahbau Minyak masak, marjerin, mayonis, makanan Gred penghantaran ZL ialah minyak soya mentah (expeller atau solvent, mentah atau degummed). Sumber: CBOT Rulebook Rule 12101; USSEC (fakta penapisan, 2025). CBOT menetapkan had kualiti minyak yang boleh dihantar — antaranya kelembapan dan bahan meruap tidak melebihi 0.3%, kehilangan penapisan tidak melebihi 5% dan titik nyala sekurang-kurangnya 250°F (CBOT Rulebook, Rule 12101, diakses 2026-10-20). Harga minyak RBD merangkumi kos dan margin penapisan (USSEC) — sebab itu pengilang makanan yang melindung nilai minyak RBD dengan ZL menghadapi risiko gred (Bab 01). 2.7 Pengguna Akhir: Makanan, Industri dan Biofuel Biofuel telah mengubah komposisi permintaan minyak soya AS: JADUAL 2.2 Penggunaan minyak soya AS (juta lb), USDA WASDE-676 PERKARA 2024/25 2025/26 (ANGGARAN) 2026/27 (UNJURAN) Biofuel 11,758 14,800 17,800 Makanan, makanan ternakan & industri lain 15,154 15,555 15,305 Eksport 2,472 975 400 Stok akhir 1,747 1,657 1,797 Tahun pemasaran minyak soya AS = Okt–Sep. Angka 2026/27 ialah unjuran yang dikemas kini setiap bulan; laporan seterusnya 10 Nov 2026. Butiran dalam Bab 06 dan Bab 10. Biofuel dijangka menyerap kira-kira 53.8% penggunaan domestik pada 2026/27, manakala eksport jatuh kepada 400 juta lb. Harga ZL kini sangat sensitif kepada polisi biofuel (Bab 10), di samping tanaman dan permintaan makanan. 2.8 Apa Maksudnya untuk Trader ZL ◉ TRADING INSIGHT Minyak soya ialah produk bersama Kilang tidak boleh menghasilkan minyak tanpa meal. Jika permintaan minyak (biofuel) tinggi tetapi meal lemah, kilang mungkin terus crush dan membanjiri pasaran meal — atau sebaliknya. Itulah sebabnya oilshare (Bab 15) boleh berubah ketara dan ZL kadangkala bergerak bertentangan dengan ZM. Tiga pautan yang paling kerap menggerakkan ZL: bekalan kacang — keluasan, hasil dan cuaca (Bab 05, 06, 08); kadar crushing — NOPA dan NASS Fats & Oils (Bab 07); dan permintaan minyak — makanan, eksport, biofuel (Bab 10) dan persaingan sawit (Bab 11). ✕ KESILAPAN LAZIM 1. Menganggap 11 lb minyak sebushel ialah fakta fizikal. Ia konvensyen; data USDA 2025–2026 menunjukkan sekitar 11.6–11.9 lb/bu. FINAL · EzyFutures VOL. 03 29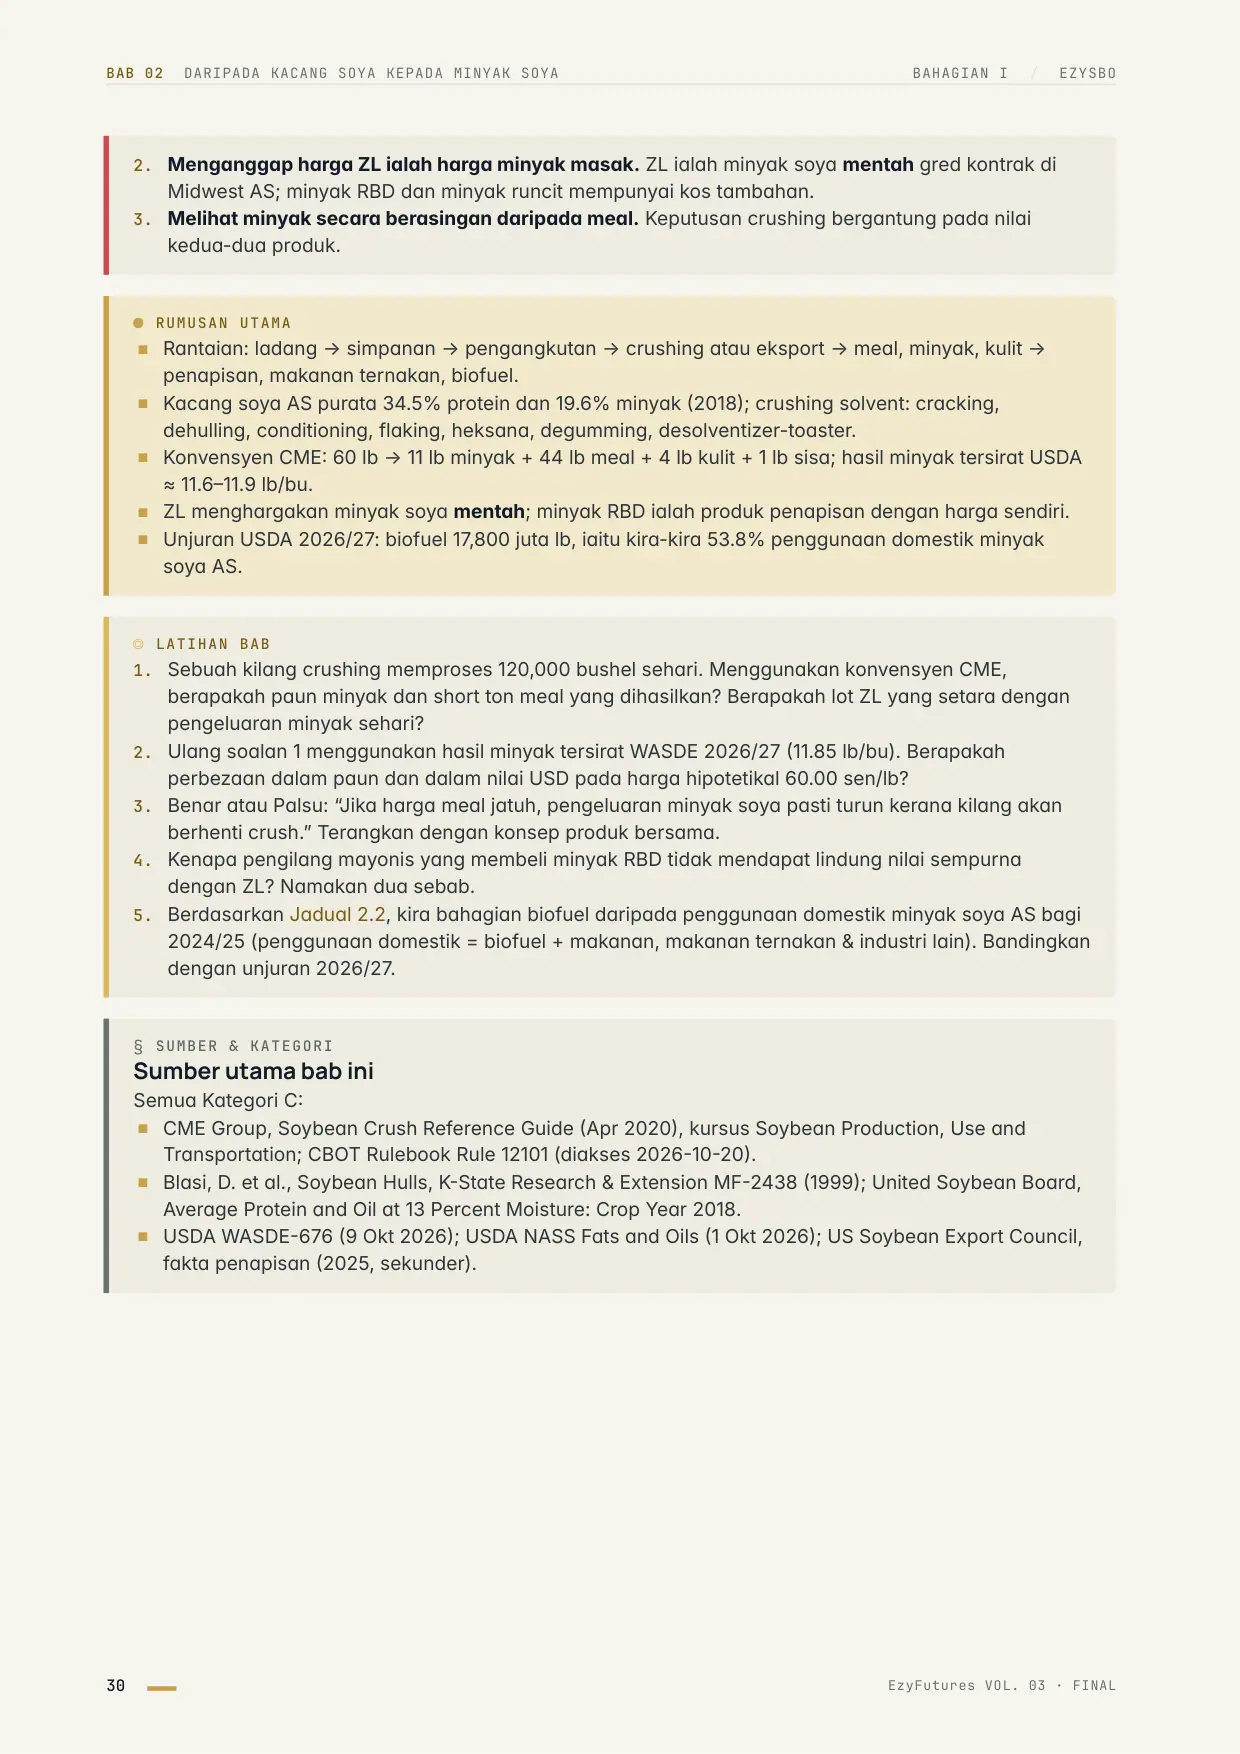
Halaman 30 BAB 02 DARIPADA KACANG SOYA KEPADA MINYAK SOYA BAHAGIAN I / EZYSBO 2. Menganggap harga ZL ialah harga minyak masak. ZL ialah minyak soya mentah gred kontrak di Midwest AS; minyak RBD dan minyak runcit mempunyai kos tambahan. 3. Melihat minyak secara berasingan daripada meal. Keputusan crushing bergantung pada nilai kedua-dua produk. ● RUMUSAN UTAMA ■Rantaian: ladang → simpanan → pengangkutan → crushing atau eksport → meal, minyak, kulit → penapisan, makanan ternakan, biofuel. ■Kacang soya AS purata 34.5% protein dan 19.6% minyak (2018); crushing solvent: cracking, dehulling, conditioning, flaking, heksana, degumming, desolventizer-toaster. ■Konvensyen CME: 60 lb → 11 lb minyak + 44 lb meal + 4 lb kulit + 1 lb sisa; hasil minyak tersirat USDA ≈ 11.6–11.9 lb/bu. ■ZL menghargakan minyak soya mentah; minyak RBD ialah produk penapisan dengan harga sendiri. ■Unjuran USDA 2026/27: biofuel 17,800 juta lb, iaitu kira-kira 53.8% penggunaan domestik minyak soya AS. ◎ LATIHAN BAB 1. Sebuah kilang crushing memproses 120,000 bushel sehari. Menggunakan konvensyen CME, berapakah paun minyak dan short ton meal yang dihasilkan? Berapakah lot ZL yang setara dengan pengeluaran minyak sehari? 2. Ulang soalan 1 menggunakan hasil minyak tersirat WASDE 2026/27 (11.85 lb/bu). Berapakah perbezaan dalam paun dan dalam nilai USD pada harga hipotetikal 60.00 sen/lb? 3. Benar atau Palsu: “Jika harga meal jatuh, pengeluaran minyak soya pasti turun kerana kilang akan berhenti crush.” Terangkan dengan konsep produk bersama. 4. Kenapa pengilang mayonis yang membeli minyak RBD tidak mendapat lindung nilai sempurna dengan ZL? Namakan dua sebab. 5. Berdasarkan Jadual 2.2, kira bahagian biofuel daripada penggunaan domestik minyak soya AS bagi 2024/25 (penggunaan domestik = biofuel + makanan, makanan ternakan & industri lain). Bandingkan dengan unjuran 2026/27. § SUMBER & KATEGORI Sumber utama bab ini Semua Kategori C: ■CME Group, Soybean Crush Reference Guide (Apr 2020), kursus Soybean Production, Use and Transportation; CBOT Rulebook Rule 12101 (diakses 2026-10-20). ■Blasi, D. et al., Soybean Hulls, K-State Research & Extension MF-2438 (1999); United Soybean Board, Average Protein and Oil at 13 Percent Moisture: Crop Year 2018. ■USDA WASDE-676 (9 Okt 2026); USDA NASS Fats and Oils (1 Okt 2026); US Soybean Export Council, fakta penapisan (2025, sekunder). 30 EzyFutures VOL. 03 · FINAL
Bab 3 dan seterusnya ada dalam ebook penuh — 355 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku