
ezySI
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 13 daripada 324 halaman.
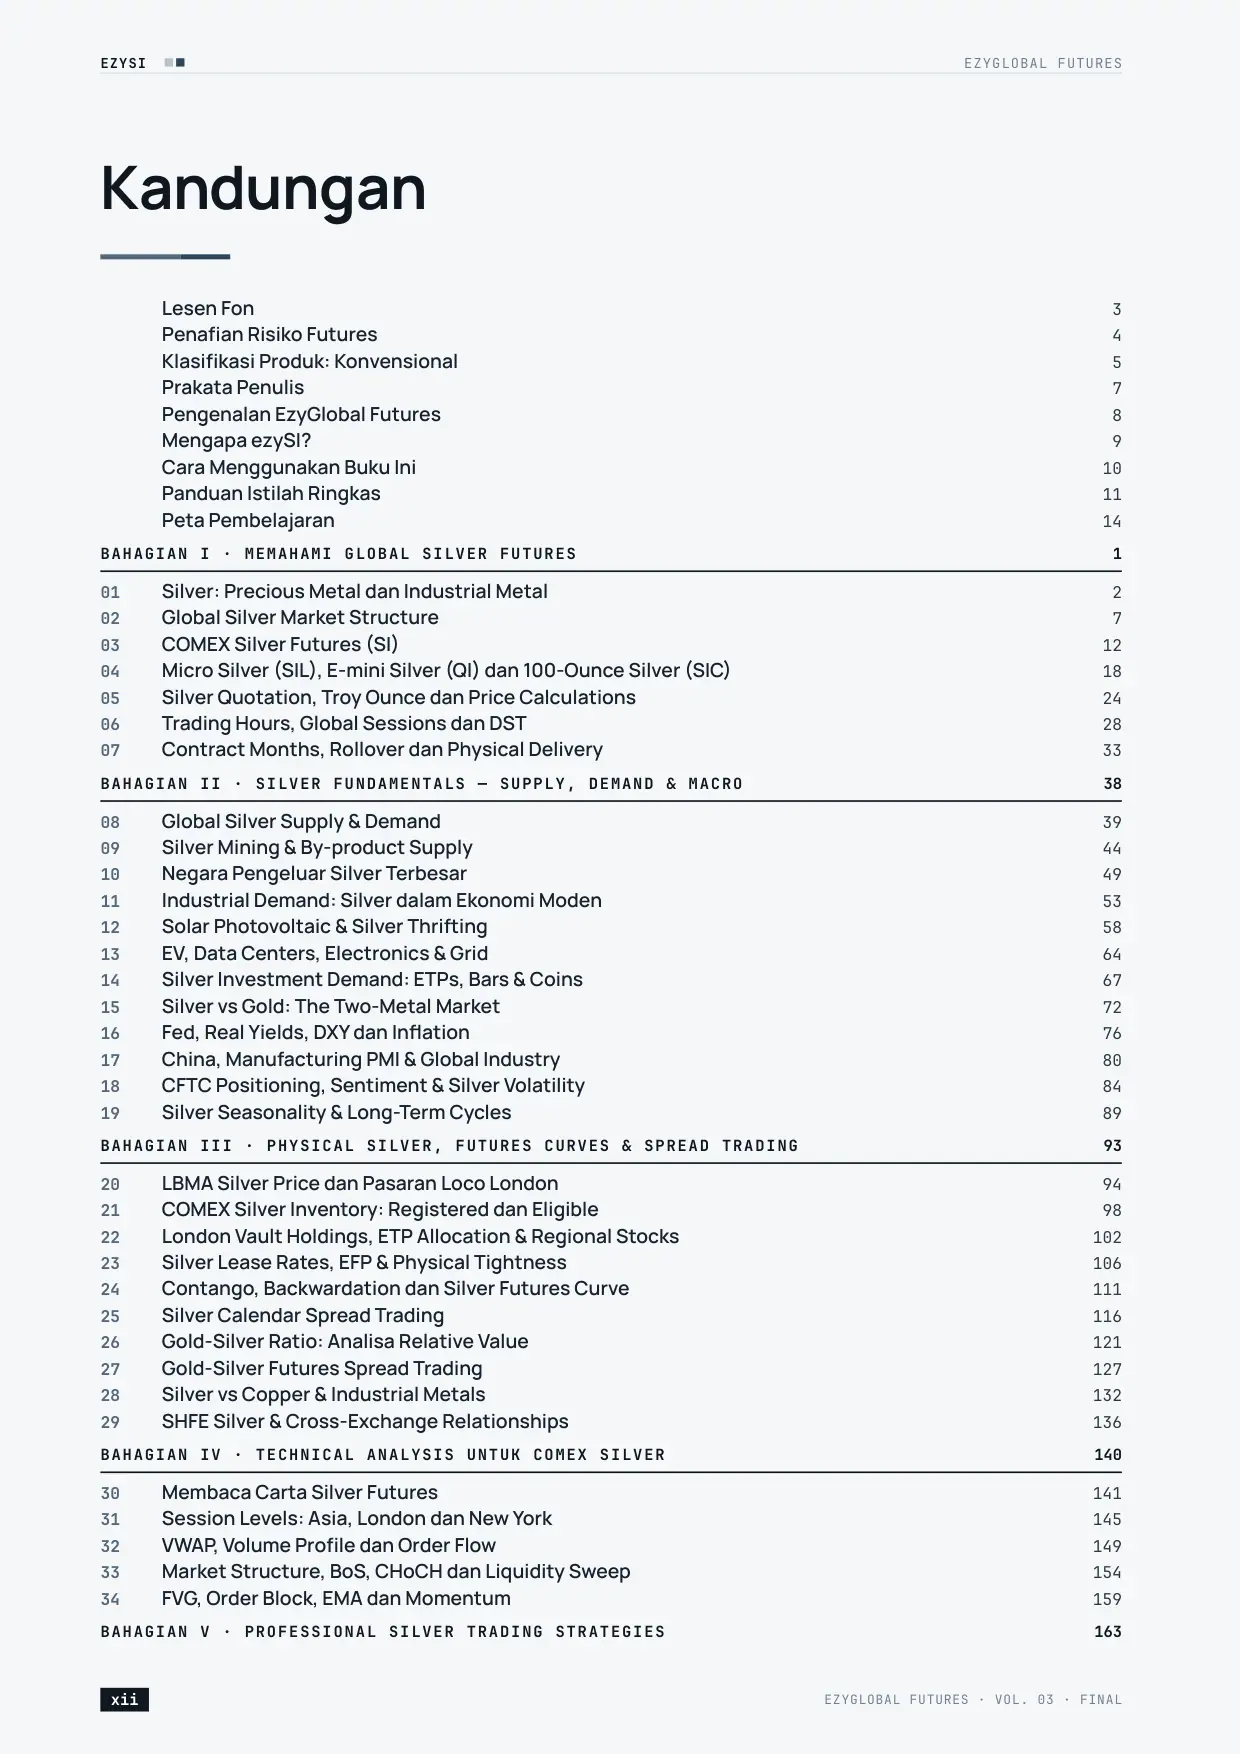
KandunganHalaman 12 EZYSI EZYGLOBAL FUTURES Kandungan Lesen Fon 3 Penafian Risiko Futures 4 Klasifikasi Produk: Konvensional 5 Prakata Penulis 7 Pengenalan EzyGlobal Futures 8 Mengapa ezySI? 9 Cara Menggunakan Buku Ini 10 Panduan Istilah Ringkas 11 Peta Pembelajaran 14 BAHAGIAN I · MEMAHAMI GLOBAL SILVER FUTURES 1 01 Silver: Precious Metal dan Industrial Metal 2 02 Global Silver Market Structure 7 03 COMEX Silver Futures (SI) 12 04 Micro Silver (SIL), E-mini Silver (QI) dan 100-Ounce Silver (SIC) 18 05 Silver Quotation, Troy Ounce dan Price Calculations 24 06 Trading Hours, Global Sessions dan DST 28 07 Contract Months, Rollover dan Physical Delivery 33 BAHAGIAN II · SILVER FUNDAMENTALS — SUPPLY, DEMAND & MACRO 38 08 Global Silver Supply & Demand 39 09 Silver Mining & By-product Supply 44 10 Negara Pengeluar Silver Terbesar 49 11 Industrial Demand: Silver dalam Ekonomi Moden 53 12 Solar Photovoltaic & Silver Thrifting 58 13 EV, Data Centers, Electronics & Grid 64 14 Silver Investment Demand: ETPs, Bars & Coins 67 15 Silver vs Gold: The Two-Metal Market 72 16 Fed, Real Yields, DXY dan Inflation 76 17 China, Manufacturing PMI & Global Industry 80 18 CFTC Positioning, Sentiment & Silver Volatility 84 19 Silver Seasonality & Long-Term Cycles 89 BAHAGIAN III · PHYSICAL SILVER, FUTURES CURVES & SPREAD TRADING 93 20 LBMA Silver Price dan Pasaran Loco London 94 21 COMEX Silver Inventory: Registered dan Eligible 98 22 London Vault Holdings, ETP Allocation & Regional Stocks 102 23 Silver Lease Rates, EFP & Physical Tightness 106 24 Contango, Backwardation dan Silver Futures Curve 111 25 Silver Calendar Spread Trading 116 26 Gold-Silver Ratio: Analisa Relative Value 121 27 Gold-Silver Futures Spread Trading 127 28 Silver vs Copper & Industrial Metals 132 29 SHFE Silver & Cross-Exchange Relationships 136 BAHAGIAN IV · TECHNICAL ANALYSIS UNTUK COMEX SILVER 140 30 Membaca Carta Silver Futures 141 31 Session Levels: Asia, London dan New York 145 32 VWAP, Volume Profile dan Order Flow 149 33 Market Structure, BoS, CHoCH dan Liquidity Sweep 154 34 FVG, Order Block, EMA dan Momentum 159 BAHAGIAN V · PROFESSIONAL SILVER TRADING STRATEGIES 163 xii EZYGLOBAL FUTURES · VOL. 03 · FINAL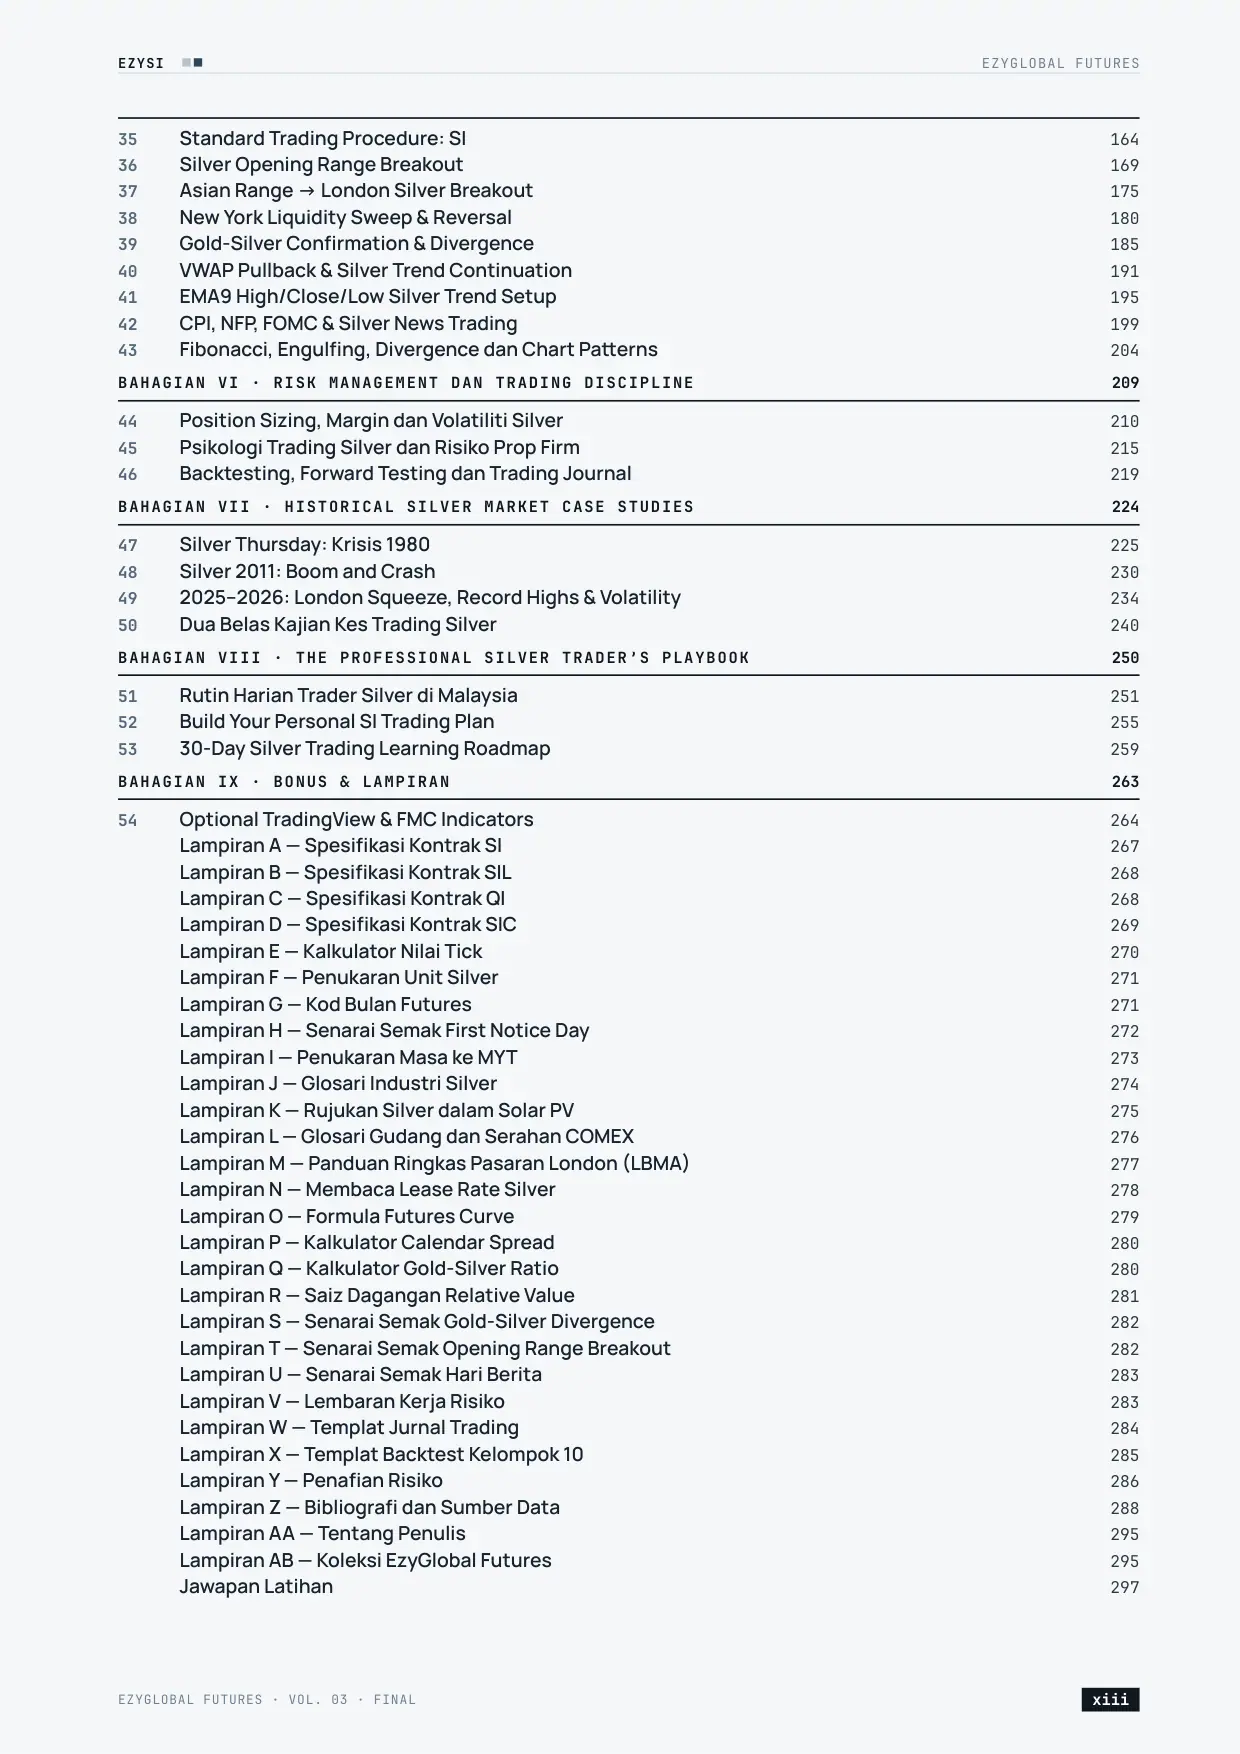
Halaman 13 EZYSI EZYGLOBAL FUTURES 35 Standard Trading Procedure: SI 164 36 Silver Opening Range Breakout 169 37 Asian Range → London Silver Breakout 175 38 New York Liquidity Sweep & Reversal 180 39 Gold-Silver Confirmation & Divergence 185 40 VWAP Pullback & Silver Trend Continuation 191 41 EMA9 High/Close/Low Silver Trend Setup 195 42 CPI, NFP, FOMC & Silver News Trading 199 43 Fibonacci, Engulfing, Divergence dan Chart Patterns 204 BAHAGIAN VI · RISK MANAGEMENT DAN TRADING DISCIPLINE 209 44 Position Sizing, Margin dan Volatiliti Silver 210 45 Psikologi Trading Silver dan Risiko Prop Firm 215 46 Backtesting, Forward Testing dan Trading Journal 219 BAHAGIAN VII · HISTORICAL SILVER MARKET CASE STUDIES 224 47 Silver Thursday: Krisis 1980 225 48 Silver 2011: Boom and Crash 230 49 2025–2026: London Squeeze, Record Highs & Volatility 234 50 Dua Belas Kajian Kes Trading Silver 240 BAHAGIAN VIII · THE PROFESSIONAL SILVER TRADER’S PLAYBOOK 250 51 Rutin Harian Trader Silver di Malaysia 251 52 Build Your Personal SI Trading Plan 255 53 30-Day Silver Trading Learning Roadmap 259 BAHAGIAN IX · BONUS & LAMPIRAN 263 54 Optional TradingView & FMC Indicators 264 Lampiran A — Spesifikasi Kontrak SI 267 Lampiran B — Spesifikasi Kontrak SIL 268 Lampiran C — Spesifikasi Kontrak QI 268 Lampiran D — Spesifikasi Kontrak SIC 269 Lampiran E — Kalkulator Nilai Tick 270 Lampiran F — Penukaran Unit Silver 271 Lampiran G — Kod Bulan Futures 271 Lampiran H — Senarai Semak First Notice Day 272 Lampiran I — Penukaran Masa ke MYT 273 Lampiran J — Glosari Industri Silver 274 Lampiran K — Rujukan Silver dalam Solar PV 275 Lampiran L — Glosari Gudang dan Serahan COMEX 276 Lampiran M — Panduan Ringkas Pasaran London (LBMA) 277 Lampiran N — Membaca Lease Rate Silver 278 Lampiran O — Formula Futures Curve 279 Lampiran P — Kalkulator Calendar Spread 280 Lampiran Q — Kalkulator Gold-Silver Ratio 280 Lampiran R — Saiz Dagangan Relative Value 281 Lampiran S — Senarai Semak Gold-Silver Divergence 282 Lampiran T — Senarai Semak Opening Range Breakout 282 Lampiran U — Senarai Semak Hari Berita 283 Lampiran V — Lembaran Kerja Risiko 283 Lampiran W — Templat Jurnal Trading 284 Lampiran X — Templat Backtest Kelompok 10 285 Lampiran Y — Penafian Risiko 286 Lampiran Z — Bibliografi dan Sumber Data 288 Lampiran AA — Tentang Penulis 295 Lampiran AB — Koleksi EzyGlobal Futures 295 Jawapan Latihan 297 EZYGLOBAL FUTURES · VOL. 03 · FINAL xiii
Halaman 15 I BAHAGIAN I Memahami Global Silver Futures Asas sebelum sebarang strategi: identiti dua-wajah silver, struktur pasaran global, empat kontrak silver COMEX (SI, SIL, QI, SIC), unit troy ounce, waktu sesi dari sudut Malaysia, serta rollover dan penghantaran fizikal. KATEGORI B · PENERANGAN DIPERLUAS KATEGORI C · BAHAN BAHARU EZYSI “Saya faham Silver Futures dan mekanik kontrak COMEX.” BAB 01 Silver — Precious Metal dan Industrial Metal BAB 02 Global Silver Market Structure BAB 03 COMEX Silver Futures (SI) BAB 04 Micro Silver (SIL), E-mini (QI) dan 100-Ounce (SIC) BAB 05 Silver Quotation, Troy Ounce dan Price Calculations BAB 06 Trading Hours, Global Sessions dan DST BAB 07 Contract Months, Rollover dan Physical Delivery
Bab 1 — Silver: Precious Metal dan Industrial MetalHalaman 16 01 B A B 0 1 BAHAGIAN I · MEMAHAMI GLOBAL SILVER FUTURES Silver: Precious Metal dan Industrial Metal KATEGORI C · BAHAN BAHARU EZYSI Silver pernah menjadi wang, kemudian kehilangan status itu, dan kini lebih separuh permintaannya datang dari kilang. Namun pasaran masih menilainya bersama emas. Bab ini menerangkan kenapa satu logam membawa dua identiti — dan kenapa trader SI tidak boleh menganggapnya sekadar emas yang lebih bergelora. OBJEKTIF PEMBELAJARAN 01 Menghuraikan perjalanan silver daripada wang kepada logam industri secara ringkas dan bertarikh. 02 Membezakan peranan silver sebagai logam berharga, aset pelaburan dan bahan industri. 03 Membaca komposisi permintaan 2025 dan struktur bekalan by-product. 04 Menerangkan kenapa silver bukan sekadar “gold beta”. 05 Membandingkan silver, emas dan copper dari sudut permintaan, bekalan, volatiliti dan kontrak. SUMBER UTAMA: Silver Institute/Metals Focus, World Silver Survey 2026 (15 Apr 2026); TradingView TVC:SILVER, TVC:GOLD, COMEX:SI1!, GC1!, HG1! harian, diambil 2026-10-20; tarikh sejarah kewangan ialah pengetahuan am. § SUMBER & STATUS DATA Status kandungan bab ini Bahan baharu (Kategori C). Angka permintaan dan bekalan daripada World Silver Survey 2026 (WSS 2026) — anggaran perunding Metals Focus yang disemak semula setiap tahun. Statistik harga dikira daripada data TradingView yang disimpan (diambil 20 Oktober 2026). Tarikh sejarah ialah pengetahuan am sejarah kewangan; kes 1980, 2011 dan 2025–2026 dihuraikan dalam Bab 47–49. 1.1 Satu Logam, Dua Identiti Tanya pelabur emas, dia akan kata silver ialah “emas orang biasa”. Tanya jurutera elektrik, dia akan kata silver ialah konduktor elektrik terbaik antara semua logam. Kedua-duanya betul. Silver ialah logam berharga yang disimpan sebagai nilai, dan pada masa yang sama logam industri yang dihabiskan dalam panel solar, elektronik dan pemangkin kimia. Bagi trader SI, dua identiti ini menerangkan kenapa silver kadang-kadang bergerak rapat dengan emas, kadang- kadang mengikut copper, dan kadang-kadang bergerak sendiri apabila logam fizikal menjadi sempit. 1.2 Dari Wang ke Kilang Silver kehilangan peranan wang rasmi lebih seabad lalu, tetapi tidak kehilangan peminatnya. Pelabur terus memegangnya sebagai aset, manakala industri — daripada filem fotografi pada abad ke-20 hingga elektronik dan solar hari ini — menjadi pembeli terbesar. Fotografi, yang dahulunya pengguna utama, hanya menyerap 24.2 juta ounce (Moz) pada 2025.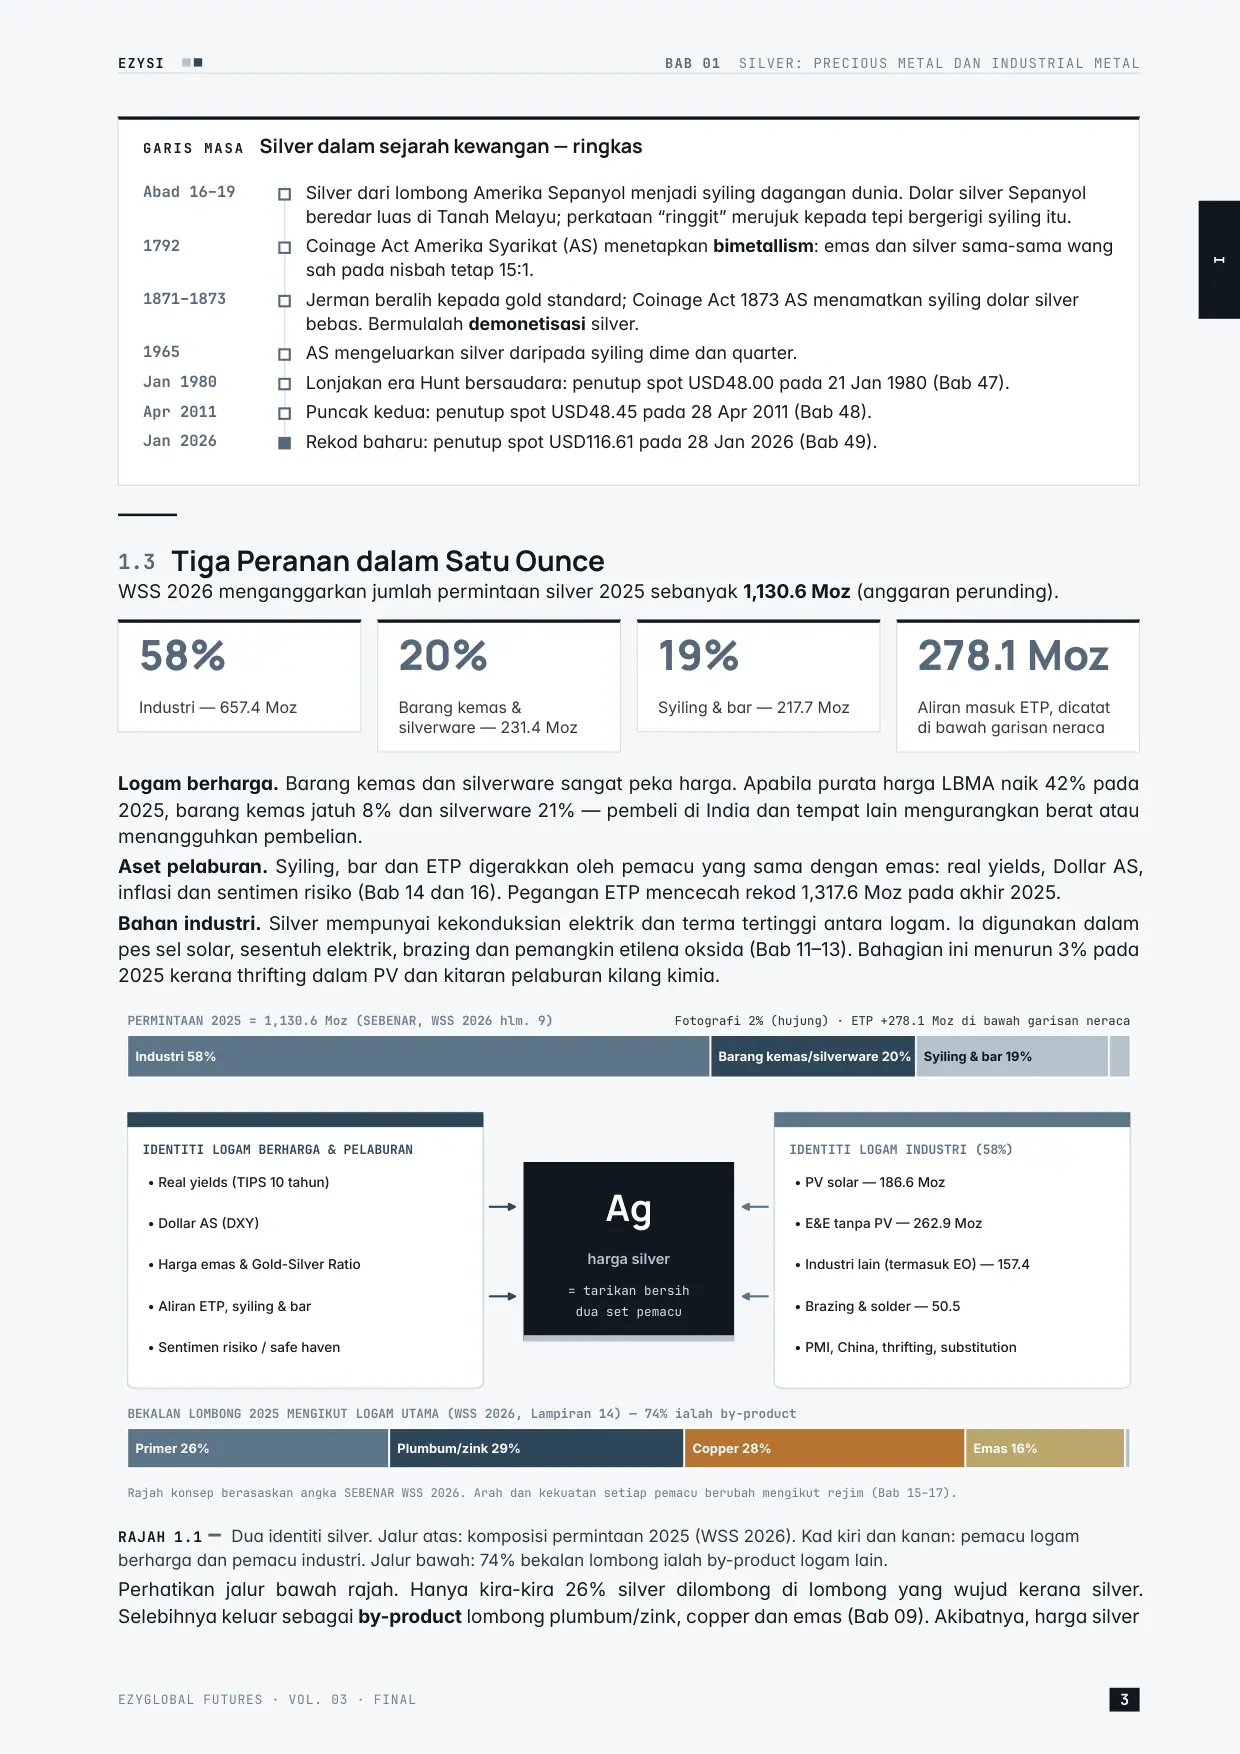
Halaman 17 I EZYSI BAB 01 SILVER: PRECIOUS METAL DAN INDUSTRIAL METAL GARIS MASA Silver dalam sejarah kewangan — ringkas Abad 16–19 Silver dari lombong Amerika Sepanyol menjadi syiling dagangan dunia. Dolar silver Sepanyol beredar luas di Tanah Melayu; perkataan “ringgit” merujuk kepada tepi bergerigi syiling itu. 1792 Coinage Act Amerika Syarikat (AS) menetapkan bimetallism: emas dan silver sama-sama wang sah pada nisbah tetap 15:1. 1871–1873 Jerman beralih kepada gold standard; Coinage Act 1873 AS menamatkan syiling dolar silver bebas. Bermulalah demonetisasi silver. 1965 AS mengeluarkan silver daripada syiling dime dan quarter. Jan 1980 Lonjakan era Hunt bersaudara: penutup spot USD48.00 pada 21 Jan 1980 (Bab 47). Apr 2011 Puncak kedua: penutup spot USD48.45 pada 28 Apr 2011 (Bab 48). Jan 2026 Rekod baharu: penutup spot USD116.61 pada 28 Jan 2026 (Bab 49). 1.3 Tiga Peranan dalam Satu Ounce WSS 2026 menganggarkan jumlah permintaan silver 2025 sebanyak 1,130.6 Moz (anggaran perunding). 58% Industri — 657.4 Moz 20% Barang kemas & silverware — 231.4 Moz 19% Syiling & bar — 217.7 Moz 278.1 Moz Aliran masuk ETP, dicatat di bawah garisan neraca Logam berharga. Barang kemas dan silverware sangat peka harga. Apabila purata harga LBMA naik 42% pada 2025, barang kemas jatuh 8% dan silverware 21% — pembeli di India dan tempat lain mengurangkan berat atau menangguhkan pembelian. Aset pelaburan. Syiling, bar dan ETP digerakkan oleh pemacu yang sama dengan emas: real yields, Dollar AS, inflasi dan sentimen risiko (Bab 14 dan 16). Pegangan ETP mencecah rekod 1,317.6 Moz pada akhir 2025. Bahan industri. Silver mempunyai kekonduksian elektrik dan terma tertinggi antara logam. Ia digunakan dalam pes sel solar, sesentuh elektrik, brazing dan pemangkin etilena oksida (Bab 11–13). Bahagian ini menurun 3% pada 2025 kerana thrifting dalam PV dan kitaran pelaburan kilang kimia. PERMINTAAN 2025 = 1,130.6 Moz (SEBENAR, WSS 2026 hlm. 9) Industri 58% Barang kemas/silverware 20% Syiling & bar 19% Fotografi 2% (hujung) · ETP +278.1 Moz di bawah garisan neraca IDENTITI LOGAM BERHARGA & PELABURAN IDENTITI LOGAM INDUSTRI (58%) • Real yields (TIPS 10 tahun) • PV solar — 186.6 Moz • Dollar AS (DXY) • E&E tanpa PV — 262.9 Moz • Harga emas & Gold-Silver Ratio • Industri lain (termasuk EO) — 157.4 • Aliran ETP, syiling & bar • Brazing & solder — 50.5 • Sentimen risiko / safe haven • PMI, China, thrifting, substitution Ag harga silver = tarikan bersih dua set pemacu BEKALAN LOMBONG 2025 MENGIKUT LOGAM UTAMA (WSS 2026, Lampiran 14) — 74% ialah by-product Primer 26% Plumbum/zink 29% Copper 28% Emas 16% Rajah konsep berasaskan angka SEBENAR WSS 2026. Arah dan kekuatan setiap pemacu berubah mengikut rejim (Bab 15–17). RAJAH 1.1 Dua identiti silver. Jalur atas: komposisi permintaan 2025 (WSS 2026). Kad kiri dan kanan: pemacu logam berharga dan pemacu industri. Jalur bawah: 74% bekalan lombong ialah by-product logam lain. Perhatikan jalur bawah rajah. Hanya kira-kira 26% silver dilombong di lombong yang wujud kerana silver. Selebihnya keluar sebagai by-product lombong plumbum/zink, copper dan emas (Bab 09). Akibatnya, harga silver EZYGLOBAL FUTURES · VOL. 03 · FINAL 3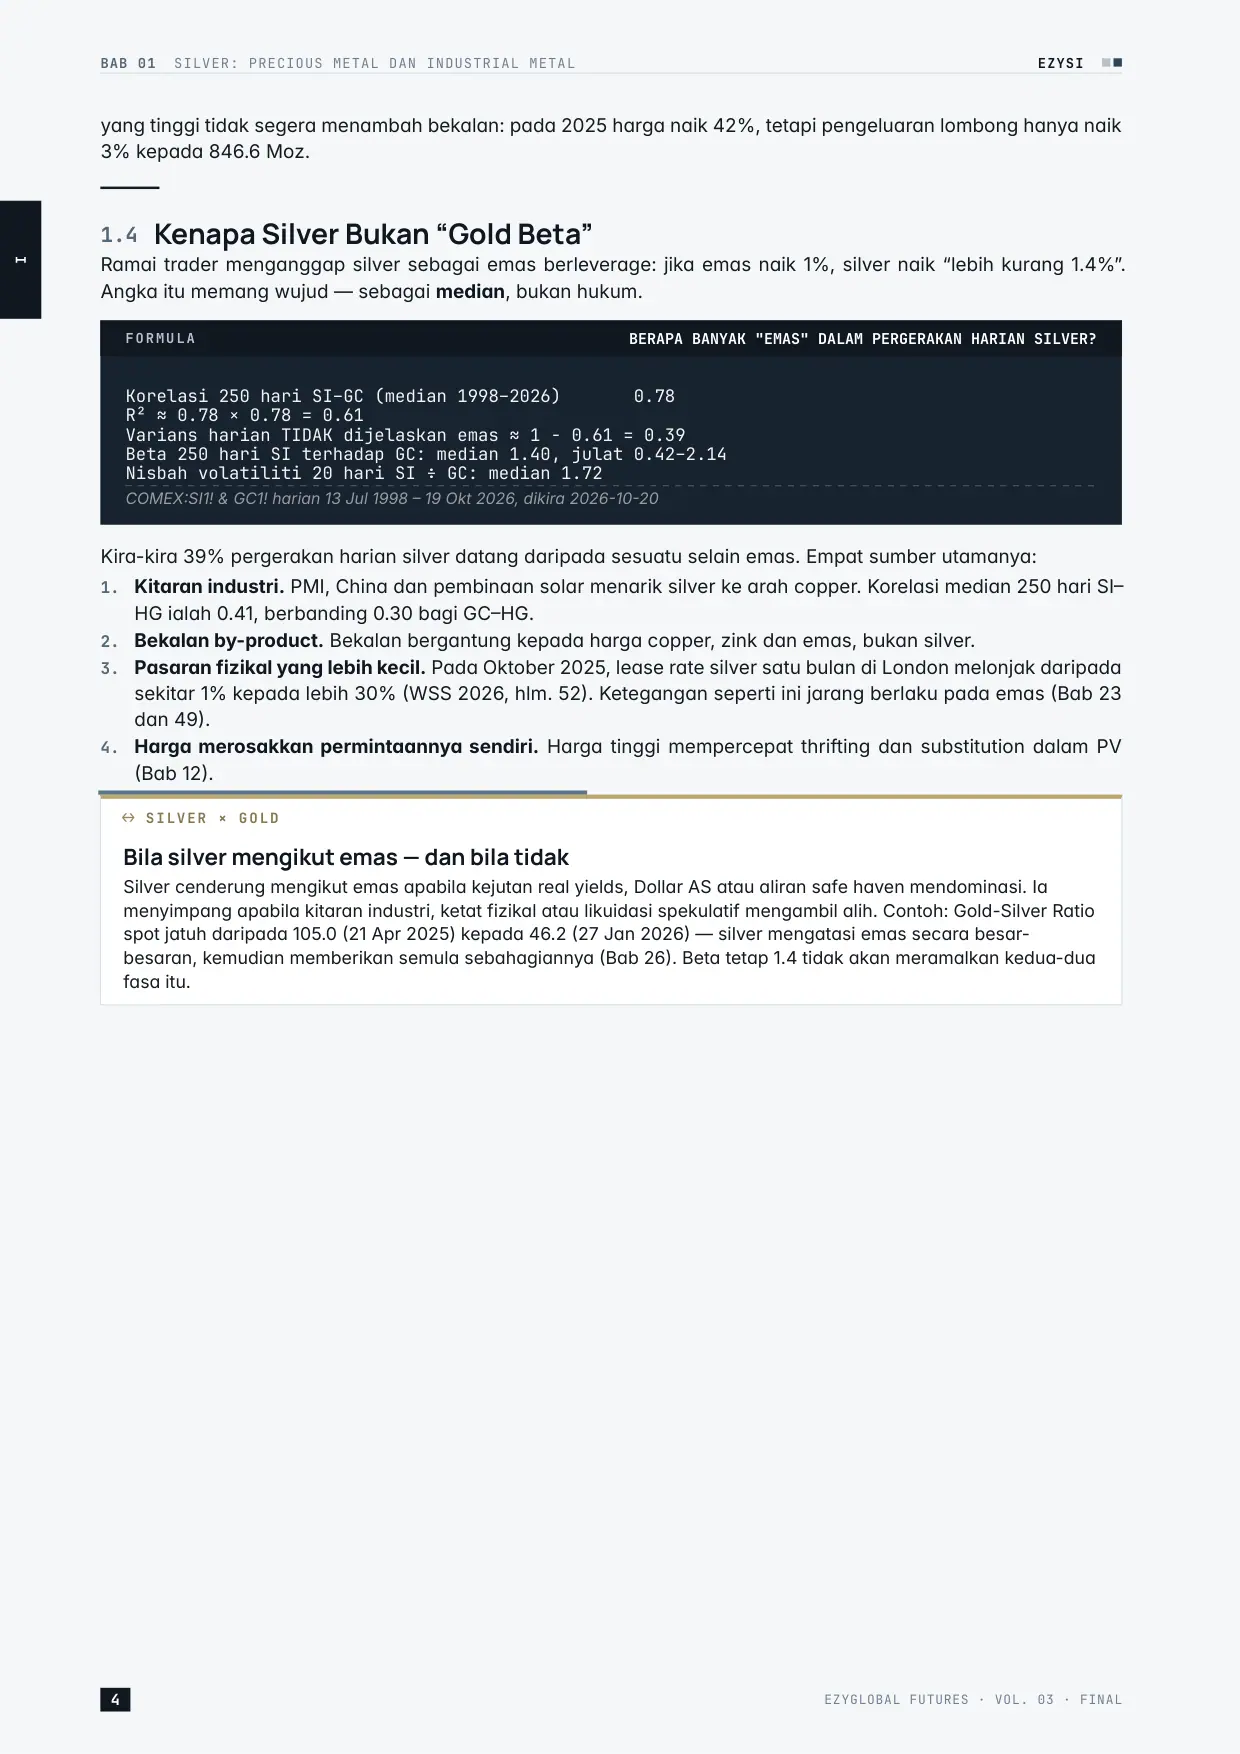
Halaman 18 I BAB 01 SILVER: PRECIOUS METAL DAN INDUSTRIAL METAL EZYSI yang tinggi tidak segera menambah bekalan: pada 2025 harga naik 42%, tetapi pengeluaran lombong hanya naik 3% kepada 846.6 Moz. 1.4 Kenapa Silver Bukan “Gold Beta” Ramai trader menganggap silver sebagai emas berleverage: jika emas naik 1%, silver naik “lebih kurang 1.4%”. Angka itu memang wujud — sebagai median, bukan hukum. FORMULA BERAPA BANYAK "EMAS" DALAM PERGERAKAN HARIAN SILVER? Korelasi 250 hari SI–GC (median 1998–2026) 0.78 R² ≈ 0.78 × 0.78 = 0.61 Varians harian TIDAK dijelaskan emas ≈ 1 − 0.61 = 0.39 Beta 250 hari SI terhadap GC: median 1.40, julat 0.42–2.14 Nisbah volatiliti 20 hari SI ÷ GC: median 1.72 COMEX:SI1! & GC1! harian 13 Jul 1998 – 19 Okt 2026, dikira 2026-10-20 Kira-kira 39% pergerakan harian silver datang daripada sesuatu selain emas. Empat sumber utamanya: 1. Kitaran industri. PMI, China dan pembinaan solar menarik silver ke arah copper. Korelasi median 250 hari SI– HG ialah 0.41, berbanding 0.30 bagi GC–HG. 2. Bekalan by-product. Bekalan bergantung kepada harga copper, zink dan emas, bukan silver. 3. Pasaran fizikal yang lebih kecil. Pada Oktober 2025, lease rate silver satu bulan di London melonjak daripada sekitar 1% kepada lebih 30% (WSS 2026, hlm. 52). Ketegangan seperti ini jarang berlaku pada emas (Bab 23 dan 49). 4. Harga merosakkan permintaannya sendiri. Harga tinggi mempercepat thrifting dan substitution dalam PV (Bab 12). ⟷ SILVER × GOLD Bila silver mengikut emas — dan bila tidak Silver cenderung mengikut emas apabila kejutan real yields, Dollar AS atau aliran safe haven mendominasi. Ia menyimpang apabila kitaran industri, ketat fizikal atau likuidasi spekulatif mengambil alih. Contoh: Gold-Silver Ratio spot jatuh daripada 105.0 (21 Apr 2025) kepada 46.2 (27 Jan 2026) — silver mengatasi emas secara besar- besaran, kemudian memberikan semula sebahagiannya (Bab 26). Beta tetap 1.4 tidak akan meramalkan kedua-dua fasa itu. 4 EZYGLOBAL FUTURES · VOL. 03 · FINAL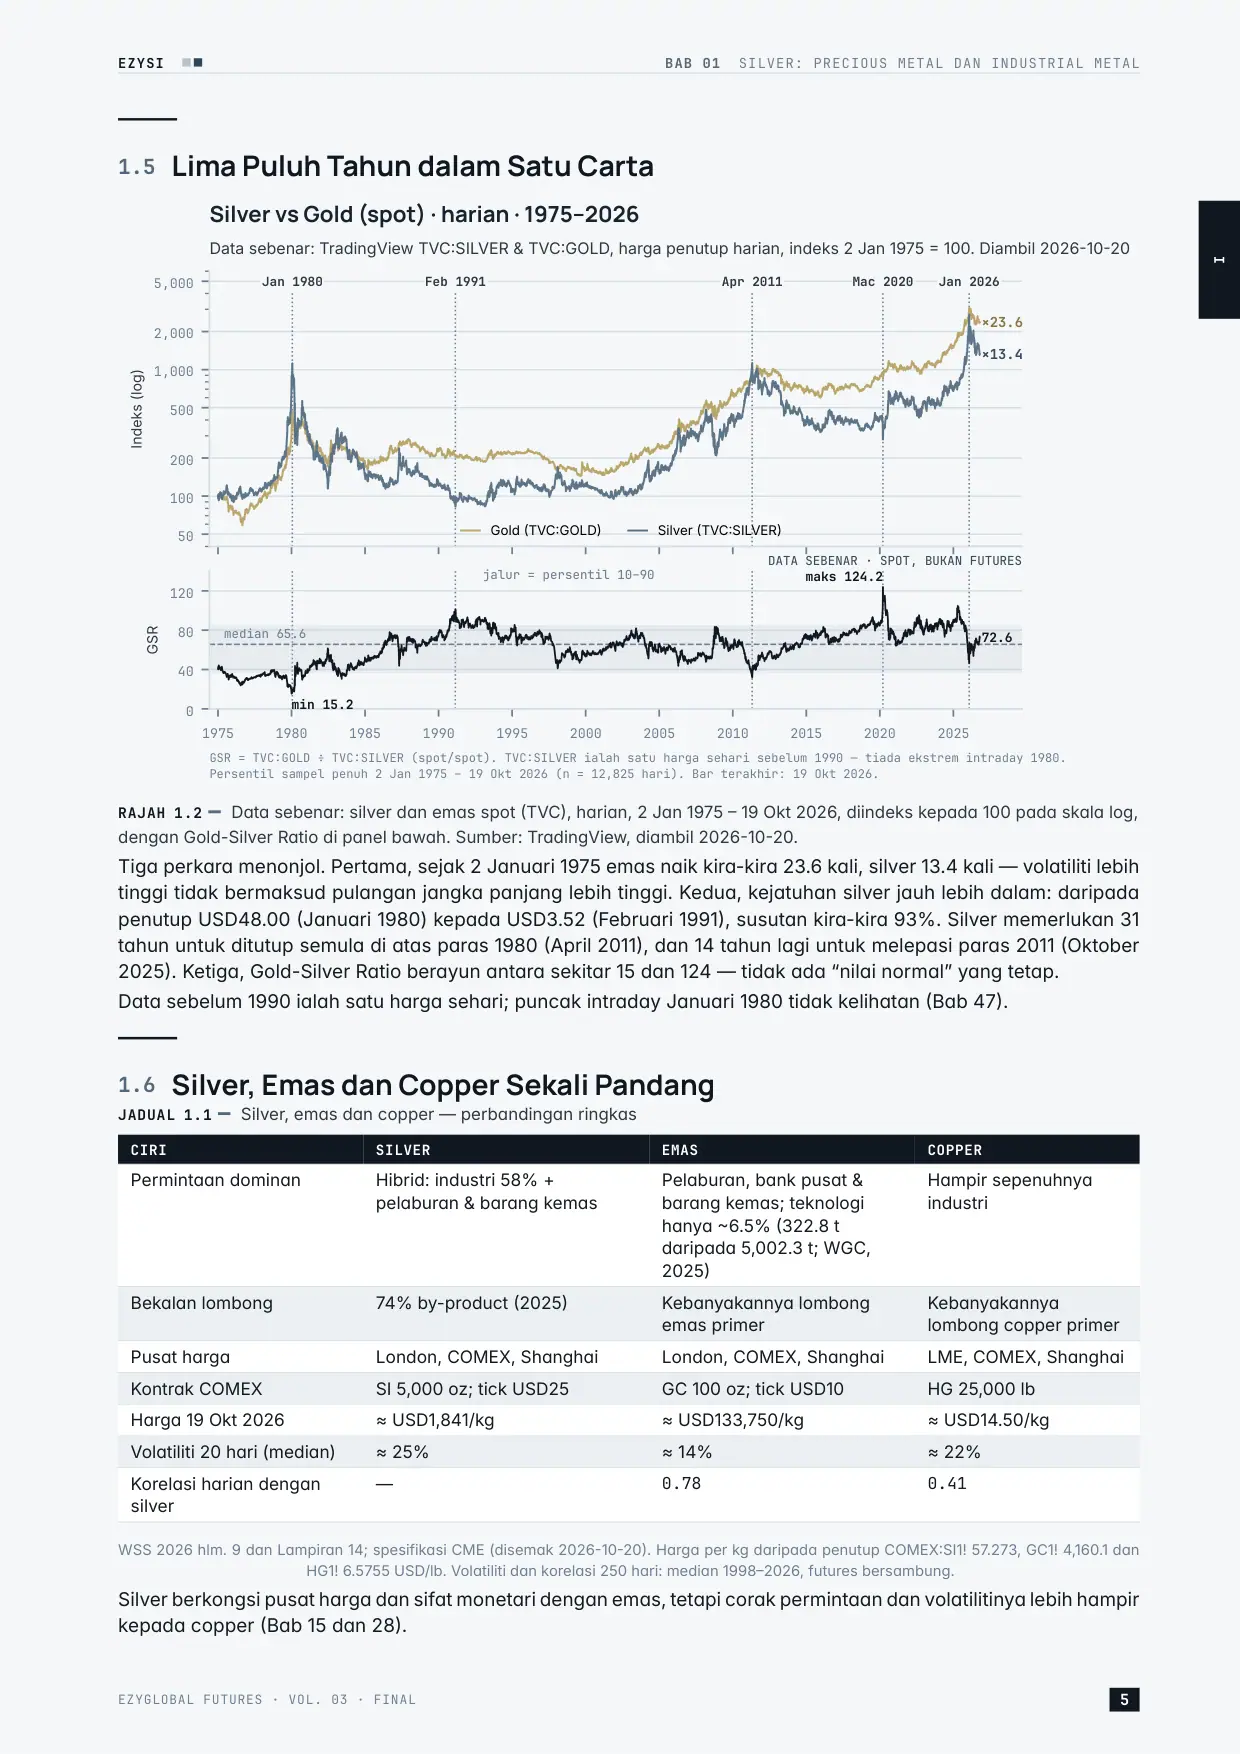
Halaman 19 I EZYSI BAB 01 SILVER: PRECIOUS METAL DAN INDUSTRIAL METAL 1.5 Lima Puluh Tahun dalam Satu Carta 50 100 200 500 1,000 2,000 5,000 Indeks (log) ×23.6 ×13.4 Jan 1980 Feb 1991 Apr 2011 Mac 2020 Jan 2026 Data sebenar: TradingView TVC:SILVER & TVC:GOLD, harga penutup harian, indeks 2 Jan 1975 = 100. Diambil 2026-10-20 Silver vs Gold (spot) · harian · 1975–2026 Gold (TVC:GOLD) Silver (TVC:SILVER) 1975 1980 1985 1990 1995 2000 2005 2010 2015 2020 2025 0 40 80 120 GSR min 15.2 maks 124.2 72.6 median 65.6 jalur = persentil 10–90 GSR = TVC:GOLD ÷ TVC:SILVER (spot/spot). TVC:SILVER ialah satu harga sehari sebelum 1990 — tiada ekstrem intraday 1980. Persentil sampel penuh 2 Jan 1975 – 19 Okt 2026 (n = 12,825 hari). Bar terakhir: 19 Okt 2026. DATA SEBENAR · SPOT, BUKAN FUTURES RAJAH 1.2 Data sebenar: silver dan emas spot (TVC), harian, 2 Jan 1975 – 19 Okt 2026, diindeks kepada 100 pada skala log, dengan Gold-Silver Ratio di panel bawah. Sumber: TradingView, diambil 2026-10-20. Tiga perkara menonjol. Pertama, sejak 2 Januari 1975 emas naik kira-kira 23.6 kali, silver 13.4 kali — volatiliti lebih tinggi tidak bermaksud pulangan jangka panjang lebih tinggi. Kedua, kejatuhan silver jauh lebih dalam: daripada penutup USD48.00 (Januari 1980) kepada USD3.52 (Februari 1991), susutan kira-kira 93%. Silver memerlukan 31 tahun untuk ditutup semula di atas paras 1980 (April 2011), dan 14 tahun lagi untuk melepasi paras 2011 (Oktober 2025). Ketiga, Gold-Silver Ratio berayun antara sekitar 15 dan 124 — tidak ada “nilai normal” yang tetap. Data sebelum 1990 ialah satu harga sehari; puncak intraday Januari 1980 tidak kelihatan (Bab 47). 1.6 Silver, Emas dan Copper Sekali Pandang JADUAL 1.1 Silver, emas dan copper — perbandingan ringkas CIRI SILVER EMAS COPPER Permintaan dominan Hibrid: industri 58% + pelaburan & barang kemas Pelaburan, bank pusat & barang kemas; teknologi hanya ~6.5% (322.8 t daripada 5,002.3 t; WGC, 2025) Hampir sepenuhnya industri Bekalan lombong 74% by-product (2025) Kebanyakannya lombong emas primer Kebanyakannya lombong copper primer Pusat harga London, COMEX, Shanghai London, COMEX, Shanghai LME, COMEX, Shanghai Kontrak COMEX SI 5,000 oz; tick USD25 GC 100 oz; tick USD10 HG 25,000 lb Harga 19 Okt 2026 ≈ USD1,841/kg ≈ USD133,750/kg ≈ USD14.50/kg Volatiliti 20 hari (median) ≈ 25% ≈ 14% ≈ 22% Korelasi harian dengan silver — 0.78 0.41 WSS 2026 hlm. 9 dan Lampiran 14; spesifikasi CME (disemak 2026-10-20). Harga per kg daripada penutup COMEX:SI1! 57.273, GC1! 4,160.1 dan HG1! 6.5755 USD/lb. Volatiliti dan korelasi 250 hari: median 1998–2026, futures bersambung. Silver berkongsi pusat harga dan sifat monetari dengan emas, tetapi corak permintaan dan volatilitinya lebih hampir kepada copper (Bab 15 dan 28). EZYGLOBAL FUTURES · VOL. 03 · FINAL 5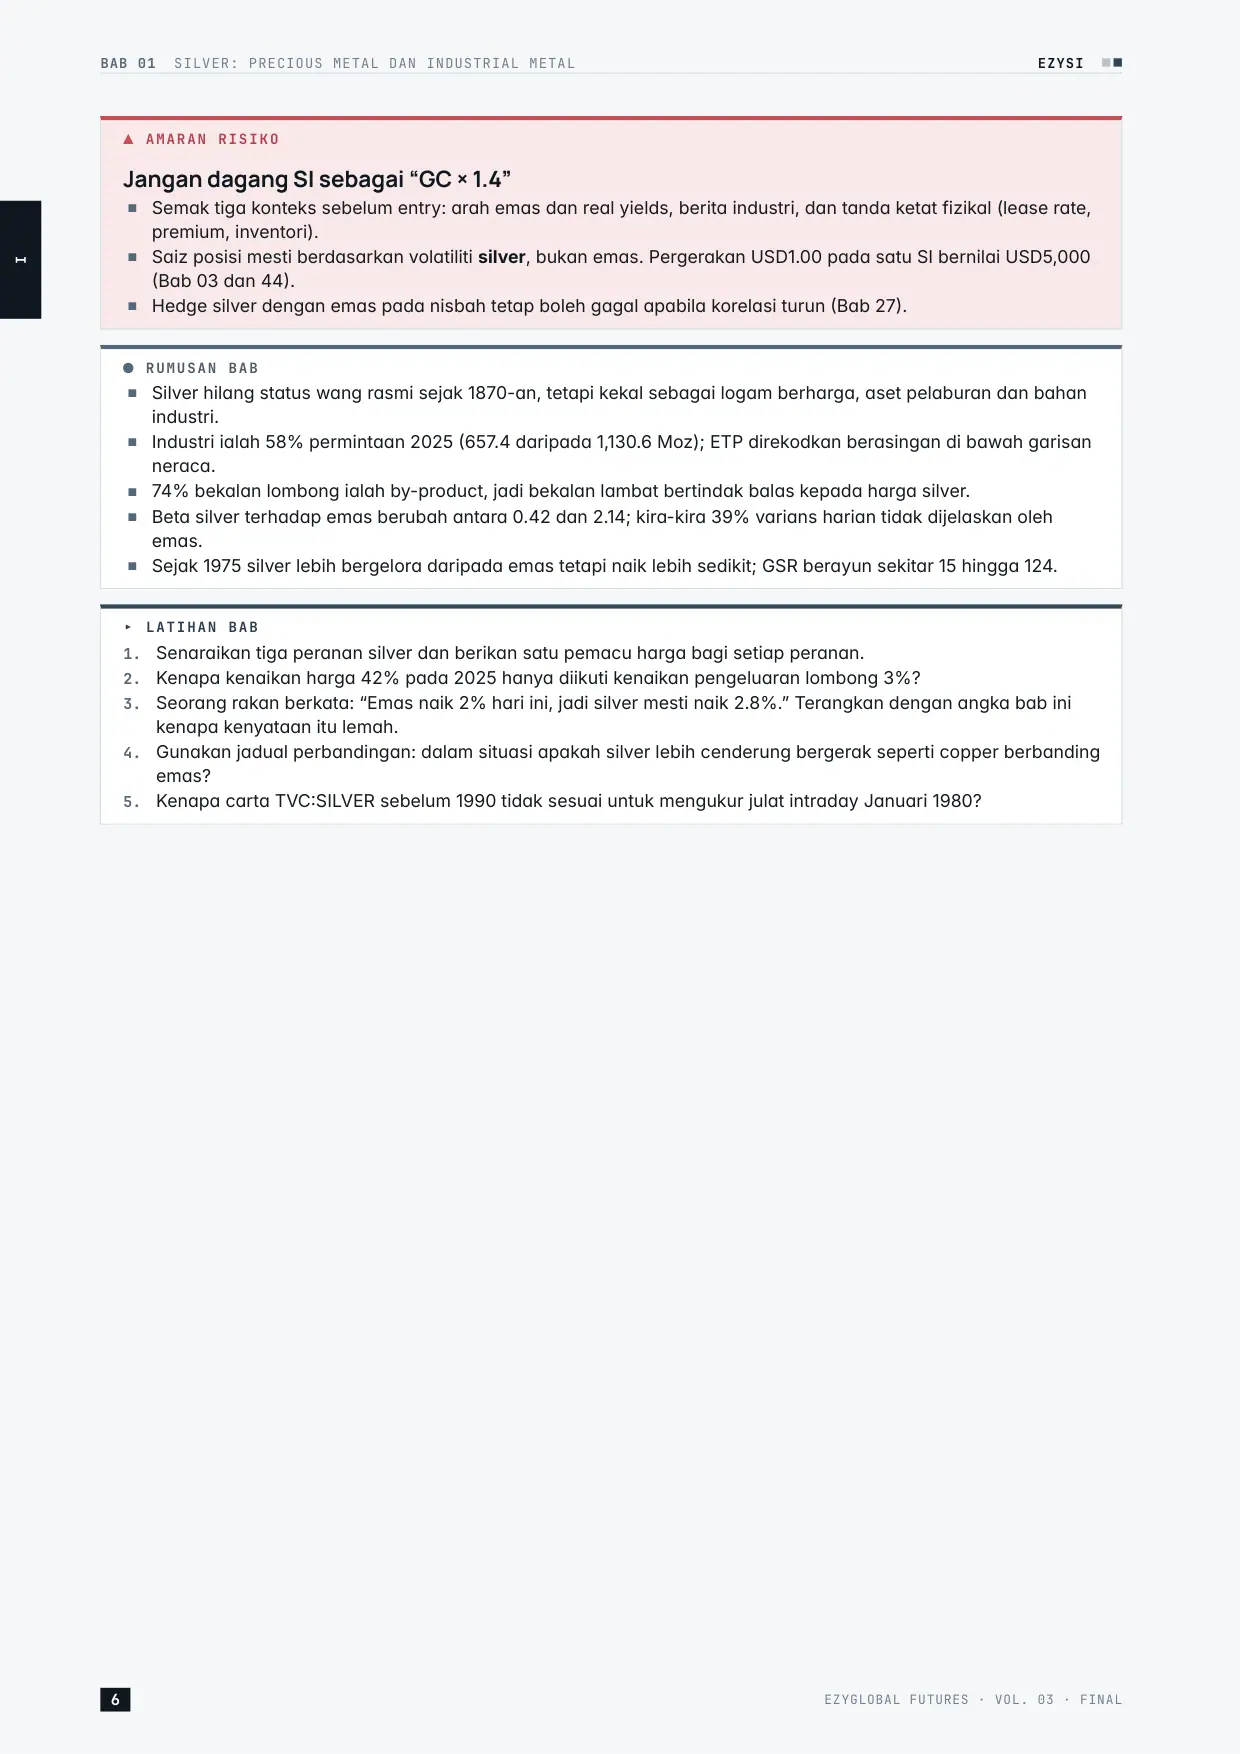
Halaman 20 I BAB 01 SILVER: PRECIOUS METAL DAN INDUSTRIAL METAL EZYSI ▲ AMARAN RISIKO Jangan dagang SI sebagai “GC × 1.4” ■ Semak tiga konteks sebelum entry: arah emas dan real yields, berita industri, dan tanda ketat fizikal (lease rate, premium, inventori). ■ Saiz posisi mesti berdasarkan volatiliti silver, bukan emas. Pergerakan USD1.00 pada satu SI bernilai USD5,000 (Bab 03 dan 44). ■ Hedge silver dengan emas pada nisbah tetap boleh gagal apabila korelasi turun (Bab 27). ● RUMUSAN BAB ■ Silver hilang status wang rasmi sejak 1870-an, tetapi kekal sebagai logam berharga, aset pelaburan dan bahan industri. ■ Industri ialah 58% permintaan 2025 (657.4 daripada 1,130.6 Moz); ETP direkodkan berasingan di bawah garisan neraca. ■ 74% bekalan lombong ialah by-product, jadi bekalan lambat bertindak balas kepada harga silver. ■ Beta silver terhadap emas berubah antara 0.42 dan 2.14; kira-kira 39% varians harian tidak dijelaskan oleh emas. ■ Sejak 1975 silver lebih bergelora daripada emas tetapi naik lebih sedikit; GSR berayun sekitar 15 hingga 124. ▸ LATIHAN BAB 1. Senaraikan tiga peranan silver dan berikan satu pemacu harga bagi setiap peranan. 2. Kenapa kenaikan harga 42% pada 2025 hanya diikuti kenaikan pengeluaran lombong 3%? 3. Seorang rakan berkata: “Emas naik 2% hari ini, jadi silver mesti naik 2.8%.” Terangkan dengan angka bab ini kenapa kenyataan itu lemah. 4. Gunakan jadual perbandingan: dalam situasi apakah silver lebih cenderung bergerak seperti copper berbanding emas? 5. Kenapa carta TVC:SILVER sebelum 1990 tidak sesuai untuk mengukur julat intraday Januari 1980? 6 EZYGLOBAL FUTURES · VOL. 03 · FINAL
Bab 2 — Global Silver Market StructureHalaman 21 02 B A B 0 2 BAHAGIAN I · MEMAHAMI GLOBAL SILVER FUTURES Global Silver Market Structure KATEGORI C · BAHAN BAHARU EZYSI Harga silver di skrin anda hanyalah satu nombor. Di belakangnya ada lombong, refinery, kilang, bank bulion, bursa, dana ETP dan broker — masing-masing dengan produk, pihak lawan dan peraturan sendiri. Bab ini memetakan siapa mereka, dan menunjukkan kenapa label XAG/USD tidak memberitahu apa yang sebenarnya anda pegang. OBJEKTIF PEMBELAJARAN 01 Mengenal pasti peserta utama pasaran silver dan peranan masing-masing. 02 Menerangkan tiga pusat harga silver — London, New York dan Shanghai. 03 Membandingkan silver fizikal, spot, CFD, SI futures, ETF dan saham perlombongan. 04 Membezakan ticker harga dengan produk undang- undang di sebaliknya. 05 Menyemak status pelesenan penyedia sebelum membuka akaun di Malaysia. SUMBER UTAMA: Silver Institute/Metals Focus, World Silver Survey 2026 (15 Apr 2026); CFTC Disaggregated COT (13 Okt 2026); spesifikasi CME (disemak 2026-10-20); TradingView TVC:SILVER dan COMEX:SI1!, penutup 19 Okt 2026. § SUMBER & STATUS DATA Status kandungan bab ini Bahan baharu (Kategori C). Angka aliran dan stok daripada World Silver Survey 2026 (WSS 2026); posisi peserta daripada laporan CFTC; harga daripada data TradingView yang disimpan (diambil 20 Oktober 2026). Perbandingan produk ialah ringkasan umum struktur, bukan nasihat undang-undang — terma setiap penyedia berbeza. Pasaran London, inventori dan ETP dihuraikan dalam Bab 20–22. 2.1 Dari Lombong ke Skrin Pasaran silver mempunyai dua aliran yang bergerak serentak. Aliran logam: lombong menghasilkan konsentrat atau doré, refinery menukarnya kepada bar, vault menyimpannya, dan kilang atau pelabur akhirnya mengambilnya. Aliran risiko: pihak yang tidak mahu terdedah kepada harga — pelombong, refinery, kilang — memindahkan risiko itu kepada pihak yang sanggup menerimanya, iaitu spekulator. Bursa dan bank bulion berada di tengah-tengah kedua-dua aliran.
Halaman 22 I BAB 02 GLOBAL SILVER MARKET STRUCTURE EZYSI 1 · RANTAIAN LOGAM FIZIKAL 2 · PERANTARA 3 · PUSAT HARGA Lombong 74% by-product 846.6 Moz (2025) Refinery bar 1,000 oz, kg, butiran, doré Vault London · New York · Shanghai Fabricator industri · barang kemas Pelabur & ETP bar · syiling · trust Bank bulion & dealer market making · pembiayaan & leasing · logistik vault · akaun allocated/unallocated London (OTC) LBMA · loco London turnover 148,448 Moz New York · COMEX SI · SIL · QI · SIC turnover 111,047 Moz Shanghai SHFE futures · SGE turnover 163,935 Moz CFD & produk broker di luar bursa harga sebut broker Hedger (pelombong, refinery, fabricator, swap dealer) memindahkan risiko harga → Spekulator (Managed Money, runcit) menerimanya Garis penuh = aliran logam · garis putus = aliran harga/risiko. Turnover 2025 (Moz) mengikut kaedah WSS 2026 hlm. 19 — kaedah pengiraan berbeza antara pusat; jangan bandingkan secara mentah. Rajah konsep. RAJAH 2.1 Ekosistem pasaran silver: rantaian logam fizikal, bank bulion dan dealer sebagai perantara, serta pusat harga London, COMEX dan Shanghai dengan turnover 2025 (WSS 2026). CFD broker berada di luar bursa. 2.2 Siapa dalam Pasaran JADUAL 2.1 Peserta utama pasaran silver PESERTA APA YANG DILAKUKAN KENAPA PENTING KEPADA TRADER SI Pelombong Menjual logam; sesetengahnya menjual hadapan (hedge) Hedge book pengeluar 50.0 Moz pada akhir 2025, tertinggi sejak 2013 (WSS 2026, hlm. 37) Refinery Menukar doré, konsentrat dan sekerap kepada bar 1,000 oz, bar kg dan butiran Kapasiti refinery boleh menjadi bottleneck ketika permintaan bar melonjak Fabricator Kilang elektronik, solar dan barang kemas; membeli atau meminjam (lease) logam Permintaan peka harga; pembelian mereka dilindung nilai Bank bulion & dealer Market maker London, pembiayaan, leasing, logistik antara vault Lease rate dan EFP mencerminkan ketat fizikal (Bab 20 dan 23) ETP Memegang logam bagi pihak pelabur; 1,317.6 Moz pada akhir 2025 Aliran besar mengunci logam di vault (Bab 14 dan 22) Spekulator Managed Money, dana, trader runcit Arah jangka pendek dan short covering (Bab 18) Moz = juta troy ounce. Angka WSS 2026 ialah anggaran perunding (data sebenar), disemak semula setiap tahun. Laporan CFTC menunjukkan pembahagian ini dalam angka. Pada 13 Oktober 2026, kategori Producer/Merchant memegang 4,898 kontrak Long dan 20,699 Short SI — bersih Short 20,699 − 4,898 = 15,801 kontrak. Itu wajah hedger: pengeluar dan pedagang fizikal yang menjual hadapan. Managed Money pula bersih Long 15,802 − 10,183 = 5,619 kontrak. Bab 18 menerangkan cara membaca laporan ini. ⟷ SILVER × GOLD Satu peserta yang hampir tiada dalam silver Bank pusat ialah pembeli utama emas, tetapi hampir tiada dalam silver: jualan bersih sektor rasmi hanya 1.5 Moz pada 2025 (WSS 2026, hlm. 9). Silver kehilangan sokongan “pembeli strategik” yang membantu emas ketika pasaran jatuh — satu sebab drawdown silver lebih dalam (Bab 01 dan 15). 8 EZYGLOBAL FUTURES · VOL. 03 · FINAL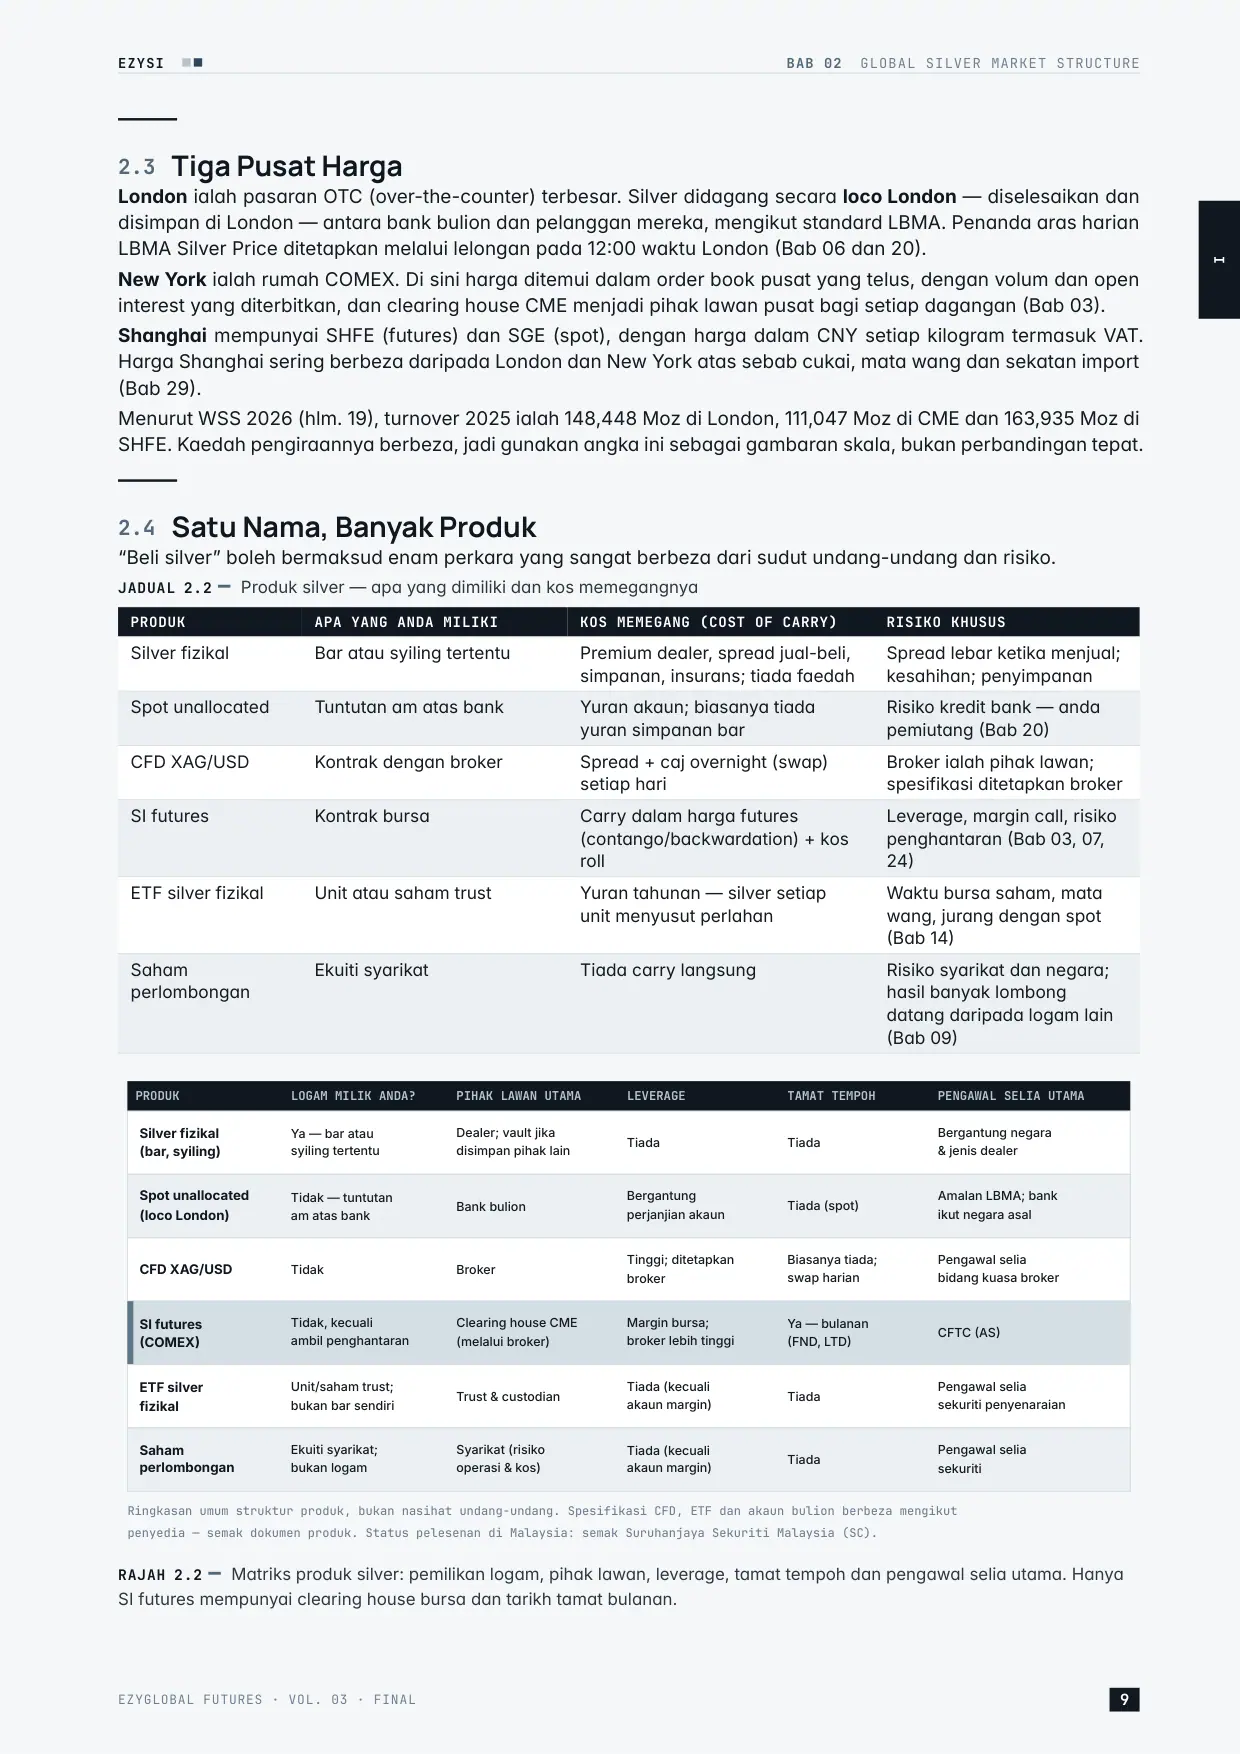
Halaman 23 I EZYSI BAB 02 GLOBAL SILVER MARKET STRUCTURE 2.3 Tiga Pusat Harga London ialah pasaran OTC (over-the-counter) terbesar. Silver didagang secara loco London — diselesaikan dan disimpan di London — antara bank bulion dan pelanggan mereka, mengikut standard LBMA. Penanda aras harian LBMA Silver Price ditetapkan melalui lelongan pada 12:00 waktu London (Bab 06 dan 20). New York ialah rumah COMEX. Di sini harga ditemui dalam order book pusat yang telus, dengan volum dan open interest yang diterbitkan, dan clearing house CME menjadi pihak lawan pusat bagi setiap dagangan (Bab 03). Shanghai mempunyai SHFE (futures) dan SGE (spot), dengan harga dalam CNY setiap kilogram termasuk VAT. Harga Shanghai sering berbeza daripada London dan New York atas sebab cukai, mata wang dan sekatan import (Bab 29). Menurut WSS 2026 (hlm. 19), turnover 2025 ialah 148,448 Moz di London, 111,047 Moz di CME dan 163,935 Moz di SHFE. Kaedah pengiraannya berbeza, jadi gunakan angka ini sebagai gambaran skala, bukan perbandingan tepat. 2.4 Satu Nama, Banyak Produk “Beli silver” boleh bermaksud enam perkara yang sangat berbeza dari sudut undang-undang dan risiko. JADUAL 2.2 Produk silver — apa yang dimiliki dan kos memegangnya PRODUK APA YANG ANDA MILIKI KOS MEMEGANG (COST OF CARRY) RISIKO KHUSUS Silver fizikal Bar atau syiling tertentu Premium dealer, spread jual-beli, simpanan, insurans; tiada faedah Spread lebar ketika menjual; kesahihan; penyimpanan Spot unallocated Tuntutan am atas bank Yuran akaun; biasanya tiada yuran simpanan bar Risiko kredit bank — anda pemiutang (Bab 20) CFD XAG/USD Kontrak dengan broker Spread + caj overnight (swap) setiap hari Broker ialah pihak lawan; spesifikasi ditetapkan broker SI futures Kontrak bursa Carry dalam harga futures (contango/backwardation) + kos roll Leverage, margin call, risiko penghantaran (Bab 03, 07, 24) ETF silver fizikal Unit atau saham trust Yuran tahunan — silver setiap unit menyusut perlahan Waktu bursa saham, mata wang, jurang dengan spot (Bab 14) Saham perlombongan Ekuiti syarikat Tiada carry langsung Risiko syarikat dan negara; hasil banyak lombong datang daripada logam lain (Bab 09) PRODUK LOGAM MILIK ANDA? PIHAK LAWAN UTAMA LEVERAGE TAMAT TEMPOH PENGAWAL SELIA UTAMA Silver fizikal (bar, syiling) Ya — bar atau syiling tertentu Dealer; vault jika disimpan pihak lain Tiada Tiada Bergantung negara & jenis dealer Spot unallocated (loco London) Tidak — tuntutan am atas bank Bank bulion Bergantung perjanjian akaun Tiada (spot) Amalan LBMA; bank ikut negara asal CFD XAG/USD Tidak Broker Tinggi; ditetapkan broker Biasanya tiada; swap harian Pengawal selia bidang kuasa broker SI futures (COMEX) Tidak, kecuali ambil penghantaran Clearing house CME (melalui broker) Margin bursa; broker lebih tinggi Ya — bulanan (FND, LTD) CFTC (AS) ETF silver fizikal Unit/saham trust; bukan bar sendiri Trust & custodian Tiada (kecuali akaun margin) Tiada Pengawal selia sekuriti penyenaraian Saham perlombongan Ekuiti syarikat; bukan logam Syarikat (risiko operasi & kos) Tiada (kecuali akaun margin) Tiada Pengawal selia sekuriti Ringkasan umum struktur produk, bukan nasihat undang-undang. Spesifikasi CFD, ETF dan akaun bulion berbeza mengikut penyedia — semak dokumen produk. Status pelesenan di Malaysia: semak Suruhanjaya Sekuriti Malaysia (SC). RAJAH 2.2 Matriks produk silver: pemilikan logam, pihak lawan, leverage, tamat tempoh dan pengawal selia utama. Hanya SI futures mempunyai clearing house bursa dan tarikh tamat bulanan. EZYGLOBAL FUTURES · VOL. 03 · FINAL 9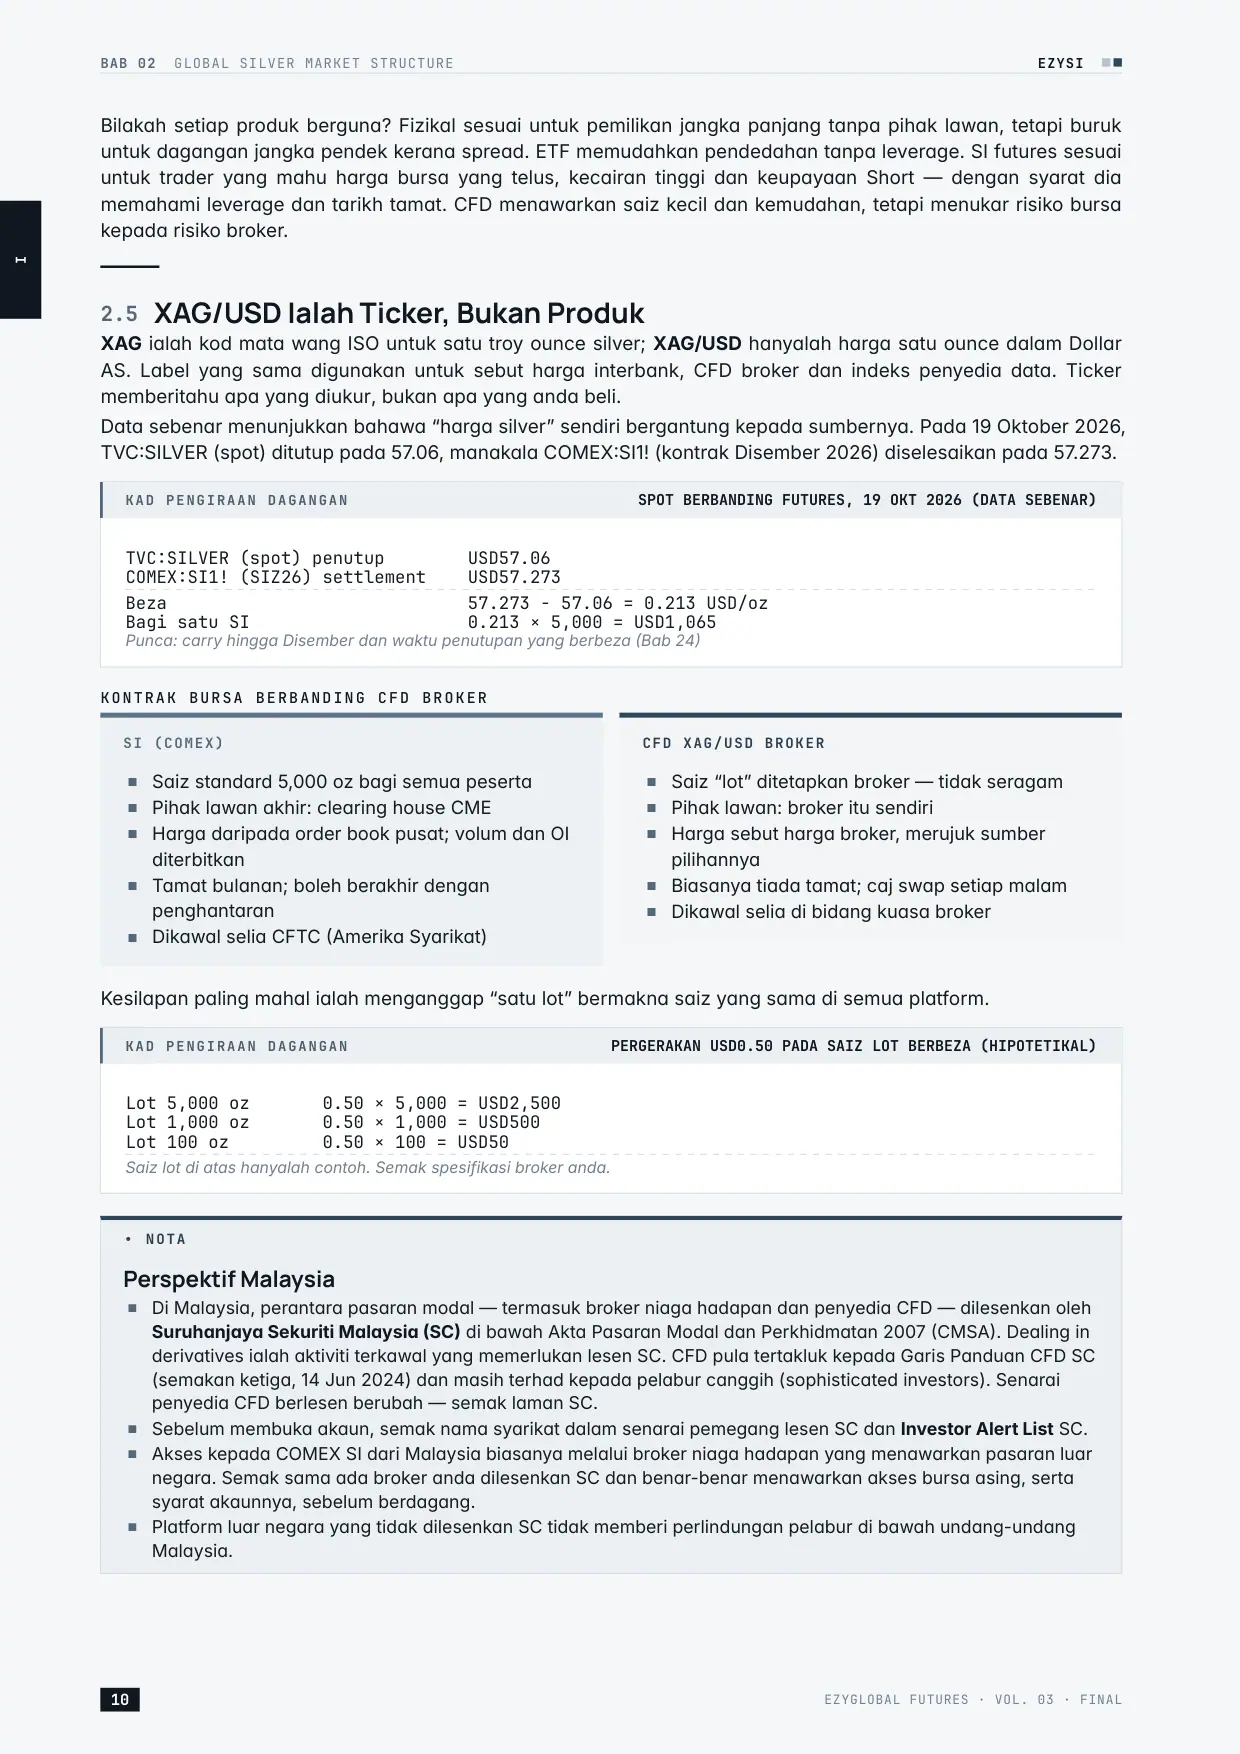
Halaman 24 I BAB 02 GLOBAL SILVER MARKET STRUCTURE EZYSI Bilakah setiap produk berguna? Fizikal sesuai untuk pemilikan jangka panjang tanpa pihak lawan, tetapi buruk untuk dagangan jangka pendek kerana spread. ETF memudahkan pendedahan tanpa leverage. SI futures sesuai untuk trader yang mahu harga bursa yang telus, kecairan tinggi dan keupayaan Short — dengan syarat dia memahami leverage dan tarikh tamat. CFD menawarkan saiz kecil dan kemudahan, tetapi menukar risiko bursa kepada risiko broker. 2.5 XAG/USD Ialah Ticker, Bukan Produk XAG ialah kod mata wang ISO untuk satu troy ounce silver; XAG/USD hanyalah harga satu ounce dalam Dollar AS. Label yang sama digunakan untuk sebut harga interbank, CFD broker dan indeks penyedia data. Ticker memberitahu apa yang diukur, bukan apa yang anda beli. Data sebenar menunjukkan bahawa “harga silver” sendiri bergantung kepada sumbernya. Pada 19 Oktober 2026, TVC:SILVER (spot) ditutup pada 57.06, manakala COMEX:SI1! (kontrak Disember 2026) diselesaikan pada 57.273. KAD PENGIRAAN DAGANGAN SPOT BERBANDING FUTURES, 19 OKT 2026 (DATA SEBENAR) TVC:SILVER (spot) penutup USD57.06 COMEX:SI1! (SIZ26) settlement USD57.273 Beza 57.273 − 57.06 = 0.213 USD/oz Bagi satu SI 0.213 × 5,000 = USD1,065 Punca: carry hingga Disember dan waktu penutupan yang berbeza (Bab 24) KONTRAK BURSA BERBANDING CFD BROKER SI (COMEX) ■Saiz standard 5,000 oz bagi semua peserta ■Pihak lawan akhir: clearing house CME ■Harga daripada order book pusat; volum dan OI diterbitkan ■Tamat bulanan; boleh berakhir dengan penghantaran ■Dikawal selia CFTC (Amerika Syarikat) CFD XAG/USD BROKER ■Saiz “lot” ditetapkan broker — tidak seragam ■Pihak lawan: broker itu sendiri ■Harga sebut harga broker, merujuk sumber pilihannya ■Biasanya tiada tamat; caj swap setiap malam ■Dikawal selia di bidang kuasa broker Kesilapan paling mahal ialah menganggap “satu lot” bermakna saiz yang sama di semua platform. KAD PENGIRAAN DAGANGAN PERGERAKAN USD0.50 PADA SAIZ LOT BERBEZA (HIPOTETIKAL) Lot 5,000 oz 0.50 × 5,000 = USD2,500 Lot 1,000 oz 0.50 × 1,000 = USD500 Lot 100 oz 0.50 × 100 = USD50 Saiz lot di atas hanyalah contoh. Semak spesifikasi broker anda. • NOTA Perspektif Malaysia ■ Di Malaysia, perantara pasaran modal — termasuk broker niaga hadapan dan penyedia CFD — dilesenkan oleh Suruhanjaya Sekuriti Malaysia (SC) di bawah Akta Pasaran Modal dan Perkhidmatan 2007 (CMSA). Dealing in derivatives ialah aktiviti terkawal yang memerlukan lesen SC. CFD pula tertakluk kepada Garis Panduan CFD SC (semakan ketiga, 14 Jun 2024) dan masih terhad kepada pelabur canggih (sophisticated investors). Senarai penyedia CFD berlesen berubah — semak laman SC. ■ Sebelum membuka akaun, semak nama syarikat dalam senarai pemegang lesen SC dan Investor Alert List SC. ■ Akses kepada COMEX SI dari Malaysia biasanya melalui broker niaga hadapan yang menawarkan pasaran luar negara. Semak sama ada broker anda dilesenkan SC dan benar-benar menawarkan akses bursa asing, serta syarat akaunnya, sebelum berdagang. ■ Platform luar negara yang tidak dilesenkan SC tidak memberi perlindungan pelabur di bawah undang-undang Malaysia. 10 EZYGLOBAL FUTURES · VOL. 03 · FINAL
Halaman 25 I EZYSI BAB 02 GLOBAL SILVER MARKET STRUCTURE ✕ KESILAPAN LAZIM Kesilapan biasa ■ Menyalin Stop Loss dalam “pip” daripada CFD ke SI tanpa menukar saiz kontrak (Bab 03). ■ Menganggap harga CFD sama dengan settlement COMEX. ■ Menganggap unit ETF sama dengan memiliki bar sendiri. ■ Membeli saham “lombong silver” sebagai ganti silver tanpa menyemak berapa banyak hasilnya datang daripada emas, copper atau zink. ● RUMUSAN BAB ■ Pasaran silver mempunyai aliran logam dan aliran risiko; bank bulion dan bursa menghubungkan kedua-duanya. ■ Hedger seperti pengeluar dan pedagang fizikal lazimnya bersih Short dalam COT; spekulator menerima risiko itu. ■ London (OTC), New York (COMEX) dan Shanghai ialah tiga pusat harga dengan peraturan, unit dan cukai berbeza. ■ XAG/USD ialah ticker harga, bukan produk. Tanya: apa yang saya miliki, siapa pihak lawan, bila tamat, siapa pengawal selia? ■ CFD broker bukan SI: saiz lot, harga, kos dan perlindungan ditentukan oleh broker dan bidang kuasanya. ▸ LATIHAN BAB 1. Namakan dua peserta yang lazimnya bersih Short dalam silver futures dan terangkan kenapa. 2. Kenapa ketiadaan pembelian bank pusat menjadikan silver berbeza daripada emas? 3. Anda memegang silver unallocated di sebuah bank bulion. Apakah yang sebenarnya anda miliki, dan apakah risikonya? 4. Pada 19 Oktober 2026, beza spot dan SI1! ialah 0.213 USD/oz. Berapakah nilainya bagi dua kontrak SIL (1,000 oz setiap satu)? Berikan dua sebab beza ini wujud. 5. Senaraikan empat soalan yang mesti dijawab sebelum anda berdagang produk bertanda “XAG/USD” di sebuah platform. EZYGLOBAL FUTURES · VOL. 03 · FINAL 11
Bab 3 dan seterusnya ada dalam ebook penuh — 324 halaman.
Harga promosi RM49Harga biasa RM69
Kembali ke halaman buku