
Jerung Playbook
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 22 daripada 312 halaman.
KandunganHalaman 3 Kandungan BAHAGIAN I — DUNIA SAHAM GORENG Bab 1 Bila Saham 5 Sen Jadi 50 Sen 6 Bab 2 Siapa Sebenarnya Jerung? 18 Bab 3 Bagaimana Saham Kecil Boleh Melonjak 1,000% 25 Bab 4 Daripada Accumulation ke Distribution 32 BAHAGIAN II — SIASATAN "HIDDEN HANDS" Bab 5 21 Syarikat, Satu Rangkaian? 40 Bab 6 Fintec Global dan Peta Cross-Shareholding 47 Bab 7 Pengarah, Pemegang Saham dan Corporate Network 54 Bab 8 Private Placement, Rights Issue dan Dilution 59 Bab 9 Daripada Laporan The Edge kepada Siasatan dan Jawapan Balas 66 BAHAGIAN III — FAIL KES BURSA MALAYSIA Bab 10 Apa Rupa Manipulasi yang Dibuktikan? 73 Bab 11 mTouche Technology: Penyatuan Saham, Terbitan Hak dan Rally 20 Sesi 81 Bab 12 DataPrep Holdings: 16.5 Sen ke RM4.13 dalam 22 Sesi 92 Bab 13 Tema, Placement dan Dua Lonjakan: MPAY dan Sedania 104 Bab 14 Sen, Tick dan Tawaran: Trive, DGB Asia, Oversea dan Key Alliance 118 Bab 15 Orbit Fintec: Focus Dynamics, Fintec Global, AT Systematization dan Saudee 137 Bab 16 XOX dan Rakan Kongsi: PDZ, Sanichi, Metronic dan Green Ocean 155 Bab 17 Galeri: Boom, Bust, Kes Kawalan dan Nasib Selepas Rally 175 BAHAGIAN IV — MEMBACA TANDA BAHAYA Bab 18 Pengumuman, Masa dan Berita 182 Bab 19 Bekalan Saham: Placement, Waran, ESOS dan SIS 197 Bab 20 Forum, Khabar Angin dan Exit Liquidity 211 Bab 21 Forensik Volume dan Senarai Semak Risiko Jerung 229 Bab 22 Due Diligence Pengumuman Bursa dan Saiz Kedudukan 247 BAHAGIAN V — PENUTUP Bab 23 Selepas Mania: 2021–2026 dan Pengajaran 264 LAMPIRAN Lampiran A Metodologi Data dan Carta 279
Halaman 4 Lampiran B Rujukan Kawal Selia dan Mahkamah 293 Lampiran C Senarai Rujukan 307
Halaman 5 5 B A H A G I A N I DUNIA SAHAM GORENG
Bab 1 — Bila Saham 5 Sen Jadi 50 SenHalaman 6 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 6 B A B 1 Bila Saham 5 Sen Jadi 50 Sen 2020: pasaran berpindah ke skrin telefon di ruang tamu. Satu sen Pada 18 Mac 2020, hari pertama Perintah Kawalan Pergerakan (PKP), saham XOX Bhd didagangkan serendah satu sen. Pada hari itu, 36.6 juta unit saham bertukar tangan. Harga tutupnya 1.5 sen. Sehari sebelumnya, saham Fintec Global Bhd mencecah paras terendah dua sen. Tidak ada apa-apa yang luar biasa tentang angka ini pada waktu itu. Pasaran sedang panik. Indeks, saham besar dan saham kecil sama-sama jatuh. Satu sen hanyalah satu lagi harga dalam minggu yang penuh dengan harga yang buruk. Tetapi lima bulan kemudian, pada 27 Ogos 2020, saham XOX yang sama dibuka pada 37 sen dan menyentuh 39.5 sen — kira-kira 39 kali ganda daripada paras terendahnya pada bulan Mac. Pada hari itu juga, lebih 1.56 bilion unit saham XOX didagangkan, jumlah harian tertinggi bagi kaunter itu dalam tempoh 2020–2021. Fintec pula mencecah 19 sen pada 2 September 2020, hampir sepuluh kali ganda daripada paras dua sennya.
Halaman 7 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 7 Kemudian, kedua-duanya jatuh semula. Menjelang Disember 2021, XOX didagangkan pada 2.5 sen dan Fintec pada setengah sen. Bab ini bermula dengan satu soalan yang mudah tetapi jarang ditanya dengan betul: Apabila saham satu sen menjadi 39 sen, apakah sebenarnya yang berubah — syarikat itu, atau orang yang berdagang dengannya? Untuk menjawabnya, kita perlu memahami tahun 2020 dahulu. NOTA KAEDAH — HARGA "SEPERTI DIDAGANGKAN" Kedua-dua XOX dan Fintec kemudiannya menyatukan saham mereka pada nisbah 30-ke-1 (Fintec pada Mei 2024, XOX pada Julai 2024) [S015][S014]. Penyedia data seperti TradingView melaraskan semua harga lama selepas penyatuan supaya carta kelihatan lancar — maka harga "1 sen" XOX pada 2020 dipaparkan sebagai 30 sen dalam carta hari ini. Semua harga dalam bab ini telah dibina semula kepada harga sebenar ketika didagangkan. Faktor pelarasan tidak diandaikan; setiap satu disokong oleh tiga jenis bukti: 1. Peristiwa korporat yang didokumenkan — contohnya penyatuan saham 30-ke-1 XOX yang ex-tarikh pada 29 Julai 2024 [S014]. 2. Harga yang dilaporkan media pada masa itu — harga XOX yang dibina semula (1 sen pada Mac 2020, 39.5 sen pada Ogos 2020) sepadan tepat dengan angka yang dilaporkan oleh The Edge [S002]. 3. Dua ujian matematik terhadap data itu sendiri. Di bawah RM1, harga Bursa bergerak dalam gandaan 0.5 sen (satu tick). - Ujian grid: selepas dibahagi dengan faktor, setiap harga mesti jatuh tepat pada gandaan 0.5 sen. Ujian ini mengesan faktor pecahan seperti pelarasan terbitan hak, tetapi tidak dapat membezakan faktor integer (×10 dan ×30 kedua-duanya kekal pada grid). - Ujian langkah minimum: langkah harga terkecil dalam siri yang dilaraskan mesti bersamaan faktor × 0.5 sen. Ujian ini menentukan faktor integer dengan tepat — bagi XOX, langkah terkecil ialah 15 sen dalam siri dilaraskan, iaitu 30 × 0.5 sen. Kesemua 28 segmen data dalam buku ini lulus kedua-dua ujian. Bagi Fintec, ujian grid tick mendedahkan sesuatu yang menarik: harga sebelum 24 November 2020 telah dilaraskan dengan faktor tepat 37/42 — iaitu pelarasan harga teori ex-hak (TERP) bagi terbitan hak syarikat itu — walaupun notis penyedia data menyatakan ia hanya melaraskan pecahan saham. Faktor 30 sahaja menghasilkan 0% harga pada grid; faktor 30 × 37/42 menghasilkan 100%. Inilah sebabnya setiap set data dalam buku ini diuji, bukan dipercayai bulat-bulat. Butiran penuh dalam Lampiran A.
Halaman 8 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 8 Tahun apabila semua orang membuka akaun Untuk memahami mengapa saham satu sen boleh menjadi 39 sen, kita perlu melihat siapa yang masuk ke pasaran pada 2020. Angka-angka rasmi Bursa Malaysia sendiri menceritakan kisahnya. Menurut keputusan kewangan tahunan Bursa yang diumumkan pada 2 Februari 2021 [S009]: Petunjuk (Pasaran Sekuriti) 2019 2020 Perubahan Purata nilai dagangan harian (ADV) RM1.93 bilion RM4.21 bilion +118.1% Purata nilai dagangan harian runcit — RM1.6 bilion +236% (tertinggi dalam sejarah Bursa) Akaun CDS baharu dibuka oleh milenial (25–40 tahun) — 65% daripada jumlah akaun baharu — Jadual 1.1 — Penyertaan pasaran 2020. Sumber: Bursa Malaysia, keputusan kewangan FY2020, 2 Feb 2021 [S009]. Laporan media pada waktu itu, memetik data MIDF Research, menganggarkan pelabur runcit tempatan membuat belian bersih hampir RM14 bilion dalam saham pada 2020 [S010]. Sebagai perbandingan, Indeks FBM KLCI hanya naik 2.4% sepanjang tahun 2020, ditutup pada 1,627.21 mata [S009]. Baca semula angka itu: nilai dagangan harian lebih daripada dua kali ganda, tetapi indeks utama hampir tidak bergerak. Wang baharu ini tidak bergerak secara sekata. Ia mengalir ke tempat-tempat tertentu — terutamanya ke kaunter bertema (sarung tangan, PPE, vaksin, digital) dan ke saham berharga rendah yang boleh dibeli dalam jumlah unit yang besar dengan modal yang kecil. Pembukaan akaun juga melonjak: data yang dipetik media menunjukkan pembukaan akaun CDS baharu dalam tujuh bulan pertama 2020 meningkat kira-kira 125% berbanding tempoh sama tahun sebelumnya [S010]. Ramai daripada pelabur ini membuat dagangan pertama mereka dalam pasaran yang sedang bergerak paling pantas dalam sejarah Bursa. Keadaan ini — wang baharu, pengalaman yang sedikit, dan kaunter murah yang bergerak puluhan peratus sehari — mencipta persekitaran yang ideal untuk fenomena yang menjadi subjek buku ini. Matematik saham sen Mengapa saham murah begitu menarik kepada pelabur baharu? Sebahagian jawapannya ialah psikologi. Dengan RM1,000, anda boleh membeli 100,000 unit saham satu sen — atau hanya 50 unit saham bernilai RM20. Yang pertama terasa lebih besar, walaupun nilai ekonominya sama. Tetapi sebahagian lagi jawapannya ialah matematik tick.
Halaman 9 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 9 Di Bursa Malaysia, bagi saham berharga bawah RM1.00, pergerakan harga minimum (tick) ialah 0.5 sen [S023]. Bagi saham satu sen, satu tick ialah pergerakan sebanyak 50%. Dua tick ialah 100%. Harga saham Satu tick Pergerakan satu tick (%) RM0.010 RM0.005 50.0% RM0.050 RM0.005 10.0% RM0.100 RM0.005 5.0% RM0.500 RM0.005 1.0% RM5.00 RM0.010 0.2% Jadual 1.2 — Saiz tick sebagai peratusan harga. Peraturan tick Bursa bagi sekuriti bawah RM1.00 dan RM1.00–RM9.99. Inilah sebabnya pergerakan "beratus peratus" pada saham sen tidak semestinya memerlukan perubahan besar dalam wang yang terlibat. Satu pembelian yang menyapu beberapa paras harga dalam order book yang nipis boleh menghasilkan pergerakan peratusan yang, pada saham besar, hanya akan berlaku dalam peristiwa luar biasa. Perkara yang sama berlaku dalam arah sebaliknya. Saham satu sen yang turun satu tick telah kehilangan separuh nilainya. Inilah juga sebabnya senario pelabur dalam bab ini mengambil kira kos spread: pada harga satu sen, perbezaan antara harga bida dan tawaran sahaja boleh bernilai 50%. Tiga kaunter, satu tahun Mari kita lihat tiga kaunter yang kemudiannya disebut dalam laporan The Edge Malaysia mengenai lonjakan saham penny pada 2020: XOX, Fintec Global dan Focus Dynamics Group [S002]. Penting untuk jelas di sini: kaunter-kaunter ini dipilih kerana ia didokumentasikan secara terbuka dan datanya lengkap, bukan kerana ada dapatan kesalahan terhadap mereka. Tiada dapatan mahkamah atau tindakan penguatkuasaan manipulasi pasaran terhadap mana-mana tiga syarikat ini dijumpai dalam semakan kami terhadap rekod rasmi Suruhanjaya Sekuriti (SC) setakat 17 Oktober 2026. Bahagian II buku ini akan meneliti dengan teliti apa yang dilaporkan, apa yang dijawab oleh syarikat, dan apa yang telah dibuktikan.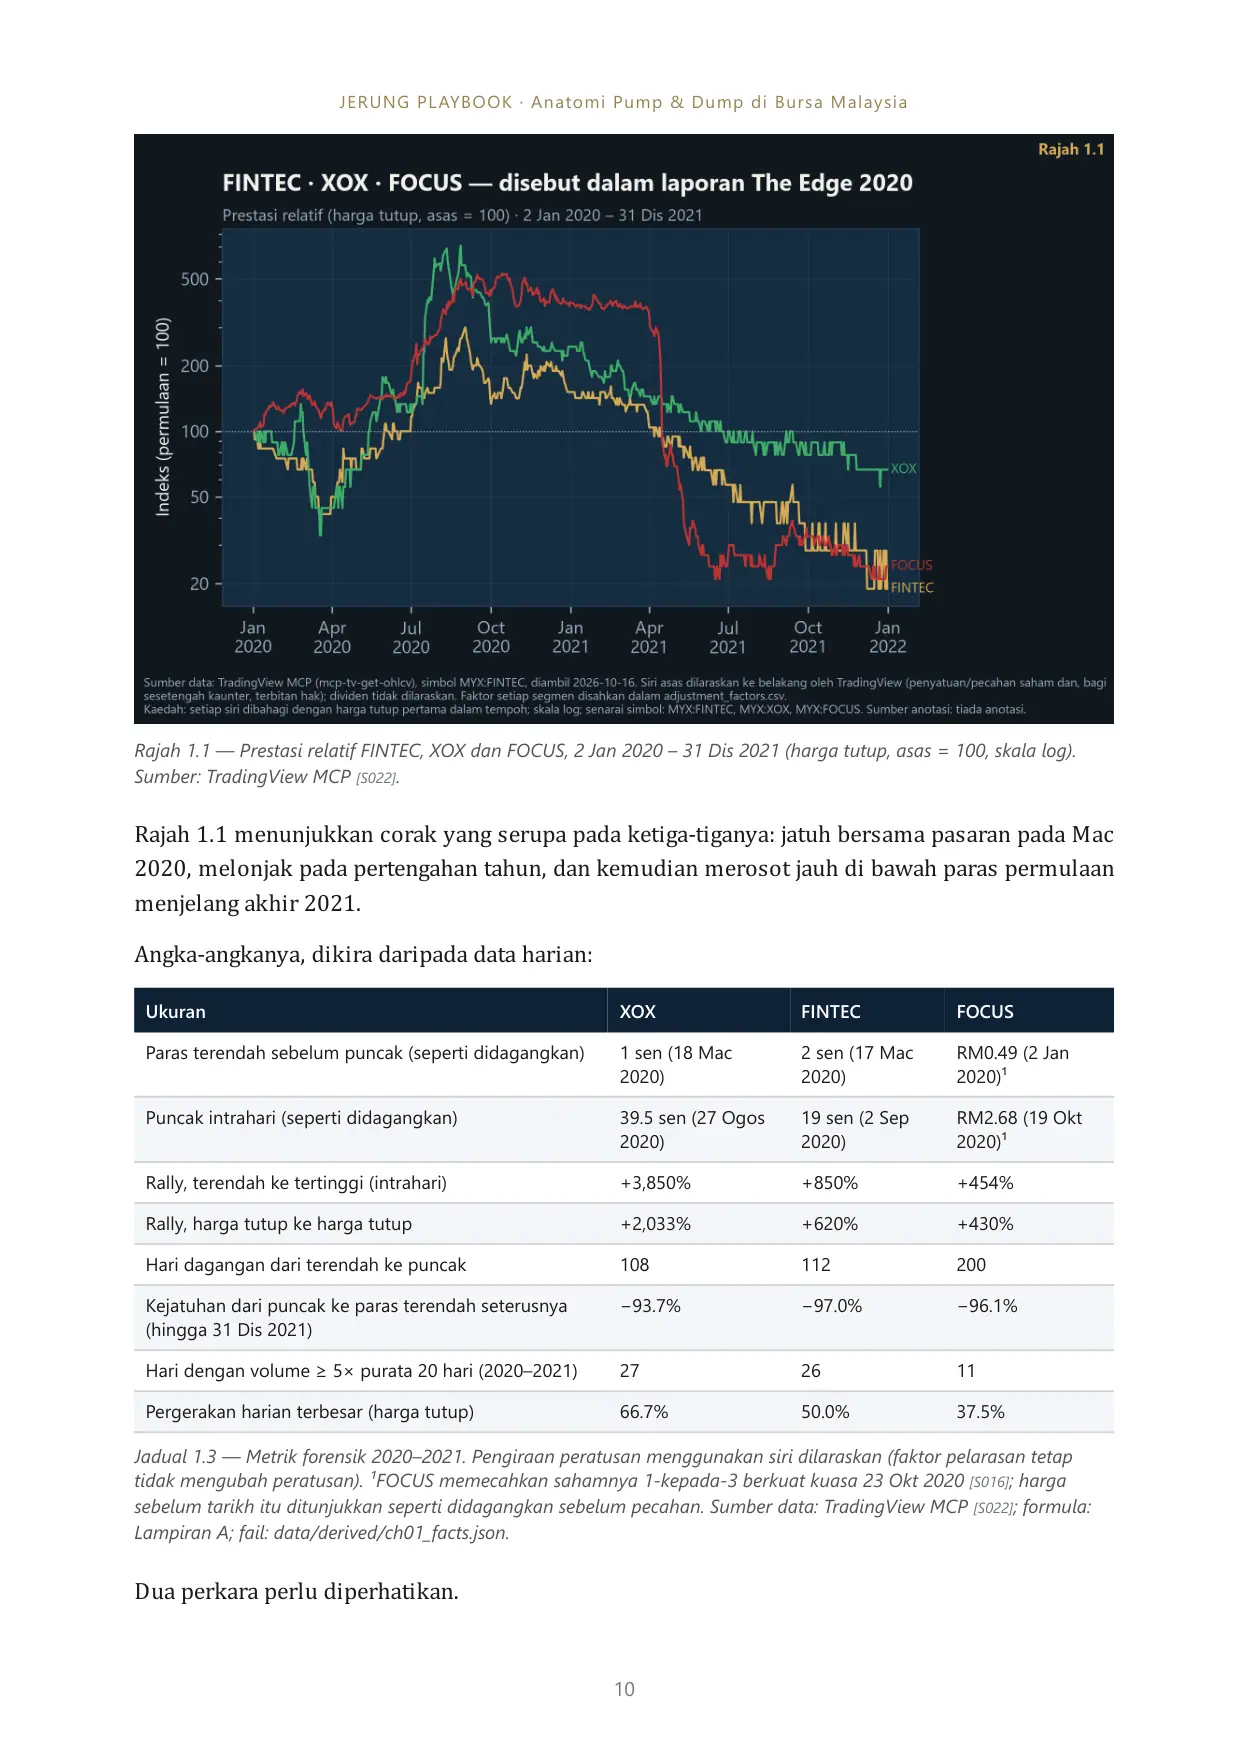
Halaman 10 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 10 Rajah 1.1 — Prestasi relatif FINTEC, XOX dan FOCUS, 2 Jan 2020 – 31 Dis 2021 (harga tutup, asas = 100, skala log). Sumber: TradingView MCP [S022]. Rajah 1.1 menunjukkan corak yang serupa pada ketiga-tiganya: jatuh bersama pasaran pada Mac 2020, melonjak pada pertengahan tahun, dan kemudian merosot jauh di bawah paras permulaan menjelang akhir 2021. Angka-angkanya, dikira daripada data harian: Ukuran XOX FINTEC FOCUS Paras terendah sebelum puncak (seperti didagangkan) 1 sen (18 Mac 2020) 2 sen (17 Mac 2020) RM0.49 (2 Jan 2020)¹ Puncak intrahari (seperti didagangkan) 39.5 sen (27 Ogos 2020) 19 sen (2 Sep 2020) RM2.68 (19 Okt 2020)¹ Rally, terendah ke tertinggi (intrahari) +3,850% +850% +454% Rally, harga tutup ke harga tutup +2,033% +620% +430% Hari dagangan dari terendah ke puncak 108 112 200 Kejatuhan dari puncak ke paras terendah seterusnya (hingga 31 Dis 2021) −93.7% −97.0% −96.1% Hari dengan volume ≥ 5× purata 20 hari (2020–2021) 27 26 11 Pergerakan harian terbesar (harga tutup) 66.7% 50.0% 37.5% Jadual 1.3 — Metrik forensik 2020–2021. Pengiraan peratusan menggunakan siri dilaraskan (faktor pelarasan tetap tidak mengubah peratusan). ¹FOCUS memecahkan sahamnya 1-kepada-3 berkuat kuasa 23 Okt 2020 [S016]; harga sebelum tarikh itu ditunjukkan seperti didagangkan sebelum pecahan. Sumber data: TradingView MCP [S022]; formula: Lampiran A; fail: data/derived/ch01_facts.json. Dua perkara perlu diperhatikan.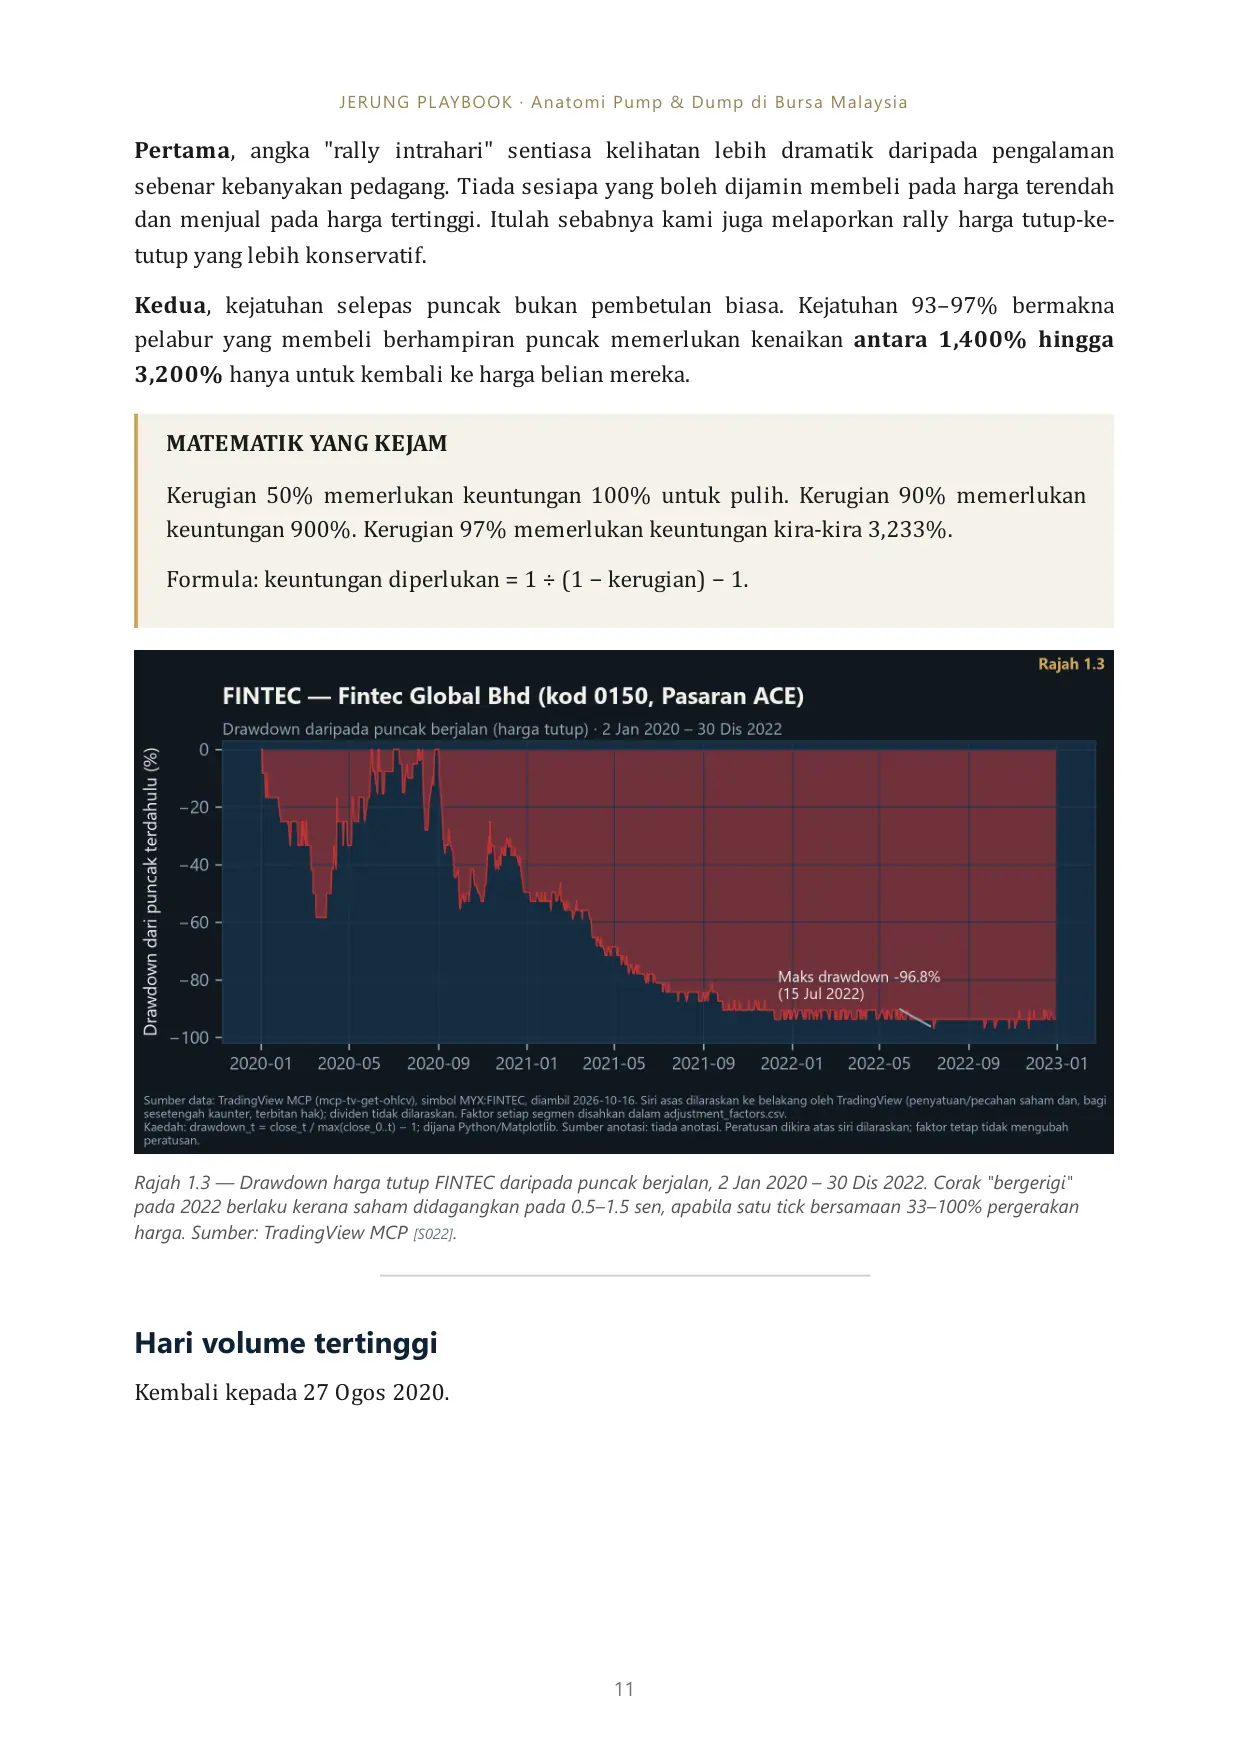
Halaman 11 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 11 Pertama, angka "rally intrahari" sentiasa kelihatan lebih dramatik daripada pengalaman sebenar kebanyakan pedagang. Tiada sesiapa yang boleh dijamin membeli pada harga terendah dan menjual pada harga tertinggi. Itulah sebabnya kami juga melaporkan rally harga tutup-ke- tutup yang lebih konservatif. Kedua, kejatuhan selepas puncak bukan pembetulan biasa. Kejatuhan 93–97% bermakna pelabur yang membeli berhampiran puncak memerlukan kenaikan antara 1,400% hingga 3,200% hanya untuk kembali ke harga belian mereka. MATEMATIK YANG KEJAM Kerugian 50% memerlukan keuntungan 100% untuk pulih. Kerugian 90% memerlukan keuntungan 900%. Kerugian 97% memerlukan keuntungan kira-kira 3,233%. Formula: keuntungan diperlukan = 1 ÷ (1 − kerugian) − 1. Rajah 1.3 — Drawdown harga tutup FINTEC daripada puncak berjalan, 2 Jan 2020 – 30 Dis 2022. Corak "bergerigi" pada 2022 berlaku kerana saham didagangkan pada 0.5–1.5 sen, apabila satu tick bersamaan 33–100% pergerakan harga. Sumber: TradingView MCP [S022]. Hari volume tertinggi Kembali kepada 27 Ogos 2020.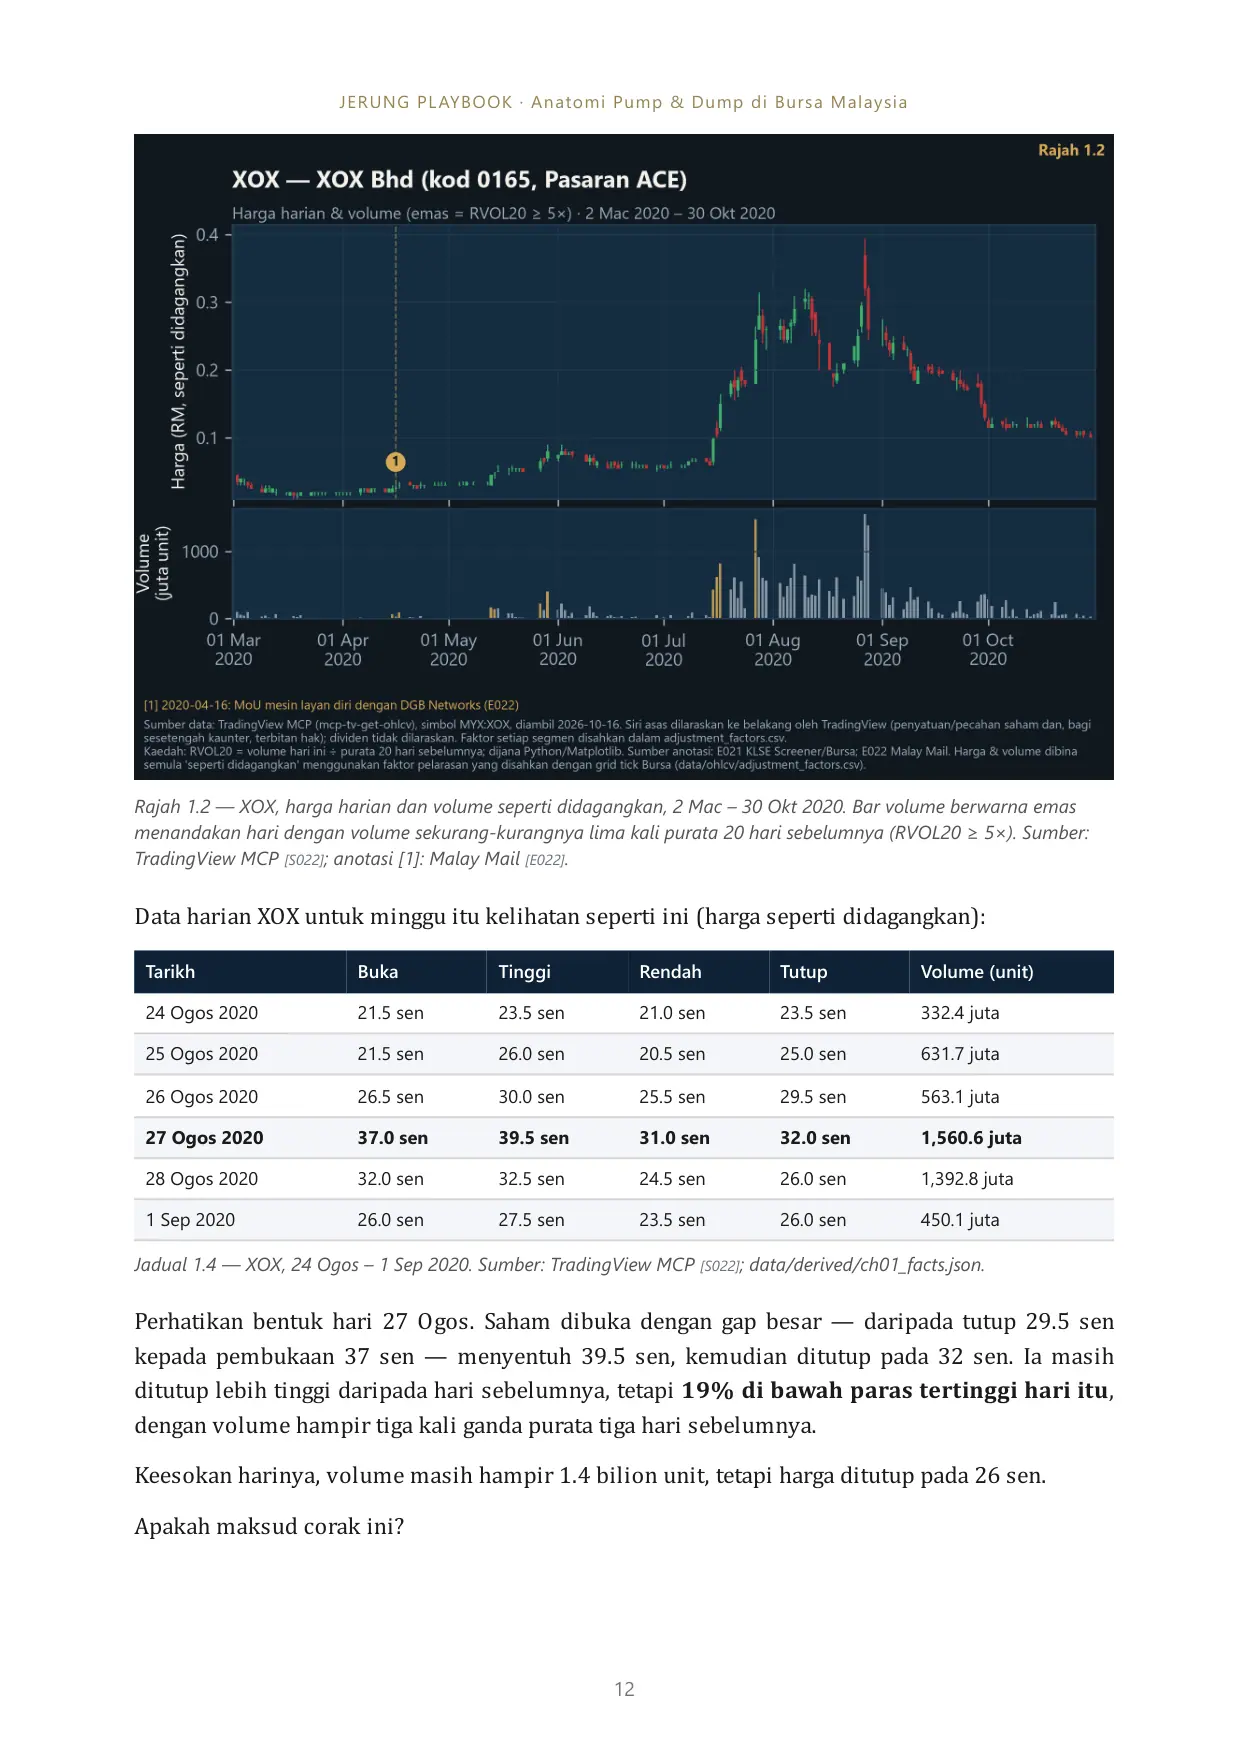
Halaman 12 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 12 Rajah 1.2 — XOX, harga harian dan volume seperti didagangkan, 2 Mac – 30 Okt 2020. Bar volume berwarna emas menandakan hari dengan volume sekurang-kurangnya lima kali purata 20 hari sebelumnya (RVOL20 ≥ 5×). Sumber: TradingView MCP [S022]; anotasi [1]: Malay Mail [E022]. Data harian XOX untuk minggu itu kelihatan seperti ini (harga seperti didagangkan): Tarikh Buka Tinggi Rendah Tutup Volume (unit) 24 Ogos 2020 21.5 sen 23.5 sen 21.0 sen 23.5 sen 332.4 juta 25 Ogos 2020 21.5 sen 26.0 sen 20.5 sen 25.0 sen 631.7 juta 26 Ogos 2020 26.5 sen 30.0 sen 25.5 sen 29.5 sen 563.1 juta 27 Ogos 2020 37.0 sen 39.5 sen 31.0 sen 32.0 sen 1,560.6 juta 28 Ogos 2020 32.0 sen 32.5 sen 24.5 sen 26.0 sen 1,392.8 juta 1 Sep 2020 26.0 sen 27.5 sen 23.5 sen 26.0 sen 450.1 juta Jadual 1.4 — XOX, 24 Ogos – 1 Sep 2020. Sumber: TradingView MCP [S022]; data/derived/ch01_facts.json. Perhatikan bentuk hari 27 Ogos. Saham dibuka dengan gap besar — daripada tutup 29.5 sen kepada pembukaan 37 sen — menyentuh 39.5 sen, kemudian ditutup pada 32 sen. Ia masih ditutup lebih tinggi daripada hari sebelumnya, tetapi 19% di bawah paras tertinggi hari itu, dengan volume hampir tiga kali ganda purata tiga hari sebelumnya. Keesokan harinya, volume masih hampir 1.4 bilion unit, tetapi harga ditutup pada 26 sen. Apakah maksud corak ini?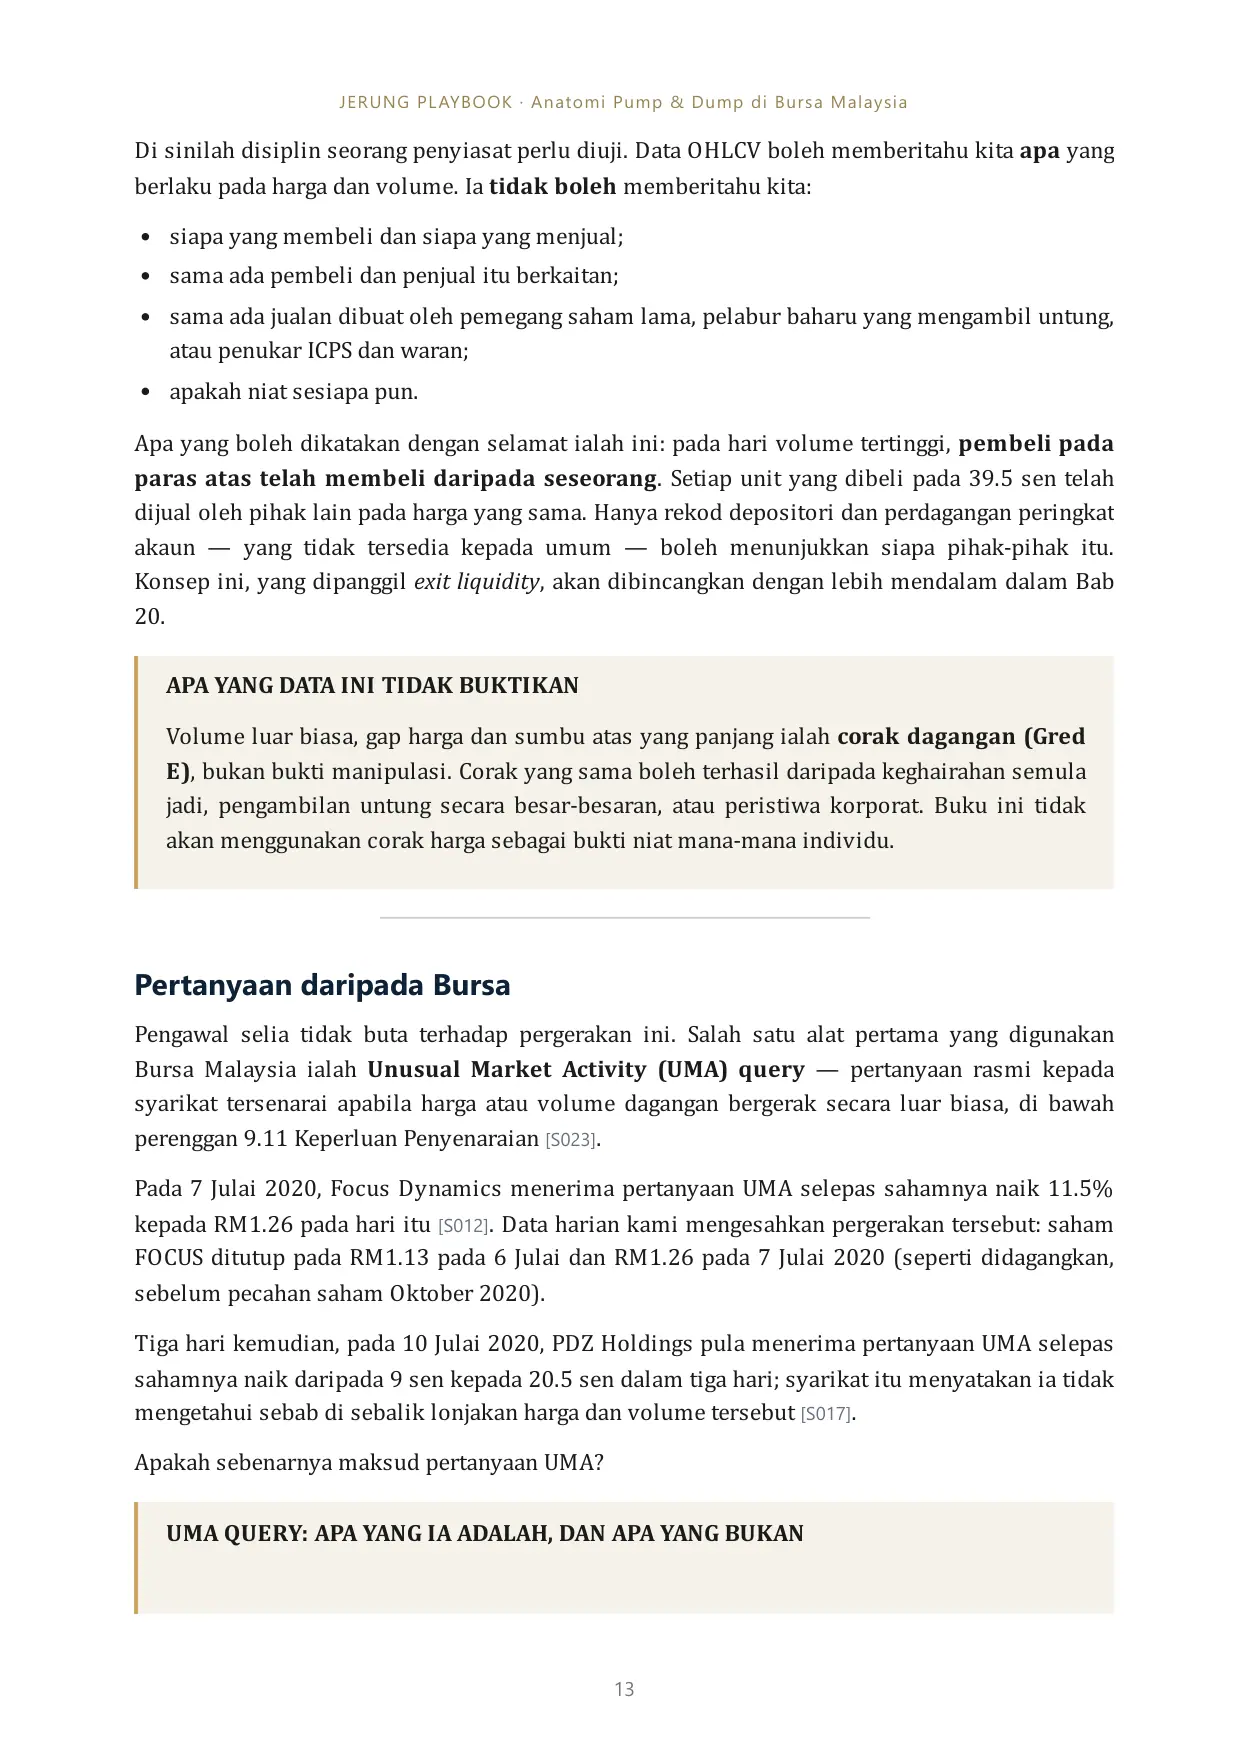
Halaman 13 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 13 Di sinilah disiplin seorang penyiasat perlu diuji. Data OHLCV boleh memberitahu kita apa yang berlaku pada harga dan volume. Ia tidak boleh memberitahu kita: siapa yang membeli dan siapa yang menjual; sama ada pembeli dan penjual itu berkaitan; sama ada jualan dibuat oleh pemegang saham lama, pelabur baharu yang mengambil untung, atau penukar ICPS dan waran; apakah niat sesiapa pun. Apa yang boleh dikatakan dengan selamat ialah ini: pada hari volume tertinggi, pembeli pada paras atas telah membeli daripada seseorang. Setiap unit yang dibeli pada 39.5 sen telah dijual oleh pihak lain pada harga yang sama. Hanya rekod depositori dan perdagangan peringkat akaun — yang tidak tersedia kepada umum — boleh menunjukkan siapa pihak-pihak itu. Konsep ini, yang dipanggil exit liquidity, akan dibincangkan dengan lebih mendalam dalam Bab 20. APA YANG DATA INI TIDAK BUKTIKAN Volume luar biasa, gap harga dan sumbu atas yang panjang ialah corak dagangan (Gred E), bukan bukti manipulasi. Corak yang sama boleh terhasil daripada keghairahan semula jadi, pengambilan untung secara besar-besaran, atau peristiwa korporat. Buku ini tidak akan menggunakan corak harga sebagai bukti niat mana-mana individu. Pertanyaan daripada Bursa Pengawal selia tidak buta terhadap pergerakan ini. Salah satu alat pertama yang digunakan Bursa Malaysia ialah Unusual Market Activity (UMA) query — pertanyaan rasmi kepada syarikat tersenarai apabila harga atau volume dagangan bergerak secara luar biasa, di bawah perenggan 9.11 Keperluan Penyenaraian [S023]. Pada 7 Julai 2020, Focus Dynamics menerima pertanyaan UMA selepas sahamnya naik 11.5% kepada RM1.26 pada hari itu [S012]. Data harian kami mengesahkan pergerakan tersebut: saham FOCUS ditutup pada RM1.13 pada 6 Julai dan RM1.26 pada 7 Julai 2020 (seperti didagangkan, sebelum pecahan saham Oktober 2020). Tiga hari kemudian, pada 10 Julai 2020, PDZ Holdings pula menerima pertanyaan UMA selepas sahamnya naik daripada 9 sen kepada 20.5 sen dalam tiga hari; syarikat itu menyatakan ia tidak mengetahui sebab di sebalik lonjakan harga dan volume tersebut [S017]. Apakah sebenarnya maksud pertanyaan UMA? UMA QUERY: APA YANG IA ADALAH, DAN APA YANG BUKAN
Halaman 14 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 14 ✔ Ia ialah permintaan Bursa supaya syarikat mengesahkan sama ada terdapat maklumat korporat yang belum didedahkan, khabar angin atau laporan, atau aktiviti lain yang mungkin menjelaskan pergerakan luar biasa itu. ✔ Ia ialah isyarat awam bahawa pengawasan pasaran telah perasan sesuatu yang luar biasa. ✘ Ia bukan dapatan manipulasi. ✘ Ia bukan tuduhan terhadap syarikat atau pemegang sahamnya. ✘ Jawapan "tidak mengetahui sebab" bukan pengakuan atau penafian apa-apa salah laku. Bagi pelabur runcit, UMA query ialah maklumat penting yang tersedia pada masa itu — bukan selepas kejadian. Ia memberitahu anda bahawa harga sedang bergerak lebih pantas daripada maklumat yang diketahui umum. Amaran yang telah lama wujud Lonjakan 2020 bukan kali pertama pengawal selia memberi amaran tentang skim "pump and dump". Pada 21 Mac 2018 — dua tahun sebelum pandemik — Suruhanjaya Sekuriti telah mengeluarkan amaran awam bahawa blog, forum dan media sosial semakin digunakan untuk menyebarkan maklumat palsu atau mengelirukan mengenai syarikat tersenarai bagi menjalankan skim pump and dump [S006]. Dalam kenyataan yang sama, SC mendedahkan bahawa sebuah blog pasaran saham telah diturunkan selepas campur tangan SC, dan bahawa kandungannya merupakan kesalahan di bawah seksyen 178 Akta Pasaran Modal dan Perkhidmatan 2007 (CMSA) [S006] [S011]. Undang-undang Malaysia secara khusus melarang beberapa bentuk salah laku pasaran [S011]: Seksyen CMSA 2007 Tajuk (ringkasan) s.175 Dagangan palsu dan transaksi market rigging s.176 Manipulasi pasaran saham s.177 Kenyataan palsu atau mengelirukan s.178 Mendorong orang berurus niaga dalam sekuriti secara fraud s.179 Penggunaan peranti manipulatif dan memperdaya s.181 Penyebaran maklumat mengenai transaksi yang menyalahi undang-undang s.182 Penalti: penjara sehingga 10 tahun dan denda tidak kurang RM1 juta Jadual 1.5 — Peruntukan utama CMSA berkaitan salah laku pasaran. Sumber: teks disatukan CMSA 2007, terkini sehingga 1 Jan 2026 [S011]. Bab 2 dan Lampiran B membincangkan peruntukan ini secara terperinci.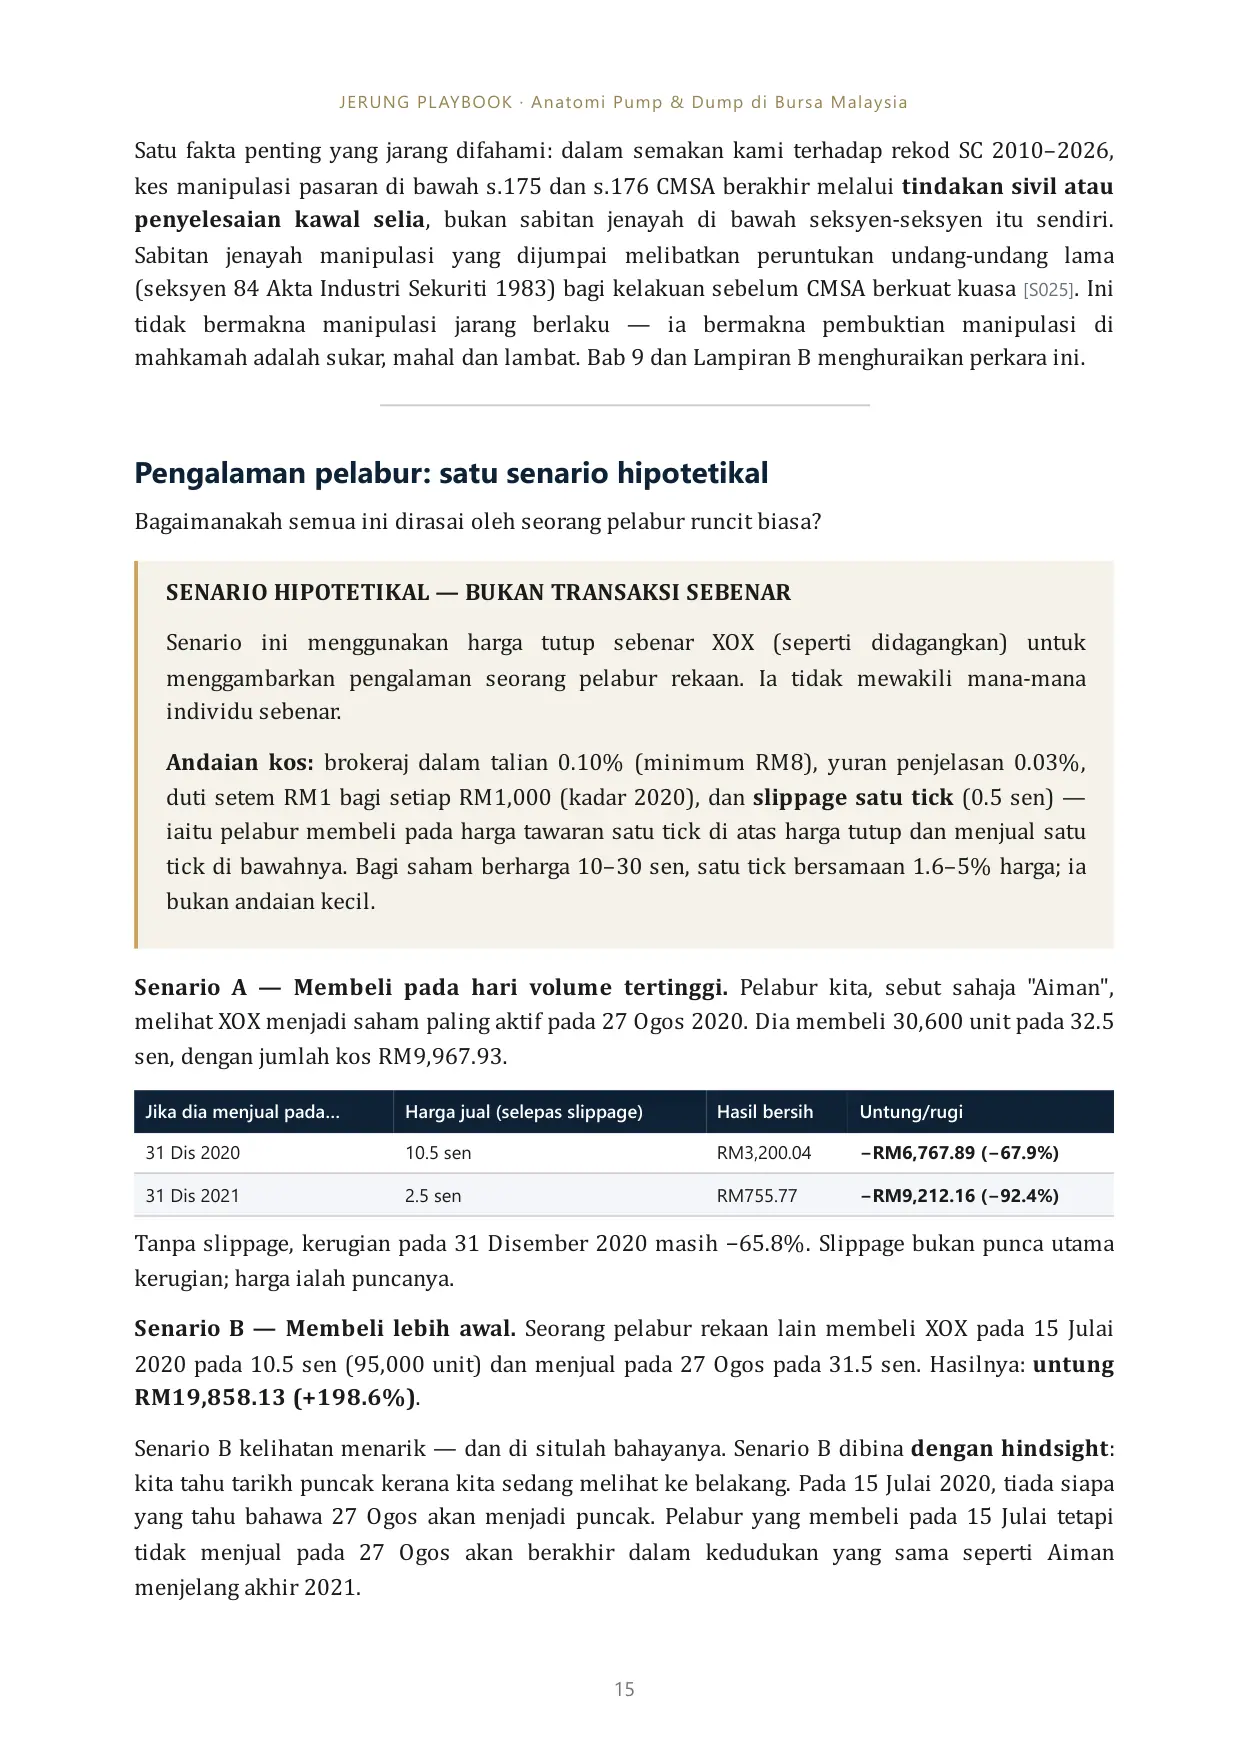
Halaman 15 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 15 Satu fakta penting yang jarang difahami: dalam semakan kami terhadap rekod SC 2010–2026, kes manipulasi pasaran di bawah s.175 dan s.176 CMSA berakhir melalui tindakan sivil atau penyelesaian kawal selia, bukan sabitan jenayah di bawah seksyen-seksyen itu sendiri. Sabitan jenayah manipulasi yang dijumpai melibatkan peruntukan undang-undang lama (seksyen 84 Akta Industri Sekuriti 1983) bagi kelakuan sebelum CMSA berkuat kuasa [S025]. Ini tidak bermakna manipulasi jarang berlaku — ia bermakna pembuktian manipulasi di mahkamah adalah sukar, mahal dan lambat. Bab 9 dan Lampiran B menghuraikan perkara ini. Pengalaman pelabur: satu senario hipotetikal Bagaimanakah semua ini dirasai oleh seorang pelabur runcit biasa? SENARIO HIPOTETIKAL — BUKAN TRANSAKSI SEBENAR Senario ini menggunakan harga tutup sebenar XOX (seperti didagangkan) untuk menggambarkan pengalaman seorang pelabur rekaan. Ia tidak mewakili mana-mana individu sebenar. Andaian kos: brokeraj dalam talian 0.10% (minimum RM8), yuran penjelasan 0.03%, duti setem RM1 bagi setiap RM1,000 (kadar 2020), dan slippage satu tick (0.5 sen) — iaitu pelabur membeli pada harga tawaran satu tick di atas harga tutup dan menjual satu tick di bawahnya. Bagi saham berharga 10–30 sen, satu tick bersamaan 1.6–5% harga; ia bukan andaian kecil. Senario A — Membeli pada hari volume tertinggi. Pelabur kita, sebut sahaja "Aiman", melihat XOX menjadi saham paling aktif pada 27 Ogos 2020. Dia membeli 30,600 unit pada 32.5 sen, dengan jumlah kos RM9,967.93. Jika dia menjual pada… Harga jual (selepas slippage) Hasil bersih Untung/rugi 31 Dis 2020 10.5 sen RM3,200.04 −RM6,767.89 (−67.9%) 31 Dis 2021 2.5 sen RM755.77 −RM9,212.16 (−92.4%) Tanpa slippage, kerugian pada 31 Disember 2020 masih −65.8%. Slippage bukan punca utama kerugian; harga ialah puncanya. Senario B — Membeli lebih awal. Seorang pelabur rekaan lain membeli XOX pada 15 Julai 2020 pada 10.5 sen (95,000 unit) dan menjual pada 27 Ogos pada 31.5 sen. Hasilnya: untung RM19,858.13 (+198.6%). Senario B kelihatan menarik — dan di situlah bahayanya. Senario B dibina dengan hindsight: kita tahu tarikh puncak kerana kita sedang melihat ke belakang. Pada 15 Julai 2020, tiada siapa yang tahu bahawa 27 Ogos akan menjadi puncak. Pelabur yang membeli pada 15 Julai tetapi tidak menjual pada 27 Ogos akan berakhir dalam kedudukan yang sama seperti Aiman menjelang akhir 2021.
Halaman 16 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 16 Kisah kejayaan seperti Senario B ialah kisah yang paling kerap dikongsi di forum dan kumpulan sembang. Kisah seperti Senario A jarang dikongsi. Fenomena ini — survivorship bias — akan dibincangkan dalam Bab 20 dan 23. FOMO: apabila takut ketinggalan lebih kuat daripada takut rugi. Jadi, apa yang berubah? Kita mulakan bab ini dengan soalan: apabila saham satu sen menjadi 39 sen, apakah yang berubah — syarikat itu, atau orang yang berdagang dengannya? Jawapan jujur ialah: kita belum tahu sepenuhnya, dan data harga sahaja tidak akan memberitahu kita. Untuk menjawabnya, kita memerlukan bukti lain: 1. Fundamental. Adakah hasil, keuntungan atau aliran tunai syarikat berubah dalam magnitud yang sepadan? (Bab 21) 2. Peristiwa korporat. Adakah syarikat menerbitkan saham baharu melalui placement, terbitan hak, ICPS atau waran — dan berapa banyak? XOX, misalnya, telah menerbitkan ICPS bersama waran percuma melalui terbitan hak yang ex-hak pada 11 Februari 2020, sebelum rally bermula [E021]. (Bab 8, 19, 20)
Halaman 17 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 17 3. Pemilikan. Siapakah pemegang saham utama sebelum, semasa dan selepas rally, menurut notis pemegang saham substansial yang difailkan kepada Bursa? (Bab 5–7) 4. Laporan dan respons. Apa yang dilaporkan oleh media penyiasatan, apa jawapan syarikat, dan apa keputusan pengawal selia atau mahkamah? (Bab 9) Dalam bulan September 2020 — beberapa minggu selepas XOX dan Fintec mencapai puncak — The Edge Malaysia menerbitkan satu laporan khas bertajuk "Hidden hands behind penny stock surge" [S001]. Laporan itu memetakan hubungan antara kira-kira 21 syarikat tersenarai melalui pemegang saham dan pengarah yang bertindih. Laporan itu menjadi titik permulaan Bahagian II buku ini. Tetapi sebelum kita membukanya, kita perlu memahami siapa sebenarnya pemain-pemain dalam pasaran ini — dan apa yang dimaksudkan, secara undang-undang dan secara praktikal, apabila seseorang menyebut perkataan "jerung". JERUNG PLAYBOOK LESSON Apa yang boleh dikenal pasti oleh pedagang runcit PADA MASA ITU (tanpa hindsight): 1. Saiz tick menentukan risiko. Pada saham berharga satu hingga lima sen, satu tick bersamaan 10–50% pergerakan. Sebelum membeli, kira berapa tick yang anda sanggup rugi — bukan berapa peratus. 2. Volume tertinggi bukan semestinya permulaan. Pada 27 Ogos 2020, volume XOX ialah yang tertinggi dalam tempoh dua tahun, tetapi harga ditutup 19% di bawah paras tertinggi hari itu. Volume ekstrem dengan sumbu atas yang panjang ialah maklumat yang kelihatan pada hari itu juga. 3. UMA query ialah isyarat awam. Pertanyaan UMA terhadap FOCUS (7 Julai 2020) dan PDZ (10 Julai 2020) diumumkan secara terbuka. Ia bukan bukti salah laku, tetapi ia bermakna harga bergerak lebih pantas daripada maklumat yang diketahui — dan risiko anda meningkat. 4. Semak bilangan saham, bukan hanya harga. ICPS, waran dan terbitan hak yang diumumkan sebelum atau semasa rally akan menambah bekalan saham. Maklumat ini tersedia dalam pengumuman Bursa sebelum anda membeli. 5. Kisah kejayaan ialah sampel yang berat sebelah. Untuk setiap tangkapan skrin keuntungan 200%, tanya: berapa ramai yang membeli pada hari volume tertinggi, dan di mana mereka sekarang?
Bab 2 — Siapa Sebenarnya Jerung?Halaman 18 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 18 B A B 2 Siapa Sebenarnya Jerung? Yang kelihatan ialah harga; yang tidak kelihatan ialah siapa pembeli dan penjualnya. Perkataan yang semua orang guna, tetapi tiada siapa takrifkan Buka mana-mana forum saham Malaysia pada hari sebuah kaunter penny melonjak 40%, dan anda akan membaca perkataan yang sama berulang kali: operator, jerung, tauke, syndicate. "Operator sudah masuk." "Jerung tengah kutip." "Tauke nak bawa naik." Perkataan-perkataan ini memberi rasa seolah-olah pembacanya memahami sesuatu yang tersembunyi. Tetapi cuba tanya soalan mudah: siapa operator itu? Apa buktinya? Adakah apa yang dia lakukan itu salah di sisi undang-undang — atau sekadar membeli saham dalam jumlah besar, sesuatu yang sah sepenuhnya? Pada 21 Mac 2018, Suruhanjaya Sekuriti (SC) mengeluarkan amaran awam bahawa blog, forum dan media sosial semakin digunakan untuk menyebarkan maklumat palsu atau mengelirukan bagi tujuan skim pump and dump. Dalam kenyataan itu, SC menyatakan bahawa sebuah blog
Halaman 19 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 19 pasaran saham — Bonescythe Stock Watch — telah diturunkan selepas campur tangan SC, dan kandungannya merupakan kesalahan di bawah seksyen 178 Akta Pasaran Modal dan Perkhidmatan 2007 (CMSA) [S006]. Rekod yang kami semak tidak menunjukkan sebarang pendakwaan susulan [S025]. Kes kecil ini mengandungi pengajaran besar: jerung yang paling mudah dilihat bukan semestinya pemain yang paling besar — dan pemain yang paling besar bukan semestinya melanggar undang-undang. Bab ini memisahkan tiga perkara yang sering dicampuradukkan: siapa yang berdagang, apa yang dilarang oleh undang-undang, dan apa yang benar-benar pernah dibuktikan di Malaysia. Siapa yang berada di dalam air Setiap transaksi di Bursa Malaysia mempunyai dua pihak. Untuk setiap unit saham yang dibeli oleh seorang pelabur yang teruja, ada seseorang lain yang menjualnya. Soalan penting bukan "adakah operator masuk?" tetapi "siapakah pihak di seberang transaksi saya?" Berikut ialah peserta utama dalam pasaran kaunter kecil — dan apa yang undang-undang wajibkan mereka dedahkan: Peserta Siapa mereka Apa yang didedahkan kepada awam Pelabur runcit Individu yang berdagang melalui akaun CDS sendiri Tiada, kecuali jika pegangan mencapai ambang substansial Pemegang saham substansial Mana-mana pihak yang memegang ≥5% saham mengundi Notis pemegang saham substansial apabila mencapai ambang, apabila berubah, dan apabila berhenti menjadi substansial [S025] Pengarah Ahli lembaga syarikat — eksekutif, bukan eksekutif, bebas Perubahan kepentingan pengarah dalam saham syarikat Pelabur korporat Syarikat tersenarai lain yang melabur dalam saham sebut harga (contoh: Fintec Global, Bab 6) Pegangan ≥5% melalui notis substansial; portfolio penuh tidak semestinya didedahkan Penerima placement Pelabur yang membeli saham baharu terus daripada syarikat dalam private placement Bilangan saham dan harga; identiti penerima sering tidak didedahkan sepenuhnya (Bab 19) Pemegang waran, ICPS, ESOS Pemilik instrumen yang boleh ditukar kepada saham baharu Penyenaraian tambahan apabila ditukar (Bab 19) Pemegang melalui penama Pemilik sebenar yang memegang saham melalui akaun penama (nominee) Hanya nama penama dalam senarai pemegang saham Promoter dan "sifu" Individu yang mengedarkan cadangan saham di media sosial Tiada keperluan pendedahan; tertakluk kepada larangan CMSA (s.177, s.178, s.181) Jadual 2.1 — Peserta pasaran kaunter kecil dan keperluan pendedahan. Sumber: CMSA 2007 [S011]; Akta Syarikat 2016 (notis pemegang saham substansial); halaman penguatkuasaan SC [S025]. Butiran prosedur dalam Bab 22.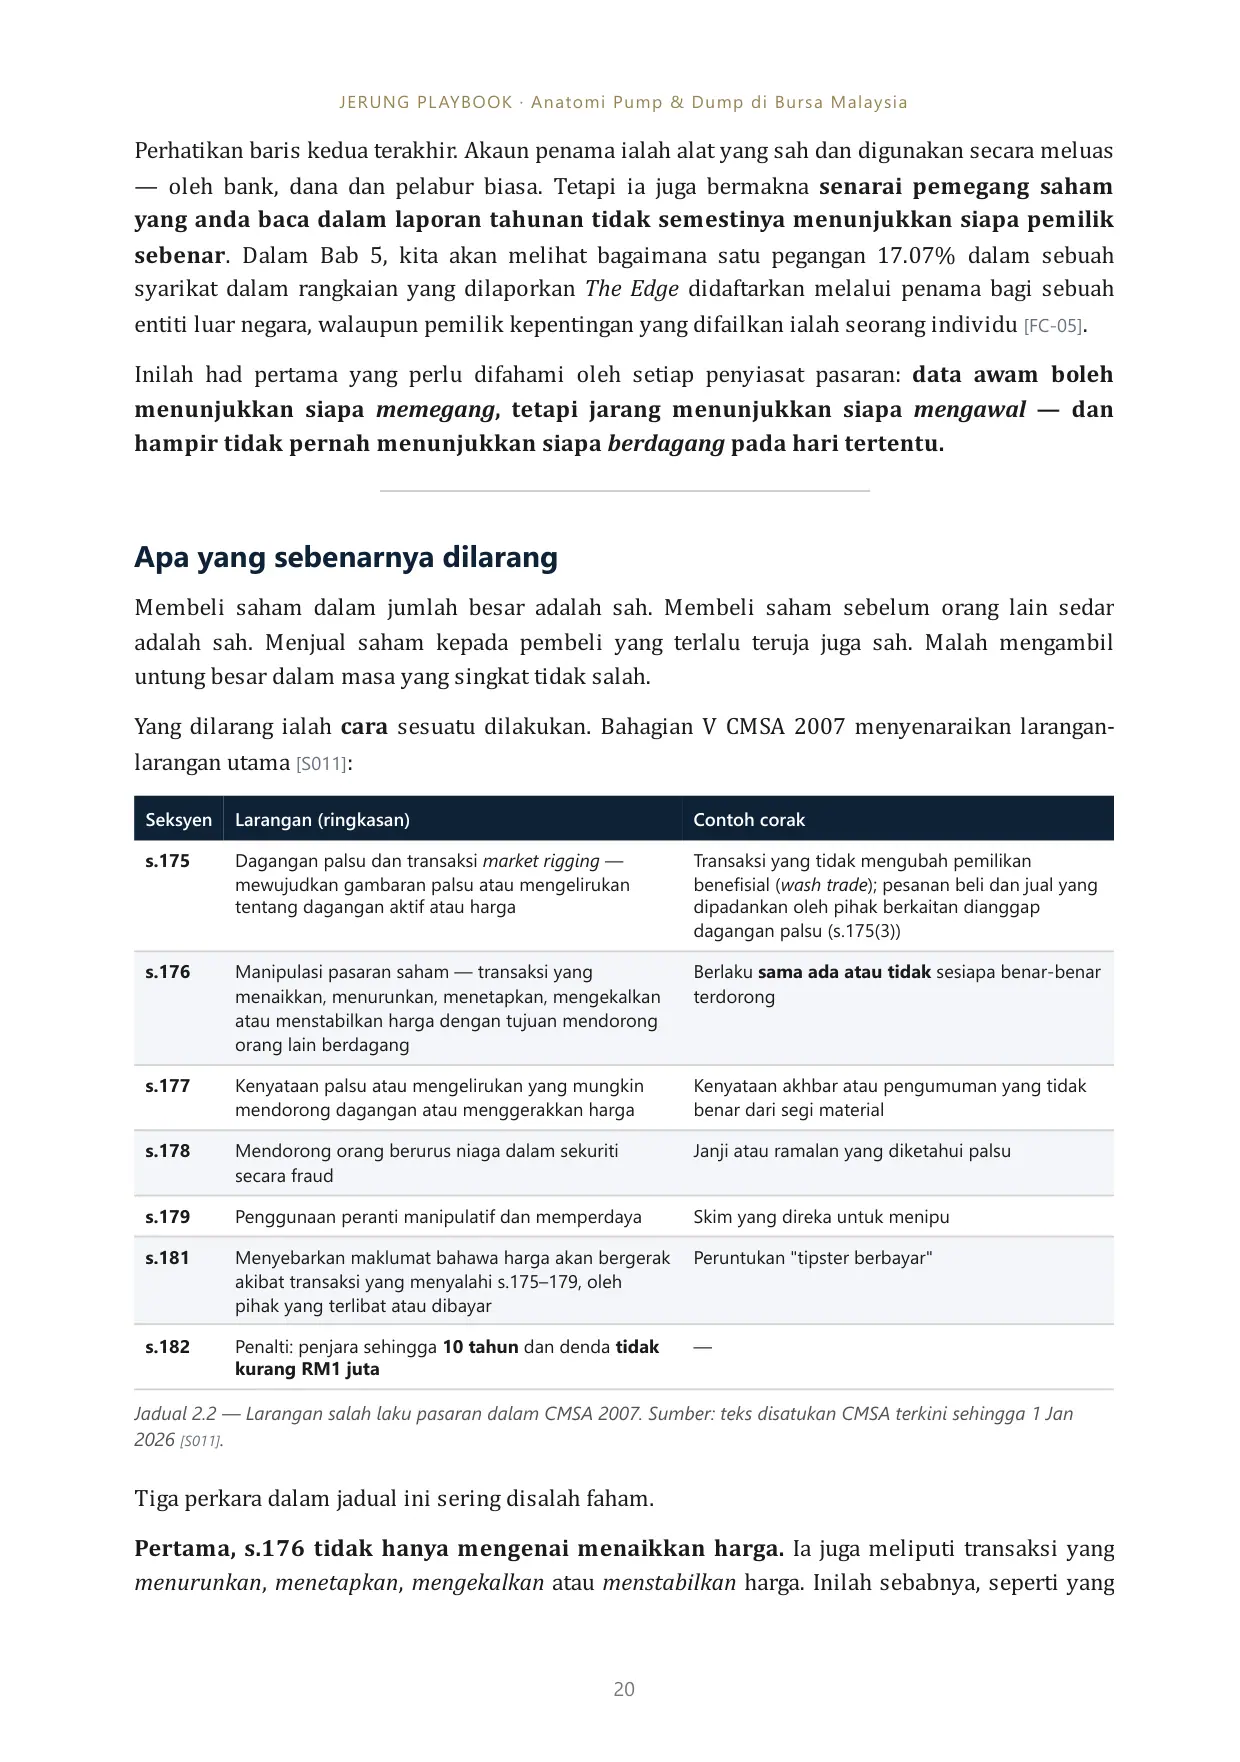
Halaman 20 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 20 Perhatikan baris kedua terakhir. Akaun penama ialah alat yang sah dan digunakan secara meluas — oleh bank, dana dan pelabur biasa. Tetapi ia juga bermakna senarai pemegang saham yang anda baca dalam laporan tahunan tidak semestinya menunjukkan siapa pemilik sebenar. Dalam Bab 5, kita akan melihat bagaimana satu pegangan 17.07% dalam sebuah syarikat dalam rangkaian yang dilaporkan The Edge didaftarkan melalui penama bagi sebuah entiti luar negara, walaupun pemilik kepentingan yang difailkan ialah seorang individu [FC-05]. Inilah had pertama yang perlu difahami oleh setiap penyiasat pasaran: data awam boleh menunjukkan siapa memegang, tetapi jarang menunjukkan siapa mengawal — dan hampir tidak pernah menunjukkan siapa berdagang pada hari tertentu. Apa yang sebenarnya dilarang Membeli saham dalam jumlah besar adalah sah. Membeli saham sebelum orang lain sedar adalah sah. Menjual saham kepada pembeli yang terlalu teruja juga sah. Malah mengambil untung besar dalam masa yang singkat tidak salah. Yang dilarang ialah cara sesuatu dilakukan. Bahagian V CMSA 2007 menyenaraikan larangan- larangan utama [S011]: Seksyen Larangan (ringkasan) Contoh corak s.175 Dagangan palsu dan transaksi market rigging — mewujudkan gambaran palsu atau mengelirukan tentang dagangan aktif atau harga Transaksi yang tidak mengubah pemilikan benefisial (wash trade); pesanan beli dan jual yang dipadankan oleh pihak berkaitan dianggap dagangan palsu (s.175(3)) s.176 Manipulasi pasaran saham — transaksi yang menaikkan, menurunkan, menetapkan, mengekalkan atau menstabilkan harga dengan tujuan mendorong orang lain berdagang Berlaku sama ada atau tidak sesiapa benar-benar terdorong s.177 Kenyataan palsu atau mengelirukan yang mungkin mendorong dagangan atau menggerakkan harga Kenyataan akhbar atau pengumuman yang tidak benar dari segi material s.178 Mendorong orang berurus niaga dalam sekuriti secara fraud Janji atau ramalan yang diketahui palsu s.179 Penggunaan peranti manipulatif dan memperdaya Skim yang direka untuk menipu s.181 Menyebarkan maklumat bahawa harga akan bergerak akibat transaksi yang menyalahi s.175–179, oleh pihak yang terlibat atau dibayar Peruntukan "tipster berbayar" s.182 Penalti: penjara sehingga 10 tahun dan denda tidak kurang RM1 juta — Jadual 2.2 — Larangan salah laku pasaran dalam CMSA 2007. Sumber: teks disatukan CMSA terkini sehingga 1 Jan 2026 [S011]. Tiga perkara dalam jadual ini sering disalah faham. Pertama, s.176 tidak hanya mengenai menaikkan harga. Ia juga meliputi transaksi yang menurunkan, menetapkan, mengekalkan atau menstabilkan harga. Inilah sebabnya, seperti yang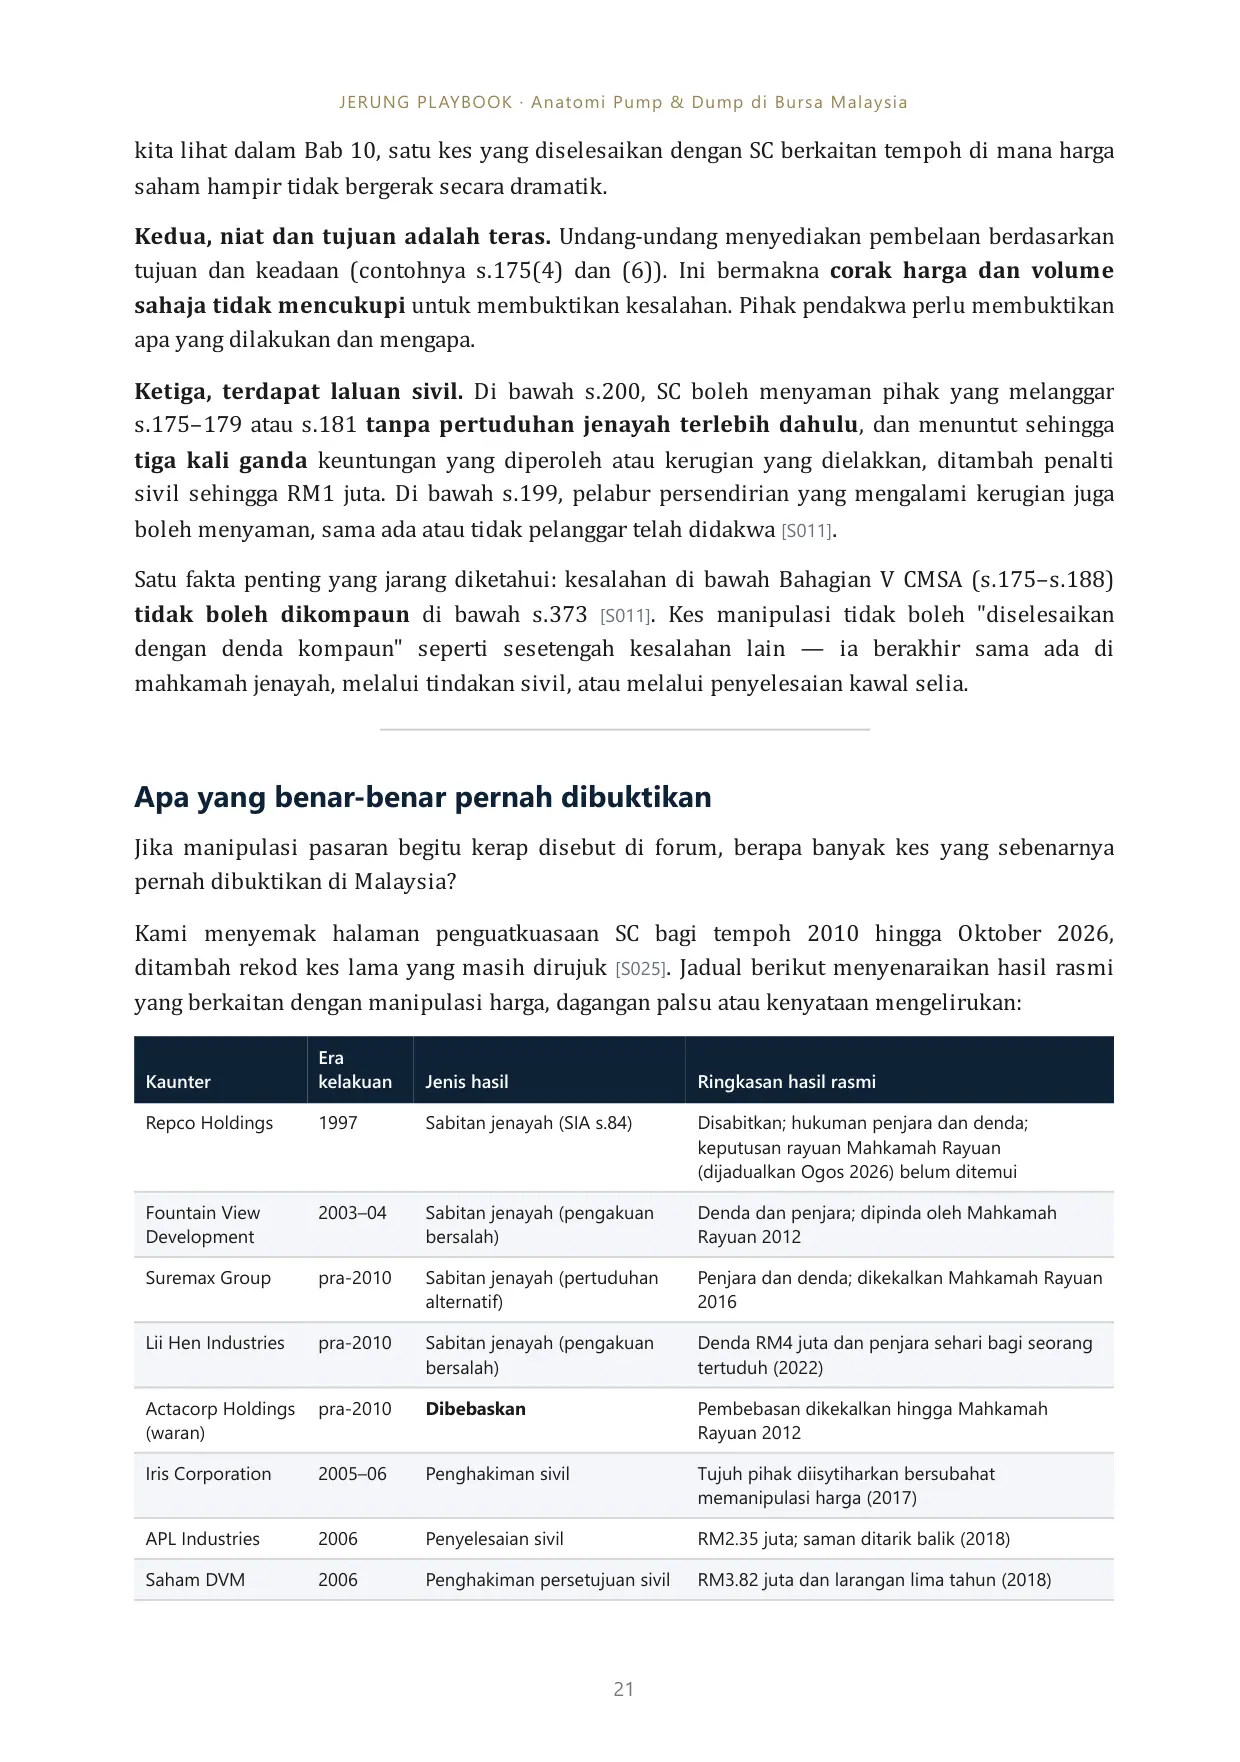
Halaman 21 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 21 kita lihat dalam Bab 10, satu kes yang diselesaikan dengan SC berkaitan tempoh di mana harga saham hampir tidak bergerak secara dramatik. Kedua, niat dan tujuan adalah teras. Undang-undang menyediakan pembelaan berdasarkan tujuan dan keadaan (contohnya s.175(4) dan (6)). Ini bermakna corak harga dan volume sahaja tidak mencukupi untuk membuktikan kesalahan. Pihak pendakwa perlu membuktikan apa yang dilakukan dan mengapa. Ketiga, terdapat laluan sivil. Di bawah s.200, SC boleh menyaman pihak yang melanggar s.175–179 atau s.181 tanpa pertuduhan jenayah terlebih dahulu, dan menuntut sehingga tiga kali ganda keuntungan yang diperoleh atau kerugian yang dielakkan, ditambah penalti sivil sehingga RM1 juta. Di bawah s.199, pelabur persendirian yang mengalami kerugian juga boleh menyaman, sama ada atau tidak pelanggar telah didakwa [S011]. Satu fakta penting yang jarang diketahui: kesalahan di bawah Bahagian V CMSA (s.175–s.188) tidak boleh dikompaun di bawah s.373 [S011]. Kes manipulasi tidak boleh "diselesaikan dengan denda kompaun" seperti sesetengah kesalahan lain — ia berakhir sama ada di mahkamah jenayah, melalui tindakan sivil, atau melalui penyelesaian kawal selia. Apa yang benar-benar pernah dibuktikan Jika manipulasi pasaran begitu kerap disebut di forum, berapa banyak kes yang sebenarnya pernah dibuktikan di Malaysia? Kami menyemak halaman penguatkuasaan SC bagi tempoh 2010 hingga Oktober 2026, ditambah rekod kes lama yang masih dirujuk [S025]. Jadual berikut menyenaraikan hasil rasmi yang berkaitan dengan manipulasi harga, dagangan palsu atau kenyataan mengelirukan: Kaunter Era kelakuan Jenis hasil Ringkasan hasil rasmi Repco Holdings 1997 Sabitan jenayah (SIA s.84) Disabitkan; hukuman penjara dan denda; keputusan rayuan Mahkamah Rayuan (dijadualkan Ogos 2026) belum ditemui Fountain View Development 2003–04 Sabitan jenayah (pengakuan bersalah) Denda dan penjara; dipinda oleh Mahkamah Rayuan 2012 Suremax Group pra-2010 Sabitan jenayah (pertuduhan alternatif) Penjara dan denda; dikekalkan Mahkamah Rayuan 2016 Lii Hen Industries pra-2010 Sabitan jenayah (pengakuan bersalah) Denda RM4 juta dan penjara sehari bagi seorang tertuduh (2022) Actacorp Holdings (waran) pra-2010 Dibebaskan Pembebasan dikekalkan hingga Mahkamah Rayuan 2012 Iris Corporation 2005–06 Penghakiman sivil Tujuh pihak diisytiharkan bersubahat memanipulasi harga (2017) APL Industries 2006 Penyelesaian sivil RM2.35 juta; saman ditarik balik (2018) Saham DVM 2006 Penghakiman persetujuan sivil RM3.82 juta dan larangan lima tahun (2018)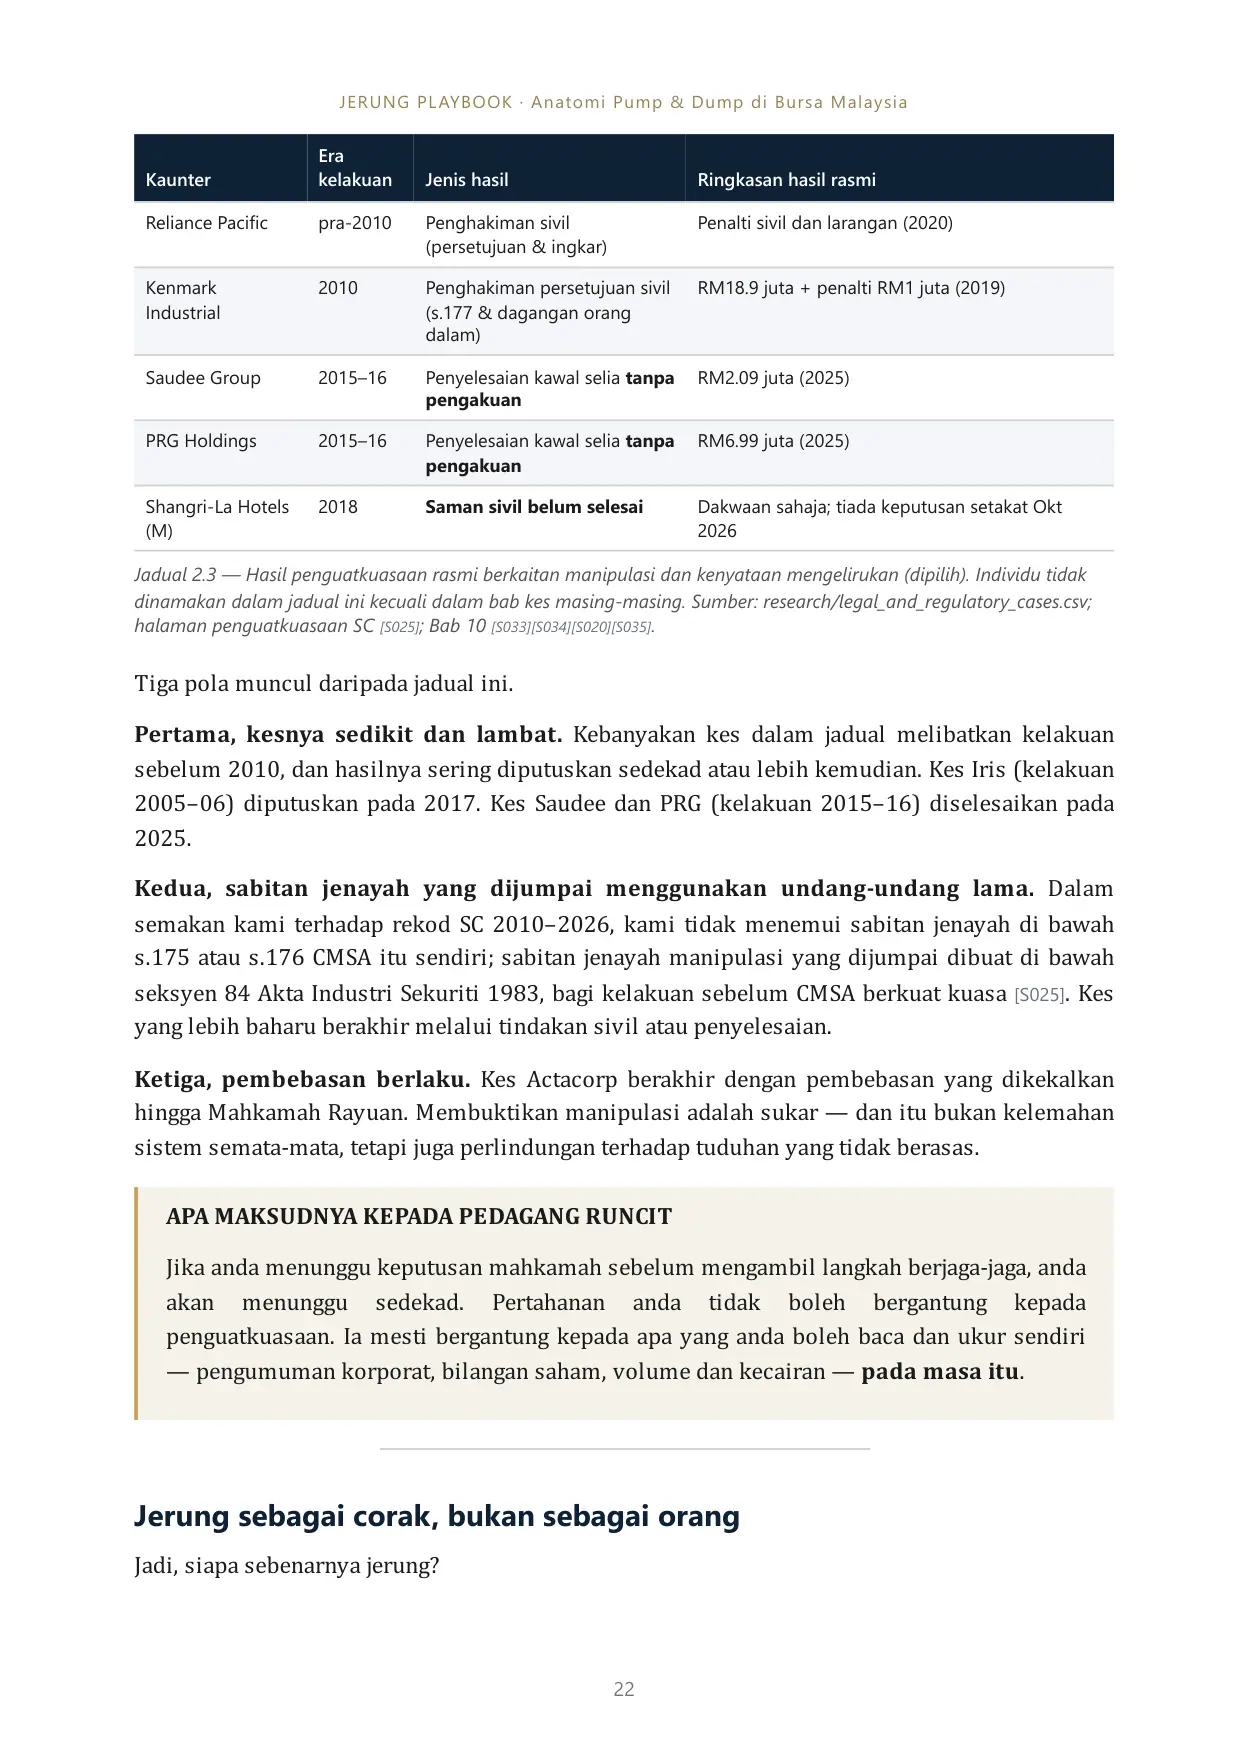
Halaman 22 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 22 Kaunter Era kelakuan Jenis hasil Ringkasan hasil rasmi Reliance Pacific pra-2010 Penghakiman sivil (persetujuan & ingkar) Penalti sivil dan larangan (2020) Kenmark Industrial 2010 Penghakiman persetujuan sivil (s.177 & dagangan orang dalam) RM18.9 juta + penalti RM1 juta (2019) Saudee Group 2015–16 Penyelesaian kawal selia tanpa pengakuan RM2.09 juta (2025) PRG Holdings 2015–16 Penyelesaian kawal selia tanpa pengakuan RM6.99 juta (2025) Shangri-La Hotels (M) 2018 Saman sivil belum selesai Dakwaan sahaja; tiada keputusan setakat Okt 2026 Jadual 2.3 — Hasil penguatkuasaan rasmi berkaitan manipulasi dan kenyataan mengelirukan (dipilih). Individu tidak dinamakan dalam jadual ini kecuali dalam bab kes masing-masing. Sumber: research/legal_and_regulatory_cases.csv; halaman penguatkuasaan SC [S025]; Bab 10 [S033][S034][S020][S035]. Tiga pola muncul daripada jadual ini. Pertama, kesnya sedikit dan lambat. Kebanyakan kes dalam jadual melibatkan kelakuan sebelum 2010, dan hasilnya sering diputuskan sedekad atau lebih kemudian. Kes Iris (kelakuan 2005–06) diputuskan pada 2017. Kes Saudee dan PRG (kelakuan 2015–16) diselesaikan pada 2025. Kedua, sabitan jenayah yang dijumpai menggunakan undang-undang lama. Dalam semakan kami terhadap rekod SC 2010–2026, kami tidak menemui sabitan jenayah di bawah s.175 atau s.176 CMSA itu sendiri; sabitan jenayah manipulasi yang dijumpai dibuat di bawah seksyen 84 Akta Industri Sekuriti 1983, bagi kelakuan sebelum CMSA berkuat kuasa [S025]. Kes yang lebih baharu berakhir melalui tindakan sivil atau penyelesaian. Ketiga, pembebasan berlaku. Kes Actacorp berakhir dengan pembebasan yang dikekalkan hingga Mahkamah Rayuan. Membuktikan manipulasi adalah sukar — dan itu bukan kelemahan sistem semata-mata, tetapi juga perlindungan terhadap tuduhan yang tidak berasas. APA MAKSUDNYA KEPADA PEDAGANG RUNCIT Jika anda menunggu keputusan mahkamah sebelum mengambil langkah berjaga-jaga, anda akan menunggu sedekad. Pertahanan anda tidak boleh bergantung kepada penguatkuasaan. Ia mesti bergantung kepada apa yang anda boleh baca dan ukur sendiri — pengumuman korporat, bilangan saham, volume dan kecairan — pada masa itu. Jerung sebagai corak, bukan sebagai orang Jadi, siapa sebenarnya jerung?
Halaman 23 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 23 Buku ini menggunakan perkataan "jerung" bukan untuk menuduh individu tertentu, tetapi untuk menggambarkan kelebihan struktur yang dimiliki oleh sesetengah peserta berbanding pelabur runcit biasa: 1. Kelebihan maklumat. Pengarah dan orang dalam mengetahui rancangan korporat lebih awal. Undang-undang dagangan orang dalam (s.188 CMSA) melarang mereka berdagang berdasarkan maklumat yang belum diumumkan — tetapi kelebihan masa itu tetap wujud. 2. Kelebihan bekalan. Pemegang waran, ICPS, penerima placement dan pemegang saham utama boleh membekalkan saham baharu atau saham sedia ada kepada pasaran apabila permintaan meningkat. Pelabur runcit hanya boleh membeli daripada bekalan itu. 3. Kelebihan modal dan kecairan. Dalam kaunter yang nipis, pihak yang mempunyai modal besar boleh menggerakkan harga dengan jumlah yang relatif kecil (Bab 3). 4. Kelebihan naratif. Pihak yang mengawal pengumuman korporat — MOU, kepelbagaian perniagaan, kontrak — mempengaruhi cerita yang dibaca oleh pasaran (Bab 18). Tiada satu pun kelebihan ini, dengan sendirinya, menyalahi undang-undang. Ia menjadi salah laku hanya apabila digunakan dengan cara yang dilarang dalam Jadual 2.2. Tetapi ia menjelaskan mengapa, dalam kitaran spekulatif yang kita lihat dalam Bab 1, pihak yang membeli pada puncak hampir selalu ialah pihak yang mempunyai kelebihan paling sedikit. Promoter, "sifu" dan seksyen 181 Satu kategori peserta memerlukan perhatian khusus: individu yang mempromosikan saham kepada orang ramai. Mempunyai pendapat tentang sesuatu saham dan berkongsinya adalah sah. Menganalisis syarikat dan menerbitkan analisis adalah sah. Tetapi CMSA meletakkan beberapa garisan yang jelas [S011]: Menyebarkan kenyataan yang palsu atau mengelirukan dari segi material, yang mungkin mendorong dagangan, adalah salah di bawah s.177 jika pembuatnya tidak peduli sama ada ia benar, atau tahu atau sepatutnya tahu ia palsu. Mendorong orang lain berdagang melalui janji atau ramalan yang diketahui palsu adalah salah di bawah s.178 — inilah peruntukan yang dirujuk oleh SC dalam kes blog 2018 [S006]. Menyebarkan maklumat bahawa harga akan naik atau turun akibat transaksi manipulatif, oleh pihak yang terlibat atau yang menerima bayaran, adalah salah di bawah s.181. Penipuan pelaburan di Telegram yang menggunakan nama syarikat berlesen — yang menjadi subjek amaran SC pada 15 Mac 2022 [S007] — ialah kategori yang berbeza sama sekali: ia biasanya melibatkan skim haram yang tidak berkaitan dengan saham tersenarai. Bab 20 membincangkan perbezaan ini secara terperinci.
Halaman 24 JERUNG PLAYBOOK · Anatomi Pump & Dump di Bursa Malaysia 24 JERUNG PLAYBOOK LESSON Apa yang boleh dikenal pasti oleh pedagang runcit PADA MASA ITU: 1. Tanya "siapa di seberang?", bukan "operator dah masuk?". Setiap pembelian anda ialah jualan orang lain. Semak siapa yang mempunyai bekalan saham — pemegang substansial, pemegang waran dan ICPS, penerima placement. 2. Bezakan pegangan, kawalan dan dagangan. Notis substansial menunjukkan siapa memegang. Ia tidak menunjukkan siapa mengawal atau siapa berdagang hari ini. 3. Jangan anggap tuduhan forum sebagai fakta. Rekod Malaysia menunjukkan manipulasi sukar dibuktikan dan kes mengambil masa bertahun-tahun. Tuduhan tanpa bukti boleh juga menjadi kesalahan. 4. Kenali garisan undang-undang bagi promosi saham. Promosi yang palsu, mengelirukan atau dibayar untuk mendorong dagangan melanggar s.177, s.178 atau s.181 CMSA. Jika "sifu" tidak mendedahkan kepentingannya sendiri, anggap ia ada. 5. Pertahanan anda mesti berasaskan data pada masa itu. Penguatkuasaan datang kemudian; kerugian datang dahulu.
Bab 3 dan seterusnya ada dalam ebook penuh — 312 halaman.
Harga promosi RM39Harga biasa RM59
Kembali ke halaman buku