
Memburu Saham Juara Bursa
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 21 daripada 299 halaman.
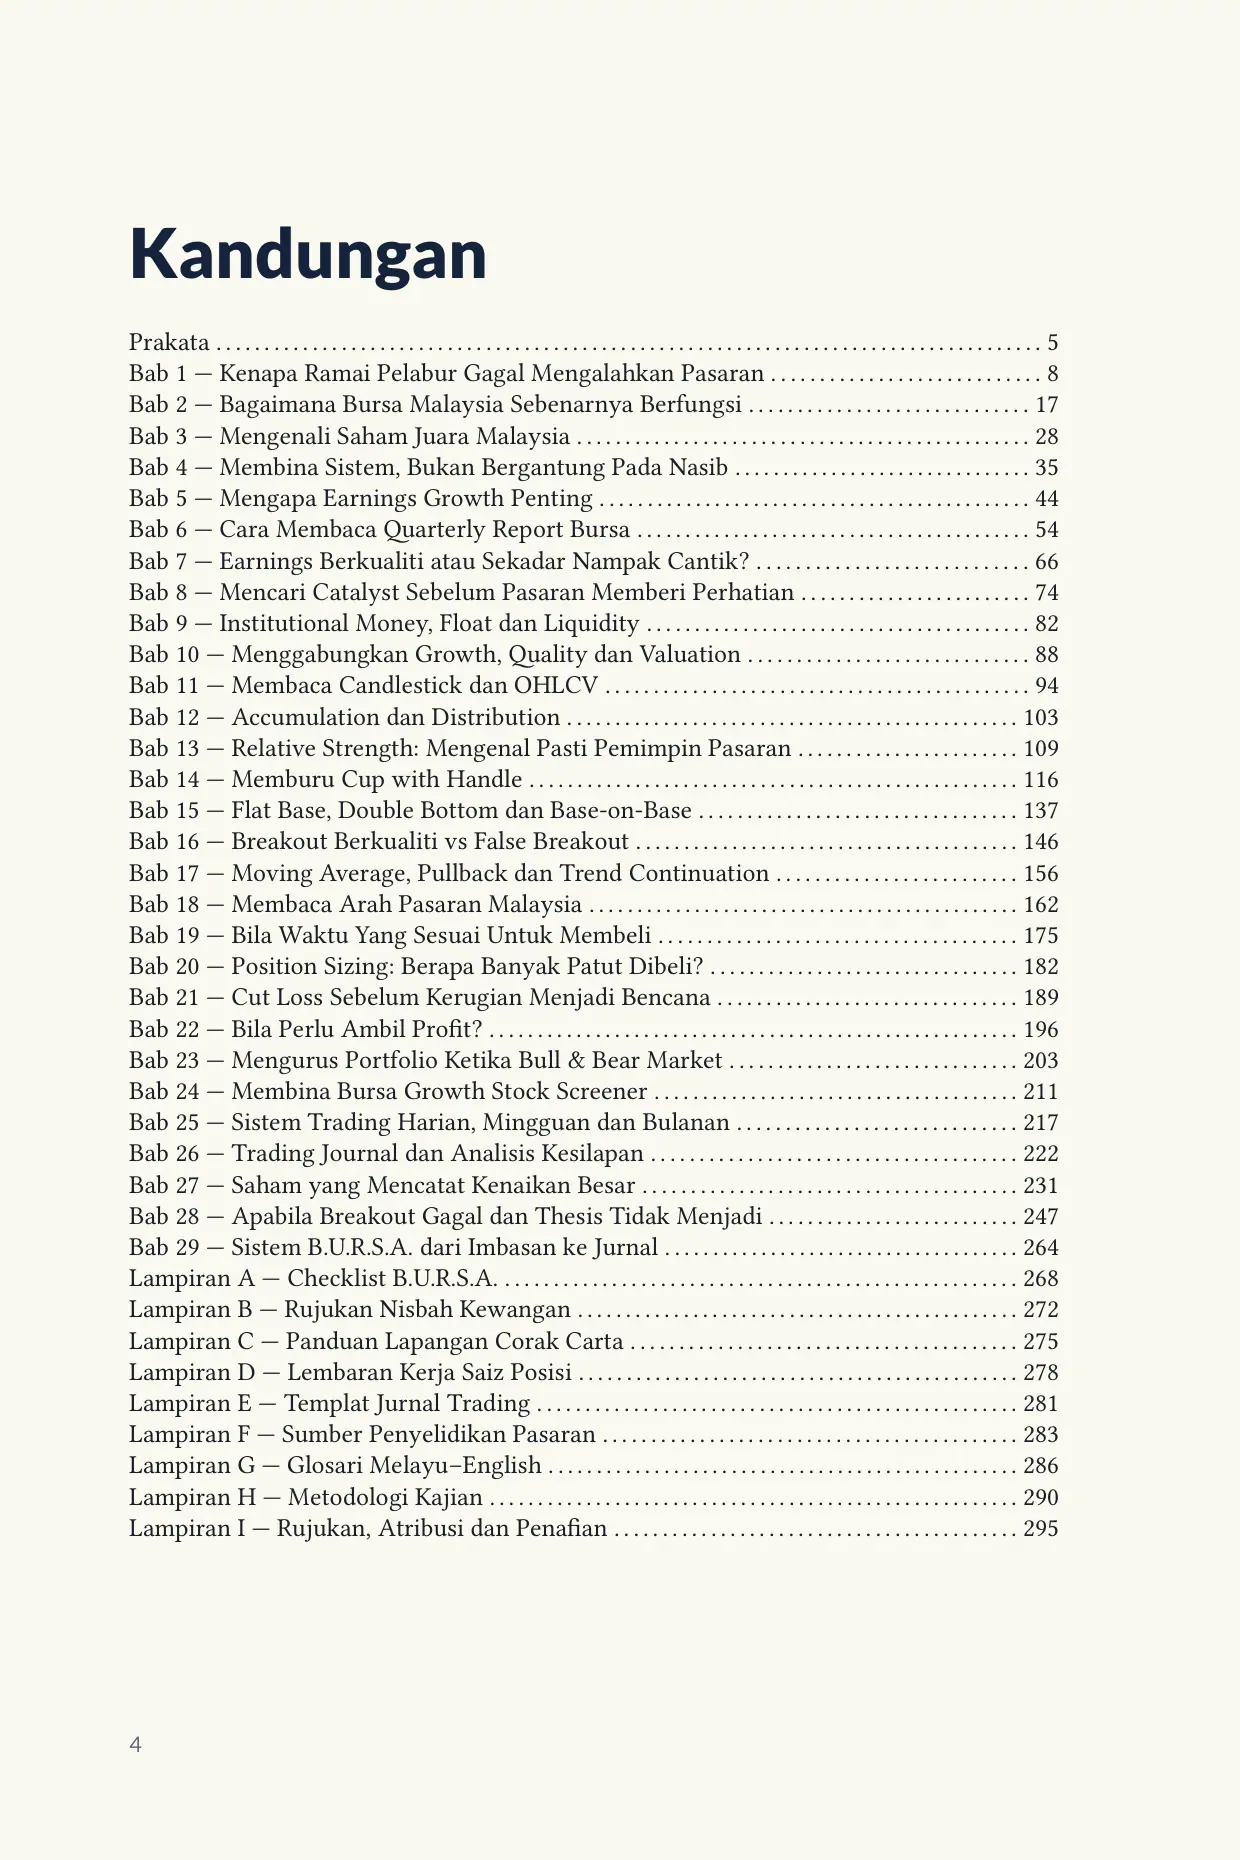
KandunganHalaman 4 Kandungan Prakata . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 5 Bab 1 — Kenapa Ramai Pelabur Gagal Mengalahkan Pasaran . . . . . . . . . . . . . . . . . . . . . . . . . . . . 8 Bab 2 — Bagaimana Bursa Malaysia Sebenarnya Berfungsi . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 17 Bab 3 — Mengenali Saham Juara Malaysia . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 28 Bab 4 — Membina Sistem, Bukan Bergantung Pada Nasib . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 35 Bab 5 — Mengapa Earnings Growth Penting . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 44 Bab 6 — Cara Membaca Quarterly Report Bursa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 54 Bab 7 — Earnings Berkualiti atau Sekadar Nampak Cantik? . . . . . . . . . . . . . . . . . . . . . . . . . . . . 66 Bab 8 — Mencari Catalyst Sebelum Pasaran Memberi Perhatian . . . . . . . . . . . . . . . . . . . . . . . . 74 Bab 9 — Institutional Money, Float dan Liquidity . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 82 Bab 10 — Menggabungkan Growth, Quality dan Valuation . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 88 Bab 11 — Membaca Candlestick dan OHLCV . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 94 Bab 12 — Accumulation dan Distribution . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 103 Bab 13 — Relative Strength: Mengenal Pasti Pemimpin Pasaran . . . . . . . . . . . . . . . . . . . . . . . 109 Bab 14 — Memburu Cup with Handle . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 116 Bab 15 — Flat Base, Double Bottom dan Base-on-Base . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 137 Bab 16 — Breakout Berkualiti vs False Breakout . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 146 Bab 17 — Moving Average, Pullback dan Trend Continuation . . . . . . . . . . . . . . . . . . . . . . . . . 156 Bab 18 — Membaca Arah Pasaran Malaysia . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 162 Bab 19 — Bila Waktu Yang Sesuai Untuk Membeli . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 175 Bab 20 — Position Sizing: Berapa Banyak Patut Dibeli? . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 182 Bab 21 — Cut Loss Sebelum Kerugian Menjadi Bencana . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 189 Bab 22 — Bila Perlu Ambil Profit? . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 196 Bab 23 — Mengurus Portfolio Ketika Bull & Bear Market . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 203 Bab 24 — Membina Bursa Growth Stock Screener . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 211 Bab 25 — Sistem Trading Harian, Mingguan dan Bulanan . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 217 Bab 26 — Trading Journal dan Analisis Kesilapan . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 222 Bab 27 — Saham yang Mencatat Kenaikan Besar . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 231 Bab 28 — Apabila Breakout Gagal dan Thesis Tidak Menjadi . . . . . . . . . . . . . . . . . . . . . . . . . . 247 Bab 29 — Sistem B.U.R.S.A. dari Imbasan ke Jurnal . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 264 Lampiran A — Checklist B.U.R.S.A. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 268 Lampiran B — Rujukan Nisbah Kewangan . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 272 Lampiran C — Panduan Lapangan Corak Carta . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 275 Lampiran D — Lembaran Kerja Saiz Posisi . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 278 Lampiran E — Templat Jurnal Trading . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 281 Lampiran F — Sumber Penyelidikan Pasaran . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 283 Lampiran G — Glosari Melayu–English . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 286 Lampiran H — Metodologi Kajian . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 290 Lampiran I — Rujukan, Atribusi dan Penafian . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 295 4
Bab 1 — Kenapa Ramai Pelabur Gagal Mengalahkan PasaranHalaman 8 BAHAGIAN I — MEMAHAMI PERMAINAN BURSA 1 Kenapa Ramai Pelabur Gagal Mengalahkan Pasaran Kebanyakan kerugian pelabur runcit tidak berpunca daripada nasib malang, tetapi daripada beberapa kesilapan yang berulang: membeli berdasarkan khabar angin, mengejar cadangan di media sosial, purata turun tanpa had, menyamakan harga rendah dengan murah, mengabaikan earnings dan arah pasaran, serta berdagang tanpa peraturan exit bertulis. Bab ini menghuraikan setiap kesilapan dengan contoh dan pengiraan dalam ringgit, termasuk matematik pemulihan kerugian yang jarang difahami. Pembukaan: Kesilapan yang Sama, Pelabur yang Berbeza Pasaran saham tidak menghukum kebodohan. Ia menghukum kesilapan yang berulang. Seorang jurutera, seorang doktor dan seorang peniaga kecil boleh membuat kesilapan yang serupa di Bursa, bukan kerana mereka kurang bijak, tetapi kerana kesilapan itu terasa munasabah pada saat ia dilakukan. Membeli saham yang “sudah jatuh separuh” terasa seperti membeli barang ketika jualan murah. Menambah belian apabila harga terus jatuh terasa seperti disiplin. Mengikut cadangan kumpulan Telegram yang pernah betul terasa seperti menggunakan maklumat orang dalam. Semua ini berpunca daripada 8
Halaman 9 KENAPA RAMAI PELABUR GAGAL MENGALAHKAN PASARAN naluri yang berguna dalam kehidupan seharian, tetapi berbahaya dalam pasaran. Bab ini menyenaraikan lapan kesilapan yang paling kerap. Tujuannya bukan untuk menakutkan anda, tetapi supaya anda boleh mengenal pasti kesilapan itu dalam keputusan anda sendiri sebelum ia menjadi mahal. Bab-bab seterusnya membina sistem yang direka khusus untuk mengelakkan setiap kesilapan ini. Kesilapan 1: Membeli Berdasarkan Khabar Angin Khabar angin mempunyai satu sifat yang berbahaya: apabila ia sampai kepada anda, ia sudah melalui ramai orang lain. Jika maklumat itu benar dan bernilai, orang yang mendengarnya lebih awal sudah membeli, dan harga sudah bergerak. Jika maklumat itu palsu, anda membeli sesuatu yang tidak wujud. Di Bursa Malaysia, pergerakan harga dan volume yang luar biasa tanpa pengumuman boleh menyebabkan bursa menghantar pertanyaan rasmi kepada syarikat tentang aktiviti pasaran yang luar biasa (unusual market activity). Jawapan syarikat yang paling lazim ialah ia tidak mengetahui sebarang perkembangan korporat yang belum diumumkan. Bagi pelabur yang membeli kerana “dengar cerita ada projek besar”, jawapan sebegini sering menjadi titik permulaan kejatuhan harga. Pendekatan buku ini mudah: sesuatu catalyst hanya dikira jika ia sudah diumumkan secara rasmi, sama ada melalui pengumuman Bursa, laporan kewangan atau dokumen syarikat. Bab 8 membincangkan cara menilai catalyst yang sah. Kesilapan 2: Mengejar Cadangan di Media Sosial Media sosial menjadikan cadangan saham murah dan pantas. Masalahnya bukan semua cadangan itu salah, tetapi anda jarang tahu: • sama ada pemberi cadangan sudah memegang saham itu, dan bila dia bercadang menjual; • berapa banyak cadangan lain yang gagal dan tidak lagi disebut; • sama ada pemberi cadangan berlesen untuk memberi nasihat pelaburan. Fenomena ini dikenali sebagai bias kelangsungan (survivorship bias). Kita hanya melihat cadangan yang berjaya kerana yang gagal dipadam atau dilupakan. Suruhanjaya Sekuriti Malaysia menyelenggara senarai amaran pelabur (Investor Alert List) bagi entiti dan individu yang tidak berlesen. Sebelum mengikut sesiapa, semak senarai itu, dan lebih penting lagi, semak sendiri sama ada saham itu memenuhi kriteria anda. 9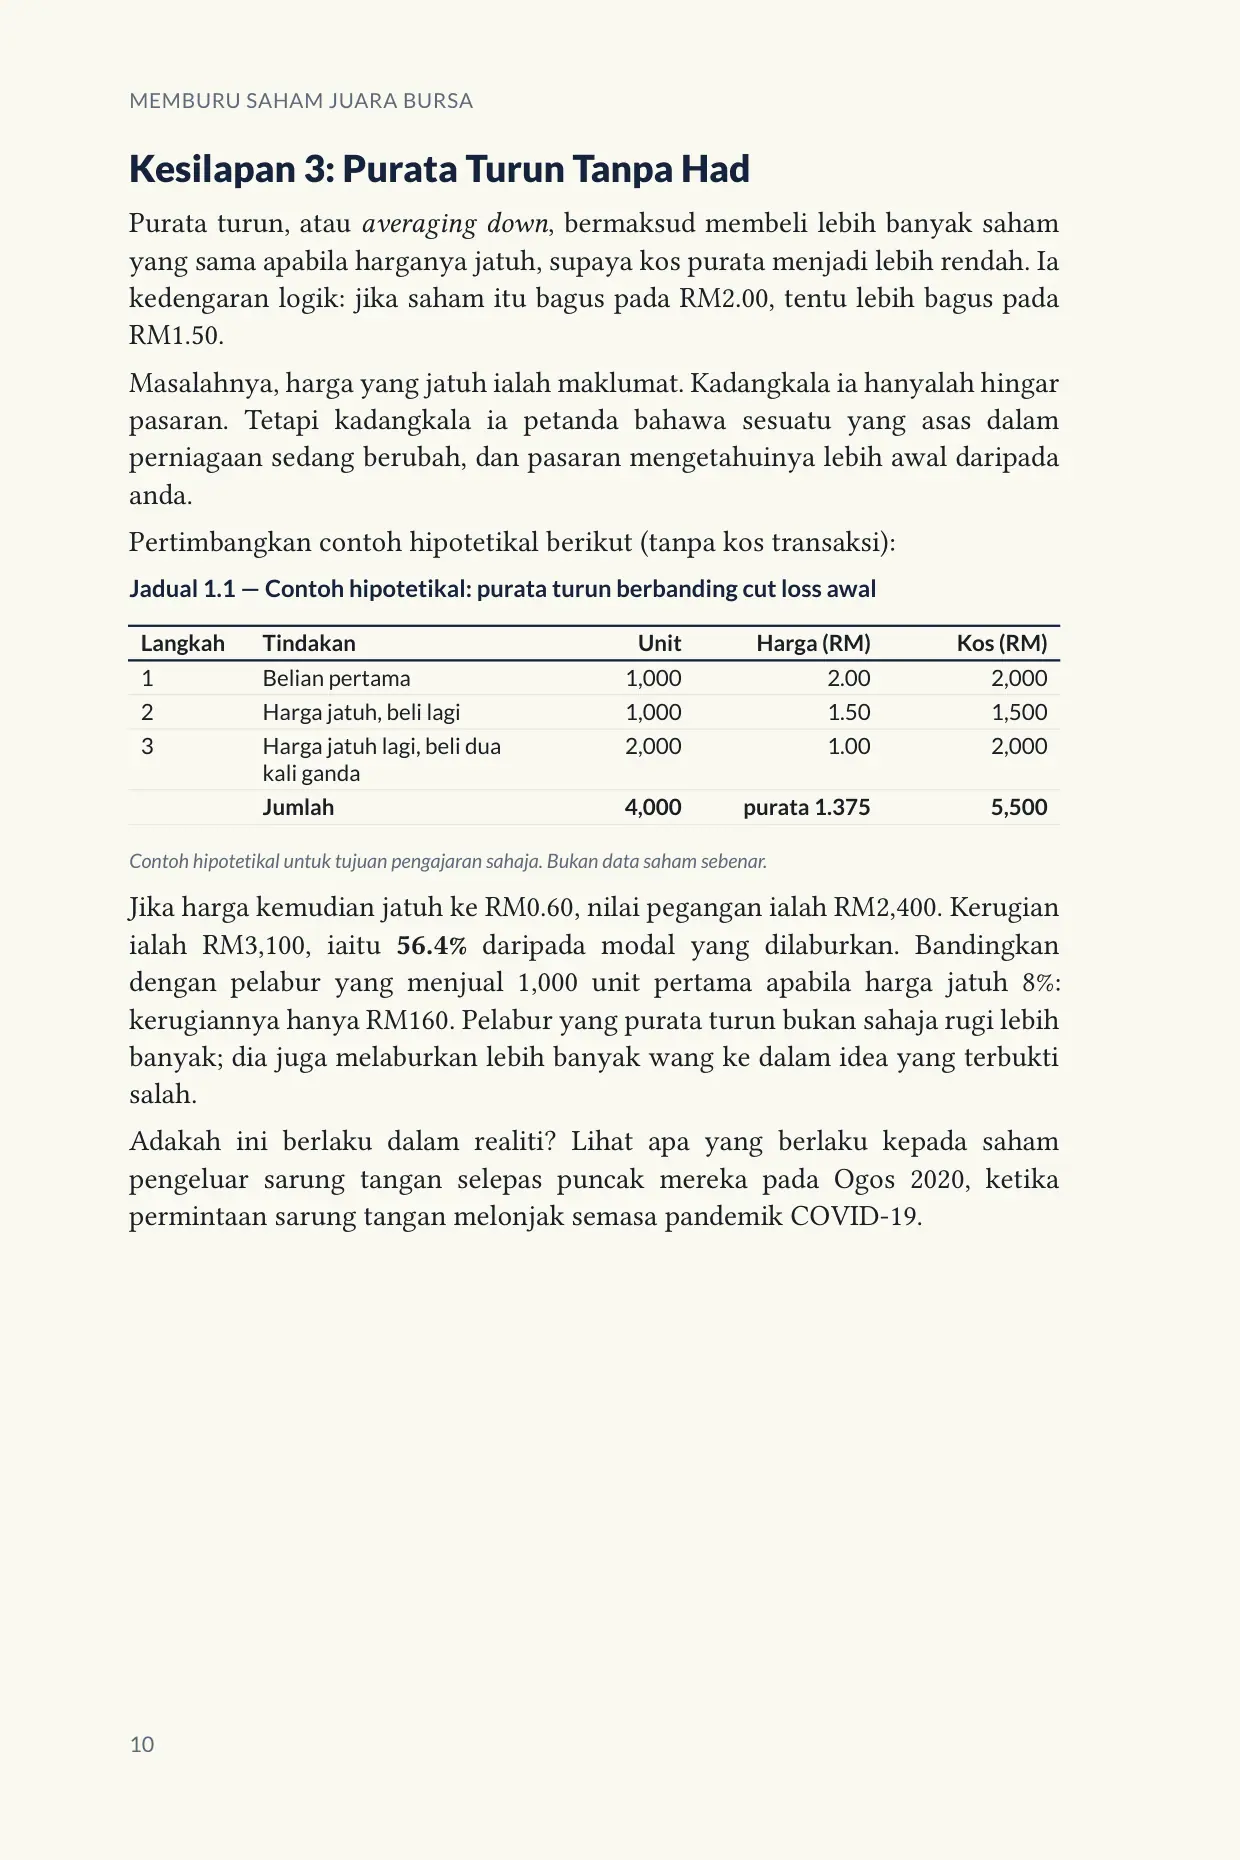
Halaman 10 MEMBURU SAHAM JUARA BURSA Kesilapan 3: Purata Turun Tanpa Had Purata turun, atau averaging down, bermaksud membeli lebih banyak saham yang sama apabila harganya jatuh, supaya kos purata menjadi lebih rendah. Ia kedengaran logik: jika saham itu bagus pada RM2.00, tentu lebih bagus pada RM1.50. Masalahnya, harga yang jatuh ialah maklumat. Kadangkala ia hanyalah hingar pasaran. Tetapi kadangkala ia petanda bahawa sesuatu yang asas dalam perniagaan sedang berubah, dan pasaran mengetahuinya lebih awal daripada anda. Pertimbangkan contoh hipotetikal berikut (tanpa kos transaksi): Jadual 1.1 — Contoh hipotetikal: purata turun berbanding cut loss awal Langkah Tindakan Unit Harga (RM) Kos (RM) 1 Belian pertama 1,000 2.00 2,000 2 Harga jatuh, beli lagi 1,000 1.50 1,500 3 Harga jatuh lagi, beli dua kali ganda 2,000 1.00 2,000 Jumlah 4,000 purata 1.375 5,500 Contoh hipotetikal untuk tujuan pengajaran sahaja. Bukan data saham sebenar. Jika harga kemudian jatuh ke RM0.60, nilai pegangan ialah RM2,400. Kerugian ialah RM3,100, iaitu 56.4% daripada modal yang dilaburkan. Bandingkan dengan pelabur yang menjual 1,000 unit pertama apabila harga jatuh 8%: kerugiannya hanya RM160. Pelabur yang purata turun bukan sahaja rugi lebih banyak; dia juga melaburkan lebih banyak wang ke dalam idea yang terbukti salah. Adakah ini berlaku dalam realiti? Lihat apa yang berlaku kepada saham pengeluar sarung tangan selepas puncak mereka pada Ogos 2020, ketika permintaan sarung tangan melonjak semasa pandemik COVID-19. 10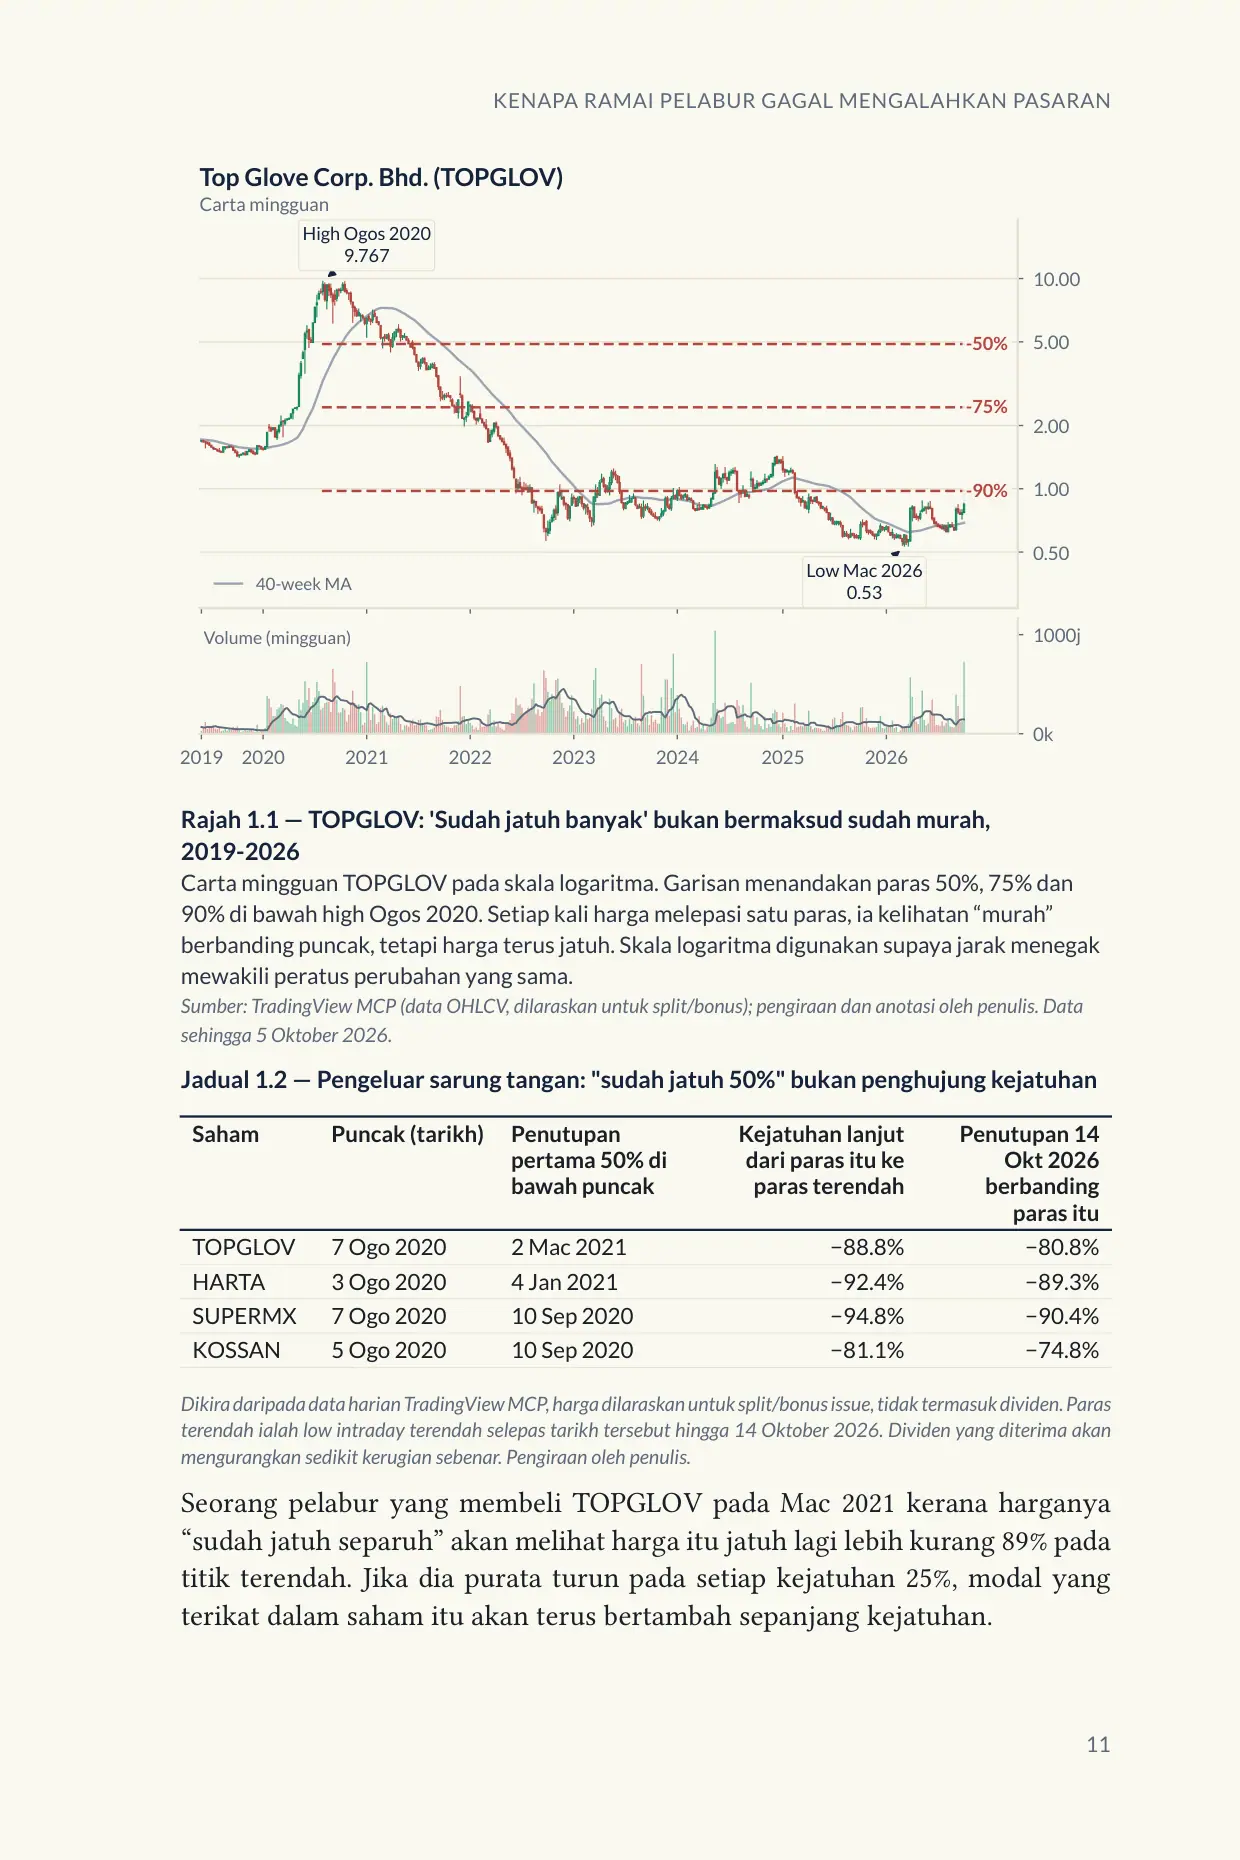
Halaman 11 KENAPA RAMAI PELABUR GAGAL MENGALAHKAN PASARAN 0.50 1.00 2.00 5.00 10.00 Carta mingguan Top Glove Corp. Bhd. (TOPGLOV) 40-week MA -50% -75% -90% High Ogos 2020 9.767 Low Mac 2026 0.53 2019 2020 2021 2022 2023 2024 2025 2026 0k 1000j Volume (mingguan) Rajah 1.1 — TOPGLOV: 'Sudah jatuh banyak' bukan bermaksud sudah murah, 2019-2026 Carta mingguan TOPGLOV pada skala logaritma. Garisan menandakan paras 50%, 75% dan 90% di bawah high Ogos 2020. Setiap kali harga melepasi satu paras, ia kelihatan “murah” berbanding puncak, tetapi harga terus jatuh. Skala logaritma digunakan supaya jarak menegak mewakili peratus perubahan yang sama. Sumber: TradingView MCP (data OHLCV, dilaraskan untuk split/bonus); pengiraan dan anotasi oleh penulis. Data sehingga 5 Oktober 2026. Jadual 1.2 — Pengeluar sarung tangan: "sudah jatuh 50%" bukan penghujung kejatuhan Saham Puncak (tarikh) Penutupan pertama 50% di bawah puncak Kejatuhan lanjut dari paras itu ke paras terendah Penutupan 14 Okt 2026 berbanding paras itu TOPGLOV 7 Ogo 2020 2 Mac 2021 −88.8% −80.8% HARTA 3 Ogo 2020 4 Jan 2021 −92.4% −89.3% SUPERMX 7 Ogo 2020 10 Sep 2020 −94.8% −90.4% KOSSAN 5 Ogo 2020 10 Sep 2020 −81.1% −74.8% Dikira daripada data harian TradingView MCP, harga dilaraskan untuk split/bonus issue, tidak termasuk dividen. Paras terendah ialah low intraday terendah selepas tarikh tersebut hingga 14 Oktober 2026. Dividen yang diterima akan mengurangkan sedikit kerugian sebenar. Pengiraan oleh penulis. Seorang pelabur yang membeli TOPGLOV pada Mac 2021 kerana harganya “sudah jatuh separuh” akan melihat harga itu jatuh lagi lebih kurang 89% pada titik terendah. Jika dia purata turun pada setiap kejatuhan 25%, modal yang terikat dalam saham itu akan terus bertambah sepanjang kejatuhan. 11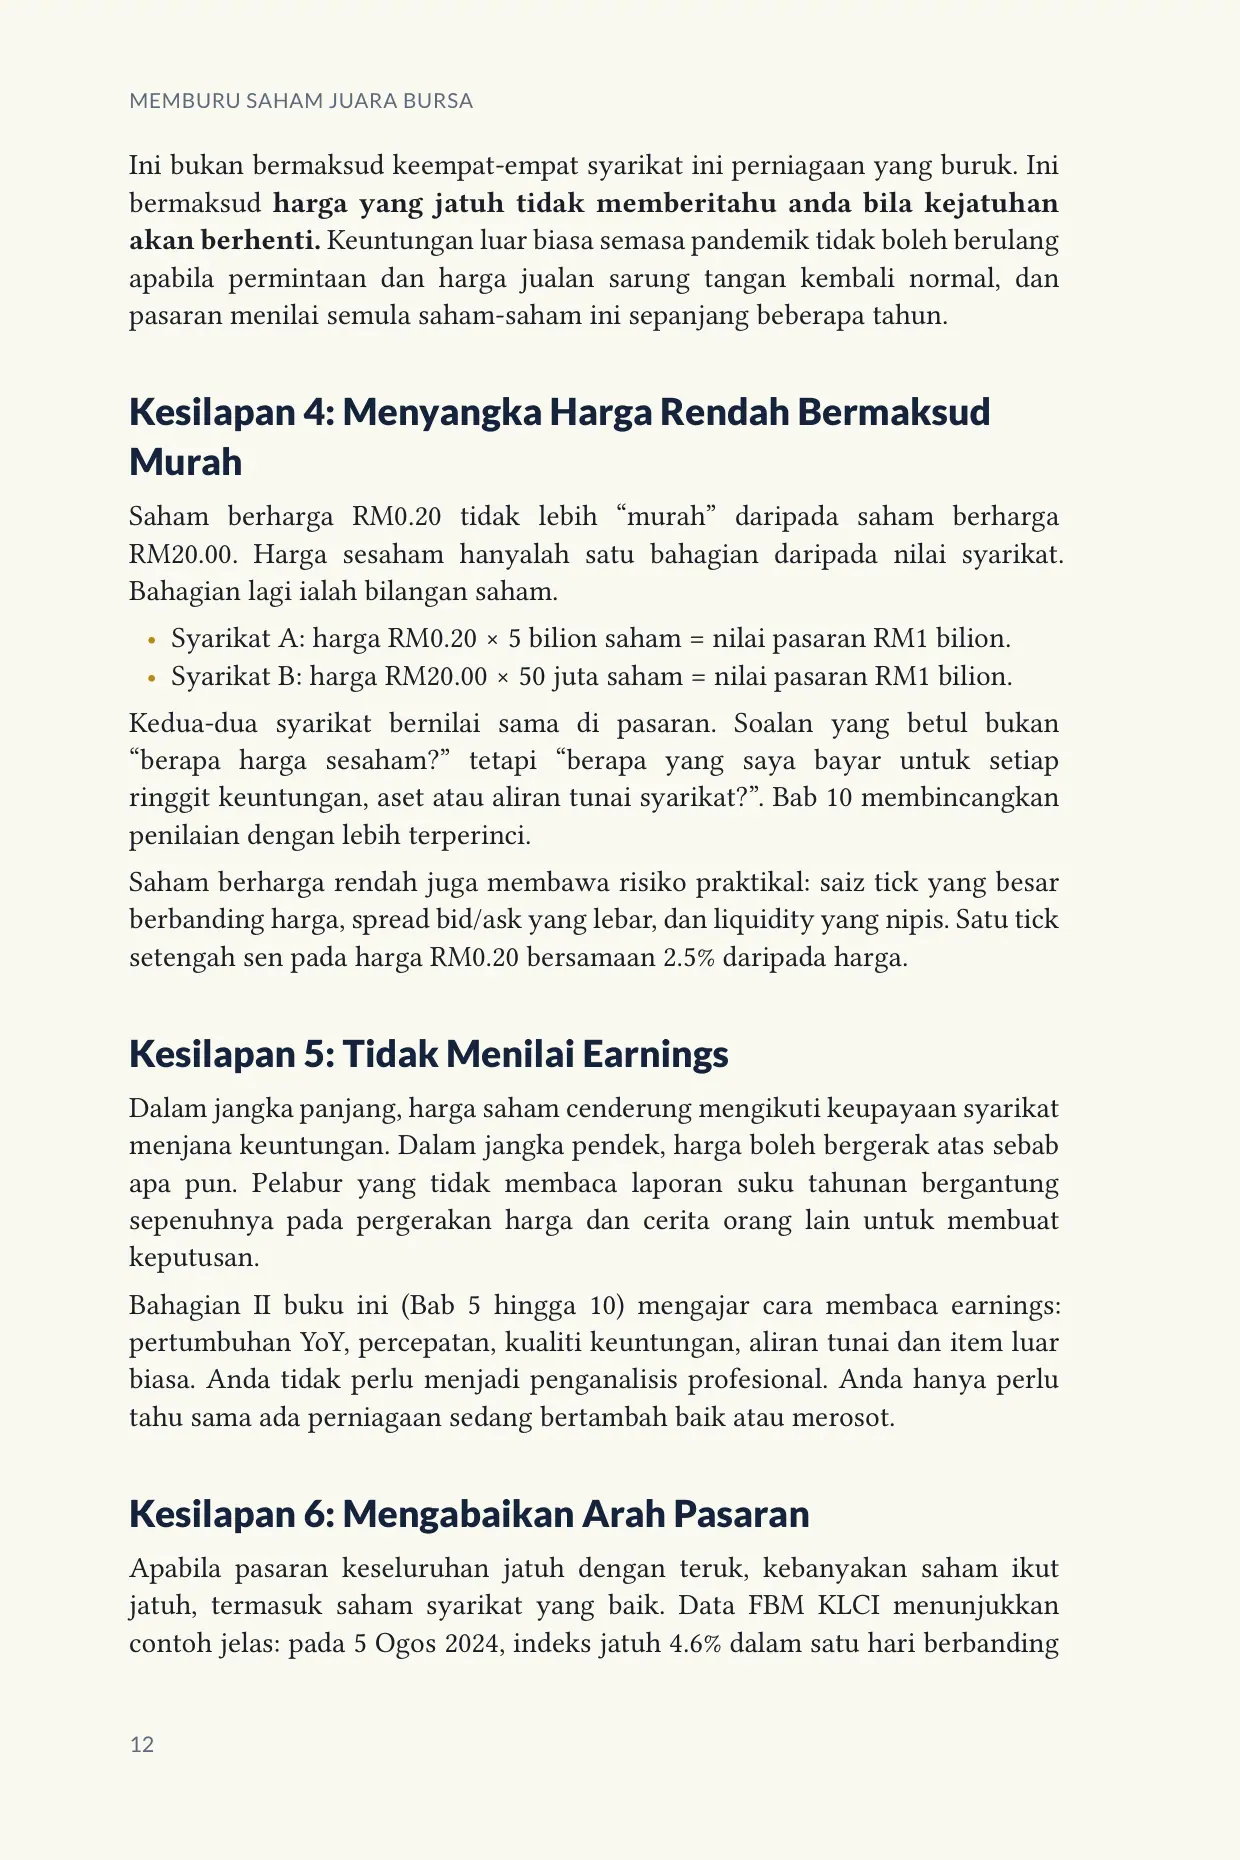
Halaman 12 MEMBURU SAHAM JUARA BURSA Ini bukan bermaksud keempat-empat syarikat ini perniagaan yang buruk. Ini bermaksud harga yang jatuh tidak memberitahu anda bila kejatuhan akan berhenti. Keuntungan luar biasa semasa pandemik tidak boleh berulang apabila permintaan dan harga jualan sarung tangan kembali normal, dan pasaran menilai semula saham-saham ini sepanjang beberapa tahun. Kesilapan 4: Menyangka Harga Rendah Bermaksud Murah Saham berharga RM0.20 tidak lebih “murah” daripada saham berharga RM20.00. Harga sesaham hanyalah satu bahagian daripada nilai syarikat. Bahagian lagi ialah bilangan saham. • Syarikat A: harga RM0.20 × 5 bilion saham = nilai pasaran RM1 bilion. • Syarikat B: harga RM20.00 × 50 juta saham = nilai pasaran RM1 bilion. Kedua-dua syarikat bernilai sama di pasaran. Soalan yang betul bukan “berapa harga sesaham?” tetapi “berapa yang saya bayar untuk setiap ringgit keuntungan, aset atau aliran tunai syarikat?”. Bab 10 membincangkan penilaian dengan lebih terperinci. Saham berharga rendah juga membawa risiko praktikal: saiz tick yang besar berbanding harga, spread bid/ask yang lebar, dan liquidity yang nipis. Satu tick setengah sen pada harga RM0.20 bersamaan 2.5% daripada harga. Kesilapan 5: Tidak Menilai Earnings Dalam jangka panjang, harga saham cenderung mengikuti keupayaan syarikat menjana keuntungan. Dalam jangka pendek, harga boleh bergerak atas sebab apa pun. Pelabur yang tidak membaca laporan suku tahunan bergantung sepenuhnya pada pergerakan harga dan cerita orang lain untuk membuat keputusan. Bahagian II buku ini (Bab 5 hingga 10) mengajar cara membaca earnings: pertumbuhan YoY, percepatan, kualiti keuntungan, aliran tunai dan item luar biasa. Anda tidak perlu menjadi penganalisis profesional. Anda hanya perlu tahu sama ada perniagaan sedang bertambah baik atau merosot. Kesilapan 6: Mengabaikan Arah Pasaran Apabila pasaran keseluruhan jatuh dengan teruk, kebanyakan saham ikut jatuh, termasuk saham syarikat yang baik. Data FBM KLCI menunjukkan contoh jelas: pada 5 Ogos 2024, indeks jatuh 4.6% dalam satu hari berbanding 12
Halaman 13 KENAPA RAMAI PELABUR GAGAL MENGALAHKAN PASARAN sesi sebelumnya, dan pada 7 April 2025 ia jatuh 4.0%. Pada hari-hari sebegini, kualiti syarikat jarang melindungi harga sahamnya daripada jualan yang meluas. Ini tidak bermaksud anda perlu meramal pasaran. Ia bermaksud anda perlu mempunyai peraturan tentang berapa banyak modal yang didedahkan kepada saham apabila keadaan pasaran lemah. Bab 18 membina peraturan sebegini menggunakan data Bursa, dan menguji sama ada kaedah yang dibangunkan di pasaran Amerika berfungsi di Malaysia. Kesilapan 7: Berdagang Tanpa Peraturan Exit Bertulis Kebanyakan pelabur merancang dengan teliti bila hendak membeli. Sangat sedikit yang menulis bila hendak menjual, sama ada untuk mengambil untung atau untuk memotong kerugian. Akibatnya, keputusan menjual dibuat ketika emosi paling tinggi: takut ketika harga jatuh, dan tamak ketika harga naik. Peraturan exit bertulis mempunyai tiga bahagian: 1. Paras yang membuktikan anda salah. Di mana setup itu tidak lagi sah? Bab 21. 2. Cara melindungi keuntungan. Trailing stop, moving average, atau sasaran tetap? Bab 22. 3. Keadaan yang mengubah thesis. Earnings merosot, catalyst dibatalkan, atau tadbir urus yang meragukan. Kajian kes GAMUDA dalam Bab 14 menunjukkan bagaimana satu breakout yang sama boleh menghasilkan keuntungan 18.5% atau kerugian 9.2%, bergantung sepenuhnya pada peraturan exit yang dipilih sebelum membeli. Kesilapan 8: Tidak Memahami Matematik Kerugian Ini mungkin kesilapan yang paling halus. Kerugian dan keuntungan tidak simetri. Jika portfolio anda jatuh 50%, ia perlu naik 100%, bukan 50%, untuk kembali ke paras asal. 13
Halaman 14 MEMBURU SAHAM JUARA BURSA Jadual 1.3 — Keuntungan yang diperlukan untuk pulih daripada kerugian Kerugian Keuntungan diperlukan untuk pulih Contoh: portfolio RM20,000 10% 11.1% jatuh ke RM18,000; perlu naik RM2,000 20% 25.0% jatuh ke RM16,000; perlu naik RM4,000 25% 33.3% jatuh ke RM15,000; perlu naik RM5,000 33.3% 50.0% jatuh ke lebih kurang RM13,333; perlu naik lebih kurang RM6,667 50% 100.0% jatuh ke RM10,000; perlu naik RM10,000 75% 300.0% jatuh ke RM5,000; perlu naik RM15,000 90% 900.0% jatuh ke RM2,000; perlu naik RM18,000 Formula: keuntungan diperlukan = 1 ÷ (1 − kerugian) − 1. Contoh dalam ringgit ialah ilustrasi aritmetik. Jadual ini menerangkan mengapa memotong kerugian lebih awal sangat penting. Kerugian 10% mudah dipulihkan. Kerugian 50% memerlukan prestasi yang luar biasa. Kerugian 90%, seperti yang dialami pemegang saham sarung tangan yang tidak menjual, memerlukan saham itu naik sepuluh kali ganda hanya untuk kembali ke modal asal. MEMBURU SAHAM JUARA BURSA / IMG-023-01 Matematik pemulihan drawdown Kerugian Keuntungan diperlukan untuk pulih −10%+11.1% −20% +25% −33.3%+50% −50% +100% −75% +300% Keuntungan pemulihan = 1 ÷ (1 − kerugian) − 1 −33.3% dan +50% ialah pasangan dibundarkan daripada kerugian satu pertiga. Rajah 1.2 — Matematik pemulihan drawdown Aplikasi Praktikal: Audit Kesilapan Anda Sendiri Sebelum mempelajari sistem baharu, lihat dahulu sejarah dagangan anda. Ambil 10 hingga 20 transaksi terakhir dan isi jadual ringkas: saham, tarikh beli, sebab membeli, tarikh jual, sebab menjual, dan untung atau rugi. Kemudian tandakan kesilapan yang berlaku dalam setiap transaksi menggunakan lapan kategori dalam bab ini. 14
Halaman 15 KENAPA RAMAI PELABUR GAGAL MENGALAHKAN PASARAN Kebanyakan pelabur yang melakukan latihan ini mendapati satu atau dua kesilapan menyumbang sebahagian besar kerugian mereka. Itulah titik permulaan yang paling berguna. Bab 26 menyediakan templat jurnal yang lebih lengkap. Rumusan Bab • Khabar angin dan cadangan media sosial memberi maklumat yang lewat, tidak lengkap, dan sering berat sebelah. • Purata turun tanpa had meningkatkan pendedahan kepada idea yang sedang terbukti salah. Saham sarung tangan selepas 2020 menunjukkan bahawa “sudah jatuh 50%” boleh menjadi permulaan, bukan penghujung, kejatuhan. • Harga sesaham yang rendah tidak bermaksud penilaian yang rendah. • Earnings dan arah pasaran perlu dinilai sebelum membeli, bukan selepas. • Peraturan exit perlu ditulis sebelum membeli. • Kerugian dan keuntungan tidak simetri; mengawal saiz kerugian ialah asas kepada setiap sistem yang tahan lama. Checklist CHECKLIST Sebelum setiap belian Sebab membeli berdasarkan maklumat rasmi, bukan khabar angin. Saya tahu nilai pasaran syarikat, bukan hanya harga sesaham. Saya sudah menyemak keputusan suku tahunan terkini. Saya tahu keadaan pasaran keseluruhan pada masa ini. Paras cut loss sudah ditulis, dan saya tidak akan purata turun di bawahnya. Saya tahu berapa ringgit yang saya sanggup rugi dalam trade ini. Latihan Pembaca LATIHAN PEMBACA Kira dan semak 1. Portfolio anda bernilai RM50,000 dan jatuh 30%. Berapakah nilainya sekarang, dan berapa peratus ia perlu naik untuk pulih? 2. Ulang contoh purata turun dalam Jadual 1.1, tetapi andaikan harga pulih ke RM1.20, bukan jatuh ke RM0.60. Adakah pelabur itu untung atau rugi? Bandingkan dengan pelabur yang memotong kerugian pada 8% dan menunggu setup baharu. 15
Halaman 16 MEMBURU SAHAM JUARA BURSA 3. Cari dua saham di Bursa dengan harga sesaham di bawah RM0.50 dan dua saham di atas RM10.00. Bandingkan nilai pasaran mereka. Apa yang anda perhatikan? 16
Bab 2 — Bagaimana Bursa Malaysia Sebenarnya BerfungsiHalaman 17 BAHAGIAN I — MEMAHAMI PERMAINAN BURSA 2 Bagaimana Bursa Malaysia Sebenarnya Berfungsi Sebelum membina sistem, kita perlu memahami gelanggangnya. Bab ini menerangkan struktur pasaran Bursa Malaysia, unit dagangan dan saiz tick, waktu dagangan, penyelesaian, kos transaksi, had harga, pengumuman korporat, serta status PN17 dan GN3. Setiap peraturan yang dinyatakan merujuk kepada sumber rasmi pada tarikh akses yang dinyatakan, dan pembaca dinasihatkan menyemak versi terkini sebelum berdagang. Pembukaan: Peraturan Permainan Mempengaruhi Strategi Ramai pelabur mempelajari strategi trading daripada buku atau video yang ditulis untuk pasaran lain, kemudian menggunakannya di Bursa tanpa mengubah apa-apa. Masalahnya, peraturan pasaran mempengaruhi hasil strategi. Saiz tick menentukan berapa halus anda boleh meletakkan stop loss. Kos transaksi menentukan sama ada trade kecil berbaloi. Had harga harian menentukan risiko gap. Waktu rehat tengah hari mencipta “dua pembukaan” setiap hari. Bab ini tidak cuba menjadi manual operasi Bursa yang lengkap. Fokusnya ialah peraturan yang paling mempengaruhi cara seorang pelabur growth membuat keputusan. 17
Halaman 18 MEMBURU SAHAM JUARA BURSA AMARAN Peraturan pasaran boleh berubah Semua peraturan dalam bab ini disemak daripada laman rasmi Bursa Malaysia dan Suruhanjaya Sekuriti Malaysia pada 16 Oktober 2026. Kadar duti setem, struktur yuran dan waktu dagangan pernah berubah pada masa lalu dan mungkin berubah lagi. Sentiasa semak sumber rasmi terkini, yang disenaraikan dalam Lampiran F. Pasaran Utama, ACE dan LEAP Bursa Malaysia Securities mempunyai tiga pasaran untuk saham: • Pasaran Utama (Main Market) untuk syarikat yang lebih besar dan mapan. Kebanyakan saham dalam indeks FBM KLCI dan FBM70 (dinamakan semula FBM Mid Cap mulai 21 Disember 2026) tersenarai di sini. • Pasaran ACE untuk syarikat yang lebih kecil dan berorientasikan pertumbuhan. Syarikat ACE disenaraikan melalui penaja (sponsor) dan cenderung lebih volatil serta kurang cair. • Pasaran LEAP untuk syarikat kecil dan baharu, dan hanya terbuka kepada pelabur canggih (sophisticated investors). Bagi kebanyakan pembaca buku ini, pilihan sebenar terletak antara Pasaran Utama dan ACE. Saham ACE boleh memberikan pergerakan yang besar, tetapi liquidity yang nipis dan saiz tick yang besar berbanding harga menjadikan pelaksanaan lebih sukar. Syarikat ACE juga boleh berpindah ke Pasaran Utama apabila memenuhi syarat. Harga Saham, Market Capitalisation dan Penilaian Market capitalisation, atau nilai pasaran, ialah harga sesaham didarab dengan bilangan saham yang diterbitkan. Ia mengukur berapa yang pasaran sanggup bayar untuk keseluruhan syarikat pada harga semasa. 18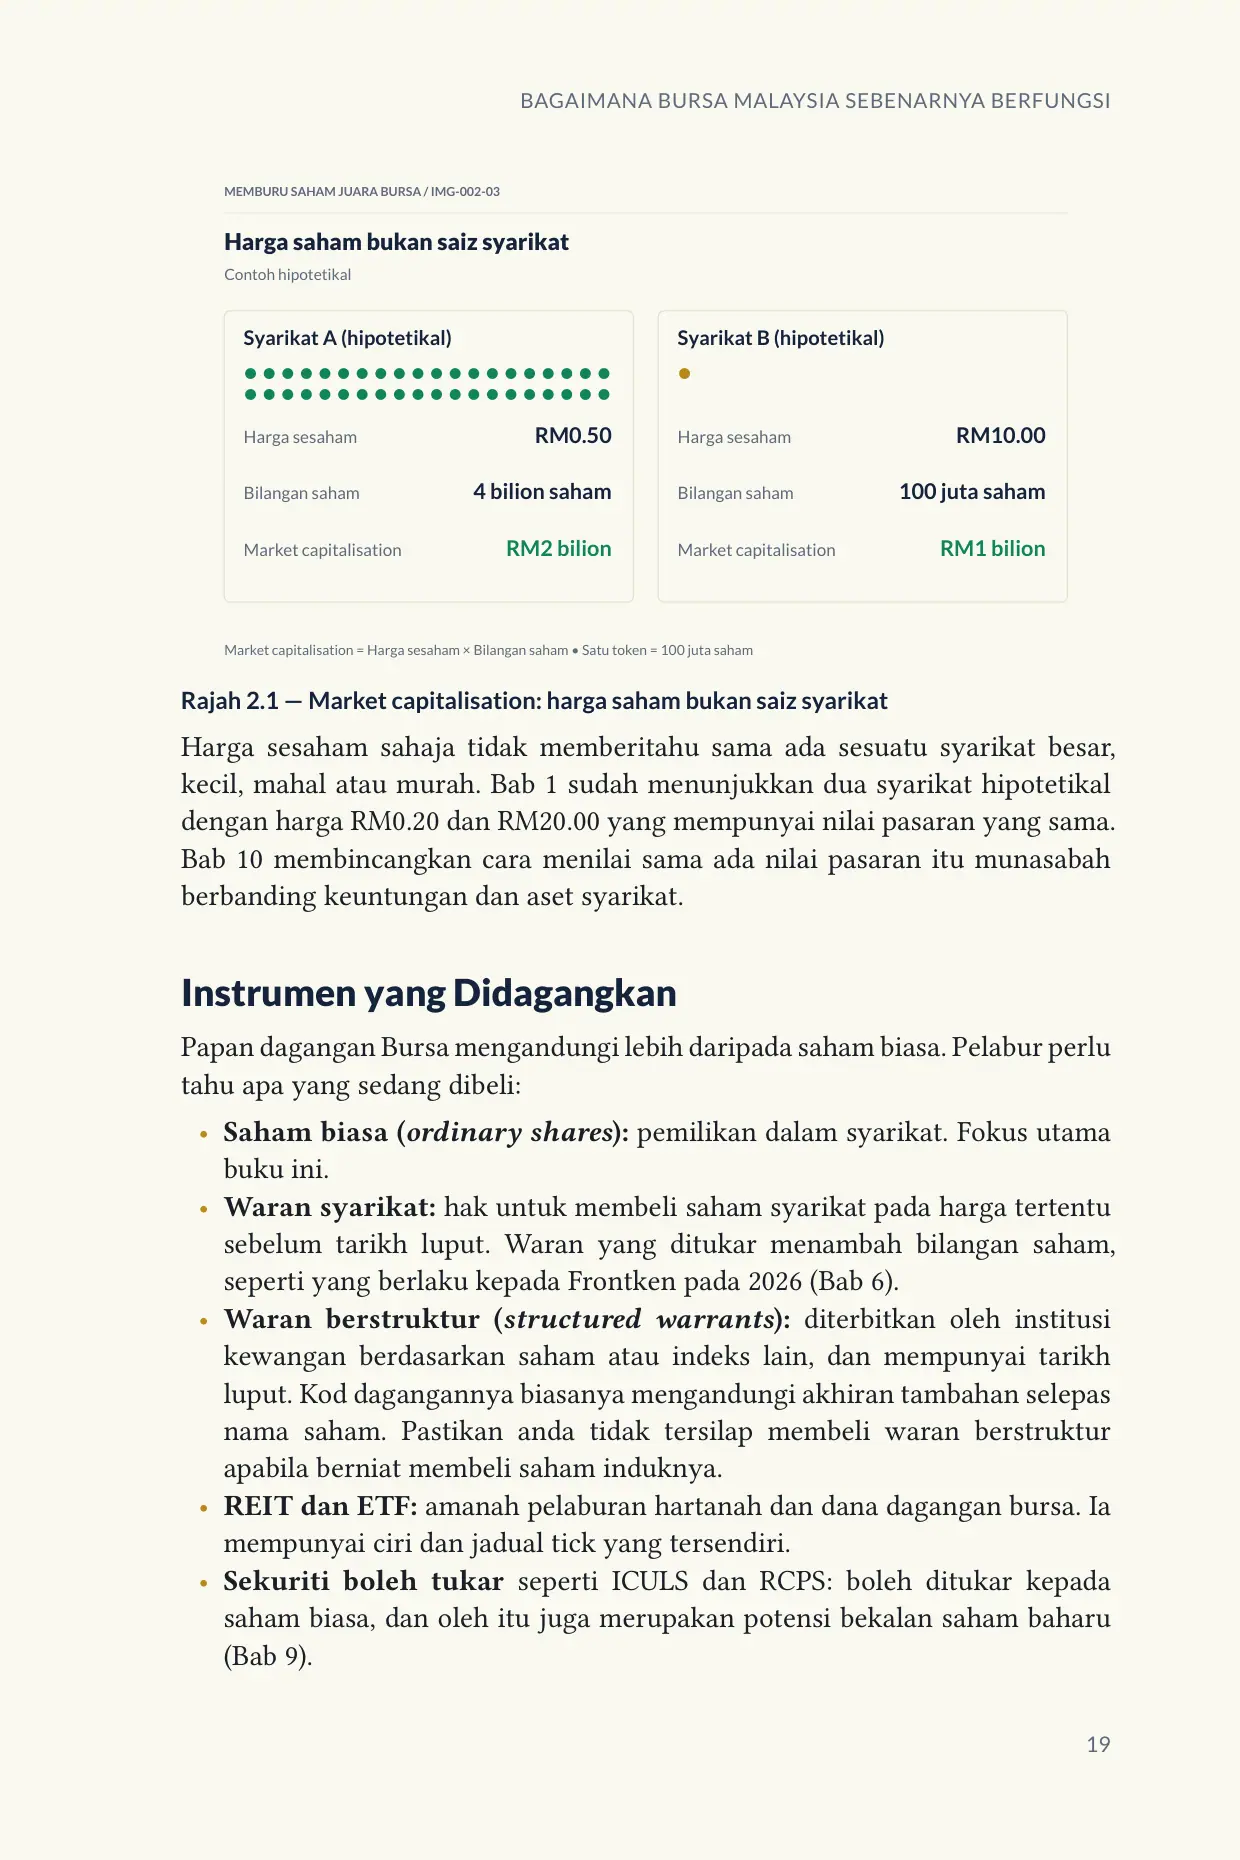
Halaman 19 BAGAIMANA BURSA MALAYSIA SEBENARNYA BERFUNGSI MEMBURU SAHAM JUARA BURSA / IMG-002-03 Harga saham bukan saiz syarikat Contoh hipotetikal Syarikat A (hipotetikal) Harga sesaham RM0.50 Bilangan saham 4 bilion saham Market capitalisation RM2 bilion Syarikat B (hipotetikal) Harga sesaham RM10.00 Bilangan saham 100 juta saham Market capitalisation RM1 bilion Market capitalisation = Harga sesaham × Bilangan saham • Satu token = 100 juta saham Rajah 2.1 — Market capitalisation: harga saham bukan saiz syarikat Harga sesaham sahaja tidak memberitahu sama ada sesuatu syarikat besar, kecil, mahal atau murah. Bab 1 sudah menunjukkan dua syarikat hipotetikal dengan harga RM0.20 dan RM20.00 yang mempunyai nilai pasaran yang sama. Bab 10 membincangkan cara menilai sama ada nilai pasaran itu munasabah berbanding keuntungan dan aset syarikat. Instrumen yang Didagangkan Papan dagangan Bursa mengandungi lebih daripada saham biasa. Pelabur perlu tahu apa yang sedang dibeli: • Saham biasa (ordinary shares): pemilikan dalam syarikat. Fokus utama buku ini. • Waran syarikat: hak untuk membeli saham syarikat pada harga tertentu sebelum tarikh luput. Waran yang ditukar menambah bilangan saham, seperti yang berlaku kepada Frontken pada 2026 (Bab 6). • Waran berstruktur (structured warrants): diterbitkan oleh institusi kewangan berdasarkan saham atau indeks lain, dan mempunyai tarikh luput. Kod dagangannya biasanya mengandungi akhiran tambahan selepas nama saham. Pastikan anda tidak tersilap membeli waran berstruktur apabila berniat membeli saham induknya. • REIT dan ETF: amanah pelaburan hartanah dan dana dagangan bursa. Ia mempunyai ciri dan jadual tick yang tersendiri. • Sekuriti boleh tukar seperti ICULS dan RCPS: boleh ditukar kepada saham biasa, dan oleh itu juga merupakan potensi bekalan saham baharu (Bab 9). 19
Halaman 20 MEMBURU SAHAM JUARA BURSA NOTA DATA Kod saham, nama pendek dan simbol data Setiap sekuriti di Bursa mempunyai kod nombor dan nama pendek (contohnya GAMUDA). Penyedia data seperti TradingView menggunakan simbol dengan awalan bursa, contohnya MYX:GAMUDA. Semasa mencari data, pastikan jenis instrumen ialah saham biasa, bukan waran atau waran berstruktur yang mempunyai nama hampir sama. Board Lot dan Odd Lot Unit dagangan standard di Bursa ialah board lot 100 unit. Pesanan dalam gandaan 100 unit didagangkan di pasaran biasa. Kuantiti yang kurang daripada satu board lot dipanggil odd lot dan didagangkan di pasaran odd lot yang berasingan. Contoh: membeli 3 lot saham pada harga RM0.85 bermaksud membeli 300 unit, bernilai RM255.00 sebelum kos. Bab 20 menunjukkan cara membundarkan saiz posisi kepada board lot. Saiz Tick: Kenapa Harga Rendah Lebih “Kasar” Tick ialah perubahan harga minimum yang dibenarkan. Bursa menggunakan jadual tick berikut untuk sekuriti yang didagangkan di papan biasa: Jadual 2.1 — Saiz tick Bursa Malaysia dan maknanya dalam peratus Julat harga Saiz tick Contoh harga Satu tick sebagai % harga Bawah RM1.00 0.5 sen RM0.10 5.00% RM0.30 1.67% RM0.50 1.00% RM0.995 0.50% RM1.00 hingga RM9.99 1 sen RM1.00 1.00% RM2.00 0.50% RM5.00 0.20% RM9.99 0.10% RM10.00 hingga RM99.98 2 sen RM10.00 0.20% RM50.00 0.04% RM100.00 dan ke atas 10 sen Saiz tick: Bursa Malaysia, laman “Board Lot”, Jadual I, diakses 16 Oktober 2026. Peratus dikira oleh penulis. Laman yang sama memaparkan struktur tick lama (Jadual III) yang hanya digunakan untuk mengira harga *buying-in*. Jadual ini mempunyai kesan praktikal yang besar: 20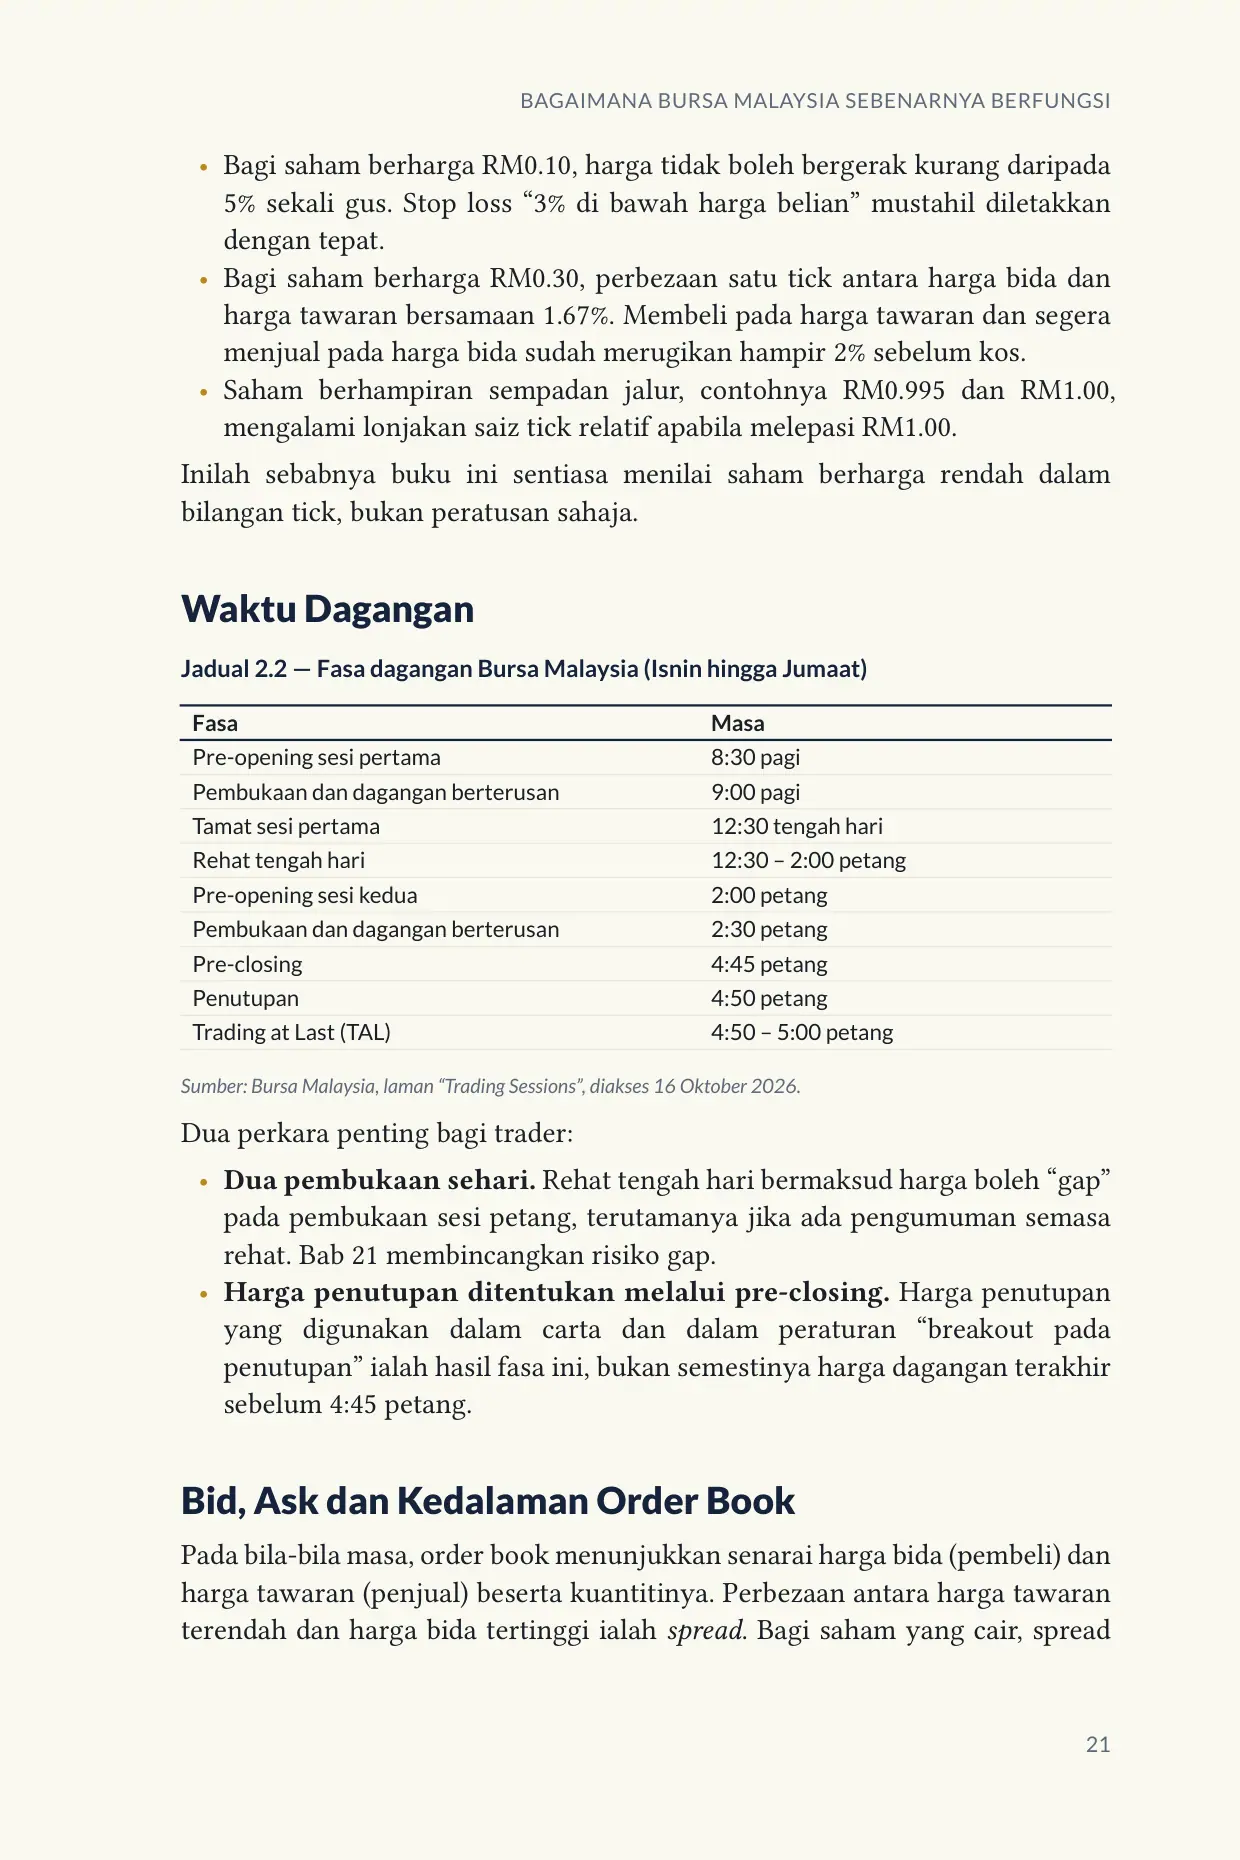
Halaman 21 BAGAIMANA BURSA MALAYSIA SEBENARNYA BERFUNGSI • Bagi saham berharga RM0.10, harga tidak boleh bergerak kurang daripada 5% sekali gus. Stop loss “3% di bawah harga belian” mustahil diletakkan dengan tepat. • Bagi saham berharga RM0.30, perbezaan satu tick antara harga bida dan harga tawaran bersamaan 1.67%. Membeli pada harga tawaran dan segera menjual pada harga bida sudah merugikan hampir 2% sebelum kos. • Saham berhampiran sempadan jalur, contohnya RM0.995 dan RM1.00, mengalami lonjakan saiz tick relatif apabila melepasi RM1.00. Inilah sebabnya buku ini sentiasa menilai saham berharga rendah dalam bilangan tick, bukan peratusan sahaja. Waktu Dagangan Jadual 2.2 — Fasa dagangan Bursa Malaysia (Isnin hingga Jumaat) Fasa Masa Pre-opening sesi pertama 8:30 pagi Pembukaan dan dagangan berterusan 9:00 pagi Tamat sesi pertama 12:30 tengah hari Rehat tengah hari 12:30 – 2:00 petang Pre-opening sesi kedua 2:00 petang Pembukaan dan dagangan berterusan 2:30 petang Pre-closing 4:45 petang Penutupan 4:50 petang Trading at Last (TAL) 4:50 – 5:00 petang Sumber: Bursa Malaysia, laman “Trading Sessions”, diakses 16 Oktober 2026. Dua perkara penting bagi trader: • Dua pembukaan sehari. Rehat tengah hari bermaksud harga boleh “gap” pada pembukaan sesi petang, terutamanya jika ada pengumuman semasa rehat. Bab 21 membincangkan risiko gap. • Harga penutupan ditentukan melalui pre-closing. Harga penutupan yang digunakan dalam carta dan dalam peraturan “breakout pada penutupan” ialah hasil fasa ini, bukan semestinya harga dagangan terakhir sebelum 4:45 petang. Bid, Ask dan Kedalaman Order Book Pada bila-bila masa, order book menunjukkan senarai harga bida (pembeli) dan harga tawaran (penjual) beserta kuantitinya. Perbezaan antara harga tawaran terendah dan harga bida tertinggi ialah spread. Bagi saham yang cair, spread 21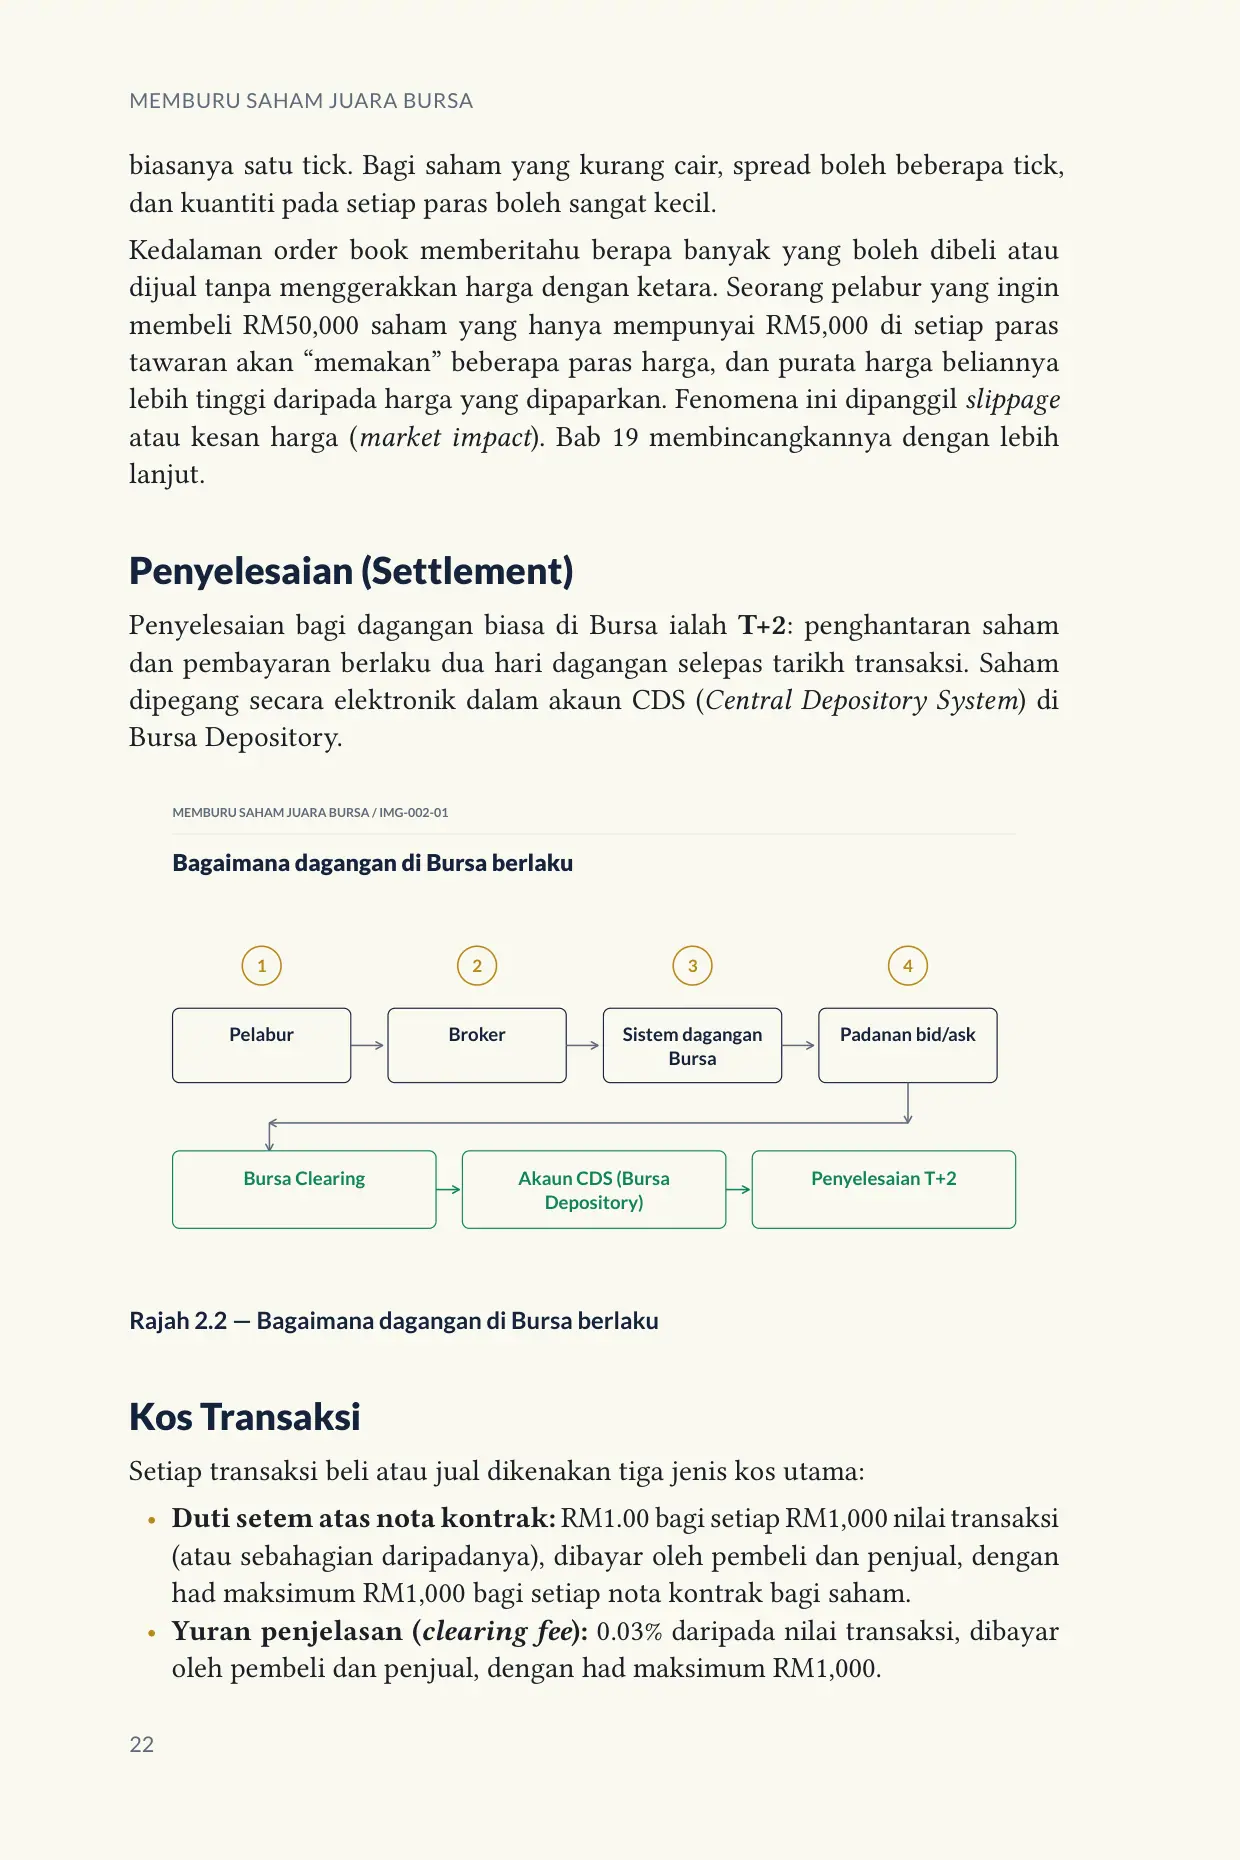
Halaman 22 MEMBURU SAHAM JUARA BURSA biasanya satu tick. Bagi saham yang kurang cair, spread boleh beberapa tick, dan kuantiti pada setiap paras boleh sangat kecil. Kedalaman order book memberitahu berapa banyak yang boleh dibeli atau dijual tanpa menggerakkan harga dengan ketara. Seorang pelabur yang ingin membeli RM50,000 saham yang hanya mempunyai RM5,000 di setiap paras tawaran akan “memakan” beberapa paras harga, dan purata harga beliannya lebih tinggi daripada harga yang dipaparkan. Fenomena ini dipanggil slippage atau kesan harga (market impact). Bab 19 membincangkannya dengan lebih lanjut. Penyelesaian (Settlement) Penyelesaian bagi dagangan biasa di Bursa ialah T+2: penghantaran saham dan pembayaran berlaku dua hari dagangan selepas tarikh transaksi. Saham dipegang secara elektronik dalam akaun CDS (Central Depository System) di Bursa Depository. MEMBURU SAHAM JUARA BURSA / IMG-002-01 Bagaimana dagangan di Bursa berlaku 1 Pelabur 2 Broker 3 Sistem dagangan Bursa 4 Padanan bid/ask Bursa Clearing Akaun CDS (Bursa Depository) Penyelesaian T+2 Rajah 2.2 — Bagaimana dagangan di Bursa berlaku Kos Transaksi Setiap transaksi beli atau jual dikenakan tiga jenis kos utama: • Duti setem atas nota kontrak: RM1.00 bagi setiap RM1,000 nilai transaksi (atau sebahagian daripadanya), dibayar oleh pembeli dan penjual, dengan had maksimum RM1,000 bagi setiap nota kontrak bagi saham. • Yuran penjelasan (clearing fee): 0.03% daripada nilai transaksi, dibayar oleh pembeli dan penjual, dengan had maksimum RM1,000. 22
Halaman 23 BAGAIMANA BURSA MALAYSIA SEBENARNYA BERFUNGSI • Brokeraj: bagi dagangan dalam talian, kadar brokeraj boleh dirunding sepenuhnya dan berbeza antara broker. Caj lain, seperti cukai yang dikenakan atas brokeraj, mungkin terpakai. Semak nota kontrak broker anda. Jadual 2.3 — Contoh kos transaksi (ilustrasi dengan kadar brokeraj hipotetikal) Nilai transaksi Brokeraj (0.08%, hipotetikal) Duti setem Yuran penjelasan Jumlah sehala Kos pergi- balik % pergi- balik RM1,000 RM0.80 RM1.00 RM0.30 RM2.10 RM4.20 0.42% RM5,000 RM4.00 RM5.00 RM1.50 RM10.50 RM21.00 0.42% RM20,000 RM16.00 RM20.00 RM6.00 RM42.00 RM84.00 0.42% RM100,000 RM80.00 RM100.00 RM30.00 RM210.00 RM420.00 0.42% Duti setem dan yuran penjelasan mengikut laman “Transaction Costs” Bursa Malaysia (diakses 16 Oktober 2026; duti setem di bawah Perintah Duti Setem (Peremitan) (No. 3) 2023). Kadar brokeraj 0.08% ialah andaian hipotetikal untuk ilustrasi sahaja, bukan sebut harga mana-mana broker. Kos pergi-balik = beli + jual pada nilai yang sama. Tidak termasuk cukai atas brokeraj. Pengiraan oleh penulis. Jika broker mengenakan fi minimum setiap kontrak, kos untuk dagangan kecil meningkat dengan ketara dalam peratusan. Dengan andaian hipotetikal fi minimum RM8 setiap kontrak, kos pergi-balik bagi transaksi RM1,000 menjadi RM18.60 (1.86%), dan bagi RM5,000 menjadi RM29.00 (0.58%). Bagi seorang trader yang merisikokan hanya 5% bagi setiap trade, kos 1.86% sudah menghakis lebih satu pertiga daripada risiko itu. Ini sebab utama mengapa saiz trade yang terlalu kecil sering tidak berbaloi. Had Harga dan Pemutus Litar Bursa mengenakan had harga harian berdasarkan harga rujukan: 30% bagi saham berharga RM1.00 dan ke atas, dan 30 sen bagi saham di bawah RM1.00. Bagi saham komponen FBM KLCI, terdapat juga had harga dinamik ±8% (atau 8 sen), menurut kenyataan media Suruhanjaya Sekuriti pada 10 Mei 2021. Di peringkat pasaran, pemutus litar (circuit breaker) diaktifkan apabila FBM KLCI jatuh 10% atau lebih berbanding penutupan sebelumnya, dengan tiga tahap: 10% hingga kurang 15%, 15% hingga kurang 20%, dan 20% atau lebih. Tahap tertinggi menghentikan dagangan bagi baki hari tersebut. Butiran tempoh penggantungan bagi setiap tahap perlu disemak dalam jadual rasmi Suruhanjaya Sekuriti sebelum dirujuk. Sebagai perspektif, kejatuhan FBM KLCI sebanyak 4.6% pada 5 Ogos 2024 dan 4.0% pada 7 April 2025, iaitu antara hari terburuk dalam beberapa tahun kebelakangan, masih jauh di bawah paras pencetus pemutus litar. 23
Halaman 24 MEMBURU SAHAM JUARA BURSA Pengumuman Korporat Syarikat tersenarai wajib membuat pengumuman melalui Bursa tentang perkara penting: keputusan suku tahunan, kontrak bernilai material, cadangan korporat (seperti bonus issue dan penempatan saham), perubahan pemegang saham utama, dan banyak lagi. Semua pengumuman boleh dibaca percuma di laman Bursa Malaysia. Bagi pelabur dalam buku ini, pengumuman Bursa ialah sumber utama fakta tentang syarikat. Kajian kes dalam buku ini merujuk setiap fakta kepada nombor pengumuman (ann_id) supaya pembaca boleh menyemaknya sendiri. Penggantungan Dagangan, PN17 dan GN3 Dagangan sesuatu saham boleh digantung, contohnya untuk membolehkan syarikat membuat pengumuman material, atau apabila syarikat gagal mematuhi kewajipan penyenaraian tertentu. Semasa penggantungan, anda tidak boleh menjual. Inilah satu lagi sebab mengapa saiz posisi perlu mengambil kira kemungkinan anda tidak dapat keluar pada harga yang dijangkakan. Syarikat yang mengalami tekanan kewangan serius diklasifikasikan di bawah: • PN17 (Pasaran Utama), iaitu Practice Note 17. Antara kriterianya: ekuiti pemegang saham disatukan 25% atau kurang daripada modal saham dan kurang daripada RM40 juta; penerima atau pengurus dilantik ke atas aset yang membentuk sekurang-kurangnya 50% jumlah aset kumpulan; pendapat audit bertentangan (adverse) atau penafian (disclaimer); atau kegagalan pembayaran tanpa pengisytiharan kesolvenan. • GN3 (Pasaran ACE), iaitu Guidance Note 3, dengan kriteria yang serupa tetapi tidak sama. Contohnya, kriteria ekuiti 25% atau kurang daripada modal saham tidak mempunyai syarat had RM40 juta. Syarikat PN17 perlu mengemukakan pelan penyusunan semula dalam tempoh 12 bulan dari pengumuman pertama, dan kegagalan boleh membawa kepada penggantungan dan proses penyahsenaraian. Dalam kerangka B.U.R.S.A., status PN17 atau GN3 ialah penapis mutlak: saham sebegini tidak dipertimbangkan sebagai calon growth. Pelabur Runcit dan Institusi Pasaran saham Malaysia melibatkan pelabur runcit, institusi tempatan (termasuk dana pencen, dana amanah dan syarikat insurans), dan institusi 24
Halaman 25 BAGAIMANA BURSA MALAYSIA SEBENARNYA BERFUNGSI asing. Setiap kumpulan mempunyai saiz, ufuk masa dan kekangan yang berbeza. MEMBURU SAHAM JUARA BURSA / IMG-002-02 Peserta pasaran: runcit vs institusi Pelabur runcit Institusi tempatan Institusi asing Saiz dagangan Mengikut modal individu Mengikut saiz dana Mengikut saiz dana Ufuk masa Mengikut strategi individu Mengikut mandat dana Mengikut mandat dana Sumber maklumat Laporan awam; kajian sendiri Laporan awam; pasukan analisis Laporan awam; kajian global Kekangan Modal; masa; liquidity Mandat; liquidity; had pegangan Mandat; liquidity; risiko mata wang Perbandingan kualitatif; ciri sebenar bergantung pada strategi dan mandat. Rajah 2.3 — Peserta pasaran: runcit vs institusi Implikasi utama bagi pelabur runcit bukan “ikut institusi”. Kita jarang tahu apa yang institusi sedang lakukan sehingga pendedahan dibuat. Implikasinya ialah memahami bahawa pergerakan harga yang besar dan berterusan biasanya memerlukan pembelian yang besar dan berterusan. Bab 9 menerangkan maklumat pemilikan yang benar-benar boleh disemak, iaitu pengumuman pemegang saham utama, dan mengapa volume tinggi sahaja bukan bukti pembelian institusi. Kesilapan Lazim Tersilap instrumen. Membeli waran berstruktur atau waran syarikat sedangkan berniat membeli saham induk. Semak nama penuh dan jenis instrumen. Mengabaikan kos dalam trade kecil. Kos pergi-balik yang kecil dalam peratusan menjadi besar apabila dibandingkan dengan risiko yang kecil. Meletakkan stop loss tanpa mengira tick. Pada saham berharga rendah, satu tick boleh mewakili beberapa peratus harga. 25
Halaman 26 MEMBURU SAHAM JUARA BURSA Membuat keputusan semasa rehat tengah hari tanpa memeriksa pengumuman. Pengumuman penting boleh dibuat semasa rehat, dan harga dibuka semula dengan gap. Menganggap harga carta sejarah sama dengan harga dagangan sebenar. Bonus issue dan share split menyebabkan penyedia data melaraskan harga lama. Kajian kes dalam Bab 14 menunjukkan contohnya. Aplikasi Praktikal: Semakan Sebelum Pesanan Pertama LATIHAN PEMBACA Kenali akaun dan broker anda 1. Dapatkan jadual kadar brokeraj sebenar broker anda, termasuk fi minimum setiap kontrak, jika ada. 2. Kira kos pergi-balik bagi saiz trade biasa anda menggunakan Jadual 2.3 sebagai panduan. 3. Kenal pasti saiz tick bagi saham dalam senarai pantau anda, dan kira satu tick sebagai peratus harga. 4. Semak sama ada broker anda membenarkan pesanan bersyarat (contohnya stop order) dan bagaimana ia dilaksanakan. Rumusan Bab • Bursa mempunyai tiga pasaran saham: Utama, ACE dan LEAP. Saham ACE cenderung lebih kecil, lebih volatil dan kurang cair. • Board lot standard ialah 100 unit. Saiz tick ialah 0.5 sen di bawah RM1, 1 sen dari RM1 hingga RM9.99, dan 2 sen dari RM10 hingga RM99.98. • Saiz tick yang besar berbanding harga menjadikan saham berharga rendah lebih sukar diurus risikonya. • Penyelesaian adalah T+2. Kos utama ialah brokeraj (boleh dirunding), duti setem dan yuran penjelasan. • Had harga harian 30% (atau 30 sen) dan pemutus litar pasaran wujud, tetapi jarang dicetuskan. • PN17 dan GN3 menandakan tekanan kewangan serius dan dijadikan penapis mutlak dalam buku ini. Checklist CHECKLIST Mekanik pasaran Saya tahu saiz tick saham yang hendak saya beli, dan nilainya dalam peratus. Saya tahu kos pergi-balik bagi trade ini dalam ringgit. 26
Halaman 27 BAGAIMANA BURSA MALAYSIA SEBENARNYA BERFUNGSI Saya sudah menyemak bahawa instrumen ialah saham biasa, bukan waran. Saya sudah menyemak sama ada syarikat berstatus PN17 atau GN3. Saya sedar risiko gap pada pembukaan pagi dan petang. Latihan Pembaca LATIHAN PEMBACA Kira sendiri 1. Sebuah saham berharga RM0.42. Berapa sen satu tick, dan berapa peratus harga? Jika anda mahu stop loss kira-kira 8% di bawah harga belian, berapa tick di bawah harga belian paras itu? 2. Anda membeli saham bernilai RM3,000 dan menjualnya pada nilai yang sama. Dengan kadar brokeraj sebenar broker anda, berapakah jumlah kos pergi- balik? 3. Cari satu pengumuman syarikat di laman Bursa yang diterbitkan semasa rehat tengah hari. Bandingkan harga penutupan sesi pagi dengan harga pembukaan sesi petang. 27
Bab 3 dan seterusnya ada dalam ebook penuh — 299 halaman.
Harga promosi RM39Harga biasa RM59
Kembali ke halaman buku