
Memburu Saham Multibagger Bursa Malaysia
Halaman sebenar daripada ebook: kandungan, Bab 1 dan Bab 2 — 23 daripada 261 halaman.
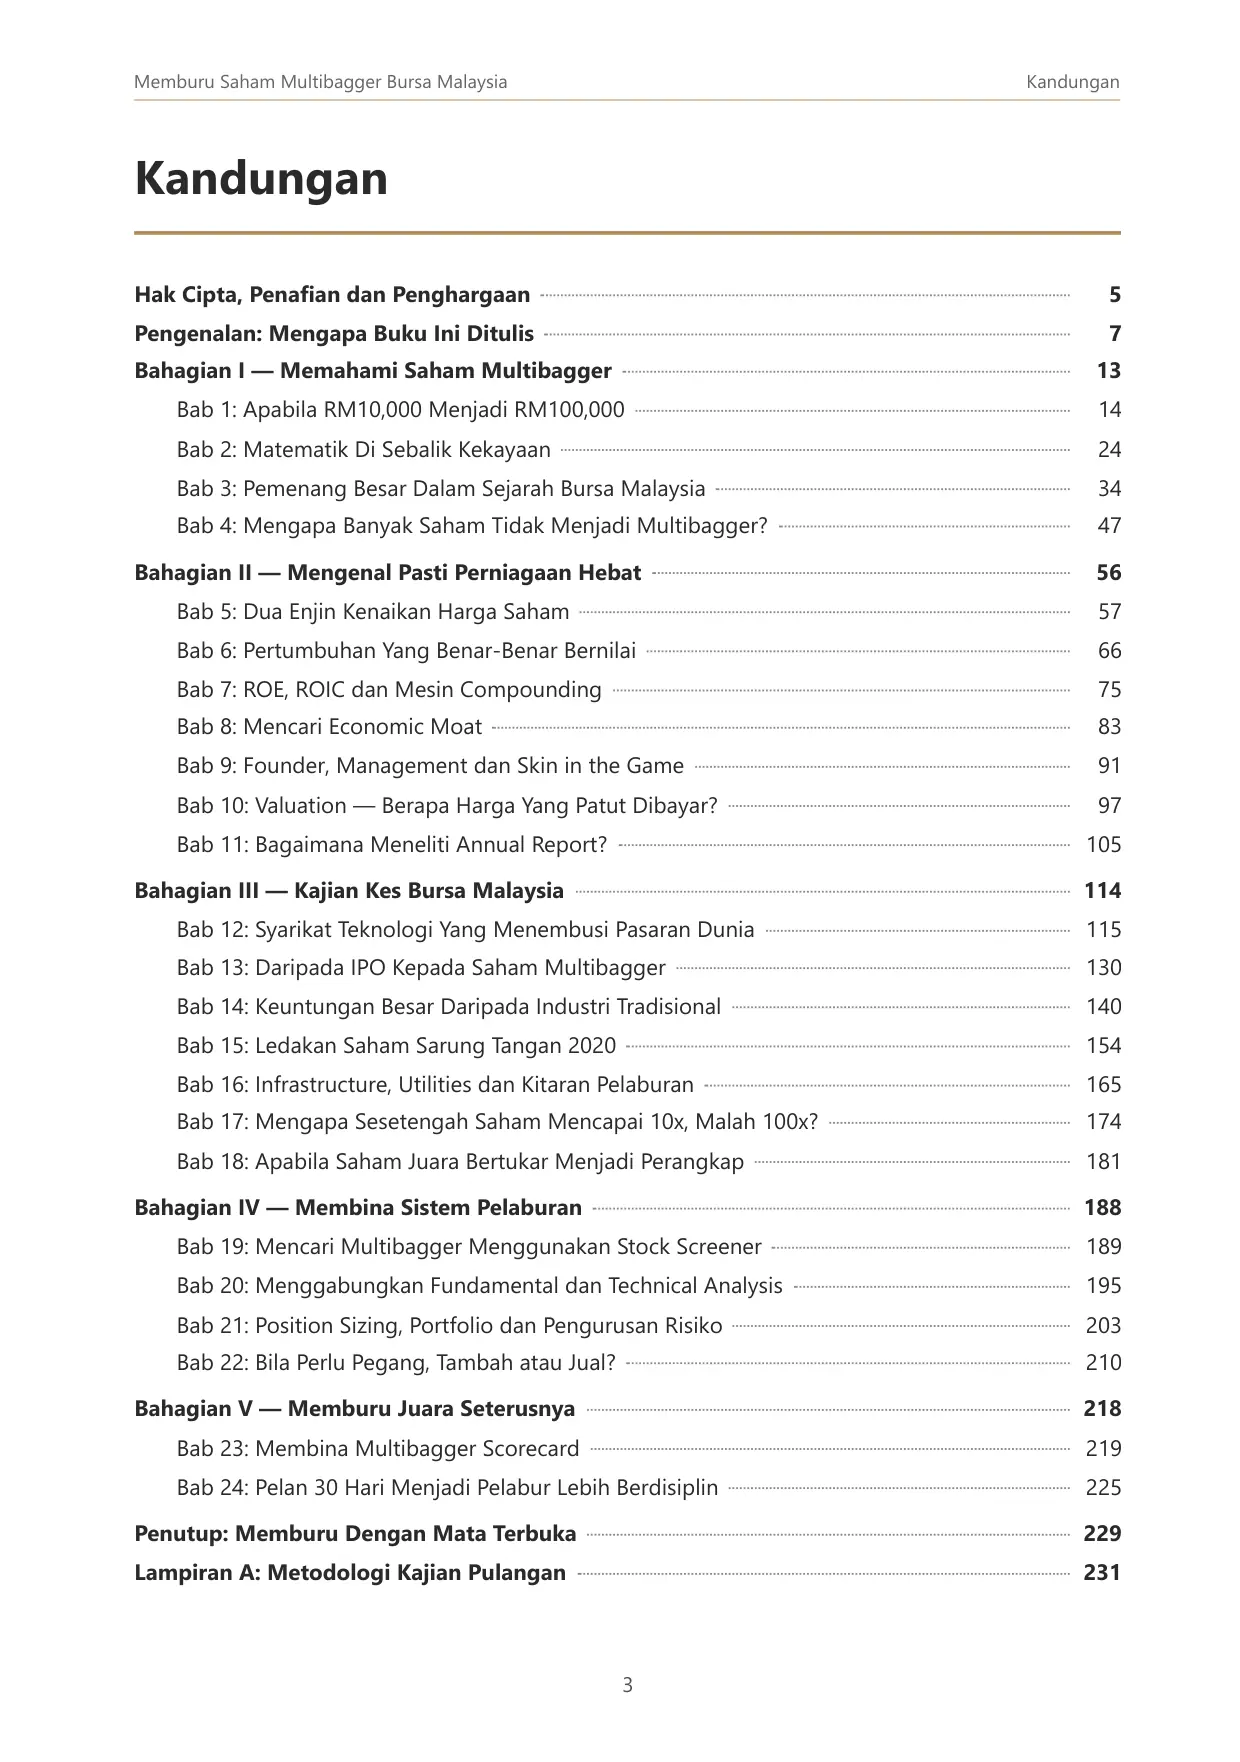
KandunganHalaman 3 3 Kandungan Hak Cipta, Penafian dan Penghargaan 5 Pengenalan: Mengapa Buku Ini Ditulis 7 Bahagian I — Memahami Saham Multibagger 13 Bab 1: Apabila RM10,000 Menjadi RM100,000 14 Bab 2: Matematik Di Sebalik Kekayaan 24 Bab 3: Pemenang Besar Dalam Sejarah Bursa Malaysia 34 Bab 4: Mengapa Banyak Saham Tidak Menjadi Multibagger? 47 Bahagian II — Mengenal Pasti Perniagaan Hebat 56 Bab 5: Dua Enjin Kenaikan Harga Saham 57 Bab 6: Pertumbuhan Yang Benar-Benar Bernilai 66 Bab 7: ROE, ROIC dan Mesin Compounding 75 Bab 8: Mencari Economic Moat 83 Bab 9: Founder, Management dan Skin in the Game 91 Bab 10: Valuation — Berapa Harga Yang Patut Dibayar? 97 Bab 11: Bagaimana Meneliti Annual Report? 105 Bahagian III — Kajian Kes Bursa Malaysia 114 Bab 12: Syarikat Teknologi Yang Menembusi Pasaran Dunia 115 Bab 13: Daripada IPO Kepada Saham Multibagger 130 Bab 14: Keuntungan Besar Daripada Industri Tradisional 140 Bab 15: Ledakan Saham Sarung Tangan 2020 154 Bab 16: Infrastructure, Utilities dan Kitaran Pelaburan 165 Bab 17: Mengapa Sesetengah Saham Mencapai 10x, Malah 100x? 174 Bab 18: Apabila Saham Juara Bertukar Menjadi Perangkap 181 Bahagian IV — Membina Sistem Pelaburan 188 Bab 19: Mencari Multibagger Menggunakan Stock Screener 189 Bab 20: Menggabungkan Fundamental dan Technical Analysis 195 Bab 21: Position Sizing, Portfolio dan Pengurusan Risiko 203 Bab 22: Bila Perlu Pegang, Tambah atau Jual? 210 Bahagian V — Memburu Juara Seterusnya 218 Bab 23: Membina Multibagger Scorecard 219 Bab 24: Pelan 30 Hari Menjadi Pelabur Lebih Berdisiplin 225 Penutup: Memburu Dengan Mata Terbuka 229 Lampiran A: Metodologi Kajian Pulangan 231 Memburu Saham Multibagger Bursa Malaysia Kandungan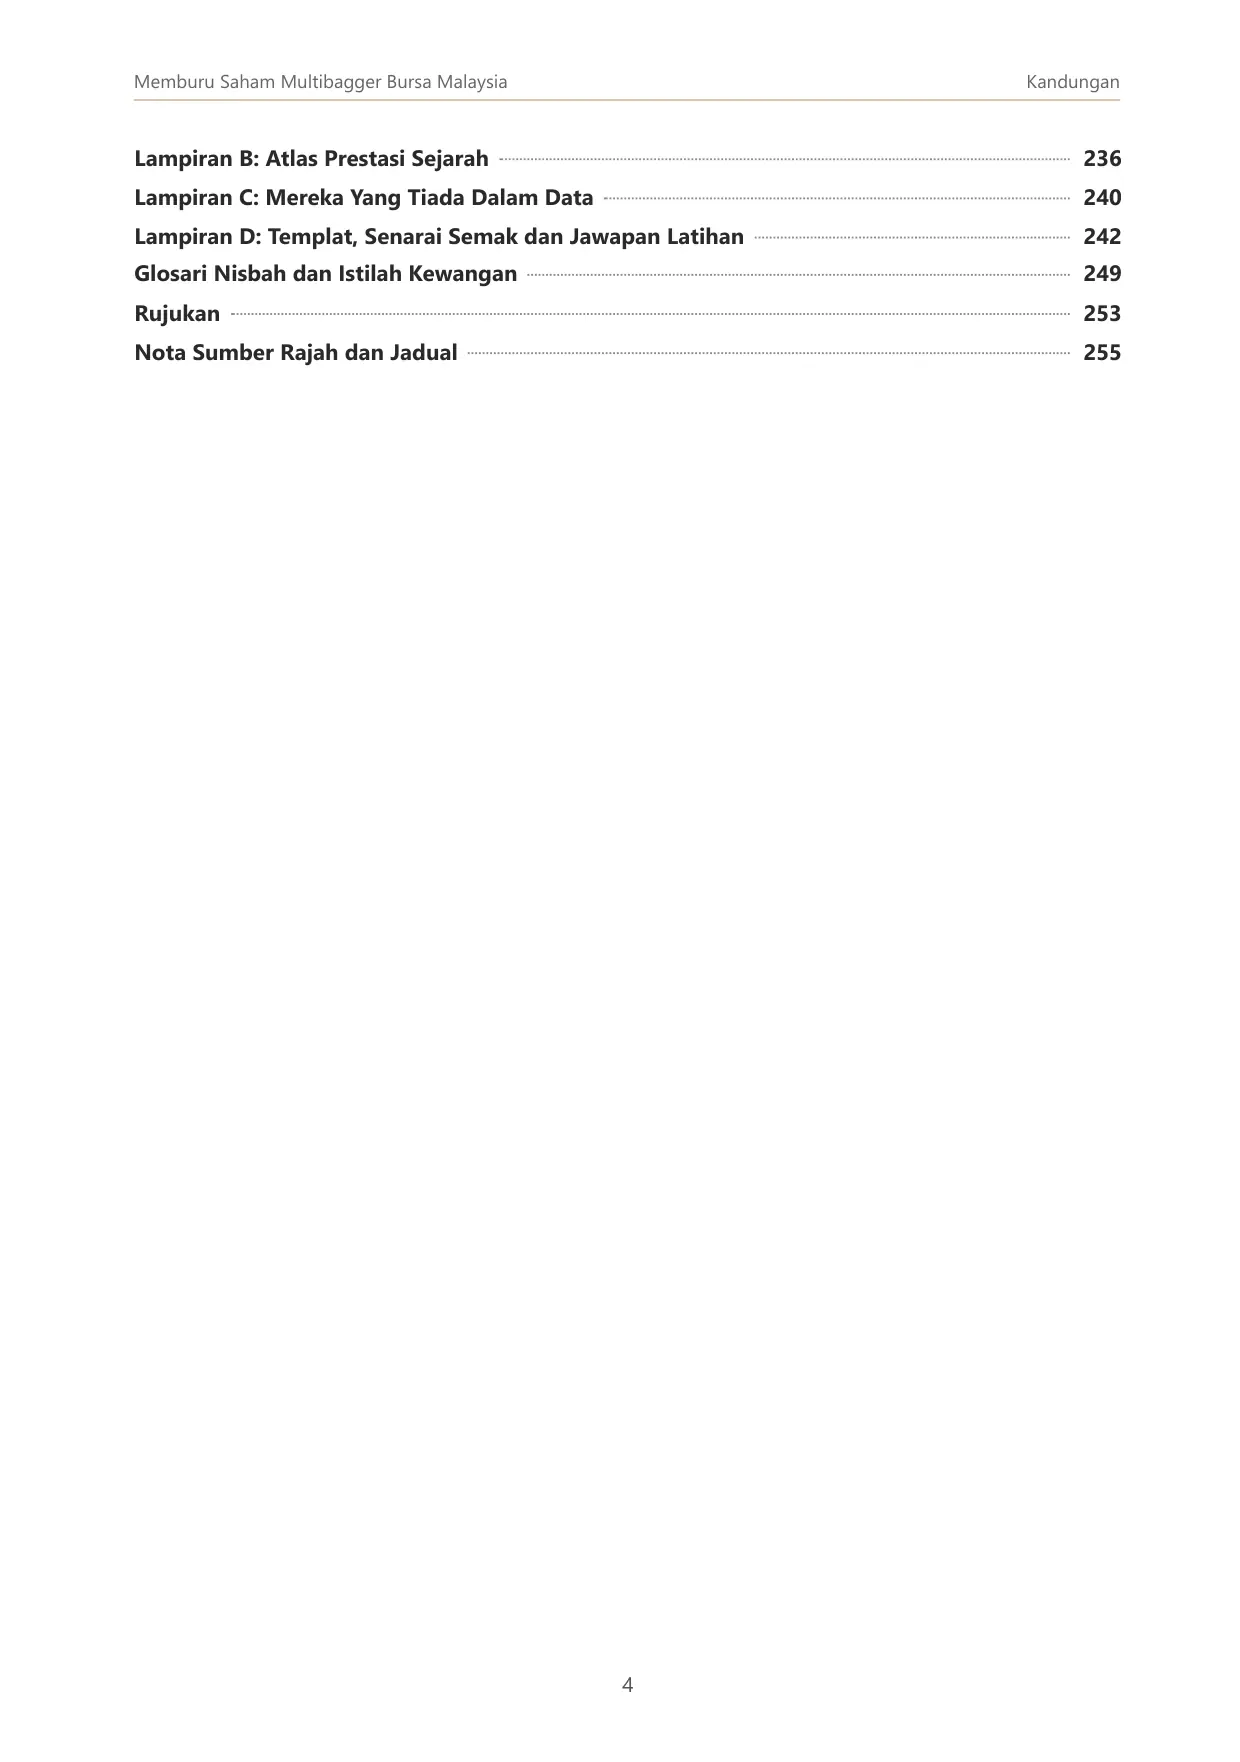
Halaman 4 4 Lampiran B: Atlas Prestasi Sejarah 236 Lampiran C: Mereka Yang Tiada Dalam Data 240 Lampiran D: Templat, Senarai Semak dan Jawapan Latihan 242 Glosari Nisbah dan Istilah Kewangan 249 Rujukan 253 Nota Sumber Rajah dan Jadual 255 Memburu Saham Multibagger Bursa Malaysia Kandungan
Halaman 13 13 Bahagian I — Memahami Saham Multibagger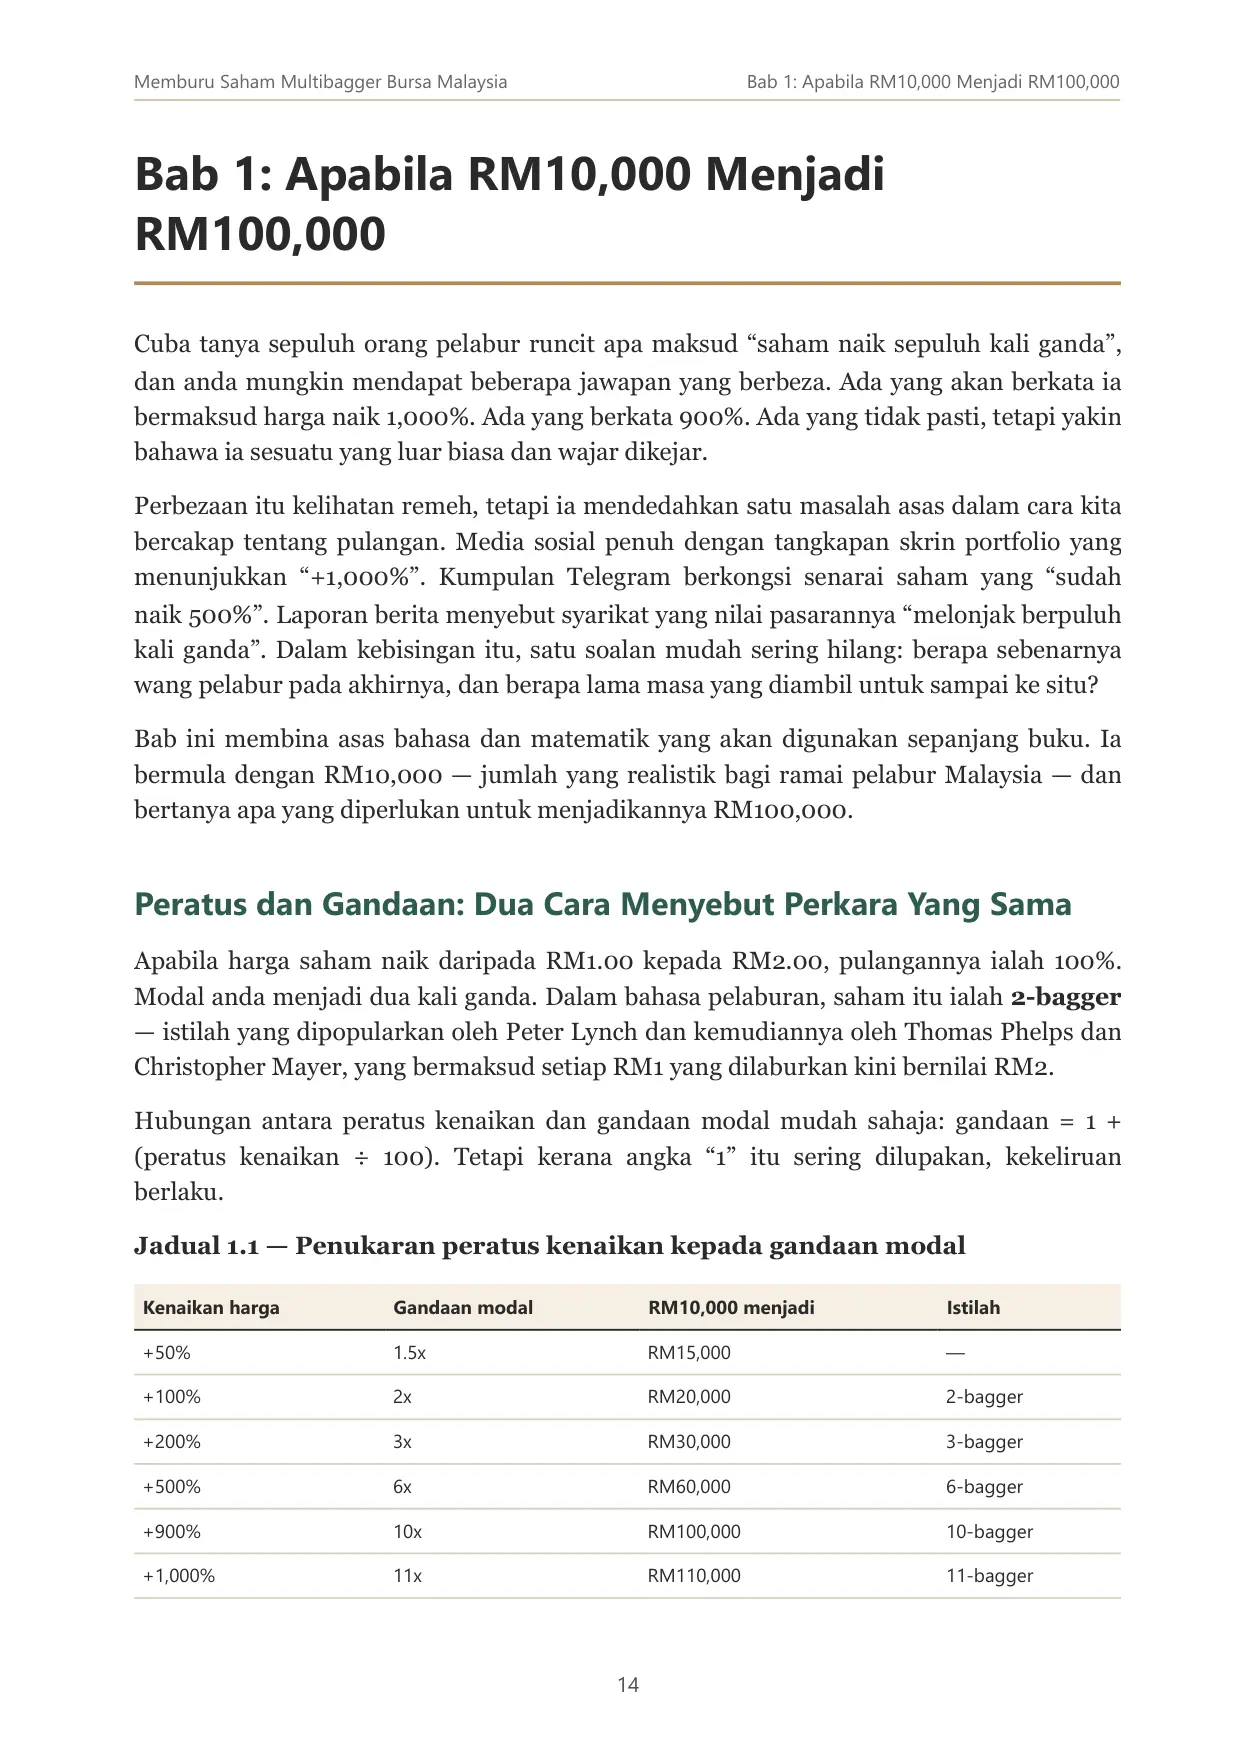
Bab 1 — Apabila RM10,000 Menjadi RM100,000Halaman 14 14 Bab 1: Apabila RM10,000 Menjadi RM100,000 Cuba tanya sepuluh orang pelabur runcit apa maksud “saham naik sepuluh kali ganda”, dan anda mungkin mendapat beberapa jawapan yang berbeza. Ada yang akan berkata ia bermaksud harga naik 1,000%. Ada yang berkata 900%. Ada yang tidak pasti, tetapi yakin bahawa ia sesuatu yang luar biasa dan wajar dikejar. Perbezaan itu kelihatan remeh, tetapi ia mendedahkan satu masalah asas dalam cara kita bercakap tentang pulangan. Media sosial penuh dengan tangkapan skrin portfolio yang menunjukkan “+1,000%”. Kumpulan Telegram berkongsi senarai saham yang “sudah naik 500%”. Laporan berita menyebut syarikat yang nilai pasarannya “melonjak berpuluh kali ganda”. Dalam kebisingan itu, satu soalan mudah sering hilang: berapa sebenarnya wang pelabur pada akhirnya, dan berapa lama masa yang diambil untuk sampai ke situ? Bab ini membina asas bahasa dan matematik yang akan digunakan sepanjang buku. Ia bermula dengan RM10,000 — jumlah yang realistik bagi ramai pelabur Malaysia — dan bertanya apa yang diperlukan untuk menjadikannya RM100,000. Peratus dan Gandaan: Dua Cara Menyebut Perkara Yang Sama Apabila harga saham naik daripada RM1.00 kepada RM2.00, pulangannya ialah 100%. Modal anda menjadi dua kali ganda. Dalam bahasa pelaburan, saham itu ialah 2-bagger — istilah yang dipopularkan oleh Peter Lynch dan kemudiannya oleh Thomas Phelps dan Christopher Mayer, yang bermaksud setiap RM1 yang dilaburkan kini bernilai RM2. Hubungan antara peratus kenaikan dan gandaan modal mudah sahaja: gandaan = 1 + (peratus kenaikan ÷ 100). Tetapi kerana angka “1” itu sering dilupakan, kekeliruan berlaku. Jadual 1.1 — Penukaran peratus kenaikan kepada gandaan modal Kenaikan harga Gandaan modal RM10,000 menjadi Istilah +50% 1.5x RM15,000 — +100% 2x RM20,000 2-bagger +200% 3x RM30,000 3-bagger +500% 6x RM60,000 6-bagger +900% 10x RM100,000 10-bagger +1,000% 11x RM110,000 11-bagger Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000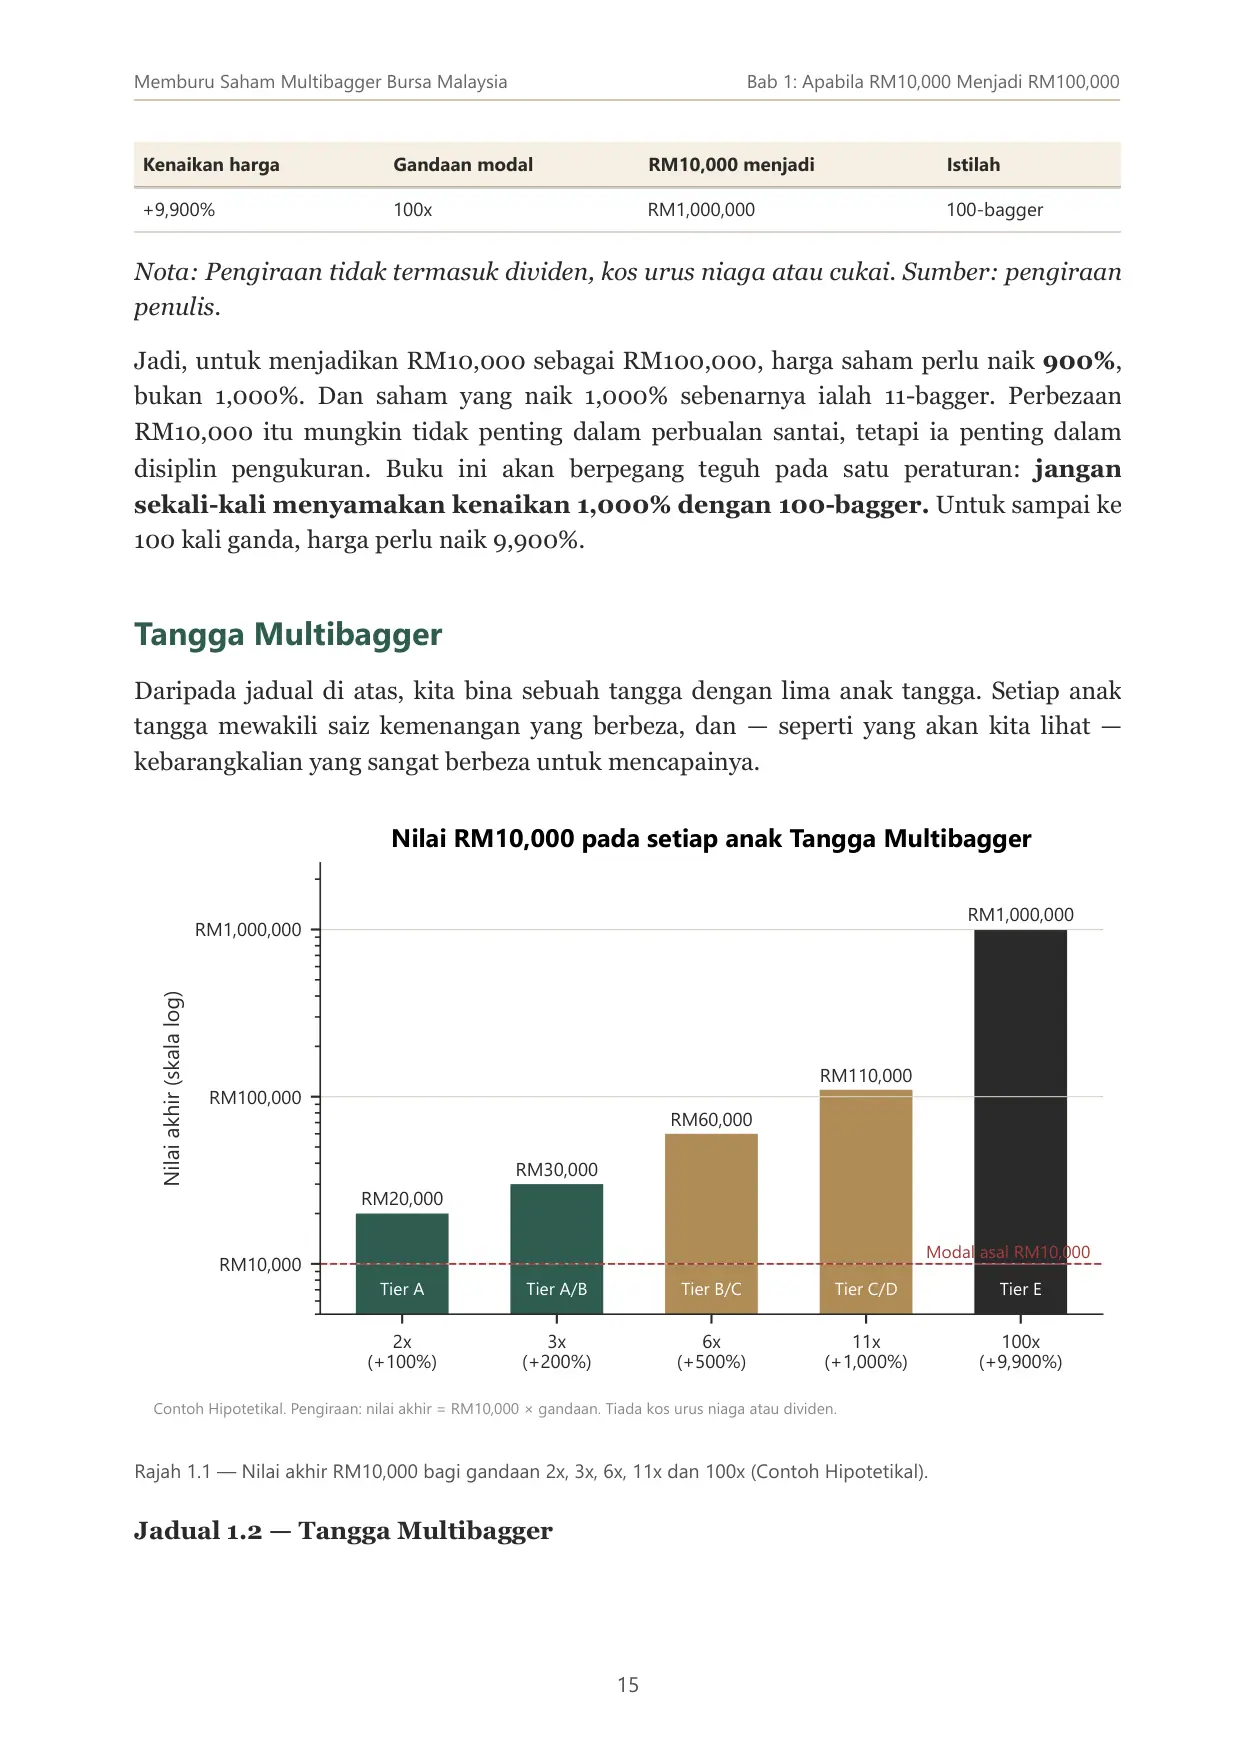
Halaman 15 15 Kenaikan harga Gandaan modal RM10,000 menjadi Istilah +9,900% 100x RM1,000,000 100-bagger Nota: Pengiraan tidak termasuk dividen, kos urus niaga atau cukai. Sumber: pengiraan penulis. Jadi, untuk menjadikan RM10,000 sebagai RM100,000, harga saham perlu naik 900%, bukan 1,000%. Dan saham yang naik 1,000% sebenarnya ialah 11-bagger. Perbezaan RM10,000 itu mungkin tidak penting dalam perbualan santai, tetapi ia penting dalam disiplin pengukuran. Buku ini akan berpegang teguh pada satu peraturan: jangan sekali-kali menyamakan kenaikan 1,000% dengan 100-bagger. Untuk sampai ke 100 kali ganda, harga perlu naik 9,900%. Tangga Multibagger Daripada jadual di atas, kita bina sebuah tangga dengan lima anak tangga. Setiap anak tangga mewakili saiz kemenangan yang berbeza, dan — seperti yang akan kita lihat — kebarangkalian yang sangat berbeza untuk mencapainya. 2x (+100%) 3x (+200%) 6x (+500%) 11x (+1,000%) 100x (+9,900%) RM10,000 RM100,000 RM1,000,000 Nilai akhir (skala log) RM20,000 Tier A RM30,000 Tier A/B RM60,000 Tier B/C RM110,000 Tier C/D RM1,000,000 Tier E Modal asal RM10,000 Nilai RM10,000 pada setiap anak Tangga Multibagger Contoh Hipotetikal. Pengiraan: nilai akhir = RM10,000 × gandaan. Tiada kos urus niaga atau dividen. Rajah 1.1 — Nilai akhir RM10,000 bagi gandaan 2x, 3x, 6x, 11x dan 100x (Contoh Hipotetikal). Jadual 1.2 — Tangga Multibagger Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000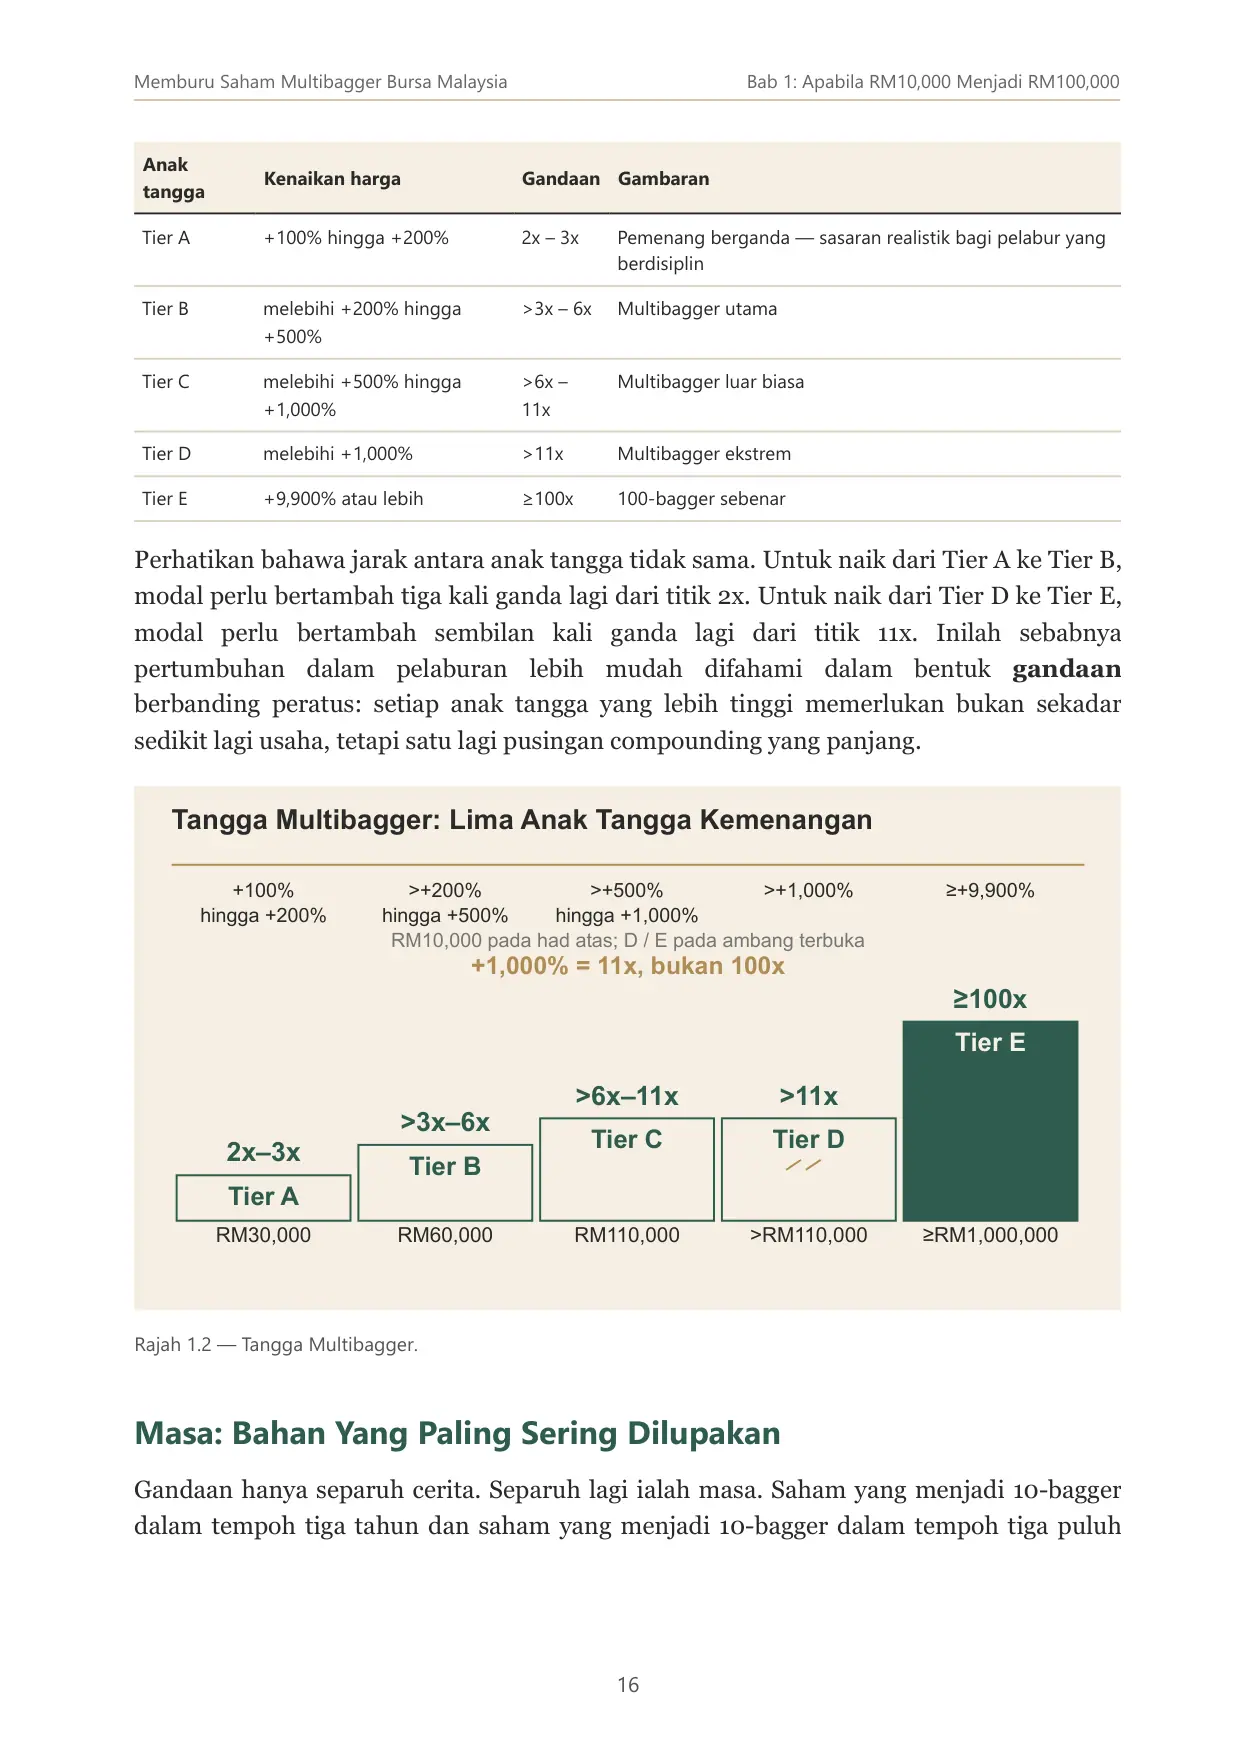
Halaman 16 16 Anak tangga Kenaikan harga Gandaan Gambaran Tier A +100% hingga +200% 2x – 3x Pemenang berganda — sasaran realistik bagi pelabur yang berdisiplin Tier B melebihi +200% hingga +500% >3x – 6x Multibagger utama Tier C melebihi +500% hingga +1,000% >6x – 11x Multibagger luar biasa Tier D melebihi +1,000% >11x Multibagger ekstrem Tier E +9,900% atau lebih ≥100x 100-bagger sebenar Perhatikan bahawa jarak antara anak tangga tidak sama. Untuk naik dari Tier A ke Tier B, modal perlu bertambah tiga kali ganda lagi dari titik 2x. Untuk naik dari Tier D ke Tier E, modal perlu bertambah sembilan kali ganda lagi dari titik 11x. Inilah sebabnya pertumbuhan dalam pelaburan lebih mudah difahami dalam bentuk gandaan berbanding peratus: setiap anak tangga yang lebih tinggi memerlukan bukan sekadar sedikit lagi usaha, tetapi satu lagi pusingan compounding yang panjang. Tangga Multibagger: Lima Anak Tangga Kemenangan Tier A 2x–3x +100% hingga +200% RM30,000 Tier B >3x–6x >+200% hingga +500% RM60,000 Tier C >6x–11x >+500% hingga +1,000% RM110,000 Tier D >11x >+1,000% >RM110,000 Tier E ≥100x ≥+9,900% ≥RM1,000,000 RM10,000 pada had atas; D / E pada ambang terbuka +1,000% = 11x, bukan 100x Rajah 1.2 — Tangga Multibagger. Masa: Bahan Yang Paling Sering Dilupakan Gandaan hanya separuh cerita. Separuh lagi ialah masa. Saham yang menjadi 10-bagger dalam tempoh tiga tahun dan saham yang menjadi 10-bagger dalam tempoh tiga puluh Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000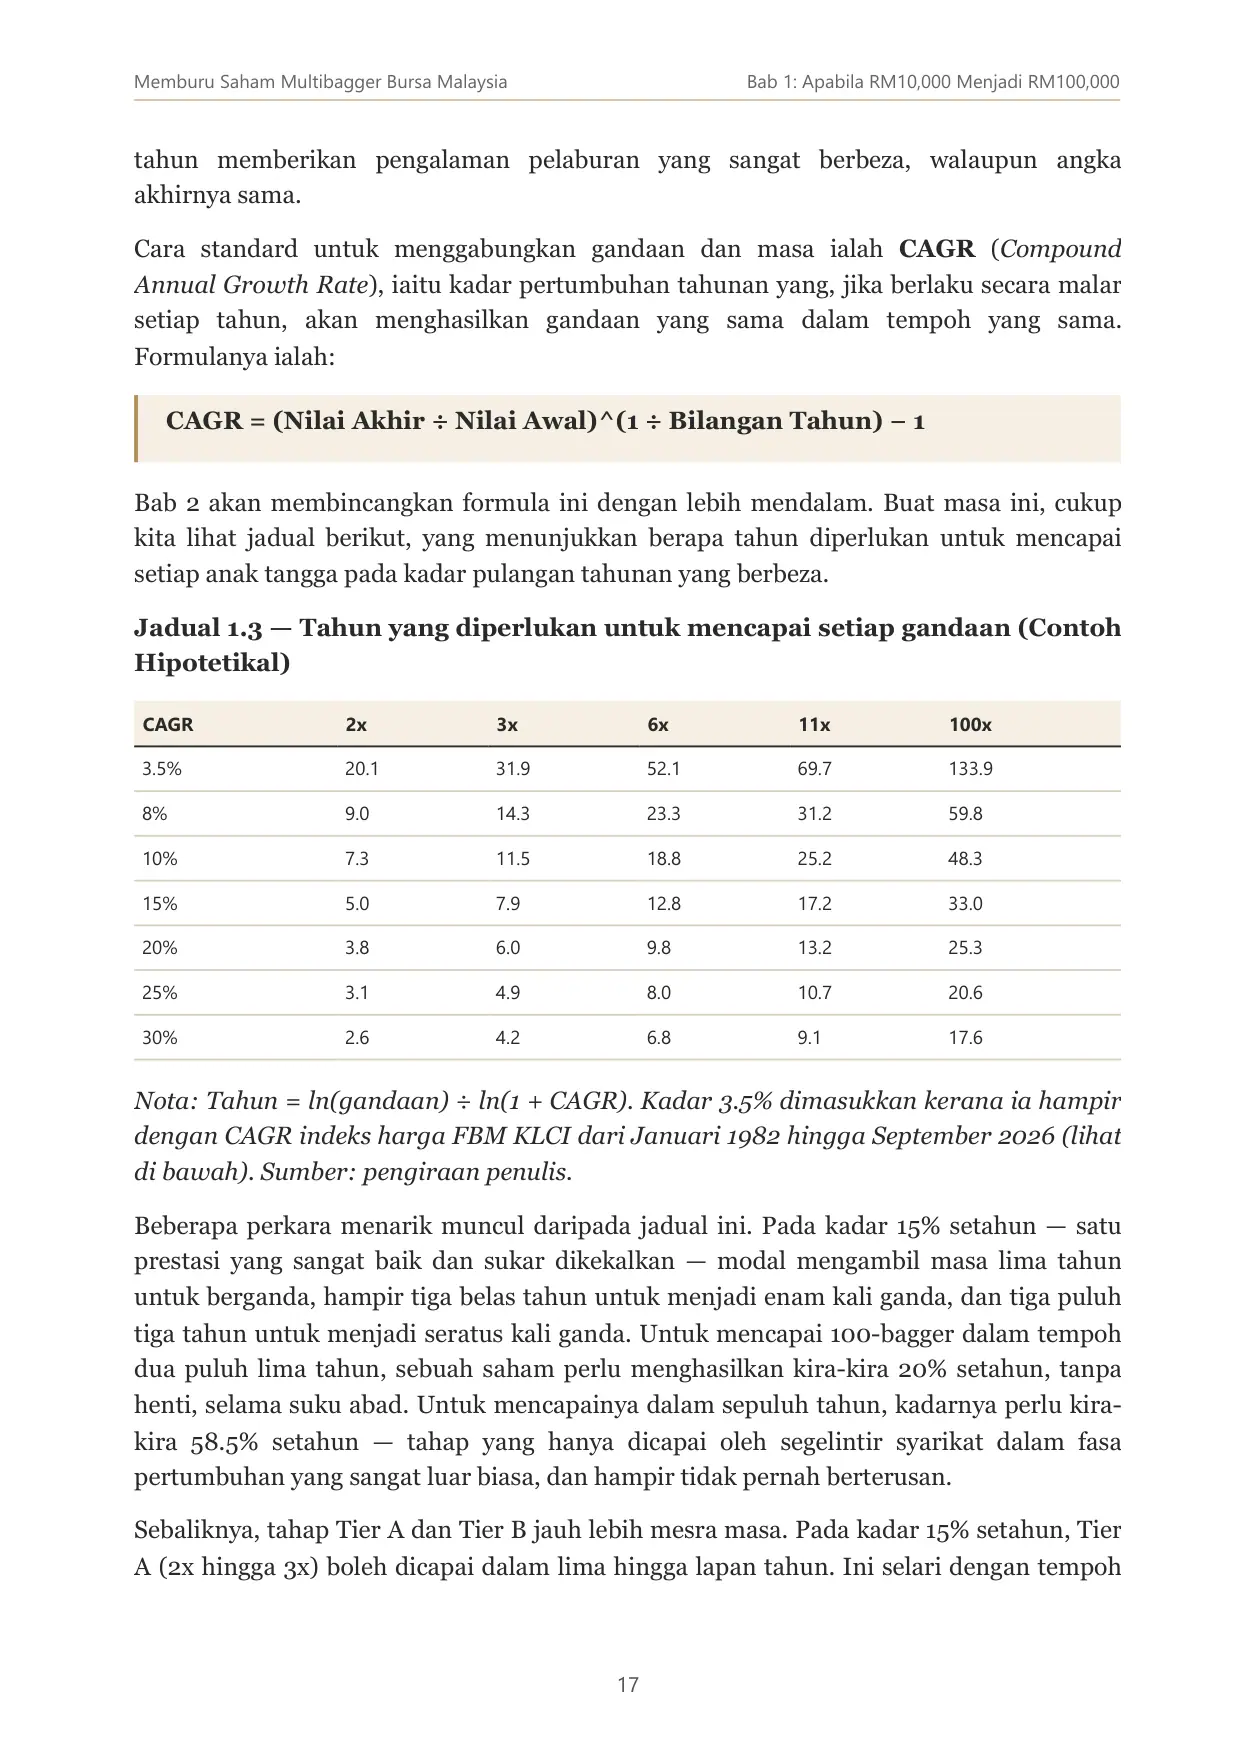
Halaman 17 17 tahun memberikan pengalaman pelaburan yang sangat berbeza, walaupun angka akhirnya sama. Cara standard untuk menggabungkan gandaan dan masa ialah CAGR (Compound Annual Growth Rate), iaitu kadar pertumbuhan tahunan yang, jika berlaku secara malar setiap tahun, akan menghasilkan gandaan yang sama dalam tempoh yang sama. Formulanya ialah: CAGR = (Nilai Akhir ÷ Nilai Awal)^(1 ÷ Bilangan Tahun) − 1 Bab 2 akan membincangkan formula ini dengan lebih mendalam. Buat masa ini, cukup kita lihat jadual berikut, yang menunjukkan berapa tahun diperlukan untuk mencapai setiap anak tangga pada kadar pulangan tahunan yang berbeza. Jadual 1.3 — Tahun yang diperlukan untuk mencapai setiap gandaan (Contoh Hipotetikal) CAGR 2x 3x 6x 11x 100x 3.5% 20.1 31.9 52.1 69.7 133.9 8% 9.0 14.3 23.3 31.2 59.8 10% 7.3 11.5 18.8 25.2 48.3 15% 5.0 7.9 12.8 17.2 33.0 20% 3.8 6.0 9.8 13.2 25.3 25% 3.1 4.9 8.0 10.7 20.6 30% 2.6 4.2 6.8 9.1 17.6 Nota: Tahun = ln(gandaan) ÷ ln(1 + CAGR). Kadar 3.5% dimasukkan kerana ia hampir dengan CAGR indeks harga FBM KLCI dari Januari 1982 hingga September 2026 (lihat di bawah). Sumber: pengiraan penulis. Beberapa perkara menarik muncul daripada jadual ini. Pada kadar 15% setahun — satu prestasi yang sangat baik dan sukar dikekalkan — modal mengambil masa lima tahun untuk berganda, hampir tiga belas tahun untuk menjadi enam kali ganda, dan tiga puluh tiga tahun untuk menjadi seratus kali ganda. Untuk mencapai 100-bagger dalam tempoh dua puluh lima tahun, sebuah saham perlu menghasilkan kira-kira 20% setahun, tanpa henti, selama suku abad. Untuk mencapainya dalam sepuluh tahun, kadarnya perlu kira- kira 58.5% setahun — tahap yang hanya dicapai oleh segelintir syarikat dalam fasa pertumbuhan yang sangat luar biasa, dan hampir tidak pernah berterusan. Sebaliknya, tahap Tier A dan Tier B jauh lebih mesra masa. Pada kadar 15% setahun, Tier A (2x hingga 3x) boleh dicapai dalam lima hingga lapan tahun. Ini selari dengan tempoh Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000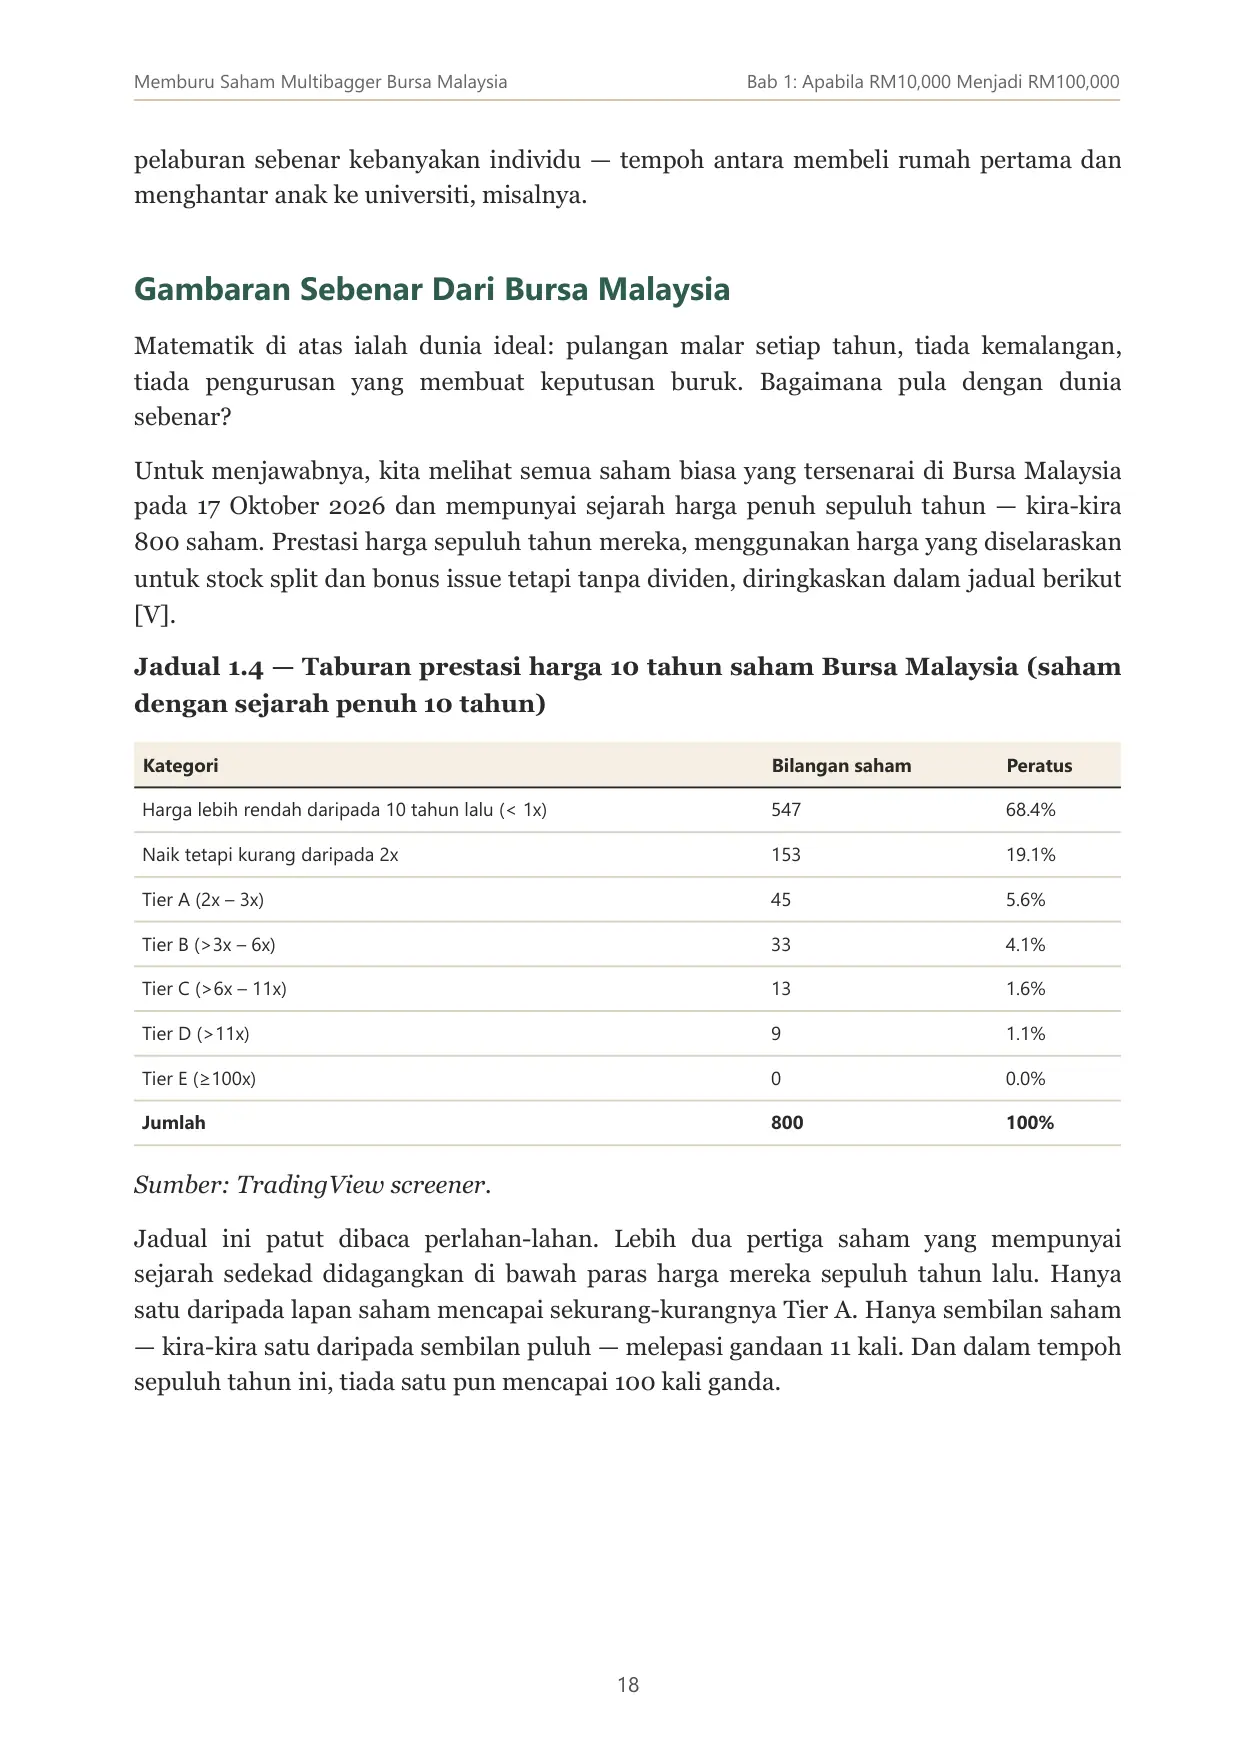
Halaman 18 18 pelaburan sebenar kebanyakan individu — tempoh antara membeli rumah pertama dan menghantar anak ke universiti, misalnya. Gambaran Sebenar Dari Bursa Malaysia Matematik di atas ialah dunia ideal: pulangan malar setiap tahun, tiada kemalangan, tiada pengurusan yang membuat keputusan buruk. Bagaimana pula dengan dunia sebenar? Untuk menjawabnya, kita melihat semua saham biasa yang tersenarai di Bursa Malaysia pada 17 Oktober 2026 dan mempunyai sejarah harga penuh sepuluh tahun — kira-kira 800 saham. Prestasi harga sepuluh tahun mereka, menggunakan harga yang diselaraskan untuk stock split dan bonus issue tetapi tanpa dividen, diringkaskan dalam jadual berikut [V]. Jadual 1.4 — Taburan prestasi harga 10 tahun saham Bursa Malaysia (saham dengan sejarah penuh 10 tahun) Kategori Bilangan saham Peratus Harga lebih rendah daripada 10 tahun lalu (< 1x) 547 68.4% Naik tetapi kurang daripada 2x 153 19.1% Tier A (2x – 3x) 45 5.6% Tier B (>3x – 6x) 33 4.1% Tier C (>6x – 11x) 13 1.6% Tier D (>11x) 9 1.1% Tier E (≥100x) 0 0.0% Jumlah 800 100% Sumber: TradingView screener. Jadual ini patut dibaca perlahan-lahan. Lebih dua pertiga saham yang mempunyai sejarah sedekad didagangkan di bawah paras harga mereka sepuluh tahun lalu. Hanya satu daripada lapan saham mencapai sekurang-kurangnya Tier A. Hanya sembilan saham — kira-kira satu daripada sembilan puluh — melepasi gandaan 11 kali. Dan dalam tempoh sepuluh tahun ini, tiada satu pun mencapai 100 kali ganda. Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000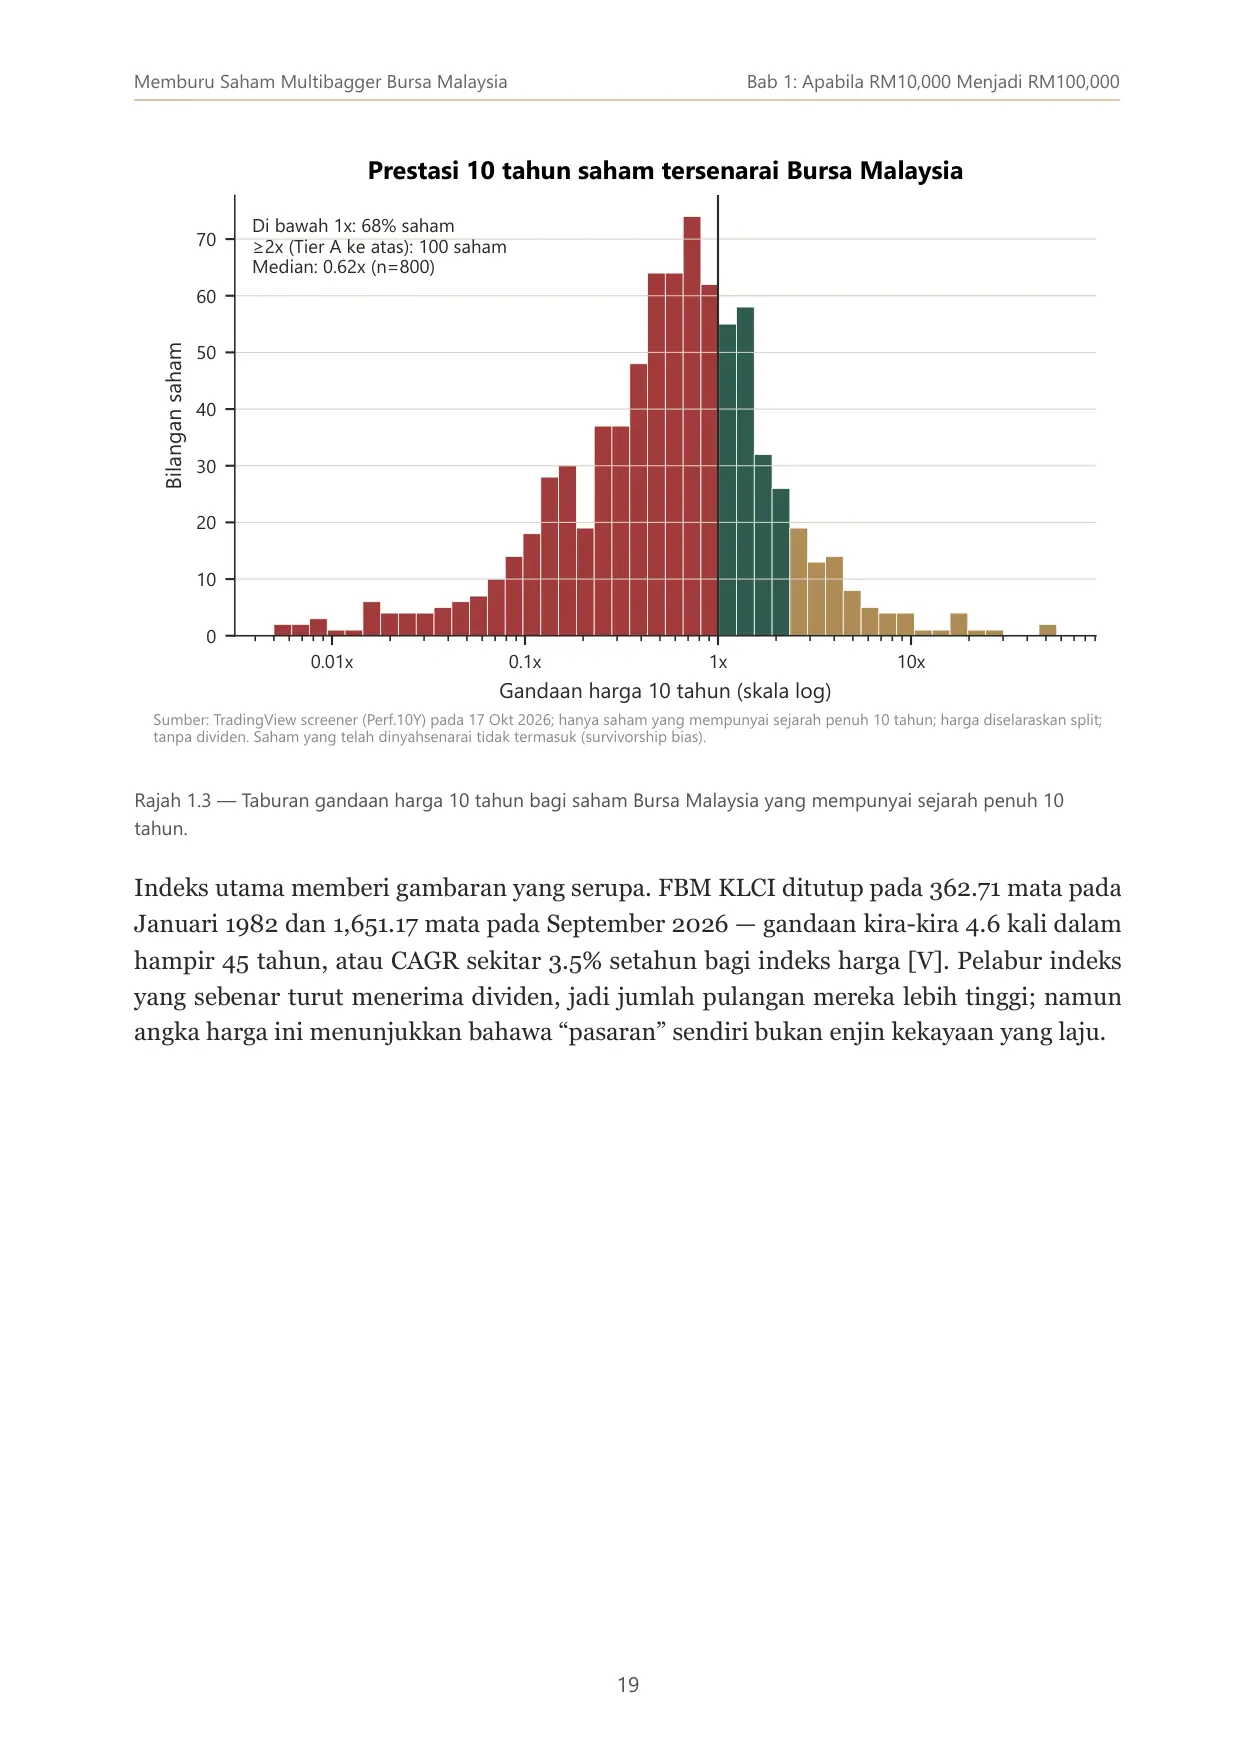
Halaman 19 19 0.01x 0.1x 1x 10x Gandaan harga 10 tahun (skala log) 0 10 20 30 40 50 60 70 Bilangan saham Di bawah 1x: 68% saham ≥2x (Tier A ke atas): 100 saham Median: 0.62x (n=800) Prestasi 10 tahun saham tersenarai Bursa Malaysia Sumber: TradingView screener (Perf.10Y) pada 17 Okt 2026; hanya saham yang mempunyai sejarah penuh 10 tahun; harga diselaraskan split; tanpa dividen. Saham yang telah dinyahsenarai tidak termasuk (survivorship bias). Rajah 1.3 — Taburan gandaan harga 10 tahun bagi saham Bursa Malaysia yang mempunyai sejarah penuh 10 tahun. Indeks utama memberi gambaran yang serupa. FBM KLCI ditutup pada 362.71 mata pada Januari 1982 dan 1,651.17 mata pada September 2026 — gandaan kira-kira 4.6 kali dalam hampir 45 tahun, atau CAGR sekitar 3.5% setahun bagi indeks harga [V]. Pelabur indeks yang sebenar turut menerima dividen, jadi jumlah pulangan mereka lebih tinggi; namun angka harga ini menunjukkan bahawa “pasaran” sendiri bukan enjin kekayaan yang laju. Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000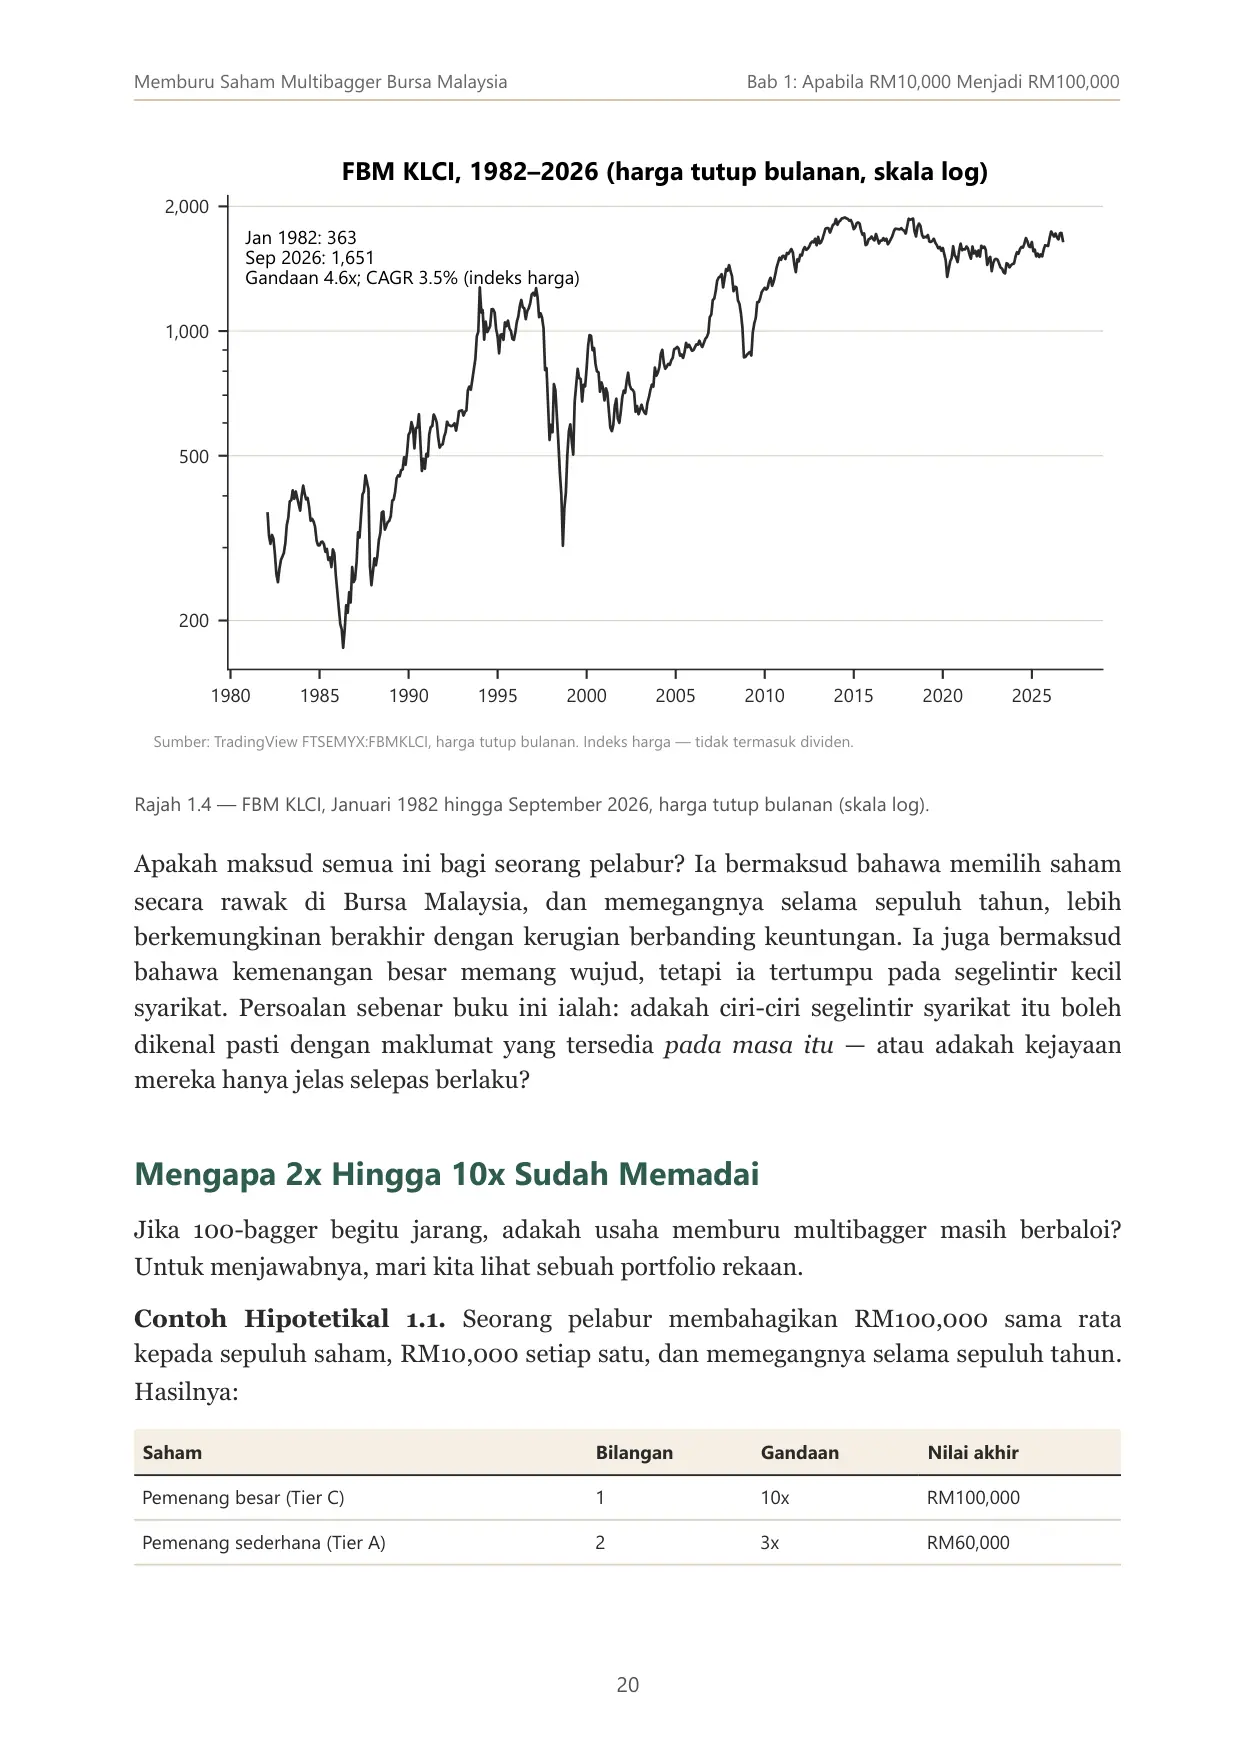
Halaman 20 20 1980 1985 1990 1995 2000 2005 2010 2015 2020 2025 200 500 1,000 2,000 Jan 1982: 363 Sep 2026: 1,651 Gandaan 4.6x; CAGR 3.5% (indeks harga) FBM KLCI, 1982–2026 (harga tutup bulanan, skala log) Sumber: TradingView FTSEMYX:FBMKLCI, harga tutup bulanan. Indeks harga — tidak termasuk dividen. Rajah 1.4 — FBM KLCI, Januari 1982 hingga September 2026, harga tutup bulanan (skala log). Apakah maksud semua ini bagi seorang pelabur? Ia bermaksud bahawa memilih saham secara rawak di Bursa Malaysia, dan memegangnya selama sepuluh tahun, lebih berkemungkinan berakhir dengan kerugian berbanding keuntungan. Ia juga bermaksud bahawa kemenangan besar memang wujud, tetapi ia tertumpu pada segelintir kecil syarikat. Persoalan sebenar buku ini ialah: adakah ciri-ciri segelintir syarikat itu boleh dikenal pasti dengan maklumat yang tersedia pada masa itu — atau adakah kejayaan mereka hanya jelas selepas berlaku? Mengapa 2x Hingga 10x Sudah Memadai Jika 100-bagger begitu jarang, adakah usaha memburu multibagger masih berbaloi? Untuk menjawabnya, mari kita lihat sebuah portfolio rekaan. Contoh Hipotetikal 1.1. Seorang pelabur membahagikan RM100,000 sama rata kepada sepuluh saham, RM10,000 setiap satu, dan memegangnya selama sepuluh tahun. Hasilnya: Saham Bilangan Gandaan Nilai akhir Pemenang besar (Tier C) 1 10x RM100,000 Pemenang sederhana (Tier A) 2 3x RM60,000 Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000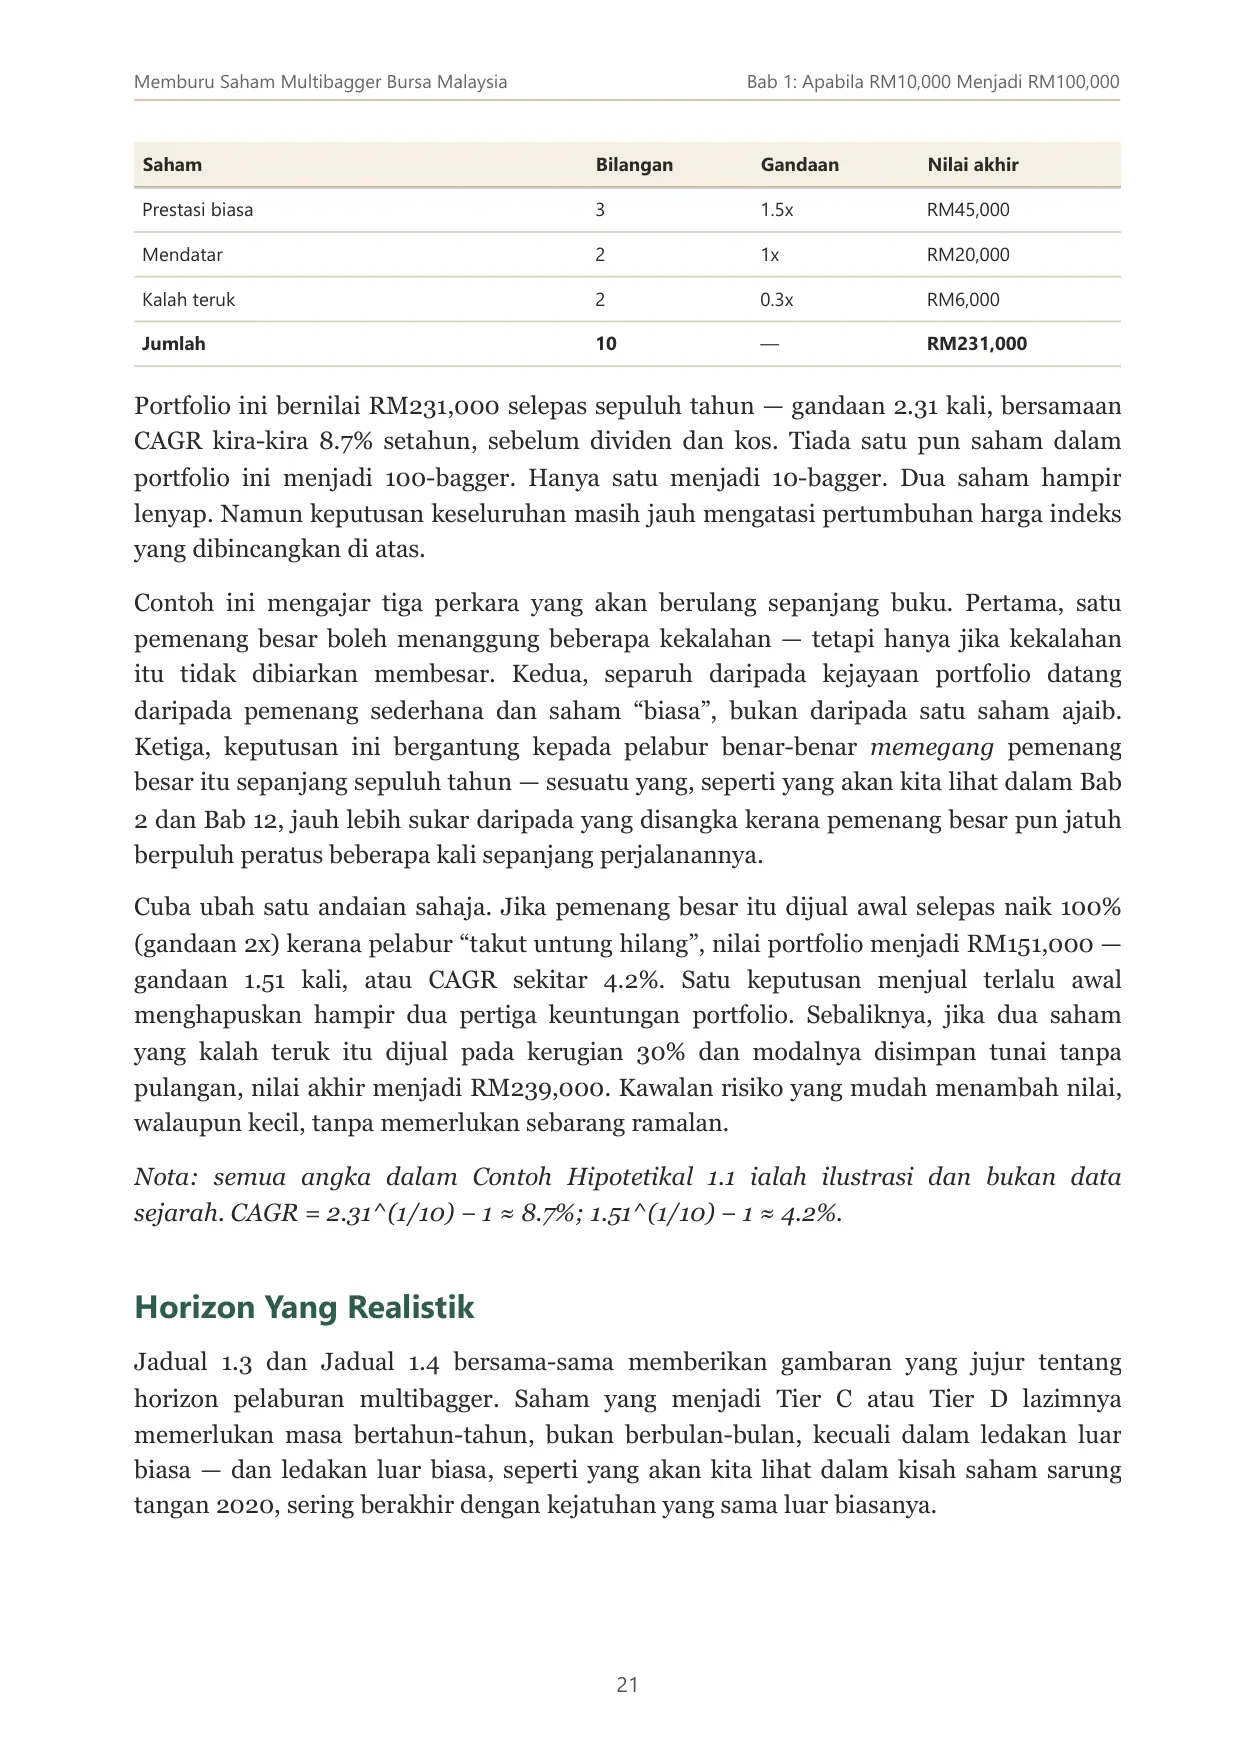
Halaman 21 21 Saham Bilangan Gandaan Nilai akhir Prestasi biasa 3 1.5x RM45,000 Mendatar 2 1x RM20,000 Kalah teruk 2 0.3x RM6,000 Jumlah 10 — RM231,000 Portfolio ini bernilai RM231,000 selepas sepuluh tahun — gandaan 2.31 kali, bersamaan CAGR kira-kira 8.7% setahun, sebelum dividen dan kos. Tiada satu pun saham dalam portfolio ini menjadi 100-bagger. Hanya satu menjadi 10-bagger. Dua saham hampir lenyap. Namun keputusan keseluruhan masih jauh mengatasi pertumbuhan harga indeks yang dibincangkan di atas. Contoh ini mengajar tiga perkara yang akan berulang sepanjang buku. Pertama, satu pemenang besar boleh menanggung beberapa kekalahan — tetapi hanya jika kekalahan itu tidak dibiarkan membesar. Kedua, separuh daripada kejayaan portfolio datang daripada pemenang sederhana dan saham “biasa”, bukan daripada satu saham ajaib. Ketiga, keputusan ini bergantung kepada pelabur benar-benar memegang pemenang besar itu sepanjang sepuluh tahun — sesuatu yang, seperti yang akan kita lihat dalam Bab 2 dan Bab 12, jauh lebih sukar daripada yang disangka kerana pemenang besar pun jatuh berpuluh peratus beberapa kali sepanjang perjalanannya. Cuba ubah satu andaian sahaja. Jika pemenang besar itu dijual awal selepas naik 100% (gandaan 2x) kerana pelabur “takut untung hilang”, nilai portfolio menjadi RM151,000 — gandaan 1.51 kali, atau CAGR sekitar 4.2%. Satu keputusan menjual terlalu awal menghapuskan hampir dua pertiga keuntungan portfolio. Sebaliknya, jika dua saham yang kalah teruk itu dijual pada kerugian 30% dan modalnya disimpan tunai tanpa pulangan, nilai akhir menjadi RM239,000. Kawalan risiko yang mudah menambah nilai, walaupun kecil, tanpa memerlukan sebarang ramalan. Nota: semua angka dalam Contoh Hipotetikal 1.1 ialah ilustrasi dan bukan data sejarah. CAGR = 2.31^(1/10) − 1 ≈ 8.7%; 1.51^(1/10) − 1 ≈ 4.2%. Horizon Yang Realistik Jadual 1.3 dan Jadual 1.4 bersama-sama memberikan gambaran yang jujur tentang horizon pelaburan multibagger. Saham yang menjadi Tier C atau Tier D lazimnya memerlukan masa bertahun-tahun, bukan berbulan-bulan, kecuali dalam ledakan luar biasa — dan ledakan luar biasa, seperti yang akan kita lihat dalam kisah saham sarung tangan 2020, sering berakhir dengan kejatuhan yang sama luar biasanya. Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000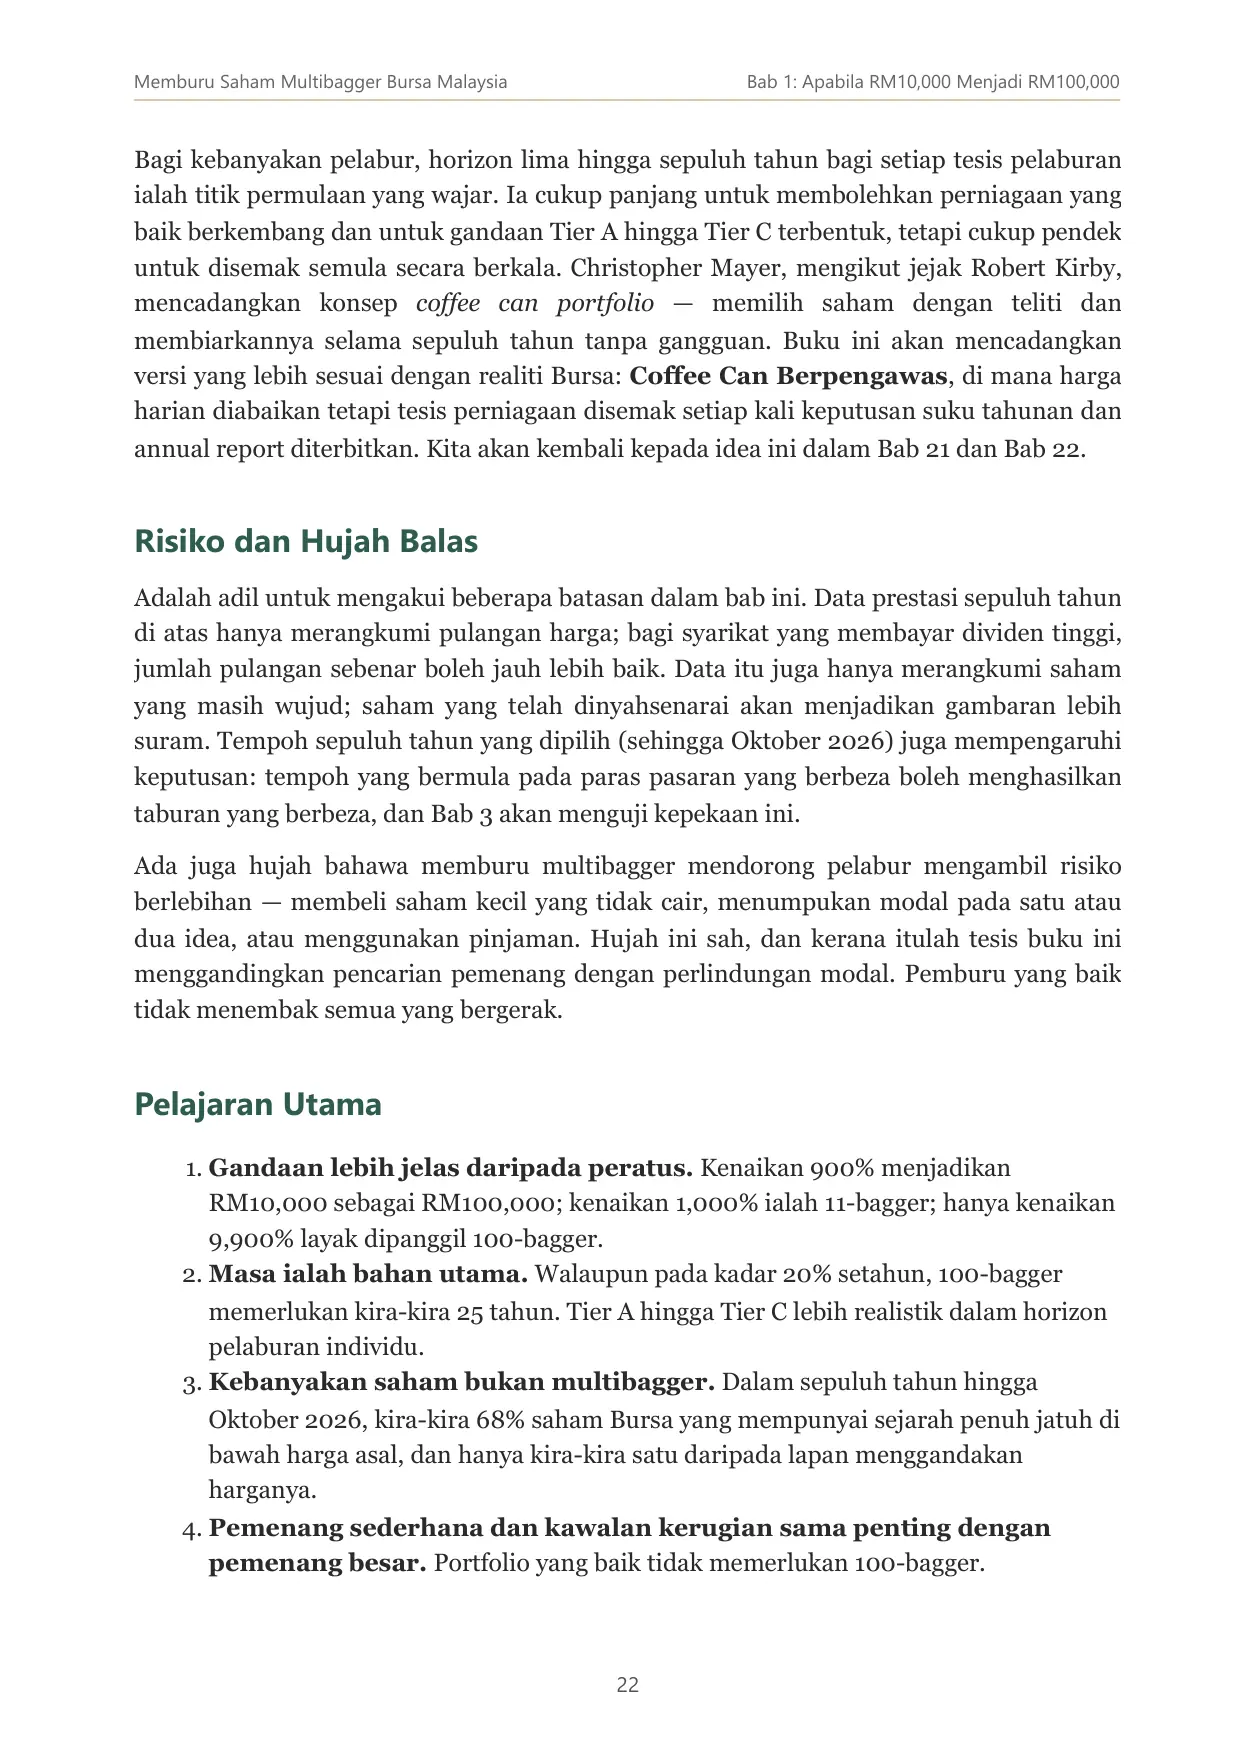
Halaman 22 22 Bagi kebanyakan pelabur, horizon lima hingga sepuluh tahun bagi setiap tesis pelaburan ialah titik permulaan yang wajar. Ia cukup panjang untuk membolehkan perniagaan yang baik berkembang dan untuk gandaan Tier A hingga Tier C terbentuk, tetapi cukup pendek untuk disemak semula secara berkala. Christopher Mayer, mengikut jejak Robert Kirby, mencadangkan konsep coffee can portfolio — memilih saham dengan teliti dan membiarkannya selama sepuluh tahun tanpa gangguan. Buku ini akan mencadangkan versi yang lebih sesuai dengan realiti Bursa: Coffee Can Berpengawas, di mana harga harian diabaikan tetapi tesis perniagaan disemak setiap kali keputusan suku tahunan dan annual report diterbitkan. Kita akan kembali kepada idea ini dalam Bab 21 dan Bab 22. Risiko dan Hujah Balas Adalah adil untuk mengakui beberapa batasan dalam bab ini. Data prestasi sepuluh tahun di atas hanya merangkumi pulangan harga; bagi syarikat yang membayar dividen tinggi, jumlah pulangan sebenar boleh jauh lebih baik. Data itu juga hanya merangkumi saham yang masih wujud; saham yang telah dinyahsenarai akan menjadikan gambaran lebih suram. Tempoh sepuluh tahun yang dipilih (sehingga Oktober 2026) juga mempengaruhi keputusan: tempoh yang bermula pada paras pasaran yang berbeza boleh menghasilkan taburan yang berbeza, dan Bab 3 akan menguji kepekaan ini. Ada juga hujah bahawa memburu multibagger mendorong pelabur mengambil risiko berlebihan — membeli saham kecil yang tidak cair, menumpukan modal pada satu atau dua idea, atau menggunakan pinjaman. Hujah ini sah, dan kerana itulah tesis buku ini menggandingkan pencarian pemenang dengan perlindungan modal. Pemburu yang baik tidak menembak semua yang bergerak. Pelajaran Utama 1. Gandaan lebih jelas daripada peratus. Kenaikan 900% menjadikan RM10,000 sebagai RM100,000; kenaikan 1,000% ialah 11-bagger; hanya kenaikan 9,900% layak dipanggil 100-bagger. 2. Masa ialah bahan utama. Walaupun pada kadar 20% setahun, 100-bagger memerlukan kira-kira 25 tahun. Tier A hingga Tier C lebih realistik dalam horizon pelaburan individu. 3. Kebanyakan saham bukan multibagger. Dalam sepuluh tahun hingga Oktober 2026, kira-kira 68% saham Bursa yang mempunyai sejarah penuh jatuh di bawah harga asal, dan hanya kira-kira satu daripada lapan menggandakan harganya. 4. Pemenang sederhana dan kawalan kerugian sama penting dengan pemenang besar. Portfolio yang baik tidak memerlukan 100-bagger. Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000
Halaman 23 23 Latihan Praktikal 1. Tukarkan pulangan berikut kepada gandaan dan nilai akhir RM10,000: +35%, +150%, +400%, +1,200%, −60%. 2. Dengan menggunakan formula CAGR, kira kadar tahunan yang diperlukan untuk menjadikan RM10,000 sebagai RM60,000 dalam (a) 5 tahun, (b) 10 tahun, (c) 15 tahun. 3. Senaraikan tiga saham yang anda miliki atau perhatikan. Bagi setiap satu, tuliskan: harga semasa, harga lima tahun lalu (diselaraskan untuk bonus issue dan split), gandaan, dan anak tangga Tangga Multibagger yang dicapai — jika ada. 4. Ulang Contoh Hipotetikal 1.1 dengan andaian anda sendiri. Berapa banyak pemenang besar yang diperlukan untuk portfolio sepuluh saham anda mencapai CAGR 10%? Jawapan latihan 1 dan 2 disediakan dalam Lampiran D. Memburu Saham Multibagger Bursa Malaysia Bab 1: Apabila RM10,000 Menjadi RM100,000
Bab 2 — Matematik Di Sebalik KekayaanHalaman 24 24 Bab 2: Matematik Di Sebalik Kekayaan Pada pertengahan tahun 2020, ramai pelabur Malaysia yang tidak pernah membuka akaun CDS sebelum itu tiba-tiba menjadi pemegang saham syarikat pengeluar sarung tangan. Dalam beberapa bulan, harga saham-saham itu berganda, kemudian berganda lagi. Pada masa itu, soalan yang paling kerap ditanya bukan “berapa nilai sebenar syarikat ini?”, tetapi “berapa tinggi lagi ia boleh naik?” Beberapa tahun kemudian, soalan itu berubah. Harga saham yang sama telah jatuh lebih daripada 90% daripada puncaknya [V]. Pelabur yang membeli berhampiran puncak kini bertanya soalan yang lebih pahit: “berapa lama lagi untuk kembali ke harga belian saya?” Jawapannya bergantung kepada satu kebenaran matematik yang jarang diajar di sekolah, tetapi menentukan nasib setiap portfolio: kerugian dan keuntungan tidak simetri. Bab ini membincangkan matematik asas yang menggerakkan — dan menghancurkan — kekayaan dalam pasaran saham: compounding, CAGR, pertumbuhan geometri, masa untuk menggandakan modal, volatility drag, dan asimetri antara jatuh dan bangun. Tiada satu pun konsep ini memerlukan lebih daripada kalkulator telefon bimbit. Tetapi memahaminya dengan mendalam akan mengubah cara anda melihat setiap keputusan pelaburan. Compounding: Pulangan Atas Pulangan Compounding — atau pengkompaunan — ialah proses di mana pulangan yang diperoleh pada satu tempoh menjadi sebahagian daripada modal untuk tempoh seterusnya. Dengan kata lain, anda bukan sahaja mendapat pulangan atas modal asal, tetapi juga pulangan atas pulangan yang terkumpul sebelumnya. Contoh Hipotetikal 2.1. Anda melabur RM10,000 dan memperoleh 15% setahun. Pada akhir tahun pertama, modal menjadi RM11,500. Pada tahun kedua, 15% dikira atas RM11,500, bukan RM10,000, jadi modal menjadi RM13,225. Pada akhir tahun kelima, modal sekitar RM20,114; pada akhir tahun kesepuluh, sekitar RM40,456; dan pada akhir tahun kedua puluh, sekitar RM163,665. Perhatikan coraknya. Sepuluh tahun pertama menambah kira-kira RM30,000. Sepuluh tahun kedua menambah lebih daripada RM120,000 — empat kali lebih banyak — walaupun kadar pulangannya sama. Inilah sifat pertumbuhan geometri: ia kelihatan perlahan pada awalnya, kemudian semakin laju. Dalam pertumbuhan linear, setiap tahun menambah jumlah yang sama; dalam pertumbuhan geometri, setiap tahun menambah peratusan yang sama, dan peratusan itu dikira atas asas yang semakin besar. Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan
Halaman 25 25 0 5 10 15 20 25 30 Tahun RM10,000 RM20,000 RM50,000 RM100,000 RM200,000 RM500,000 RM1,000,000 RM2,000,000 RM5,000,000 RM10,000,000 2x 11x 100x Compounding: RM10,000 pada kadar pulangan tahunan berbeza 8% setahun 12% setahun 15% setahun 20% setahun 26% setahun Contoh Hipotetikal. Kadar malar setiap tahun; realiti pasaran tidak bergerak secara lurus. Rajah 2.1 — Pertumbuhan RM10,000 pada kadar compounding 8% hingga 26% setahun selama 30 tahun (Contoh Hipotetikal, skala log). Rajah 2.1 menggunakan skala logaritma pada paksi menegak. Pada skala log, jarak yang sama mewakili gandaan yang sama — dari RM10,000 ke RM20,000 kelihatan sama jauh dengan dari RM100,000 ke RM200,000. Inilah sebabnya garis compounding kelihatan lurus pada carta log. Hampir semua carta harga jangka panjang dalam buku ini menggunakan skala log, kerana ia membolehkan kita membandingkan kenaikan 2x di awal sejarah sebuah syarikat dengan kenaikan 2x sepuluh tahun kemudian secara adil. Satu nota penting tentang compounding dalam saham: ia bukan sesuatu yang berlaku secara automatik pada akaun anda seperti faedah simpanan tetap. Compounding sebenar dalam saham berlaku di dalam perniagaan — apabila syarikat mengekalkan keuntungannya dan melaburkannya semula dalam projek yang menghasilkan pulangan tinggi. Harga saham hanya mencerminkan proses itu dari luar, dengan banyak gangguan. Bab 7 akan membincangkan enjin compounding dalaman ini dengan terperinci. CAGR: Satu Angka Untuk Perjalanan Yang Berliku Harga saham tidak naik 15% setiap tahun dengan teratur. Ia mungkin naik 60% pada satu tahun, jatuh 30% pada tahun berikutnya, dan mendatar selama dua tahun. Bagaimana kita meringkaskan perjalanan yang berliku itu kepada satu angka yang boleh dibandingkan? Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan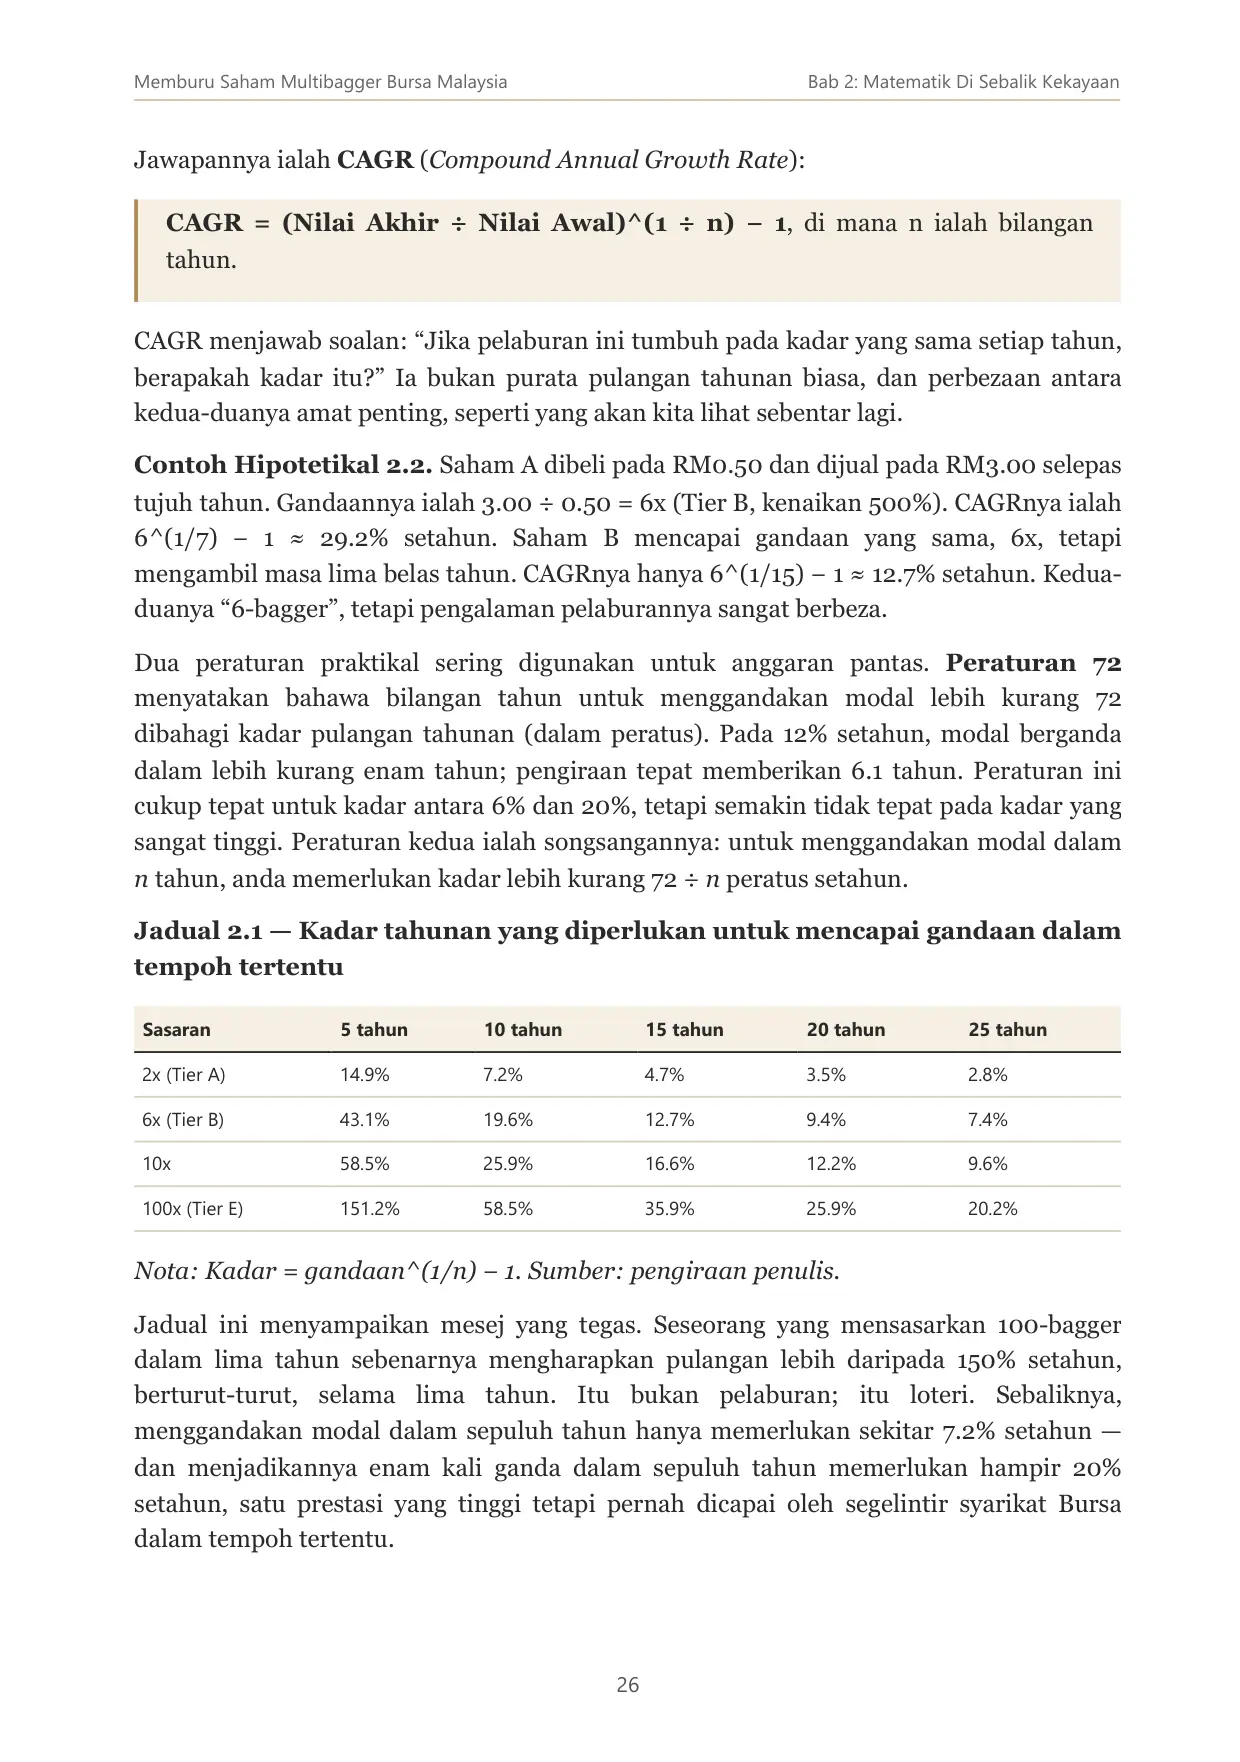
Halaman 26 26 Jawapannya ialah CAGR (Compound Annual Growth Rate): CAGR = (Nilai Akhir ÷ Nilai Awal)^(1 ÷ n) − 1, di mana n ialah bilangan tahun. CAGR menjawab soalan: “Jika pelaburan ini tumbuh pada kadar yang sama setiap tahun, berapakah kadar itu?” Ia bukan purata pulangan tahunan biasa, dan perbezaan antara kedua-duanya amat penting, seperti yang akan kita lihat sebentar lagi. Contoh Hipotetikal 2.2. Saham A dibeli pada RM0.50 dan dijual pada RM3.00 selepas tujuh tahun. Gandaannya ialah 3.00 ÷ 0.50 = 6x (Tier B, kenaikan 500%). CAGRnya ialah 6^(1/7) − 1 ≈ 29.2% setahun. Saham B mencapai gandaan yang sama, 6x, tetapi mengambil masa lima belas tahun. CAGRnya hanya 6^(1/15) − 1 ≈ 12.7% setahun. Kedua- duanya “6-bagger”, tetapi pengalaman pelaburannya sangat berbeza. Dua peraturan praktikal sering digunakan untuk anggaran pantas. Peraturan 72 menyatakan bahawa bilangan tahun untuk menggandakan modal lebih kurang 72 dibahagi kadar pulangan tahunan (dalam peratus). Pada 12% setahun, modal berganda dalam lebih kurang enam tahun; pengiraan tepat memberikan 6.1 tahun. Peraturan ini cukup tepat untuk kadar antara 6% dan 20%, tetapi semakin tidak tepat pada kadar yang sangat tinggi. Peraturan kedua ialah songsangannya: untuk menggandakan modal dalam n tahun, anda memerlukan kadar lebih kurang 72 ÷ n peratus setahun. Jadual 2.1 — Kadar tahunan yang diperlukan untuk mencapai gandaan dalam tempoh tertentu Sasaran 5 tahun 10 tahun 15 tahun 20 tahun 25 tahun 2x (Tier A) 14.9% 7.2% 4.7% 3.5% 2.8% 6x (Tier B) 43.1% 19.6% 12.7% 9.4% 7.4% 10x 58.5% 25.9% 16.6% 12.2% 9.6% 100x (Tier E) 151.2% 58.5% 35.9% 25.9% 20.2% Nota: Kadar = gandaan^(1/n) − 1. Sumber: pengiraan penulis. Jadual ini menyampaikan mesej yang tegas. Seseorang yang mensasarkan 100-bagger dalam lima tahun sebenarnya mengharapkan pulangan lebih daripada 150% setahun, berturut-turut, selama lima tahun. Itu bukan pelaburan; itu loteri. Sebaliknya, menggandakan modal dalam sepuluh tahun hanya memerlukan sekitar 7.2% setahun — dan menjadikannya enam kali ganda dalam sepuluh tahun memerlukan hampir 20% setahun, satu prestasi yang tinggi tetapi pernah dicapai oleh segelintir syarikat Bursa dalam tempoh tertentu. Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan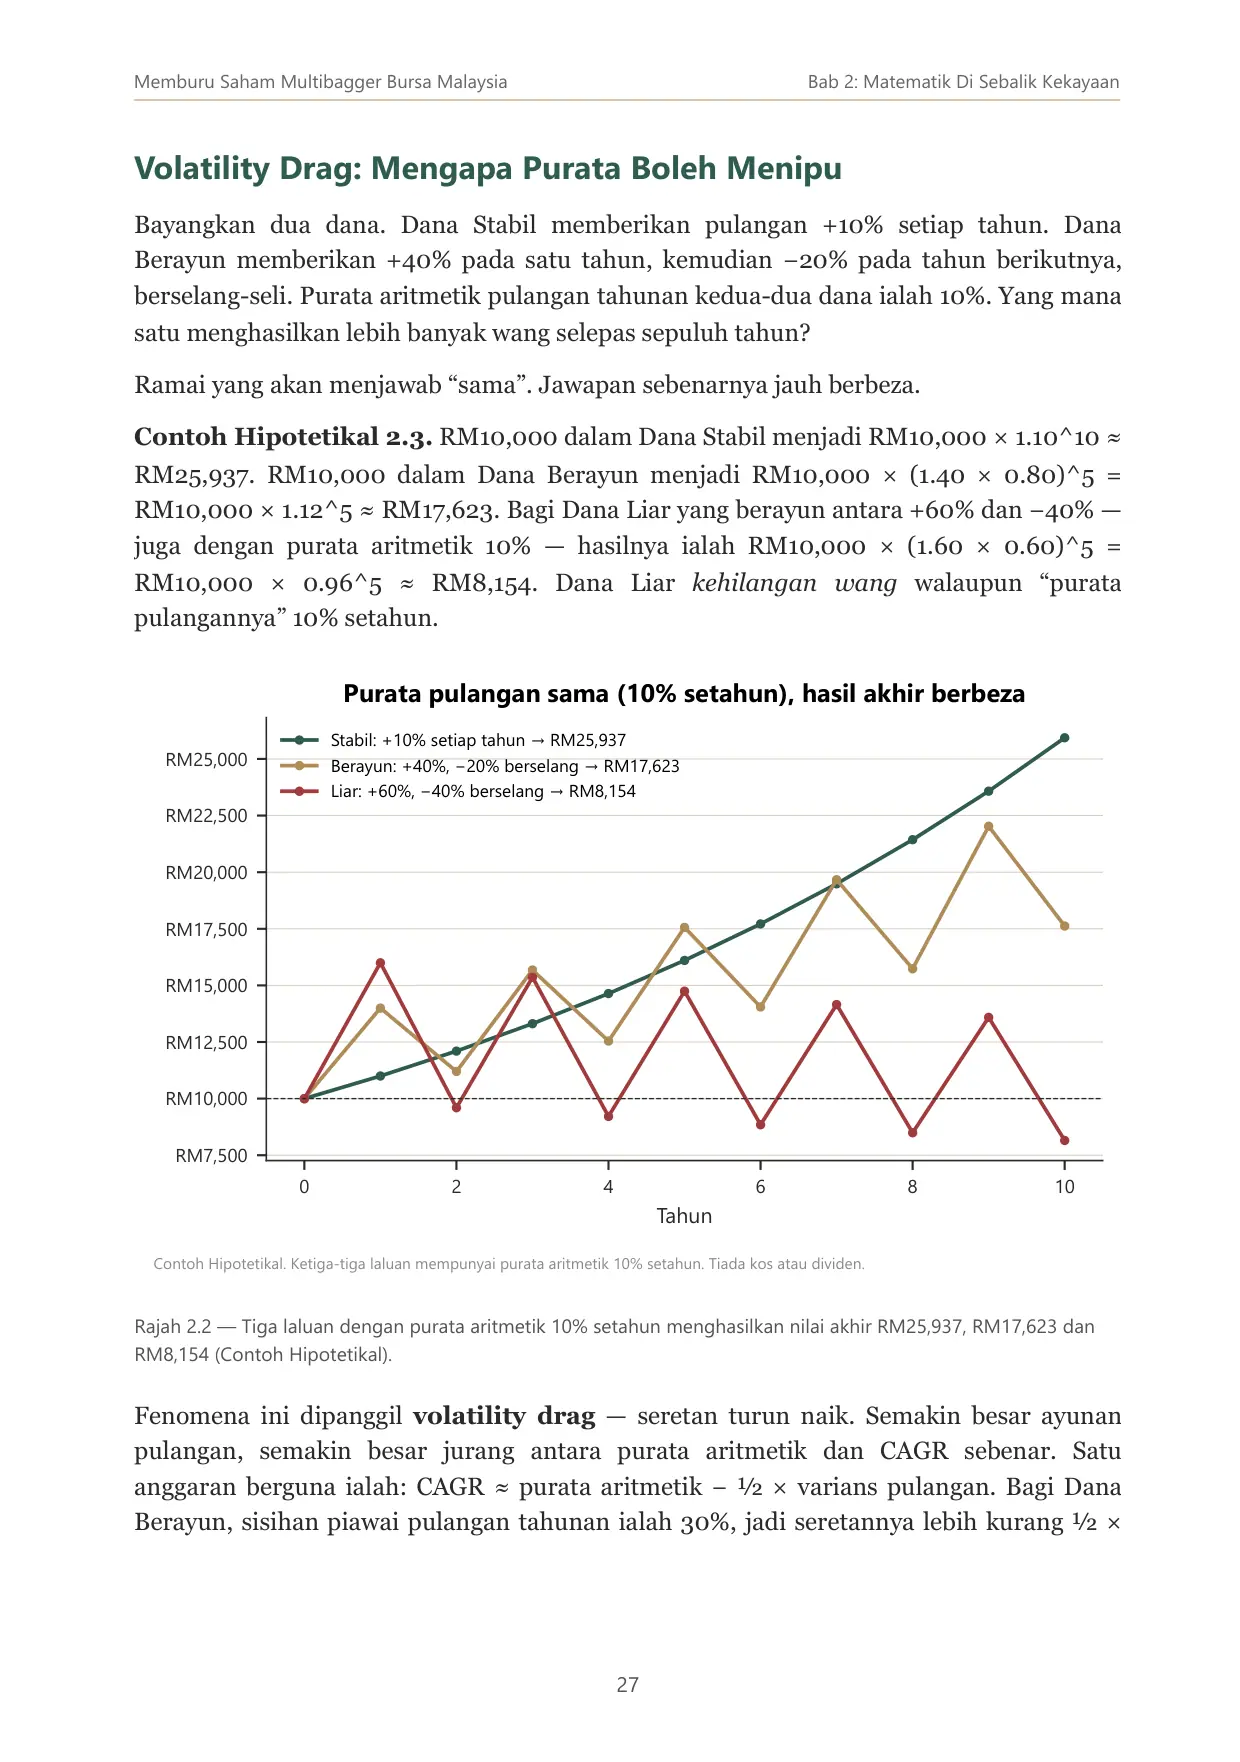
Halaman 27 27 Volatility Drag: Mengapa Purata Boleh Menipu Bayangkan dua dana. Dana Stabil memberikan pulangan +10% setiap tahun. Dana Berayun memberikan +40% pada satu tahun, kemudian −20% pada tahun berikutnya, berselang-seli. Purata aritmetik pulangan tahunan kedua-dua dana ialah 10%. Yang mana satu menghasilkan lebih banyak wang selepas sepuluh tahun? Ramai yang akan menjawab “sama”. Jawapan sebenarnya jauh berbeza. Contoh Hipotetikal 2.3. RM10,000 dalam Dana Stabil menjadi RM10,000 × 1.10^10 ≈ RM25,937. RM10,000 dalam Dana Berayun menjadi RM10,000 × (1.40 × 0.80)^5 = RM10,000 × 1.12^5 ≈ RM17,623. Bagi Dana Liar yang berayun antara +60% dan −40% — juga dengan purata aritmetik 10% — hasilnya ialah RM10,000 × (1.60 × 0.60)^5 = RM10,000 × 0.96^5 ≈ RM8,154. Dana Liar kehilangan wang walaupun “purata pulangannya” 10% setahun. 0 2 4 6 8 10 Tahun RM7,500 RM10,000 RM12,500 RM15,000 RM17,500 RM20,000 RM22,500 RM25,000 Purata pulangan sama (10% setahun), hasil akhir berbeza Stabil: +10% setiap tahun → RM25,937 Berayun: +40%, −20% berselang → RM17,623 Liar: +60%, −40% berselang → RM8,154 Contoh Hipotetikal. Ketiga-tiga laluan mempunyai purata aritmetik 10% setahun. Tiada kos atau dividen. Rajah 2.2 — Tiga laluan dengan purata aritmetik 10% setahun menghasilkan nilai akhir RM25,937, RM17,623 dan RM8,154 (Contoh Hipotetikal). Fenomena ini dipanggil volatility drag — seretan turun naik. Semakin besar ayunan pulangan, semakin besar jurang antara purata aritmetik dan CAGR sebenar. Satu anggaran berguna ialah: CAGR ≈ purata aritmetik − ½ × varians pulangan. Bagi Dana Berayun, sisihan piawai pulangan tahunan ialah 30%, jadi seretannya lebih kurang ½ × Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan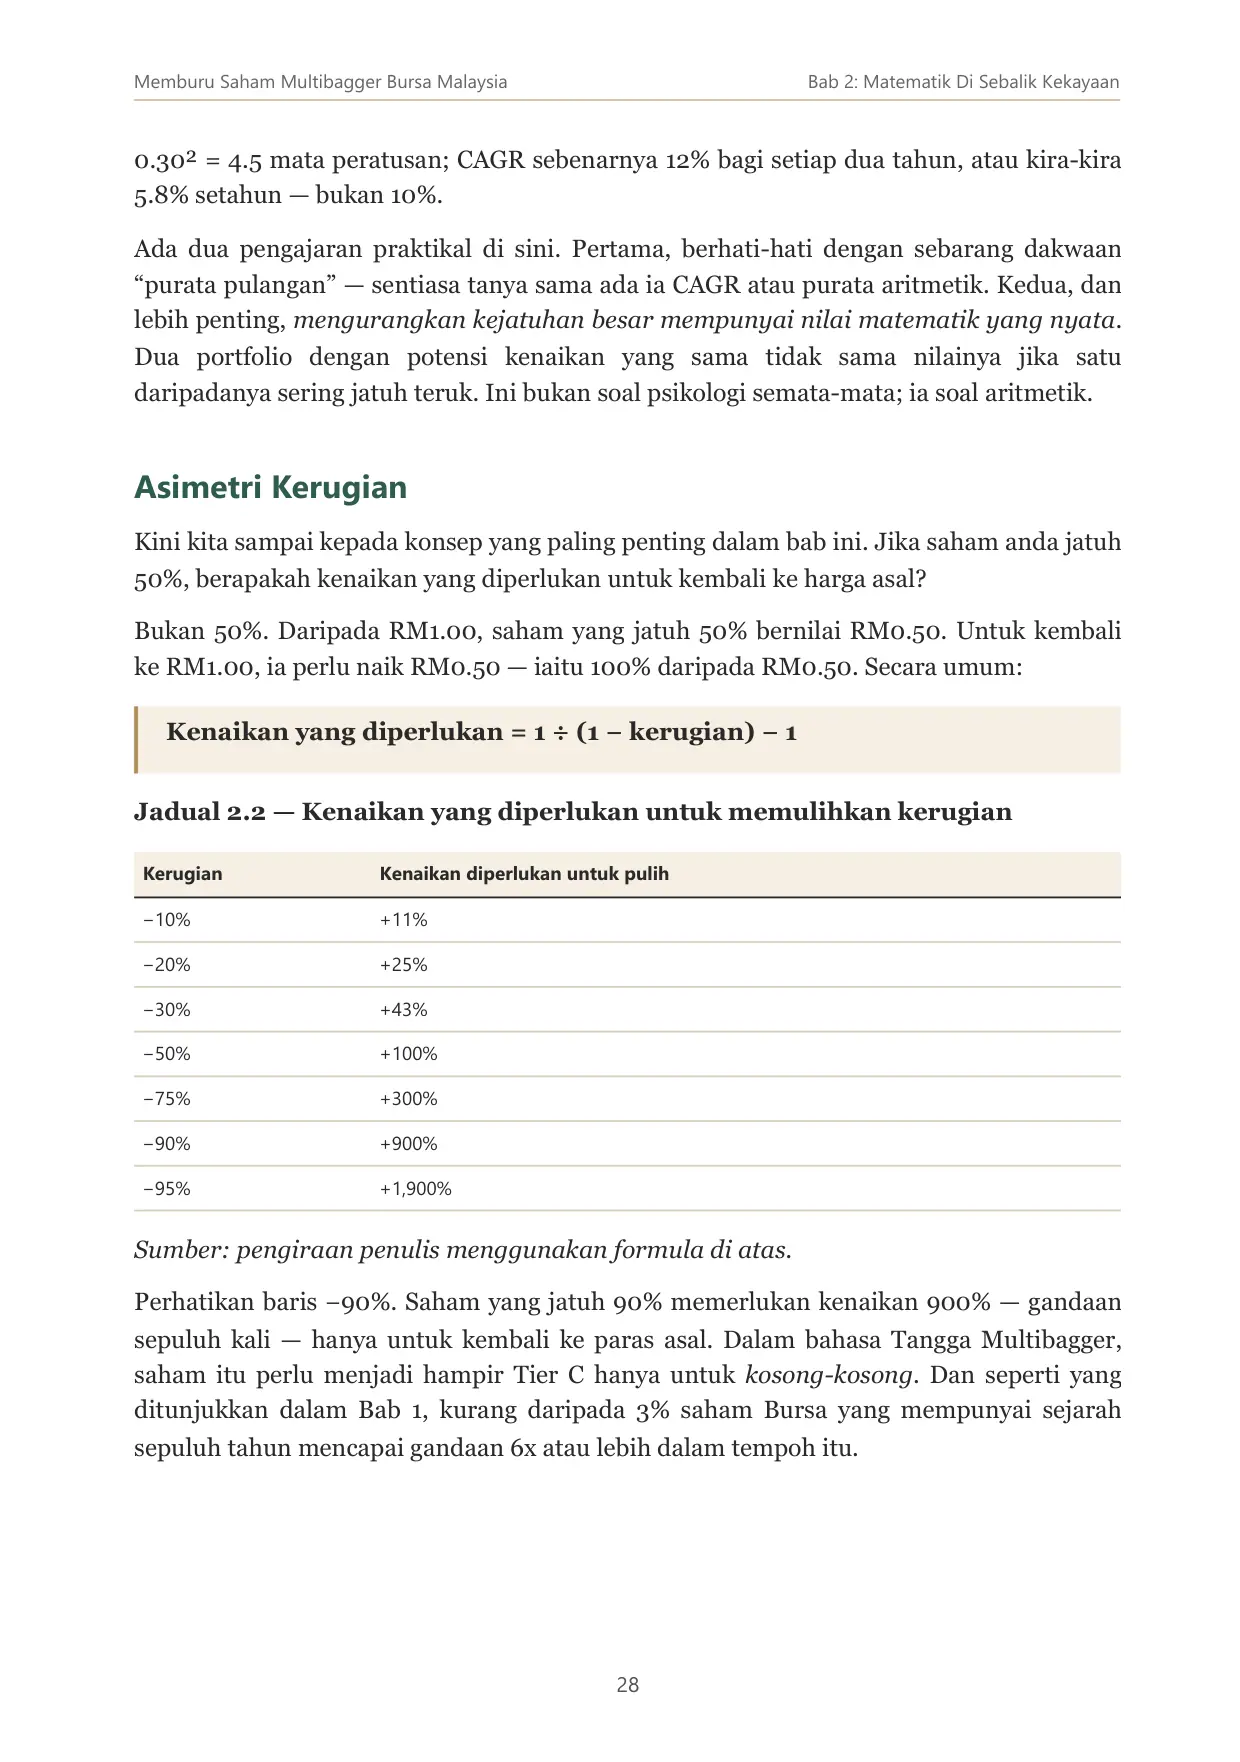
Halaman 28 28 0.30² = 4.5 mata peratusan; CAGR sebenarnya 12% bagi setiap dua tahun, atau kira-kira 5.8% setahun — bukan 10%. Ada dua pengajaran praktikal di sini. Pertama, berhati-hati dengan sebarang dakwaan “purata pulangan” — sentiasa tanya sama ada ia CAGR atau purata aritmetik. Kedua, dan lebih penting, mengurangkan kejatuhan besar mempunyai nilai matematik yang nyata. Dua portfolio dengan potensi kenaikan yang sama tidak sama nilainya jika satu daripadanya sering jatuh teruk. Ini bukan soal psikologi semata-mata; ia soal aritmetik. Asimetri Kerugian Kini kita sampai kepada konsep yang paling penting dalam bab ini. Jika saham anda jatuh 50%, berapakah kenaikan yang diperlukan untuk kembali ke harga asal? Bukan 50%. Daripada RM1.00, saham yang jatuh 50% bernilai RM0.50. Untuk kembali ke RM1.00, ia perlu naik RM0.50 — iaitu 100% daripada RM0.50. Secara umum: Kenaikan yang diperlukan = 1 ÷ (1 − kerugian) − 1 Jadual 2.2 — Kenaikan yang diperlukan untuk memulihkan kerugian Kerugian Kenaikan diperlukan untuk pulih −10% +11% −20% +25% −30% +43% −50% +100% −75% +300% −90% +900% −95% +1,900% Sumber: pengiraan penulis menggunakan formula di atas. Perhatikan baris −90%. Saham yang jatuh 90% memerlukan kenaikan 900% — gandaan sepuluh kali — hanya untuk kembali ke paras asal. Dalam bahasa Tangga Multibagger, saham itu perlu menjadi hampir Tier C hanya untuk kosong-kosong. Dan seperti yang ditunjukkan dalam Bab 1, kurang daripada 3% saham Bursa yang mempunyai sejarah sepuluh tahun mencapai gandaan 6x atau lebih dalam tempoh itu. Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan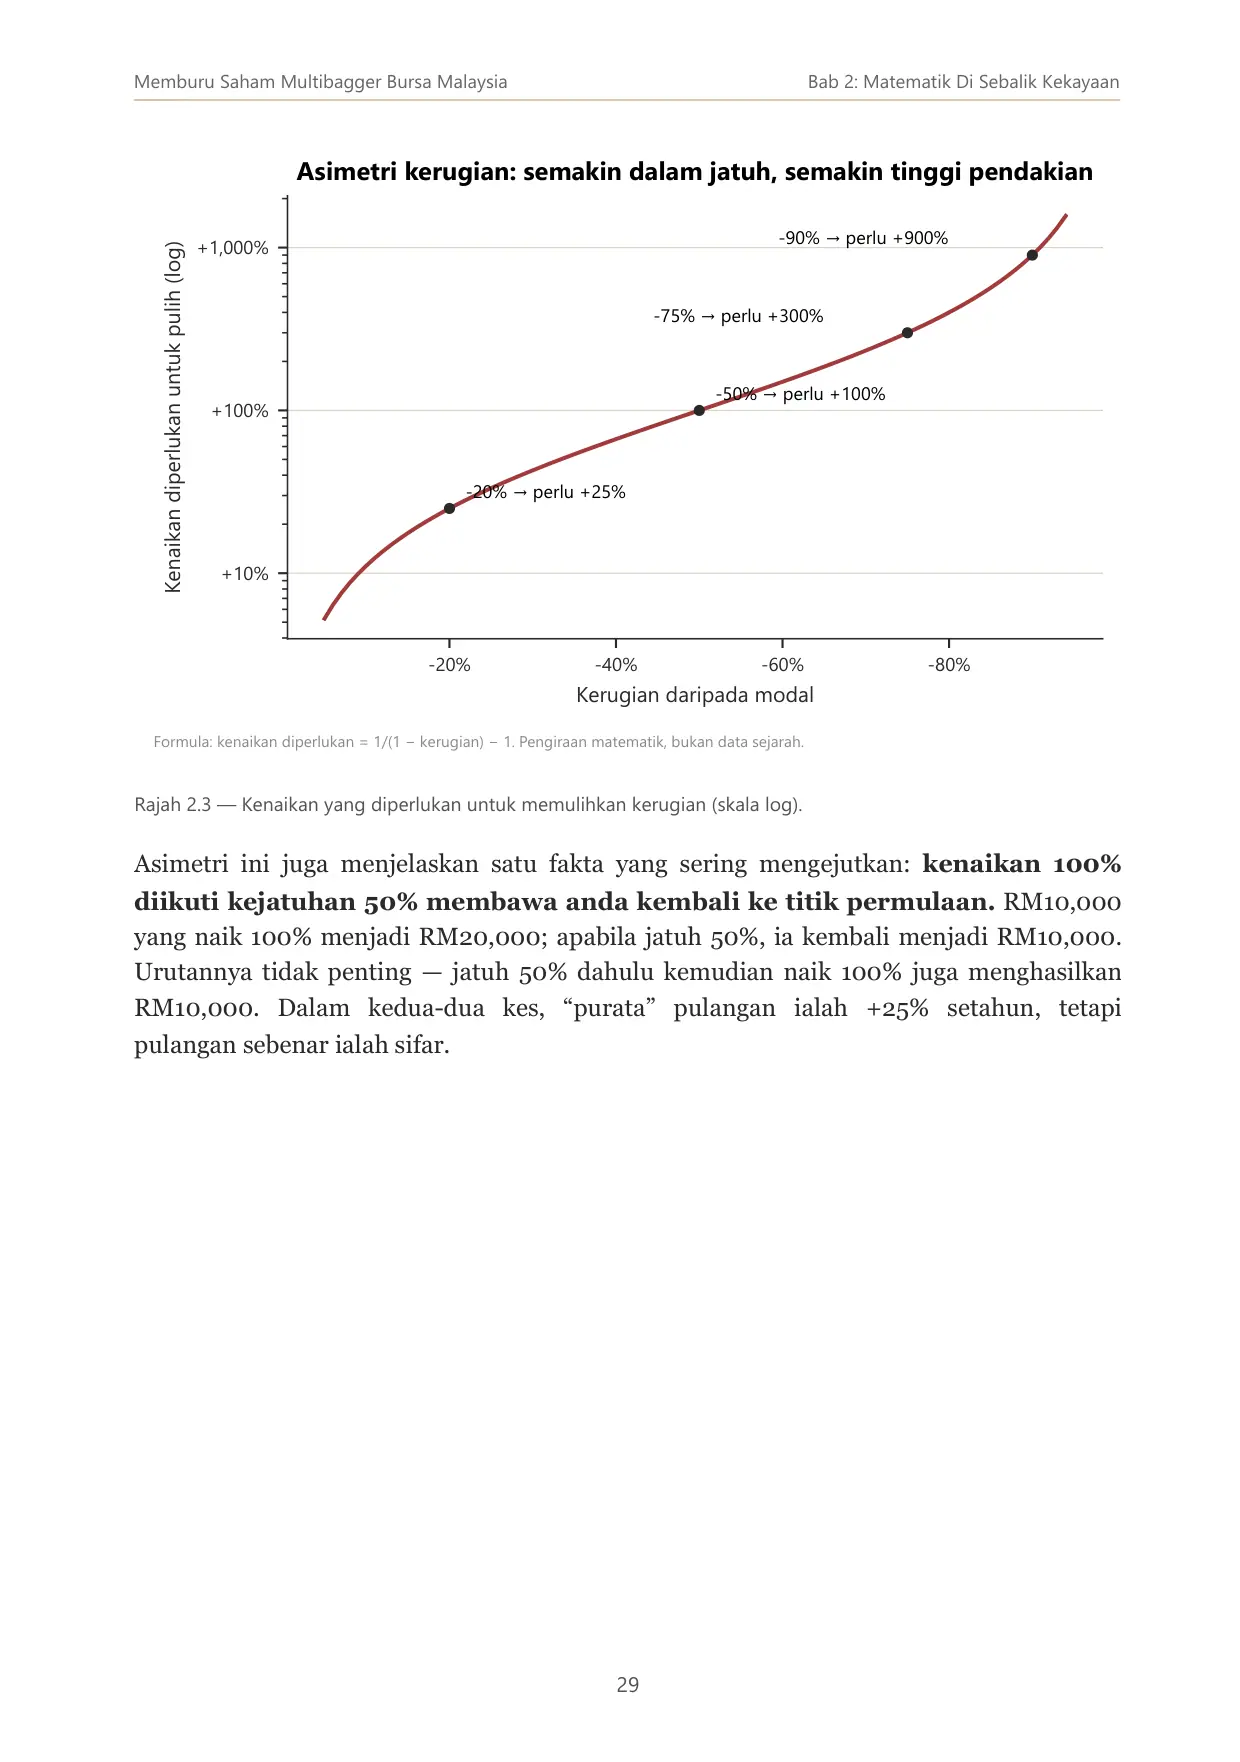
Halaman 29 29 -20% -40% -60% -80% Kerugian daripada modal +10% +100% +1,000% Kenaikan diperlukan untuk pulih (log) -20% → perlu +25% -50% → perlu +100% -75% → perlu +300% -90% → perlu +900% Asimetri kerugian: semakin dalam jatuh, semakin tinggi pendakian Formula: kenaikan diperlukan = 1/(1 − kerugian) − 1. Pengiraan matematik, bukan data sejarah. Rajah 2.3 — Kenaikan yang diperlukan untuk memulihkan kerugian (skala log). Asimetri ini juga menjelaskan satu fakta yang sering mengejutkan: kenaikan 100% diikuti kejatuhan 50% membawa anda kembali ke titik permulaan. RM10,000 yang naik 100% menjadi RM20,000; apabila jatuh 50%, ia kembali menjadi RM10,000. Urutannya tidak penting — jatuh 50% dahulu kemudian naik 100% juga menghasilkan RM10,000. Dalam kedua-dua kes, “purata” pulangan ialah +25% setahun, tetapi pulangan sebenar ialah sifar. Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan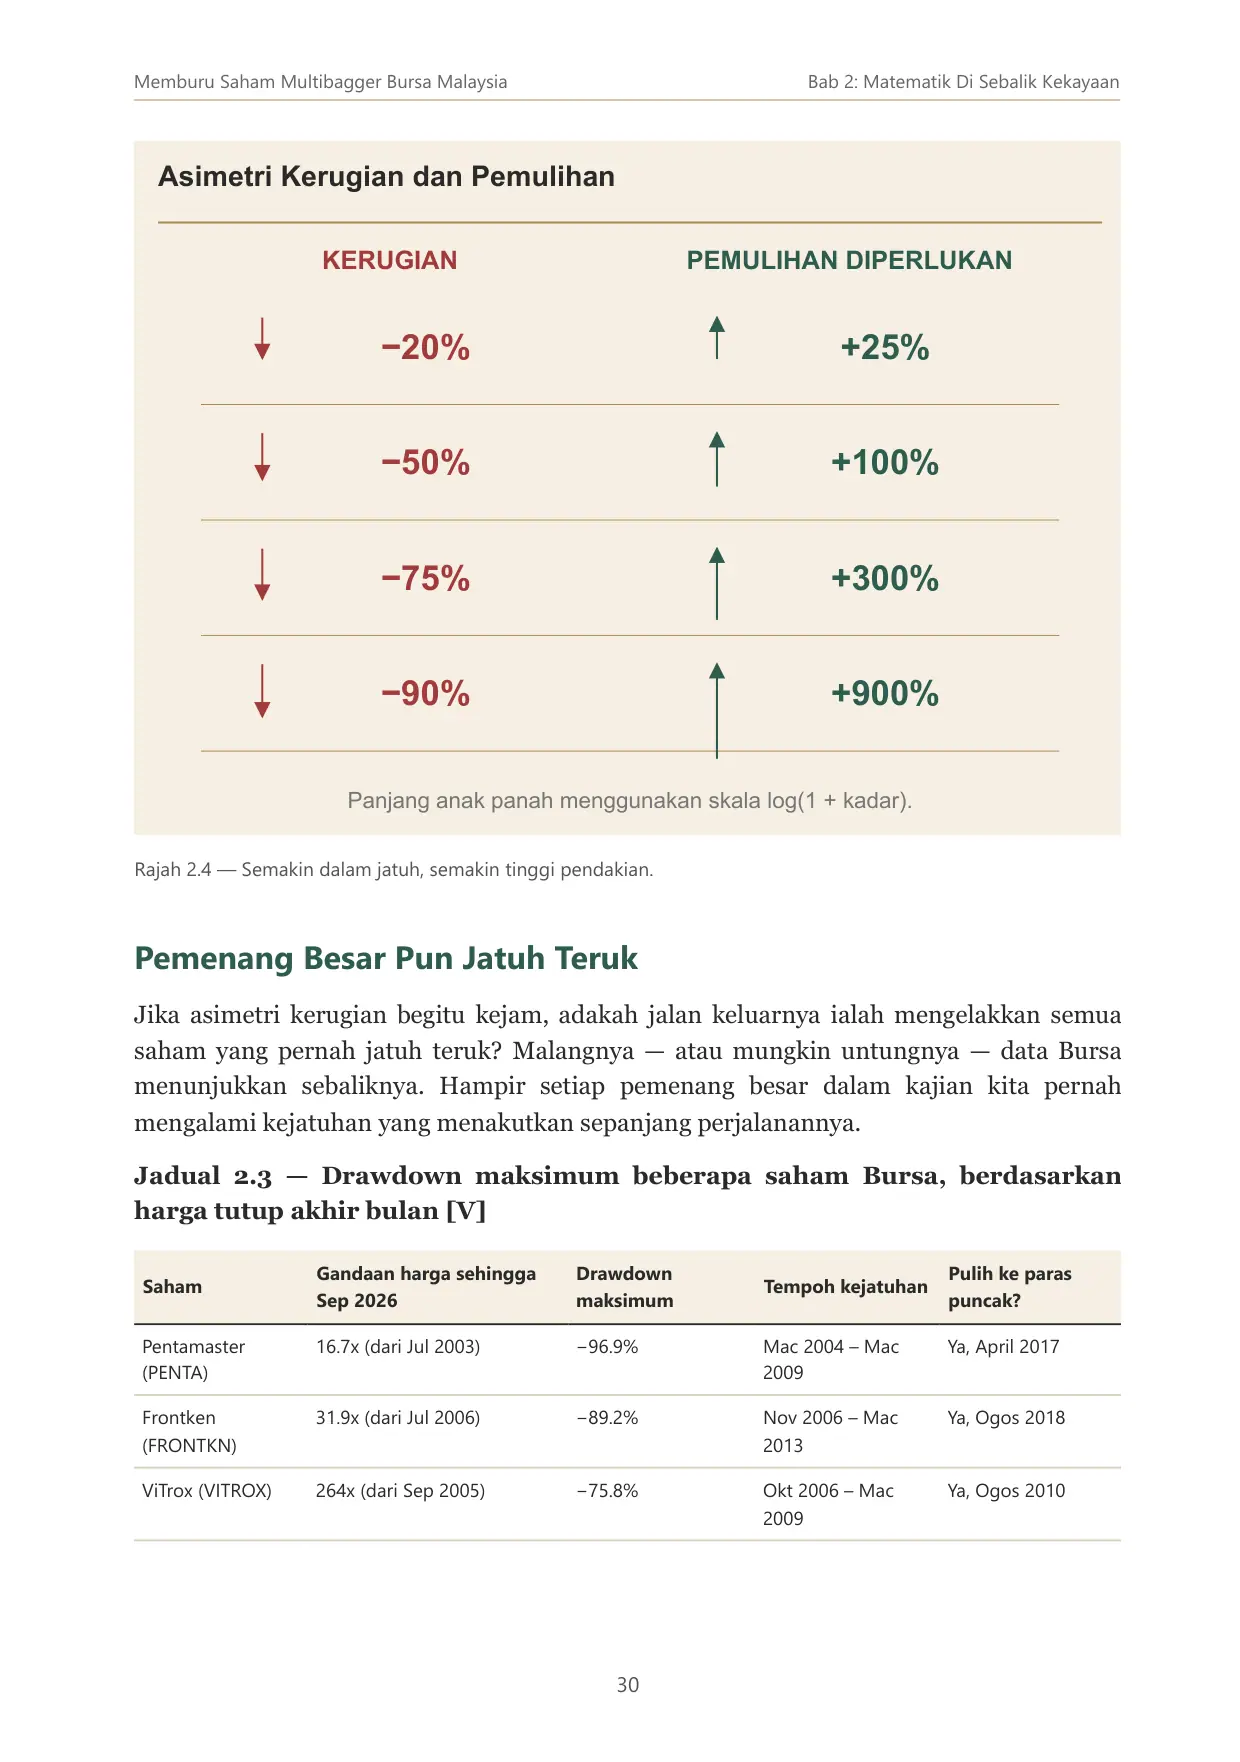
Halaman 30 30 Asimetri Kerugian dan Pemulihan KERUGIAN PEMULIHAN DIPERLUKAN −20% +25% −50% +100% −75% +300% −90% +900% Panjang anak panah menggunakan skala log(1 + kadar). Rajah 2.4 — Semakin dalam jatuh, semakin tinggi pendakian. Pemenang Besar Pun Jatuh Teruk Jika asimetri kerugian begitu kejam, adakah jalan keluarnya ialah mengelakkan semua saham yang pernah jatuh teruk? Malangnya — atau mungkin untungnya — data Bursa menunjukkan sebaliknya. Hampir setiap pemenang besar dalam kajian kita pernah mengalami kejatuhan yang menakutkan sepanjang perjalanannya. Jadual 2.3 — Drawdown maksimum beberapa saham Bursa, berdasarkan harga tutup akhir bulan [V] Saham Gandaan harga sehingga Sep 2026 Drawdown maksimum Tempoh kejatuhan Pulih ke paras puncak? Pentamaster (PENTA) 16.7x (dari Jul 2003) −96.9% Mac 2004 – Mac 2009 Ya, April 2017 Frontken (FRONTKN) 31.9x (dari Jul 2006) −89.2% Nov 2006 – Mac 2013 Ya, Ogos 2018 ViTrox (VITROX) 264x (dari Sep 2005) −75.8% Okt 2006 – Mac 2009 Ya, Ogos 2010 Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan
Halaman 31 31 Saham Gandaan harga sehingga Sep 2026 Drawdown maksimum Tempoh kejatuhan Pulih ke paras puncak? Press Metal (PMETAL) 149x (dari Okt 2002) −74.1% Ogos 2014 – Ogos 2015 Ya, Februari 2017 Top Glove (TOPGLOV) 30.9x (dari Okt 2002) −93.4% Ogos 2020 – Sep 2025 Belum (Sep 2026) FBM KLCI (indeks) 4.6x (dari Jan 1982) −76.2% Dis 1993 – Ogos 1998 Ya, April 2007 Sumber: TradingView; pengiraan penulis. Jadual ini menunjukkan sesuatu yang tidak selesa. Pelabur yang memegang Pentamaster sejak 2003 perlu melalui tempoh lima tahun di mana nilai pelaburannya hampir lenyap — kehilangan lebih daripada 96% — dan kemudian menunggu lapan tahun lagi sebelum harganya kembali ke puncak lama. Pemegang ViTrox kehilangan tiga perempat nilai pelaburan mereka antara 2006 dan 2009, sebelum saham itu menjadi salah satu pemenang terbesar dalam sejarah Bursa. Dalam kes Top Glove, kejatuhan selepas puncak 2020 masih belum pulih enam tahun kemudian. Jadi kejatuhan besar tidak semestinya bermakna sesebuah saham itu gagal, dan ia juga tidak semestinya bermakna ia akan pulih. Perbezaan antara kedua-dua kes itu — antara kemerosotan sementara dan kerosakan kekal — bukan terletak pada carta harga, tetapi pada apa yang berlaku kepada perniagaan di sebaliknya. Itulah fokus Bab 4, Bab 15 dan Bab 18. Dari Matematik Kepada Tingkah Laku Matematik bab ini membawa kepada beberapa implikasi tingkah laku yang akan diperincikan dalam Bahagian IV. Pertama, kerana kerugian besar memerlukan pemulihan yang tidak seimbang, saiz kedudukan (Position Sizing) adalah alat kawalan risiko yang pertama dan paling berkesan. Saham yang jatuh 90% dalam portfolio yang memperuntukkan 5% kepadanya hanya menjejaskan portfolio sebanyak 4.5%; dalam portfolio yang memperuntukkan 40%, kesannya ialah 36%, dan baki portfolio perlu naik lebih daripada 56% hanya untuk menebusnya. Kedua, kerana volatility drag menghakis CAGR, strategi yang mengelakkan beberapa kejatuhan paling teruk boleh menghasilkan keputusan akhir yang lebih baik walaupun ia terlepas sebahagian kenaikan. Tetapi — dan ini penting — strategi yang terlalu kerap keluar juga akan terlepas pemenang besar, kerana seperti yang ditunjukkan Jadual 2.3, pemenang besar pun jatuh 70% hingga 90% dalam perjalanannya. Tiada peraturan Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan
Halaman 32 32 mudah yang menyelesaikan dilema ini; Bab 22 membandingkan beberapa pendekatan menggunakan data sebenar. Ketiga, kerana masa adalah pemboleh ubah utama dalam compounding, keupayaan untuk kekal dalam permainan — tidak terpaksa menjual pada masa yang salah kerana keperluan tunai, margin call atau panik — adalah kelebihan yang sering dipandang rendah. Pelabur yang menggunakan pinjaman untuk membeli saham meletakkan dirinya di pihak yang salah dalam asimetri kerugian. Risiko dan Hujah Balas Semua contoh dalam bab ini menggunakan pulangan harga tanpa dividen, kos urus niaga atau cukai. Dalam dunia sebenar, dividen meningkatkan jumlah pulangan (terutamanya bagi saham matang), manakala kos dagangan mengurangkannya (terutamanya bagi pelabur yang kerap berdagang). Jadual 2.3 pula menggunakan titik mula yang ditentukan oleh ketersediaan data, bukan keputusan pelabur sebenar; pelabur yang masuk pada tarikh berbeza akan mengalami gandaan dan drawdown yang berbeza. Bab 3 menguji kepekaan terhadap pilihan tarikh ini. Pelajaran Utama 1. Compounding ialah pertumbuhan geometri. Ia kelihatan perlahan pada awalnya dan semakin laju dengan masa; kerana itu masa ialah pemboleh ubah paling berkuasa. 2. Gunakan CAGR, bukan purata aritmetik. Purata pulangan boleh kelihatan baik walaupun pelaburan sebenarnya rugi akibat volatility drag. 3. Kerugian dan keuntungan tidak simetri. Kejatuhan 50% memerlukan kenaikan 100% untuk pulih; kejatuhan 90% memerlukan 900%. Kenaikan 100% diikuti kejatuhan 50% kembali ke sifar. 4. Pemenang besar Bursa pun pernah jatuh 70%–97%. Drawdown bukan bukti kegagalan, tetapi ia juga bukan jaminan pemulihan. Jawapannya terletak pada perniagaan, bukan pada carta. Latihan Praktikal 1. Saham X naik 80% pada tahun pertama dan jatuh 40% pada tahun kedua. Hitung (a) purata aritmetik pulangan, (b) gandaan sebenar selepas dua tahun, (c) CAGR. 2. Portfolio anda bernilai RM50,000. Satu saham yang mewakili 30% portfolio jatuh 80%. Berapakah peratusan kenaikan yang diperlukan oleh baki portfolio untuk mengembalikan nilai keseluruhan kepada RM50,000? Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan
Halaman 33 33 3. Gunakan Peraturan 72 untuk menganggar masa menggandakan modal pada 9%, 18% dan 24% setahun. Bandingkan dengan pengiraan tepat menggunakan formula ln(2) ÷ ln(1 + r). 4. Pilih satu saham yang anda perhatikan. Cari harga tertinggi dan terendahnya dalam lima tahun lalu (diselaraskan). Kira drawdown maksimum dan kenaikan yang diperlukan untuk kembali ke paras tertinggi. Jawapan disediakan dalam Lampiran D. Memburu Saham Multibagger Bursa Malaysia Bab 2: Matematik Di Sebalik Kekayaan
Bab 3 dan seterusnya ada dalam ebook penuh — 261 halaman.
Harga promosi RM39Harga biasa RM59
Kembali ke halaman buku